Організація кредитного процесу в комерційних банках
Власний капітал підприємства становить на початок року – 31%, а на кінець – 39,84%.від загальної суми пасивів. Це говорить про низьку платоспроможність, низькі показники ліквідності і фінансової стійкості.
Довгострокові зобов’язання підприємства на початок року становили 41,50%, а на кінець – 40,16%. Частка поточних зобов’язань на початок року становила – 19,5%, а на кінець – 19%.
Отже, основні висновки по структурі балансу можуть бути такими :
структура статей балансу демонструє тенденцію до незначного зростання частки оборотних активів і зменшення необоротних активів;
проявляється тенденція до збільшення поточної заборгованості і зменшення довгострокової.
Таблиця 4.2 - Горизонтальний аналіз звіту про фінансові результати підприємства
| Стаття | Код рядка | На початок звітнього періоду | На кінець звітнього періоду |
| Дохід від реалізації продукції | 010 | 1342,00 | 1423,00 |
| Податок на додану вартість | 015 | 223,67 | 237,17 |
| Акцизний збір | 020 | 33,00 | 44,00 |
| Інші вирахування з доходу | 030 | - | - |
| Чистий дохід від реалізації | 035 | 1085,33 | 1141,83 |
| Собівартість реалізованої продукції | 040 | 331,00 | 221,00 |
| Валовий: | |||
| прибуток | 050 | 754,33 | 920,83 |
| збиток | 055 | ||
| Інші операційні доходи | 060 | 62,00 | 73,00 |
| Адміністративні витрати | 070 | 93,00 | 84,00 |
| Витрати на збут | 080 | 31,00 | 22,00 |
| Інші операційні витрати | 090 | 33,00 | 44,00 |
| Фінансові результати від операційної діяльності: | |||
| прибуток | 100 | 659,33 | 843,83 |
| збиток | 105 | ||
| Дохід від участі в капіталі | 110 | 39,00 | 47,00 |
| Інші фінансові доходи | 120 | 3,00 | 7,00 |
| Фінансові витрати | 140 | 42,00 | 54,00 |
| Витрати від участі в капіталі | 150 | - | - |
| Інші витрати | 160 | - | - |
| Фінансові результати від звичайної діяльності до оподаткування: | |||
| прибуток | 170 | 659,33 | 843,83 |
| збиток | 175 | ||
| Податок на прибуток від звичайної діяльності | 180 | 164,83 | 210,96 |
| Фінансові результати від звичайної діяльності: | |||
| прибуток | 190 | 494,50 | 632,88 |
| збиток | 195 | ||
| Надзвичайні: | |||
| доходи | 200 | - | - |
| витрати | 210 | - | - |
| Чистий: | |||
| прибуток | 220 | 494,50 | 632,88 |
| збиток | 225 |
Порівняємо фінансові результати підприємства за звітний і попередній період.
Так за звітний період зросла виручка підприємства на 81 тисячу гривень, що є позитивним елементом в фінансово-господарській діяльності підприємства. Відповідно внаслідок цього збільшився податок на додану вартість.
На 110 тисяч гривень знизилась собівартість реалізованої продукції у звітному періоді у порівнянні з попереднім періодом.
Разом із собівартістю знизились адміністративні витрати та витрати на збут.
Проте дещо зросли інші операційні витрати підприємства на 11 тисяч гривень.
Зріс і прибуток від операційної діяльності (843,83-659,33=184,5 тис. грн.) на 184,5 тисяч гривень.
Зросли й інші доходи порівняно з попереднім періодом на 4 тис. грн..
Фінансові витрати підприємства зросли на 12 тис. грн.
Проте зріс прибуток підприємства від звичайної діяльності на 46,13 тисяч гривень.
В цілому діяльність підприємства можна вважати успішною
4.2 Факторний аналіз результату операційної діяльності підприємства
Таблиця 4.3 - Дані для факторного аналізу результату операційної діяльності
| Стаття | Код | За звітний | За попередній | Абсолютна зміна |
| рядка | період | період | ||
| 1 | 2 | 3 | 4 | |
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 10 | 1342,00 | 1423,00 | -81 |
| Податок на додану вартість | 15 | (223,67) | (237,17) | -13,5 |
| Інші вирахування з доходу | 30 | - | - | - |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 40 | (331,00) | (221,00) | 110 |
| Інші операційні доходи | 60 | 62,00 | 73,00 | -11 |
| Адміністративні витрати | 70 | (93,00) | (84,00) | 9 |
| Витрати на збут | 80 | (31,00) | (22,00) | 9 |
| Інші операційні витрати | 90 | (33,00) | (44,00) | -11 |
| Фінансові результати від операційної діяльності: | ||||
| прибуток | 100 | 659,33 | 843,83 | -184,5 |
| збиток | 105 | 0 | 0 | 0 |
Взявши за основу частину звіту про фінансові результати операційної діяльності, не будемо враховувати дані які мали нульове значення, і дані, що використовувалися для проміжних підсумків. Враховуючи ці вимоги отримана таблиця 4.3. Розрахунок фінансового результату будемо проводити в наступному вигляді
Фінансовий результат від операційної діяльності = Доход (виручка) від реалізації продукції (товарів, робіт, послуг) - Податок на додану вартість- Інші вирахування з доходу- Собівартість реалізованої продукції (товарів, робіт, послуг) - Інші операційні доходи- Адміністративні витрати- Інші операційні витрати (4.2)
Розрахуємо фінансовий результат за попередній період
Фінансовий результат від операційної діяльності = 1423-237,17-0-221+73-84-22-44=887,83
Оскільки модель мультиплікативна (складові додаються чи віднімаються), то величина зміни кожного фактора буде дорівнювати величині впливу цього фактору на модель в цілому. Іншими словами якщо дохід зменшився на 81 млн. грн. то і фінансовий результат від операційної діяльності під дією цього фактора зменшиться на 81млн. грн. В таблиці 4.3 розраховані зміни кожного з факторів. Саме на таку величину вони впливають і на операційний прибуток. Розрахуємо сумарний вплив, враховуючи знаки в формулі 3.1:
Зміна фінансового результату від операційної діяльності = -81+13,5 110-11-9-9+11=-195,5
Таким чином, під дією факторів фінансовий результат зменшився на 195,5 тис. грн. і повинен скласти = 887,83-195,5 = 702,33.
Таким чином підприємство отримало прибуток в розмірі 702,33 тис. грн.
4.3 Фінансовий - коефіцієнтний аналіз господарської діяльності підприємства
1 Показники майнового стану
- Коефіцієнт зносу основних засобів
К з. н. =

 =0,179
К з. н. =
 =0,18
Збільшення показника свідчить про неефективну роботу підприємства в оновленні основних засобів
- Коефіцієнт оновлення основних засобів
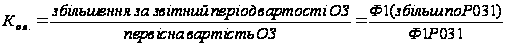
К о. в. =
 =0,038;
К о.в. =
 =0,037.
Даний показник показує рівень фізичного і морального оновлення основних засобів.
Частка оборотних активів у загальній сумі активів
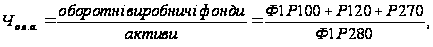
Ч о. в. а.
 =
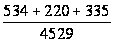 =0,240;
Ч о. в. а.=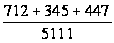 =0,29.
Збільшення показника свідчить про збільшення оборотних активів, що є позитивним для роботи підприємства.
Коефіцієнт мобільності активів
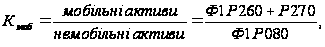
К моб.= =
0,92;
К моб.= =1,052.
Показник збільшився, що є позитивною тенденцією.
2 Показники ділової активності
Коефіцієнт оборотності оборотних коштів
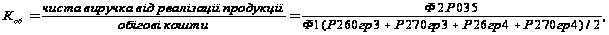
К об.= =0,49;
К об.
= =0,43.
Зменшення показника є негативним явищем і свідчить про неефективну роботу підприємства.
Коефіцієнт оборотності запасів
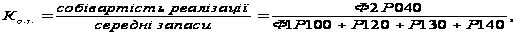
К о. з.=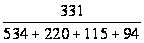 =0,343;
К о. з.=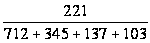 =0,170.
Період одного обороту запасів

Т з.= =1091;
Т з.= =1895.
Період одного обороту збільшився, що свідчить що підприємство потребує додаткових запасів для підвищення ефективності.
Коефіцієнт оборотності дебіторської
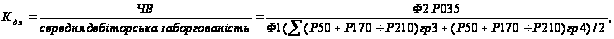 К
д. з.=
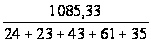 =5,83;
К д. з.=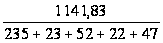 =3,04.
Зменшення показника свідчить про зменшення заборгованості клієнтів перед підприємством за надані товари, роботи та послуги.
3 Показники рентабельності
Рентабельність капіталу за чистим прибутком
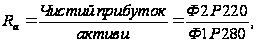
R а.= =0,109;
R а.= =0,123.
Рентабельність підвищилася, що свідчить про ефективне використання інвестицій вкладених в активи.
Рентабельність власного капіталу
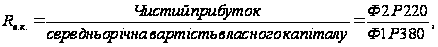
R в. к= =0,352;
R в. к= =0,3108.
Зменшення показника негативно впливає на діяльність підприємства в цілому, адже зменшення рентабельності власного капіталу знизить ціну на акції чи знизяться прибутки власників.
Рентабельність реалізованої продукції за чистим прибутком
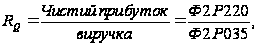
R Q=
 =0,455;
RQ= =0,554.
Рентабельність продукції підвищилася.
Період окупності капіталу
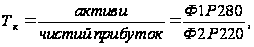
Т к.= =9,158;
Т к.
= =8,075.
Термін окупності зменшився, що є позитивним явищем.
4 Показники фінансової стійкості:
Обсяг власних обігових коштів
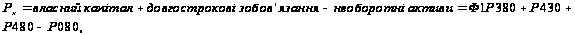
Р к=1403,99+362,32+1879,54-2348=1297,85;
Р к.
=2036,01+51,11+1854,72-2490=1451,84.
Збільшення показника свідчить про збільшення власних обігових коштів.
Маневреність робочого капіталу
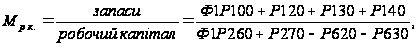
М р. к=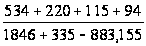 =0,741
М р. к=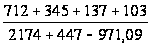 =0,786.
Збільшення показника є негативним явищем і свідчить про збільшення частки запасів у власних обігових коштах.
Коефіцієнт фінансової незалежності
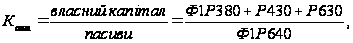
К авт.
=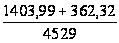 =0,39;
К авт=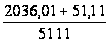 =0,40.
Фінансова незалежність збільшилася, проте все одно менше нормативного значення.
Показник фінансового лі вереджу
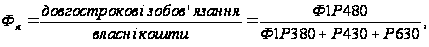
Ф л.
=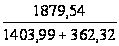 =1,064
Ф л.
=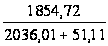 =0,88.
Показник зменшується проте значно перевищує норму, що є негативно.
Коефіцієнт фінансової стійкості
 К ф. с.
=
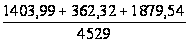 =0,80;
К ф. с.
=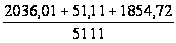 =0,77.
Показник зменшився, але все одно менше норми, що свідчить про недостатню частку стабільних джерел фінансування в їх загальному обсязі.
5 Показники ліквідності
Коефіцієнт ліквідності поточної (покриття)
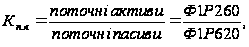
К л.п= =2,090;
К л.п= =2,238.
Як бачимо показник збільшився, що вказує на збільшення обсягу обігових коштів для погашення боргів протягом року.
Коефіцієнт ліквідності швидкої
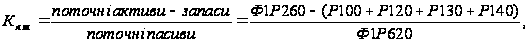
К л. ш=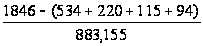 =0,99;
К л. ш=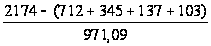 =0,903.
Зменшення показника є негативним і пов’язане із зменшенням ліквідних активів на одиницю термінових боргів.
Коефіцієнт ліквідності абсолютної
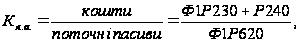
К л. а.= =0,178
К л. а.= =0,167.
Даний показник характеризує кількість абсолютно ліквідних коштів, тобто готівки у загальній кількості пасивів. Зменшення показника знижує ліквідність підприємства, хоча показник не значно відклонився від норми.
Таким чином проаналізувавши 20 показників можна зробити висновок про рейтинг підприємства.
Таблиця – Рейтингова оцінка підприємства
| Оцінка | Рейтинг |
| 90-100% | Високий |
| 80-90% | Достатній |
| 60-80% | Задовільний |
| 40-60% | Недостатній |
| 0-40% | Поганий |
Дотримання напрямку позитивних змін простежується у 7 показниках із 20.
Всього 20 показників – 100%
Тоді 7 показників – 35%.
Дана оцінка належить до поганого рівня рейтингу.
Отже, для підприємства характерний рейтинг 35%, що вказує на незадовільний фінансовий стан, що викликає підозру; характерний високий рівень ризику, що підтверджується показниками ліквідності та рентабельності. Дане підприємство не є інвестиційно-привабливим.
4.4 Визначення типу фінансової стійкості підприємства
1. Власні оборотні кошти
Квок = ІрП – ІрА = Ф1срт.380 – Ф1срт.080
Квок1 = 1403,99 -2348 = -944,01
Квок2 = 2036,01 – 2490 = -453,99
2. Сумарна величина джерел фінансування, які включають власні оборотні кошти і довгострокові залучені
Квок,д.зал = Квок + ІІІрП = (Ф1стр.380 – Ф1стр.080) + Ф1стр.480
Квок,д.зал1 = -944,01+ 1879,54 = 935,53
Квок,д.зал2 =-453,99+ 2052,79 = 1598,8
3. Величина всіх основних джерел фінансування
Кзаг = Квок,д.зал + Ф1стр.500
Кзаг1 = 953,53+181,16 =1134,69
Кзаг2 = 1598,8+ 51,11 =1649,91
В якій мірі і за рахунок яких джерел фінансуються запаси
А) Фс = Квок – Запаси
Запаси1 = Ф1стр100 + стр110 + стр120 + стр130 + стр140=963
Запаси2 = Ф1стр100 + стр110 + стр120 + стр130 + стр140=1297
Фс1 = -944,01– 963= -1907,01
Фс2 = -453,99– 1297= -1750,99
Б) Фс+д.ср = Квок,д.зал – Запаси
Фс+д.ср1 = 935,53- 963= -27,47
Фс+д.ср2 = 1598,8- 1297=301,8
В) Фзаг = Кзаг – Запаси
Фзаг1 = 1134,69 - 963 = 171,69
Фзаг2 = 1649,91 -1297= 352,91
S = { Фс ; Фс+д.ср ; Фзаг }
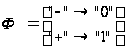
S п={0;0;1} S к={0;1;1} S = {0; 1; 1} – нормальна фінансова стійкість.
4.5 Визначення операційного та операційно – фінансових циклів підприємства
Тривалість операційного циклу (ТОЦ) –визначає скільки днів у