Оптимизация портфеля ценных бумаг
Причина диверсификации - в попытке распределить риск по портфелю, поскольку с каждой ценной бумагой и с каждой отраслью связаны свои риски. Предполагается, что инвестор отрицательно относится к риску. Это означает, что инвестор не будет брать на себя неоправданный риск. Диверсификация портфеля снижает риск, поскольку общая сумма рисков по каждой ценной бумаге не равна риску по портфелю в целом.
Если диверсификация- это процесс распределения средств по инвестициям в целях сокращения риска, то хеджирование- это процесс, направленный на снижение риска по основной инвестиции.
Большинство арбитражных сделок- это форма хеджирования, когда трейдер пытается получить небольшую прибыль за счет неправильного соотношения цен между двумя сходными инструментами, но при этом не обязательно подвергается рыночному или специфическому риску. Производные инструменты являются естественными продуктами для использования при хеджировании.
Существуют следующие основные виды рисков:
Портфельный риск – понятие агрегированное, которое, в свою очередь, включает многие виды конкретных рисков: риск ликвидности, кредитный риск, капитальный риск и т.д.
Капитальный риск представляет собой общий риск на все вложения в инвестиционные проекты, риск того, что инвестор не сможет их вернуть не понеся потерь.
Селективный риск – риск неправильного выбора проекта в качестве объекта инвестирования в сравнении с другими проектами при формировании портфеля.
Риск законодательных изменений – риск, заключающийся в возможности изменения законодательства, что может привести к изменению условий инвестирования.
Риск ликвидности – риск, связанный с возможностью потерь при реализации проекта.
Инфляционный риск – риск того, что при высокой инфляции доходы, получаемые инвестором, обесценятся быстрее, чем вырастут, и инвестор понесет реальные потери.
Страновой риск – риск вложения средств в предприятия, находящиеся под юрисдикцией страны с неустойчивым социальным и экономическим положением.
Отраслевой риск – риск, связанный со спецификой отдельных отраслей.
Наиболее типично управление, конечной целью которого является достижение прибыльности портфеля при обеспечении ликвидности портфеля.
Многие экономисты пытались сформулировать подход к формированию портфеля, дать рекомендации по управлению им, но дело в том, что нет единого верного, так как на рынке ценных бумаг слишком много факторов- как индивидуальных характеристик инвесторов, так и особенностей каждой отдельно взятой ценной бумаги, не поддающихся обобщению. Среди множества теорий по управлению портфелем наибольшей популярностью пользуется теория Марковица.
Модель Марковица.
Теория портфеля была сформулирована Гарри Марковицем в 1952 году. Его подход начинается с предположения, что инвестор в настоящий момент времени имеет конкретную сумму денег для инвестирования. Эти деньги будут инвестированы на определенный промежуток времени, который называется периодом владения. В конце периода владения инвестор продает ценные бумаги, которые были куплены в начале периода, после чего либо использует полученный доход на потребление, либо реинвестирует его в различные ценные бумаги (либо делает и то, и другое одновременно).
В момент времени t=0 инвестор должен принять решение о покупке конкретных ценных бумаг, которые будут находиться в его портфеле до момента времени t1. Подобную проблему часто называют проблемой выбора инвестиционного портфеля. Принимая решение, инвестор может оценить ожидаемую доходность различных ценных бумаг, основываясь на некоторых предположениях, а затем инвестировать средства в бумагу с наибольшей ожидаемой доходностью. Марковиц отмечает, что это будет неразумным решением, так как типичный инвестор хотя и желает, чтобы доходность была более высокой, но одновременно хочет, “чтобы доходность была бы настолько определенной, насколько возможно”. Это означает, что инвестор, стремясь максимизировать ожидаемую доходность и минимизировать неопределенность (риск) имеет две противоречивые цели, которые должны быть сбалансированы при принятии решения о покупке в момент времени t0. Подход Марковица дает возможность адекватно учесть обе эти цели. Он утверждает, что инвестор должен основывать свое решение по выбору портфеля исключительно на ожидаемой доходности и стандартном отклонении (риске). Это означает, что инвестор должен оценить оба этих параметра, а затем сделать выбор портфеля, основываясь на соотношении этих параметров. Ожидаемая доходность может быть представлена как мера потенциального вознаграждения, связанная с конкретным портфелем, а стандартное отклонение- как мера риска. Марковиц предлагает использовать кривые безразличия. Эти кривые отражают отношение инвестора к риску и доходности и, таким образом, могут быть представлены как двухмерный график, где по горизонтальной оси откладывается риск, мерой которого является стандартное отклонение , а по вертикальной оси- вознаграждение, мерой которого является ожидаемая доходность.


Рис.2.Кривые безразличия инвестора
Рисунок представляет собой график кривых безразличия гипотетического инвестора. Каждая кривая линия отображает одну кривую безразличия инвестора и представляет все комбинации портфелей, которые обеспечивают заданный уровень желаний инвестора.
 В
зависимости
от восприятия
риска инвестором
кривые безразличия
разных инвесторов
различаются:

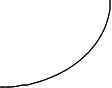
а) инвестор с высокой степенью избегания риска
б) инвестор со средней степенью избегания риска
в) инвестор с низкой степенью избегания риска
все портфели, лежащие на одной кривой безразличия, являются равноценными для инвестора.
кривые безразличия не пересекаются.
инвестор будет считать любой портфель, лежащий на кривой безразличия, которая находится выше и левее, более привлекательным, чем любой портфель, лежащий на кривой безразличия, которая находится ниже и правее.
Таким образом, Марковиц утверждает, что максимальный доход от портфеля не должен быть основой для принятия решения из-за элементов риска. Для сведения риска к минимуму портфель нужно диверсифицировать. Уменьшение риска, однако, означает и уменьшение доходности. Фактически нужен такой портфель, в котором соотношение риска и дохода было бы приемлемым для инвестора.
Само собой разумеется, что у каждого инвестора свое отношение к риску- его неприятие или стремление к нему в зависимости от угла зрения. Некоторые инвесторы предпочитают высокий риск, в то время как другие стремятся свести его к минимуму. Естественно, что чем выше риск, тем выше должен быть ожидаемый доход.
Диверсификация по Марковицу представляет собой сочетание ценных бумаг, имеющих менее чем позитивную корреляцию с тем, чтобы сократить риск, не сокращая ожидаемого дохода. В целом, чем меньше корреляция между ценными бумагами, тем меньше степень риска по портфелю. Проще говоря, это означает включение в портфель ценных бумаг, из которых одна поднимается в цене в то время, как другая падает.
Исследуя различные портфели, финансисты и экономисты рекомендуют некую примерную структуру типичного портфеля.
Структура портфеля.
Подход к созданию портфеля формируется с учетом потребностей, целей и требований выгодоприобретателя портфеля.
При любом портфеле наверняка будет необходимость в некоторой сумме денег на депозите. Этим преследуются две цели.
если клиенту срочно потребуются средства, управляющему его инвестициями не понадобится продавать ценные бумаги, особенно если на рынке в данный момент не очень благоприятная ситуация, и
Если управляющий найдет ценную бумагу, которую он особенно хотел бы приобрести (возможно, новый выпуск), опять же ему не придется продавать другие бумаги.
Далее, в качестве своего рода защитного механизма, в портфель, скорее всего войдут облигации. Это будет часть портфеля с низкой степенью риска, которая также будет приносить доход, и, возможно, небольшой прирост капитала в долгосрочном плане.
Если двигаться вверх по шкале риска, следующая часть портфеля, возможно, будет состоять из долевых ценных бумаг (обыкновенных акций). Здесь может иметься ряд различных компаний из разных отраслей, что должно обеспечивать разнообразную семь из качественных бумаг, приносящих долгосрочный доход, и более рисковых акций, выпущенных для оздоровления компании, и акций новых выпусков.
Производные инструменты также нередко используются в портфеле. В некоторых случаях- для снижения риска, т.е. покупка опционов пут; продажа опционов колл (для получения дополнительного дохода); или использование фьючерсов для защиты позиций (вместо того, чтобы продавать акции и платить налоги) или для переключения с одного класса активов на другой (также называется распределением средств по классам активов).
В каждую из вышеперечисленных групп могут войти не только национальные, но также и зарубежные ценные бумаги.
В целом, хотя результат во многом зависит от целей клиента, типичный портфель может состоять из следующих инвестиций:
| ДЕНЕЖНЫЕ СРЕДСТВА НА ДЕПОЗИТЕ | 4% |
| ОБЛИГАЦИИ | 20% |
| АКЦИИ НАЦИОНАЛЬНЫХ КОМПАНИЙ | 40% |
| АКЦИИ ЗАРУБЕЖНЫХ КОМПАНИЙ | 26% |
| ПРОИЗВОДНЫЕ ЦЕННЫЕ БУМАГИ | 10% |
| ИТОГО | 100% |
Таб.1.Примерная структура портфеля
Разобравшись, что же такое портфель и определив свой стиль управления им, проработав примерную структуру, инвестор может переходить к выбору конкретных элементов портфеля. Для этого ему придется сравнивать различные проекты. Существует ряд методов для определения эффективности инвестиционных проектов.
III Методы оценки инвестиционных проектов.
Смысл оценки любого инвестиционного проекта состоит в уяснении ответа на простой вопрос:
“Оправдают ли будущие выгоду сегодняшние затраты и риск?” В инвестиционном анализе используется определенная система аналитических методов и показателей, которая в совокупности позволяет прийти к достаточно надежному и объективному выводу. Наиболее часто применяют следующие основные методы, которые, в свою очередь, объединяются в две группы:
1)Методы, основанные на применении концепции дисконтирования:
метод определения чистой текущей стоимости;
метод расчета внутренней нормы доходности;
метод расчета дисконтного срока окупаемости;
метод доходности;
2)Методы, не предполагающие использования концепции дисконтирования:
метод расчета срока окупаемости проекта;
метод определения бухгалтерской нормы доходности;
1)Методы, основанные на применении концепции дисконтирования:
В основе данных методов лежит принцип дисконтирования денежного потока. Этот принцип основан на использовании финансовых вычислений, то есть расчетов, позволяющих соизмерять разновременные платежи и поступления. Необходимость учета фактора времени вытекает из самой сути инвестиционных операций. Очевидно, что 100 рублей, имеющиеся сегодня, и 100 рублей, которые можно будет получит, скажем, через 5 лет, имеют разную ценность для их владельца (даже если не существует инфляции и риска неполучения данной суммы).
ПРИМЕР
Рассмотрим вложение на банковский депозит 100 руб сроком на 5 лет при ставке 10% годовых при условии, что владелец НЕ снимает полученные к конце каждого года полученные 10%, но оставляет их на счете с целью реинвестирования по той же процентной ставке.
|
Год |
Средства на конец года |
Проценты |
Сумма с процентами |
Формула расчета |
|
0 |
100 | 10 | 110 | 100*(1+0,1) |
|
1 |
110 | 11 | 121 | 100*(1+0,1)2 |
|
2 |
121 | 12,1 | 133,1 | 100*(1+0,1)3 |
|
3 |
133,1 | 13,3 | 146,4 | 100*(1+0,1)4 |
|
4 |
146,4 | 14,6 | 161 | 100*(1+0,1)5 |
|
5 |
161 |
Таб.2.Ценность денег во времени
Таким образом, сумма 100 руб. В каждый будущий период времени может быть оценена по-разному. Обычно ценность суммы в нулевой (начальный ) период принято называть сегодняшней стоимостью (PRESENT VALUE, PV), конечный будущий период- будущей стоимостью (FUTURE VALUE, FV). Суммы, относящиеся к разным периодам времени, можно сопоставлять только после приведения их к одному периоду. Процесс приведения сравниваемых величин к сегодняшней стоимости называется дисконтированием.
Для того, чтобы привести будущую стоимость инвестиции к её текущей стоимости, необходимо умножить на коэффициент дисконтирования (дисконтировать) все денежные доходы, связанные с инвестицией, и суммировать полученные величины.
Коэффициент дисконтирования 1/(1+r)n (где n- число периодов) определяется с учетом доходности по альтернативному вложению,(r- ставка процента по альтернативному вложению)
В принципе для сравнения можно выбрать любой период времени в будущем, и к этому периоду привести все сравниваемые величины, тогда эта операция будет называться наращением.
Коэффициент наращения равен величине, обратной величине коэффициента дисконтирования = (1+r)n
Оба коэффициента вычисляются из формулы
FV=PV(1+r)n
где FV- будущая стоимость инвестиций,
PV- текущая стоимость.
Общая формула для расчета текущей стоимости при условии выплаты дохода через равные промежутки времени и возврате основной суммы в конце срока:
PV= P1+ P2 +...+Pn +FV ,
1+r (1+r)2 (1+r)n (1+r)n
Чистый приведенный доход
В основе большинства методов определения экономической эффективности инвестиционных проектов в рыночной экономике лежит вычисление чистого приведенного дохода (net present value) .
Чистый приведенный доход (NPV) представляет собой разность дисконтированных на один момент времени (обычно на год начала реализации проекта) показателей доходов и расходов (капитальных вложений).
Ориентиром при установлении нормы дисконтирования является ставка банковского процента или доходность вложений средств в высоколиквидные ценные бумаги.
Чистый приведенный доход NPV вычисляется по формуле:
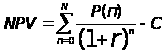 ,
где:
n – годы реализации инвестиционного проекта (n = 1, 2, 3, …, T);
P(n) – поток платежей (наличности) в году n;
r – ставка дисконтирования.
C- первоначальные вложения
Экономический смысл ставки дисконтирования следующий: ее величина соответствует минимально приемлемой для инвестора норме дохода на капитал (как правило, ставка привлечения депозитов в коммерческих банках).
Отметим, что вместо годового интервала в этих формулах могут использоваться и меньшие временные интервалы – месяц, квартал, полугодие.
Чистый приведенный доход-это абсолютный показатель и, следовательно, зависит от масштабов инвестиционных вложений. Данное обстоятельство необходимо учитывать при сравнении нескольких инвестиционных проектов.
Не менее важным показателем для финансового анализа производственных инвестиций наряду с чистым приведенным доходом является внутренняя норма доходности.
Внутренняя норма доходности
Внутренняя норма доходности (internal rate of return – IRR) – показатель, позволяющий оценить степень привлекательности альтернативного размещения инвестиционных ресурсов корпорации.
Под этим критерием понимают такую расчетную ставку приведения, при которой капитализация получаемого дохода дает сумму, равную инвестициям, и, следовательно, капиталовложения окупаются, но не приносят прибыль. Иначе говоря, при начислении на сумму инвестиций процентов по ставке, равной внутренней норме доходности J, обеспечивается получение распределенного во времени дохода, эквивалентного инвестициям. Чем выше эта норма, тем больше эффективность инвестиций. Данный параметр может быть как положительной, так и отрицательной величиной. Последнее означает, что инвестиции не окупаются. Величина этой ставки полностью определяется "внутренними" условиями, характеризующими инвестиционный проект. Никакие предположения об использовании чистого дохода за пределами проекта не рассматриваются.
Пусть i – приемлемый для инвестора уровень ставки процента. Очевидно, что разность ставок (J – i) характеризует эффективность инвестиционной (предпринимательской) деятельности. С чисто финансовых позиций инвестиции имеют смысл только тогда, когда J>i. При J<i нет оснований для осуществления инвестиций, так как доходность ниже принятого норматива; если же под i понимается стоимость заемных средств, то инвестиции просто убыточны.
Расчет внутренней нормы доходности часто применяют в качестве первого шага анализа инвестиций Для дальнейшего анализа обычно отбираются только те проекты, которые обеспечивают некоторый приемлемый для данного инвестора уровень доходности.
Экономический смысл этого показателя можно пояснить следующим образом.
В качестве альтернативы вложениям финансовых средств в инвестиционный проект рассматривается помещение тех же средств (так же распределенных по времени) под некоторый банковский процент. Причем, распределенные во времени доходы, получаемые от реализации инвестиционного проекта, также помещаются на депозитный счет в банке под тот же процент. То есть, при ставке ссудного процента, равной внутренней норме доходности, инвестирование финансовых средств в проект даст в итоге тот же суммарный доход, что и помещение их в банк на депозитный счет.
Таким образом, при этой ставке ссудного процента обе альтернативы помещения финансовых средств экономически эквивалентны. Если реальная ставка ссудного процента меньше внутренней нормы доходности проекта, то инвестирование средств в него выгодно, и наоборот. Следовательно, внутренняя норма доходности является граничной ставкой ссудного процента, разделяющей эффективные и неэффективные инвестиционные проекты.
Из сказанного следует, что уровень внутренней нормы доходности полностью определяется внутренними данными, характеризующими инвестиционный проект. Никакие предположения об использовании чистого дохода за пределами проекта не рассматриваются.
Методика определения внутренней нормы доходности зависит от конкретных особенностей распределения доходов от инвестиций и самих инвестиций. В общем случае, когда инвестиции и отдача от них задаются в виде потока платежей, внутренняя норма доходности определяется как решение следующего уравнения относительно неизвестной величины r:
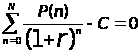 ,
где
r = IRR – внутренняя норма доходности, соответствующая потоку платежей Р(n).
Как правило существует единственное значение внутренней нормы доходности. Однако на практике могут встречаться более сложные случаи, когда это уравнение имеет несколько положительных корней. Это может, например, произойти, когда уже после первоначальных инвестиций в проект возникает необходимость дополнительных вложений. В последнем случае следует руководствоваться наименьшим значением из полученных решений.
Дисконтный срок окупаемости инвестиций
Дисконтный срок окупаемости (payback method) – это один из наиболее часто применяемых показателей, особенно для предварительной оценки эффективности инвестиций.
Срок окупаемости определяется как период времени, в течение которого инвестиции будут возвращены за счет доходов, полученных от реализации инвестиционного проекта. Более точно под сроком окупаемости понимается продолжительность периода, в течение которого сумма чистых доходов, дисконтированных на момент завершения инвестиций, равна сумме инвестиций.
Величина h, рассматриваемая как номер интервала срока окупаемости, определяется путем последовательного суммирования членов ряда дисконтированных доходов до тех пор, пока не будет получена сумма, равная объему инвестиций или превышающая его.
Основной недостаток срока окупаемости как показателя эффективности капитальных вложений заключается в том, что он не учитывает весь период функционирования производства и, следовательно, на него не влияют доходы, которые будут получены за пределами срока окупаемости.
Такая мера, как срок окупаемости, должна использоваться не в качестве критерия выбора инвестиционного проекта, а лишь в виде ограничения при принятии решения. Это означает, что если срок окупаемости больше некоторого принятого граничного значения, то инвестиционный проект исключается из состава рассматриваемых.
Данный метод наиболее оправдан, когда инвестор в большей степени озабочен решением проблемы ликвидности, а не прибыльности проекта- главное, чтобы инвестиции окупились как можно скорее. Метод также хорош, в ситуации, когда инвестиции сопряжены с высокой степенью риска, поэтому чем короче срок окупаемости, тем менее рискованным является проект.
2) Методы, не предполагающие использования концепции дисконтирования
Простой срок окупаемости
Срок окупаемости как метод оценки проектов настолько прост и нагляден, что, несмотря на присущие ему серьезные недостатки, он довольно часто используется при оценке проектов. Сроком окупаемости является период, в течение которого первоначальные инвестиции окупаются доходами от реализации проекта.
Срок окупаемости не может являться единственным методом оценки проекта, он не учитывает доходы за пределами окупаемости и не соизмеряет доходы, относящиеся к разным периодам. Также он не учитывает разность стоимости во времени. Но как дополнительная характеристика проекта, предоставляющая важную для инвестора информацию, срок окупаемости часто используется в практических расчетах. Многие фонды и кредитные организации используют срок окупаемости как метод первичного отбора проектов, например, отказываясь рассматривать проекты со сроком окупаемости выше или ниже определенного периода. Проекты, удовлетворяющие этому условию, проходят дальнейшую проверку с помощью других методов.
Бухгалтерская норма доходности.
Этот метод является также простым и доступным. Бухгалтерская норма доходности показывает, сколько процентов в год инвестор зарабатывает на свои инвестиции. Вычислить ARR можно, разделив среднюю годовую прибыль проекта на среднюю годовую величину инвестиций. Широкое использование данного показателя объясняется рядом его достоинств:
прост и очевиден при расчете;
ориентирует именно на те варианты инвестирования, которые непосредственно связаны с уровнем дохода, интересующего инвестора в первую очередь;
Слабости же показателя бухгалтерской нормы доходности являются оборотной стороной его достоинств:
он не учитывает разноценности денег во времени (также, как и срок окупаемости);
3) Прочие показатели
Доходность к погашению
Доходность к погашению – один из основных показателей для оценки привлекательности той или иной ценной бумаги. Расчет его состоит в исчислении суммы дохода, приходящего на рубль вложенных средств. Это позволяет оценить эффективность инвестиций и сравнить различные бумаги между собой.
Доходность к погашению рассчитывается как отношение дохода выплачиваемого по ценной бумаге к стоимости ее приобретения
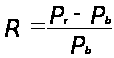 ,