Рынок банковских услуг
Вид расчетных документов и организация документооборота в банке, у плательщиков и получателей денег определяют следующие основные формы безналичных расчетов:
платежные требования;
платежные поручения;
расчетные чеки;
аккредитивы.
2.3.1. Расчеты платежными требованиями.
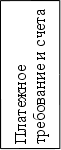
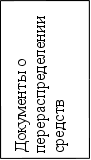
Платежное требование – это расчетный документ, содержащий требование получателя средств плательщику об уплате определенной суммы через банк: ниже приводится схема документооборота при расчетах платежными требованиями. Схема 2.
п оставщик
платежные
требования
и счета банк
поставщика-
 зачисление
средств
 на
счет
Платежное требование и акцепта
п

 окупатель
банк
покупателя-
Счета для извещения о платеже и акцепт
списание средствсо счета
Платежные требования целесообразны при расчетах за товары и услуги. Они удобны поставщику, так как банк осуществляет инкассирование платежных требований, следит за взысканием денег с покупателя. Покупатель имеет возможность по документам контролировать соблюдение поставщиком договорных условий, отказаться от акцепта, если эти условия нарушены. Акцепт бывает предварительный или последующий. При предварительном банк списывает средства со счета плательщика, не получив от него в установленный срок отказа от акцепта. Таким образом, предотвращается неправомерное списание средств с бюджетных и некоторых других счетов, хотя при этом движение денег задерживается на несколько дней. При последующем акцепте банк списывает средства со счета сразу, но затем восстанавливает их на счете, если плательщик в установленный срок заявит отказ от акцепта. Здесь списание средств, а значит движение их основной массы, ускоряется. Учитывая, что отказы от акцепта составляют всего несколько процентов от общего объема платежей, возврат средств и связанная с этим задержка их движения весьма невелики. Недостатками расчетов платежными требованиями являются длительный документооборот и возможность возникновения неплатежей из-за отсутствия средств у плательщика.
2.3.2. Расчеты платежными поручениями.
Платежное поручение представляет собой расчетный документ, содержащий поручение плательщика банку о перечислении с его счета определенной суммы на счет получателя. Схема документооборота такова (3).

платежное поручение
покупатель
банк
покупателя-
с
 писание
средств
со счета

поставщик банк поставщика
зачисление средств
на счет
Наиболее широко платежные поручения используются в расчетах за закупаемую у колхозов и совхозов сельхозпродукцию, в других товарных расчетах. С их помощью производятся также предварительная оплата товаров и услуг, авансовые платежи, преобладающая часть не товарных платежей, например, в бюджет. Расчеты поручениями повышают скорость платежей. Но поставщики зачастую не заинтересованы в их применении, так как попадают в зависимость от покупателей, которые могут задерживать выписку.
2.3.3.Расчеты чеками.
Расчетный чек – это документ, содержащий поручение чекодателя банку о перечислении с его счета определенной суммы на счет чекодержателя. Документооборот при чековой форме изображен на схеме 4.

Сдача чека
п оставщик
банк поставщика
з
 ачисление
денег на счет

П
Заявление на получение чековой книжки
Выдача чековой книжки
окупатель банк покупателя-
 депонирование
средств
списание суммы чека из депонированных средств
Расчетные чеки следует отличать от денежных чеков, по которым из банка выдаются наличные деньги; с них нельзя давать сдачу наличными деньгами. Чеки используются в расчетах за товары, принятые его приемо-сдаточным документом, а также за услуги транспорта. Это одна из гарантированных форм расчетов. Оплата чеков обеспечивается банковским кредитом или из специального созданного депозита.
2.3.4.Аккредитивная форма расчетов.
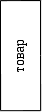
Аккредитивное поручение банка покупателя банку поставщика за отгруженный товар или оказанные услуги на условиях, предусмотренных в аккредитивном заявлении покупателя. Документооборот при аккредитивной форме расчетов имеет такой вид. Схема 5.

Заявление на аккредитив
П окупатель
банк покупателя-
 депонирование
средств,
списание суммы со счета
депонированных средств
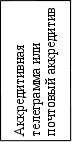
Извещение об открытии аккредитива
п
 оставщик
банк поставщика
Реестр счетов и товарно-транспортные документы
 зачисление
средств на
счет
Аккредитив применяется в иногородних расчетах за товары, главным образом при разовых поставках. К недостаткам аккредитивной формы расчетов относится задержка грузооборота: как видно из схемы, отгрузка товара производится только после получения аккредитива.
2.4.Ресурсы коммерческих банков.
Коммерческие банки