Організація касових операцій у банківських установах
У зв'язку з значним розширенням інфраструктури Банку обсяги випуску банківських платіжних карток постійно збільшувались та досягли стабільно високого рівня, який складає близько 10 000 карток на місяць.
Загалом в 2004 році було випущено приблизно 60 000 платіжних карток двох платіжних систем: MasterCard International (МастерКард Інтер-нешнл) та Visa International (Віза Інтернешнл) .
Новий етап розвитку карткового бізнесу Банку розпочався із вступом до Міжнародної платіжної системи (МПС) Visa International (Віза Інтер-нешнл) у квітні 2004 року. Восени 2004 року Банк розпочав випуск популярних серед клієнтів карток Visa Electron (Віза Електрон) та отримав дозвіл на здійснення еквайрингової діяльності щодо видачі готівкових коштів з використанням карток Visa (Віза) та Visa Electron (Віза Електрон) МПС Visa International (Віза Інтернешнл) через мережу банкоматів та банківських терміналів. Протягом декількох місяців Банк випустив близько 7 000 банківських платіжних карток Visa Electron (Віза Електрон). Банк продовжував проводити активну діяльність у рамках участі в міжнародній платіжній системі MasterCard International (МастерКард Інтернешнл), а саме:
отримав Ліцензію на випуск та обслуговування абсолютно нового продукту MasterCard Electronic (МастерКард Електронік), який водночас є кредитним продуктом, але потребує електронної авторизації, що забезпечує більш високий рівень безпеки використання як для клієнтів, так і для Банку.
почав випуск ще одного типу карток, а саме карток MasterCard Business (МастерКард Бізнес) для корпоративних клієнтів.
отримав дозвіл на самостійне здійснення операцій видачі готівкових коштів з використанням карток МПС Master Card International (Мастер Кард Інтернешнл) через мережу банкоматів та банківських терміналів.
Темпи емісії платіжних карток протягом року зростали завдяки ряду програм, які Банк запровадив для існуючих та залучення нових клієнтів:
програма підвищення пенсій, у рамках якої за умови перерахування пенсії на картковий рахунок, відкритий в Банку, клієнт має можливість отримувати високий процент за залишком на картрахунку.
депозитна програма, в рамках якої клієнт оформлює перерахування процентів за депозитом на картковий рахунок та мас можливість отримувати нараховані Банком кошти у вигляді готівки через мережу банкоматів та POS-терміналів по всій Україні, а також розраховуватись карткою в торговій мережі.
Значний позитивний вплив на розвиток карткового бізнесу справив розвиток філій та мережі відділень у Києві та в багатьох регіонах України. Одним із найперспективніших напрямків розвитку карткового бізнесу було і залишається надання ряду послуг клієнтам — юридичним особам.
Серед таких послуг основними є випуск платіжних карток співробітникам організацій-клієнтів Банку в рамках зарплатних проектів, а також випуск корпоративних карток, які значно полегшують облік витрат на відрядження та інші корпоративні потреби.
Еквайрингова мережа банкоматів та POS-терміналів банку також зазнала значного розвитку в 2004 році. Було встановлено 34 банкомати, з яких 22 розміщені в різних регіонах України, відкрито пункти видачі готівки в усіх філіях та відділеннях «Кредит промбанку», кількість яких на кінець 2004 року становила близько 125.
Банк турбується про безпеку використання коштів своїх клієнтів — власників платіжних карток. У зв'язку з значним зростанням кількості клієнтів в 2004 році, а також розширенням еквайрингової мережі, Банком разом з процесинговим центром та іншими банками-партнерами було придбано і встановлено систему моніторингу операцій з використанням платіжних карток у режимі реального часу, що дозволяє виявляти і навіть попереджати спроби шахрайського використання пластикових платіжних засобів.
Звичайно, Банк не буде зупинятись на досягнутому і має намір розширювати набір карткових продуктів та послуг, підвищувати рівень обслуговування клієнтів та розвивати мережу обслуговування клієнтів за допомогою банківських платіжних карток.
Серед найближчих цілей, визначених Банком для подальшого розвитку карткового бізнесу пріоритетними є такі:
одержання ліцензії на здійснення еквайрингової діяльності по обслуговуванню держателів пластикових карток в торгівельній мережі;
запровадження нових карткових продуктів:
a prepaid card (наперед оплачена банківська картка, яку можна придбати та подарувати іншій особі);
a cobrand card (картка, випущена у співпраці з іншою організацією, підприємством, яка дозволяє надавати власникам таких карток додаткові знижки при використанні таких карток);
розширення набору запропонованих карткових продуктів міжнародної платіжної системи Visa International (Виза Интернешнл) завдяки придбанню додаткових ліцензій;
диверсифікація спектру послуг, які надаються клієнтам Банку — держателям платіжних карток;
подальше розширення мережі обслуговування держателів платіжних карток, емітованих Укрпромбанком, за рахунок встановлення банкоматів та забезпечення всіх філій і відділень Банку в усіх регіонах України POS-терміналами для видачі готівкових коштів.
2.3 Організація здійснення та облік готівкових розрахунків в ВАТ „Кредитпромбанк”
Згідно статуту ВАТ „Кредитпромбанк” і відповідно ліцензії НБУ, та наданої довіреності Донецька філія здійснює операції розрахункові, депозитні, позикові, з цінними паперами, за касового обслуговування, валютні, з основними засобами та інші, що є предметом бухгалтерського обліку.
Для зберігання грошових коштів та здійснення всіх видів операцій в готівковій і безготівковій формі в Донецькій обласній філії відкрито близько 10235 поточних рахунків для обслуговування 1867 клієнтів – суб’єктів господарської діяльності різних форм власності. Обліково-операційну роботу виконують шість відповідальних працівників (операціоністів).
Відкриття рахунків є початковою точкою взаємодії банку в клієнта. Одночасно, з відкриттям рахунку складається договір на розрахунково-касове обслуговування, в якому обумовлюються також плата за отримання послуг. Рахунки клієнту відкриваються відповідно до його заяви та на підставі наступних документів:
Копії статуту, засвідчена нотаріально.
Копії Засновницького договору (якщо засновницький договір не передбачений, то приказ про створення), засвідчений нотаріально.
Довідки з податкової інспекції (форма 4-ОПП).
Копії Свідоцтва про реєстрацію платника ПДВ (якщо таким являється).
Копії Свідоцтва про державну реєстрацію, засвідчену нотаріально.
Копії про реєстрацію в органах статистики, засвідчену нотаріально або органом статуправління.
Довідки з Фонду соціального страхування.
Довідки з Пенсійного фонду.
Заява на відкриття рахунку.
Договору на розрахунково-касове обслуговування з додатками.
Дві картки із зразками підписів, засвідчені нотаріально.
Наказ про призначення керівника та головного бухгалтера.
Ксерокопії ідентифікаційних кодів та паспортів керівника і головного бухгалтера, а також оригінали для перевірки.
Оригінал статуту для відмітки.
При відкритті додаткового рахунку - копію ліміта каси із банка, де відкритий основний рахунок.
По кожному клієнту оформляється юридична справа, яка знаходиться в окремому спеціальному сейфі. Одна картка із зразками підписів клієнтів віддається операціоністу, а друга – контролеру.[16]
З появою клієнта, та наданням ним грошово-розрахункових документів, операціоніст починає обслуговування.
В першу чергу, звіряються підписи та печатка на документах з наданими зразками.
Зауважимо, що розрахунки в ВАТ „Кредитпромбанк” мають деякі особливості, він працює на консолідованому балансі і має кореспондентські відносини з Національним банком України.
В Донецькій філії ВАТ „Кредитпромбанк” використовується програмне забезпечення ОДБ „PROFIX BANK”.
Організація розрахунків в філії здійснюється поетапно.
Перш за все проводиться організаційна (технічна і технологічна) підготовка для здійснення платежу, а потім формування та передача інформації щодо платежу і на кінець переказ (платіж) грошей.
На першому етапі здійснюється відкриття рахунків для учасників платіжної системи, створення комп’ютерних систем зв’язку, приймання, оброблення, обліку та передавання інформації.
Робоче місце операціоніста обов’язково оборудоване комп’ютером, який підключений до мережі зв’язку. Надання клієнтам банку виписок з поточних рахунків (разом за рахунковими документами) – це першочергово в операціоніста, який готується обслуговувати клієнтуру.
Друге – операціоніст здійснює контроль за оформленням документів, приймає документи, і здійснює передачу електронних документів зі свого АРМ-а на головний АРМ-2.
АРМ-2 здійснює списання коштів з рахунків клієнтів в передає інформацію на здійснення операцій в РРП (регіональну розрахункову палату).
РРП – дає підтвердження про отримання документів АРМу-2.
Оприбуткування сум, зарахованих на рахунок банку, також направляється із РРП в АРМ-2. В АРМ-2 здійснюється зарахування коштів на рахунки клієнтів. Так, здійснюють розрахунки, а інформація про зараховані суми повертається на АРМ-и відповідальних працівників. АРМ-2 забезпечує складання щоденного балансу і його друк, а також оборотно-сальдових відомостей, виписок тощо.
Контроль за правильністю зарахованих сум і відображення за виписками руху коштів здійснює операціоніст.
Значну роботу виконує операціоніст по перевірці розрахункових документів.
Готівка ВАТ „Кредитпромбанк” від суб’єктів господарської діяльності приймається по „оголошенню на внесення готівки”. Цей документ має три окремих документа: оголошення на взнос готівкою, квитанцію і ордер.
Клієнт заповнює цей документ однією ручкою і одноразово такі реквізити: дату заповнення, від якого підприємства, через кого вносяться гроші (прізвище, ім’я, по батькові повністю), код ЕДРПОУ, банк одержувач, номер поточного рахунку, сума цифрами та прописом, призначення платежу, підпис вносія.
Згідно з доповненнями НБУ при заповненні оголошення на внесок готівкою враховується розмір виручки. До 10 тисяч Євро – одна форма 04020001, більше 10 тисяч – в оголошення вводиться додатковий реквізит (відомості про паспорт або документ, що його замінює, а також адреса та дата народження особи, що вносить гроші).
Відповідальний працівник перевіряє наявність реквізитів, підписує, проводить в комп’ютері зарахування, після чого оголошення з квитанцією і ордером передається до каси. Потім касир виконує свої контрольні функції, перевіряючи наявність і тотожність підписів операційних працівників, звіряючи їх із зразками. Поаркушно перераховуючи гроші, касир звіряє суму, вказану у прибутковому документі з сумою, фактично виявлену при перерахуванні. У разі відповідності цих сум, касир підписує всі три документа, та квитанції, ставе відбиток печатки і повертає клієнту.
Перший примірник оголошення на взнос готівкою касир залишає у себе як документ, що засвідчує акт приймання грошей, ордер повертається відповідальному працівнику, який після операційного часу (у ДОФ ВАТ „Кредитпромбанк” встановлено з 8-30 до 16-00, перерва з 13-00 до 14-00) набирає на комп’ютері касовий журнал за підсумком по приходу всіх документів, виконаних операціоністом.
Касир відповідно документів з свого комп’ютера проводить зарахування грошей на поточний рахунок.
Після здійснення операцій відповідно до ордерів, за особовими рахунками контрагентів робиться запис.
Дт 1001 Готівкові кошти.
Кт 2600 Поточний рахунок суб’єктів господарської діяльності.
Тоді, ордер передається власнику рахунку разом із виписками поточного рахунку.
Основним документом для одержання готівки з каси банку є грошовий чек. В оформленні видаткових касових операцій, крім відповідального виконавця і касира, бере участь контролер видаткових операцій.
Для отримання грошової чекової книжки клієнт подає заяву та платіжне доручення на сплату комісійних за оформлення та видачу грошової книжки. Операція, що стосується комісійних, супроводжується проводом:
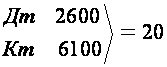 грн.
Чекові книжки обліковуються на позабалансовому рахунку 9821.
При видачі книжки:
Дт 9821 Бланки суворої звітності
Кт 9910 Контррахунки для рахунків розділів 96-98
Для одержання грошей заповнюється чек, вносяться в нього такі реквізити: місце видачі, дата, кому видати, скільки грошей цифрами і прописом; а на зворотній стороні проставляються суми цифрами, на які потреби одержують гроші; дані паспорта, підписи директора та головного бухгалтера, а також отримувача коштів по чеку проставляються з обох сторін.
Відповідальний працівник, приймаючи чеки та інші документи на одержання готівки, перевіряє наявність необхідної суми на поточному рахунку і проводить його на комп’ютері і перевіряє достовірність чеку, зіставляє підписи, печатку і номер із зразками, поданими до банку. При чеку подається паспорт, який засвідчує особу одержувача. Відриваючи від чеку контрольну марку, операціоніст передає чек контролеру з видаткових касових операцій, у функції якого входить повторний контроль достовірності чека і правильності його заповнювання, а також реєструє чек у видатковому касовому журналі разом по всім відповідальним робітникам.
Далі касир за номером чека викликає одержувача. Приймаючи від нього контрольну марку, переконується у наявності у чеку даних паспорта і його розпису в одержанні грошей. Звіривши номер контрольної марки з номером на відповідальному видатковому документі, наклеює марку на чек, талон до ордеру і видає вказану суму.
Наприкінці операційного дня касир звіряється з контролером, при цьому ставлять підписи:
для бухгалтерії в касовому журналі;
для каси на довідці касира.
В банку робиться така проводка:
Дт 2600 Поточний рахунок
Кт 1001 Каса.
2.4 Інкасація грошової виручки інкасаторами-збирачами ВАТ „Кредитпромбанку”
Інкасацію здійснюють на підприємствах, організаціях, установах інкасатори-збирачі банків на основі «Доручень на інкасацію грошей», посвідчення особи і спеціального посвідчення на автомашину. Механізм інкасації полягає в обміні сумок з грошовою виручкою на порожні і виписувані підприємствами (організаціями), що здають гроші, до кожної сумки супровідної відомості у трьох примірниках. При цьому інкасатор-збирач не перераховує готівку грошей, а лише перевіряє кількість сумок і загальну суму виторгу за записами в накладній та копії супровідної відомості на кожну сумку, яку він приймає і розписується в тій, що залишається на підприємстві.
Доставлені в банк сумки з готівкою інкасатор здає бухгалтеру-контролеру, який перевіряє відповідність записів у супровідних відомостях, реєструє належні до приймання від інкасаторів сумки (мішки) в «Журналі обліку прийнятих сумок і мішків з готівкою і порожніх сумок» у двох примірниках і в міру реєстрації передає накладні (супровідні відомості) касирові.
Про загальну кількість прийнятих за всіма маршрутами сумок (мішків) з готівкою і порожніх сумок складається «Довідка про прийшлі вечірньою касою сумки (мішки) з готівкою і порожні сумки», яка разом з першими примірниками журналів обліку прийнятих сумок і мішків з готівкою та порожніх сумок зберігається в окремій папці.
Наступного дня зранку касир і бухгалтер-контролер вечірньої каси здають сумки (мішки) з проінкасованою грошовою виручкою і супровідними документами завідувачу операційної каси для звірки документів і попереднього зарахування виручки на розрахунковий рахунок підприємства, а останній — касирам для перерахування та в бухгалтерію банку для зарахування вже уточненої суми грошей на рахунок підприємства (організації). Супровідні відомості додаються до касових документів дня.
У бухгалтерії ВАТ „Кредиторомбанку” операції з інкасації готівки відображають на відповідних балансових рахунках.
1. На надходження готівки грошей до її перерахування:
Д-т рахунку
№ 1005 «Банкноти та монети, інкасовані до перерахування»;
К-т рахунку
№ 26 «Кошти клієнтів банку».
2. Зарахування готівки, якщо не виявлено відхилень фактичної наявності від документальної:
Д-т рахунку
№ 1001 «Банкноти та монети в касі банку»;
К-т рахунку
№ 1005 «Банкноти та монети, інкасовані до перерахування».
3. У випадку недостачі, виявленої при перерахуванні (фактична наявність 2200 грн.; за супровідними відомостями і оприбутковано попередньо в касу 2300 грн.; недостача 100 грн.):
а) попереднє зарахування за документами без перерахування:
Д-т рахунку
№ 1005 «Банкноти та монети, інкасовані до перерахування» 2300 грн.
К-т рахунку
№ 26 «Кошти клієнтів банку» 2300 грн.
б) на виявлену недостачу зменшується попередньо відображена сума інкасованої грошової готівки та її зарахування на розрахунковий рахунок підприємства:
Д-т рахунку
№ 26 «Кошти до запитання клієнтів банку»
(розрахункові рахунки підприємств) 100 гри.
К-т рахунку
№ 1005 «Банкноти та монети, інкасовані до перерахування» 100 грн.
в) після перерахування готівки її фактична сума 2200 грн. зараховується в касу банку:
Д-т рахунку
№ 1001 «Банкноти та монети в касі банку» 2200 грн.
К-т рахунку
№ 1005 «Банкноти та монети, інкасовані до перерахування» 2200 грн.
4. У випадках, якщо виявлено надлишок готівки (сума за супровідними відомостями — 5000 грн., фактична — 5300 грн., надлишок — 300 грн.):
а) попереднє, до перерахунку, зарахування готівки на розрахунковий рахунок підприємства:
Д-т рахунку
№ 1005 «Банкноти та монети, інкасовані до перерахування»5000грн.
К-т рахунку
№ 26 «Кошти до запитання клієнтів банку»
(розрахункові рахунки підприємств) 5000 грн.
б) після перерахування додатково зараховується сума виявленого надлишку готівки:
Д-т рахунку
№ 1005 «Банкноти та монети, інкасовані до перерахування» 300 грн.
К-т рахунку
№ 26 «Кошти до запитання клієнтів банку»
(розрахунковірахунки клієнтів) 300 грн.
в) на фактичну суму готівка прибуткується в касу:
Д-т рахунку
№ 1001 «Банкноти та монети в касі банку» 5300 грн.
К-т рахунку
№ 1005 «Банкноти та монети, інкасовані до перерахування» 5300 грн.
2.5 Зберігання і облік цінностей та документів у грошових сховищах ВАТ „Кредиторомбанку”
Готівка обігової (операційної) каси та інші цінності повинні зберігатися в грошових сховищах—спеціально обладнаних охоронною сигналізацією коморах, а в них — у вогнетривких сейфах під відповідальність керівника, головного бухгалтера і завідувача каси банку.
Ключі від грошових сховищ повинні знаходитися: перший ключ — у завідувача каси; другий — у керівника банку; третій —у головного бухгалтера.
При розміщенні у декількох сховищах, на стелажах (полицях) цінностей одного і того ж виду або грошових білетів чи монети одного і того ж номіналу по кожному такому сховищу, стелажу (полиці) складається «Опис цінностей» за встановленою формою із зазначенням у ньому дати і суми фактичного вкладення.
Усі бланки суворої звітності (чекові та вкладні книжки, трудові та вкладені у них квитанційні книжки, акції, облігації, сертифікати, векселі тощо) обліковуються на відповідних позабалансових рахунках як у книжках, так і в окремих аркушах.
Бланки суворої звітності, що знаходяться в грошовому сховищі, обліковуються за їх видами в «Книзі обліку залишків бланків суворої звітності».
Видача цінностей із грошових сховищ здійснюється під розписку в «Книзі обліку видачі з комори та інших грошових сховищ грошових білетів та інших цінностей для обробки, контрольного перерахування, ревізії та повернення у сховище», записи в якій проводяться за видами цінностей, а грошових білетів з резервних фондів, крім того,— за номіналом.
Прийняті грошові білети, монети й інші цінності в грошових сховищах обліковуються в «Книзі обліку готівки обігової (операційної) каси й інших цінностей» та «Книзі обліку грошей у резервних фондах». Ці книги заповнює завідувач каси. Стелажі (полиці), візки, сейфи і металеві шафи, незалежно від наявності в них цінностей, повинні бути замкнені на ключ.
2.6 Контролінг цінностей ВАТ „Кредиторомбанку”
Контролінг грошових білетів, монети та інших цінностей, які знаходяться в грошових сховищах і касах відділень ВАТ „Кредиторомбанк”, а також перевірка стану їх зберігання виконується: не менше одного разу на півріччя; станом на 1 січня; при зміні керівника, головного бухгалтера або завідувача каси; при зміні службових осіб, відповідальних за збереження цінностей; валютних цінностей — щомісяця; в усіх інших випадках — за розпорядженням загальних зборів акціонерів, Національного банку України тощо.
Ревізія проводиться раптово, з перевіркою всіх цінностей, за станом на одну й ту ж дату і в такій послідовності, яка б виключала можливість приховування розкрадання чи недостачі грошей і цінностей. Вона не повинна порушувати звичайного ходу операцій установ банку.
Грошові білети, монети та інші цінності перераховуються повністю; контрольне перераховування здійснюється особисто керівником ревізії.
Після перерахування грошових білетів, монети та інших цінностей, які знаходяться в грошових сховищах, ревізуючі звіряють виявлені цінності з даними книг обліку готівки обігової (операційної) каси й інших цінностей, обліку грошей у фондах та наявності іноземної валюти та платіжних документів у іноземній валюті, щоденного балансу, аналітичного обліку і, крім того, перевіряють, чи всі вилучені для ревізії цінності повернені до грошового сховища.
Суми розписок та інших документів, не проведених через бухгалтерський облік, у виправдання залишку каси не приймаються і вважаються недостачею у касира. Виявлені надлишки каси повинні бути оприбутковані й поверненню не підлягають.
Про проведену ревізію цінностей складається акт за підписами всіх працівників, які брали участь у ревізії, і службових осіб, відповідальних за збереження цінностей.
У бухгалтерському обліку операції, пов'язані з ревізією, відображаються проводками.
1. На прибуткування надлишків:
Д-т рахунку
№ 1001 «Банкноти та монети в касі банку»;
К-т рахунку № 680 «Непередбачені доходи».
2. Недостачі списуються у видаток по касі на особовий рахунок працівника (касира), в якого виявлена недостача, до її погашення:
Д-т рахунку
№ 355 «Дебіторська заборгованість за розрахунками з працівниками банку» (рахунок 4-го порядку № 3552 «Нестачі та інші нарахування на працівників банку»);
К-т рахунку
№ 1001 «Банкноти та монети в касі банку».
Розділ 3. Перспективи удосконалення касових операцій у банківських установах
3.1 Удосконалення автоматизації в організації обліку розрахунків
В Донецькій філії ВАТ „Кредитпромбанку” автоматизація з процесу розрахунків і їх обліку має переваги з застосуванням програмного забезпечення ОДБ „PROFIX BANK”, забезпечується подвійний контроль розрахунків і автоматичне зарахування коштів на рахунку контрагентів. Кореспондентський рахунок філії у регіональному управлінні не відкривається, розрахунки централізовані і здійснюються через кореспондентський рахунок ВАТ „Кредитпромбанку” безпосередньо в НБУ свідчать про застосування елементів проекту платіжної системи нового покоління.
Проте м. Донецьку, філією ВАТ „Кредитпромбанк” недостатньо використовуються найпростіші програмно-технічні моделі обслуговування клієнтів. Система „клієнт-банк” застосовується тільки з 85-мя суб’єктами господарської діяльності, телефонні розрахунки з використанням системи „Теле–24” і апробіровані в ВАТ „Кредитпромбанк” не застосовується зовсім.
Система „клієнт - банк“ забезпечує:
передачу повідомлень між клієнтом та банком у зашифрованому вигляді за допомогою сертифікованих засобів захисту;
автоматичне ведення протоколу (та захист цього протоколу від модифікації), передавання розрахункових документів між банком і клієнтом як у банк, так і автоматизоване робоче місце (АРМ) клієнта;
автоматичне архівування протоколів наприкінці дня.
Юридичною підставою для входження клієнта в систему електронних платежів „Клієнт – банк” і проведення банком його електронних документів є окремий договір між ним і банком.
У договорі обов’язкового мають буди обумовлені права, обв’язки та відповідальність сторін у разі виникнення спірних питань і порядок їх вирішення.
Програмне забезпечення системи „клієнт – банк” має відповідати вимогам, які пред’являються до технології банківських розрахунків і мати сертифікат (дозвіл) Національного банку України.
АРМ клієнта забезпечує автоматичне ведення поточного стану власного рахунку в банку, враховуючи проведені початкові та зворотні платежі. Електронні документи, що подаються клієнтом у банк, мають відповідати формату платіжних документів системи електронних платежів Національного банку України, із зазначенням електронних цифрових підписів відповідальних осіб платника, яким згідно з установчими документами надане право підпису. Банківська частина системи „клієнт – банк” забезпечує перевірку наведених електронних підписів на кожному електронному розрахунковому документі клієнта та за платіжним файлом у цілому.
Після отримання від банку виписки з рахунку, клієнт складає Реєстр розрахункових документів, які відправлені в банк каналами зв’язку і прийняті банком до оплати.
Такий самий реєстр за кожним клієнтом складається в банку після друку балансу операційного дня. Реєстр електронних платежів з повним переліком реквізитів розрахункових документів підшивається банком в документи дня як первинні документи, що надійшли від клієнта в банк для оплати. Реєстр має обов’язково вміщувати відомості про дату і час подання розрахункових документів власником рахунку до виконання.
На наш погляд, право на реалізацію має ще один вид віддаленого банківського обслуговування, це дистанційне управління рахунком по телефону „Телебанк – 24” і може бути використаний для безготівкових розрахунків клієнта за комунальні послуги.
Технологією дистанційного управління рахунком по багатоканальному телефону передбачається, що клієнт у режимі тонового набору, натискаючи клавіші на своєму телефоні, дає розпорядження банківському комп’ютеру.
Уперше скористався системою „Телебанк–24” та оцінити її перевагу клієнти змогли у жовтні 2003 року, коли почала функціонувати автоматична довідкова система. Вона дає змогу отримати оперативну інформацію щодо всіх видів діяльності ВАТ „Кредитпромбанку”, офіційних та комерційних курсів іноземних валют на поточну дату. На час її провадження проектна група вже підготувала до роботи платіжну систему яка почала функціонувати у пілотному режимі з листопада 2003року.
Із 1 лютого 2004 року система „Телебанк – 24” доступна для всіх бажаючих. Докладніше про те ,як вона працює. Уклавши угоду на обслуговування, клієнт отримує номер у системі та ПІН- код. Зателефонувавши до „Телебанку”, він переключає телефон у режим тонового набору, вводить свій номер та кілька цифр із ПІН-коду. Від шахрайства з боку будь-яких третіх осіб клієнта убезпечує багаторівневий захист.
Якщо авторизація пройшла успішно, клієнту відразу повідомляють поточний залишок на рахунку в системі (інформація з бази даних озвучується платою голосової обробки). Ввівши код необхідної операції, він може дізнатися про залишки на своїх рахунках (карткових, депозитних), провести платіж за попередньо обумовленим договором на обслуговування реквізитами, отримати інформацію про виконання операції, замовити виписку тощо.
Для прикладу в таблиці 3.1. наведено спосіб оплати за комунальні послуги.
Автоматизація широко впровадження в організацію бухгалтерського процесу по розрахункам в банку на різних рівнях.
Одночасно із створенням СЕП комерційні банки активно розробляли і впроваджували системи автоматизації внутрішньобанківської діяльності (так звані програмні комплекси „Операційний день банку” – ОДБ). Це – програмне забезпечення, що обслуговує поточну внутрішньобанківську діяльність (бухгалтерський облік, обслуговування рахунків обігу платіжних документів усередині банку та обмін електронними платіжними документами з СЕП.
Таблиця 3.1
Приклад розрахунку клієнта за комунальні послуги за допомогою системи платежів по телефону „Телебанк – 24”
| Дії клієнта | Повідомлення системи „Телебанк – 24” |
| Набирає телефонний номер 247-20-20 | „Для отримання довідки натисніть – 0, для здійснення платежу – 1” |
| Вводить 1 | „Введіть ваш номер у системі „Телебанк” |
| Вводить свій особистий номер у системі, наприклад, 34753 | „Введіть цифру вашого ПІН-коду” |
| Вводить ті цифри зі свого ПІН-коду, які запитує система | „Залишок коштів на Вашому поточному рахунку на 20 лютого 2005 року становить 350 гривень 45 копійок” |
| Вводить 41 – код для здійснення комунального платежу | „Ви замовили сплату за комунальні послуги, введіть місяць та рік, за які проводиться сплата” |
| Вводить 01 2005, тобто сплачує за січень 2005 р. | „Введіть суму платежу в копійках, а після останньої цифри натисніть „решітку” |
| Якщо, наприклад, необхідно сплатити 120 грн. 30 коп., вводить 12030# | „Ви замовили сплату за комунальні послуги за січень 2005 року в розмірі 120 гривень 30 копійок. Для підтвердження натисніть – 1, для відміни – 3” |
| Якщо все зроблено правильно, натискає 1 |
„Ви провели платіж за ... Платіжне доручення № 12” |
Оскільки СЕП дозволила практично уникнути затримки платежів на міжбанківському рівні, для комерційних банків та їх клієнтів стало доцільним використання систем „клієнт–банк” для розрахунків між клієнтом банку та банком в електронній формі.
ВАТ „Кредитпромбанк” має розгалужену систему філій для виконання розрахунків в електронній формі між своїми філіями, тобто створена власна платіжна система, так звана внутрішньобанківська платіжні системи (ВПС). Це – програмно-технічний комплекс з власними засобами захисту інформації, який експлуатується банком і здійснює розрахунки між установами цього банку.
Одним із важливих моментів вдосконалення роботи ВАТ „Кредитпромбанку” по всіх напрямках роботи є розвиток новітніх банківських технологій. Планується в найкоротший термі побудувати технологічно єдину інформаційну банківську систему, що дасть нам змогу перейти до перспективних сфер банківського бізнесу, таких як операції з міжнародними пластиковими картками, тощо.
3.2 Міжнародні сучасні тенденції розвитку касових операцій
Касові операції є одними з найбільш важливих в банківській діяльності. Втім, через різні причини на Україні не завжди приділяється достатня увага їх вдосконаленню, вивченню передового закордонного досвіду.
Найкращий результат в розумінні того, якими шляхами українським банкам здійснювати вдосконалення організації касових операцій, можна отримати, якщо розглянути світові тенденції в сфері обігу готівкових коштів та супутних операцій. Аналізу цих тенденцій були присвячені міжнародні заходи минулого 2004 року. Найбільшими з них були 9-а конференція з проблем готівкового грошового обігу (травень 2004, Рим) і Міжнародний семінар з комерційних касових операцій (жовтень 2004, Сан-Франциско). Розглянемо основні проблеми, що обговорювалися на них, і запропоновані шляхи їх рішення, а також можливість застосування передових технологій на теренах України.
Однією з основних тез, що висловлювалася на цих і інших форумах, була та, що готівка була і залишається одним з основних платіжних засобів. Відкриваючи 3 травня конференцію в Римі, її голова Річард Хейкок (Richard Haycock) сказав: «Якщо ми розглядаємо природні або техногенні катастрофи, викликані глобальними змінами в світі, то готівка є єдиним повністю надійним, незмінним і універсальним засобом грошових розрахунків. Ми повинні забезпечити, щоб вона продовжувала залишатися ним і надалі». Нажаль, жахливі катаклізми кінця грудня в Південно-Східній Азії і на початку січня в США і Західній Європі повністю підтвердили справедливість цих слів.
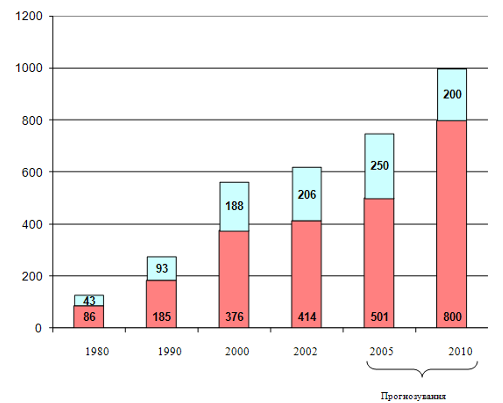
Продовжуються процеси глобалізації наявного грошового обігу - 1 травня в Євросоюз вступили 10 нових держав, на що звернув увагу в своїй доповіді директор Європейського центрального банку по банкнотах Антті Хейнонен (Antti Heinonen). Зростає обсяг наявної грошової маси. За даними і за прогнозами фахівців Федеральної резервної системи США, кількість наявних доларів США в обігу постійно зростає (рис.3.1).