Расчетно-кассовые операции в кредитных организациях
Порядок создания и ликвидации филиалов регламентирован Уставом Банка. Организационные мероприятия по открытию (закрытию) отделений осуществляет территориальный банк.
Филиал осуществляет от имени Банка банковские операции и сделки, предусмотренные настоящим Положением.
Объем полномочий руководителя филиала определяется доверенностью, выданной ему Банком, в соответствии с разделами 2 и 3 настоящего Положения.
Филиал представляет интересы Банка и обеспечивает их защиту.
Банк наделяет филиал имуществом. Филиал в установленном порядке приобретает имущество, которым владеет, пользуется и распоряжается в соответствии с указаниями Банка. Филиал самостоятельно принимает меры к государственной регистрации недвижимого имущества, движимого имущества в случаях, определенных федеральным законодательством, а также сделок с таким имуществом. Филиал имеет отдельный баланс, который входит в баланс Банка.
В своей деятельности филиал руководствуется законодательством Российской Федерации, иными нормативно-правовыми актами, в том числе нормативными актами Банка России, Уставом Банка, его нормативными и распорядительными документами, настоящим Положением.
Для осуществления банковских операций и сделок в соответствии с настоящим Положением филиал вправе иметь корреспондентский субсчет в подразделении расчетной сети Банка России по месту своего нахождения, а также счета межфилиальных расчетов в Банке и его филиалах.
Деятельность филиала осуществляется на основе утвержденных Банком планов (бизнес-плана, финансового плана и других), разрабатываемых филиалом с учетом особенностей его деятельности в порядке, определенном Банком.
Филиал должен соблюдать нормативы, установленные для филиала Банком.
Филиал уплачивает налоги, сборы и иные обязательные платежи в соответствующий бюджет и государственные внебюджетные фонды в установленном законодательством Российской Федерации порядке.
Отношения филиала с клиентами строятся на основе договоров, заключаемых в порядке и на условиях, установленных Банком, с обязательным использованием типовых форм договоров, утвержденных Банком, в соответствии с законодательством Российской Федерации.
Процентные ставки по кредитам, вкладам (депозитам) и плата за услуги, оказываемые клиентам филиала, определяются Банком или в порядке, им установленном, с соблюдением требований действующего законодательства. Филиал обязан принимать все предусмотренные законодательством Российской Федерации меры для улучшения финансового состояния Банка, предотвращения материальных потерь и взыскания дебиторской задолженности, в том числе в судебном порядке.
Филиалу разрешается реклама и публичная оферта в порядке, установленном законодательством Российской Федерации и нормативными документами Банка. Филиал вправе в порядке, предусмотренном законодательством, нормативными актами Банка России, Уставом Банка, его нормативными документами, открывать валютно-обменные пункты и другие внутренние структурные подразделения, расположенные вне места нахождения его офиса.
Филиал осуществляет обслуживание экспортно-импортных операций клиентов с применением различных финансовых инструментов, принятых в международной банковской практике, и валютный контроль за операциями клиентов – физических и юридических лиц.
Филиал гарантирует тайну об операциях, о счетах и вкладах клиентов и корреспондентов Банка, а также об иных сведениях, устанавливаемых Банком и составляющих его коммерческую тайну.
Справки по операциям и счетам клиентов могут выдаваться только в случаях и в порядке, предусмотренных действующим законодательством Российской Федерации.
Работники филиала несут ответственность за разглашение сведений, составляющих банковскую и коммерческую тайну, включая возмещение нанесенного ущерба, в порядке, установленном федеральным законодательством.
Филиал независим от органов государственной власти и местного самоуправления при принятии им решений.
Ответственность по обязательствам перед клиентами, вытекающим из деятельности филиала, несет Банк.
При этом списание денежных средств по обязательствам, вытекающим из сделок, заключенных филиалом, осуществляется с корреспондентского субсчета филиала. В случае их недостаточности списание производится с корреспондентского счета Банка.
Руководство текущей деятельностью филиала осуществляет Совет и управляющий отделением (далее по тексту «руководитель филиала»).
Руководитель филиала действует на основании доверенности (в том числе Генеральной доверенности, доверенности в порядке передоверия), выданной ему Банком (Президентом, Председателем Правления Банка или иным уполномоченным лицом).
Руководитель филиала не вправе выдавать доверенность в порядке передоверия на совершение тех действий, которые он не уполномочен совершать.
Доверенность в порядке передоверия исследования должна содержать тех полномочий, которые противоречили бы установленным в Банке условиям, запретам и ограничениям.
Руководство текущей деятельностью филиала может осуществляться в ином порядке, установленном Правлением Банка.
Руководитель филиала – территориального банка, а также иные лица по установленной Банком номенклатуре назначаются Президентом Банка или иным уполномоченным лицом.
Руководитель филиала – отделения, а также иные лица по установленной территориальным банком номенклатуре назначаются председателем территориального банка.
Руководитель филиала заключает договоры на осуществление филиалом банковских операций и сделок, определенных настоящим Положением и выданной ему доверенностью, осуществляет управление персоналом филиала (в том числе заключает трудовые договоры (контракты), увольняет, поощряет, привлекает к дисциплинарной и материальной ответственности работников филиала по установленной номенклатуре), выполняет другие должностные обязанности, разработанные Банком и утвержденные постановлением Министерства труда Российской Федерации №67 от 06.12.95 г. «Об утверждении квалификационных характеристик по должностям работников сберегательного банка Российской Федерации и его филиалов», а также нормативными и распорядительными документами Банка.
Руководитель филиала несет персональную ответственность за работу филиала и подразделений системы Банка, расположенных на обслуживаемой филиалом территории, и за решение возложенных на них задач.
Руководитель филиала возглавляет Совет филиала и несет персональную ответственность за организацию его работы и принятие решений, соответствующих нормативным и распорядительным документам Банка.
Персональный состав Совета утверждается приказом председателя территориального банка Сбербанка России по представлению руководителя филиала (отделения).
Совет филиала действует на основании Устава Банка, настоящего Положения, других нормативных и распорядительных документов Банка, Положения о Совете, утвержденного Правлением Банка.
На заседаниях Совета рассматриваются вопросы, определяющие основные направления совершенствования деятельности филиала, разрабатываются мероприятия по всестороннему удовлетворению потребностей клиентов в банковских услугах и получению на этой основе максимальной прибыли, утверждаются планы работы филиала, принимаются решения об изменении организационно-штатной структуры филиала, заслушиваются отчеты их руководителей, рассматриваются материалы ревизий, принимаются решения по списанию безнадежной ко взысканию ссудной задолженности в порядке и на условиях, установленных Банком, а также решаются иные производственные и социальные проблемы, направленные на выполнение филиалом решений Правления Банка, требований и указаний Банка и отнесенные к его компетенции Положением о нем.
Филиал осуществляет банковские операции и сделки на основании Устава Банка, Генеральной лицензии, выданной Банком России, настоящего Положения, в соответствии с правилами, установленными Банком, с учетом запретов и ограничений, а также доверенностью (в том числе Генеральной доверенностью, доверенностью в порядке передоверия), выданной его руководителю Банком (Президентом, Председателем Правления Банка или иным уполномоченным лицом):
привлечение денежных средств физических и юридических лиц во вклады (до востребования и на определенный срок);
размещение привлеченных денежных средств от имени Банка;
открытие и ведение банковских счетов физических и юридических лиц;
осуществление расчетов по поручению физических и юридических лиц, в том числе банков-корреспондентов, по их банковским счетам;
привлечение во вклады и размещение драгоценных металлов, осуществление иных операций с драгоценными металлами в соответствии с законодательством Российской Федерации и правилами Банка;
инкассацию денежных средств, векселей, платежных и расчетных документов и кассовое обслуживание физических и юридических лиц;
куплю-продажу иностранной валюты в наличной и безналичной формах;
приобретение права требования от третьих лиц исполнения обязательств в денежной форме;
доверительное управление денежными средствами и иным имуществом по договору с физическими и юридическими лицами;
предоставление в аренду физическим и юридическим лицам специальных помещений или находящихся в них сейфов для хранения документов и ценностей;
осуществление лизинговых операций;
оказание консультационных и информационных услуг;
распространение и обслуживание пластиковых карточек международных и российских платежных систем, членом которых является Банк или с которыми Банком подписаны соглашения о сотрудничестве.
Так же филиал осуществляет покупку, продажу, учет, хранение и иные операции с ценными бумагами, выполняющими функции платежного документа, с ценными бумагами, подтверждающими привлечение денежных средств во вклады и на банковские счета, с иными ценными бумагами, осуществление операций по которым не требует получения специальной лицензии в соответствии с законодательством Российской Федерации.
Филиал вправе осуществлять иные сделки в соответствии с законодательством Российской Федерации, настоящим Положением и в объеме, определенном в доверенности (в том числе Генеральной доверенности, доверенности в порядке передоверия), выданной его руководителю Банком (Президентом, Председателем Правления Банка или иным уполномоченным лицом).
Банковские операции и сделки осуществляются филиалом в рублях и иностранной валюте. Филиал обязан при осуществлении банковских операций и сделок соблюдать правила, установленные Банком, с учетом запретов и ограничений.
Таким образом, Белгородское ОСБ №8592 – это филиал Сбербанка России, который не является юридическим лицом. Он создан на основании решения общего собрания акционеров и приказа Сбербанка России и действует на территории г. Белгорода Белгородской области. Филиал осуществляет банковские операции и сделки на основании Устава Банка, Генеральной лицензии, выданной Банком России.
В 2006 году банк увеличил не только объемы активов и прибыли, но и улучшил показатели рентабельности практически по всем составляющим по сравнению с 2005 годом.
2.2 Анализ структуры привлеченных средств в Белгородском ОСБ №8592
Прежде чем рассматривать структуру привлеченных средств сначало рассмотрим основные показатели эффективности деятельности Белгородского ОСБ №8592 (табл. 1).
Таблица 1. Динамика основных показателей эффективности деятельности Белгородского ОСБ №8592 за 2004–2006 гг.
| Показатели | ед. изм. | 2004 г. | 2005 г. | 2006 г. | Отклонение +,- | |
| 2005 г. к 2004 г. | 2006 г. к 2005 г. | |||||
| Собственные средства | руб. | 11470395835,37 | 19439704264,43 | 33107489557,23 | +7969308429,06 | +13667785292,8 |
| Добавочный капитал | руб. | 74898147,78 | 74898147,78 | 74898147,78 | 0 | 0 |
| Доходы | руб. | 2231061006,91 | 4256445194,24 | 6292940492,68 | +2025384187,33 | +2036495298,44 |
| Расходы | руб. | 1884593702,07 | 3456679116,08 | 5139875621,14 | +1572085414,01 | +1683196505,02 |
| Фонды | руб. | 365975068,87 | 543777089,79 | 941328611,71 | +177802020,92 | +397551521,92 |
| Привлеченные средства клиентов | руб. | 6607181683,83 | 10129339954,52 |
15155325052,79 |
+3522158270,67 | +5025985098,18 |
| Кредиты | руб. | 8500578050,99 | 14307146756,28 | 257223652837,00 | +5806568705,38 | +242916506080,72 |
| Среднесписочная численность работников |
чел. |
207 | 209 | 209 | 2 | - |
| Фонд заработной платы | руб. | 28082230,9 | 30872854,7 | 33663478,5 | 2790623,8 | 2790623,8 |
Динамика основных показателей, характеризующих финансовое состояние Белгородского ОСБ №8592, позволяет сделать вывод о том, что собственные средства филиала увеличивались с каждым годом и добавочный капитал остался в том же состоянии. Сумма доходов, полученных Белгородским ОСБ №8592 в 2006 году, составила 6292940492,68 руб., что на 2036495298,44 руб. больше, чем в 2005 году.
В условиях неустойчивости правовой и экономической среды банк не только сохранил, но и преумножил средства клиентов. Примером этого является рост привлеченных средств клиентов в 2006 году они увеличились на 5025985098,18 руб. по сравнению с 2005 годом.
Рост показателей произошел благодаря сбалансированной политике банка по всем направлениям деятельности. Банк стремится максимизировать прибыль при поддержании достаточного уровня капитала банка и ликвидности баланса.
За прошедший год значительно возрос объём выданных кредитов по сравнению с 2004 годом. Так, в 2004 году было выдано кредитов на сумму 8500578050,99 руб., в 2005 году – 14307146756,28 руб., а в 2006 году – 257223652837,00 руб. это на 242916506080,72 руб. больше чем в 2005 году.
Кредиты предоставлялись на различные цели: создание и развитие материально – технической базы заемщиков, приобретение оборудования, сырья и материалов, а также на осуществление различных коммерческих сделок, в 2006 году банком прокредитовано пять инвестиционных проектов.
В 2006 году банк увеличил не только объемы активов и прибыли, но и улучшил показатели рентабельности практически по всем составляющим по сравнению с 2005 годом.
Среднесписочная численность работников банка увеличилась с 207 работников в 2004 году до 209 человек в 2006 году.
Фонд заработной платы также увеличился в 2004 году он составил 28082230,9 руб., в 2005 году – 30872854,7 руб., а в 2006 году – до 33663478,5 руб. это на 2790623,8 руб. больше чем в 2005 году.
Для анализа структуры привлеченных средств мы используем сравнительный качественный анализ и количественный анализ.
Используя методы сравнительного анализа пассивных операций, мы выявляем изменения в объемах этих операций, определяем воздействие их на ликвидность банка.
Для анализа ресурсной базы рассчитываем сумму привлеченных средств по состоянию на начало каждого из кварталов, и кроме того, на конец года.
Полученные данные позволяют оценить динамику привлеченных средств коммерческого банка и сделать необходимые выводы: или коммерческий банк проводит агрессивную политику и старается резко увеличить объем своих операций, или придерживается политики умеренного роста.
Анализ структуры привлеченных средств позволяет оценить значимость для банка каждого источника и их динамику, таким образом определить подверженность банка различным видам банковских рисков. Если в составе привлеченных средств преобладают межбанковские кредиты то в условиях инфляции банк становится опасно зависимым от ситуации на рынке.
Средства на текущих средствах – не только самый денежный, но и самый непредсказуемый инструмент, поэтому высокая роль их ослабляет ликвидность банка и этим самым не позволяет банку проводить высоко-прибыльные операции.
Одним из условий развития Белгородского ОСБ №8592 является его постоянное увеличение ресурсной базы (табл. 2).
Таблица 2. Структура мобилизованных ресурсов Белгородского ОСБ №8592 за 2004–2006 гг.
| Показатели | Года | Отклонение (+,–) | |||
| 2004 | 2005 | 2006 | 2005/2004 | 2006/2005 | |
| Фонды банка, руб. | 365975068,87 | 543777089,79 | 941328611,71 | +177802020,92 | +397551521,92 |
| Депозиты юр. и физ. лиц, млн. руб. | 617456990,9 | 626250963,6 | 640310313,8 | +8793972,7 | +14059350,2 |
| Ресурсы привл. в др. банках, руб. | 6607181683,83 | 10129339954,52 | 15155325052,79 | +3522158270,67 | +5025985098,18 |
| Прочие пассивы, руб. | 1759118,60 | 2277027,56 | 2074007,78 | +517908,96 | -203019,78 |
| Итого | 7592372862,2 | 11301645035,47 | 16739037986,08 | +3709272173,27 | +5437392950,61 |
Так, общий объем мобилизованных ресурсов на протяжении 2005 года увеличился на 3 млрд. 709 млн. 272 тыс. руб., а на 1 января 2006 года – на 5 млрд. 437 млн. 392 тыс. руб.
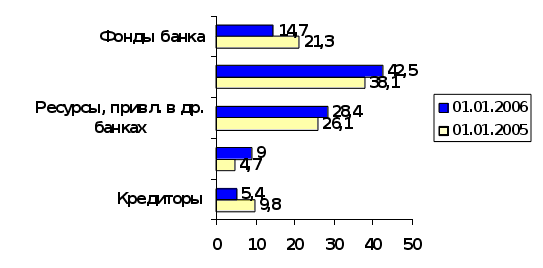
Рис. 1 Структура мобилизованных ресурсов банка
На протяжении 2005 года филиал продолжал увеличивать собственную ресурсную базу путем привлечения новых клиентов и расширения ассортимента современных депозитных ресурсов.
Как уже известно, наиболее выгодными привлеченными средствами для банков являются остатки на счетах клиентов. Расширение деятельности наиболее крупных клиентов, а также увеличение их количества увеличили также остатки на банковских счетах.
По состоянию на 01.01.05 остатки средств на депозитах юридических и физических лиц составили 6 млн. 174 тыс. руб., в 2005 г. – 6 млн. 262 тыс. руб., в 2006 г. – 6 млн. 403 тыс. руб.
Далее рассмотрим динамику структуры банковских ресурсов Белгородского ОСБ №8592 (табл. 3).
Таблица 3. Динамика структуры банковских ресурсов Белгородского ОСБ №8592 за 2004–2006 гг.
| Показатели | 2004 г. | 2005 г. | 2006 г. |
Темп роста |
||||
| руб. | % | руб. | % | руб. | % | 2005/2004 | 2006/2005 | |
| Собственные средства | 11470395835,37 | 63,5 | 19439704264,43 |
65,7 |
33107489557,23 | 68,6 | +2,2 | +2,9 |
| Привлеченные средства | 6607181683,83 |
36,5 |
10129339954,52 | 34,3 |
15155325052,79 |
31,4 | -2,2 | -2,9 |
| Итого | 18077577519,2 | 100 | 29569044218,95 | 100 | 48262814610,02 | 100 | ||
Приведенные данные свидетельствуют, что в общей сумме банковских ресурсов учреждения филиала на долю собственных средств приходится на начало 2004 года – 63,5%; на 2005 г. – 65,7%, и на 2006 г. – 68,6%, а на долю привлеченных 36,5%; 34,3% и 31,4% соответственно. Это говорит о том, что собственные средства банка 2006 года увеличились по сравнению с 2005 годом на 2,9%, а привлеченные уменьшились на 2,9%.
Особый интерес представляет показатель платежеспособности и динамика его изменения на протяжении 2006 года.
Платежеспособность – это способность банка отвечаь своим обязательствам; это соотношение собственных средств к привлеченным.
На протяжении 3 лет банк имел следующие значения: на 01.01.05 г. – 63,5%; на 01.01.06 г. – 65,7%; на 01.01.07 – 68,6%.
Анализируя динамику показателя платежеспособности можно сделать вывод, что значение показателя платежеспособности находилась на достаточно высоком уровне, это говорит о хорошем финансовом положении учреждения банка. Структура ресурсов Белгородского ОСБ №8592 представлена в таблице 4.
Таблица 4. Структура ресурсов Белгородского ОСБ №8592 за 2006 год
| Показатели | на 01.01.2005 г. | на 01.01.2006 г. | на 01.01.2007 г. | Темпы роста | |||
| тыс. руб. | уд. вес | тыс. руб. | уд. вес | тыс. руб. | уд. вес | ||
| Капитал банка | 11470395,8 | 63,5 | 19439704,2 | 65,7 | 33107489,5 | 68,5 | 170,3 |
| Депозиты | |||||||
| всего | 617456,9 | 3,4 | 626250,9 | 2,1 | 640310,3 | 1,32 | 102,2 |
| в нац. валюте | 583256,6 | 3,2 | 600012,3 | 2,0 | 621059,9 | 1,1 | 103,5 |
| в ин. валюте | 34200,3 | 0,2 | 26238,6 | 0,1 | 19250,4 | 0,22 | 73,3 |
| Вклады населения | |||||||
| всего | 2943 | 0,02 | 5592 | 0,02 | 6017 | 0,012 | 107,6 |
| в нац. валюте | 2858 | 0,01 | 5475 | 0.01 | 5430 | 0,011 | 99 |
| в ин. валюте | 85 | 0,01 | 118 | 0,01 | 587 | 0,001 | 197 |
| Текущие счета | |||||||
| всего | 7710 | 0,04 | 2761 | 0,011 | 4021 | 0,008 | 145,6 |
| в нац. валюте | 7514 | 0,03 | 2701 | 0,010 | 3779 | 0,006 | 139,9 |
| в ин. валюте | 196 | 0,01 | 60 | 0,001 | 242 | 0,002 | 403 |
| Бюджетные счета | |||||||
| всего | 17428,9 | 0,11 | 28850,8 | 0,11 | 39328,6 | 0,10 | 136 |
| в т.ч. внебюджетные | 4396 | 0,03 | 787,7 | 0,03 | 703,9 | 0,02 | 89 |
| Ресурсы, купленные в других банках | 6607181,6 | 36,5 | 10129339,9 | 34,2 | 15155325,1 | 31,4 | 149 |
| Ресурсы, купленные в своей системе | 13876 | 33,4 | 17261 | 43,8 | 27991 | 50,4 | 162 |
| Начис. затраты | 1389,8 | 0,001 | 1307,4 | 0,004 | 1240,9 | 0,002 | 94,9 |
| Прочие пассивы | 1759,1 | 0,001 | 2277,0 | 0,007 | 2074,0 | 0,006 | 91,1 |
| Ценные бумаги | 335,2 | 0,001 | 281,3 | 0,001 | 137,7 | 0,001 | 48,5 |
| Кредиторы | 1091749,6 | 6,03 | 1317999,2 | 4,5 | 2180261,1 | 4,5 | 165,4 |
| Всего ресурсов | 18077577,5 | 100 | 29569044,2 | 100 | 48262814,6 | 100 | 163,2 |
Как видно из таблицы 4 в структуру ресурсов Белгородского ОСБ №8592 входят капитал банка, который на 1 января 2007 года составил 33107489,5 тыс. руб. это на 170,3% больше чем в 2005 году; депозиты – 102,2%; вклады населения – 107,6% по сравнению с 2005 годом. Начисленные затраты и прочие пассивы в структуре ресурсов банка за исследуемый период уменьшились. Кредиторы в 2006 году увеличились на 165,4%. Всего по показателям ресурсы в 2006 году увеличились на 63,2% по сравнению с 2005 годом.
Таким образом, на протяжении 2006 года филиал продолжал увеличивать собственную ресурсную базу путем привлечения новых клиентов и расширения ассортимента современных депозитных ресурсов. Однако в общей сумме банковских ресурсов учреждения филиала на долю собственных средств приходится на начало 2004 года – 63,5%; на 2005 г. – 65,7%, и на 2006 г. – 68,6%, а на долю привлеченных 36,5%; 34,3% и 31,4% соответственно. Это говорит о том, что собственные средства банка 2006 года увеличились по сравнению с 2005 годом на 2,9%, а привлеченные уменьшились на 2,9%. Среднесписочная численность работников банка увеличилась с 207 работников в 2004 году до 209 человек в 2006 году. Фонд заработной платы также увеличился в 2004 году он составил 28082230,9 руб., в 2005 году – 30872854,7 руб., а в 2006 году – до 33663478,5 руб. это на 2790623,8 руб. больше чем в 2005 году. Общий объем мобилизованных ресурсов на протяжении 2005 года увеличился на 3 млрд. 709 млн. 272 тыс. руб., а на 1 января 2006 года – на 5 млрд. 437 млн. 392 тыс. руб. Анализируя динамику показателя платежеспособности можно сделать вывод, что значение показателя платежеспособности находилась на достаточно высоком уровне, это говорит о хорошем финансовом положении учреждения банка. В структуру ресурсов Белгородского ОСБ №8592 входят капитал банка, который на 1 января 2007 года составил 33107489,5 тыс. руб. это на 170,3% больше чем в 2005 году; депозиты – 102,2%; вклады населения – 107,6% по сравнению с 2005 годом.
2.3 Анализ тенденций показателей эффективности расчетно-кассовых операций в Белгородском ОСБ №8592
Белгородское ОСБ №8592 действует на основании Устава акционерного коммерческого банка от 21.06.1991 г., Лицензии выданной Центральным банком, на право совершения банковских операций и сделок в Российской Федерации и за ее пределами.
Сберегательному банку предоставляется право на совершение следующих кредитно-расчетных операций в рублях и иностранной валюте:
привлекать и размещать денежные вклады, депозиты, и кредиты по соглашению с заемщиком;
осуществлять расчеты по поручению клиентов и банков-корреспондентов и их кассовое обслуживание;
открывать и вести счета клиентов и банков-корреспондентов;
выдавать поручительства, гарантии и иные обязательства за третьих лиц, предусматривающие исполнение в денежной форме;
привлекать и размещать средства и управлять ценными бумагами по поручению клиентов.
Усиление конкуренции между банками за привлечение клиентов требует от всех кредитных учреждений особого внимания к проблеме организации отношений с клиентами, расширения круга банковских услуг, повышения их качества, установления партнерских отношений между банком и его клиентами.
Специфика организации работы с клиентурой банка в каждом конкретном случае риском учете по балансовым и внебалансовым счетам. Таким образом, все документы, которые поступили в операционное время, подлежат оформлению и отражению по счетам в этот же день. Документы, которые поступили по истечении операционного времени, отражаются по счетам на следующий рабочий день. Порядок приема документов после операционного времени оговаривается в договорах по обслуживанию клиентов.
Прием платежных документов от клиентов в течение операционного дня производится непосредственно операционным работником. Если документы по какой-либо причине не могут быть приняты к исполнению, то клиенты об этом извещаются либо в устной форме, либо по телефонной связи. Не исполненные документы подкладываются к выписке с отметкой «без исполнения».
Комплекс услуг по обслуживанию счета предполагает:
выполнение распоряжения клиента о перечислении соответствующих сумм со счета;
совершение расчетов в формах, установленных законом и банковскими правилами через сети РКЦ или счета своих банков-корреспондентов.
зачисление поступивших денежных средств на счёт клиента;
приём документов на отложенное исполнение;
выдача выписки из лицевого счёта;
консультирование по вопросам оформления платежных документов.
Расчётные операции с филиалами Сбербанка, а также с банками-корреспондентами (через Расчётный Центр Сбербанка) осуществляется в течение одного часа. Более 99% переводов средств по поручению клиентов осуществляется посредством электронных платежей через собственную корреспондентскую сеть Сбербанка и систему расчётов Банка России.
Стратегической задачей Белгородского ОСБ №8592 по депозитам прежде всего связано с неконкурентоспособными ставками по депозитам.
Группировка клиентов по размеру среднедневного остатка средств на бюджетных счетах Белгородского ОСБ №8592 в 2004 году представлена в таблице 5.
Таблица 5. Группировка клиентов по размеру среднедневного остатка средств в 2006 г.
| Среднедневной остаток средств на счетах клиентов | Всего | в т.ч. по бюджетным счетам | ||||
| Количество клиентов, ед. | Объем среднедневных остатков средств на счетах, т.р. | Кредитовый оборот по счетам клиентов т. р. | Количество клиентов, ед. | Объем среднедневных остатков средств на счетах, т. р. | Кредитовый оборот по счетам клиентов т. р. | |
| Рублевые расчетные, текущие счета: | ||||||
| Неработающие счета | 3 | 2778 | 265680 | - | - | - |
| Менее 50 тыс. руб. | 769 | 8674 | 2819113 | - | - | - |
| От 50 до 100 тыс. руб. | 100 | 13907 | 3863963 | 13 | 277 | 455 |
| От 100 до 500 тыс. руб. | 284 | 18735 | 5281139 | 18 | 214 | 400 |
| От 500 тыс. до 1 млн. руб. | 181 | 30049,3 | 13927224 | 11 | 251,3 | 290 |
| От 1 млн. до 5 млн. руб. | 37 | 19146 | 8804227 | 7 | 178 | 345 |
| От 5 млн. до 10 млн. руб. | 4 | 4825 | 3849757,9 | 3 | 360 | 900,9 |
| От 10 млн. до 30 млн. руб. | - | - | - | - | - | - |
| От 30 млн. до 100 млн. руб. | - | - | - | - | - | - |
| Свыше 100 млн. руб. | - | - | - | - | - | - |
| Итого | 1378 | 98114,3 | 38811103,9 | 52 | 1280,3 | 2390,9 |
Как показано в таблице 5 количество клиентов по размеру среднедневного остатка средств в 2006 г. составляет 1378 ед., общий объем среднедневных остатков средств на счетах составляет 98114,3 тыс. руб., кредитовый оборот по счетам клиентов – 38811103,9 тыс. руб.
По состоянию на 1 ноября 2007 года в отделении открыто 52 бюджетных счета. Счетов Федерального бюджета нет. Большинство счетов открыто для финансирования из местного бюджета для школ, детских садов и больниц. Остатки на бюджетных счетах составили 1280,3 тысяч рублей, среднедневной остаток – 2390,9 тысяч рублей.
В настоящее время среди клиентов Белгородского ОСБ №8592 есть представители всех групп: крупный бизнес, средний бизнес, малый бизнес. Причем основную часть клиентов составляют представители малого бизнеса.
Крупный бизнес представлен, в первую очередь заводами, крупными предприятиями (производство труб, выплавка стали, производство тракторов и т.д.). Группировка крупных клиентов по размеру среднедневного остатка средств на счетах Белгородского ОСБ №8592 в 2006 году приведена в таблице 6 средних клиентов – в таблице 7, клиентов сферы малого бизнеса (без индивидуальных предпринимателей) – в таблице 8, а индивидуальных предпринимателей – в таблице 9.
Таблица 6. Группировка крупных клиентов по размеру среднедневного остатка средств на счетах Белгородского ОСБ №8592 в 2006 г.
| Среднедневной остаток средств на счетах клиентов | Всего | ||
| количество клиентов, ед. | объем среднедневных остатков средств на счетах, тыс. руб. | кредитовый оборот по счетам клиентов тыс. руб. | |
| Менее 50 тыс. руб. | - | - | - |
| От 50 до 100 тыс. руб. | - | - | - |
| От 100 до 500 тыс. руб. | - | - | - |
| От 500 тыс. до 1 млн. руб. | 1 | 6698 | 5773285 |
| От 1 млн. до 5 млн. руб. | 1 | 8931 | 7697714 |
| От 5 млн. до 10 млн. руб. | 1 | 4465 | 3848857 |
| От 10 млн. до 30 млн. руб. | - | - | - |
| От 30 млн. до 100 млн. руб. | - | - | - |
| Свыше 100 млн. руб. | - | - | - |
| Итого | 3 | 20094 | 17319856 |
Как видно из таблицы 6 количество крупных клиентов в 2006 г. составила 3 ед., общий объем среднедневных остатков средств на счетах составляет 20094 тыс. руб., кредитовый оборот по счетам клиентов – 17319856 тыс. руб.
Таблица 7. Группировка средних клиентов по размеру среднедневного остатка средств на счетах Белгородского ОСБ №8592 за 2006 г.
| Среднедневной остаток средств на счетах клиентов | Всего | ||
| количество клиентов, ед. | Объем среднедневных остатков средств на счетах, тыс. руб. | кредитовый оборот по счетам клиентов тыс. руб. | |
| Рублевые расчетные, текущие счета: | |||
| Неработающие счета | 1 | 1526 | 16703 |
| Менее 50 тыс. рублей | - | - | - |
| От 50 до 100 тыс. рублей | 3 | 6133 | 1206773 |
| От 100 до 500 тыс. рублей | 114 | 7669 | 1603463 |
| От 500 тыс. до 1 млн. рублей | 158 | 5300 | 2100785 |
| От 1 млн. до 5 млн. рублей | 29 | 10037 | 1106141 |
| От 5 млн. до 10 млн. рублей | - | - | - |
| От 10 млн. до 30 млн. рублей | - | - | - |
| От 30 млн. до 100 млн. рублей | - | - | - |
| Свыше 100 млн. рублей | - | - | - |
| Итого | 305 | 30665 | 6033865 |
Средний бизнес представлен предприятиями различных секторов экономики (торговля, промышленность, образование, прочих отраслей). Суммарные обороты за 2006 год по счетам данной группы составили 6033865,5 тыс. руб. Годовые среднедневные остатки 30 665 тыс. рублей.
Таблица 8. Группировка клиентов сферы малого бизнеса по размеру среднедневного остатка средств на счетах Белгородского ОСБ №8592
| Среднедневной остаток средств на счетах клиентов | Всего | ||
| количество клиентов, ед. | объем среднедневных остатков средств на счетах, тыс. руб. | кредитовый оборот по счетам клиентов тыс. руб. | |
| Рублевые расчетные, текущие счета: | |||
| Неработающие счета | 2 | 1252 | 248977 |
| Менее 50 тыс. рублей | 13 | 2754 | 683970 |
| От 50 до 100 тыс. рублей | 59 | 4352 | 1049211 |
| От 100 до 500 тыс. рублей | 137 | 4500 | 1109810 |
| От 500 тыс. до 1 млн. рублей | 4 | 8900 | 2154087 |
| От 1 млн. до 5 млн. рублей | - | - | - |
| От 5 млн. до 10 млн. рублей | - | - | - |
| От 10 млн. до 30 млн. рублей | - | - | - |
| От 30 млн. до 100 млн. рублей | - | - | - |
| Свыше 100 млн. рублей | - | - | - |
| Итого | 215 | 21758 | 5246055 |
Практически у всех клиентов отделения сферы малого бизнеса по размеру среднедневного остатка средств на счетах, суммарные обороты по счетам составили – 5246055 тыс. рублей. Годовые среднедневные остатки составили 21758 тыс. рублей. Как и в группе среднего бизнеса по многим клиентам в течение года наблюдался рост оборотов и остатков по счетам.
Таблица 9. Группировка предпринимателей без образования юридического лица по размеру среднедневного остатка средств на счетах в 2006 году
| Среднедневной остаток средств на счетах клиентов | Всего | ||
| количество клиентов, ед. | объем среднедневных остатков средств на счетах, тыс. руб. | кредитовый оборот по счетам клиентов тыс. руб. | |
| Рублевые расчетные, текущие счета: | |||
| Неработающие счета | - | - | - |
| Менее 50 тыс. рублей | 756 | 5920 | 2135143 |
| От 50 до 100 тыс. рублей | 25 | 3145 | 1607524 |
| От 100 до 500 тыс. рублей | 15 | 6352 | 2567466 |
| От 500 тыс. до 1 млн. рублей | 7 | 8900 | 3898777 |
| От 1 млн. до 5 млн. рублей | - | - | - |
| От 5 млн. до 10 млн. рублей | - | - | - |
| От 10 млн. до 30 млн. рублей | - | - | - |
| От 30 млн. до 100 млн. рублей | - | - | - |
| Свыше 100 млн. рублей | - | - | - |
| Итого | 803 | 24317 | 10208910 |
Как показано в таблице 9 количество предпринимателей без юридического образования составило в 2006 г. 803 ед., объем среднедневных остатков средств на счетах составили 24317 тыс. руб., кредитовый оборот по счетам клиентов – 10208910 тыс. руб.
Далее рассмотрим динамику объема документооборота в Белгородском ОСБ №8592 в 2006 г.
В Белгородском ОСБ №8592 документооборот в основном осуществляются двумя путями: через расчетно-кассовый центр ЦБ или поступают напрямую на корреспондентский счет другого банка (при наличие соответствующих корреспондентских отношений). Динамика объема документооборота (платежных поручений) в разрезе названных двух путей представлена в табл. 10 и 11.
Таблица 10. Динамика объема документооборота Белгородского ОСБ №8592
| Наименование показателя | Год | ||
| 2004 | 2005 | 2006 | |
| Количество платежных поручений, всего | 100 | 100 | 100 |
| в том числе | |||
| – проходящих через ГРКЦ | 62 | 61 | 59 |
| – проходящих напрямую по корсчетам | 38 | 39 | 41 |
Динамика объема документооборота в период с 2004 г. по 2006 г. в разрезе платежных поручений возрос с 9300 до 11800 или на 26,9 процента. Количество инкассовых поручений и требований в 2006 г. по сравнению с 2004 г. также возросло. Темп роста составил 17 процентов.
Однако, в 2005 г. произошло снижение количества инкассовых поручений и требований до 3250, что меньше аналогичного показателя 2004 г. на 850.
Платежи клиентов банка в основном осуществляются двумя путями: через расчетно-кассовый центр ЦБ или поступают напрямую на корреспондентский счет другого банка (при наличие соответствующих корреспондентских отношений). В период с 2004 по 2006 год