Современное состояние рынка ценных бумаг России
Великая Отечественная война потребовала огромных финансовых ресурсов. В течение 1942–45 годов было выпущено четыре «военных займа» на общую сумму 72 млрд. руб. В 1948 году выпущен новый конверсионный займ – государственный двухпроцентный займ для обмена облигаций займов, выпущенных до 1947 года. Обмен проводился сберегательными кассами. С 1946 по 1957 года было выпущено пять займов восстановления и развития народного хозяйства сроком на 20 лет. Доход выплачивался только в виде выигрышей.
Но, текущие расходы по обслуживанию государственных займов стали превышать поступления от размещения новых займов, в связи с чем прекратился дальнейший выпуск новых займов, перестали проводиться выигрышные тиражи и отсрочено погашение ранее выпущенных займов на 20 лет.
Только в 90-х годах 20 века Россия стала на путь возрождения рынка ценных бумаг. Решающую роль в возрождении рынка ценных бумаг сыграла приватизация.
В России выбрана смешанная модель фондового рынка, на котором одновременно и с равными правами присутствуют и коммерческие банки, имеющие все права на операции с ценными бумагами, и небанковские инвестиционные институты.
1.5 Характеристика основных видов профессиональной деятельности на фондовом рынке
Профессиональная деятельность – это специализированная деятельность на фондовом рынке по перераспределению денежных ресурсов на основе ценных бумаг, по организационно-техническому и информационному обслуживанию выпуска и обращения ценных бумаг.
Профессиональная деятельность на фондовом рынке подразделяется на следующие виды:
– Перераспределение денежных ресурсов и финансовое посредничество:
– брокерская деятельность;
– дилерская деятельность;
– деятельность по организации торговли ценными бумагами;
– Организационно-техническое обслуживание операций с ценными бумагами:
– депозитарная деятельность;
– консультационная деятельность;
– деятельность по ведению и хранению реестра акционеров;
– расчетно-клиринговая деятельность.
– расчетно-клиринговая деятельность по денежным средствам (в связи с операциями с ценными бумагами).
Дадим характеристику основных видов профессиональной деятельности на фондовом рынке.
Брокер – профессиональный посредник, который представляет на рынке ценных бумаг клиента (продавца или покупателя) и совершает сделки от имени клиента и за счет клиента, от имени клиента, но за свой счет, от своего имени, но в интересах клиента и за счет клиента. За посредничество клиент платит брокеру комиссионное вознаграждение5.
Для успешной работы на бирже брокер должен:
– хорошо разбираться в ценных бумагах;
– знать правила торговли той биржи, на которой он работает;
– уметь вести биржевой торг;
– уметь определить доход от тех сделок, которые заключаются по его инициативе на бирже.
Деятельность брокера на рынке ценных бумаг возможна только при наличии соответствующей лицензии, которая выдается на основании заявления и других документов, установленных Федеральной комиссией по рынку ценных бумаг. Брокер может быть как юридическим, так и физическим лицом.
Размер собственного капитала брокера должен соответствовать требованиям на момент получения лицензии и в течение всего срока осуществления соответствующего вида деятельности.
Специалисты, занимающиеся брокерской деятельностью, должны удовлетворять квалификационным требованиям, установленным Федеральной комиссией по рынку ценных бумаг.
Брокер обязан ежеквартально с момента получения лицензии в срок не позднее 45 дней со дня окончания квартала представлять отчетность, включающую информацию об итогах своей финансово-хозяйственной деятельности за истекший квартал, объеме и количестве заключенных им сделок и иную информацию по форме, установленной Федеральной комиссией.
Брокерские фирмы проходят соответствующую аккредитацию на бирже, то есть биржа устанавливает соответствие брокерской фирмы тем требованиям, которые к ней предъявляются со стороны биржи. Брокерская фирма, прошедшая аккредитацию, вносится в реестр биржи и получает номер, под которым действует при заключении сделок.
Оплата за брокерские услуги обычно устанавливается по соглашению между фирмой и клиентом в размере определенного процента в зависимости от суммы сделки.
Дилер – профессиональный участник биржевой торговли, выступающий при заключении сделок от своего имени и за свой счет6.
Дилером может быть только юридическое лицо. Для работы в качестве дилера на рынке ценных бумаг необходима лицензия. Порядок выдачи лицензии для дилера аналогичен порядку ее получения брокером.
Дилер осуществляет объявление цены продажи и покупки, минимальное и максимальное количество покупаемых и (или) продаваемых ценных бумаг, а также устанавливает срок, в течение которого действует объявленные цены.
Дилер организует внутренний учет операций с ценными бумагами и представляет соответствующую отчетность о своей деятельности в Федеральную комиссию по рынку ценных бумаг.
Дилер имеет право:
– выполнять функции андеррайтера7 (гаранта) при первичном размещении эмиссионных ценных бумаг;
– консультировать клиентов по вопросам приобретения ценных бумаг;
– предоставлять клиентам денежные средства по договору займа для приобретения ценных бумаг под их залог. Сумма займа одному клиенту не должна превышать 50% рыночной стоимости ценных бумаг, а общая сумма денежных средств, предоставляемых клиентам по договорам займа, не может превышать двукратного размера собственного капитала дилера.
После заключения сделки на бирже по купле-продаже ценных бумаг наступает этап сверки всех параметров сделки, проверки итоговых сверочных документов на подлинность и правильность оформления, а также вычисление денежных сумм, которые подлежат переводу, и количества ценных бумаг, которые должны быть поставлены по итогам сделки. Помимо суммы платежа непосредственно за купленные ценные бумаги уплате могут подлежать налог на операции с ценными бумагами, биржевые и прочие сборы. Этот процесс называется расчетно-клиринговым. Его можно разделить на две части:
– клиринг – отношения между участниками биржевой торговли, основанные на установлении того, кто, кому и в какие сроки должен уплатить деньги и поставить ценные бумаги8;
– расчеты – процесс выполнения обязательств, определенных в ходе клиринга, конечным результатом которого является передача ценных бумаг от продавца к покупателю, а также денежный расчет покупателя с продавцом согласно условиям контракта.
Основные функции клиринга и расчета:
– обеспечение процесса регистрации заключенных биржевых сделок;
– учет зарегистрированных сделок;
– зачет взаимных обязательств и платежей участников биржевого рынка;
– гарантийное обеспечение биржевых сделок;
– организация денежных расчетов;
– обеспечение поставки ценных бумаг по заключенной биржевой сделке.
Основные принципы организации клиринга и расчетов:
1. Клиринг и расчеты осуществляются специализированным органом – клиринговой палатой или структурным подразделением биржи.
2. Соблюдение требования о раздельном ведении и учете средств клиентов и средств фондовых посредников (брокеров).
3. Наличие жесткого расписания клиринга и расчетов во времени. Каждая операция имеет строго ограниченный временной интервал.
4. Система гарантирования исполнения заключенных на бирже сделок.
Регистраторы – организации, которые по договору с эмитентом ведут реестр.
Реестр – список владельцев именных ценных бумаг, составленный на определенную дату9.
Задача регистратора состоит в том, чтобы вовремя и без ошибок предоставлять реестр эмитенту.
Регистратор осуществляет ведение лицевых счетов владельцев ценных бумаг и номинальных держателей счетов, которые при бездокументарном выпуске удостоверяют право собственности на ценные бумаги.
Номинальный держатель – лицо, на которое в реестре записано некоторое количество ценных бумаг, тогда как на самом деле он их собственником не является. Номинальный держатель сам ведет учет реальных собственников.
Функции регистратора может выполнять акционерное общество или сторонняя организация, профессионально оказывающая услуги по ведению реестров.
Депозитарий – организация, которая оказывает услуги по хранению сертификатов ценных бумаг и / или учету прав собственности на ценные бумаги.
Сертификат ценной бумаги – документ, выпускаемый эмитентом и удостоверяющий совокупность прав на указанное в сертификате количество ценных бумаг.
Депозитарий ведет счета, на которых учитываются ценные бумаги, переданные ему клиентами на хранение. Счета, предназначенные для учета ценных бумаг, называют счетами «депо», которые бывают пассивными и активными. На пассивных счетах ценные бумаги учитываются в разрезе владельцев, а на активных счетах – в разрезе мест хранения.
К основным функциям депозитария относят:
– ведение счетов «депо» по договору с клиентом;
– хранение сертификатов ценных бумаг;
– перевозка сертификатов, проверка их на подлинность и платежность.
Депозитарии не занимаются активными операциями, связанными с совершением по поручению клиента или от своего имени сделок купли-продажи ценных бумаг; доверительным управлением ценными бумагами клиента.
Клиента депозитария принято называть депонентом.
Различают открытый и закрытый способы хранения ценных бумаг в депозитариях. При открытом хранении сертификаты всех ценных бумаг одного выпуска хранятся вместе. При этом нельзя сказать, какому именно из депонентов какой именно сертификат принадлежит. Поручения на исполнение депозитарных операций при таком виде хранения принимаются только с указанием числа ценных бумаг без указания их индивидуальных признаков.
При закрытом хранении депозитарию известно, какие именно ценные бумаги принадлежат данному депоненту. При таком способе хранения поручения от депонента принимаются с указанием индивидуальных признаков ценной бумаги или удостоверяющих их сертификатов.
Открытый способ хранения технологически значительно проще. Закрытый способ хранения рекомендуется использовать в особых случаях, когда свойства ценных бумаг одного и того же выпуска могут быть различными.
Для осуществления деятельности по управлению ценными бумагами необходимо получение лицензии.
Деятельность по управлению ценными бумагами включает несколько направлений:
– управление ценными бумагами, переданными их владельцами в соответствующую компанию;
– управление денежными средствами клиентов, предназначенными для прибыльного вложения в ценные бумаги;
– управление ценными бумагами и денежными средствами, которые компании получают в процессе своей деятельности на рынке ценных бумаг.
1.6 Регулирование рынка ценных бумаг: формы и функции
Рынок ценных бумаг регулируется со стороны государства. Цель государственного регулирования заключается в обеспечении надежности и роста ценных бумаг, выработке его национальной модели, которая в наибольшей мере способствовала бы экономического росту.10
Государственное участие в регулировании фондового рынка необходимо, поскольку этот рынок является очень масштабным и рискованным для финансовой безопасности страны. Особенно активную роль государство должно выполнять на начальных этапах становления рынка ценных бумаг в стране.
Основные функции государства в регулировании рынка ценных бумаг:
– разработка идеологии и законодательной базы работы рынка (концепция рынка, программа ее реализации и т.п.; законодательные документы, надзор за их исполнением);
– концентрация финансовых ресурсов на цели создания рынка и его инфраструктуры;
– установление «правил игры» для участников рынка (требований к участникам, операционных и учетных стандартов);
– контроль за финансовой устойчивостью и безопасностью рынка (надзор за финансовым состоянием инвестиционных институтов, принятие мер по их оздоровлению, контроль за соблюдением правовых и этических норм, применение санкций);
– создание системы информации о состоянии рынка ценных бумаг и обеспечению ее открытости для инвесторов;
– формирование системы страхования инвесторов от потерь (государственные или смешанные схемы страхования инвестиций);
– предотвращение негативного воздействия на фондовый рынок других видов государственного регулирования (монетарного, валютного, фискального, налогового);
– предупреждение чрезмерного развития рынка государственных ценных бумаг (отвлекающего часть денежного предложения инвестиционных ресурсов на покрытие непроизводительных расходов государства).
Одним из аспектов роли государства на рынке ценных бумаг является то, что оно выступает крупнейшим эмитентом (финансирование государственного долга) и инвестором (государственная собственность в ценных бумагах предприятий и банков), использует инструменты рынка ценных бумаг для проведения макроэкономической политики и, в лице Центрального банка, является крупнейшим дилером на рынке государственных ценных бумаг.
Государственное регулирование рынка ценных бумаг осуществляется в виде прямого вмешательства в его функционирование, а также в виде мер по косвенному воздействию на рынок.
Государство воздействует на состояние рынка через кредитно-денежную политику Центрального банка. Состояние фондового рынка тесно связано с задачей регулирования денежной массы в обращении путем поощрения или сдерживания кредита. Центральный Банк, используя политику открытого рынка, продает или покупает на фондовом рынке государственные ценные бумаги.
Фондовый рынок реагирует на учетную политику Центрального банка. Центральный банк может предоставлять ссуды коммерческим банкам под залог ценных бумаг в рамках ломбардного кредитования. Понижая учетную ставку, то есть плату за ссуду, Центральный Банк поощряет кредитование, повышает ее – он ослабляет интерес. В период повышения учетной ставки курс акций и облигаций обычно падает, и наоборот, при понижении учетной ставки курс акций и облигаций повышается.
Фондовый рынок реагирует также на изменение обязательных резервных средств, которые должны хранить коммерческие банки в Центральном Банке. Центральный Банк может прибегнуть к этому инструменту, чтобы быстро сократить объемы кредитования, увеличив норму резерва, или расширить их, понизив норму. Расширение объемов кредитования приводит к увеличению доступности денег и снижению уровня ссудного процента. Следствием таких действий будет повышение курса акций и облигаций, выпущенных под более высокий процент. Если резервная норма повышается, то уменьшается доступность денег, возрастает ссудный процент и падает курс акций и облигаций, выпущенных под более низкий процент.
Рынок ценных бумаг испытывает воздействие государственного регулирования и в случае возникновения большого дефицита государственного бюджета. Для того, чтобы изыскать средства для его компенсации, государство выпускает облигации. В связи с этим оно будет заинтересовано в понижении нормы ссудного процента, чтобы разместить займ под меньший процент. Действия Центрального Банка по понижению нормы процента, связанные с увеличением денежной массы в обращении, будут способствовать повышению курса акций и облигаций, выпущенных под более высокий процент.
В Российской Федерации к органам государственного регулирования рынка ценных бумаг относятся: Федеральная служба по финансовым рынкам (ФСФР), Министерство Финансов РФ, Центральный Банк РФ, Комитет по управлению государственным имуществом РФ, Антимонопольный комитет РФ, министерство по налогам и сборам.
В результате реформирования системы органов исполнительной власти Указом Президента РФ №314 от 9 марта 2004 г. была упразднена Федеральная комиссия по ценным бумагам (ФКЦБ России), а ее функции переданы Федеральной службе по финансовым рынкам (ФСФР). Указ Президента РФ №649 от 20 мая 2004 г. внес дополнительные коррективы в установление функций федеральных органов исполнительной власти и поручил Правительству РФ осуществить перераспределение функций и полномочий образованных / преобразованных структур в соответствии с федеральным законодательством.
Следует отметить, что, несмотря на структурные преобразования, новый федеральный орган исполнительной власти на финансовых рынках унаследовал полномочия, которыми обладал его предшественник – ФКЦБ России, в основном без концептуальных изменений.
За время существования ФКЦБ России ее нормотворчество развивалось весьма интенсивно, в результате было принято около 200 постановлений, регламентирующих отношения на рынке ценных бумаг, а также более 200 распоряжений и методических рекомендаций, зачастую имеющих нормативный характер и фактически обязательных для исполнения всеми субъектами рынка11.
Основные функции регулирующих органов в РФ12:
– регистрация всех участников рынка ценных бумаг;
– обеспечение всех субъектов экономики достоверной информацией о выпуске и обращении ценных бумаг;
– контроль и поддержание правопорядка на рынке ценных бумаг.
Кроме государственного регулирования в функционировании рынка ценных бумаг важное значение имеет его саморегулирование, в котором особую роль играет фондовая биржа.
Саморегулируемая организация учреждается профессиональными участниками рынка ценных бумаг для обеспечения условий их деятельности, соблюдения стандартов профессиональной этики, защиты интересов владельцев ценных бумаг, установления правил и стандартов проведения операций с ценными бумагами.13
Саморегулируемыми организациями признаются предпринимательские ассоциации, добровольные объединения, устанавливающие для своих членов формальные правила ведения бизнеса на фондовом рынке. По российским правовым нормам саморегулируемые организации могут принимать форму ассоциаций, профессиональных союзов или профессиональных общественных организаций.
Такая организация учреждается не менее чем десятью профессиональными участниками рынка ценных бумаг. Все доходы саморегулируемой организации используются исключительно для выполнения уставных задач и не распределяются среди ее членов.
Функции российских саморегулируемых организаций соответствуют общепринятым в мировой практике:
– разработка и установление правил и стандартов профессиональной деятельности;
– контроль за деятельностью своих участников на предмет соблюдения правил и стандартов;
– привлечение к ответственности участников рынка за нарушения требований правил и стандартов;
– развитие инфраструктуры фондового рынка;
– защита профессиональных интересов своих членов в отношениях с органами государственной власти и потребителями;
– анализ информации о деятельности своих членов;
– организация профессионального обучения, аттестации;
– проведение профессиональной общественной экспертизы законопроектов и проектов нормативных актов Правительства РФ и иных государственных органов.
Надзор за деятельностью саморегулируемых организаций и контроль за их созданием осуществляется Федеральной службой по финансовым рынкам.
Исследование теоретических основ функционирования рынка ценных бумаг позволяет сформулировать следующее.
Рынок ценных бумаг является основным механизмом перераспределения денежных накоплений. Фондовый рынок создает рыночный механизм перелива капиталов в наиболее эффективные отрасли хозяйствования.
Субъектами рынка являются эмитенты, инвесторы и профессиональные участники. К профессиональным видам деятельности относятся брокерская и дилерская деятельность, расчетно-клиринговая, депозитарная, регистрационная деятельности, а также деятельность по управлению ценными бумагами.
Брокеры и дилеры являются профессиональными посредниками на фондовом рынке. Их деятельность лицензируется. Брокер выступает от имени, за счет или в интересах клиента, получая за это комиссионное вознаграждение. Дилеры работают на рынке ценных бумаг от своего имени и за свой счет.
Расчетно-клиринговая деятельность позволяет минимизировать риски при заключении сделок по купле-продаже ценных бумаг, поскольку расчетно-клиринговая палата гарантирует исполнение заключенной сделки и берет на себя обязанность по определению того, кто и в какие сроки должен поставить биржевой актив и перечислить деньги.
Регистрационная деятельность необходима для ведения реестра, то есть списка владельцев именных ценных бумаг. Депозитарная деятельность представляет собой деятельность по хранению ценных бумаг и учету прав собственности на них.
Рынок ценных бумаг делится на: первичный и вторичный. Первичный рынок – рынок эмиссии ценных бумаг, на котором осуществляется их начальное размещение среди инвесторов. Вторичный рынок – это рынок, на котором обращаются ранее эмитированные на первичном рынке ценные бумаги.
Рынок ценных бумаг регулируется государством и саморегулируемыми организациями. Цель государственного регулирования заключается в обеспечении надежности рынка с целью привлечения массового инвестора. Государственное участие в регулировании фондового рынка необходимо, поскольку этот рынок является очень масштабным и рискованным для финансовой безопасности страны. Особенно активную роль государство должно выполнять на начальных этапах становления рынка ценных бумаг в стране.
Государство на рынке ценных бумаг выступает крупнейшим эмитентом и инвестором, использует инструменты рынка ценных бумаг для проведения макроэкономической политики.
Государственное регулирование рынка ценных бумаг осуществляется в виде прямого вмешательства в его функционирование, а также в виде мер по косвенному воздействию на рынок через денежно-кредитную политику Центрального банка. Центральный Банк, используя политику открытого рынка, продает или покупает на фондовом рынке государственные ценные бумаги.
В Российской Федерации к органам государственного регулирования рынка ценных бумаг относятся: Федеральная служба по финансовым рынкам (ФСФР), Министерство Финансов РФ, Центральный Банк РФ, Комитет по управлению государственным имуществом РФ, Антимонопольный комитет РФ, министерство по налогам и сборам.
В результате реформирования системы органов исполнительной власти Указом Президента РФ №314 от 9 марта 2004 г. была упразднена Федеральная комиссия по ценным бумагам (ФКЦБ России), а ее функции переданы Федеральной службе по финансовым рынкам (ФСФР). Новый федеральный орган исполнительной власти на финансовых рынках унаследовал полномочия, которыми обладал его предшественник – ФКЦБ России.
2. Оценка современных тенденций развития фондового рынка России
2.1 Анализ современного состояния российского рынка акций
Объем размещения акций на внутренних рынках с привлечением нового капитала вырос в 2004 году более чем в 20 раз по сравнению с 2003 годом. Сравнение динамики размещения акций и корпоративных облигаций на внутреннем рынке страны характеризуют данные рис. 1.
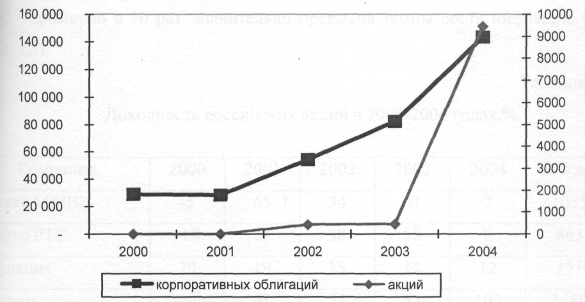
Рис. 1. Объем размещений ценных бумаг на внутреннем рынке, млн. руб.
Результаты анализа биржевого рынка акций представлены в таблице 1, из которой следует, что в 2004 году суммарный оборот на биржевом рынке акций вырос на 205% (до 696 млрд. руб.).
За исследуемые три года почти в 4 раза возросла активность участников рынка акций. Данные таблицы 1 показывают, что всего в 2004 году было заключено 633,7 тыс. сделок, а в 2002 году только 158,5 тыс. сделок.
В 2004 году на биржевом рынке акций выставлялись котировки и совершались сделки по 130 ценным бумагам, тогда как в 2002 году по 28 ценным бумагам. На сегодняшний день на рынке обращаются 247 наименований ценных бумаг.
Таблица 1. Динамика биржевого рынка акций14
| Период | Безадресные сделки | Адресные сделки, в том числе сделки РЕПО |
Общий объем рынка |
|||
|
Объем торгов, млн. руб. |
Число сделок |
Объем торгов, млн. руб. |
Число сделок |
Объем торгов, млн. руб. |
Число сделок | |
| 2002 | 45772,0 | 157328 | 9588,0 | 1124 | 55360,0 | 158452 |
| 2003 | 146661,0 | 317309 | 81375,0 | 10574 | 228036,0 | 327883 |
| 2004 | 433531,0 | 612655 | 262519,0 | 21103 | 696050,0 | 633758 |
За последние пять лет индекс ММВБ вырос более чем в 11 раз, а индекс РТС – примерно в 10 раз, значительно превысив темпы роста инфляции, о чем свидетельствуют данные таблицы 2.
Таблица 2. Доходность российских акций в 2000–2004 гг., %
| Компания | 2000 | 2001 | 2002 | 2003 | 2004 |
| Индекс ММВБ | -5 | 65 | 34 | 61 | 7 |
| Индекс РТС | -18 | 81 | 38 | 58 | 8 |
| Инфляция | 20 | 19 | 15 | 12 | 12 |
| Газпром | 20 | 91 | 54 | 57 | 102 |
| ЛУКОЙЛ | -26 | 42 | 33 | 39 | 24 |
| Сургутнефтегаз | -36 | 60 | 8 | 68 | 22 |
| Татнефть | 4 | 58 | 59 | 32 | 28 |
| Сибнефть | 2 | 166 | 224 | 18 | -9 |
| ЕЭC России | -10 | 109 | -13 | 99 | -3 |
| Мосэнерго | -43 | 85 | -20 | 97 | 110 |
| Ростелеком | -51 | 11 | 38 | 58 | -16 |
|
ГМК Норильский никель» |
40 | 141 | 26 | 196 | -19 |
| Сбербанк | -31 | 217 | 175 | 25 | 80 |
Индексы рынка акций в 2004 году продемонстрировали относительно низкую (в сравнении с 2001–2003 гг.) динамику. Индекс РТС увеличился по сравнению с концом 2003 года на 8,3%, индекс ММВБ – на 7,3%. Вместе с тем, национальная капитализация рынка акций увеличилась на 18,3% в рублевом выражении (в долларовом выражении – на 25,5%).
Несмотря на то, что в 2004 году рост цен на российском рынке акций продолжился, темпы прироста цен оказались существенно меньшими, чем в предыдущие три года, и ниже, чем уровень инфляции. Если же посмотреть на отраслевые индексы, то можно увидеть, что в разное время инвесторами отдавалось предпочтение разным отраслям, и здесь можно выделить отрасли-лидеры и отрасли-аутсайдеры (см. рис. 2).
Данные рисунка 2 свидетельствуют о том, что среди основных отраслей наибольший подъем продемонстрировали телекоммуникации – рост на 28,4%, в основном из-за роста цен акций МТС на 70,8%. Индекс акций региональной энергетики повысился на 26,3%. Нефтегазовый индекс увеличился на 15,9%, примерно так же, как и электроэнергетический (16%). В основном, колебания нефтегазового индекса совпадали с колебаниями рынка, что неудивительно, так как именно нефтегазовый сектор является ключевым для рынка. Капитализация нефтегазового сектора рынка за последние три года возросла на 1588 млрд. рублей (см. табл. 3).

Рис. 2. Динамика отраслевых индексов на российском рынке акций
Таблица 3. Динамика рыночных характеристик акций нефтегазового сектора экономики России15
| Показатель | 2002 | 2003 | 2004 |
| Капитализация отрасли на конец года, млрд. руб. | 2524,00 | 3558,00 | 4112,00 |
| Изменение нефтегазового индекса АК&М за год, % | 64,40 | 32,80 | 15,90 |
| Изменение индекса ММВБ за год, % | 34,20 | 61,40 | 14,60 |
|
Объем торгов акциями отрасли за год, млрд. руб., в т.ч.: |
289,18 | 683,20 | 2548,00 |
| на ММВБ | 177,42 | 493,27 | 733,00 |
| в РТС | 111,77 | 189,93 | 675,00 |
| Среднедневной оборот акций отрасли, млн. руб. | 1156,74 | 2732,78 | 10150,00 |
Объем торгов акциями нефтегазовой отрасли за три года увеличился в 8,8 раз. Опережающий рост объемов торговли акциями по сравнению с капитализацией рынка свидетельствует о повышении ликвидности нефтегазового рынка акций. Хотя нефтегазовый индекс ММВБ за последние два года существенно снизился, динамика индекса, в основном определялась ходом развития дела ЮКОСа. Постоянное позитивное воздействие на цены акций оказывали рекордно высокие цены на нефть. Впрочем, положительное влияние высоких цен на нефть было заметно снижено существенным ростом налоговой нагрузки на отрасль.
Рассматривая электроэнергетическую отрасль, следует отметить, что капитализация отрасли за последние три года увеличилась на 409 млрд. руб., а объем торгов акциями отрасли вырос на 729,03 млрд. руб. (см. табл. 4).
Таблица 4. Динамика рыночных характеристик акций электроэнергетики16
| Показатель | 2002 | 2003 | 2004 |
| Капитализация отрасли на конец года, млрд. руб. | 280,00 | 562,00 | 689,00 |
| Изменение индекса АК&М за год, % | -11,00 | 101,50 | 16,00 |
|
Объем торгов акциями отрасли за год, млрд. руб., в т.ч.: |
664,97 | 1226,13 | 1394,00 |
| на ММВБ | 618,84 | 1178,62 | 1233,00 |
| в РТС | 46,13 | 47,52 | 47,00 |
| Среднедневной оборот акций отрасли, млн. руб. | 2659,90 | 4904,52 | 5552,00 |
За последние два года котировки акции компаний электроэнергетики находились под непрекращающимся влиянием информации о деталях продвижения реформы в отрасли. Спрос инвесторов на электроэнергетические активы изначально определялся желанием стратегических инвесторов получить монополистические выгоды, возникающие при управлении энергетическими активами и стремлении минимизировать риски, связанные с неопределенностью реформы электроэнергетики. Спекулятивно-настроенные инвесторы обеспечивали высокую волатильность котировок акций, тогда как общий фактор неопределенности препятствовал существенному росту стоимости наиболее ликвидных бумаг отрасли. Существенный вклад в рост отраслевого индекса внесла скупка Газпромом акций Мосэнерго, которые с начала 2004 года выросли на 110%. В результате скупки, акции Мосэнерго стали лидерами роста стоимости среди blue chips. Акции РАО ЕЭС за этот же практически не претерпели изменения котировок, снизившись на 4%.
Наилучшие показатели доходности были получены по менее ликвидным ценным бумагам. Так, в частности, отметим акции ГЭС, которые по итогам года показали отличные результаты. Стоимость обыкновенной акции Жигулевской ГЭС выросла на 240%, Волжской ГЭС – на 185%, Боткинской ГЭС – на 188%.
Хуже других выглядит металлургическая отрасль, но и здесь есть свои нюансы. Так, основную долю в отраслевом индексе занимают акции Норильского Никеля (от 60 до 80 процентов), и, соответственно, их падение определило и общую динамику всего индекса.
Таким образом, если очистить рынок от отрицательных составляющих акций отдельных эмитентов, несложно заметить, что российский фондовый рынок за исследуемый период показал весьма неплохие результаты.
Говоря о доходности рынка акций следует учитывать сопутствующие риски. Отметим, что за последние 5 лет один из основных показателей риска российского рынка акций – волатильность акций, постоянно снижался (см. табл. 5). Волатильность зарубежного фондового рынка показана в приложении 3.
Таблица 5. Волатильность российского рынка акций в 2000–2004 гг., %17
| Компания | 2000 | 2001 | 2002 | 2003 | 2004 | за 5 лет |
| Индекс ММВБ | 3,0 | 2,1 | 1,7 | 1,9 | 2,2 | 2,6 |
| Индекс РТС | 3,2 | 2,3 | 1,9 | 1,9 | 1,9 | 2,7 |
| Газпром | 4,0 | 2,4 | 2,7 | 2,2 | 2,5 | 3,1 |
| ЛУКОЙЛ | 3,7 | 2,9 | 2,4 | 2,1 | 2,4 | 3,1 |
| ЮКОС | - | 2,2 | 2,5 | 3,0 | 8,0 | - |
| Сургутнефтегаз | 4,1 | 3,2 | 3,1 | 3,3 | 2,4 | 3,7 |
| Татнефть | 4,9 | 2,6 | 2,5 | 2,4 | 2,4 | 3,8 |
| Сибнефть | 4,8 | 3,8 | 3,3 | 3,1 | 2,7 | 3,9 |
| ЕЭС России | 5,1 | 3,4 | 3,1 | 3,0 | 2,7 | 4,0 |
| Мосэнерго | 4,4 | 3,2 | 2,6 | 3,2 | 6,9 | 3,8 |
| Ростелеком | 5,4 | 3,6 | 3,0 | 2,6 | 2,2 | 4,1 |
| ГМК «Норильский никель» | 4,7 | 3,3 | 2,4 | 2,5 | 3,0 | 4,1 |
| Сбербанк | 4,4 | 2,8 | 2,5 | 1,9 | 2,2 | 4,1 |
Из таблицы 5 видно, что за последние пять лет волатильность индексов ММВБ и РТС снизилась почти в 2 раза. Отметим, что в 2003 году снижение значения этого показателя приостановилось, а в 2004 году волатильность российских акций, в целом, была чуть выше уровня 2003 года, в основном, из-за ЮКОСа (8%) и Мосэнерго (6,9%), но заметно ниже, чем в 2000 году.
Как известно, эффективный рынок – это рынок, в ценах которого находит отражение вся информация, касающаяся оцениваемых активов. Эффективность рынка может иметь слабую, сильную и среднюю формы.
Средняя степень эффективности на российском рынке акций тестировалась с помощью дисперсионного и событийного анализа. Для проведения дисперсионного анализа был рассчитан коэффициент Шарпа по трем портфелям, в один из которых входили только акции энергетических компаний, во второй – акции нефтедобывающих предприятий, а в третий – только акции компаний связи. Как известно, коэффициент Шарпа показывает «цену риска» и на эффективном рынке должен быть одинаков для всех секторов экономики, поскольку ни один сектор не должен предлагать инвестору долгосрочной аномальной доходности. Результаты расчетов представлены в таблице 6.
Анализ выявил дифференциацию удельных величин премии за риск для рассмотренных отраслевых портфелей, сохраняющуюся на всем временном горизонте, охваченном исследованием. Последние два года наибольшую премию на единицу сопоставимого и принимаемого инвестором риска обеспечивали акции электроэнергетики. Результаты многочисленных тестов на равенство групповых средних величин свидетельствуют об их существенных различиях для разных секторов экономики. Таким образом, выполненный дисперсионный анализ избыточных доходностей отраслевых портфелей фондовых активов выявил сохраняющуюся ассиметрию в распределении аномальных доходов, что также является свидетельством низкой степени эффективности российского рынка акций.
Таблица 6. Динамика коэффициента Шарпа по среднедневным показателям доходности и волатильности отраслевых портфелей РФ18
| Отрасль | Показатель | 2000 г. | 2001 г. | 2002 г. | 2003 г. | 2004 г. |
| r f, % | 0,0168 | 0,0167 | 0,0169 | 0,0169 | 0,0168 | |
| Энергетика | r р, % | – 0,3500 | 0,0030 | – 0,2381 | 0,1052 | 0,0752 |
| σ р | 0,0470 | 0,0498 | 0,0292 | 0,0409 | 0,0271 | |
| RSharpe | – 7,7970 | – 0,2760 | – 8,7190 | 2,1580 | 2,1550 | |
| Нефтегазодобыча | r р, % | – 0,3561 | – 0,0650 | – 0,0416 | 0,0244 | 0,0327 |
| σ р | 0,0468 | 0,0498 | 0,0354 | 0,0275 | 0,0219 | |
| RSharpe | – 7,9730 | – 1,6420 | – 1,6520 | 0,2750 | 0,7240 | |
| Связь | r р, % | – 0,2234 | – 0,2544 | – 0,1152 | 0,0354 | 0,0061 |
| σ р | 0,0299 | 0,0343 | 0,0343 | 0,0276 | 0,0143 | |
| RSharpe | – 8,0380 | – 7,9050 | – 4,0930 | 0,6700 | – 0,7520 |
Проводя анализ за последние пять лет можно сделать вывод о том, что рынок акций РФ достаточно значимо реагировал на крупнейшие слияния и поглощения: цены акций возрастали после сделок в 1,5 раза, однако происходило это не сразу после их обнародования, а в течение не менее одного квартала.
Опережающий рост объемов торговли акциями по сравнению с капитализацией рынка свидетельствует о повышении ликвидности рынка акций. Однако по уровню ликвидности российский рынок акций сильно уступает не только большинству развитых рынков, но некоторым развивающимся рынкам (тайваньскому, корейскому, турецкому и таиландскому).
2.2 Анализ основных сегментов российского рынка облигаций
2.2.1 Анализ рынка государственных и муниципальных облигаций
В настоящее время российский рынок облигаций продолжает развиваться достаточно быстрыми темпами, годовой прирост во многих сегментах рынка достигает 50%. Информация по основным сегментам российского рынка облигаций представлена в приложении 1. Такое динамичное развитие рынка облигаций наблюдается уже несколько лет подряд. Однако при более тщательном рассмотрении оказывается, что во многом стремительный рост рынка является только количественным, а качественных сдвигов к лучшему не происходит. В дипломной работе предпринята попытка более детально разобраться с состоянием дел на российском рынке облигаций.
Далее рассмотрим положение дел в каждом из сегментов рынка облигаций более детально.
2004–2005 гг. характеризуются увеличением внутреннего рынка государственных облигаций. Его объем вырос с 315 млрд. до 492 млрд. руб., то есть на 56%. Это соответствует стратегии государства на выравнивание внутреннего и внешнего долга (в долгосрочной перспективе – до пропорции 50/50).
Согласно Федерального Закона «О федеральном бюджете на 2005 г.» чистый объем размещений (размещения минус погашения) на рынке государственных бумаг составляют 125 млрд. руб. Это означает, что к концу 2005 г. рынок государственных бумаг приблизится к 630 млрд. руб.
У финансовых властей РФ не возникнет каких-либо проблем с размещением. Но необходимо отметить, что по мировым стандартам объем внутреннего рынка государственных бумаг в России остается крайне низким. Действительно, в масштабах ВВП внутренний рынок госбумаг сейчас составляет примерно 3,2% – это на порядок ниже, чем в большинстве других стран, включая даже страны Восточной Европы. И рост объема рынка до 630 млрд. руб. полностью не исправит это положение.
Проблемы рынка государственных бумаг до сих пор во многом остаются нерешенными: узок круг инвесторов и,