Современное состояние и развитие ипотечного кредитования в Республике Казахстан
4. Инициатором внедрения системы ипотечного кредитования в Казахстане выступил Нацбанк, избравший в качестве прототипа малазийскую модель. В ее основе лежит западное ноу-хау — двухуровневая структура рынка, благодаря которой банки аккумулируют на рынке ценных бумаг «долгие» целевые деньги, предназначенные для ипотеки, и имеют возможность давать столь же «долгие» и «мягкие» (под невысокий процент) жилищные кредиты. Первичный уровень здесь — сами кредиты, а вторичный — специальные ипотечные ценные бумаги (облигации, закладные), с помощью которых происходит подпитка банков-кредиторов.
5. С расширением ипотечных предложений появилась насущная потребность в создании финансового института, обеспечивающего решение вопросов ликвидности банков при долгосрочном ипотечном кредитовании, использования внутреннего инвестиционного потенциала. Решением этих задач занимается Казахстанская ипотечная компания. В ситуации, когда государство не может напрямую финансировать программу, главным фактором развития ипотеки становится доступность других источников. В рыночной экономике это – средства институциональных инвесторов, привлекаемые на фондовом рынке. Казахстанская ипотечная компания планирует изыскать необходимые средства путем выпуска ипотечных ценных бумаг, которые будут обеспечены залогом прав требования по ипотечным кредитам. Это традиционный инструмент для многих стран мира, и он пользуется большим спросом среди иностранных инвесторов, поскольку является очень удачным симбиозом надежности, доходности и ликвидности.
6. Рынок кредитования элитного жилья ограничен, ведь немногие могут себе позволить приобрести подобное жилье. Кроме того, данный вид кредитования содержит высокую степень риска: размер обязательств заемщиков велик. Еще один фактор риска – высокая степень вероятности резкого снижения стоимости жилья вследствие ограниченности спроса. Очевидно, в ближайшее время наибольшие перспективы роста будут иметь операции по кредитованию приобретения жилья среднего качества на вторичном рынке. В дальнейшем ситуация должна выровняться
7. В Казахстане должна функционировать система ипотечного кредитования, направленная прежде всего на удовлетворение потребностей простых людей. Следует создать предпосылки для увеличения объемов кредитования на приемлемых условиях, а именно: кредитовать в тенге без фиксации валютного эквивалента, при невысоких ставках вознаграждения и на длительный срок.
8. Как и предполагалось еще на стадии создания концепции системы ипотечного жилищного кредитования, этот рынок становится в республике одним из наиболее динамично развивающихся. По прогнозам Казахстанской Ипотечной Компании, объем выданных населению ипотечных кредитов на конец 2004-го года возрастет до — до 5,4 млрд., 2005-го - до 8,6 млрд. тенге. Сегодня у рядового гражданина уже не возникает вопросов о сути ипотечного жилищного кредитования, его больше интересуют конкретные условия. Другими словами, население становится и более информированным, и более грамотным в финансовой области.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ.
Балабанов И.Т. Экономика недвижимости. - СПб.: Питер, 2000.
Голицин Ю. Вечный квартирный вопрос. - Эксперт.- 2000 г. - № 12
Головин Ю.В. Банки и банковские услуги в России. – М.: Финансы и статистика, 1999.
Головин Ю.В. Ипотечное кредитование жилищного строительства: учеб. Пособие, С.-Петерб. Гос. ун-т экономики и финансов. – СПб.: Изд-во СПбГУЭФ, 1999
Грачев И. «Стройсберкассам — быть!» - Банковское дело в Москве. - 2002 г. - № 11
Грибанова Светлана. “Что нам стоит дом построить” – НП №25 (213), 21 июня 2002
Грибанова Светлана. “Жизнь в кредит” – НП №24 (212), 14 июня 2002 г.
Дестресс М. Ипотека и ипотечное кредитование - Деньги и кредит. - 1995. - № 8. — С.49
Журкина Н.Г. Современная ипотека: состояние, проблемы, решения. - Финансы.-2002. -№6
Иванов В.В.Все об ипотеке. – М.: МТ-Пресс, 2000
Иванов В.В. Ипотечное кредитование. – М.: Информ.-внедр. Центр «Маркетинг», 2001
Ивасенко А.Г. Ипотечное кредитование: Сущность, проблемы и перспективы развития: Учебное пособие. -Новосибирск: НГАЭиУ, 1996.
Иконников Алексей. “Нужна ли нам ипотека?” - Континент №12(74) 12, 25 июня 2002 г.
“Ипотека становится доступной” - Эксперт-Казахстан № 8 (10), 26 апреля 2004 г.
Калянина Л. Ипотека в ожидании третьего пути. - Эксперт. - 1999 г. -№ 16
Красиков А.Жилье в кредит. - Твой новый дом. - 2002.- № 10
Кусаинов Сагындык. "Правда и мифы ипотеки, или Особенности развития казахстанского ипотечного кредитования” - Газета.кз , 24.10.2003 г.
Методические рекомендации по организации и порядку осуществления программ ипотечного жилищного кредитования, Под ред. Н.Б. Косаревой. – М.: «Институт экономики города», 2002
Марченко Григорий. “Казахстан на пороге запуска ипотечного рынка” - Банковское дело в Москве”, N7(79), 2001 г.
Марченко Григорий. “Казахстанская ипотека: год спустя” - Банковское дело в Москве", август 2002 г.
“Нестабильность мешает развитию ипотечного кредитования”. Автор: “КОМКОН-2 Евразия” - Интернет-газета "Навигатор", 14 августа 2002 г.
Полищук Оксана. “Ипотечное кредитование.10 лет с правом проживания”- Бизнес, №48 (515), 25 ноября 2002 г.
Попов А.Ю. Ипотечное кредитование в Москве: механизмы, проблемы, состояние - Банковское дело. – 1999. - № 12
Постановление Правительства Республики Казахстан от 21 августа 2000 года N 1290 “О Концепции долгосрочного финансирования жилищного строительства и развития системы ипотечного кредитования”
Резник Игорь. “Под крышей дома своего. Арифметические подсчеты” - "Деловая неделя"№ 15 (593), 16 апреля 2004 г.
Рубченко М. Наша задача – создать ликвидный рынок ипотечных бумаг. - Эксперт. - 2002 г. -№ 37
Рябченко Л.И. Ипотечное кредитование: Проблемы и перспективы развития - Деньги и кредит.- 1997. -№3.- С. 54.
Сергеев Д.А. Влияние системы ипотечного кредитования на преодоление кризисных явлений в экономике - Финансовые проблемы РФ и пути их решения: теория и практика. Материалы Международной научно-практической конференции. - СПб.: Нестор, 2000. -С.188.
Ужегов А. Н. Квартира в кредит: ипотечная сделка. – СПб.: Питер, 2001.
Урчукова Ж.М. Особенности организации ипотечного кредитования в современных условиях - Финансист. -2002. -№1
Цылигина Г.А. Ипотека: жилье в кредит. - М.: Экономика, 2001
Шантаров Борис. “Расширяются и становятся более доступными возможности ипотечного кредитования” - Строительная Газета, 19.09.2003, с. 9
Шевченко Виктория. “Движение недвижимости” – ЭкспрессК № 106 (15019), 11 июня 2002 г.
www.af.kz
www.centercredit.kz
www.cna
www.gazeta.kz
www.ipoteca.cosa
www.ipoteca.kz
www.wfin.kz
ПРИЛОЖЕНИЕ 1.
 ДВУХУРОВНЕВАЯ
СИСТЕМА ИПОТЕЧНОГО
КРЕДИТОВАНИЯ
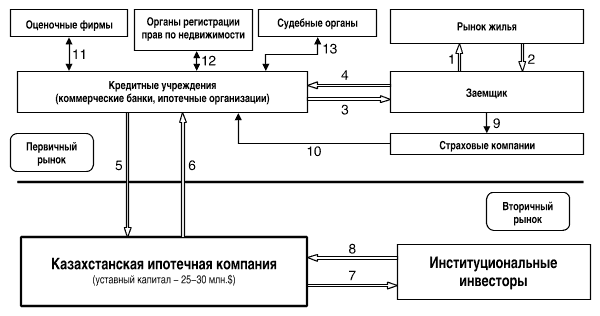
Первичный рынок
1 — передача денежных средств за жилье;
2 — передача прав собственности на жилье;
3 — выдача ипотечного кредита;
4 — залог жилья (ипотека);
9 — страхование заложенного имущества и жизни заемщика;
10 — выплата страхового возмещения в случае наступления страхового случая;
11 — независимая оценка заложенного имущества;
12 — проверка правового статуса недвижимости и регистрация ипотеки;
13 — обращение взыскания на заложенное имущество в случае невыполнения заемщиком своих обязательств.
Вторичный рынок
5 — уступка прав требований по ипотечному кредиту;
6 — денежные средства за ипотечные кредиты;
7 — размещение ипотечных облигаций;
8 — денежные средства за ипотечные облигации.
ПРИЛОЖЕНИЕ 2. Довольны ли Вы своими жилищными условиями?
ПРИЛОЖЕНИЕ 3. СВОДНАЯ ТАБЛИЦА ПАКЕТОВ УСЛОВИЙ
по состоянию на 05.02.2004 г.
|
Пакет |
Первонач. |
Срок, |
Ставка |
Мораторий |
Объект |
Сумма |
|
|
валютно- |
в тенге |
||||||
|
БЮДЖЕТНЫЙ |
15-30 | 1-15 | 16.5 | 12.6 | 24 | кв | до 6 000 000 |
| 30-50 | 16.0 | 12.4 | |||||
| 50 и более | 15.5 | 12.2 | |||||
|
СТАНДАРТНЫЙ |
15-30 | 1-15 | 19.0 | 14.2 | 0 | кв | не ограничен |
| 30-50 | 18.0 | 13.7 | |||||
| 50 и более | 17.0 | 13.2 | |||||
|
НАРОДНЫЙ |
15-30 | 1-15 | 17.5 | 12.8 | 12 | кв | до 6 000 000 |
| 30-50 | 17.0 | 12.6 | |||||
| 50 и более | 16.5 | 12.4 | |||||
|
ПРОФЕССИОНАЛ |
15-30 | 1-15 | 17.5 | 12.8 | 6 | кв | не ограничен |
| 30-50 | 17.0 | 12.6 | |||||
| 50 и более | 16.5 | 12.4 | |||||
|
ЭЛИТНЫЙ |
30 | 1-10 | 16.0 | 12.2 | 3 | кв/дом | свыше 6 000 000 |
|
СЕНIМ |
10 | 1-10 | 19.0 | - | 12 | кв | до 6 000 000 |
|
ЧАСТНЫЙ ДОМ |
30-50 | 1-10 | 20.0 | 16.7 | 12 | дом | не ограничен |
| 50 и более | 18.5 | 15.2 | 12 | ||||
|
РЕМОНТНЫЙ |
не требуется | 1-10 | кв. - 19.0 | кв. - 13.7 | 12 | кв/дом | не ограничен |
| дом - 21.0 | дом - 16.7 | 12 | |||||
|
СВОБОДНЫЙ |
30-50 | 1-10 | 20.0 | - | 6 | кв/дом | не ограничен |
| 50 и более | 18.0 | - | |||||
|
ЗЕМЕЛ. УЧАСТОК (физ. лицо) |
30-50 | 1-10 | 19.5 | - | 12 | земля | до 7 500 000 |
| 50 и более | 18.5 | ||||||
|
ЗЕМЕЛ. УЧАСТОК (юр. лицо) |
30-50 | 1-7 | 20.0 | - | 12 | земля | до 10 000 000 |
ПРИЛОЖЕНИЕ 4.
VIP-городок
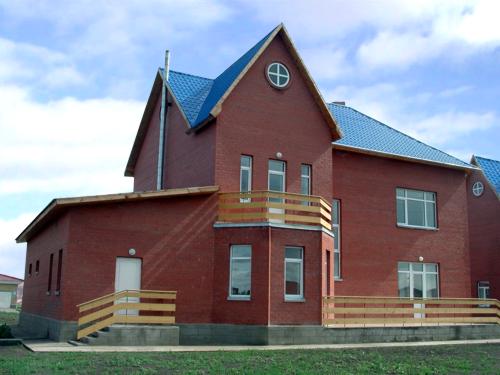
Элитный
жилой комплекс,
построенный
по европейским
стандартам,
находится в
престижном
районе юго-восточной
части столицы
расположенном
в 4-5-ти км. от центра
города, в Алматинском
районе, по
пр.Абылай-хана,
напротив микрорайона
Аль-Фараби,
неподалеку
находятся
городок "Красная
деревня",
спорткомплекс
"Казахстан",
Евразийский
Университете
им. Гумилева.
В
этом районе
открыта
казахско-американская
школа "Мирас",
современный
медицинский
центр, ведется
строительство
семейно-врачебной
амбулатории
с аптекой, начальной
школы до 5-го
класса, универсального
торгового,
оздоровительного
и культурного
центров, а также
планируется
открытие комбината
бытового обслуживания
и магазина.
Размеры
участков 12 соток.
В цокольном
этаже предусмотрены
сауна, индивидуальная
котельная,
гараж. Территория
VIP-городка будет
ограждена и
обеспечена
круглосуточной
охраной, предусматривается
автономное
отопление.
ПРИЛОЖЕНИЕ 4.
Северная корона
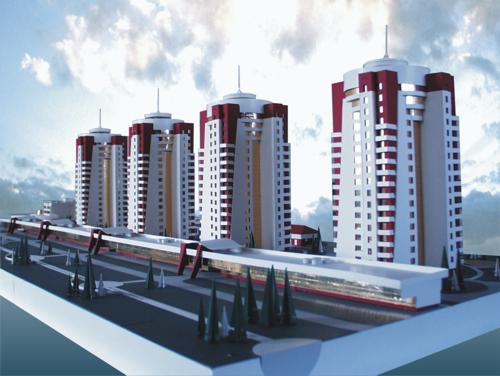
Комплекс высотных 16-этажных домов на левом берегу р.Ишим
Высотные
дома в пос.
Комсомольский
(4 башни по 60 квартир)
площадью 22000 м.кв.
планируется
сдать в эксплуатацию
в конце 2002 года.
Недалеко
от комплекса
находятся
гипермаркет
Рамстор, Салтанат
Сарай, Бизнес-центр.
Постепенно
деловой центр
столицы переместиться
в сторону левого
берега р. Ишим,
где уже сейчас
ведется строительство
административных
зданий, Дипломатического
корпуса, высотных
домов.
В домах
установлено
оборудование
для очистки
воды производства
фирмы "Gode Laine" (Германия)
и лифты производства
фирмы "LG".
ПРИЛОЖЕНИЕ 4.
Комплекс трехэтажных жилых домов в м-н "Чубары"
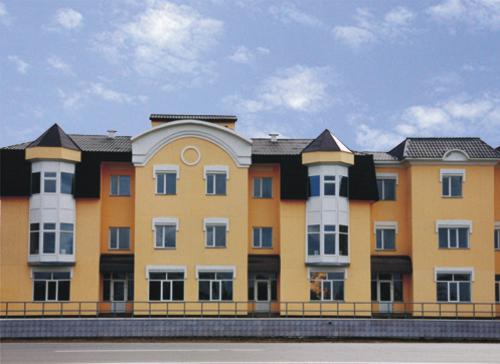
Район привлекателен тем, что недалеко находится Салтанат Сарай. Гипермаркет Рамстор и Бизнес-центр. Генеральным планом застройки г. Астана в Чубарах предусмотрено строительство Дипломатического корпуса, административных зданий, высотных домов. Чубары - это будущий деловой центр столицы.
Облицовочный материал:
Фундамент- железо/бетон
Стены -кирпич
Кровля- металлочерепица
Окна- металлопластик
Наружная отделка -облицовочный кирпич ( 3 дома), минерит (2дома), штукатурка (2 дома).
Имеется установка для очистки воды производства фирмы "Gode Laine" (Германия). Вода проходит очистку через 3 фильтра, в результате чего производится частичная бактериальная очистка, вода смягчается и приобретает приятный вкус "столовой воды".
ПРИЛОЖЕНИЕ 4.
Астана-Сити
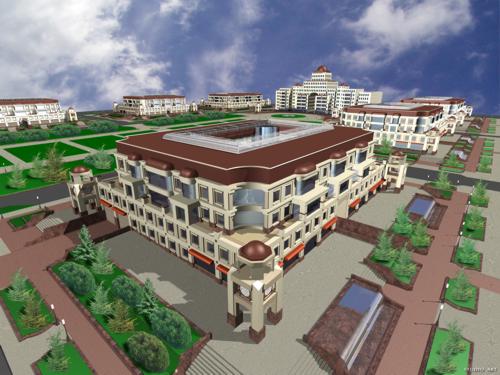
Комплекс элитных жилых домов по нечетной стороне ул. Иманова в г. Астана
Комплекс
четырехэтажных
жилых домов
общей площадью
13490 м.кв., состоящий
из двух кварталов,
находится по
нечетной стороне
ул. Иманова.
Комплекс
расположен
в центральной
части города
и представляет
интерес для
потенциальных
покупателей
оригинальным
архитектурным
решением, специальной
парковой зоной
расположенной
поблизости,
соседством
с развлекательным
комплексом
"Синема-Сити"
и торговым
центром "Сити
Маркет". Этот
престижный
район станет
истинным украшением
города.
Каждый
квартал, состоящий
из 2-х,3-х,4-х и 5-ти
комнатных
квартир, общей
площадью от
87 до 225,89 м.кв., с элитной
планировкой
имеет встроенную
автостоянку
и оборудование
для очистки
воды производства
фирмы "Gode Laine"
(Германия).
ПРИЛОЖЕНИЕ 4.
Империя
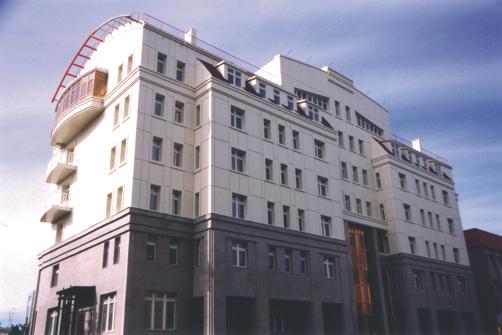
Семиэтажный 24-х квартирный жилой дом повышенной комфортности спроектирован с учетом пожеланий тех покупателей, которые предпочитают просторные апартаменты в центральном районе города. Площади квартир 102 до 191 кв.м. На первом этаже расположен офис. Расположен рядом с Министерством финансов и офисом ОАО "Астана-финанс". Имеется установка для очистки воды производства фирмы "Gode Laine" (Германия). Вода проходит очистку через 3 фильтра, в результате чего производится частичная бактериальная очистка, вода смягчается и приобретает приятный вкус "столовой воды".
ПРИЛОЖЕНИЕ 4.
АЛТЫН ОРДА
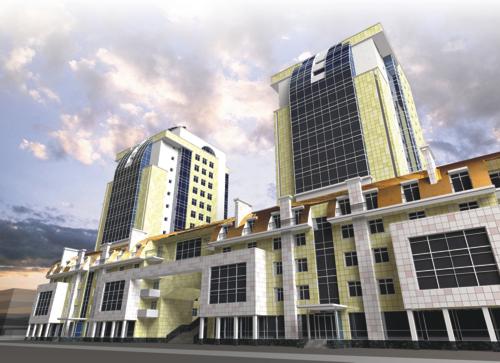
126-квартирный жилой комплекс "Алтын Орда" расположен в самом престижном районе столицы. Рядом находятся Набережная, Конгресс холл, Дворец школьников. Центральный парк станет для вас любимым местом отдыха и вечерних прогулок. Проект привлекает к себе вниманием своим оригинальным дизайном и элегантностью. Переливающиеся блики солнца на зеркальной поверхности зданий и преобладание только светлых тонов во внешней отделке "Алтын Орды" придают чувство уверенности и спокойствия. Во внешней отделке применены современные отделочные материалы, такие как алюкобонд, мраморная плитка и гранит. Для создания единого облика комплекса все три башни соединены между собой одним пятиэтажным блоком, где расположены офисные и торговые помещения. Для удобства жителей проектом предусмотрен автопаркинг. В строительстве жилого комплекса используются только экологически чистые материалы. Проектом заложено тройное остекление, современные алюминиевые радиаторы CALIDOR SUPER, перегородки из керамического кирпича, система очистки воды GODE LINE производства Германии. Для комфорта будущих жителей в комплексе будут установлены скоростные бесшумные лифты и система вентиляции.
1-комнатная - 75 кв.м.
2-комнатная - 90 кв.м.
3-комнатная - 114-126 кв.м.
4-комнатная - 155-189 кв.м.
Срок сдачи объекта- первый квартал 2005 г
ПРИЛОЖЕНИЕ 4.
ОТЫРАР
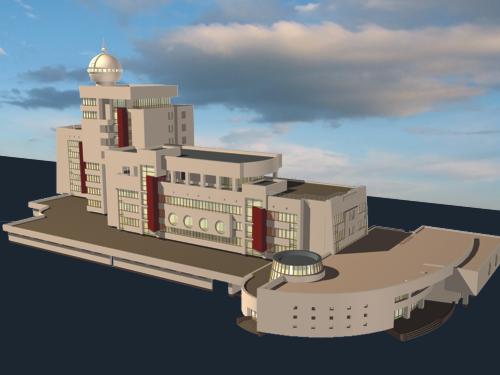
Уникальное месторасположение- на самом берегу реки Ишим. Набережная станет любимым местом для прогулок жителей этого дома. Из окон открывается великолепная панорама столицы. Этот район является самым благоустроенным в новом административном центре Астаны. Вокруг располагаются только новые здания: развлекательный центр, центральный парк, крупнейшие торговые дома, Салтанат Сарайы, жилой комплекс "Северная корона". Дом примечателен оригинальной архитектурой. Все квартиры имеют оптимальные планировочные решения. На первом этаже располагаются гаражи необходимое условие для комфортной жизни в большом городе. Проектом предусмотрены банкетный зал и фитнес-зал.
3-комнатная - 122, 126,173 кв.м.
4-комнатная - 190-195 кв.м.
5-комнатная - 209 кв.м.
Срок сдачи объекта- четвертый квартал 2004 г.
ПРИЛОЖЕНИЕ 4.
СИТИ - ПАЛАС
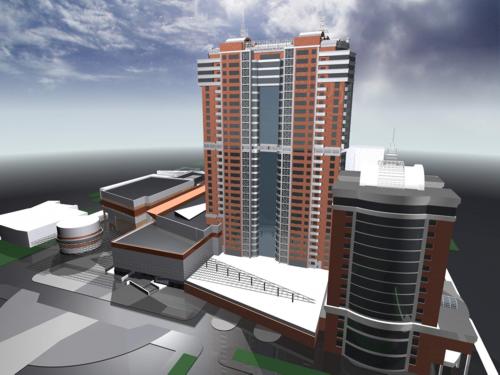
Накопленный опыт позволил ОАО "Астана-Недвижимость" в 2002 г. приступить к строительству уникального для Казахстана общественно-жилого комплекса "Сити-Палас". Данный проект предусматривает все атрибуты современного делового центра - офисы, торговый блок, развлекательные и спортивные центры, а также 29-этажный жилой дом. Новый дом есть результат усилия и труда специалистов ОАО "Астана-Недвижимость", подрядчиков, проектировщиков и городских коммунальных служб.
ДОКЛАД,
Актуальность темы дипломной работы. Приобретение собственного жилья - первоочередная потребность для каждой семьи. Традиционная схема финансирования строительства жилья в Казахстане, как часть бывшей советской системы жилищного финансирования, представляла собой централизованное распределение бюджетных ресурсов для строительства государственного жилья и его бесплатного распределения среди граждан, стоящих в очереди на улучшение жилищных условий. Эта схема показала свою несостоятельность в период обретения Казахстаном независимости и перехода к рыночной экономике. В условиях сокращения бюджетного финансирования строительства и обеспечения населения жильем, основным источником средств для приобретения жилья становятся собственные средства населения, а также кредиты банков, как это происходит в большинстве экономически развитых стран мира. В этих условиях объективно возникает потребность в долгосрочных кредитах населению на жилищное строительство, минимально подверженных воздействию инфляции и максимально обеспеченных своевременным возвратом. Именно этим требованиям отвечает ипотечный кредит обеспеченный залогом товарно-материальных ценностей. Опыт многих зарубежных стран свидетельствует о том, что при правильной организации и ведении взвешенной государственной политики ипотека постепенно трансформируется в самофинансируемую систему, которая обеспечивает и в значительной степени определяет функционирование рынка жилья. При этом за счет резкого расширения платежеспособного спроса со стороны населения активизируется новое строительство, увеличивается выпуск строительных материалов, специализированной техники, появляются новые улучшенные архитектурные проекты, происходит ускоренное развитие многих смежных отраслей экономики.
Цель дипломной работы - дать оценку современного состояния и развития ипотечного кредитования в Республике Казахстан. Для достижения указанной цели были поставлены следующие задачи:
Охарактеризовать систему ипотечного кредитования как инструмент преодоления кризисных явлений в условиях транзитивной экономики;
Изучить зарождение института ипотеки;
Рассмотреть возможные модели развития системы ипотечного кредитования в Казахстане на основе опыта зарубежных стран;
Описать жилищную ситуацию в Республике Казахстан до начала реализации системы ипотечного жилищного кредитования;
Проанализировать процесс внедрения и развития ипотечного кредитования в РК;
Проанализировать деятельность ипотечных компаний на рынке ипотечного кредитования на примере ОАО «БТА Ипотека» и ОАО «Астана-Финанс».
Поставленные задачи обусловили структуру дипломной работы, которая состоит из введения, 5 глав, заключения, списка литературы, состоящего из 40 наименований и 4 приложений.
Теоретическая значимость данной работы в том, что в ней подробно рассмотрен процесс становления и развития ипотечного кредитования в Казахстане с самого зарождения и до сегодняшнего дня, то есть, сделана попытка подвести итоги за 3 года существования ипотечной системы в РК.
Практическая значимость работы заключается в том, что ее возможно использовать для дальнейшего изучения этой темы, а также в том, что знания, полученные в процессе выполнения работы очень ценны и могут пригодиться в будущей профессиональной деятельности.Ипотека - не современное слово, пришедшее к нам из стран развитого капитализма, как думают многие. Ипотека впервые стала развиваться в Греции в VI веке до нашей эры. Тогда впервые заимодавец принял земельный участок должника в качестве обеспечения своего займа: на границе земельного участка должника был установлен столб, на котором было написано, что данный земельный участок взят в залог на такую-то сумму и на определенный срок. Этот столб был назван греческим словом "ипотека", что значит подставка. Позднее институт ипотечного кредитования получает распространение в Др. Риме. В Европе и.к. появ с 14-16 вв. При упоминании об ипотеке почти всегда ассоциируется Америка - ее 60- летний опыт не только в решении "квартирного вопроса" граждан, но и в формировании такой ипотечной системы, которая в свое время вытащила страну из глубокого экономического кризиса. 1920-1930 гг. После распада СССР на территории бывших советских республик ипотечное кредитование также получает активное развитие. Ипотечное кредитование – это залог недвижимого имущества при получении займа в банке, дающее право кредитору преимущественного удовлетворения претензий к должнику на сумму заложенного имущества. Ипотечное кредитование выступает существенным фактором экономического и социального развития страны. Его роль становится особенно заметной для страны в период выхода из экономического кризиса.
В Казахстане представляются возможными к реализации развития системы ипотечного кредитования две модели:
1) европейская
Предусматривает в большей степени поддержку банков, осуществляющих ипотечное кредитование. Инструментами такой поддержки являются льготное налогообложение, льготное кредитование и др. В качестве основных институтов выступают высококапитализированные негосударственные организации.
2) американская
Предусматривает формирование при государственном участии институтов, гарантирующих выпуски организаторами ипотечных кредитов облигаций под залог недвижимости. Рынок ипотечных облигаций в США по объему лишь немногим уступает государственным облигациям, занимая почти треть от всего объема долговых ценных бумаг. Кроме того, в США этот сектор является одним из наиболее динамично развивающихся. За последние 25 лет его доля удвоилась (в 1975 году доля ипотечных облигаций составляла лишь 16%). Американская модель предусматривает развитие рынка ипотечных облигаций, так как государство создает механизмы выкупа ипотечных кредитов и выпуска для их рефинансирования ипотечных облигаций. Созданные при участии государства ипотечные ассоциации гарантируют выпуски организаторами ипотечных кредитов облигаций под закладные, что позволяет обеспечивать их ликвидность. Покупателями ипотечных кредитов стали специально предназначенные для этой цели институты (агентства) - Федеральная Жилищная Администрация (ФЖА), Федеральная национальная ипотечная ассоциация (ФНИА) - Фанни Мэй, Государственная национальная ассоциация ипотечного кредита (ГНАИК) - Джинни Мэй, Федеральная корпорация ипотечного кредита (Фредди Мак) и другие организации, играющие определенную роль в развитии жилищного ипотечного рынка.
Коммерческие банки выдают гражданам под залог недвижимости ипотечные кредиты. Фанни Мэй, Джинни Мэй и Фредди Мак являются инвесторами и гарантами на вторичном рынке ипотек в США. Они, как правило, не предоставляют кредитов заемщикам напрямую. Ипотеки оформляются на первичном рынке такими финансовыми институтами, как коммерческие банки, компании по ипотечному кредитованию и другие местные организации, финансирующие жилье. Первичные кредиторы затем продают ипотеки инвесторам на вторичном рынке ипотек и используют полученные средства для предоставления новых жилищных кредитов, тем самым постоянно пополняя свои фонды займов. Инвесторами на вторичном рынке являются Фанни Мэй, Фредди Мак, пенсионные фонды, страховые компании и другие финансовые организации. В свою очередь, в обмен на ипотеки, полученные от первичных кредиторов, Фанни Мэй, Фредди Мак выпускают ипотечные ценные бумаги. Ипотечные ценные бумаги являются ликвидными инвестиционными. инструментами и распространяются через дилеров на рынке ценных бумаг.
Наряду со странами Европы и США, в настоящее время достаточно развита система ипотечного кредитования населения в азиатском регионе, в частности в Малайзии. Система ипотечного кредитования Малайзии получила свое развитие путем создания Национальной ипотечной корпорации "Кагамас" (далее - корпорация), в состав которой вошли Банк Малайзии (20%), финансовые компании (19,5%), коммерческие банки (60,5%). Процесс ипотечного кредитования в Малайзии делится на два этапа: процесс строительства жилого дома и процесс полного завершения строительства дома. Для строительства жилого дома застройщику предоставляется кредит на срок 2-3 года, при этом, застройщик официально извещает население о намерении строить жилой дом. В процессе строительства осуществляется предварительная продажа незавершенного жилого дома и окончательное финансирование покупателей дома. Основными условиями кредитования являются маржа финансирования от 70% до 80%, средняя окупаемость кредита между 20 и 25 лет, сумма основного долга погашается ежемесячно в размере 1/3 от дохода заемщика, предоставление контракта о страховании недвижимости обязательно, максимальная ставка вознаграждения (интереса) составляет 9%.
В конце 1999 правительство республики утвердило Концепцию долгосрочного финансирования жилищного строительства и развития системы ипотечного кредитования в Республике Казахстан. Концепция предполагает создание целостной системы ипотечного кредитования, которая включает в себя предоставление долгосрочных ипотечных кредитов банками и иными кредиторами гражданам-заемщикам, а также механизм обеспечения кредиторов необходимыми долгосрочными ресурсами для кредитования. В конце 2000 года началось внедрение этой системы.
Казахстаном была выбрана Малайзийская модель системы ипотечного кредитования. В ее основе лежит двухуровневая структура рынка. Первичный уровень здесь — сами кредиты, а вторичный — специальные ипотечные ценные бумаги (облигации, закладные), с помощью которых происходит подпитка банков-кредиторов. В конце декабря 2000 года Национальным банком РК было создано ЗАО “Казахская ипотечная компания” (КИК) — по аналогии с малайзийской ипотечной компанией “Кагамас Берхард”. Она была организована специально с целью формирования в стране рынка ипотечных ценных бумаг. По замыслу, от лица своих банков-партнеров она должна работать с населением, реализуя на вторичном рынке ипотечные облигации, и на эти деньги приобретать у банков ипотечные кредиты и затем предоставлять их населению. Таким образом, ипотечная компания на первичном рынке работает через коммерческие банки, а на вторичном выполняет функции оператора, осуществляющего рефинансирование банков второго уровня путем приобретения у них стандартных ипотечных кредитов и выпуска ипотечных облигаций, обеспеченных данными кредитами. Более полно механизм функционирования двухуровневой системы ипотечного кредитования в Республике Казахстан представлен на схеме, Приложение 1.
В июле 2001 г. ЗАО “Казахстанская ипотечная компания” совместно с ОАО “Астана-финанс” приступило к реализации пилотного проекта по ипотечному кредитованию приобретения жилья населением на вторичном рынке. Проект осуществлялся в течение 8 месяцев (с июля 2001 г. по апрель 2002 г.) Программа была успешно апробирована в городах Астана и Алматы. За время реализации проекта Казахстанская Ипотечная Компания выкупила свыше 230 прав требования по ипотечным жилищным кредитам на сумму около 300 млн. тенге. Средний размер кредита составлял 1 млн. тенге (около 7 тыс. долларов США в эквиваленте). Доля семей со средним доходом $200-$300 составила около 85% от общего количества заемщиков. В целях развития системы ипотечного кредитования решением Маслихата г.Астаны № 123/26-II от 25.12.2001 года была утверждена Программа развития ипотечного кредитования и жилищного строительства в Астане, которую реализует ОАО "Астана-финанс". Данная Программа была обусловлена прежде всего наблюдающейся тенденцией роста города в связи с приданием Астане статуса столицы Республики.
Основные цели и задачи программы:
Развитие жилищного строительства и формирование рынка жилья.
Удовлетворение потребности населения Астаны в качественном жилье, соответствующем современному уровню жизни, доступном по цене и формам оплаты.
Создание привлекательной для клиентов системы, предусматривающей возможность выбора приемлемого для них механизма финансирования и кредитования при приобретении жилья.
Переход от практики бесплатного предоставления жилья, отнесенного к категории государственного коммунального жилищного фонда, к практике строительства коммерческого жилья и приобретения за счет собственных средств граждан.
В 2002 году в Астане было введено свыше 230 тысяч квадратных метров жилой площади. Из них около 30 процентов реализовано по программе ипотечного кредитования. Но главной проблемой оставалось привлечение средств в сферу ипотечного кредитования. Предполагалось, что необходимые для этого средства будут привлекаться на внутреннем рынке путем выпуска ипотечных облигаций, обеспеченных принадлежащими Казахстанской Ипотечной Компании правами требования по ипотечным жилищным кредитам. Основные отечественные институциональные инвесторы - накопительные пенсионные фонды и страховые компании.
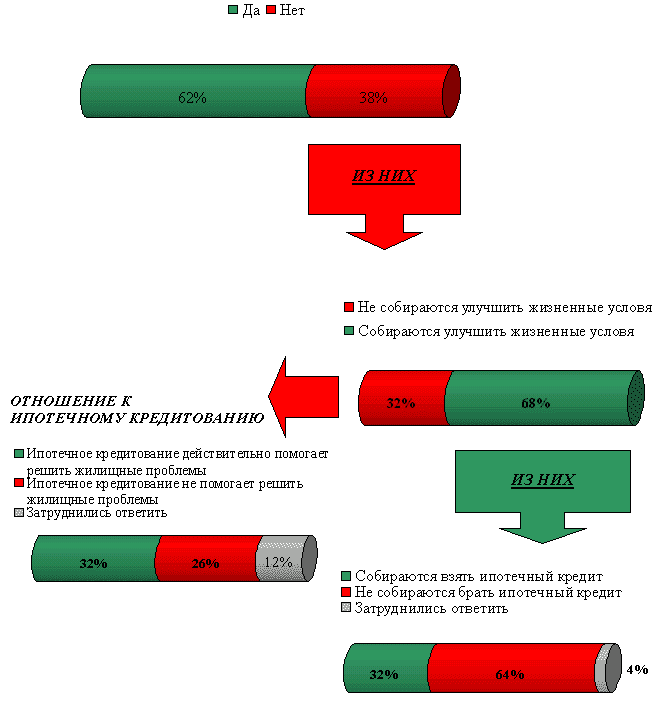
В рамках организации системы ипотечного кредитования Казахстанской Ипотечной Компанией в 2002 г. были заключены генеральные соглашения о сотрудничестве с четырьмя банками второго уровня и двумя небанковскими организациями. К 1 июля 2002 года общий объем рефинансирования составил около 320 миллионов тенге. Это более 280 ипотечных жилищных кредитов, выданных физическим лицам. В рамках организации системы ипотечного кредитования Казахстанской Ипотечной Компанией в 2002 г. были заключены генеральные соглашения о сотрудничестве с четырьмя банками второго уровня и двумя небанковскими организациями. К 1 июля 2002 года общий объем рефинансирования составил около 320 миллионов тенге. Это более 280 ипотечных жилищных кредитов, выданных физическим лицам. Но действительно ли много людей было готово обратиться к новой для нашего общества форме покупки жилья? По данным опроса, проведенного компанией “КОМКОН-2 Евразия” в городе Алматы в августе 2002 г, несмотря на рекламу ипотечного кредитования, о том, что это такое ипотека знали всего 43%, то есть меньше половины опрошенных. Дальнейшие вопросы задавались только тем, кто имел представление об ипотеке. Таким образом, после первого вопроса интервью продолжилось только для 300 респондентов из 696. Из опрошенных 5% заявили, что пользовались кредитами ипотеки. Следует отметить, что никто из них не жалеет об этом. Остальным 95% были заданы вопросы, которые могли бы продемонстрировать отношение респондентов к ипотеке. Более подробно результаты этого опроса показаны Приложении 2.
Как следует из результатов, около 40% были недовольны своим жильем (особенно много “недовольных” среди респондентов в возрасте 30-39 лет), однако не все собирались улучшать жилищные условия. только 32% респондентов, желающих жить более комфортно, собирались обратиться к услугам ипотеки. Основными причины, заставляющими отказаться от взятия кредита являлись отсутствие стабильного денежного дохода, а также небольшой размер заработной платы и отсутствие уверенности в том, что всегда будет работа.
Основные трудности, влияющие на решение не брать ипотечный кредит (%)
| Нет стабильного денежного дохода | 28,3 |
| Нет возможности погашать кредит | 21,7 |
| Нет уверенности в том, что всегда будет работа | 19,6 |
| Не имею представления о том, что нужно делать для оформления ипотечного кредита | 10,9 |
| Нет уверенности, что зарплата не сократится | 4,4 |
| Другое | 2,2 |
| Затрудняюсь ответить | 13,0 |
В 2003 г. начинают проявляться положительные тенденции в развитии ипотечного кредитования. Если в 2002 г. по оценкам КИК, в г. Алматы в среднем за месяц выдавалось около 250-300 ипотечных кредитов, т.е. около 10-13% от общего количества сделок по купле-продаже жилья, то в 2003г. количество сделок при участии ипотеки резко увеличилось, достигая