Характеристика ценных бумаг и их использование на фондовом рынке
Приведенные факторы свидетельствуют о повышении роли российского рынка ценных бумаг как источника привлечения инвестиций. В то же время имеется ряд нерешенных проблем, которые тормозят развитие фондового рынка и снижают его роль в инвестиционном процессе.
Прежде всего, следует выработать государственную стратегию развития рынка ценных бумаг, в которой были бы определены приоритеты долгосрочной политики, способствующие тому, чтобы рынок ценных бумаг мог выполнять одну из важнейших макроэкономических задач – трансформировать сбережения в инвестиции. На сегодняшний день финансовый рынок России, неотъемлемой частью которого является рынок ценных бумаг, не способен «переварить» имеющиеся финансовые ресурсы. Так, если в 1995 – 1998 гг. по данным ФКЦБ в инвестиции превращалось от 80% до 100% валовых сбережений страны, то в 1999 – 2002 гг. – не более 70%.
В настоящее время существует огромный спрос на капитал со стороны российских предприятий, но в наибольшей мере российский рынок ценных бумаг пока используется государством путем выпуска государственных облигаций. Несмотря на то, что для сбережений в дохода физических и юридических лиц является достаточно высокой, однако значительная часть сбережений трансформируется в такие типы активов, которые не связаны с финансированием производства: наличную иностранную валюту (население), рост скрытых иностранных активов юридических лиц (бегство капиталов) и вложения в государственные облигации, доходы от выпуска которых в основном не связаны с финансированием производства. Следовательно, российский рынок ценных бумаг не стал пока значительным каналом привлечения инвестиций в реальный сектор экономики.
Неспособность финансового механизма обеспечить потребности экономики в инвестициях означает его недостаточную эффективность в макроэкономическом плане. Российский фондовый рынок является недостаточно емким и эффективным, т.к. не может обеспечить справедливое ценообразование, свободный доступ инвесторов на рынок и защиту интересов инвесторов.
Объем средств, привлекаемых за счет эмиссии акций акционерными обществами в России, является незначительным. Нередко эмиссия проводится не с целью привлечения инвестиций, а с целью перераспределения пакетов акций в пользу крупных акционеров. При этом права мелких акционеров российских предприятий во многих случаях оказываются ущемленными в результате действий крупных держателей акций. Например, на Ленинградском металлическом заводе было объявлено о выпуске 125 млн. акций на сумму, в 10 раз превышающую уставной капитал, а существующим акционерам не было предоставлено право преимущественного приобретения.
Подобные действия получили достаточно широкое распространение и являются замаскированной формой обмана, прежде всего, мелких акционеров со стороны владельцев контрольного пакета акций. Нарушение прав рядовых акционеров зачастую происходит и в случаях реорганизации компаний (слияний, присоединений, поглощений).
Препятствием для притока на рынок акций рядовых инвесторов являются и высокие издержки при купле-продаже акций и переоформлению прав владельцев, особенно когда речь идет о небольших объемах сделок не очень ликвидных акций. На внебиржевом рынке имеет место значительный разброс цен на акции одного эмитента между различными брокерскими фирмами, а также высокий разрыв между ценой покупки и ценой продажи акций.
У подавляющего большинства российских акционерных обществ отсутствует дивидендная политика. Большинство эмитентов либо не выплачивает, либо выплачивает крайне низкие дивиденды по своим акциям, поэтому акции приобретаются в расчете на рост их курсовой стоимости, а не на получение дивидендов. Это говорит о том, что подавляющее количество сделок на рынке акций носит спекулятивный, а не инвестиционный характер. Действия руководства предприятий нередко направлены на извлечение личной выгоды, а не на стремление обеспечить выплату дивидендов.
Российский рынок корпоративных ценных бумаг характеризуется низким уровнем информационной прозрачности. Прежде всего, это касается структуры собственности акционерных предприятий. Информация о составе акционеров обычно не раскрывается. К тому же перекрестное владение акциями различных акционерных обществ не дает возможности установить, кто является реальным собственником компании. Это не может не настораживать потенциальных инвесторов и ведет к ограничению спроса на акции.
Объем вторичного рынка российских акций незначителен по сравнению с количеством выпущенных акций, что является свидетельством их низкой ликвидности. Дело в том, что на ликвидность непосредственное влияние оказывает не объем эмиссии, а количество акций, выставляемых на продажу. По некоторым данным доля продаваемых акций составляет 15 – 20% от их выпуска. Этот уровень ниже, чем в других странах. Из нескольких десятков тысяч акций российских акционерных обществ около 90% биржевого оборота приходится на сделки с акциями примерно 100 эмитентов. Если принять во внимание то обстоятельство, что более половины всего оборота российских акций приходится на акции топливно-энергетического комплекса, то картина становится еще более впечатляющей. Сделки с очень многими акциями носят эпизодический характер, и объемы сделок являются крайне незначительными. С акциями многих, даже крупных эмитентов месяцами может не совершаться ни одной сделки.
Поступательному движению российского фондового рынка препятствует слабое развитие срочного рынка ценных бумаг. Рынок производных финансовых инструментов находится пока в стадии становления, хотя, начиная с 2002 г., развивается довольно интенсивно.
Одной из существенных проблем развития российского фондового рынка является отсутствие у населения доверия к финансовому рынку. Населению в основном более или менее известны такие продукты финансового рынка, как банковские вклады. Другие продукты финансового рынка, такие, как вклады в инвестиционные и пенсионные фонды, страховые продукты используются крайне ограниченно. Между тем опыт развитых стран показывает, что для обеспечения устойчивости финансового рынка большое значение имеет приход на рынок частных инвесторов. А реальным способом участия мелких и средних инвесторов являются их вложения в фонды коллективного инвестирования – акционерные и паевые инвестиционные фонды.
Однако, проводя сравнение с зарубежными странами, можно отметить, что объем коллективных инвестиций российских граждан, осуществляемых через инвестиционные и пенсионные фонды, еще чрезвычайно мал по сравнению с уровнем развитых стран. Крайне невелик и достигнутый уровень присутствия среди населения на финансовом рынке. По имеющимся оценкам, активными участниками российского фондового рынка являются всего лишь 10 – 15 тыс. граждан, что составляет не более 0,1% населения России. Для сравнения: можно отметить, что доля инвесторов в ценные бумаги в общей численности населения составляет: в Южной Корее – 8,3%, в Японии – 26,6%, в Австралии – 36,5%, а в США только акциями владеют 48,2% домохозяйств. Основываясь на опыте развитых стран, можно заключить, что потенциал для развития российского фондового рынка еще далеко не исчерпан.
Задача
Облигация А со сроком погашения 1 год размещается с дисконтом 30%. Облигация Б со сроком погашения 3 года и купонной ставкой 60% размещается по номиналу. Облигация В погашается через 1 год и при купонной ставке 35% имеет рыночную цену 80%. Покупка какой из облигаций обеспечит ее держателю большую доходность за первый год?
Решение:
Предположим, что каждая из облигаций стоит 1000 руб.
Облигация А:
Дисконт облигации А = 30%.
Доход по
данной облигации
= =300
руб.
Расходы по данной облигации =1000 - 300 = 700 руб.
Относительная
доходность
=
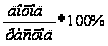 =
 =43%
Облигация Б:
Т.к. купонная ставка данной облигации составляет 60% годовых, то доходность облигации Б = 60%
Облигация В:
Т.к. облигация
В имеет рыночную
цену 80%, то расход
по данной облигации
= = 800 руб.
Доход = 1000 – 800 =200 руб.
Т.к. купонная
ставка составляет
35%, то купонный
доход =
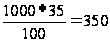 руб.
Доход по облигации = доход +купонный доход = 200 +350 =550 руб.
Доходность
=
=
 =
69%
Ответ: Покупка облигации В обеспечит ее держателю большую доходность за первый год.
Заключение
В настоящее время в России остро стоит задача поиска новых инструментов привлечения инвестиционных ресурсов для осуществления структурной перестройки экономики, модернизации всех отраслей народного хозяйства и на базе этого – обеспечение высоких темпов экономического роста.
Мировой опыт инвестиционной деятельности свидетельствует о том, что без создания и эффективного функционирования рынка ценных бумаг достижение этих целей невозможно.
В ходе проведения экономических реформ в России был создан рынок ценных бумаг, который является неотъемлемым элементом рыночной экономики. За короткое время на российском рынке появилось значительное количество различных видов ценных бумаг: акций приватизированных государственных предприятий и вновь возникших акционерных обществ, государственные и корпоративные облигации, векселя, фьючерсные и опционные контракты. Принят целый ряд нормативных актов, регулирующих выпуск и обращение ценных бумаг, а также «правила поведения» участников фондового рынка. Однако, несмотря на это, многие вопросы функционирования рынка ценных бумаг остаются еще не отрегулированными, что создает благоприятную почву для спекуляции на рынке ценных бумаг.
Список используемой литературы
Батяева Т.А., Столяров И.И., Рынок ценных бумаг: Учеб. пособие. – М.:ИНФРА-М, 2008. – 304 с. – (Учебники факультета государственного управления МГУ им. Ломоносова).
Лялин В.А., Воробьев П.В., Рынок ценных бумаг: учеб. – М.: ТК Велби, Изд-во Проспект, 2008. – 384 с.
Миркин Я.М., Ценные бумаги и фондовый рынок. – М.: Перспектива, 2005. – 445 с.
Рычков В.В., Теория и практика работы на российском рынке акций. Самоучитель игры на бирже. – М.: ЗАО «Олимп – Бизнес», 2007. – 320 с.: ил.