Система оценки кредитоспособности клиентов банка
Оборачиваемость дебиторской задолженности в днях = Средние остатки задолженности в периоде : Однодневная выручка от реализации.
Оборачиваемость основного капитала (фиксированных активов) = Выручка от реализации : Средняя остаточная стоимость основных фондов в периоде.
Оборачиваемость активов = Выручка от реализации : Средний размер активов в периоде.
Коэффициенты эффективности анализируются в динамике, а также сравниваются с коэффициентами конкурирующих предприятий и со среднеотраслевыми показателями. [16; 157]
Третью группу представляет коэффициент финансового левеража, характеризующий степень обеспеченности заемщика собственным капиталом. Варианты расчета этого коэффициента различны, но экономический смысл один: оценка размера собственного капитала и степени зависимости клиента от привлеченных ресурсов. При расчете данного коэффициента учитываются все долговые обязательства клиента банка независимо от их сроков. Чем выше доля привлеченных средств (краткосрочных и долгосрочных), тем ниже класс кредитоспособности клиента. Окончательный вывод делают с учетом динамики коэффициентов прибыльности. [16; 158]
В четвертую группу входят показатели прибыльности. Коэффициенты прибыльности характеризуют эффективность использования всего капитала, включая его привлеченную часть. Разновидностями этих коэффициентов являются:
Коэффициенты нормы прибыльности =
а) Валовая прибыль до уплаты процентов и налогов : Выручка от реализации
б) Чистая операционная прибыль (прибыль после уплаты процентов, но до уплаты налогов) : Выручка от реализации
в) Чистая прибыль после уплаты процентов и налогов : Выручка от реализации
Коэффициенты рентабельности =
а) Прибыль до уплаты процентов и налогов : Активы или собственный капитал
б) Прибыль после уплаты процентов, но до уплаты налогов : Активы или собственный капитал
в) Чистая прибыль (прибыль после уплаты процентов и налогов) : Активы или собственный капитал
Если доля прибыли в выручке от реализации растет, увеличивается прибыльность активов или капитала, то можно не понижать рейтинг клиента даже при ухудшении коэффициента финансового левеража. [17; 227]
В пятую группу включают коэффициенты обслуживания долга, (рыночные коэффициенты) показывают, какая часть прибыли погашается процентными и фиксированными платежами. Общая сумма их расчета заключается в следующем:
Коэффициент покрытия процента = Прибыль за период : Процентные платежи за период
Коэффициент покрытия процентных платежей = Прибыль за период : (Проценты + Лизинговые платежи + Дивиденды по привилегированным акциям + Прочие фиксированные платежи).
Конкретная методика определения числителя указанных коэффициентов зависит от того, относятся ли процентные или фиксированные платежи на себестоимость или уплачиваются из прибыли.
Коэффициенты обслуживания долга показывают, какая часть прибыли используется для возмещения процентных или всех фиксированных платежей. Особое значение эти коэффициенты имеют при высоких темпах инфляции, когда величина процентов уплаченных может приближаться к основному долгу клиента или даже его превышать. Чем большая часть прибыли направляется на покрытие процентов уплаченных и других фиксированных платежей, тем меньше ее остается для погашения долговых обязательств и покрытия рисков, т.е. тем хуже кредитоспособность клиента. [16; 159]
При оценке показателей следует провести сравнительный их анализ с существующими критериальными (нормативными) и среднеотраслевыми значениями или показателями аналогичных предприятий.
Для выявления тенденций необходим также трендовый анализ показателей и анализ их динамики. Использование данных способов анализа дает возможность оценить и понять, улучшается или ухудшается финансовое положение предприятия. Как снижение значений показателей ниже рекомендуемых границ, так и повышение и движение их в одном направлении следует интерпретировать как ухудшение характеристик финансового положения предприятия.
Анализ по финансовым коэффициентам целесообразно использовать при составлении документа (например, кредитного соглашения). Если составляемый документ содержит ограничивающие условия, которые основаны на определенных соотношениях и расчетах, целесообразно выполнить анализ наиболее важных коэффициентов и учесть прогнозное развитие предприятия. Такой анализ необходим для того, чтобы знать, насколько предприятие соответствует этим критериям, построенным на оценке будущих событий в настоящий момент, и избежать неприятностей. [20; 111]
Несмотря на очевидную полезность рассматриваемых коэффициентов, нельзя не отметить, что они отражают положение дел в прошлом, да и то лишь, в основном, в части движения оборотных средств предприятий. Кроме того, они не учитывают ни репутацию заемщика, ни перспективы и особенности экономической конъюнктуры, ни оценок выпускаемой и реализуемой продукции, ни перспектив капиталовложений. Поэтому использование перечисленных и подобных им показателей дополняется оценкой финансового состояния заемщика:
на основе анализа денежных потоков (определение разницы между денежными поступлениями и расходами клиента за определенный период);
на основе анализа делового риска (определение возможности того, что кругооборот фондов клиента может не завершиться достаточно эффективно).
Недостатки способа коэффициентного анализа в определенной мере могут быть преодолены, если определять коэффициенты исходя из данных об оборотах ликвидных средств, запасах и краткосрочных долговых обязательствах. При правильной увязке соответствующих оборотов оценки кредитоспособности станут надежнее. Реализован такой подход может быть через анализ денежных потоков клиента, а именно через определение чистого сальдо его поступлений и расходов за определенный период (сопоставление притока и оттока средств). Для анализа денежного потока берутся данные как минимум за 3 года. [24; 244]
Анализ денежного потока – способ оценки кредитоспособности клиента коммерческого банка, в основе которого лежит использование фактических показателей, характеризующих оборот средств у клиента в отчетном периоде. Этим метод анализа денежного потока принципиально отличается от метода оценки кредитоспособности клиента на основе системы финансовых коэффициентов, расчет которых строится на сальдовых отчетных показателях.
Анализ денежного потока заключается в сопоставлении оттока и притока средств у заемщика за период, соответствующий обычно сроку испрашиваемой ссуды. При выдаче ссуды на год анализ денежного потока делается в годовом разрезе, на срок до 90 дней – в квартальном и т.д. [17; 232]
Модель анализа денежного потока построена на группировке элементов притока и оттока средств по сферам управления предприятием. Этим сферам в модели анализа денежного потока могут соответствовать следующие блоки:
управление прибылью предприятия;
управление запасами и расчетами;
управление финансовыми обязательствами;
управление налогами и инвестициями;
управление соотношением собственного капитала и кредитов. [17; 233]
Анализ денежного потока позволяет сделать вывод о слабых местах управления предприятием. Например, отток средств может быть связан с управлением запасами, расчетами (дебиторы и кредиторы), финансовыми платежами (налоги, проценты, дивиденды). Выявление слабых мест менеджмента используется для разработки условий кредитования, отраженных в кредитном договоре. Например, если основным фактором оттока средств является излишнее отвлечение средств в расчеты, то «положительным» условием кредитования клиента может быть поддержание оборачиваемости дебиторской задолженности в течение всего срока пользования ссудой на определенном уровне. При таком факторе оттока как недостаточная величина акционерного капитала в качестве условия кредитования можно использовать соблюдение определенного нормативного уровня коэффициента финансового левеража. [17; 235]
Иначе оценивается кредитоспособность на основе анализа делового риска. Последний связан с прерывностью кругооборота оборотных средств, возможностью не завершить эффективно этот кругооборот. Анализ такого риска позволяет прогнозировать достаточность источников погашения кредита. Тем самым он дополняет способы оценки кредитоспособности клиентов банка.
Можно указать следующие основные факторы делового риска: надежность поставщиков; диверсифицированность поставщиков; сезонность поставок; длительность хранения сырья и материалов (являются ли они скоропортящимися); наличие складских помещений и необходимость в них; порядок приобретения сырья и материалов; экологические факторы; мода на сырье и материалы; уровень цен на приобретаемые ценности и их транспортировку (доступность цен для заемщика, опасность повышения цен); соответствие транспортировки характеру груза; риск ввода ограничений на вывоз и ввоз импортного сырья и материалов. [24; 245]
Перечисленные факторы делового риска обязательно принимаются во внимание при разработке банком стандартных форм кредитных заявок технико-экономических обоснований возможности выдачи ссуды. Оценка делового риска коммерческим банком может формализоваться и проводиться по системе скоринга, когда каждый фактор делового риска оценивается в баллах.
Баллы проставляются по каждому критерию и суммируются. Чем больше сумма баллов, тем меньше риск и больше вероятность завершения сделки с прогнозируемым эффектом, что позволит заемщику в срок погасить свои долговые обязательства. [17; 236]
Деловой риск связан также с недостатками законодательной основы для совершения и завершения кредитуемой сделки, а также со спецификой отрасли заемщика. Необходимо учитывать влияние на развитие данной отрасли альтернативных отраслей, систематического риска по сравнению с ситуацией в экономике в целом, подверженность отрасли цикличности спроса, постоянство результатов в деятельности отрасли и т.д. [24; 246]
Оценка кредитоспособности заемщика представляет собой процесс отбора и анализа показателей, оказывающих влияние на величину кредитного риска, их анализ и систематизацию в виде присвоения кредитного рейтинга. [18; 51]
В целом данные анализа коэффициентов и денежного потока позволяют дать обобщенную качественную оценку кредитоспособности заемщика, которая оформляется в виде установления класса или рейтинга (в баллах) кредитоспособности.
Рейтинг кредитоспособности (кредитный рейтинг) представляет собой универсальное значение, сформированное на основании значений определенного количества показателей. Процесс присвоения кредитного рейтинга заключается в переходе от нескольких показателей, присущих деятельности заемщика, к агрегированному значению одного показателя, характеризующего класс кредитоспособности. Появление рейтинга обусловлено необходимостью единого показателя, обладающего высокой степенью информативности при анализе кредитоспособности.
Так, рассмотрение финансовых показателей предприятия в отдельности недостаточно для выявления уровня кредитоспособности предприятия в целом. Существование большого количества разрозненных показателей затрудняет процесс принятия решений при предоставлении кредита. Таким образом, оценка кредитоспособности производится по всей совокупности показателей, характеризующих, например, способность заемщика получать доход, аккумулировать денежные средства для погашения кредита, наличие достаточных активов и т.д. [18; 47]
Выделение различных категорий заемщиков позволяет дифференцировать условия кредитования и оптимизировать процентную политику кредитора, а также решить вопрос о выборе наиболее приемлемого для каждой категории заемщиков обеспечения кредита. Здесь должна идти речь не просто о выборе надежного обеспечения, а об адекватности обеспечения уровню кредитного риска. [13; 533]
Кредитоспособность мелких предприятий может оцениваться таким же образом, как и способность к погашению долга у крупных и средних заемщиков – на основе финансовых коэффициентов кредитоспособности, анализа денежного потока и оценки делового риска.
Однако использование банком финансовых коэффициентов и метода анализа денежного потока затруднено из-за состояния учета и отчетности у этих клиентов банка. У зарубежных и российских предприятий малого бизнеса, как правило, нет лицензированного бухгалтера. Кроме того, расходы на аудиторскую проверку для этих клиентов банка недоступны. Поэтому отсутствует аудиторское подтверждение отчета заемщика. В связи с этими причинами оценка кредитоспособности клиента основывается не на его финансовой отчетности, а на личном знании работником банка бизнеса данного клиента Последнее предполагает постоянные контакты с клиентом: личное интервью с клиентом, регулярное посещение его предприятия.
В ходе личного интервью с руководителем мелкого предприятия выясняются цель ссуды, источник и срок возврата долга. Клиент должен доказать, что кредитуемые запасы к определенному сроку снизятся, а кредитуемые затраты будут списаны на себестоимость реализованной продукции. Для частого посещения предприятия банк кредитует только близлежащие фирмы.
Следует отметить еще одну особенность мелких предприятий – руководителями и работниками их нередко являются члены одной семьи или родственники. Поэтому возможно смешение личного капитала владельца с капиталом предприятия. Из этого вытекает следующая особенность в организации кредитных отношений банка с предприятиями малого бизнеса за рубежом (США): погашение ссуды гарантируется владельцем, а именно его имуществом. Но в связи с этим при оценке кредитоспособности мелкого клиента учитывается финансовое положение владельца. Последнее определяется на основе личного финансового отчета.
Форма личного финансового отчета содержит сведения об активах и пассивах физического лица. При этом выделяются заложенные активы и обеспеченные пассивы. К активам относятся наличные денежные средства, акции и облигации, дебиторская задолженность родственников, друзей и других лиц, недвижимое имущество, выкупная стоимость страхования жизни и др. Пассивы складываются из долгов банкам, родственникам и другим лицам, задолженности по счетам и налогам, стоимости заложенного имущества, платежей по контрактам, кредитов, использованных для страховых платежей и др. Для более детального анализа дается расшифровка отдельных видов активов и пассивов физического лица.
Таким образом, система оценки банком кредитоспособности мелких заемщиков складывается из следующих элементов:
оценка делового риска;
наблюдение за работой клиента;
личные собеседования банкира с владельцем предприятия;
оценка личного финансового положения владельца. [17; 240]
Страны с рыночной экономикой перешли от группы финансовых коэффициентов к интегрированному показателю кредитного рейтинга с использованием метода дискриминантного анализа, согласно которому между коэффициентом и рейтингом существует линейная зависимость. Степень влияния коэффициента на значение рейтинга определяется весом коэффициента, что создает проблемы оптимального выбора весов коэффициента. Избежать данной проблемы в мировой банковской практике помогает внедрение присвоения кредитного рейтинга с использованием нейронных сетей. Нейронная система исследует нелинейную зависимость между финансовыми коэффициентами и значениями рейтингов. На основе выявленной зависимости и новых значений коэффициентов потенциального заемщика определяется рейтинг его кредитоспособности.
В мировой банковской практике конечным результатом оценки кредитоспособности клиента является не сам рейтинг, а показатель вероятности дефолта клиента (изменения кредитного рейтинга). В этой связи западными банками и мировыми рейтинговыми агентствами разрабатываются и применяются матрицы изменения кредитного рейтинга, или таблицы миграции рейтинга. Они основаны на информации прошлых периодов о дефолтах по кредитам с различным кредитным рейтингом. С их помощью оценивается вероятность изменения качества кредитного портфеля с течением времени, исходя из текущего значения рейтинга кредитоспособности. Основным показателем оценки кредитоспособности выступает не просто кредитный рейтинг кредитополучателя, а соответствующая данному рейтингу вероятность дефолта. Присвоение кредитного рейтинга перестает быть целью оценки кредитоспособности, а становится лишь одним из этапов такой оценки. [15; 205]
Оценка кредитоспособности физического лица основывается на соотношении испрашиваемой ссуды и его личного дохода, общей оценке финансового положения и имущества, составе семьи, личностных характеристиках, изучении кредитной истории клиента. [17; 241]
Как правило, для определения кредитоспособности физического лица в банковской практике применяются два взаимосвязанных метода.
Логический метод опирается на экспертную оценку с прогнозированием и предполагает взвешенный анализ личных качеств и финансового состояния потенциального заемщика. Экспертная оценка характеризует степень предпочтения одних показателей другим. На основе имеющейся информации специалист банка составляет «обобщенный образ» заявителя и сравнивает его со «стандартными образами» заемщиков, которым на основании прошлого опыта кредитования присвоена определенная группа риска.
Скоринговый метод оценки кредитоспособности частных лиц получил более широкое распространение. Он основывается на подсчете баллов по каждой позиции кредитной заявки или анкеты. Балльные системы оценки создаются банками на основе эмпирического подхода с использованием математического или факторного анализа. Эти системы используют исторические данные о «надежных» и «неблагополучных» кредитах и позволяют определить критериальный уровень оценки заемщиков.
Следует различать прямые и косвенные методики скоринговой оценки кредитоспособности клиентов. Прямые методики встречаются достаточно редко. Они предполагают, что сумма набранных клиентом баллов фактически приравнивается к той сумме кредита, на которую он обоснованно претендует. Косвенные методики распространены более широко. Их содержание заключается в придании определенных весов (баллов) различным оценочным показателям, а результатом оценки служит выведение класса.
На основе ввода перечисленной информации служащий банка получает заключение, можно ли выдавать кредит. При отрицательном ответе агентство банка может направить клиента в свою дирекцию для дополнительного рассмотрения вопроса о возможности предоставления ссуды.
Основой оценки кредитоспособности физического лица является также изучение его кредитной истории, связанной с покупкой товаров в кредит в магазинах. Банк использует сведения, содержащиеся в заявлении на выдачу ссуды: имя, адрес местожительства и номер социального обеспечения. На основе этих трех параметров можно собрать сведения от банков, организаций, выпускающих кредитные карточки, владельцев домов о всех случаях неплатежа. Банк интересуется количеством и размером имевших место неплатежей, длительностью, способом погашения просроченной задолженности. На этой основе составляется кредитная история. [17; 241]
Получить единую, синтетическую оценку кредитоспособности заемщика с обобщением цифровых и нецифровых данных нельзя. Для обоснованной оценки кредитоспособности помимо информации в цифровых величинах нужна экспертная оценка квалифицированных аналитиков.
Сложность оценки кредитоспособности обусловливает применение разнообразных подходов к такой задаче – в зависимости как от особенностей заемщиков, так и от намерений конкретного банка-кредитора. При этом важно подчеркнуть: различные способы оценки кредитоспособности не исключают, а дополняют друг друга, т.е. применять их следует в комплексе. [8; 422]
Итак, кредитоспособность заемщика представляет собой совокупность его качественных и количественных характеристик, необходимых для получения кредита и обслуживания долга по нему. На эти показатели влияет ряд факторов. Комплексная оценка этих факторов, а также анализ показателей кредитоспособности осуществляются банками на основе разработанной системы способов оценки кредитоспособности своих клиентов. Все способы взаимно дополняют друг друга. Если анализ делового риска позволяет оценить кредитоспособность клиента в момент совершения сделки только на базе одной кредитной операции и связанного с ней денежного потока, то система финансовых коэффициентов прогнозирует риск с учетом совокупного долга клиента, сложившихся средних стандартов и тенденций. Анализ денежных потоков не только оценивает в целом кредитоспособность, но и показывает на этой основе предельные размеры новых кредитов, а также слабые места в управления предприятием, из которых могут вытекать условии кредитования.
Глава 2. Анализ кредитоспособности клиентов ОАО «Газпромбанк» за 2007-2009 гг.
2.1 Оценка кредитоспособности юридических лиц - клиентов ОАО «Газпромбанк»
Практическая часть исследования была проведена на материалах ОАО «Газпромбанк».
«Газпромбанк» – один из крупнейших универсальных финансовых институтов России, предоставляющий широкий спектр банковских, финансовых, инвестиционных продуктов и услуг корпоративным и частным клиентам, финансовым институтам, институциональным и частным инвесторам. Банк входит в тройку крупнейших банков России и занимает пятое место в списке банков Центральной и Восточной Европы.
В числе клиентов «Газпромбанка» – около 3 миллионов физических и порядка 45 тысяч юридических лиц.
Использование современных технологий кредитования дает «Газпромбанку» возможность оперативно реагировать на потребности клиентов. Среди заемщиков «Газпромбанка» – крупнейшие компании газовой отрасли, металлургии, атомной промышленности, электроэнергетики, а также высокотехнологичных отраслей экономики.
В отношениях со своими заемщиками «Газпромбанк» придерживается политики открытости и прозрачности. Например, в соответствии с требованиями Банка России, еще до получения кредита «Газпромбанк» раскрывает полную стоимость кредита, которая рассчитывается индивидуально для каждого заемщика.
За время своей работы «Газпромбанк» накопил значительный опыт кредитования ведущих российских предприятий. Это позволяет Банку максимально точно учитывать потребности своих корпоративных клиентов и предлагать им кредитные продукты, оптимальные как по срокам, так и по процентным ставкам. «Газпромбанк» выдает кредиты в рублях и иностранной валюте, в том числе:
«длинные» инвестиционные кредиты, которые могут быть направлены на приобретение основных средств, модернизацию и реконструкцию производства, покупку или запуск новых бизнес-проектов;
краткосрочные кредиты, позволяющие компаниям управлять своей ликвидностью, пополнять оборотные средства и закрывать кассовые разрывы.
кредиты в форме овердрафта – выдача кредита в пределах установленного лимита производится автоматически при недостатке или отсутствии денежных средств на расчетном (текущем) счете клиента в целях оплаты поступивших платежных документов.
Объем кредитов, предоставленных юридическим лицам за 2007 год, составил 390,9 млрд. руб. В 2008 году резко вырос спрос на банковские кредиты со стороны заемщиков из числа наиболее крупных и конкурентоспособных российских предприятий. В 2009 году, несмотря на незначительное снижение активов банка (4%), основные показатели также продемонстрировали рост – кредиты юридическим лицам составили около 760,9 млрд. руб. Показательная динамика кредитования юридических лиц – клиентов «Газпромбанка» представлена в таблице 2.1.
Таблица 2.1 - Объем кредитования юридических лиц – клиентов «Газпромбанка»
| Показатель | 2007 год | 2008 год | 2009 год | Отклонение | |||
| Абсолютное, млрд. руб. | Относительное, % | ||||||
| 2008 к 2007 | 2009 к 2008 | 2008 к 2007 | 2009 к 2008 | ||||
| Объем предоставленных кредитов (млрд. руб.) | 390,9 | 675,9 | 760,9 | 285,0 | 85,0 | 72,9 | 12,6 |
Представим данные таблицы 2.1 графически. (Рис. 2.1)
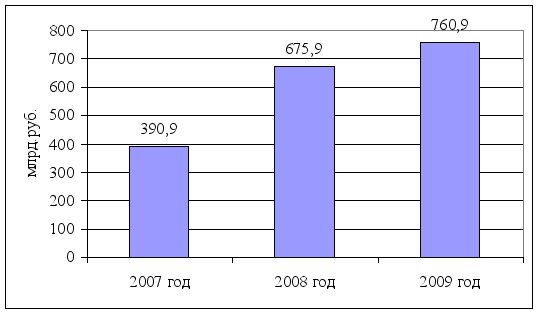
Рис. 2.1 - Динамика объемов кредитов юридическим лицам
Так, динамика кредитов, выданных юридическим лицам, имеет положительное направление. В 2008 и 2009 гг. объем кредитов по отношению к предыдущему году вырос на 72,9% и 12,6% соответственно.
Система оценки кредитоспособности юридических лиц, принятая в ОАО «Газпромбанк», выглядит следующим образом.
На основании бухгалтерского баланса и отчета о прибылях и убытках юридического лица путем группировки активов и пассивов происходит составление агрегированного, то есть совокупного, или, как его часто называют, суммарного баланса организации и сводной таблицы ее основных финансовых показателей. Баланс и отчет нужны для того, чтобы впоследствии вычислить важнейшие показатели организации, необходимые для составления рейтинга. Показателей несколько: ликвидность, рентабельность, финансовая устойчивость и оборачиваемость. Также стоит отметить, что оценка кредитоспособности осуществляется на основе единых методологических подходов в рамках комплексной системы анализа, управления и контроля рисков, включающей в себя сочетание качественной (экспертной) и количественной (статистической) оценки кредитного риска.
Таким образом, исходя из данных бухгалтерской отчетности банка и отчетов по движению денежных средств и о прибылях и убытках, проведен комплексный анализ различных коэффициентов финансового состояния юридических лиц – клиентов «Газпромбанка». За обобщенные показатели приняты средние значения финансовых коэффициентов всех клиентов. Динамика их изменения в течение трех лет представлена в таблице 2.2.
Таблица 2.2 - Среднестатистические финансовые показатели юридических лиц – клиентов «Газпромбанка»
| Показатели | 2007 год | 2008 год | 2009 год | Отклонение | |||
| Абсолютное | Относительное, % | ||||||
| 2008 к 2007 | 2009 к 2008 | 2008 к 2007 | 2009 к 2008 | ||||
| Коэффициент текущей ликвидности (Ктл) | 1,175 | 1,202 | 1,251 | 0,027 | 0,049 | 2,29 | 4,08 |
| Коэффициент быстрой ликвидности (Кбл) | 0,806 | 0,892 | 0,934 | 0,086 | 0,042 | 10,67 | 4,71 |
| Коэффициент рентабельности оборота (Кр) | 0,023 | 0,075 | 0,084 | 0,052 | 0,009 | 226,09 | 12 |
| Коэффициент финансового левеража (Кфл) | 1,041 | 0,892 | 0,781 | -0,149 | -0,111 | -14,31 | -12,44 |
| Коэффициент оборачиваемости активов (Коб) | 0,110 | 0,108 | 0,085 | -0,002 | -0,023 | -1,82 | -21,29 |
Анализ рассчитанных показателей позволяет сделать вывод о кредитоспособности заемщиков банка.
Так, коэффициент текущей ликвидности на протяжении рассматриваемого периода находился в норме – текущие активы превышают текущие обязательства. При этом положительное абсолютное положительное отклонение коэффициента в 2008 году на 0,027 и в 2009 году на 0,049 по сравнению с предыдущим годом означает снижающийся риск неплатежеспособности клиентов банка.
Коэффициент быстрой ликвидности имеет динамику роста, его величина находится в пределах нормы. Увеличение данного показателя говорит о том, что если в 2007 году заемщики могли погасить около 80% своих обязательств, то в 2009 году – более 90%.
Коэффициент рентабельности оборота имеет нормальные значения – выше 0,01. Резкий скачок данного показателя в 2008 году свидетельствует о повышении эффективности использования оборотных средств предприятий – клиентов банка, а, следовательно, о возрастающем доверии к ним как к заемщикам. В 2009 году значение коэффициента продолжает расти на 12% по отношению к 2008 году.
Нормативный уменьшающийся уровень коэффициента финансового левеража в 2007 году свидетельствует о преобладании клиентов второго класса кредитоспособности. В 2008 и 2009 году кредитоспособность заемщиков повышается, преобладают клиенты первого класса.
Коэффициент оборачиваемости активов заемщиков снижается с 2007 по 2009 год, свидетельствуя о положительной тенденции в размещении кредитов, высокой оборачиваемости средств, а значит и повышении уровня кредитоспособности юридических лиц.
Более наглядно значения финансовых коэффициентов в их трехлетней структуре представлены на графике. (Рис. 2.2)
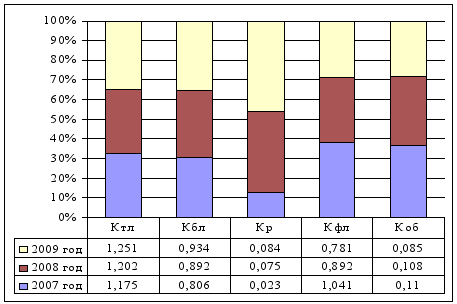
Рис. 2.2 - Структурное соотношение финансовых коэффициентов за 3 года
На основе проанализированных данных таблицы 2.2 составлен график динамики показателей кредитоспособности клиентов ОАО «Газпромбанк». (Рис. 2.3)
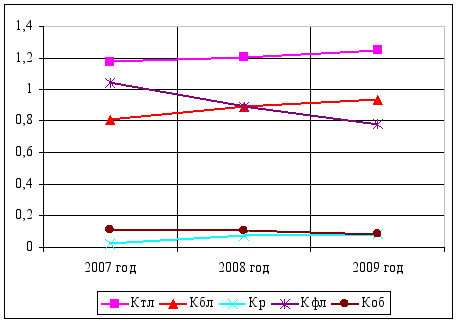
Рис. 2.3 - Динамика изменения финансовых коэффициентов в течение 3 лет
Исходя из данных таблиц 2.1 и 2.2 можно сделать вывод об улучшающейся обстановке в отношении кредитоспособности юридических лиц – клиентов ОАО «Газпромбанк». Количество выданных кредитов с 2007 по 2009 гг. росло. Так, например, резкий рост доли кредитов в 2008 году происходит за счет сокращения долей ликвидных активов: ценных, бумаг приобретенных банками, корреспондентских счетов в кредитных организациях, счетов в Банке России (по данным финансовой отчетности банка). Коэффициенты финансового состояния свидетельствуют о высоком уровне кредитоспособности заемщиков. В связи с увеличением ликвидности активов организаций и предприятий, их оборачиваемости и положительной динамикой других показателей растет их кредитоспособность, а соответственно и доверие банка к своим клиентам, так как уменьшаются кредитные риски. Следовательно, банк все больше заинтересован в выдаче кредитов юридическим лицам, поэтому объем кредитования юридических лиц с каждым годом растет.
2.2 Оценка кредитоспособности физических лиц – клиентов ОАО «Газпромбанк»
Тысячи жителей России оценили все преимущества кредитования в «Газпромбанке». Конкурентные ставки, гибкие условия, большое разнообразие кредитных программ – этим отличаются кредиты для физических лиц от «Газпромбанка».
Сегодня «Газпромбанк» предлагает населению ипотечные (жилищные) кредиты и кредиты на приобретение автомобиля (нового и подержанного). «Газпромбанк» постоянно проводит мониторинг рынка, разрабатывая и модернизируя свои кредитные продукты с учетом запросов граждан.
Способность банка оказывать такую розничную услугу вызывает поступление большого количества заявлений на выдачу кредита, которые в оптимальные сроки должны быть обработаны и оценены с учетом риска потенциальных потерь.
Исходя из данных официального сайта «Газпромбанка» об объеме выданных кредитов физическим лицам и данных годовой отчетности банка о просроченной задолженности по выданным кредитам, составлена таблица 2.3.
Таблица 2.3 - Объем кредитования юридических лиц – клиентов «Газпромбанка»
| Показатели | 2007 год | 2008 год | 2009 год | Отклонение | |||
| Абсолютное, млрд. руб. | Относительное, % | ||||||
| 2008 к 2007 | 2009 к 2008 | 2008 к 2007 | 2009 к 2008 | ||||
| Объем выданных кредитов (млрд. руб.) | 33,5 | 48,4 | 45,1 | 14,9 | -3,3 | 44,5 | -6,8 |
| Объем просроченной задолженности по кредитам (млрд. руб.) | 0,87 | 1,57 | 1,66 | 0,7 | 0,09 | 80,5 | 5,7 |
Тенденция объемов кредитования физических лиц и просроченной задолженности по выданным кредитам нагляднее прослеживается на графике. (Рис. 2.4)
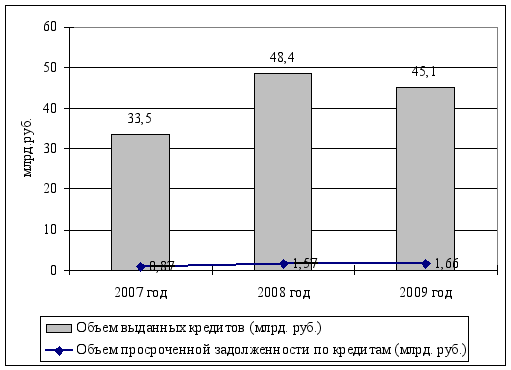
Рис. 2.4 - Динамика кредитования физических лиц и просроченной задолженности в течение 3 лет
Анализ данных таблицы 2.3 и рис. 2.4 позволяет сделать вывод о соотношении предоставленных кредитов и просроченной задолженности по ним. Так, с 2007 по 2008 гг. увеличивался объем кредитов, и вместе с тем росла задолженность физических лиц. С 2008 по 2009 гг. падают кредиты гражданам – клиентам банка, но несмотря на это задолженность продолжает расти.
Эту тенденцию можно объяснить общим падением платежеспособности заемщиков и должников, а, следовательно, снижением уровня их кредитоспособности. Так как их возможности по погашению долгов сократились, и на закрытие долга им необходимо больше времени, на допущенную ими просрочку начисляется больше пени и штрафов. Что и ведет к сокращению доли основного долга в общей сумме, которую должен возместить должник. В свою очередь это приводит к тому, что должники чаще отказываются от оплаты штрафов, которые могут превышать основной долг, находя их начисление несправедливым. Это существенно осложняет работу по взысканию задолженности.
Представители банка при оценке кредитоспособности физического лица сравнивают сумму запрошенного кредита и как она соотносится с личным доходом заемщика, а также проводят общую оценку финансового положения заемщика, стоимость его имущества, состав семьи, личностные характеристики, факты профессиональной биографии, кредитную историю.
«Газпромбанк» широко применяет скоринговый метод оценки кредитоспособности своих клиентов. При оценке в баллах системы отдельных показателей на первом этапе дают предварительную оценку возможности выдачи ссуды, основанную на данных анкеты заемщика. По результатам заполнения анкеты определяют число набранных заемщиком баллов. Если сумма баллов более определенной величины, то клиент получает кредит, если менее некоторой суммы баллов – отказ. Также, исходя из данной скоринговой системы, банк может принять решение о проведении экспертной оценки кредитоспособности клиентов, вошедших в допустимую или повышенную группу риска. Примерная методика балльной оценки кредитоспособности индивидуального клиента «Газпромбанка» представлена в Приложении 1.
Исходя из количества поданных физическими лицами заявок на получение кредита и результатов скоринговой оценки их кредитоспособности, составлена таблица результатов кредитных решений. (Табл. 2.4)
Таблица 2.4 - Количественное соотношение кредитных решений принятых на основании скоринга
| Показатели | 2007 год | 2008 год | 2009 год | Отклонение | |||
| Абсолютное, тыс.чел. | Относительное, % | ||||||
| 2008 к 2007 | 2009 к 2008 | 2008 к 2007 | 2009 к 2008 | ||||
| Количество человек, подавших заявки на получение кредита (тыс. чел.) | 98,1 | 144,6 | 163,3 | 46,5 | 18,7 | 47,4 | 12,9 |
| Количество человек, получивших положительное кредитное решение (тыс. чел.) | 83,7 | 121,0 | 112,7 | 37,3 | -8,3 | 44,6 | -6,9 |
| Количество человек, подвергшихся экспертной оценке (тыс. чел.) | 4,1 | 6,0 | 27,9 | 1,9 | 21,9 | 46,3 | 365 |
| Количество человек, получивших отказ в выдаче кредита (тыс. чел.) | 10,3 | 17,6 | 22,7 | 7,3 | 5,1 | 70,9 | 28,9 |
Данные таблицы 2.4 можно продемонстрировать графически. (Рис. 2.5)
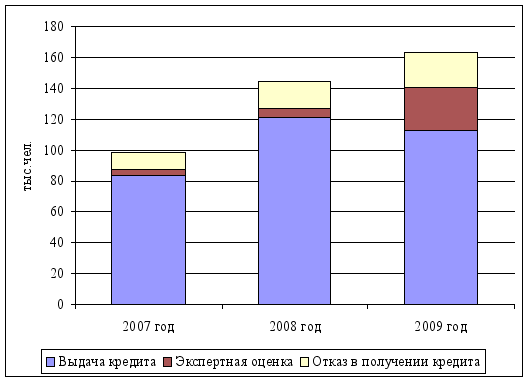
Рис. 2.5 - Структура скоринговых кредитных решений в общем объеме поданных заявок
Так, в течение трех лет число желающих получить кредит возрастало. Однако в 2007 году получить положительное кредитное решение органов «Газпромбанка» удалось 85% заемщиков, в 2008 году – 83% из числа желающих. Несмотря на то что в 2009 году количество заявок на получение кредита превысило данный показатель 2008 года, объем выданных кредитов все же снизился на 6,8%.
Анализ кредитоспособности клиентов «Газпромбанка» в целом свидетельствует о положительной тенденции в области кредитования юридических и физических лиц за период 2007-2009 гг. В 2007 году активно развивалось кредитование как юридических, так и физических лиц. При этом абсолютный объем кредитов физическим лицам значительно меньше по размерам (более чем в 11 раз), чем объем кредитов юридическим лицам. За 2008 год кредиты предприятиям и организациям росли быстрее, чем кредиты физическим лицам (72,9% и 44,5% соответственно). Данные по росту кредитов в 2008 году доказывают, что «Газпромбанк» в условиях ограниченной ликвидности и масштабного кризиса на мировых финансовых рынках переключил свое внимание с потребительского кредитования на кредитование реального сектора экономики. Это также подтверждают показатели объемов кредита юридическим лицам за 2009 год.
Иная ситуация с 2008 по 2009 гг. наблюдается в области кредитования физических лиц – происходит динамика снижения выдаваемых ссуд.