Банковские операции на рынке ценных бумаг
Таблица 3.2.1. Налогообложение эмитентов.
|
Вид дохода |
Категория эмитента |
Ставка налогообложения |
Примечания |
|
1. Выручка от размещения собственных акций |
все категории |
не облагается |
Средства, поступающие от размещения акций по их номиналу, включаются в состав уставного капитала, сумма превышения цены размещения над номиналом(эмиссионный доход) учитывается в составе добавочного капитала и используется только для капитализации(при ином использовании облагается налогом на прибыль по базовой ставке) |
|
2. Выручка от размещения собственных долговых бумаг(по номиналу) |
все категории |
не облагается |
Средства, поступающие от размещения долговых бумаг по номиналу, носят возвратный характер и в налогооблагаемую базу по налогу на прибыль не включаются |
|
3. Ажио от размещения долговых бумаг выше номинала |
Банки, кредитные организации Прочие |
38% 30% |
Ажио, полученные от размещения долговых бумаг выше номинала, являются доходом эмитента, т.к. не подлежат возврату владельцам бумаг, и включаются в налогообложение по базовой ставке для данной категории налогоплательщиков равными долями в течение всего срока обращения долговых бумаг |
|
4. Дисконт от размещения долговых бумаг ниже номинала |
Банки, кредитные организации Прочие |
относится на издержки и уменьшает налогооблагаемую базу не уменьшает налогооблагаемую базу и покрывается за счет чистой прибыли |
Дисконты, полученные от размещения долговых бумаг ниже номинала, являются убытком эмитента, т.к. сумма погашения долговых бумаг будет больше, чем объем привлеченных под них средств, и переносится на расходы(убытки) равными долями в течение всего срока обращения долговых бумаг |
|
5. Дивиденд по акциям |
все категории |
не уменьшает налогооблагаемую базу и покрывается за счет чистой прибыли |
|
|
6. Процент по долговым ценным бумагам |
Банки, кредитные организации Прочие |
относится на издержки и уменьшает налогооблагаемую базу не уменьшает налогооблагаемую базу и покрывается за счет чистой прибыли |
|
|
7. Невостребованная сумма дивидендов, процентов и основные суммы долгов по ценным бумагам |
Банки, кредитные организации Прочие |
38% 30% |
Включаются в налогооблагаемую базу у всех категорий налогоплательщиков по базовой ставке налога на прибыль по истечении срока исковой давности(3 года) |
Таблица 3.2.2.Налогообложение инвесторов.
|
Вид дохода |
Категория эмитента |
Ставка налогообложения |
Примечания |
|
1. Дивиденд по акциям |
все |
15% |
Облагаются у источника выплат(у эмитента) и в налогооблагаемую базу у получателя не включается |
|
2. Процент по долговым ценным бумагам(негосударственным) |
Банки, кредитные организации Прочие |
38% 30% |
Поступают к инвестору(получателю) в полном объеме и включаются в налогооблагаемую базу по базовой ставке для данной категории |
|
3. Процент по государственным ценным бумагам |
все |
15% |
Составляется отдельный расчет по этим доходам, налог уплачивается ежемесячно |
|
4. Убыток от перепродажи всех ценных бумаг |
все |
не уменьшает налогооблагаемую базу и покрывается за счет чистой прибыли |
|
|
5. Доход от перепродажи ГКО-образных бумаг |
все |
15% |
Уплачивается ежемесячно |
Таблица 3.2.3. Налогообложение профессиональных участников рынка ценных бумаг.
|
Вид дохода |
Категория эмитента |
Ставка налогообложения |
Примечания |
|
1. Комиссионное вознаграждение брокера |
все |
38% |
|
|
2. Комиссионное вознаграждение организатора торгов |
Фондовая биржа Организатор внебиржевой торговли |
38% 30% |
|
|
3. Вознаграждение доверительного управляющего |
Банки, кредитные организации Прочие |
38% 30% |
|
|
4. Маржа дилера |
Банки, кредитные организации Прочие |
38% 30% |
Порядок налогообложения дилеров аналогичен налогообложению у инвесторов(могут быть пониженные ставки в случае операций с государственными бумагами) |
3.3. Текущее состояние рынка ценных бумаг и банковской системы, перспективы развития.
Текущее система рынка ценных бумаг и банковской системы характеризуется кризисом. В развитии кризиса можно выделить два этапа. В первом полугодии кризис носил преимущественно скрытую форму, когда удавалось противостоять наиболее острым проявлениям. Решение бюджетных проблем достигалось за счет наращивания государственного долга и расходования золотовалютных резервов страны. Вместе с тем высокие процентные ставки на финансовом рынке свидетельствовали о серьезных проблемах.
С середины августа 1998 года кризис перешел в явную форму и охватил все стороны экономической жизни России: Правительство Российской Федерации оказалось не в состоянии обслуживать долг и выполнять свои текущие обязательства, произошла практически полная остановка финансовых рынков, золотовалютные резервы страны оказались на низком уровне. Последовавшая девальвация рубля определила новое состояние экономики, которое характеризуется в первую очередь, скачком инфляции, ограничением возможностей рыночного финансирования, потерей доверия населения к финансовой системе и банкам.
Банковская система.
Ситуация в банковской системе России до августа 1998 года определялась тенденциями, сложившимися в 1995-1997 годах. Банковская система была в значительной степени ориентирована на развитие операций на финансовых рынках, прежде всего на рынке государственного долга.
При этом с конца 1997 года банковская система стала испытывать негативное влияние кризиса на российском финансовом рынке из-за падения цен на государственные ценные бумаги. При этом российские банки к началу 1998 года накопили значительные обязательства перед банками-нерезидентами по кредитам в иностранной валюте(12,7% пассивов), которые сохранялись и в 1998 году. Обеспеченность данных кредитов залогом, как правило, российских государственных ценных бумаг усилила зависимость финансового положения банков от ситуации на рынке государственного долга. К середине 1998 года финансовое состояние банков ухудшалось даже в условиях относительной финансовой стабильности. Если на 1.01.98 доля финансово-стабильных банков в общем количестве действующих кредитных организаций составляла 66%, то на 1.08.98 она снизилась до 61,5%; доля проблемных банков, наоборот, увеличилась с 32, 4% до 36,7%.
За последние несколько лет состав банков-олигархов мало менялся. Во всяком случае, верхушка списка крупнейших банков из месяца в месяц, из года в год оставалась практически неизменной. Однако после 17 августа 1998 года в этом списке нет ряда банков, еще недавно занимавших верхние строчки рейтинга. Это закономерное следствие финансового кризиса, который наиболее болезненно сказался именно на самых крупных банках.
Чтобы оценить масштабы банковского кризиса, достаточно сказать, что , III квартал с отрицательным капиталом(т.е. не только растеряв собственные деньги, но и погрязнув в долгах) закончили 187 банков, а с убытками - 590, почти 40% всех российских банков. В список неудачников вошли Инкомбанк, Онэксим, МФК, СБС-АГРО, Менатеп, «Российский кредит», Банк Москвы, Промстройбанк России, Альфа-банк, Гута-банк, Мосбизнесбанк, МАПО-банк, ДиалогБанк, «Империал», Межкомбанк и другие.
Рынок государственных ценных бумаг на первом этапе кризиса продолжал оказывать решающее влияние на состояние российского финансового рынка в целом. Это определялось как его функциональной ролью, так и широким присутствием нерезидентов. На 1.08.98 на долю нерезидентов приходилось 32% находившихся в обращении ГКО-ОФЗ, среди резидентов основными держателями были банки(61,37%) главным образом, Сбербанк и ряд других крупнейших банков.
Доходность портфеля ГКО выросло с 33% в январе до 71% в июле, достигая в отдельные дни 110-120%. В июле Минфин России провел реструктуризацию накопленного внутреннего государственного долга по схеме, предусматривающий добровольный обмен ГКО на еврооблигации с длительными сроками обращения(7 и 20 лет), а также отказался от эмиссии новых выпусков ГКО.
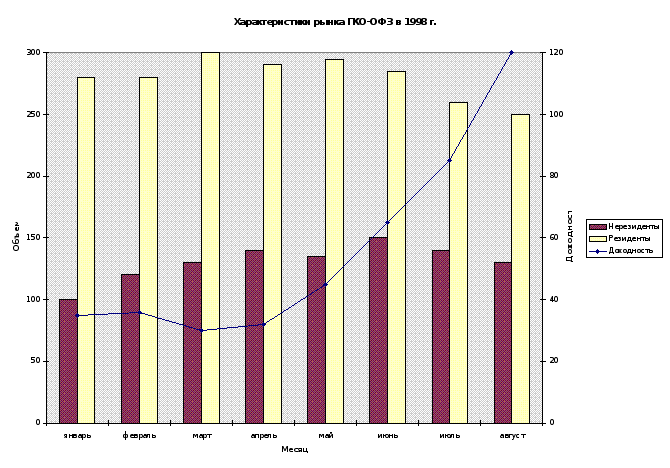
В августе кризис вступил в новую стадию. Торговые сессии по госбумагам проходили при практически полном отсутствии спроса по любым ценам, рынок потерял ликвидность. Разбалансированность рынка и трудности с погашением облигаций привели к объявлению намерения Правительства Российской Федерации переоформить все выпуски ГКО-ОФЗ со сроком погашения до 31 декабря 1999 года в новые долгосрочные государственные ценные бумаги и к технической остановке торгов.
Для многих банков, поддержание крупного пакета ГКО было единственным способом выйти на требуемый ЦБ РФ уровень капитализации к 1999 г. Так как с 1995 года из-за многочисленных трудновыполнимых требований к самому банку и его потенциальным акционерам, чрезвычайно усложнился процесс эмиссии банками новых выпусков своих акций. На фоне ухудшающегося положения в области инвестиций в банковскую сферу у банков практически исчезла возможность пополнять свой капитал за счет увеличения уставного фонда.
Рынок ГКО с его льготной системой налогообложения оставался, таким образом, чуть ли не единственной возможностью увеличить свою капитализацию.
По мере развития рынка все большая доля активов российских банков оказывалось размещенной в ГКО. Как правило, банковские менеджеры рассматривали вложения в государственные облигации в качестве наилучшего по всем параметрам способа размещения капитала. Очевидно, что для многих банков фактический дефолт погашений облигаций привел к потере капитала.
Кроме того, в массе случаев даже те банки, которые грамотно выбрали политику, не смогли ответить по своим текущим обязательствам перед клиентами. Вложения в ГКО, рынок которых представлялся достаточно ликвидным(и действительно, по этому параметру он практически не имел конкурентов в России), стали для банков также одним из основных вариантов размещения клиентских средств. Поскольку ГКО свободно использовались в качестве залога для короткого межбанковского кредитования непременно вызовет серьезные проблемы у банковских позиционеров, пытающихся выровнять положение своего банка по ликвидности. Вероятно, роль залогового инструмента на время перейдет к коротким банковским векселям, в последнее время получившем широкое распространение на рынке благодаря целевым федеральным и субфедеральным программам, задействовавшим схему вексельного кредитования.
План Минфина и Центрального банка по реструктуризации ГКО предусматривал получение банками в обмен на ГКО новые облигации, которые представляют собой долгосрочные рублевые бумаги с фиксированным купоном.
Распоряжение Правительства РФ от 12 декабря 1998 года №1787-Р предусматривает условия осуществления новации по государственным краткосрочным бескупонным облигациям и облигациям федеральных займов с постоянным и переменным купонным доходом со сроками погашения до 31 декабря 1999 года.
В результате новации владельцам ГКО и ОФЗ будут предоставлены следующие обязательства:
облигации федерального займа с фиксированным купонным доходом по номиналу, равному 70% суммы новых обязательств.
облигации федерального займа с постоянным купонным доходом по номиналу, равному 20% суммы новых обязательств.
из оставшихся 10 % 1/3 - денежными средствами, а 2/3 реинвестировались в 2 выпуска ГКО со сроком погашения в 1999 году.
Рынок ценных бумаг в Татарстане.
В Татарстане ситуация сложилась следующим образом. В республике, аналогично ГКО, имели хождение РКО - республиканские краткосрочные облигации. После событий 17 августа 1998 года, Правительство РТ объявило, что до прояснения ситуации с ГКО, торги приостанавливаются и погашение облигаций производиться не будет. Далее в Татарстане был избран другой путь, а не новация, как с ГКО. Идея заключалась в следующем:
для физических лиц погашение происходит в установленный ранее срок, а деньги инвесторы смогут получить через уполномоченный банк - АК БАРС банк.
для юридических лиц погашение производится в установленный ранее срок, деньги от погашения перечисляются на специальный транзитный счет, а использование денежных средств возможно в виде зачета налогового платежа в бюджет РТ. Это процедура регламентируется Постановлением Кабинета Министров РТ от 11 ноября 1998 года № 664 «О мерах по погашению РКО РТ».
Для юридических лиц это означает, что возврат средств от вложения в РКО не производится, а эти средства поступают как зачет налогов в республиканский бюджет, т.е. Татарстан фактически отсрочил срок возврата своих долгов.
На текущий момент остались две непогашенные серии РКО. После погашения этих серий и использования оставшихся «транзитных» денег в зачет налогов, по всей видимости, рынок республиканских краткосрочных облигаций прекратит свое существование. Основными инвесторами на этом сегменте рынка были банки, а подорванное доверие к республиканским долгам быстро вернуть не удастся.
Важной задачей в конце 1998 года - 1 полугодии 1999 года является разработка мер по скорейшему восстановлению работы финансового рынка как необходимого условия функционирования банковской системы. Характерными особенностями восстановительного периода останутся относительно небольшие объемы операций на отдельных секторах рынка, изменение механизмов взаимосвязи между секторами, постепенное расширение круга участников, изменение основных факторов, определяющих доходность инструментов финансового рынка.
В 1999 году российский финансовый рынок, и прежде всего рынок государственных ценных бумаг, неизбежно будет отличаться от своего состояния в 1997 - первой половине 1998 года. На рынке будут обращаться ценные бумаги, требующие дифференцированного подхода. Это:
существовавшие до 17.08.98 бумаги, не подпадающие под реструктуризацию ГКО-ОФЗ(ОГСЗ, ОФЗ-ПД с погашением после 1 января 2000 года).
бумаги, выпускаемые для реструктуризации ГКО-ОФЗ.
новые инструменты государственного контроля.
Продолжится обращение муниципальных ценных бумаг, перспективы которых в значительной степени будут определяться состоянием региональной экономики и финансов.
Положение рынка валютных государственных бумаг(еврооблигации, облигации внутреннего валютного займа и другие) в 1999 году будет оставаться тяжелым вследствие резкого падения кредитного рейтинга России. В связи с этим котировки российских валютных обязательств будут находиться на низком уровне и размещение новых подобных инструментов на внешних рынках будет, вероятно, крайне сложным. Восстановление, развитие финансового рынка предполагает активизацию сектора корпоративных долговых обязательств. При расширении в обращении новых видов ценных бумаг, таких как корпоративные облигации, облигации, обеспеченные ипотекой, коммерческие векселя и другие, появится возможность перелива капитала с сегмента государственных ценных бумаг в сегмент корпоративных ценных бумаг.
Следующие таблицы характеризуют вложения активов крупнейших банков в ценные бумаги.
Таблица 3.3.1. Самые инвестиционные банки по сумме приобретенных ценных бумаг(из 200 крупнейших по капиталу на 1.1.99).
|
Ранг |
Банк |
Ценные бумаги(тыс. руб.) |
Ценные бумаги/Активы % |
Гособлигации/Ценные бумаги % |
|
1 |
Сбербанк России |
133605994 |
60,01 |
96,38 |
|
2 |
Онэксимбанк |
12258599 |
38,06 |
42,95 |
|
3 |
Национальный резервный банк |
9458952 |
73,82 |
6,49 |
|
4 |
Альфа-банк |
6724762 |
40,03 |
5,02 |
|
5 |
Внешторгбанк России |
5217300 |
10,41 |
85,53 |
|
6 |
СБС-Агро |
5084958 |
11,49 |
41,93 |
|
7 |
Мост-банк |
4640431 |
37,50 |
0,63 |
|
8 |
Мосбизнесбанк |
3972139 |
29,55 |
72,18 |
|
9 |
Гута-банк |
2551747 |
38,93 |
6,59 |
|
10 |
Российский кредит |
2484483 |
11,23 |
42,77 |
Таблица 3.3.2. Самые инвестиционные банки по доле ценных бумаг в чистых активах(из 200 крупнейших по капиталу на 1.1.99).
|
Ранг |
Банк |
Ценные бумаги(тыс. руб.) |
Ценные бумаги/Активы % |
Гособлигации/Ценные бумаги % |
|
1 |
Легпромбанк |
135528 |
85,17 |
0,05 |
|
2 |
Арсенал |
118430 |
81,41 |
0,00 |
|
3 |
Финрос-финансовая инициатива |
266655 |
81,34 |
0,00 |
|
4 |
Транскредит |
171619 |
81,32 |
4,72 |
|
5 |
Объединенный банк промышленных инвестиций |
72616 |
80,65 |
2,06 |
|
6 |
Национальный резервный банк |
9458952 |
73,28 |
6,49 |
|
7 |
РТБ-банк |
62818 |
72,22 |
0,00 |
|
8 |
Мосэксимбанк |
502737 |
69,15 |
0,00 |
|
9 |
АПР-банк |
190803 |
68,72 |
14,03 |
|
10 |
Енисей |
377209 |
66,04 |
3,63 |
Таблица 3.3.3. Банки, инвестировавшие наибольшие средства в гособлигации(из 200 крупнейших по капиталу на 1.10.99).
|
Ранг |
Банк |
Ценные бумаги(тыс. руб.) |
Ценные бумаги/Активы % |
Гособлигации/Ценные бумаги % |
|
1 |
Сбербанк России |
106372984 |
54,64 |
96,79 |
|
2 |
Онэксимбанк |
4172746 |
11,79 |
40,50 |
|
3 |
Внешторгбанк России |
3717829 |
10,82 |
85,38 |
|
4 |
Мосбизнесбанк |
2272403 |
17,73 |
70,63 |
|
5 |
Автобанк |
7850295 |
21,59 |
68,57 |
|
6 |
СБС-Агро |
1736696 |
4,15 |
39,10 |
|
7 |
Международный московский банк |
1424435 |
8,18 |
74,51 |
|
8 |
Национальный резервный банк |
1080297 |
7,69 |
10,57 |
|
9 |
Чейз Манхеттен Банк Интернэшнл |
709946 |
45,38 |
99,97 |
|
10 |
Газпромбанк |
658190 |
2,73 |
57,04 |
В нижеприведенной таблице можно видеть, что у некоторых крупнейших банков инвестиции в ГКО росли и во время кризиса.
Таблица 3.3.4. Динамика роста инвестиций в ГКО (из 200 крупнейших по капиталу на 1.10.99).
|
Банк |
Вложения в гособлигации, тыс. руб. |
Изменение |
||
|
на 1.10.98 |
на 1.4.98 |
тыс. руб. |
% |
|
|
Инкомбанк |
4937421 |
1840873 |
3096548 |
168,21 |
|
Межкомбанк |
829061 |
452659 |
376402 |
83,15 |
|
Международный московский банк |
1424435 |
1117864 |
306571 |
27,42 |
|
Промстройбанк России |
559025 |
399641 |
159384 |
39,88 |
|
Российский кредит |
1203139 |
1088433 |
114706 |
10,54 |
|
СБС-Агро |
1736696 |
1680271 |
56425 |
3,36 |
Глава 4. Раздел БЖД. Безопасность деятельности банков на рынке ценных бумаг.
Банки могут выполнять все виды деятельности и все виды операций на рынке ценных бумаг , разрешенные российским законодательством, как - то:
-ведение реестра и депозитарное обслуживание;
-расчетное обслуживание участников рынка ценных бумаг и т. д.
-эмиссионная деятельность;
-брокерская и дилерская деятельность;
-инвестиционная деятельность;
Деятельность банков на рынке ценных бумаг сопровождается определенными рисками.
Под риском понимают некую вероятность отклонения событий от среднего ожидаемого результата. Каждому виду операций с ценными бумагами присущ собственный уровень риска.
Рассмотрим риски эмиссионных операций банков. Банки могут производить эмиссию акций, облигаций; выпускать векселя, депозитные и сберегательные сертификаты. Процесс эмиссии ценных бумаг может быть представлен в виде следующей схемы:

 Эмитент
Ценная бумага
Инвестор
(Банк)
т.е. эмиссию ценных можно представить как производство и реализацию товара. Причем банк является производителем и продавцом этого товара, поэтому рисками банка как эмитента является:
Риск ликвидности - связан с возможностью потерь при реализации ценных бумаг. На вторичном рынке данный риск проявляется в снижении предполагаемой цены реализации акции или изменении размера комиссионных за ее реализацию. Если невозможно реализовать выпуск ценных бума на первичном рынке возникает:
Риск не размещения т.е. невостребованность ценных бумаг.
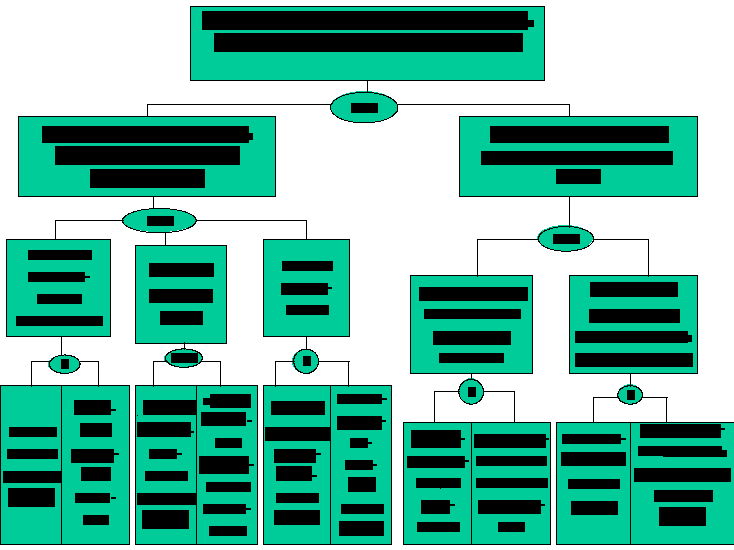
Невостребованность ценных бумаг, выпускаемых банком на рынке ценных бумаг. (схема1).
Временной риск - риск выпуска ценных бумаг в неоптимальное время, что обуславливает вероятность определенных потерь.
Во многих операциях с ценными бумагами банк выступает инвестором. Всякое инвестирование в ценные подразумевает существование некоторого неблагоприятного события, в результате которого:
-будущий доход может быть меньше ожидаемого;
-доход не будет получен;
-можно потерять часть вложенного капитала -номинальной стоимости ценной бумаги;
-возможна потеря всего капитала всех вложений в ценную бумагу;
Анализируя возможный риск, следует установить:
1) Относится ли он к финансовому рынку в целом или имеет отношение только к его сектору - рынку ценных бумаг.
2) Характерен ли он для рынка ценных бумаг в целом или имеет место только в отдельных регионах, областях.
3) Присущ ли он только к определенной ценной бумаге или имеет отношение ко всем ценным бумагам в целом.
4) Связан ли он с неправильным выбором ценных бумаг для инвестирования.
5) Вызван ли он сервисным (техническим) обслуживанием операций с ценными бумагами.
Начальный при любых вложениях в ценные бумаги является:
Систематический риск. Риск падения рынка ценных бумаг в целом, не связан с конкретной ценной бумагой. Представляет собой общий риск на все вложения в ценные бумаги, риск того, что инвестор не сможет их в целом высвободить, вернуть не понеся потерь.
Различают следующие разновидности систематического риска:
-Инфляционный риск.
-Риск законодательных изменений.
-Процентный риск.
-Риск военных конфликтов.
Инфляционный риск. Покупая ценные бумаги инвестор - банк испытывает воздействие инфляции. В результате доходы, получаемые инвесторами от ценных бумаг, обесцениваются с точки зрения реальной покупательной способности и инвестор несет потери.
Риск законодательных изменений. В обществе всегда существует возможность радикального изменения курса, особенно при избрании нового президента, парламента, Думы, правительства. А следовательно, возможность отказа правительства выполнять ранее принятые обязательства по определенным ценным бумагам или задержка в исполнении этих обязательств (Например, государственные краткосрочные облигации ).
Изменение инвестиционного климата при введении новых налоговых, торговых и иных правил.
Процентный риск-риск потерь, которые могут понести инвесторы в связи с изменением процентных ставок на рынке ценных бумаг.
Риск военных конфликтов - представляет собой военные действия, проводимые на той или иной территории и приводящие к нарушению функционирования организованных рынков, в том числе фондовых бирж. (В этом случае государство приостанавливает работу бирж, запрещает сделки с ценными бумагами и т.д. )
Вторым видом риска можно считать несистематический риск. Он связан с особенностями каждой конкретной ценной бумаги, квалификацией операторов, работающих с ценными бумагами . В нем выделяют риски:
Кредитный риск - риск того, что выпустивший ценные бумаги, окажется не в состоянии выплачивать проценты по ним или основную сумму долга.
Конвертируемый риск. Появляется при переводе облигаций или привилегированных акций в простые акции.
Страновой риск - риск вложения в ценные бумаги стран с неустойчивым фондовым положением.
Региональный риск. Возникает не только в связи с различным экономическим положением районов, уровнем развития фондового рынка, технологией торговли ценными бумагами, взаимосвязью с центральными фондовыми рынками, но и с особенностями налогового климата, действий местной администрации и т.д. В частности, к немаловажным факторам риска можно отнести экологическое положение в регионе: возможность аварий, катастроф.
Селективный риск - риск неправильного выбора ценных бумаг для инвестирования в сравнении с другими видами ценных бумаг при формировании портфеля. Этот риск, связанный с неверной оценкой инвестиционных качеств конкретных видов ценных бумаг.
Временной риск - риск выпуска, покупки или продажи ценной бумаги в неоптимальное время.
Технический риск связан с сервисным обслуживанием операций с ценными бумагами. Он включает следующие разновидности:
-Риск поставки - невыполнение обязательств по поставке ценной бумаги. Так как многие акции существуют лишь в форме записей, то весьма распространенной разновидностью риска поставки является не включение в реестр держателей ценных бумаг.
Риск платежа- это оборотная сторона риска поставки. Действующая система расчетов позволяет не платить в течение определенного периода времени за приобретение ценных бумаг.
Операционный риск- в основном связан с непрофессионализмом технического персонала.
Денежный риск зависит от колебаний процентных ставок и имеет два источника: снижение доходности ценных бумаг и обесценение капитала, вложенного в данную бумагу.
Риск банкротства связан с рейтингом выпускаемых компанией ценных бумаг.
Значительная часть процессов, происходящих в рыночной экономике, не поддается оцениванию, т.е. суждению о будущих результатах. Единственный способ научного предвидения в этом случае заключается в статистическом анализе рынка, дающем возможность на основании прошлых результатов обнаружить устойчивые тенденции. Для определения риска можно воспользоваться статистическим, экспертным и комбинированным методами.
При статическом методе: изучается статистика потерь и прибылей, имевших место при проведении операций с ценными бумагами. Экспертный метод может быть реализован путем обработки мнений. Комбинированный метод предполагает сочетание экспертной оценки вариантов инвестиционных решений и расчета показателей.
Мировая практика показывает, что риски можно и нужно контролировать и снижать до приемлемого уровня. Применяются следующие способы и минимизации рисков:
1). Фондовые биржи, которые предъявляют определенные требования к профессиональному составу участников, их финансовому состоянию и даже репутации. Так как ,
чем надежнее каждый из участников системы, тем меньшему риску подвергаются все остальные участники. Однако можно установить такие требования, которые будут по плечу только немногим. В этом случае система будет высоконадежна, но не эффективна из- за узкого круга участников. Задачей организаторов инфраструктуры рынка является нахождение приемлемого компромисс между надежностью системы и ее масштабами.
2). Биржи и клиринговые организации могут устанавливать различные лимиты на операции участников. Типичным примером является установление максимального лимита на размер короткой позиции каждого участника. В случае если какой- либо участник торгов заключил такой объем сделок, который сделал его должником на сумму лимита, то такому участнику далее запрещается заключать сделки, по которым сумма его долга может возрасти.
3). Участники торговли могут создать специальный резервный фонд за счет которого компенсируются убытки от неисполнения или несвоевременного исполнения сделок отдельными участниками.
Механизмы контроля и управления рисками могут применяться на различных рынках и в различных сочетаниях- вместе и по одному.
Активность банка на рынке ценных бумаг зависит от: доходности ценной бумаги, уровня риска, ликвидности, экономической ситуации в стране.
Активность банка на рынке ценных бумаг.(схема 2).
Заключение.
В данной работе, были рассмотрены основные понятия рынка ценных бумаг и операции банков на рынке ценных бумаг. Эти понятия в Российской экономике неотделимы друг от друга, так как основными участниками рынка ценных бумаг являются банки, хотя в настоящее время в результате финансового кризиса активность банков на рынке ценных бумаг снизилась.
Заинтересованность коммерческих банков в эмиссии собственных акций и их размещение на открытом рынке можно объяснить рядом обстоятельств. Прежде всего, это инфляция, постоянно обесценивающая собственные капиталы банка. Инфляция лишает банки возможности привлекать долгосрочные депозиты, поэтому для осуществления относительно долгосрочных вложений, банки должны использовать собственный капитал. Высокие котировки банковских акций рассматриваются банками как способ упрочить свои позиции на рынке. Расширить сферу влияния и привлечь новых клиентов. Поэтому в случае снижения курса акций, банки, через инвестиционные компании активно скупают их на вторичном рынке, что приводит к искусственному росту курса и создает видимость укрепления рыночных позиций банка.
Банковские облигации не пользуются большой популярностью, так как инвесторы пока не способны на длительное время инвестировать средства. Преимущество облигаций заключается в том, что их можно использовать в качестве расчетного средства.
Рассматривая сегодняшний рынок банковских векселей, всех векселедателей можно условно разделить на две группы. С одной стороны многие банки выпускают чисто финансовые векселя, используя их как аналог депозитного займа по прибыли. С другой стороны, существует уже сложившийся круг банков и финансовых организаций, которые используют векселя для совершения разнообразных торгово-финансовых операций. После финансового кризиса в торговом обороте финансового рынка значительно повысился удельный вес банковского рынка векселей. Он не имеет жесткой инфраструктуры, отличается гибкостью подходов участников и в наибольшей степени привязан к потребностям реального сектора экономики. Поэтому, векселя банков являются вполне привлекательными.
На рынке ценных бумаг обращаются разные ценные бумаги с различными характеристиками, но самым важным показателем является соотношение риск-доход. Эти величины прямо пропорциональны. Особенностью инвестиционной политики банков является определение этого соотношения и выгодное инвестирование средств в ценные бумаги.
В 1997-1998 году обладающими наиболее привлекательными характеристиками: высокой доходностью(доходившей в отдельные дни до 110-120 процентов), надежностью и ликвидностью были ГКО-государственные краткосрочные облигации. Для многих банков поддержание крупного пакета ГКО было единственным способом выйти на требуемый уровень капитализации к 1999 году. Рынок ГКО с его льготной системой налогообложения (15 процентов) оставался таким образом, чуть ли не единственной возможностью банков увеличить капитализацию. По мере развития рынка все большая доля активов российских банков оказывалось размещенной в ГКО. Банками инвестировавшими наибольшие средства в государственные краткосрочные облигации являются Сбербанк -54,7%; «ОНЭКСИМбанк» - 11,6%; «Ак Барс» банк -8,4%.
После заявления Правительства РФ от 17 августа 1998 года о несостоятельности государства рассчитаться по своим долгам, банки оказались в затруднительном положении. Для многих банков фактический дефолт погашений облигаций привел к потере капитала. Даже те банки, которые грамотно выбрали политику, не смогли ответить по своим текущим обязательствам перед клиентами.
Распоряжение Правительства РФ от 12 декабря 1998 года №1787-Р предусматривает условия осуществления новаций по ГКО и ОФЗ (облигационный федеральный займ).
В Татарстане аналогично ГКО. Имели хождение РКО-республиканские краткосрочные облигации. После событий 17 августа 1998 года торги с РКО также были приостановлены. Далее, в Татарстане был избран другой путь, а не новации как с ГКО. Возврат средств от вложений в РКО поступают как зачет налогов в республиканский бюджет.
В настоящее время российский рынок ценных бумаг переживает не лучшие свои времена. Кризисная ситуация оказывает огромное влияние на деятельность банков на рынке ценных бумаг.
Рынок государственных ценных бумаг практически отсутствует и положение этой ситуации не улучшится в ближайшее время. Но, с другой стороны, эмитенты муниципальных займов, таких как администрация города Санкт-Петербург, которые не создавали пирамиду, продолжают выпускать облигации. Эти облигации пользуются большим спросом, так как они обеспечены гарантией администрации г. Санкт-Петербурга. Объем эмиссии всех выпусков ГГКО (городские государственные краткосрочные облигации) не превышают 15 % доходной части бюджета города. С точки зрения финансовых аналитиков, эти облигации являются наиболее доходным и надежным вложением средств. Доходность субфедеральных займов составляет 40-42 % годовых, при этом ставка по кредитам у многих коммерческих банков составляет 30 % годовых, очевидна, выгодность вкладывания инвестиций в субфедеральные займы. Сейчас многие банки переживают кризис ликвидности, прогорев на ГКО, и не могут позволить себе инвестиции в ценные бумаги. На сегодняшний день одними из крупнейших дилеров на рынке ГГКО являются Сбербанк, Промстройбанк Санкт-Петербурга.
Рынок ценных бумаг пережил кризисную ситуацию, которая сложилась после октября 1997 года, когда цены корпоративных акций всего мира резко упали. На сегодняшний день акции нефтяных и энергетических компаний растут быстрыми темпами, пытаясь догнать уровень капитализации западных аналогов. Это можно объяснить мировым повышением цен на нефть, улучшением ситуации на мировых финансовых рынках. Так как в России учет ценных бумаг ведется в рублевом эквиваленте, а торги акциями в РТС - в долларах США, то в пересчете по курсу доллара цены., например, акций НК «ЛУКОЙЛ» до кризиса октября 1997 года составляли 27,22 доллара за акцию при курсе доллара 6,3 рубля, что составляет 171,4 рублей, то на 9 июня 1999 года цена одной акции-9,8 доллара, а курс доллара 24,33,что в рублях составляет 238,4. Таким образом, российский рынок акций остается растущим, перспективным и выгодным.
После кризиса в банковской сфере, сильно обострилась проблема расчетов между предприятиями, которая решается с помощью векселей: вместо перечисления денежных средств, передается вексель по предъявлению надежного банка, например, вексель Сбербанка, Газпромбанка, Собинбанка и проблема расчетов решена, так как последний векселедержатель предъявляет вексель к оплате в банк.
Банки продолжают вкладывать средства в ценные бумаги и