Организация межбанковских расчетов
профессионализм менеджмента;
активную политику расширения на российском рынке розничных финансовых услуг;
высокую степень интеграции ВТБ 24 в группу ВТБ;
благоприятную экономическую ситуацию.
Среди факторов и условий, положительно влияющих на деятельность ВТБ 24 и на результаты такой деятельности следует отметить: формирование в последние годы нового сегмента рынка – кредитования населения, рост доверия населения к банковскому сектору и увеличение реальных денежных доходов населения.
К внешним факторам, оказывающим сдерживающее влияние на деятельность ВТБ 24 можно отнести высокую конкуренцию на рынке розничных услуг, высокие риски кредитования, нерешенность ряда вопросов залогового законодательства, недостаточно высокий уровень финансовой культуры населения и его доверия к кредитным организациям.
Указанные факторы связаны со стабильностью макроэкономической и политической ситуации в стране и планирование продолжительности их действия на среднесрочную перспективу достаточно затруднительно.
Залогом эффективного использования данных факторов и ограничения их возможного негативного влияния на деятельность организации является:
профессионализм менеджмента ВТБ 24,
проведение взвешенной и продуманной политики по управлению активами и пассивами,
оперативное отслеживание рыночной ситуации и своевременное внесение необходимых изменений в планы финансово-экономической деятельности,
а также дальнейшее совершенствование процедур риск-менеджмента, используемых при выдаче и сопровождении кредитных продуктов.
Среди существенных событий и факторов, которые могут оказать негативное влияние на результаты деятельности эмитента, следует отметить следующие:
дестабилизация политической ситуации в стране;
замедление реализации экономических реформ и экономический спад;
замедление процесса реформирования банковской системы;
дальнейшее усиление конкуренции на рынке розничных услуг, в том числе со стороны кредитных организаций, входящих в состав международных финансовых групп;
увеличение темпов роста индекса потребительских цен;
существенное снижение стоимости мировых цен на энергоносители, приводящее к несбалансированности государственного бюджета и, как следствие, ведущее к замедлению темпов экономического роста;
снижение уровня ликвидности банковской системы и ухудшение условий внешних заимствований, связанное с выводом капиталов с развивающихся рынков.
Появление в ближайшее время на рынке розничных услуг новых крупных кредитных организаций, обладающих широкой филиальной сетью, маловероятно, однако, усиление конкуренции со стороны существующих игроков этого рынка вполне вероятно.
Основными конкурентами ВТБ 24 являются кредитные организации, входящие в ТОР-30 и занимающие лидирующие позиции на рынке розничных услуг.
В частности, основными конкурентами ВТБ 24 являются:
на рынке потребительского кредитования: Сбербанк России ОАО, ОАО "Банк Москвы", ЗАО "Банк Русский Стандарт" и ОАО АКБ "РОСБАНК";
на рынке автокредитования: Сбербанк России ОАО, ОАО АКБ "РОСБАНК", ЗАО ЮниКредит Банк, ООО "Русфинансбанк", ЗАО "Райффайзенбанк";
на рынке кредитных карт: Сбербанк России ОАО, ОАО "АЛЬФА-БАНК", ЗАО "Банк Русский Стандарт" и ЗАО "Ситибанк";
на рынке частных вкладов: Сбербанк России ОАО, ОАО "Банк Москвы", ОАО АКБ "РОСБАНК", Газпромбанк (ОАО) и ЗАО "Райффайзенбанк".
на рынке кредитования среднего и малого бизнеса: Сбербанк России ОАО, КМБ-Банк (ЗАО), ОАО "Уралсиб", ОАО "Российский Сельскохозяйственный банк" и ОАО "МДМ-Банк".
Основными факторами конкурентоспособности ВТБ 24 являются:
высокая степень интеграции в группу ВТБ и специализация ВТБ 24 в группе на розничном банковском бизнесе;
наличие хорошего потенциала роста на российском рынке розничных финансовых услуг;
высокая степень капитализации;
наличие высоких рейтингов надежности всех основных международных рейтинговых агентств;
доступ к заимствованиям на международном рынке капитала;
клиентоориентированность, удобный режим работы и наличие широкой сети продаж во всех регионах Российской Федерации;
гибкая тарифная политика и широкий выбор предоставляемых услуг, количество которых постоянно увеличивается;
простота, удобство и оперативность принятия решений при предоставлении потребительских кредитов;
экономия, обусловленная ростом объемов предоставляемых услуг.
Стабильность банковского сектора экономики, как и финансовая стабильность каждой кредитной организации, зависит от стабильности экономической и политической ситуации в стране, уровня инфляции, а также ситуации на мировых финансовых и сырьевых рынках. ВТБ 24 уделяет большое внимание проведению сбалансированной политики управления активами и пассивами при минимизации банковских рисков путем учета всех факторов, оказывающих влияние на результат деятельности.
Прибыльность является истинным показателем успешности работы банка и зависит от многих факторов, среди которых качество его активов, накладные расходы и контроль над ними, доходы банка и налоговая политика.
В течение года подводя итоги, банк оценивает свою деятельность и определяет, сработал ли он с прибылью или убытками. В зависимости от выявленных финансовых результатов банк корректирует свою кредитную и тарифную политики, другие вопросы банковской деятельности. От глубины этого анализа зависят перспективы конкурентоспособности банка и его место на рынке.
Внешним выражением результатов работы банка, за какой либо период времени, приводящим к потерям ил чистой прибыли, служат данные о его расходах и доходах. Доходы банка отражаются на счетах 960, 966 и 969. Анализ доходов банка за 2008г. и 2009г. объединены в нижеследующую таблицу.
Таблица 2.2.1. Структура доходов банка.
| Дата | Доход от операционной работы (млн. руб./%) | Доход от валютных операций (млн.руб./%) | Доход от операций с ценными бумагами, млн.руб.(%) |
Прочие доходы (%) |
Доход всего (млн. руб.) |
| 31.12.08 | 272153 (85) | 23441 (7,3) | 6102 (2) | 5,7 | 319762 |
| 31.12.09 | 657632 (74) | 119901 (13,4) | 44687 (5) | 7,6 | 894126 |
| 01.02.10 | 854896 (58) | 224512 (15,5) | 152462 (10) | 16,5 | 1452850 |
Расходы банка отражаются на счетах 970,971 и 979 и также сведены в таблицу.
Таблица 2.2.2. Структура расходов банка.
| Дата | Операционные расходы(%) | Расходы по ценным бумагам(%) | Эксплуатационные расходы (%) | З/п и материальное поощрение персонала(%) | Прочие расходы(%) | Расходы всего(млн. руб.) |
| 31.12.08 | 73,0 | 0,7 | 1,2 | 0,5 | 24,6 | 259214 |
| 31.12.09 | 53,0 | 9,0 | 2,4 | 0,9 | 34,7 | 777545 |
| 01.02.10 | 59,0 | 11,2 | 3,6 | 1,6 | 24,6 | 1323779 |
Как видно основную часть доходов и расходов составляют полученные и выплаченные проценты. В 2009г. возросла доля прочих расходов.
Доходность банковских операций можно оценить по средней доходной марже (разности средних ставок по активным и пассивным операциям). Но, поскольку, полных данных по этим операциям нет, то оценку средней доходной маржи можно получить из баланса. Для этого нужно соотнести прибыль банка с объемом его активных операций. Здесь мы исходим из того, что основную часть доходов и расходов составляют полученные и выплаченные проценты. Следовательно, средняя доходная маржа приближенно будет определяться соотношением:
Мi = Пр/А *100%
По данным трех балансов проводим расчет средней доходной маржи и сводим результат.
Таблица 2.2. 3. Средняя доходная маржа
| Дата | Бал. прибыль (млн. руб.) | Активы (млн. руб.) | Средняя доходная маржа (%) |
| 31.12.93 | 23987 | 986714 | 2,4 |
| 31.12.94 | 56635 | 5252068 | 1,0 |
| 01.07.95 | 129071 | 6525172 | 2,0 |
Таким образом, коэффициент рентабельности (соотношение прибыли и общей суммы активов) или как его еще называют коэффициент доходности активов (Return on Assets – ROA) вполне удовлетворителен. Диапазон значений этого коэффициента в России для нормально функционирующего банка составляет: 2-4,5%. А в банках США этот показатель находится в пределах 0,6-1,1%.
Значение рентабельности можно детализировать, сопоставляя доход от операционной деятельности и общую сумму выданных кредитов. Доход от операционной деятельности составляет за 2008г. – 703238 млн. руб. По результатам анализа актива сумма выданных кредитов – 2317493 млн. руб. Доходность кредитных операций – 30%.
Также одним из основных показателей рентабельности является соотношение прибыли банка к его капиталу, или как его принято называть в международной практике коэффициент доходности капитала (Return on Equity – ROE). Это соотношение позволяет определить эффективность управления собственными средствами.
ROE = Пр/Капитал
В нашем случае, используя рекомендации ЦБ, капитал банка определен в сумме: на 31.12.2008г. – 177793 млн. руб., на 01.02.2010г. – 238713 млн. руб. Итак, ROE в 2009г. = 0,31; а в 2010г. ROE = 0,54. Рентабельность капитала банка имеет довольно широкий диапазон значений, при которых возможна нормальная деятельность банка. Для российских банков – это 1,5-80%. По международным стандартам – 10-20%.
Эффективность работы банка по вложению ресурсов можно определить как соотношение прибыли и работающих активов. Этот коэффициент называют еще реальным уровнем рентабельности. Это связано с тем, что активы уменьшаются на сумму иммобилизованных, т.е. не приносящих доход, активов.
R реал. = Пр. /А раб.
Результаты расчетов сводим в таблицу.
Таблица 2.2.4. "Реальная рентабельность банка"
| Дата | Бал. прибыль (млн. руб.) | Активы работающие (млн. руб.) | R реал. (%) |
| 31.12.07 | 23987 | 444551 | 5,3 |
| 31.12.08 | 56635 | 2255765 | 2,5 |
| 31.12.09 | 129071 | 3204688 | 4,0 |
В мировой банковской практике коэффициент реальной рентабельности находится в пределах 0,05-2,2%. Полученные значения эффективности можно отнести на счет продуманной кредитной политики и специфики российского рынка банковских услуг.
Доля прибыли в доходах банка показывает эффективность управления расходами банка и эффективность налоговой политики банка. Этот показатель называют еще уровнем рентабельности банка.
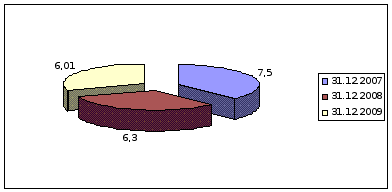
Рис. 2.2.1 Уровень рентабельности ВТБ-24
Как видно уровень рентабельности банка в 2009г. снизился, что можно связать с высокими темпами инфляции и как следствие ростом стоимости операционных издержек, связанных с удорожанием пассивов.
Данный вид финансового экспресс-анализа относится к текущему внешнему анализу и является в силу сложившихся причин ограниченным в источниках информации, основным из которых является официально публикуемый баланс. Тем не менее, проведение данного анализа весьма часто практикуется в коммерческих банках и фактически является самодостаточным основанием для принятия решения об установлении лимита по операциям с конкретным банком.
Анализ баланса банка позволяет определить общее состояние ликвидности и доходности банка, выявить структуру собственных и привлеченных средств на определенную дату и за определенный период. При этом главной при проведении анализа отчетности банка является задача очистки баланса, т.к. определить истинную величину активов по данным баланса и другим формам официальной отчетности представляется весьма затруднительным. С другой стороны, суммы капитала, кредитов, депозитов или уставного фонда также могут быть искусственно завышены. И даже такой более или менее достоверный показатель, как сумма балансовой прибыли, полученной банком, может не соответствовать действительной ее величине вследствие стремления банка к достижению пониженного налогообложения.
При проведении текущего внешнего экспресс-анализа используются:
методы группировки (балансовых счетов банка),
сравнения (сравниваются и анализируются величины сгруппированных счетов по состоянию на различные отчетные даты, определяются причины возникновения изменений и последствия их воздействия на финансовые показатели банка)
и метод коэффициентов (рассчитываются удельные веса балансовых подгрупп в общей сумме привлеченных и размещенных средств, определяется количественная взаимосвязь между различными статьями и разделами баланса).
Применительно к анализу балансов банка ВТБ 24 можно сделать следующие выводы. Доля собственных средств в пассивах банка имеет тенденцию к повышению, что благоприятно сказывается на надежности банка. Так, рассматривая отношение собственных средств и привлеченных депозитов (коэффициент покрытия риска досрочного изъятия), можно отметить увеличение этого показателя с 27% в 2009г. до 35% в феврале 2010г. Также выигрышно выглядит коэффициент покрытия собственными средствами кредитных рисков банка, выросший с 14% в 2009г. до 16% в 2010г. Выполнение с определенным "резервом прочности" нормативов Н1 и Н3 (достаточность капитала) являются еще одним подтверждением хорошей защищенности банка на случай каких-либо кризисов на рынке.
Увеличение доли платных длинных пассивов в 2010г. в общей структуре привлеченных средств (особенно по долговым бумагам банка) ведет к удорожанию стоимости ресурсов. Однако при этом облегчает управление пассивами и, что самое главное, делает возможным проведение активных операций с более длинными, а значит более доходными инструментами, поэтому средняя доходная маржа банка не пострадала и даже выросла на 1%.
Опасение вызывает разве что высокий удельный вес (40%) обязательств до востребования (клиентские остатки + остатки на "лоро" счетах ) в общем объеме обязательств. Но анализ коэффициентов текущей ликвидности (ликвидные активы/обязательства до востребования = 41%) позволяет с достаточно высокой степенью вероятности надеяться на нормальное (или, по крайней мере, без катастрофических последствий для состояния банка) разрешение проблемы внезапного оттока клиентских средств.
Увеличение вложения в такие высоко ликвидные активы, как государственные ценные бумаги (ГЦБ), с 2,3% в 2009г. (доля в суммарных активах) до 6,75 % в феврале 2010г. весьма благоприятно сказалось как на уровне текущей ликвидности банка, так и в целом на его надежности. И то, что при этом не очень сильно изменился объем заимствований у клиентов (от физ. лиц и учреждений), говорит о наличии у банка хорошей (в смысле ее объемности) ресурсной базы. Рост темпа и объема вложений в ГЦБ говорит о том, что эта база имеет тенденцию к расширению. То, что банк активно работает на рынке МБК, выступая при этом нетто-кредитором, само по себе неплохо и также свидетельствует об отсутствии у банка проблем с наличием средств. Другое дело, что такая активность усиливает зависимость банка от благонадежности контрагентов и стабильности рынка МБК. Но в данном случае эта степень зависимости некритична, тем более резервы на покрытие убытков составляют почти 14% от суммы активов, сопряженных с повышенным риском.
Говоря еще раз о ликвидности банка, можно упомянуть выполнение банком нормативов Н6 и особенно Н7. Последнее говорит о наличии у банка определенных резервов по использованию ликвидных активов в более доходных операциях.
Анализируя финансовые результаты работы банка в 2008г. – 2009г. необходимо сказать следующее. Даже к концу февраля 2010г. банк показывает результаты, значительно превышающие годовые показатели прошлых лет. Так, балансовая прибыль возросла в годовом исчислении на 86%. Но если абсолютный рост показателей доходности банка можно отнести на следствие инфляционных процессов, то рост средней доходной маржи на 1% прямо указывает на повышение эффективности использования ресурсов в 2009г. Также более чем в полтора раза выросло значение ROE (доходность капитала), что можно отнести на хорошо продуманную политику использования соотношения собственных и привлеченных средств банка.
И, наконец, показатель, однозначно указывающий на значительный рост эффективности работы банка в 2009г. – коэффициент реального уровня рентабельности банка (показывающий эффективность вложений банка), вырос только по сравнению с 2008г. с 2,5 до 4%.
Все это позволяет определить работу банка как весьма успешную, а финансовое состояние его активов и пассивов как вполне удовлетворительное.
2.3 Расчет показателей, характеризующих эффективность межбанковских расчетов ЗАО ВТБ-24
Банк ВТБ 24 активно работает на рынке межбанковских кредитов и депозитов. Среди его партнеров не только российские, но и зарубежные банки и предприятия. Выполнение банком своих обязательств обеспечивается всеми его активами, включая недвижимое имущество. Все подразделения банка размещаются в собственных офисных помещениях, оснащенных в соответствии с требованиями Банка России и современными стандартами международного банковского обслуживания.
Поскольку банк постоянно взаимодействует с другими банками, возникает необходимость в надежных системах для обмена финансовой информацией и осуществления взаиморасчетов. Существуют два подхода к построению таких систем:
построение системы передачи межбанковских сообщений и финансовой информации на основе общедоступных компьютерных сетей;
организация специализированной системы на основе специальных корпоративных компьютерных сетей.
Очевидным преимуществом второго подхода является повышение надежности и безопасности передачи данных. В большинстве стран есть свои собственные системы межбанковских коммуникаций. Существует глобальная международная система SWIFT, предъявляющая определенные требования к форматам передачи данных. В настоящее время разрабатываются комплексные решения для взаимодействия БС Филиального уровня с БС Корпоративного уровня. При этом решаются следующие задачи:
осуществляются платежи в национальной валюте (все виды файлов проходят через Внутренний Банковский расчетный центр); валютные переводы. Полностью поддерживаются все форматы платежных файлов и информационных сообщений, функционирующих в клиринговой и BISS платежных системах РБ; форматы SWIFT-сообщений; форматы отчетных форм НБ РБ.
формируется отчетность в стандарте НБ РБ;
сбор аналитической информации по деятельности филиала;
включает в себя функции криптозащиты, транспортной доставки, системы контроля доставки на основе квитанций;
автоматизация работы оператора по обслуживанию информационного обмена БС Филиального уровня – БС Корпоративного уровня (платежи, отчетность, информационный обмен).
Аккредитив – это условное денежное обязательство, принимаемое банком (банком-эмитентом) по поручению плательщика, произвести платежи в пользу получателя средств по предъявлении последним документов, соответствующих условиям аккредитива, или предоставить полномочия другому банку (исполняющему банку) произвести такие платежи.
ВТБ24 предлагает использовать аккредитивную форму расчетов в российских рублях для обеспечения безопасности следующих операций:
покупка или продажа квартиры, дачи, дома или другой недвижимости;
покупка или продажа товара;
выполнение работ (оказание услуг).
ВТБ24 осуществляет операции с покрытыми (депонированными) аккредитивами в рублях РФ при безналичных расчетах на территории Российской Федерации между плательщиками
физическими лицами (резидентами / нерезидентами)
иполучателями – физическими / юридическими лицами/индивидуальными предпринимателями (резидентами / нерезидентами).
При выставлении клиентом покрытого (депонированного) аккредитива банк-эмитент перечисляет средства плательщика или предоставленные ему заемные средства в распоряжение исполняющего банка на весь срок, до момента исполнения аккредитива.
Безналичная форма расчетов, которая позволяет плательщику и получателю самостоятельно определить условия расчетов по аккредитиву (перечень документов, подтверждающих выполнение обязательств продавцом (получателем средств по аккредитиву).
Минимизация рисков для обеих сторон по сделке. При расчетах по аккредитиву банк-эмитент (банк, действующий по поручению плательщика) обязуется произвести платежи в пользу получателя средств по представлении последним документов, соответствующих всем условиям аккредитива, что гарантирует:
полный контроль движения денежных средств со стороны банка-эмитента и исполняющего банка;
тщательную проверку представляемых документов независимыми и компетентными банковскими специалистами;
проведение расчетов по сделке непосредственно после предоставления в исполняющий банк документального подтверждения выполнения условий аккредитива получателем платежа.
Надежность и быстрота расчетов: при открытии покрытого аккредитива банк-эмитент перечисляет денежные средства (покрытие) со счета плательщика в распоряжение исполняющего банка, что гарантирует получение денежных средств получателем независимо от финансового состояния плательщика на момент проведения расчетов.
Аккредитив обособлен и независим от основного договора, заключенного сторонами. Это означает, что сторона-продавец после передачи стороне покупателю товаров (выполнения работ, оказания услуг) получит причитающиеся ей денежные средства даже в случае, если сторона-покупатель после приема товаров (работ, услуг) у продавца прекратит свое существование.
Возможность изменения условий, аннулирования аккредитива при изменении условий сделки (например, в случае увеличения суммы сделки, в случае отмены сделки и т. п.).
Для открытия аккредитива необходимо обратиться в дополнительный офис или филиал ВТБ24, где следует:
согласовать условия открытия аккредитива;
открыть банковский счет и зачислить на него денежные средства для расчетов по аккредитиву;
заключить дополнительное соглашение к договору банковского счета, определяющее обязательства сторон и порядок работы с документами по аккредитиву;
оформить заявление на открытие аккредитива.
Получателю средств по аккредитиву необходимо:
обратиться в исполняющий банк;
открыть в исполняющем банке банковский счет получателя;
оформить заявление получателя.
Для получения денежных средств получатель представляет в исполняющий банк опись документов (для получателя – физического лица), реестр счетов (для получателя – юридического лица, индивидуального предпринимателя) и предусмотренные условиями аккредитива документы. Документы должны быть представлены получателем средств в пределах срока действия аккредитива с учетом сроков, указанных в условиях аккредитива.[53].
Таблица 2.3.1. Анализ межбанковских расчетов ЗАО ВТБ 24 в млн. руб.
| Наименование платежей | периоды | Отклонение | |||
| 2007 | 2008 | 2009 |
2007 к 2008 |
2009 к 2008 |
|
| Расчеты внутри города | 150 | 152 | 154 | 2 | 2 |
| Расчеты внутри республики | 300 | 330 | 350 | 30 | 20 |
| Расчеты внутри региона | 320 | 340 | 335 | 20 | - 0,5 |
| Расчеты внутри страны | 400 | 425 | 440 | 25 | 15 |
| Расчеты со странами СНГ | 348 | 354 | 342 | 6 | - 12 |
| Международные расчеты | 450 | 470 | 485 | 20 | 15 |
Итак, из таблицы 2.3.1. видно, что за 2008 год банк укрепил свои позиции и увеличил объем межбанковских расчетов. Однако в 2009 году по внутри региональным расчетам и расчетам со странами СНГ показатель абсолютного отклонения является отрицательным, отклонение по странам СНГ было связано с трудной политической обстановкой в этих странах.
Затем приведен расчет экономической эффективности межбанковских расчетов. Так как ЗАО ВТБ 24 является коммерческой финансово-кредитной структурой, то соответственно главной целью его работы является получение прибыли.
Таблица 2.3.2. Расчет доходности межбанковских расчетов за период с 2007 по 2009гг.
| Наименование платежей | периоды | Расчет дохода | Коммерч. интерес банка | ||||
| 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | ||
| Расчеты внутри города | 150 | 152 | 154 | 4,5 | 4,6 | 4,62 | 0,03 |
| Расчеты внутри РТ | 300 | 330 | 350 | 12 | 13,2 | 14 | 0,04 |
| Расчеты внутри региона | 320 | 340 | 335 | 12,8 | 13,6 | 13,4 | 0,04 |
| Расчеты внутри страны | 400 | 425 | 440 | 20 | 21,2 | 22 | 0,05 |
| Расчеты со странами СНГ | 348 | 354 | 342 | 20,8 | 21,2 | 20,5 | 0,06 |
| Международные расчеты | 450 | 470 | 485 | 36 | 37,6 | 38,8 | 0,08 |
| итого | 1,968 | 2,071 | 2,106 | 106,4 | 111,4 | 113,3 | |
Итак, из таблицы 2.3.2. видно, что расчеты экономически обоснованы и имеют положительную тенденцию, то есть прибыль от операций растет по периодам. Существенно на рост прибыли не отразилась динамика по расчетам внутри региона и со странами СНГ.
Далее в работе рассчитана рентабельность межбанковских расчетов. Рентабельность является экономической категорией, которая характеризует эффективность, динамичность и коммерческие усилия. Характеризует саму эффективность и устойчивость операций.
За 2007 год показатель рентабельности составил:
R = (1.968/106.4*100)*100 =17.8 %
За 2008 год показатель рентабельности составил:
R = (2.071/111.4*100)*100 = 18.6 %
За 2009 год показатель рентабельности составил:
R= (2.106/111.3*100)*100=18.6 %
Итак, расчет рентабельности расчетов показывает, что увеличение показателя наблюдается с 2007 по 2009 г, а затем в периоде 2009 года показатель не изменился по отношению к 2008 году. Здесь можно сделать вывод, что на показатель 2009 года имели влияние два фактора: 1– изменение затрат, 2 – изменение показателей по расчетам внутри региона и со странами СНГ (Таблица 2.3.3.).
Таблица 2.3.3. Расчет динамики изменения межбанковских расчетов за 2007 по 2009гг.
| Наименование платежей | Периоды | ||||||
| 2007 | 2008 | 2009 | 2007 к 2008 | 2009 к 2008 | 2007 к 2008 | 2009 к 2008 | |
| Расчеты внутри города | 150 | 152 | 154 | 101,3 | 101,3 | 1,33 | 1,33 |
| Расчеты внутри РТ | 300 | 330 | 350 | 110 | 106,06 | 10 | 6,06 |
| Расчеты внутри региона | 320 | 340 | 335 | 106,2 | 98,5 | 6,25 | - 1,5 |
| Расчеты внутри страны | 400 | 425 | 440 | 106,3 | 103,5 | 6,3 | 3,52 |
| Расчеты со странами СНГ | 348 | 354 | 342 | 101,7 | 96,6 | 1,72 | - 3,4 |
| Международные расчеты | 450 | 470 | 485 | 104,4 | 103,2 | 4,4 | 3,2 |
| итого | 1,968 | 2,071 | 2,106 |
В ЗАО ВТБ 24 открыты корреспондентские счета (основные банки-корреспонденты см. в Приложении1).
Перечислив корреспондентские счета, открытые в ЗАО ВТБ 24, подробнее рассмотрим операции проводимые по ним. Для этого рассмотрим статистику осуществления межбанковских платежей в ВТБ 24 за период с 01.09.09г по 30.12.09г по валюте Российские рубли.
Таблица 2.3.4. Платежи через РКЦ
| № | Вид прохождения платежа | От нас (кол./сумма) | На нас |
| 1 | Платежи через РКЦ |
464 51567196 746 |
299 13 615 498 077 |
| 2 | Банк ВТБ (открытое акционерное общества) |
498 4 665 893 096 |
292 2925715 137 |
| 3 | Банк развития и внешнеэкономической деятельности (Внешэкономбанк) |
1 300000 000 |
1 300000 000 |
| 4 | Открытое акционерное общество "Банк ВТБ Северо-Запад" |
3 785000 000 |
4 792671 811 |
Участниками расчетов через РКЦ, являются кредитные организации России, заключившие договор о корреспондентских отношениях с Банком России. Перевод и поступление денежных средств осуществляется с корреспондентского счета. Поступившие от клиентов банка расчетные документы после их контроля оформляются подписью экономиста учетно-операционного отдела и штампом банка, а документы, требующие дополнительного контроля, заверяются также подписью контролирующего работника. Штамп банка содержит наименование банка и номер учреждения банка.
По расчетным документам клиентом производится списание средств с их счетов с отнесением на корреспондентский счет банка.
После списания средств со счетов клиентов коммерческий банк составляет отдельное платежное поручение по каждой группе очередности платежей и по сроку платежа, к которому прилагаются два экземпляра расчетных документов клиентов и их опись. В платежном поручении указывается срок платежа и его очередность. Указанные документы направляются в РКЦ.
Экономист учетно-операционного отдела банка после проверки правильности оформления расчетных документов подписывает их, ставит штамп коммерческого банка и формирует пачки первых, вторых и третьих экземпляров документов. По каждой пачке составляется лента подсчета, которая подписывается при равенстве итогов.
Первые экземпляры документов передаются в отдел дистанционной связи с вычислительным центром, обслуживающим РКЦ. Информация по расчетным документам поступает в ЭВМ с признаками программного или ручного составления авизо. При передаче информации по каналам связи расчетные документы располагаются в электронном файле с учетом очередности их оплаты и срока платежа. Передача на оплату расчетных документов по первым пяти группам очередности платежей осуществляется коммерческим банком в специальном сеансе связи в согласованное с вычислительным центром время.
Оплата расчетных документов, переданных в специальном сеансе связи, производится в пределах средств, имеющихся на корреспондентском счете. Остаток средств на корреспондентском счете используется для оплаты расчетных документов, переданных во время других сеансов связи. Документы, не оплаченные в связи с недостатком средств на корреспондентском счете, учитываются в указанном выше порядке.
После завершения передачи информации в вычислительный центр работник банка сверяет итоги сумм переданных документов в вычислительный центр и с описью расчетных документов. Вторые и третьи экземпляры расчетных документов вместе с описью расчетных документов направляются в РКЦ. Коммерческие банки совершают операции ответного провода по своему корреспондентскому счету и лицевым счетам клиентов только на основе полученной от РКЦ выписки из корреспондентского счета и экземпляров расчетных документов клиентов.
Платежи по корреспондентскому счету открытому в Банк ВТБ (открытое акционерное общества).
Между ВТБ 24 и Банк ВТБ (открытое акционерное общества) подписан договор на техническое обслуживание клиринговых расчетов между филиалами ВТБ, в соответствии с которым открыт данный корреспондентский счет.
Основная функция корреспондентского счета открытого в ВТБ – осуществление платежей на его филиальную сеть, вследствие того, что филиалы ВТБ не имеют корреспондентские счета в РКЦ. Все межбанковские платежи филиалов осуществляются по кор. счетам открытым в головном ВТБ.
Перевод и поступление денежных средств осуществляется с корреспондентского счета №:
30110840700001000188
30110840100009000188
30110810400001000188
30110978300001000188
30110826300001000188
30110756700001000188
30110840000002000188.
Особенность данной схемы расчетов заключается в том, что платежи по корреспондентскому счету осуществляются "день в день".
Платежные документы, выписки по счету отправляются (принимаются) в(из) ВТБ в электронном виде в одно-сеансовом варианте. Бумажные приложения в банк – получатель платежа не доставляются.
С 9.00 до 13.30 осуществляется прием и формирование платежных документов по кор. счету.
До 14.00 осуществляется передача платежных документов в ВТБ.
В 16.30 Банк получает выписку о поступивших на него документов.
На конец дня выводится сальдо по счету.
Платежи по кор. счету открытому в Банк развития и внешнеэкономической деятельности (Внешэкономбанк).
Основные функции счета 30110С45000001000823 "корреспондентский счет "НОСТРО" открытого в Банк развития и внешнеэкономической деятельности (Внешэкономбанк) это:
проведение транзитных платежей на банки-корреспонденты Внешэкономбанк;
проведение операций с ценными бумагами;
операции по конвертации средств в иностранную валюту и обратно.
По счету 30110С45000001000823 деньги хранятся в иностранной валюте и выполняются основные операции:
осуществление банковских переводов в валюте;
конверсионные операции;
выдача средств наличными.
Платежи по кор. счету открытому в ООО "Банк ВТБ Северо-Запад".
Основные функции счета в ООО "Банк ВТБ Северо-Запад" аналогичны корр. счету открытому в Внещэкономбанке.
Основное отличие состоит в тарифах по операциям в рублях, иностранных валютах и операциям с ценными бумагами.
3. Направления совершенствования организации межбанковских расчетов ЗАО ВТБ-24
3.1 Зарубежная практика организации межбанковских расчетов
Состояние платежных систем развитых стран Запада на современном этапе характеризуется высоким уровнем технической и технологической оснащенности. Благодаря этому данные платежные системы соответствуют высшим стандартам скорости и надежности осуществления расчетов.
В настоящее время на роль лидера в области безналичных расчетов претендует международная межбанковская система передачи информации и осуществления платежей SWIFT. Она имеет ряд безусловных преимуществ. Это, прежде всего четкая стандартизация, высочайшая степень надежности и скорости передачи информации.[12, с. 54]
Среди высокотехнологичных мировых электронных систем межбанковских расчетов можно также выделить FedWire – сеть Федеральной резервной системы США, Нью-Йоркскую международную платежную систему расчетных палат CHIPS, Лондонскую автоматическую систему расчетных палат CHAPS, японскую систему межбанковских безналичных переводов Zengin.
FedWire – самая разветвленная коммуникационная банковская сеть, в ней участвуют около 5,5 тыс. кредитно-финансовых организаций. Средства на резервном счете банка-участника оборачиваются в течение дня до 12 раз. На банковском уровне платеж совершается практически в режиме реального времени.[25, с. 239]
Создание Нью-Йоркской международной платежной системы расчетных палат CHIPS было вызвано необходимостью учитывать быстрорастущий объем расчетов по международным сделкам. Поскольку совершение всех расчетов в полном объеме в едином центре затруднительно, система CHIPS разрабатывалась как система децентрализованная. Из всех банков-участников были выбраны 12 крупнейших для осуществления расчетов между всеми остальными. Система CHIPS существенно отличается от других, поскольку межбанковские обязательства и требования не регулируются ею немедленно после выставления соответствующих документов в виде электронных сообщений, а накапливаются в течение рабочего дня, по окончании которого подводится баланс. Окончательные платежи производятся расчетными банками путем перевода средств на резервных счетах в Федеральном резервном банке Нью-Йорка по сети FedWire.
Система CHIPS удобна тем, что все совершенные в течение дня переводы средств на сумму около $400 млрд сводятся к нескольким окончательным платежам на сумму порядка $4 млрд.[47]
Электронные системы межбанковских расчетов FedWire и CHIPS обслуживают свыше 90% всех межбанковских внутренних расчетов в США.
Английская электронная система автоматизированных клиринговых расчетов CHAPS, представляющая собой системы перевода кредита в течение одного дня, связывает 12 банков, включая Bank of England. Банки, получающие поручения на перевод средств через данную систему, должны предоставить средства кредитуемой стороне в течение дня. Это обеспечивает эффективность пользования CHAPS для деловых и финансовых кругов.
Организация межбанковского клиринга в каждой стране зависит от исторических особенностей развития ее банковской системы, модели ее построения, степени концентрации и централизации банковского дела, а также от политики центрального банка в области денежно-кредитного регулирования экономики. Следовательно, без ее внедрения в структуру национальных межбанковских расчетов немыслима интеграция в систему международных финансовых операций.
Широкие масштабы межбанковского клиринга за рубежом обусловлены практической невозможностью осуществить все возрастающий безналичный платежный оборот посредством индивидуальных расчетов между кредитно-финансовыми институтами. Например, в ФРГ безналичный платежный оборот составил в 1990г. 1.3 трлн. марок, в 2000г. – 4.5 трлн. марок, а в 2010г. – 11.7 трлн. марок (рост соответственно в 3.5 и 2.6 раза). В США этот показатель оценивается в 1990г. – 12.3 трлн. долларов, в 2000г. – 64.2 трлн. долларов, а в 2010г. – 125 трлн. долларов.[50]
Организация межбанковского расчета различна в зависимости от того, являются ли банки, участвующие во взаимных расчетах, самостоятельными юридическими лицами или же они входят в систему одного и того же банка.
В первом случае банки, как правило, обмениваются между собой чеками, векселями и другими долговыми обязательствами клиентов, доплачивая только разницу в специально создаваемых для расчетов организациях. Это и есть собственно межбанковский клиринг (клиринг в широком смысле).
Во втором случае, т.е. при внутрибанковском клиринге (межбанковском клиринге в суженном его понимании) все расчеты, связанные с уплатой денег клиентом одного банковского филиала клиенту другого филиала того же банка при помощи различных расчетно-платежных документов (чеков, жиро-чеков и др.), производятся отнесением этих расчетов на правление (головную контору) данного банка. Обычно клиринговый отдел головной конторы и сводит все