Финансовые услуги коммерческих банков
Как видно из таблицы 3, показатели адекватности собственного капитала банковского сектора по состоянию на 01 января 2008 года не изменились и составили k1 – 0,11 (при нормативе - 0,06) (для банка, участником которого является банковский холдинг норматив - 0,05), k2 – 0,14 (при нормативе -0,12) (для банка, участником которого является банковский холдинг норматив - 0,10).
Вместе с тем, с начала года собственный капитал по балансу банков второго уровня увеличился с 1 января 2007 года на 556,3 млрд. тенге (63,9%) и составил на отчетную дату 426,7 млрд. тенге.
Таблица 3 – Изменение показателей адекватности собственного капитала
| Показатели адекватности собственного капитала | 01.01.07 | 01.01.08 |
| к совокупным активам (k1) | 0,09 | 0,11 |
| Отношение собственного капитала к активам и внебалансовым обязательствам, взвешенным по степени риска (k2) | 0,15 | 0,14 |
| Отношение собственного капитала к ссудному портфелю | 0,20 | 0,20 |
| Отношение собственного капитала к сформированным провизиям | 3,91 | 3,43 |
| Отношение собственного капитала к сомнительным кредитам | 0,43 | 0,34 |
| Отношение собственного капитала к безнадежным кредитам | 12,43 | 13,54 |
| Примечание – Источник: Пресс-релиз о состоянии финансового рынка и финансовых организаций на 1 января 2008 года// Агентство Республики Казахстан по регулированию и надзору финансового рынка и финансовых организаций | ||
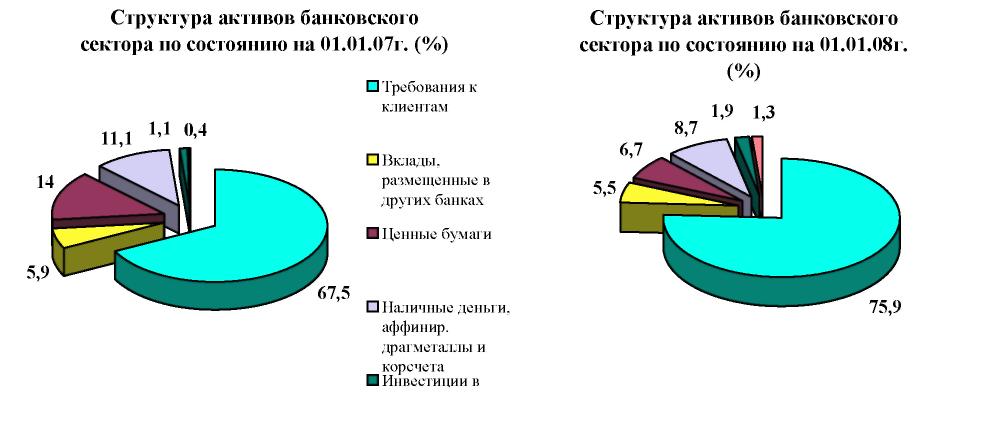
Рисунок 2 – Структура активов банковского сектора РК
Займы, предоставленные клиентам – увеличились на 2 876,5 млрд. тенге или 48,0%, наличные деньги, аффинированные драгметаллы и остатки на корреспондентских счетах увеличились на 27,0 млрд. тенге или 2,7%, ценные бумаги – уменьшились на 452,6 млрд. тенге или 36,5%, вклады, размещенные в других банках – увеличились на 119,0 млрд. тенге или 22,9%, инвестиции в капитал – увеличились на 125,4 млрд. тенге или в 2,3 раза.
С начала года просроченная задолженность по балансу увеличилась с 75,5 млрд. тенге на 25,0 млрд. тенге (в 1,3 раза) и составила на отчетную дату 100,5 млрд. тенге. Остатки на счетах по отражению просроченного вознаграждения увеличились с прошлого года в 3,6 раза и составили на 1 января 2008 года 17,0 млрд. тенге.
Согласно таблицы 4, с начала года размер активов и условных обязательств, подлежащих классификации, увеличился на 2 135,2 млрд. тенге (на 19,0%) до 13 377,7 млрд. тенге. Удельный вес стандартных активов и условных обязательств составил 57,5%, сомнительных – увеличился с 26,9% до 41,5%, доля безнадежных активов и условных обязательств составила 1,0%.
Таблица 4 - Динамика качества активов и условных обязательств (млрд. тенге)
| Динамика качества активов и условных обязательств | 01.01.07 | 01.01.08 | ||
| сумма осн. долга, млрд. тенге | в % к итогу | сумма осн. долга, млрд. тенге | в % к итогу | |
| Всего активов и условных обязательств | 11 242,5 | 100 | 13 377,7 | 100 |
| Стандартные | 8 117,7 | 72,2 | 7 695,0 | 57,5 |
| Сомнительные | 3 026,9 | 26,9 | 5 542,5 | 41,5 |
| Сомнительные 1 категории - при полной и своевременной оплате платежей | 2 587,9 | 23,0 | 4 253,7 | 31,8 |
| Сомнительные 2 категории - при задержке или неполной оплате платежей | 112,7 | 1,0 | 581,3 | 4,5 |
| Сомнительные 3 категории - при своевременной и полной оплате платежей | 236,1 | 2,1 | 539,5 | 4,0 |
| Сомнительные 4 категории - при задержке или неполной оплате платежей | 39,0 | 0,3 | 59,2 | 0,4 |
| Сомнительные 5 категории | 51,2 | 0,5 | 108,8 | 0,8 |
| Безнадежные | 97,9 | 0,9 | 140,2 | 1,0 |
| Примечание – Источник: Пресс-релиз о состоянии финансового рынка и финансовых организаций на 1 января 2008 года// Агентство Республики Казахстан по регулированию и надзору финансового рынка и финансовых организаций | ||||
Рассмотрим динамику активов коммерческих банков более подробно.
По своим размерам шестерка наиболее крупных банков занимает доминирующее положение в банковской системе. На долю этих банков приходится более 80% совокупных активов банковской системы. Роль государственных банков в экономике невысока, основная роль государственного сектора – внедрение системы жилстройсбережений и кредитование крупных проектов в недобывающей сфере экономики (через банк развития).
По данным АФН, представленным в таблице 5, активы 15 банков с января 2005 г. по март 2007 г. претерпели значительные изменения. Нужно отметить, что активы многих банков увеличились в 3 и более раза.
Таблица 5 – Динамика изменения активов 15 крупнейших банков второго уровня 2005-2007 гг
| Наименование банка | 01.01.2005 | 01.01.2006 | 01.01.2007 | 01.02.2007 | 01.03.2007 |
| Казкоммерцбанк | 656 381 | 1 131 763 | 2 269 194 | 2 128 312 | 2 115 793 |
| Банк Тураналем | 613 224 | 963 653 | 1 824 994 | 1 897 621 | 1 969 509 |
| Народный сберегательный банк Казахстана | 398 186 | 558 455 | 977 040 | 925 145 | 923 587 |
| Альянс Банк | 120 299 | 336 956 | 924 834 | 884 847 | 1 037 818 |
| Алмаатинский торгово-финансовый банк | 176 071 | 353 452 | 1 047 197 | 885 927 | 979 751 |
| Центр-кредит банк | 148 511 | 333 332 | 570 955 | 565 383 | 657 875 |
| Темирбанк | 41 917 | 74 402 | 198 604 | 206 586 | 222 660 |
| Банк Каспийский | 80 032 | 150 157 | 196 351 | 208 390 | 206 245 |
| Нур - банк | 89 644 | 121 813 | 205 486 | 219 573 | 202 494 |
| Евразийский банк | 78 020 | 105 163 | 151 637 | 167 580 | 170 546 |
| АБН-Амро банк Казахстан | 41 448 | 55 183 | 103 639 | 126 746 | 152 663 |
| Цесна банк | 20 329 | 34 303 | 86 258 | 88 920 | 117 856 |
| НSBC Банк Казахстан | 43 570 | 35 775 | 48 071 | 50 474 | 45 121 |
| Ситибанк Казахстан | 35 203 | 55 277 | |||
| Валют-транзит банк | 50 036 | 79 561 | |||
| Примечание – Источник: Агентство Республики Казахстан по регулированию и надзору финансового рынка и финансовых организаций статистические данные за 2005-2007 гг. | |||||
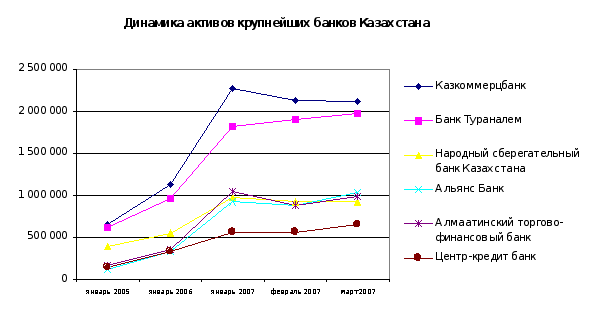
Рисунок 3 – Динамика активов крупнейших банков Казахстана
С точки зрения ренкинга, в настоящее время можно выделить первую шестерку крупных банков, хотя, как по объему активов, так и по другим количественным показателям АО «Казкоммерцбанк» и АО «Банк ТуранАлем» пока еще заметно опережают четыре остальных банка и входят в категорию крупнейших.
Выделив из таблицы 5 наиболее крупные банки, построена диаграмма (рисунок 3), которая наглядно отображает динамику роста активов крупнейших банков Казахстана.
Традиционно, тройка крупнейших банков являлась основной составляющей банковского сектора Казахстана, как по размеру активов, так и по объему совершаемых операций. Жесткая конкуренция между ними позволяла избежать образования монополий на банковском рынке Казахстана.
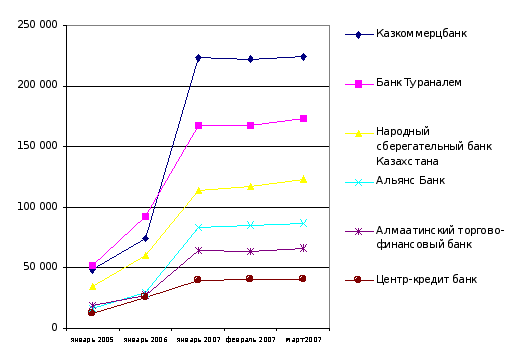
Рисунок 4 – Динамика капитала крупнейших банков Казахстана
Последний год принес достаточно много сюрпризов в части ренкинга казахстанских банков. В настоящее время уже, пожалуй, не существует устойчивого понятия «первая тройка» банков, куда традиционно входили АО «Казкоммерцбанк», АО «Банк ТуранАлем» и АО «Народный банк». Существенный рост активов как «Альянс Банка», так и «АТФ Банка» позволили им поочередно занимать третье место по такому показателю, как величина активов.
Из рисунка 4 видно, что тройку лидеров по количеству активов возглавляет Казкомерцбанк, на втором месте Банк Тураналем. Необходимо отметить, что увеличение активов практически во всех банках отмечается до начала 2007 года. Далее у всех банков, кроме Банка Тураналем, прослеживается тенденция к снижению активов.
Рассматривая динамику капитала крупнейших банков Казахстана, представленную на рисунке 4, можно отметить, что в 2006 году капитал банков значительно возрос. К тройке лидеров по капиталу можно отнести Казкоммерцбанк, Банк ТуранАлем и Народный сберегательный банк Казахстана. Рассмотрим основные финансовые показатели крупнейших банков – Казкоммерцбанка и Банка ТуранАлем.
Данные финансовые институты являются универсальными банками, оказывающими широкий спектр услуг как корпоративным, так и розничным клиентам. По состоянию на 1 октября 2007 года доля активов двух крупнейших банков составляла 45,9% от совокупных активов банковской системы, кредиты, выданные клиентам – 49,2%. Обязательства крупнейших банков на указанную дату составляли 45,6% совокупных обязательств банковской системы, розничные депозиты – 39,5%, корпоративные – 50,9%. Данные показатели в денежном выражении представлены в таблице 6.
Таблица 6 - Основные финансовые показатели крупнейших банков на 01.10.2007 г., млн. тенге
| Наименование | Активы | Кредиты | Обязательства | Капитал | Чистый доход |
| Казкоммерцбанк | 2 750 237 | 2 297 355 | 2 490 952 | 259 285 | 38 567 |
| ТуранАлем | 2 514 577 | 1 987 729 | 2 129 608 | 384 970 | 36 471 |
| Примечание – Источник: Рейтинговое агентство "KZ-rating" Обзор. Банковская система Казахстана Декабрь 2007 | |||||
Позиции АО «Казкоммерцбанк» и АО «Банк ТуранАлем» сильны прежде всего за счет крупного и среднего бизнеса. В первую очередь, их размер позволяет им без ущерба для ликвидности обслуживать крупные добывающие и промышленные предприятия. С этой точки зрения, дальнейший рост крупнейших банков особенно важен с точки зрения экономического развития страны.
Розничный банкинг, который является основой феноменального роста некоторых банков в своей основе, пока еще не может конкурировать по объему с корпоративным сектором. При этом необходимо отметить, что лидеры банковской системы не сдают свои позиции и в розничном секторе. Последний пример тому – активизация «Казкоммерцбанка» в сегменте розничного бизнеса, проявившаяся в ребрендинге розничного направления и увеличении числа отделений, работающих с физическими лицами.
Несмотря на то, что «Казкоммерцбанк» по-прежнему удерживает с небольшим преимуществом лидерство по величине активов, учитывая приобретение банком «ТуранАлем» «Темирбанка», совокупная доля обоих банков является крупнейшей по объему в Казахстане.
Значение стратегических направлений развития четверки крупных банков существенно влияет на общую стратегию развития банковского сектора. Кроме того, существенная доля рынка в сегменте розничного банкинга и обслуживания малого и среднего бизнеса позволяет им быть во многом «законодателями мод» в данном секторе.
3.2 Инновационные банковские продукты и их роль в развитии коммерческих банков
С развитием банковской деятельности в Казахстане, с целью приспособления к возрастающим потребностям клиентов и условиям внешней среды, перед банками встала задача диверсифицировать портфель банковских услуг за счет внедрения инновационных банковских услуг. Применение инновационных банковских услуг рассматривается ими как инновационный рычаг, посредством, которого банки продвигаются в трудных условиях рыночной стихии к намеченным стратегическим рубежам.
Дистанционное банковское обслуживание — это альтернатива традиционному обслуживанию, предоставляющая возможность получить услуги, не приходя в традиционное отделение банка.
Рассмотрим подробнее дистанционное банковское обслуживание, которое предлагает своим клиентам БТА Банк, а именно систему персонального банковского самообслуживания для физических лиц.
Интернет-банкинг. Пройдя простую процедуру регистрации в системе Интернет-банкинга, можно получать целый ряд банковских услуг без посещения отделений банка, независимо от местонахождения и времени. Для подключения к системе достаточно иметь действующую платежную карточку, выпущенную БТА Банком и доступ в Интернет.
Преимущества системы в отличие от традиционного банковского обслуживания:
Безопасность - защищенный канал связи с банком.
Простота использования - дружелюбный и понятный интерфейс.
Скорость - быстрота выполнения банковских операций.
Доступность - возможность управлять своими банковскими счетами самостоятельно.
Экономия - нет дополнительных затрат на покупку и установку специального оборудования.
Система Интернет-банкинга для физических лиц предоставляет возможность осуществлять контроль своих банковских счетов: карточных, депозитных и ссудных и получать выписки по ним за любой период времени.
Кроме того, выполнять операции по осуществлению переводов, производить платежи за услуги сотовой связи и телефонии (по всему Казахстану), кабельное телевидение (для г. Алматы), предоплатные карты, коммунальные платежи (для г. Алматы) по счетам и другое.
Телебанкинг — канал дистанционного самообслуживания клиента, предоставляющий клиенту возможность посредством телефона с тональным набором:
удаленного доступа к собственным банковским счетам клиента;
управления денежными средствами на собственных банковских счетах;
получения информации о состоянии собственных банковских счетов;
получения справочной информации.
Таблица 7 - Памятка и тарифы за использование услуг BTA-sms (запросы и распоряжения)
| Код услуги | Услуга | Сообщение SMS (образец) * | Примечание | Стоимость одного SMS ** |
| 1 | Запрос справки по адресам банкоматов Банка ТуранАлем в определенном городе РК | 1 3272 или 1 ALMATY | Для г. Алматы (список населенных пунктов РК прилагается на стр. 2) | 20 тенге |
| 2 | Запрос справки по текущим курсам основных валют | 2 NBRK | Курсы Национального банка РК | 20 тенге |
| 2 BTA | Курсы Национального банка РК | |||
| 3 | Запрос справки по адресам РКО Банка ТуранАлем в определенном городе РК | 3 **** | По аналогии с пунктом 1 | 20 тенге |
| 4 | Запрос доступного остатка на указанном карточном счете в Банке ТуранАлем | 4 ************ | Вместо звездочек укажите номер карточного счета | 20 тенге |
| 5 | Запрос доступного остатка на указанной карточке Банка ТуранАлем | 5 **** | Вместо звездочек укажите четыре последних цифры номера карточки | 20 тенге |
| 6 | Запрос информации о последних 10-ти транзакциях по указанной карточке Банка ТуранАлем за истекшие 2 недели | 6 **** | Вместо звездочек укажите четыре последних цифры номера карточки | 20 тенге |
| 7 | Запрос информации о последних 10-ти транзакциях по указанному карт-счету в Банке ТуранАлем за истекшие 2 недели | 7 ********** | Вместо звездочек укажите номер карточного счета | 20 тенге |
| 8 | Запрос информации о командах SMS, настроенных для данного сотового телефона | 8 *********** | Вместо звездочек укажите полный номер данного сотового телефона (первой цифрой номера является 7) | 20 тенге |
| 9 | Команда блокирования карточки (в случае утери или кражи) | 9 **** | Вместо звездочек укажите четыре последних цифры номера карточки | 20 тенге |
| 10 | Распоряжение оплатить за услуги сотовой связи в сумме 1000 тенге с платежной карточки Клиента | 10 *********** | Вместо звездочек укажите полный номер сотового телефона (первой цифрой номера является 7) | 50 тенге |
| 11 | Распоряжение оплатить за услуги сотовой связи в сумме 2000 тенге | 11 *********** | 50 тенге | |
| 12 | Распоряжение оплатить за услуги сотовой связи в сумме 5000 тенге | 12 *********** | 50 тенге | |
| Примечание – Источник: Официальный сайт Банка «ТуранАлем» www.bta.kz | ||||
Услуга «телебанкинг» — это идеальная возможность круглосуточно получать оперативную информацию и отдавать распоряжения по исполнению основных операций по счетам.
SMS-банкинг — канал дистанционного самообслуживания клиента, предоставляющий клиенту возможность посредством мобильного телефона:
удаленного доступа к собственным банковским счетам Клиента (далее собственные банковские счета);
управления денежными средствами на собственных банковских счетах;
получения информации о состоянии собственных банковских счетов;
получения справочной информации.
При помощи мобильного телефона, став клиентом SMS-банкинга можно:
контролировать движение средств по карточным счетам (поступления средств) и пластиковым картам (изъятия средств);
направлять в Банк распоряжения оплатить услуги сотовой связи;
направлять в Банк запросы и получать оперативную информацию:
о доступном балансе на картах и карточных счетах;
о последних 10-ти транзакциях по карточному счету и пластиковой карточке;
об адресах банкоматов и РКО Банка;
о курсах основных валют;
направить в Банк распоряжение и заблокировать платежную карточку (в случае утери или кражи).
Чтобы стать пользователем услуг SMS-банкинга необходимо:
иметь пластиковую карточку Банка ТуранАлем;
иметь мобильный телефон, подключенный к оператору сотовой связи;
обратиться для регистрации в отделение Банка или подать электронную заявку на регистрацию.
Банк «ТуранАлем» при участии Блока Альтернативных Каналов подписал договор об оказании SMS-услуг с АО "GSM Казахстан" ОАО Казахтелеком. Теперь услуга SMS-банкинга доступна и клиентам Банка - абонентам сотовой связи K`Cell. Есть основания ожидать, что благодаря этому событию, количество пользователей услугой удвоится. Росту клиентской базы будет способствовать и расширение спектра SMS - услуг, предлагаемых держателям платежных карточек Банка БТА. В скором времени, наряду с услугой оповещения о событиях с карт-счетом и предоставления SMS-сервиса, связанного с обслуживанием платежных карт, клиенту предоставится возможность получать на свой мобильный телефон в формате SMS-сообщений информацию о состоянии текущего, сберегательного и ссудного счетов. А в дальнейшем современные технологии сотовой связи и более тесная интеграция с банковской системой позволят предоставлять еще более широкий спектр банковских услуг через мобильный телефон, который станет достойной альтернативой другим каналам Дистанционного банковского обслуживания.
Одной из важных проблем современности является обеспечение долгосрочными инвестициями предприятий реального сектора экономики. Принятие Программы инновационно-индустриального развития страны до 2015 года усилило актуальность решения данного вопроса. В связи с этим в практике казахстанских банков новым методом финансирование инвестиционных проектов в казахстанских банках стало проектное кредитование. Изучение деятельности банков показало, что в Казахстане проектное кредитование не получило должного развития. На наш взгляд, проблема с поиском различных источников финансирования инвестпроектов, со сложностью схем их проведения. Кроме того, существуют проблемы, непосредственно связанные с деятельностью самих предприятий, высокой рискованностью инвестиционных проектов, которые могут обернуться для банков потерей крупных вложений.
Одним из инновационных услуг банков, связанных с кредитованием внешнеторговой деятельности клиентов, является торговое финансирование, которое предоставляется многими банками, в том числе Казкоммерцбанком, АТФ Банком. Банком Центркредит, Банком ТуранАлем, Банком Каспийский, Альянс Банком и другими. Помимо этого некоторыми банками предлагаются услуги предэкспортного финансирования и постфинансирования. Современные банки большое внимание уделяют развитию этого рынка инновационных банковских услуг, активно используя такие финансовые инструменты, как аккредитивы, гарантии и другие.
Один из разделов Концепции развития финансового рынка Казахстана, рассмотренной на III конгрессе финансистов, посвящен развитию производных финансовых инструментов, в частности, рынка форвардов и фьючерсов в РК. Коммерческие банки осуществляют обслуживание по форвардным и фьючерсным сделкам с целью совершенствования работы банка в области кредитования внешнеэкономической деятельности, а также удовлетворения потребностей клиентов в новых финансовых инструментах проведения международных расчетов. Но, объемы операций по ним незначительны, что свидетельствует о не развитости данного сегмента рынка банковских услуг.
Другими новыми видами услуг, способствующими финансированию внешнеторговых сделок клиентов, является факторинг и форфейтинг. Общая тенденция снижения кредитных ставок и сильная конкуренция заставляют коммерческие банки искать в них эффективные способы кредитования внешнеэкономической деятельности клиентов. Факторинг важен для малых и средних предприятий, стремящихся увеличить объемы своих продаж или заинтересованных в освоении новых рынков сбыта своей продукции. Изучение рынка данных банковских услуг в Казахстане, показало, что серьезной проблемой осуществления факторинговых и форфейтинговых операций является безопасность проводимых операций, обусловленная высоким риском при обслуживании сделок. Эту проблему осложняют имеющиеся факты мошенничества при проведении сложных финансовых схем в условиях развивающегося рынка Казахстана.
Одной из важных сфер экономики является развитие рынка ценных бумаг. Способствуя развитию инвестиционной деятельности субъектов экономики, коммерческие банки используют новую банковскую услугу андеррайтинг, который является привлекательной, поскольку дает банку большие возможности получить прибыль благодаря развитию процесса слияния хозяйствующих субъектов, росту количества приобретений за счет заемных средств, когда небольшие группы инвесторов стремятся приобрести контрольный пакет акций или других ценных бумаг с использованием, главным образом, долговых ценных бумаг. Так, Банк ТуранАлем в 2000 году разместил облигации РГП «Казахстан ТемирЖолы» на сумму 15 млн.тенге. Однако, говорить о репрезентативности рынка андеррайтинга сегодня нельзя. Проблемы развития этого сегмента рынка банковских услуг тесно связано с основной проблемой развития рынка ценных бумаг в Казахстане, что нашло свое отражение на III Конгрессе финансистов.
ЗАКЛЮЧЕНИЕ
Банковская система — наиболее динамично развивающийся сектор экономики Казахстана. Банковская система Республики Казахстан состоит из двух уровней. Первый уровень которой занимает Национальный банк Республики Казахстан. Национальный банк Республики Казахстан, как и центробанк любой страны, решает задачу контроля объёма и структуры денежной массы в обращении. Важно, иметь ввиду, что в рыночной экономике эмиссия денег осуществляется преимущественно в процессе депозитно-ссудных операций коммерческих банков, которые в отличие от Нац.банка суть функционирующие кредитные учреждения, непосредственно связанные со сферами производства и обращения. Именно через влияние на эти учреждения, в частности на динамику их депозитов, на их активные, прежде всего ссудные, операции Национальный банк РК оказывается в состоянии регулировать макроэкономические процессы. Второй уровень банковской системы составляют коммерческие банки.
Анализ основных показателей развития банковского сектора Казахстана показывает следующее.
По состоянию на 1 февраля 2008 года в Казахстане работают 35 банков второго уровня, в том числе в городе Алматы расположено 34 банка, 34 филиала и 370 расчетно-кассовых отдела банков.
По своим размерам шестерка наиболее крупных банков занимает доминирующее положение в банковской системе. На долю этих банков приходится более 80% совокупных активов банковской системы. Роль государственных банков в экономике невысока, основная роль государственного сектора – внедрение системы жилстройсбережений и кредитование крупных проектов в недобывающей сфере экономики (через банк развития).
Казахстанские банки активно расширяют масштабы деятельности в России, Кыргызстане, Узбекистане, Украине и других странах СНГ, проводя транснациональные операции из головных офисов в Казахстане, а также используя приобретаемые банки и свои представительства. По состоянию на начало 2008 г., суммарный объем прямого кредитования и инвестирования казахстанских банков в странах СНГ за пределами Казахстана составлял примерно 12% совокупных активов национальной банковской системы, но у крупных банков (а именно БТА и ККБ), наиболее агрессивно расширяющих бизнес в других странах СНГ, удельный вес внешних кредитов и инвестирования в активах выше.
В настоящее время на основании исследования деятельности ведущих казахстанских банков было выявлено, что произошло расширение предложения банковских услуг клиентам за счет следующих инновационных банковских услуг, появившихся в период с 2000 года по 2003 год. Это было обусловлено стремлением банков усовершенствовать банковское обслуживание, удовлетворив возросшие потребности клиентов в качественных банковских услугах соответствующих мировым стандартам. Исследование показало, что введением банковских инноваций в сфере банковских услуг активно занимаются такие банки, как Казкоммерцбанк, Банк ТуранАлем, Народный Банк, АТФ Банк, Банк Центркредит, Нурбанк, Банк Каспийский, Альянс Банк и другие казахстанские банки.
Так, в отечественных коммерческих банках стали внедряться и развиваться услуги электронных денежных переводов по Казахстану и СНГ.
Огромное значение для развития банков имеет внедрение инновационных банковских услуг, таких как телебанкинг, call-центры, Интернет-банкинг, Homebanking. Они создают новый электронный уровень банковского обслуживания клиентов, предлагая ряд выгод, например, возможность снижения затрат. Наиболее активно развитием интернет-банкинга занимаются Казкоммерцбанк, который уже на начало 2003 года зарегистрировал более 10 000 пользователей
Одной из важных проблем современности является обеспечение долгосрочными инвестициями предприятий реального сектора экономики. Принятие Программы инновационно-индустриального развития страны до 2015 года усилило актуальность решения данного вопроса. В связи с этим в практике казахстанских банков новым методом финансирование инвестиционных проектов в казахстанских банках стало проектное кредитование.
Не смотря на это в настоящее время коммерческие банки столкнулись с резким обострением конкуренции со стороны многочисленных специализированных кредитных учреждений, которая в свою очередь стимулирует поиск банками новых сфер деятельности, увеличение числа предлагаемых клиентам услуг и повышение качества обслуживания.
Развитие тенденции расширения функций коммерческих банков в современных условиях продолжается. Для укрепления своих позиций на рынке они активнее осуществляют не характерные для банков операции, внедряясь в нетрадиционные для них сферы финансового предпринимательства. Тем самым повышается роль банков в функционировании экономики.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Назарбаев Н.А. Послание народу Казахстана «Рост благосостояния граждан Казахстана — главная цель государственной политики» февраль 2008 г.
Балабанов И.Т., Банки и банковское дело. – Питер, 2000г.
Иванов А. Банковские услуги: зарубежный и российский опыт. М.: Финансы и статистика, 2002
Васильев А.В., Герасимова Е.Б., Тишина Л.С. Мониторинг качества банковских услуг – Тамбов, •ИздательствоТГТУ, 2004
Дробозина Л.Т., Деньги, Кредит, Банки. - М., Инфра-М., 1997г.
Жукова Е.Ф., Банки и банковские операции. – М.: Банки и биржи – Юнити, 1997г.
Калиева Г.Т., Коммерческие банки в Казахстане и проблемы обеспечения их устойчивости: Автореферат. – Алматы: 1999г.
Колесников В. И., Банковское дело. - М: Финансы и статистика, 2000г.
Крымова В., “Экономическая теория”. Алматы 2002г.
Лаврушин О.Н., Банковское дело. - М: Финансы и статистика, 2000г.
Лаврушина О.И., “Деньги, кредит, банки”. Издание второе, Москва 2000г.
Маркова О. М., Сахаров В. И., Коммерческие банки и их операции. – М., Банки и биржи – Юнити, 1995г.
Миркин Я. М., Банковские операции. – М., Инфра-М., 1996г.
Сейткасимов Г.С., Банковское дело. – Алматы: Каржы-Каражат, 2002
Концепция развития финансового сектора Республики Казахстан на 2007-2011 годы
Масленченков С.Д. Финансовый менеджмент в коммерческом банке. Кн. 1, 2, 3. — М., 1999.
Годовой отчёт Национального банка Республики Казахстан за 2006 год, Алматы 2007
ПРЕСС-РЕЛИЗ о состоянии финансового рынка и финансовых организаций на 1 февраля 2008 года (предварительные данные) Агентство Республики Казахстан по регулированию и надзору финансового рынка и финансовых организаций
Показатели финансового сектора за 2007 год. Агентство Республики Казахстан по регулированию и надзору финансового рынка и финансовых организаций
Среднесрочная фискальная политика Правительства Республики Казахстан на 2008 – 2010 годы
Среднесрочный план социально-экономического развития Республики Казахстан на 2007 – 2009 годы