Кредитная политика банка
Долгосрочные финансовые вложения находятся на балансе в течение длительного времени, тогда как краткосрочные вложения находятся у предприятия в течение короткого времени и являются ликвидными средствами. Важно определить, из чего состоят инвестиции и оценить их текущую стоимость. Например, пакет в 60 % акций другой компании (особенно, если это закрытое акционерное общество) значительно труднее оценить и продать, чем небольшой пакет государственных ценных бумаг.
Необходимо выделить следующую информацию на основе данных, содержащихся в балансе. Если клиент собирается расширять свое дело, то потребуется ли ему замена фиксированных активов и покупка новых. Учтено ли это в заявке. Являются ли основные средства материальными.
Оборотный капитал представляет собой разность между оборотными активами предприятия и его оборотными пассивами (прилож 4).
Основные средства по своей природе используются в течение длительного времени и, следовательно, должны финансироваться из относительно стабильного источника. В то же время оборотный капитал финансируется обычно за счет собственных средств (паев владельцев компании, нераспределенной прибыли) и за счет краткосрочных кредитов, Банк должен проверять размер оборотного капитала клиента для того, чтобы убедиться, что он покрывает текущие долговые обязательства, т.е. бизнес является хорошо ликвидным.
Основные средства образуют сердцевину, вокруг которой происходит обращение оборотных активов. Эти оборотные активы требуют финансирования, и деньги осуществляют постоянное движение. Чем быстрее это движение, тем быстрее происходит превращение оборотных активов в денежные средства.
В течение короткого времени предприятие может существовать, не получая прибыли, если оно имеет адекватный источник денежных средств, не оно не может существовать без денежных средств, даже если оно получает прибыль. Для того чтобы быть прибыльным в течение длительного периода времени, предприятие должно иметь денежные средства. Планирование и управление оборотным капиталом является, следовательно, планированием и управлением денежными средствами.
Моменты притока и оттока денежных средств в (из) бизнеса не совпадают по времени с моментами осуществления продажи и затрат на производство. Приток денежных средств может задерживаться в связи с существованием дебиторской задолженности. Если запасы хранятся на складе длительное время, то разрыв во времени между платежами за приобретенный товар и поступлением денежных средств от его продажи будет также велик. Таким образом, поступление денежных средств может быть задержано из-за отсрочки реализации товара и наличия дебиторов. Существует определенный уровень ликвидности предприятия ниже которого не может опускаться величина оборотного капитала. Предприятие должно планировать поступления денежных средств для того, чтобы покрыть возможные платежи в будущем.
2.2 Ликвидность как основной показатель кредитной состоятельности предприятия
Под ликвидностью подразумевается способность активов к быстрой и легкой мобилизации. Основные моменты банковской ликвидности находили свое отражение в экономической литературе, начиная со второй половины ХХ в., в связи с убыточной деятельностью государственных банков, а также с процессов образования коммерческих банков. Например, о важности соблюдения соответствия между сроками активных и пассивных операций с позиций ликвидности экономисты писали еще в конце ХIХ в.
Ликвидность - легкость реализации, продажи, превращения материальных или иных ценностей в денежные средства для покрытия текущих финансовых обязательств.
Ликвидность - способность активов превращаться в деньги быстро и легко, сохраняя фиксированной свою номинальную стоимость.
Анализ ликвидности предприятия – анализ возможности для предприятия покрыть все его финансовые обязательства.
Коэффициент ликвидности - показатель способности компании вовремя выполнять свои краткосрочные финансовые обязательства. Анализ ликвидности.
Стандартная оценка ликвидности заключается в определении коэффициента достаточности оборотного капитала. Он может быть определен на основе данных баланса как отношение по формуле (2.1.):
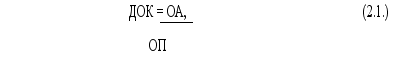
где ДОК- достаточность оборотного капитала;
ОА - оборотные активы;
ОП - оборотные пассивы.
Смысл этого коэффициента заключается в том, что компания должна иметь достаточно оборотных активов, для того чтобы вовремя оплатить краткосрочную задолженность. Естественно, коэффициент должен быть больше единицы. В противном случае есть вероятность того, что компания в будущем не сможет выплатить свои долги. На практике значение этого коэффициента превышает единицу, а величина "запаса" зависит от характера бизнеса.
Такое торговое предприятие, как супермаркет, который закупает и быстро перепродает товары, может иметь низкий коэффициент ликвидности, в то время как предприятие с длительным производственным циклом, закупающее дорогостоящее сырье, должно иметь высокий коэффициент ликвидности. Иногда говорят, что "идеальное" значение коэффициента достаточности равно двум, но это не совсем так. Скорее всего, это относится к "среднему" ("типичному") предприятию. Однако в реальности "среднее" предприятие можно встретить не чаще, чем "среднего" человека на улице.
Более важными являются тенденция или изменение этого коэффициента для данного предприятия. Если коэффициент достаточности капитала увеличивается во времени или остается постоянным, это означает, что предприятие имеет хорошую ликвидность. Уменьшение этого коэффициента может привести к проблемам, связанным с ликвидацией предприятия, поскольку для финансирования своего оборотного капитала оно будет все в большей степени полагаться на заемные средства. Однако тенденция к значительному увеличению этого коэффициента (особенно, если он превосходит 2) свидетельствует о неэффективности использования оборотного капитала.
Другой важной характеристикой предприятия является величина чистого ликвидного дефицита, то есть превышение оборотных пассивов над оборотными активами. Если предприятие с чистым ликвидным дефицитом просит предоставить заем, можно предположить, что у него серьезные проблемы с ликвидностью.
Предприятия не могут быстро превратить все оборотные активы в денежные средства. Например, многие промышленные предприятия могут держать большие запасы сырья, необходимого для производства конечного продукта. Готовый конечный продукт может храниться в течение определенного времени на складе или может быть продан в кредит. Для компаний, где оборот запасов происходит медленно, большая часть запасов является неликвидной. Исходя из этих соображений, используется другой коэффициент ликвидности, известный как коэффициент мгновенной ликвидности.
Коэффициент мгновенной ликвидности (КМЛ) определяется, исходя из предпосылки что неликвидными оборотными активами являются запасы. Поэтому КМЛ определяют исходя из соотношения по формуле (2.2.):
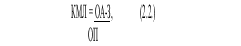
где КМЛ - коэффициент мгновенной ликвидности;
ОА - оборотные активы;
3 - запасы;
ОП - оборотные пассивы.
Для предприятий с длительным производственным циклом этот коэффициент должен быть, по крайней мере, равен 1. Компании коротким производственным циклом могут позволить себе иметь этот коэффициент меньше единицы, не рискуя получить финансовые проблемы. Еще раз подчеркнем, что тенденции в изменении этого коэффициента являются более существенными для оценки финансового положения предприятия, чем само его значение в данный момент времени. Увеличение этого коэффициента свидетельствует об улучшении ликвидности, а уменьшение - об ее ухудшении.
Если фирма ведет дело прибыльно и дивиденды или изъятия собственников не превосходят прибыли, то отношение оборотных активов к оборотным пассивам должно увеличиваться или, по крайней мере, оставаться постоянным. Это происходит потому, что денежные средства, выручаемые от продажи, превосходят издержки на покупку сырья, зарплату и прочие расходы.
Может возникнуть вопрос: если предприятие является прибыльными то зачем ему нужен кредит. Владельцы предприятия могут захотеть забрать часть или всю прибыль как дивиденды или изъятия. Если у предприятия изымут всю прибыль, то оно, естественно, возвратится к тому состоянию, когда прибыль еще не была получена.
Предприятие может купить новые основные средства. Это уменьшит его оборотные активы (денежные средства) и, соответственно, увеличит основные средства. Коэффициент достаточности оборотного капитала уменьшится.
Предприятие может увеличить товарооборот и приобрести дополнительно запасы в кредит.
При анализе баланса оценка стоимости запасов должна быть рассмотрена с определенной осторожностью, и не следует делать поспешных выводов. Нужно иметь в виду, что запасы чаще всего оцениваются по цене приобретения. Такая оценка может быть выбрана, если предприятие набирает силу, но не в условиях спада. При ликвидации предприятия практически невероятно, чтобы запасы были проданы по цене, близкой к цене приобретения, не говоря уже о их рыночной цене. В связи с этим анализ показателей запасов в балансе должен в большей мере касаться того, как происходит управление предприятием как развивающейся единицей, чем рассмотрения того, что запасы выступают как обеспечение краткосрочных кредитов.
Запасы можно рассматривать как объект для вложения средств, потому что предприятие уже потратило деньги на их приобретение, а прибыль будет получена в будущем после продажи изготовленной продукции.
Хотя предприятие должно вкладывать часть своих средств в запасы, эти вложения не должны быть слишком большими, в противном случае это будет нерациональное использование средств. "Идеальная" величина этих затрат изменяется в зависимости от рода деятельности, и определить ее непросто. Однако оценить, насколько эффективно данное предприятие управляет запасами, можно на основе анализа тенденций показателя периода оборачиваемости запасов -приблизительного периода времени, в течение которого запасы хранятся, прежде чем они будут использованы или перепроданы.
Период оборачиваемости запасов (ПОЗ) может быть определен следующим образом (2.3.):
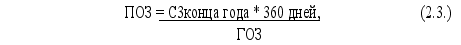
где ПОЗ - период оборачиваемости запасов;
СЗ - стоимость запасов на конец года;
ГОЗ - годовой объем затрат на приобретение запасов.
Сама по себе эта информация мало значит, и нужно определить имеющиеся тенденции.
Если, например, длительность оборота товаров за последние 3 года изменялась следующим образом:
1-ый год 15 дн., 2-ой год 22 дн., 3-ий год (текущий) 30 дн., то налицо ухудшение. Товары перед продажей долго хранятся, следовательно, или уменьшается объем продажи без соответствующего уменьшения величины запасов товаров или запасы увеличиваются без соответствующего увеличения объема их продажи; здесь возможна одна из трех причин:
в прошлом было сделано много закупок этих товаров населением;
торговля велась неэффективно, не удалось получить соответствующее количество заказов от потребителей;
устаревшие товары не были списаны, а новые уже куплены.
Что необходимо дополнительно знать об оборачиваемости запасов?
Если мы используем данные баланса для определения оборачиваемости запасов, следует помнить, что они могут не давать представления о величине запасов в другие моменты времени. Могут возникнуть ситуации:
Предприятие могло только что получить новые партии товаров от поставщиков, что привело к резкому увеличению запасов.
Предприятие могло отправить большую партию товаров потребителям, что истощило запасы.
Возможны сезонные колебания уровня запасов товаров (например, большой уровень запасов летом и маленький зимой).
Хотя, как правило, должна быть проанализирована тенденция изменения коэффициента оборачиваемости запасов, существуют случаи, когда оборачиваемость запасов должна быть выше или ниже среднего значения. Например, овощной магазин, торгующий скоропортящимися продуктами, будет иметь высокую оборачиваемость товаров.
Случается, что тщательный анализ текущей финансовой отчетности в сопоставлении с прошлыми отчетами выявляют такие тревожные сигналы, как резкое увеличение дебиторской задолженности, снижение коэффициентов ликвидности, падение объема продаж, убытки от операционной деятельности и т.д. Плохими симптомами являются не предоставление в срок запрошенной банком информации или финансовых отчетов, уклонение руководителей фирмы от телефонных и личных контактов с банком, увлечение клиента созданием новых предприятий или скупкой недвижимости, накопление спекулятивных запасов, потеря важных клиентов и т.д. Много могут сказать кредитному отделу поведение деловых партнеров заемщика (запросы о его кредитоспособности поставщиков, аннулирование страховки страховой компанией) или сообщения других отделов банка (например, появление сальдо на счетах клиента в данном банке).
Если банк обнаружил неблагополучный кредит, чреватый неплатежом, он должен действовать незамедлительно.
В такой ситуации с каждым заемщиком банк разбирается индивидуально.
При необходимости банк может ужесточить режим кредитования. Здесь возможно:
- увеличение процентной ставки (такую возможность необходимо включить в кредитный договор);
- прекращение выдачи кредита, если она выдана не полностью;
- требование досрочного погашения кредита.
Однако, наилучшим выходом является обсуждение дел с заемщиком и разработка программы преодоления кризисной ситуации. Такой вариант более предпочтителен, чем объявление заемщика банкротом. Если удастся убедить клиента, что положение можно исправить, банк может предложить продать активы, сократить персонал, снизить накладные расходы, изменить маркетинговую стратегию, сменить руководство компании и т.д.
Формами ответственности за нарушение кредитного договора является неустойка и возмещение убытков. Поскольку законодательство не содержит норм, которые устанавливали бы неустойку за указанные нарушения, то она носит исключительно договорный характер. За нарушение сроков возврата полученного кредита клиент, как правило, обязан уплатить банку повышенные проценты.
2.3 Анализ долговых обязательств потенциальных ссудозаемщиков
Дебиторская задолженность в балансе отражает количество денег, которое должны данному предприятию. Как правило, различают:
- торговых должников, долг которых за отпущенные им товары и выполненные услуги является нормой в условиях функционирующего предприятия и временных должников (долги от продажи основных средств, долги страховых компаний).
Если предприятие не формирует резервы на покрытие безнадежных и сомнительных долгов, объем дебиторской задолженности в балансе может быть очень высок. Всякое предприятие, торгующее в кредит, должно предполагать, что оно будет иметь безнадежные долги, их количество зависит от:
- эффективности управления кредитами и порядка погашения задолженности;
- порядочности должников.
Необходимо следить за пропорциональным распределением долгов, не допуская непропорционально большого долга за каким-либо одним клиентом.
Рассматривая дебиторскую задолженность в качестве обеспечения кредита, банк должен убедиться в том, что:
- долги распределяются пропорционально;
- нет большого количества просроченных долгов, и должники не превысили собственного кредитного лимита;
Коэффициент "период погашения дебиторской задолженности (ППДЗ)" используется для оценки длительности кредита, предоставляемого покупателям рассчитывается по формуле (2.4.).
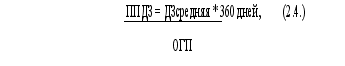
где ДЗ - средняя величина дебиторской задолженности;
ОГП - объем годовых продаж.
Сумма долгов может колебаться в течение года, а баланс может быть составлен на какой-то момент времени, когда сумма долгов не является характерной для данного предприятия.
Особенно следует помнить о сезонных колебаниях дебиторской задолженности. Поэтому, сравнивая балансы одного и того же предприятия, составленные в разное время года, необходимо проявлять осторожность.
Период погашения дебиторской задолженности может использоваться для оценки:
эффективности управления кредитами;
среднего срока предоставления кредита покупателям;
размера вложений в предприятия должников.
В предприятия должников осуществляются вложения, так как расчет прибыли осуществляется с учетом продажи продукции предприятиям-должникам, но денежные средства от них не поступают. Кроме того, затраты на производство понесены и, вероятно, оплачены, но доходы не получены.
Если средний период, на который предоставляется кредит, кажется слишком большим, то возникает вопрос, насколько эффективно ведется управление, исходя из чего кажется, что размер вложений в предприятия должников слишком велик. Для того чтобы определить, является ли период погашения дебиторской задолженности коротким или длинным, целесообразен анализ изменения тенденции этого показателя, при расчете оборачиваемости запасов.
Любое предприятие имеет различную краткосрочную задолженность, включая задолженность поставщикам товаров (торговые кредиторы), органам местного и государственного управления (налоги), нанятому персоналу (заработная плата), поставщикам основных средств. Краткосрочная задолженность, ежегодные выплаты по ссуде соответствуют в балансе оборотным пассивам.
Как оборотные пассивы в балансе, кредиторская задолженность показывает количество денег, которые необходимо выплатить в ближайшем будущем, следовательно, предприятие должно рассчитывать на приток денежных средств, чтобы произвести эти выплаты. Это следует учитывать при оценке ликвидности.
Кредиторы в некоторой степени финансируют предприятие, поставляя товары и услуги, не требующие немедленной оплаты. Насколько предприятие может рассчитывать на кредиты своих поставщиков, настолько оно не зависит от других источников финансирования производственной деятельности. При этом не следует всецело полагаться на одного или двух кредиторов, потому что их банкротство или ужесточение условий кредита может привести к значительным трудностям в проведении текущих операций. Даже внезапное сокращение периода кредитования может вызвать проблемы.
Период погашения кредиторской задолженности (ППКЗ) характеризует степень кредитования предприятия поставщиками. Подобно периоду погашения дебиторской задолженности, он определяется как (2.5.):
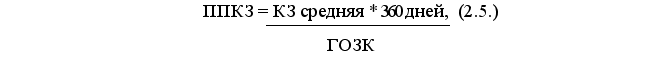
где КЗ – средняя кредиторская задолженность;
ГОЗК - годовой объем закупок в кредит.
Как и в случае других коэффициентов оборачиваемости, наиболее важно проанализировать тенденции изменения периода погашения кредиторской задолженности. Плохо, если этот показатель увеличивается.
Для банка иногда оказывается полезным оценить общий оборотный капитал, а также проследить за тенденциями его развития.
Полезным коэффициентом для анализа оборотного капитала является удельный оборотный капитал, рассчитанный на 1 млн. руб. проданного товара (коэффициент оборачиваемости оборотного капитала). Этот коэффициент, показывающий соотношение между оборотным капиталом и объемом реализации, может использоваться для ранней диагностики. Он позволяет определить дополнительную потребность в оборотном капитале для финансирования увеличивающегося товарооборота.
Увеличение оборотного капитала может вызвать вопрос: "не слишком ли много средств компания вкладывает в оборотный капитал и не слишком ли велики запасы товаров и дебиторская задолженность при данном уровне продаж".
Уменьшение показателя оборачиваемости оборотного капитала, наоборот, свидетельствует о чрезмерном увеличении продаж, что характерно для некоторых быстро расширяющихся предприятий.
Для того чтобы прогноз был достоверным, полный период продаж не должен изменяться. Однако пользователь может применить анализ чувствительности, так как часто период продаж изменяется в связи с изменением оборота. Таким образом, коэффициент оборачиваемости оборотного капитала не является магическим кристаллом, а лишь индикатором того, когда кредитор должен сделать прогноз движения денежных средств.
Если компания попадает под ликвидацию, то необеспеченные кредиторы страдают в первую очередь. Банк должен выяснить имеет ли предприятие обеспеченных кредиторов и что предоставлено под обеспечение.
Если компания просит банк о ссуде, то кредитный работник должен убедиться в том, что запрос обоснован, принимая во внимание размер дивидендов, выплачиваемых компанией. Разумно ожидать, что размер запрашиваемого кредита совпадает с размером выплаты по дивидендам при условии, что дивиденды не являются слишком большими и покрываются прибылью компании.
Кредитная заявка клиента должна быть рассмотрена в контексте того, сколько он уже должен. Таким образом, для кредитующего банка долгосрочные ссуды компании, отраженные в ее балансе, представляют интерес с таких позиций.
Если они должны погашаться, то когда они должны быть выплачены компанией? Откуда возьмутся деньги на их погашение?
Каков общий объем заемных средств по сравнению с собственным капиталом компании? Является ли коэффициент зависимости достаточно высоким? Как много этих ссуд предоставил банк? Кто другие кредиторы? Какие ссуды являются обеспеченными и чем они обеспечены?
Условные долговые обязательства - это такие обязательства, которые будут выполнены, если наступят определенные события в будущем. Наиболее типичные из них:
- поступят претензии к качеству товаров или прочим нарушениям условий контракта;
- необходимо оплатить расходы, связанные с гарантийным обслуживанием;
необходимо оплатить гарантии, взятые дочерними компаниями. Собственниками предприятия являются:
держатели обыкновенных акций (их часто называют акционерами);
партнеры в товариществах.
Оценивая чистую стоимость бизнеса при анализе кредитной заявки, работник кредитного отдела должен:
вычесть из балансовой стоимости все нематериальные активы, которые не увеличивают стоимость предприятия;
допустить, что часть активов может быть оценена нереально, особенно недвижимость.
Скрытые резервы должны быть выявлены. Они существуют, когда оценка активов занижена, и, следовательно, чистая стоимость предприятия будет больше указанной. Частным случаем является недооценка недвижимости. Если стоимость недвижимости, указанная в балансе, существенно ниже ее рыночной цены, то предприятие имеет больше реальных активов, чем указано в балансе. Принимая во внимание а) долю владельцев и б) обеспечение под ссуду, скрытые резервы могут играть решающую роль при принятии решения о кредитовании.
Когда работник банка изучает кредитную заявку, он должен учитывать чистую стоимость предприятия, потому что ее величина показывает:
- как много потеряют владельцы предприятия, если их постигнет неудача;
- как много капитала владельцы вложили в предприятие по сравнению с кредиторами, включая банк.
Долю владельцев или прочих инвесторов можно оценить по таким относительным показателям:
- коэффициент зависимости;
- коэффициент задолженности.
Коэффициент зависимости определяется как отношение долгосрочных займов предприятия, включая привилегированные акции к доле владельцев предприятия. С учетом вышеизложенного эта доля определяется как: вклад владельцев минус нематериальные основные средства по балансу включая скрытые резервы.
Предприятие мало зависимо, если величина долгосрочных займов меньше, чем собственный капитал владельцев (коэффициент меньше 1). Предприятие зависимо, если это отношение больше 1.
Не существует идеального значения рассмотренного выше коэффициента. Однако существует сложившееся мнение о максимально допустимой величине этого коэффициента для компании определенного размера, занятой определенной деятельностью в определенной стране. Если предприятие собирается одолжить еще денег, то доля заемного капитала может превысить допустимую величину, и банк, как и другие инвесторы, постарается отказать в предоставлении кредита. Так же, как и по другим коэффициентам, необходимо анализировать динамику этого показателя.
Если клиент просит ссуду, то коэффициент зависимости его предприятия увеличивается. Банку приходится решать, насколько допустимым будет новое значение этого коэффициента.
Если коэффициент зависимости резко увеличивается, то необходимо тщательное наблюдение, поскольку здесь может быть спекуляция на программе расширения и роста предприятия и, соответственно, привлечение внешних инвесторов для финансирования этой программы.
Коэффициент задолженности предприятия учитывает все заемные.
Максимальное безопасное значение этого коэффициента около 50%. Это означает, что половина всего капитала предприятия финансируется его владельцами. Однако на практике значение коэффициента больше 50% не является чем-то необычным. Более существенными для анализа являются тенденции в изменении этого коэффициента. Если коэффициент имеет тенденцию возрастания и его значение превысило 50%, то это может вызвать озабоченность банка.
Прибыль или отсутствие таковой являются основными факторами, от которых зависит, сможет ли данная фирма (предприятие) вернуть предоставленный ей кредит с процентами. Поэтому соответствующая информация, содержащаяся как в отчете о прибыли и убытках, так и в балансе, представляет существенный интерес для банка при принятии им решения о кредитовании.
Основными моментами, на которых работник банка должен сосредоточить свое внимание при анализе прибыльности данного предприятия, являются:
валовая прибыль на 1 млн. руб. реализации (валовая маржа);
чистая прибыть на 1 млн. руб. реализации (чистая маржа);
каковы тенденции изменения этих величины;
изменяются ли они с разной скоростью;
как повлияют на прибыльность предприятия новые кредиты.
При анализе отчета о прибыли и убытках прежде всего следует обратить внимание на величину прибыли или убытков за определенный период. При этом убытки или незначительная прибыль должны вызвать определенную озабоченность, тогда как высокая прибыль должна рассматриваться как показатель стабильности фирмы.
Естественно, анализ прибыльности не является настолько простым. Необходимо провести сравнительный анализ деятельности фирмы за данный и прошедшие периоды, выяснить, наблюдалась тенденция роста или уменьшения прибыли, или она была постоянной из года в год.
Как можно определить, является ли величина прибыли достаточно большой или она слишком мала и неудовлетворительна?
Если прибыль слишком мала, то в чем причина этого явления?
Эта дополнительная информация может быть получена из анализа коэффициентов и, в частности:
динамики изменения величины прибыли и объема реализации;
коэффициентов прибыльности: валовая маржа и чистая маржа;
коэффициентов удельных затрат на производство;
отношение величины прибыли к капиталу предприятия.
Если банк имеет информацию о прибыли, которую получало данное предприятие за последние три года (или больший период), то он может проследить тенденции в изменении этого показателя, определяя темпы роста или снижения по годам.
Небольшая маржа свидетельствует о том, что если предприятие в будущем увеличит издержки, снизит объем продажи или цену на товар, то оно станет убыточным.
Динамика маржи позволяет оценить изменение рентабельности предприятия.
В общем случае следует ожидать роста прибыли с ростом объема реализации. Однако это не всегда так, поскольку с ростом реализации
издержки производства могут расти быстрее объема реализации, и величина прибыли уменьшится.
Изменение объема реализации оценивают на основании относительных показателей, поскольку:
это позволяет отслеживать рост предприятия;
рост объема реализации можно сравнить с ростом прибыли. Чистая прибыль должна расти быстрее чем реализация, в противном случае увеличение затрат может выйти из под контроля, что приведет к уменьшению прибыли.
Одним из способов оценки достаточности прибыли является вычисление рентабельности. Рентабельность может быть определена в виде двух коэффициентов - валовой и чистой маржи. Валовая маржа (ВМ) рассчитывается по формуле (2.6.):
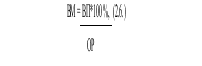
где ВП – валовая прибыль;
ОР – объем реализации.
Валовая прибыль - разница между выручкой от реализации товаров и прямыми затратами. Следовательно, валовая маржа характеризует, главным образом, величину вновь созданной стоимости, приходящуюся на 1 млн. руб. объема реализации. Чистая маржа (ЧМ) рассчитывается по формуле (2.7.):
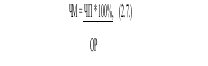
где ЧП - чистая прибыль.
Чистая маржа является более реальной оценкой деятельности предприятия. Для предприятия чистая прибыль - это прибыль, оставшаяся после вычета налогов (но до выплаты дивидендов). Таким образом, чистая прибыль является "нижней линией" прибыли, оставшейся после вычета всех затрат из доходов.
Зачастую причиной снижения (увеличения) прибыльности данной фирмы является рост (уменьшение) затрат. Для того чтобы выявить причину снижения (увеличения) показателей рентабельности, необходимо разложить затраты на отдельные составляющие (например, прямые затраты, административные расходы, сбытовые издержки, финансовые платежи).
Предположим, что за анализируемый промежуток времени тенденции изменения валовой и чистой маржи различны. Что из этого следует?
Если валовая маржа растет быстрее, чем чистая маржа, то это может означать:
уменьшение объема реализации;
дополнительный рост накладных расходов.
Если валовая маржа растет медленнее, чем чистая маржа, или первый показатель уменьшается, когда второй растет, это может означать:
увеличение объема реализации;
дополнительное увеличение прямых затрат.
Анализ показателей маржи за прошедшее время позволяет банку прогнозировать ситуацию, которая может сложиться в будущем. В частности, представляет интерес оценка того, как повлияет новый кредит на рентабельность фирмы.
Естественно, ответ на этот вопрос зависит как от вида деятельности фирмы, так и от того, на какие цели предполагается использовать предоставленные средства.
Если клиент стремится получить кредит для расширения фирмы, то существует большая вероятность того, что валовой доход снизится. Чтобы увеличить объем реализации, фирма должна снизить цены реализации, что приведет к снижению валовой прибыли.
Влияние роста объема реализации на чистую прибыль будет определяться тем, в какой степени фирма будет способна контролировать накладные расходы, особенно административные и сбытовые, и насколько велики проценты по предоставленному кредиту.
Если клиент использует предоставленный кредит на приобретение фиксированных активов, то потребуется определенный период времени на освоение этих средств, прежде чем они будут приносить прибыль. В этом случае банку нужно проверить, будет ли прибыль, извлекаемая фирмой без вновь приобретенных средств, достаточной для погашения задолженности по предоставленному кредиту.
Если банк рассматривает вопрос и возможности кредитования какой-либо фирмы, то он может быть заинтересован в определении коэффициента покрытия по кредиту (КПК), который определяется (2.8.):
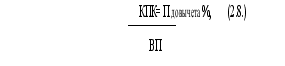
где П - прибыль до вычета процентов;
ВП- выплаты по процентам.
Это отношение определяет "безопасные границы" при кредитовании, то есть оно показывает, достаточна ли величина прибыли, извлекаемой данной фирмой, для погашения задолженности по ссуженным ей средствам, даже если в будущем прибыль уменьшится.
Если банк принял решение предоставить кредит, он должен помнить, что проценты по предоставленному кредиту не должны быть слишком высоки, то есть, они не должны существенно уменьшить прибыль, извлекаемую фирмой. Минимальное значение "коэффициента безопасности" должно быть в интервале от 3 до 4.
Снижение объема реализации или рост процентных ставок по кредиту, равно как и рост других расходов, в большей степени отразится на предприятии с большими постоянными расходами, чем на предприятии с низкими фиксированными затратами. У таких предприятий затраты снижаются с падением объема реализации.
Как уже отмечалось, для того чтобы оценивать возможности погашения данной фирмой задолженности по предоставленному кредиту, необходимо сопоставить величину получаемой прибыли и объем реализации и рассчитать коэффициент рентабельности. Однако, этот коэффициент не позволяет окончательно судить о достаточности прибыли. Часть прибыли, извлекаемой фирмой, идет на выплату вознаграждений лицам, которые вложили в эту фирму свои деньги. Размер прибыли должен быть достаточно большим, чтобы обеспечивать необходимый доход на вложенный капитал. Измерив значение дохода на вложенный капитал, мы должны определить, насколько он велик или мал.
Это можно сделать следующими способами:
- определить тенденции изменения;
- сравнить значения дохода различных предприятий, фирм данной отрасли, выбирая для сравнения предприятие со сходной величиной собственного капитала;
сравнить реально достигнутые значения дохода с тем, которое было запланировано.
3. Совершенствование расчетной схемы оценки кредитоспособности в рамках финансовой политики ОАО "УРСА БАНК"
3.1 Расчет доли инвесторов и кредиторов в капитале ссудозаемщика
Предприятие обращается в банк с просьбой о помощи при покупке нового оборудования для мини-завода стоимостью 30 млн. руб. Предприятие само собирает 10 млн. руб. за счет решения директоров-владельцев о выпуске акций (см. приложение 1).
Не принимая во внимание никаких других обстоятельств, определим долю владельцев в имуществе предприятия и долю банка, которая указана в (табл. 3.1).
Таблица 3.1 Данные из баланса ОАО "А"
| Основные средства | (млн. руб.) |
| Недвижимость (первоначальная стоимость 36 млн. руб., рыночная стоимость 50 млн. руб.) | 40 |
| Машины и оборудование | 17 |
| Транспортные средства | 18 |
| Итого стр.1+стр.2+стр.З | 75 |
| Оборотные активы | |
| II раздел баланса | 20 |
| III раздел баланса | 24 |
| Итого стр.6+стр.7 | 44 |
| Оборотные пассивы | |
| Краткосрочные кредиты банков | 4 |
| Краткосрочные займы, расчеты с кредиторами | 15 |
| Итого стр.11 + стр.12 | 19 |
| Чистые оборотные активы = стр.9 – стр.14 | 25 |
| Капитал, сформированный за счет продажи простых акций | 0,1 |
| Добавочный капитал | 4 |
| Нераспределенная прибыль отчетного года | 80,9 |
| Стр.20 = стр.16 + стр.17 | 85 |
| Доля владельцев | 170 |
| На текущий момент: акционерный капитал и резервы | 100 |
| скрытый резерв (50-40) | 10 |
| Предполагаемое привлечение свободного капитала | 10 |
| Чистая стоимость имущества | 120 |
| Доля банка | 130 |
| Краткосрочный кредит | 4 |
| Предполагаемая ссуда | 20 |
Проверим предприятия на ликвидность (см. приложение 2). Рассмотрим в качестве примера соответствующие статьи балансов предприятий "Г" и "Д" (табл 3.2), (табл. 3.3).
Таблица 3.2 Оборотный капитал предприятий "Г" и "Д"
| Предприятие "Г" (млн. .) | Предприятие "Д" (млн. .) | |
| I. Оборотные активы | ||
| 1 . Запасы | 60 | 84 |
| 2.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |