Формування резервів на покриття кредитних ризиків
3.1 Вплив світової кризи ліквідності на Україну та проблеми у сфері формування резервів на покриття кредитних ризиків
Необхідність відкладати частину прибутку в резерви через збільшення обсягу сумнівних кредитів призвела до того, що кожен четвертий банк банківської системи України за результатами 3-х кварталів 2009 року зафіксував збиток. В цілому ж банківський сектор України у 2009 році за 11 місяців показав 22,5 млрд. грн. консолідованих збитків. Формування резервів у такому масштабі, як це відбувається у 2009 році, призводить до того, що в банки України випереджальними темпами зменшують свої кредитні портфелі.
Виходить замкнене коло [81]: у банківській системі зменшується капітал і банки скорочують кредити в економіку (з початку 2009 року кредитний портфель банківської системи скоротився на 1,5%) - економіка перебуває в рецесії і втрачає конкурентоспроможність, падають експорт і валютні надходження - росте курс іноземної валюти - знову погіршуються кредитні портфелі - і так нескінченно.
Останні декілька років банківський сектор демонстрував надзвичайно стрімке, але нестійке зростання - більше 70% на рік. Такому зростанню сприяло поліпшення доступу до світових ринків капіталу, прихід на український ринок багатьох іноземних банків та м'яка внутрішня монетарна політика. Однак світова фінансова криза перекрила основне джерело такого зростання, а саме доступ українських банків до міжнародних кредитних ринків. В результаті, місцеві банки зіткнулися з підвищеним ризиком ліквідності та кредитним ризиком, оскільки стало складно рефінансувати зовнішній борг, що підлягав сплаті, в той час як обсяг негативно класифікованих кредитів (НКК) почав стрімко зростати. Згідно з НБУ, частка сумнівних та безнадійних кредитів зросла з 2,5% на початку2008 року до майже 9% наприкінці червня 2009 року. Включаючи обсяги субстандартних кредитів, частка НКК у 2008 році склала 14,5%, що значно вище, ніж в інших подібних країнах. Окрім того, оскільки більше половини всіх наданих в економіку України кредитів деноміновані в іноземній валюті, як позичальники, так і комерційні банки стали надзвичайно вразливими до валютних ризиків. Таке поєднання зростаючих ризиків в банківському секторі викликало занепокоєння щодо можливої неплатоспроможності банків, що, в свою чергу, підірвало довіру громадськості до банківської системи та спричинило масовий відтік депозитів. В результаті, з жовтня 2008 р. по квітень 2009 р. банківський сектор втратив майже 25% своїх депозитів, що ще більше ускладнило рефінансування зовнішнього короткострокового боргу та різко призупинило кредитну активність банків.
Протягом жовтня-грудня 2008 року гривня втратила більше 50% своєї вартості відносно долара США, що було однією з найсильніших девальвацій у світі.
На прикладі досліджуємого найбільшого комерційного банку України, погрішення якості кредитного портфеля ПАТ КБ "Приватбанк" у 2008 -2009 році та відповідне зростання обсягу резервів на кредитний ризик (див. табл.3.1), привело до суттєвого зниження показників рентабельності роботи банка, так (Додаток Г):
рентабельність активів по чистому прибутку після оподаткування ROA зменшилась з рівня 1, 633 % станом за 3 квартал 2008 року до рівня 1,04% станом за 3 квартал 2009 року;
рентабельність статутного капіталу по чистому прибутку після оподаткування ROI зменшилась з рівня 18,554 % станом за 3 квартал 2008 року до рівня 10,212% станом за 3 квартал 2009 року, що суттєво впливає на рівень біржової котировки акцій банку після переходу на форму публічного акціонерного товариства у 2009 році.
Проблемами формування банками резервів на подолання підвищенних кредитних ризиків в умовах 2009 рока є наступні:
- законодавче обмеження Законом України "Про оподаткування прибут-ку підприємства" [6] обсягів створюваних банківських резервів, які можуть бути віднесені на валові витрати банків, рівнем не більше 25% від рівня доходів банків у відповідний період;
- власне наявність у банка доходів для формування банківських резервів на подолання кредитних ризиків.
Таблиця 3.1 Динаміка порівняльних обсягів питомої ваги резервів під заборгованість за кредитами за 2005 – 2009 роки в ПАТ КБ "Приватбанк" та інших банках БС України [80]
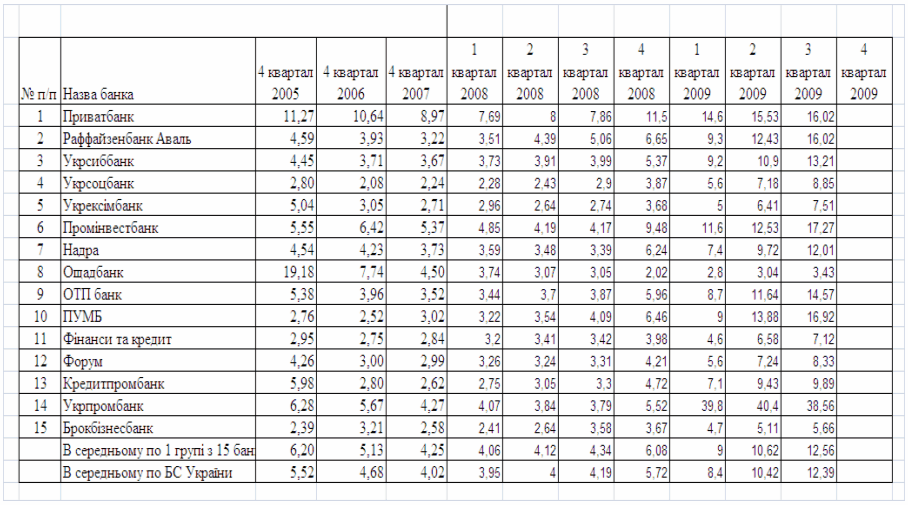
В зв’язку з необхідністю формування комерційними банками підвищених обсягів резервів на подолання кредитних ризиків Законом України "Про внесення змін до деяких законів України з метою подолання негативних наслідків фінансової кризи" від 23 червня 2009 року N 1533-VI [4] законодавчо прийняті наступні заходи по корегуванню законодавчої бази:
1. У Законі України "Про оподаткування прибутку підприємств" [6] уточнено, що страховий резерв формується банком самостійно в розмірі та в порядку, передбачених методикою, яка визначається для банків Національним банком України,та включається до складу валових витрат.
При цьому до складу валових витрат включається для банків на період до 1 січня 2011 року - 100 відсотків сукупного розміру страхового резерву, сформованого банком. Таким чином, банки при формуванні резерву частково звільняються від сплати податку на прибуток.
2. Надано право комерційним банкам проводити за погодженням із кожним позичальником у термін до 31 грудня 2010 року реструктуризацію заборгованості за кредитами позичальників - фізичних осіб.
Реструктуризація здійснюється шляхом:
а) надання позичальникам відстрочки сплати суми основного боргу за кредитними договорами на термін не більше двох років;
б) продовження терміну кредитних договорів з урахуванням обмежень, що діють у комерційних банках, та обставин щодо фінансового стану, в яких знаходяться позичальники;
в) зміни механізму нарахування відсотків таким чином, щоб частина щомісячних платежів з обслуговування кредитів не перевищувала 35 відсотків сукупного місячного доходу сім'ї.
Згідно з Постановою НБУ від 22 липня 2009 року N 421 "Про окремі питання щодо діяльності банків в період фінансово-економічної кризи" на період до 01.01.2011 [13] не застосовуються до банків заходів впливу в разі наявності в банку збитків, які спричинені формуванням резервів для відшкодування можливих втрат за кредитними операціями, здійсненими на підставі кредитних договорів, укладених до 01.10.2008, та/або такими, що були реструктуризовані.
Згідно Постанови НБУ від 3 листопада 2009 року N 650 "Про стимулювання кредитування економіки України" [16] дозволено банкам до 31.12.2011:
1. Під час визначення чистого кредитного ризику для розрахунку резерву для відшкодування можливих втрат за кредитними операціями:
- ураховувати відповідно до Тимчасового порядку 100 відсотків вартості забезпечення у вигляді безвідкличних безумовних гарантій банків із рейтингом не нижче ніж "інвестиційний клас" згідно з міжнародною шкалою, який підтверджено в бюлетені та розміщено на офіційному сайті однієї з провідних світових рейтингових компаній (Fitch IBCA, Moody's, Standard & Poors), за кредитними операціями, класифікованими як "сумнівні" та "безнадійні";
- приймати забезпечення у вигляді майнових прав на нерухоме майно, що належить до житлового фонду, за якими після 01.10.2008 закінчився дворічний термін урахування, установлений Положенням про порядок формування та використання резерву для відшкодування можливих втрат за кредитними операціями банків, затвердженим постановою Правління Національного банку України від 06.07.2000 N 279.
2. За кредитами, наданими позичальникам-товаровиробникам, стан обслуговування заборгованості за якими визначений як "добрий":
- не враховувати наявність збитків під час здійснення оцінки фінансового стану;
- приймати під час визначення чистого кредитного ризику для розрахунку резерву для відшкодування можливих втрат за кредитними операціями вартість забезпечення у вигляді іншого нерухомого майна з такими коефіцієнтами залежно від категорії кредитної операції:
стандартна - 80 %,
під контролем - 70 %,
субстандартна - 60 %;
3.2 Шляхи вдосконалення процесу формування і використання резервів за кредитними ризиками
Одним із перспективних шляхів вдосконалення процесу формування та використання резервів за кредитними ризиками є зовнішнє страхування відповідальності за неповернення кредиту в страхових компаніях. Найбільш привабливе таке страхування для споживчих кредитів, оскількі вони є невеликими за сумою та масовими за кількістю, тобто мають класичні страхові можливості виплат по окремим страховим випадкам за рахунок масових страхових премій великої кількості позичальників [57].
При цьому, комерційний банк на фоні кризи 2008 - 2009 років отримує наступні вигоди [84]:
- можливість реструктуризації (пролонгації) прострочених споживчих кредитів за рахунок отримання страхової гарантії повернення споживчого кредиту у наступних періодах;
- полегшення умов для позичальника, коли поточними виплатами банку на період дії реструктуризованого кредиту залишаються тільки відсотки за користування кредитом, а повернення загальної суми боргу без часткових виплат переноситься на кінець періоду кредитування, що значно підвищує прибутковість банку;
- наявність гарантії повернення кредиту з боку страхової компанії дозволяє при реструктуризації (пролонгації) кредитів перекваліфікувати прострочені споживчі кредити в категорії меншого ризику, тобто зменшити необхідну суму створення внутрішніх резервів на кредитні ризики, тобто підвищити прибутковість банку.
Аналіз страхового ринку України у 2009 році показав, що стагнація на страховому ринку в I кварталі 2009 року торкнулася практично всіх сегментів - тільки ринок страхування кредитів на випадок неповернень завдяки кризі виріс практично втричі і став другим за обсягом залучених платежів [85].
Страхові компанії очікували від I кварталу 2009 року падіння ринку на 30%. Ідентичний негативний прогноз, заснований на попередньому аналізі фінансової звітності страховиків, наприкінці травня 2009 року оприлюднив і глава Держфінпослуг Віктор Суслов [85]. Але підраховані через тиждень дані показали зниження страхових премій у січні-березні 2009 року всього на 12,7%. Упали майже всі сегменти, але найбільше постраждало від кризи страхування фінансових ризиків (падіння на 47%) і вантажів (на 45%). Зростання було зафіксовано тільки в медичному страхуванні (на 5,8%) і страхуванні кредитів (зокрема відповідальності за непогашення кредиту) - на 217,9% [85].
Різке зростання сегмента страхування кредитів вивело його в I кварталі 2009 року відразу на друге місце - із сьомого за підсумками I кварталу 2008 року. Обсяг зібраних премій від страхування кредитів на випадок неповернення виріс утричі і досяг 793 млн.грн, що всього на 50 млн.грн менше, ніж найбільший страховий сегмент - автострахування, яке впало на 28,7%. У результаті, якщо частка страхування транспорту зайняла 18% усіх премій, то страхування кредитів - 17%. За розрахунками, якби ринок страхування кредитів не виріс, а впав на середній показник 13%, то сумарно весь страховий ринок України у перші три місяці 2009 року просів би на 33% [85].
Чисті премії в I кварталі 2009 року склали 316,9 млн. грн, тоді як рік тому(2008) - 121,1 млн грн (зростання на 261,7%), при цьому частка чистих премій (без перестрахування) у структурі страхування кредитів упала з 48% до 40%. Аналіз страхового ринку за аналітичними даними Держфінпослуг показує [85], що колосальний приріст був досягнутий, зокрема, за рахунок страхування споживчих кредитів. Багато кредитів не були застраховані, і зараз їх достраховують. Банки викликають (позичальників) і змушують страхуватися. Страхування використовується при реструктуризації кредитів, щоб перекласти ризики неповернень. В той час як класичні страхові компанії не укладають договори страхування кредитів із грудня 2008 року, високий тариф робить його привабливим для багатьох перестрахувальних компаній України [85].
Страховий тариф страхування неповернення кредитів у 1 кварталі 2009 року досягав 10-15%. Схема виглядає в такий спосіб: позичальник, який взяв у банку споживчий кредит, наприклад, на суму 25 тис. грн, платить страховку в розмірі 2,5 тис. грн, а натомість одержує можливість не платити банкові кредит у разі страхового випадку - починаючи від втрати роботи і закінчуючи смертю.
Відмову великих роздрібних компаній від страхування кредитів страховики пояснюють небажанням постійно підвищувати тарифи [86]. Ще на початку 2008 року частка неповернень у кредитних портфелях банків становила 2-3%, і страхові компанії встановлювали тариф на рівні 3,5%, вибірково страхуючи банківських позичальників. Однак у зв'язку із кризою, що почалася восени 2008 року, коли в окремих банках рівень неповернень перевищив 15-20%, ризик-менеджмент класичних компаній страхування переглянув свою політику [86].
На фоні песимизму класичних страхових компаній України, за результатами 2008 року серед лідерів зі збору премій від страхування кредитів були помічені страхові компанії "Індержстрах", "Дніпро-Поліс", "Кредо", " Догмат-Страхування", "Вексель" і "Авторитет". Вони зібрали за підсумками 2008 року премії в межах від 60 млн грн до 520 млн грн. [85].
Так, аналіз діяльності СК "Індержстрах" показує, що від страхування кредитів у 2009 році вона відмовлятися не мають наміру, оскільки впровадила нову схему страхового бізнесу [86]:
- не страхуються абсолютно всі клієнти банку;
- спочаткуу банку клієнти проходять скоринг;
- за результатами скорингового аналізу страхова компанія приймає рішення про надання гарантії повернення кредиту;
- коли позичальник страхує своє неповернення, то це не класичне страхування, в Україні його можна застосовувати тільки в певних випадках, та й то потрібно розраховувати великий тариф.
Схемний бізнес страхування відповідальності за неповерненя кредитів має настпуні особливості за даними досліджень інвестиційної компанії ІК Astrum Investment [86]:
- страхування кредитів є некласичним, а ринкові угоди укладаються в невеликих обсягах;
- коли в страховика і банку один власник, то цей вид страхування використовується з метою зменшити резервування банку під проблемні кредити;
- коли в банку великий відсоток прострочення, то йому потрібно формувати більше резервів, на що може не вистачати поточних доходів банку. І щоб сховати цю проблему від НБУ, банк переважує ризики на страхову компанію;
- на випадок чого, актив банку у вигляді дочірньої страхової компанії легше списати, - банк більш великоваговий;
- це не бізнес, а оптимізація портфеля. Банк повинен звітувати регулятору щодня, а страховик - раз на квартал. За цей час підтримується ліквідність страхової компанії.
- якщо в банку є неповернені кредити на 50 млн. грн, а він прагне їх списати так, щоб не було проблем із НБУ, то банк страхує цю суму в страховій компанії, платить тариф 1 млн. грн за послуги, одержує страхову гарантію повної суми виплати, і "вичищає свій баланс". У банку вже не буде прострочених кредитів, інакше це впливає на нормативи, платоспроможність і вимоги до капіталу;
- але в I кварталі 2009 року виплат за цим видом страхування майже не було - усього 6,4% від зібраних премій.
Порівняльна структура страхового ринку України за преміями у перших кварталах 2008 та 2009 років, млн грн . наведена в табл.3.2 [85].
Таблиця 3.2
Порівняльна структура страхового ринку України за преміями у перших кварталах 2008 та 2009 років, млн грн [85]
| Вид страхування | I квартал 2009 року | I квартал 2008 року |
| Наземного транспорту | 842,7 | 1181,91 |
| Страхування кредитів | 793 | 249,45 |
| Страхування майна | 672,8 | 750,06 |
| Фінансових ризиків | 486,7 | 918,30 |
| Від вогневих ризиків і стихійних явищ | 428,9 | 505,78 |
| ОСЦПВ | 344,9 | 367,31 |
| Страхування життя | 206,9 | 232,73 |
| Медичне страхування | 206,8 | 195,46 |
| Вантажів і багажу | 192,8 | 350,55 |
| Інші види страхування | 501,7 | 608,46 |
Проведений аналіз висновків керівників страхових компаній показує, що страхування відповідальності за неповернення кредитів ризикове, але дає надприбутки страховим компаніям [86]
1)СК "Вексель".
У 2008 році СК "Вексель" увійшла в першу п'ятірку компаній за обсягом залучених премій від страхування кредитів.
СК активно страхувала споживчі кредити різних банків. Це ризикове страхування: страхувався ризик неповернення банку кредиту фізичною особою.
Страхувалися наступні випадки неповернення кредиту:
- в одному випадку передбачалася неможливість повернути кредит з будь-якої причини;
- в іншому враховувалися конкретні обставини, такі як смерть позичальника, втрата роботи, присвоєння першої або другої групи інвалідності, нещасний випадок;
- для кожного банку СК була розроблена індивідуальна програма. Це страхування дуже ризикове, через що СК має великий відсоток виплат;
- Вартість страхування залежить від набору ризиків. Страховка може коштувати від 0,5% до 10% суми кредиту. Як правило, якщо на ринку страхуються ризики неповернення кредиту, то для фізичної особи це 3-6% від його суми, а для юридичної особи - 6-7%.
- Найчастіше страхові випадки - це смерть позичальника, присвоєння групи інвалідності, а також банкрутство підприємств.
За даними Ліги страхових організацій України у 2009 році [85]:
- банки саме активно займаються страхуванням ризиків неповернення кредитів при реструктуризації простроченої кредитної заборгованості клієнтів, при цьому проводять частину операцій не з застосуванням застави, а з страхуванням клієнтами кредитних ризиків неповернення кредитів;
- у деяких страхових компаній в 2008 році виплати за цим видом становили більше 250%, а багато взагалі не виплачували. Це пов'язане з легальним переміщенням капіталу з одного сектору фінансового ринку в інший в умовах наслідків фінансової кризи 2008 року;
- страховим компаніям вигідно тісно співробітничати з банками при страхуванні кредитних ризиків. Навіть якщо страховик зазнає великих збитків, він може в такий спосіб закладати майбутнє для інших видів страхування у відносинах із клієнтами;
- в страхуванні показник збитковості не завжди говорить про те, вигідно це чи невигідно. Наприклад, автострахування в усьому світі збитково. Але всі компанії займаються цим, тому, що це дозволяє розширити портфель за рахунок нових клієнтів. Так само і у страхуванні кредитних ризиків, це специфічна галузь. У світі її становлять спеціалізовані компанії, які добре інформовані про ринок кредитування. Вони добре працюють і в перестрахуванні.
Одним з механізмів інвестиційного кредитування клієнта, що зменшує ризик ліквідності банків та необхідності формування значних резервів на кредитні ризики, є використання сек’юритизації позик та інших активів. Цей механізм, як процес трансформації неліквідних активів на ліквідні цінні папери, відображений схематично на рис.3.2.
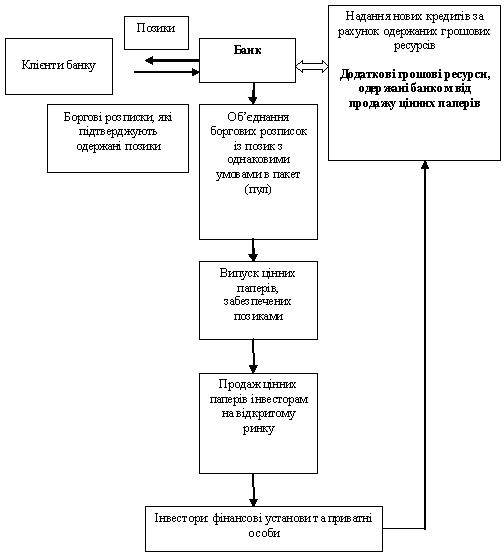
Рис.3.2. Сек’юритизація позик як механізм зменшення резервів на кредитні ризики та джерел додаткового інвестиційного кредитування [47]
Сек’юритизація — це продаж активів банку через перетворення їх в цінні папери, які в подальшому розміщуються на ринку. В основному сек’юритизація застосовується до банківських кредитів, даючи можливість банкам передавати кредитний ризик іншим учасникам ринку — інвесторам, які купують цінні папери [40]. Крім того, за допомогою сек’юритизації банк може здійснити трансферт ризику зміни відсоткової ставки та ризику дострокового погашення кредиту. Процес сек’юритизації дозволяє перемістити балансові активи банку за баланс, тобто є одним із видів позабалансової діяльності банку. Сек’юритизація активів знижує рівень ризикованості банку, покращує якість активів, дозволяє підвищити за інших рівних умов показники адекватності капіталу. На розвинутих ринках сек’юритизація як окремий вид позабалансової діяльності поширилася порівняно недавно — в 1980—1990-х роках. Темпи її зростання в цей період дорівнювали 29,6% в рік, а 73,5% всіх операцій на цьому ринку контролювало дев’ять банків — грошових центрів [40].
У процесі сек’юритизації беруть участь кілька сторін: банк як ініціатор продажу пакету кредитів; компанія, яка займається емісією цінних паперів; гарант (страхова компанія); інвестори (фізичні чи юридичні особи), котрі купують цінні папери на ринку. Процедура сек’юритизації починається з того, що банк, який є ініціатором продажу кредитів, укладає договір з компанією, котра на загальну суму сек’юритизованих кредитів робить емісію цінних паперів. Перед розміщенням пакету цінних паперів на ринку, компанія-емітент має здобути підтримку гаранта, який виконує функцію страхування емітованих цінних паперів. Часто така підтримка надається у формі урядових гарантій чи акредитивів великого банку. Відтак цінні папери розміщуються на ринку, а отримані від їх продажу грошові кошти починають надходити до гаранта та компанії-емітента, які передають їх банку-ініціатору.
Таким чином, банк отримує готівкові кошти на загальну суму пулу сек’юритизованих кредитів. При цьому банк продовжує обслуговувати ці кредити (які стають позабалансовими зобов’язаннями банку), тобто проводити розрахунки з позичальниками, отримувати кошти від погашення основної суми боргу та процентні платежі. Отримані грошові потоки банк направляє емітенту цінних паперів, який, у свою чергу, переводить їх інвесторам, тобто виплачує дохід за цінними паперами. Отже, потік грошових коштів починає надходити до інвестора, коли позичальники виплачують основну суму боргу та проценти банку-ініціатору. При використанні даного механізму цінні папери, що забезпечені позиками, нагадують звичайні облігації, що гарантують виплату фіксованої процентної ставки щомісячно, щоквартально та на півроку. Цінні папери, що випускаються при сек’ютиризації, є особливою формою зміцнення кредиту з метою створення у покупців впевненості, що дані інвестиції мають малий ризик.
Сек’ютиризація, являючи собою механізм формування нових позабалансових джерел створення фінансових коштів банку, забезпечує йому можливість зменшення банківського ризику і отримання додаткового прибутку за рахунок розширення активних операцій та підвищення їх доходності. Крім цього, сек’юритизація на основі реструктуризації банківського портфеля активів застосовується з метою зниження процентного ризику, коли процентні витрати із залучених коштів зростають швидше, ніж процентні доходи за кредитами. Ключовими моментами для розуміння процесу сек'юритизації є ризик, ліквідність, винагорода і можливість обмеження на капітал фінансових інститутів. Серед факторів ризику виділяють кредитний і процентний. При продажу кредитів ініціатор сек’ютиритизації перекладає ризик на інвестора (покупця), яким може бути будь-який фінансовий інститут. Продаж кредиту збільшує ліквідність фінансового інституту, який здійснює продаж за рахунок зменшення частки ризикових активів у загальному обсязі його активних вкладень. У процесі продажу кредитів продавці збільшують комісійну винагороду за достатньо високий клас своїх експертиз і надійність умов видачі кредитів. Крім того, якщо зони обслуговують кредити і цінні папери (збирають процентні платежі і пересилають їх інвесторам), вони отримують винагороду за послуги.
Прикладами сек'юритизованих активів є іпотеки, автомобільні позики, оренда комп'ютерів, рахунки дебіторів за кредитними карткам і за сервісними ценграми, оренда вантажних машин та інші. Оскільки перехідні зобов'язання забезпечені активами, їх відповідно і називають (наприклад, забезпечені нерухомістю цінні папери, сертифікат на автомобільну позику тощо).
Таблиця 3.3 Стандартна схема сек’юритизації на фінансовому ринку США [40]
| Виконавець | Функції | Грошові потоки | Вимоги |
| Крок 1 | |||
| Банк-ініціатор | Ініціація та обслуговування позики | Кредити (вихідний потік), сума кредиту плюс премії, якщо вони мають місце (вхідний потік) | Відсоток плюс основна сума кредиту |
| Крок 2 | |||
| Пов'язана або самостійна компанія |
Купівля кредитів у банкута випуск цінних паперів |
Кредити (вхідний потік), сума позики плюс премії | Відсоток плюс основна сума (розподілена в часі) |
| Крок 3 | |||
|
Інвестиційні банки |
Гарантоване розміщення та формування пакета цінних паперів |
Отримані комісійні і продаж цінних паперів, емітованих на 2-му криці |
|
| Крок 4 | |||
| Гарант | Повне або часткове страхування цінних паперів | Страхові вклади (вхід) та оплата послуг (вихід) | Компанії, спеціалізовані на страхуванні фінансових або державних гарантій |
| Крок 5 | |||
| Інвестори | Купівля цінних паперів | Вихідний потік коштів на купівлю цінних паперів, відсоток плюс основна сума кредиту ( вхідний потік коштів, розподілені у часі) | Володіння цінними паперами |
Комерційні банки України (особливо дрібні) в наш час зіткнулися з необхідністю диверсифікувати свої кредитні портфелі з метою підвищення прибутковості і зменшення ризику. Внаслідок відсутності стійких довгострокових ресурсів і неможливості вкладення власних коштів в інструменти фінансового ринку з сумірним ступенем їхньої прибутковості й ліквідності зробити це практично неможливо без впровадження нових фінансових інструментів.
Традиційна кредитна діяльність банків до цього часу, в основному, включала два компоненти - надання кредиту і його обслуговування. На сучасному етапі розвитку банки, особливо великі, частіше будуть надавати кредити, маючи на увазі продаж їх або залучення партнерів для розподілу ризику шляхом сек'юритизації. У цьому випадку всю кредитну діяльність можна поділити на чотири компоненти: надання, фінансування, продаж, обслуговування.
Банк, який має репутацію і знання, необхідні для видачі кредитів, та має нестачу ліквідних коштів, капіталу або незадовільну для фінансування позик структуру витрат, може спеціалізуватися на ініціацїї позик або оцінці кредитного ризику. Щодо великих банків, то їх обмежують власний капітал і розмір витрат, тому що коли вони зберігають кредитоспроможність, то, як правило, можуть при управлінні пасивами придбати на фінансовому ринку всі ліквідні кошти, необхідні для стабільного функціонування їх. Навпаки, малі банки з найвищою часткою власного капіталу, але з менш високим рівнем репутації і меншим попитом на кредити, як правило, мають можливість забезпечити фінансування. У цьому випадку сек'юритизація пропонує малим банкам можливість диверсифікувати свій кредитний портфель.
Участь у сек'юритизації і перерозподілі ресурсів у ролі ініціатора відкрита для всіх банків, однак малі банки через нестачу грошового і репутаційного капіталу не можуть бути ефективними гравцями на цьому ринку. Відповідно, поширення традиційної кредитної функції йде таким чином, що великі банки беруть на себе функцію ініціатора кредиту, а малі банки (або інвестори у цінні папери) — первинних покупців або вкладників коштів. Великі банки цінують свою функцію ініціаторів кредитів тому, що вона дає їм змогу одночасно отримувати комісійні за відкриття й обслуговування кредитів і виносити відповідні активи поза баланс, що, зважаючи на необіговість кредиту, усуває кредитні й процентні ризики і забезпечує додаткову ліквідність. Малі банки при придбанні кредитів не тільки отримують можливість. як були сказано вище, диверсифікувати свої "кредитні портфелі", але й можливість скористатися кваліфікаційним і репутаційним капіталом великих банків. Крім того. вони дістають можливість розділити ризики з іншими банками.
На схемі рис.3.3 показано можливий процес сек'юритизації на українському фінансовому ринку, який базується на структурі і грошових потоках, породжених необхідними зобов'язаннями під активи.

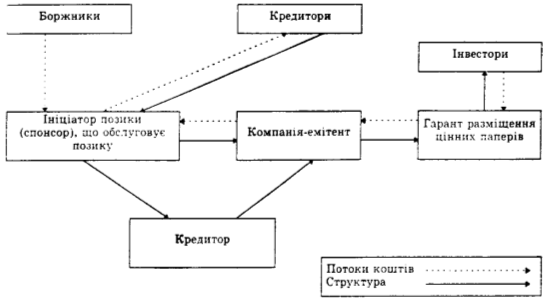
Рис.3.3. Схема сек’юритизації активів для українських банків [47]
Підводячи підсумки, розглянемо ризики та бар'єри, що очікують учасників процесу сек'юритизації, та можливості подолання їх або зменшення їхнього впливу на кінцевий результат. Основні ризики, супутні банківським кредитам. — кредитний, процентний та ризик ліквідності — характерні і для цінних паперів, забезпечених активами. Але при розширенні практики кредитування і достатньо розвинутих вторинних ринках сек'юритизованих активів кредитний ризик та ризик ліквідності зменшуються. Кредитний ризик для забезпечених активами цінних паперів розподіляється між трьома сторонами: ініціатором, гарантом кредиту та інвестором. Якщо гарант кредиту надає 100% гарантію, для інвестора зникає будь-який кредитний ризик. Ризик кредитного гаранта залежить від угоди з ініціатором (наприклад, він може бути обмежений збитками, що перевищують "стелю" ініціатора на певну заздалегідь визначену величину).
Залежно від того, як структуровано угоди, кредитний ризик інвестора може бути поділено на різні класи , або транші, які являють собою розподілені грошові потоки і строки оплати цінних паперів. Наприклад, згідно з перехідними угодами, всі виплати основного боргу і процентів направляються всім інвесторам одночасно. Але за контрактами з окремими платниками виплати основного боргу і виплати відсотків розділені на платіжні транші (угоди "тільки проценти" і "тільки борг"). Крім того. платежі можуть бути структуровані відповідно до терміну "життя" кожного траншу. Інвестори останнього траншу ризикують більше, ніж першого.
Процедура сек'юритизації дає змогу банку здійснити трансферт кредитних ризиків (передати ризик іншим учасникам ринку). Крім того, за допомогою сек'юритизації банк може здійснити трансферт ризику зміни відсоткової ставки та ризику дострокового погашення кредиту. Сек'юритизація знижує загальний рівень ризиковості банку, поліпшує якість активів, дає можливість за інших рівних умов підвищити показники адекватності капіталу. Вітчизняні банки за нинішніх умов не мають широких можливостей для зниження ризиків методом сек'юритизації активів унаслідок нерозвиненості фондового ринку. Однак у процесі формування ринку іпотечних кредитів виникають об'єктивні умови для активізації цього виду діяльності, тому пропонується використовувати метод сек'юритизація для зменшення кредитного ризику на рівні кредитного портфеля.
В той же час, слід враховувати, що сек’юритизація активів – це відповідальний процес для банків, оскільки активи, надані в кредитну заставу, повинні бути реальними. Відсутність реальних заставних активів в американських банках та масовість проведених cек’юритизацій з випуском в міжнародний обіг цінних паперів з "фіктивним" іпотечним забезпеченням – і привела до фінансової світової кризи ліквідності 2008 – 2009 років, оскільки джерел