Межбанковский клиринг
Негосударственная образовательная организация ВПО НП
Тульский институт экономики и информатики
Кафедра информационных технологий
Реферат
по дисциплине: «Банковские операции в Интернет»
на тему:
«Межбанковский клиринг»
Выполнил: ст-ка Бакулина К.Г.
гр.ТоПИвЭ-05
Проверил: Филиппович Г.В.
Тула 2009 г.
Содержание
Введение
1. Понятие клиринга и его назначение
2. Межбанковский клиринг
3. Клиринговые палаты
3.1 Функции операционной части процесса клиринга
3.2 .Функции финансовой части процесса клиринга
3.3 Клиринговые расчеты
3.4 Виды финансового риска
4. ППП "Система межбанковского клиринга"
4.1 Модуль " АРМ оператора клиринговой палаты"
4.2 Модуль " АРМ оператора банка"
Заключение
Введение
Процесс клиринга очень важен для развития биржевой деятельности. Чем выше степень организации рынка, тем важнее роль клиринговых систем для его участника. Процесс клиринга важен тем, что он обеспечивает не только расчеты между участниками клиринга, но и содержит в себе механизм гарантии выполнения обязательств сторон на биржевом рынке, тем самым улучшает качество рынка, повышает его ликвидность и сохраняет целостность. Клиринговая палата выступает гарантом выполнения обязательств по сделкам. Контрактные обязательства заключаются с клиринговой палатой, а не друг с другом. Это уменьшает затраты на совершение сделок и позволяет рынкам эффективно действовать. Процесс клиринга обеспечивают клиринговые палаты, которые могут быть организованы в структуре самой биржи или как отдельные организации. Статус клиринговой палаты определяется тем, какие функции она будет выполнять. Развитие биржевой деятельности не требует создания клиринговых учреждений.
Понятие клиринга и его назначение
Суть клиринговой формы расчетов состоит в следующем. Клиринг (англ. clearing) представляет собой систему регулярных безналичных расчетов, основанную на зачете взаимных требований и обязательств юридических и физических лиц за товары (услуги) и ценные бумаги.
 Клиринг
представляет
собой, в самом
общем виде,
систему безналичных
расчетов за
товары и услуги,
основанную
на зачете взаимных
требований
и обязательств
и использующуюся
банками в целях
снижения потребности
в оборотных
средствах и
упрощения
обмена платежами.
Место клиринговых
операций в
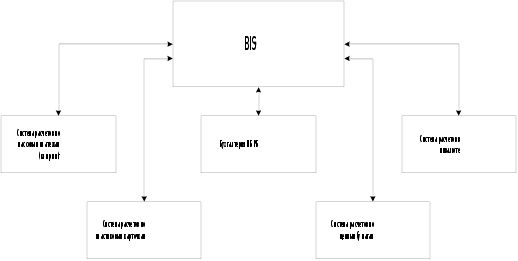
системе BIS показано
на Рис. 1.1.
Рис. 1.1. Структура АС МБР BIS.
Как известно, расчеты по платежам могут производиться либо на валовой (брутто-расчеты), либо на чистой основе (нетто-расчеты или клиринг). В первом случае расчеты по каждой сделке осуществляются отдельно, во втором – банки, участвующие в производстве платежей, дают возможность требованиям и обязательствам накопиться на протяжении определенного периода времени – лага клиринга.
Когда два банка имеют большие объемы общих платежей, клиринг и урегулирование межбанковских расчетов часто осуществляется на основе двустороннего соглашения: банки договариваются о взаимозачете посланных и полученных платежных поручений (расчете чистой суммы) и об осуществлении в определенное время взаимных расчетов по чистой стоимости платежей. Этот процесс носит название двустороннего взаимозачета.
Если в процессе взаимозачета участвуют три банка и более, то этот процесс называется многосторонним взаимозачетом. Агент группы, участвующей во взаимном погашении, подсчитывает чистую позицию каждого члена клиринговой системы в конце цикла, с учетом платежей, отправленных им другим банкам, и платежей, полученных от остальных участников системы. В результате каждый банк перечисляет лишь свой чистый остаток по счету со всеми другими участниками. После проведения взаимозачета сумма обязательств всех участников должна равняться нулю.
Функции учета взаимных обязательств участников клиринговой системы выполняет клиринговая палата, которая является формальным или неформальным соглашением между банками об обмене платежными инструментами в определенном месте и в определенное время. Банки-члены клиринговой палаты имеют право и возможность обмениваться платежными инструментами, как в бумажном, так и в электронном виде. Остатки, образовавшиеся в результате такого обмена, должны быть оплачены.
Расчетный агент приступает к окончательному расчету по клирингу. Роль данного учреждения состоит в том, чтобы в ходе взаимозачета получать платежи по расчетам от нетто-дебиторов и переводить средства на счета нетто-кредиторов. Кроме того, расчетный агент может выполнять и другие банковские операции, например, предоставлять кредиты для финансирования расчетов и хранить залог для обеспечения обязательств по расчетам. Расчетный агент назначается или избирается членами клиринговой палаты.
Процесс взаимозачета обязательств сторон-участников клиринговой системы носит название клирингового сеанса. Он проводится клиринговой палатой несколько раз в течение дня в заранее установленное время и служит для исчисления промежуточного или итогового сальдо каждого члена палаты.
К осуществлению клиринга участников вполне объективно побудил еще в XVII в. рост числа сделок и, соответственно, объема перерабатываемой информации. Затем клиринг получил широкое распространение за рубежом на товарном, фондовом рынках и особенно в банковской сфере.
Концентрация платежей при клиринге позволяет значительно уменьшить баланс платежей и общую сумму, затрачиваемую оборачивающихся платежных средств, расширяет сферу безналичного оборота и облегчает управление им. Посредством клиринга упрощаются, удешевляются и ускоряются расчеты, сохраняется имеющаяся денежная (кассовая) наличность, и за счет этого повышается уровень прибыльности и ликвидности участников расчетов.
Клиринг в банковской сфере может проводиться как внутри страны, так и между странами (международный валютный клиринг). Достоинством банковских клиринговых расчетов является и то, что в большинстве стран коммерческим банкам разрешено использовать свои клиринговые балансы в центральном банке для выполнения резервных требований, что, безусловно, выгодно коммерческим банкам.
Организация межбанковского клиринга в каждой стране зависит от исторических особенностей развития банковской системы, модели ее построения, степени концентрации и централизации банковского дела, политики центрального банка в области денежно-кредитного регулирования экономики.
Межбанковский клиринг
Межбанковский клиринг—это система безналичных расчетов между банками путем зачета взаимных денежных требований юридических лиц.
Межбанковский клиринг - система безналичных расчетов между банками, осуществляемых через единые расчетные центры.
Клиринговая система базируется на том, что все банки выполняют примерно одни и те же операции, имеют схожую организацию бухгалтерского учета, высокий уровень компьютеризации.
Преимущества клиринговой системы расчетов по сравнению с корреспондентскими прямыми расчетами состоит в том, что денежные средства не распыляются по корсчетам, а клиринговые центры аккумулируют средства для расчетов и заметно их ускоряют. По решению Центрального банка РФ организацию клиринговых рас-
четов могут брать на себя небанковские кредитные учреждения или клиринговые организации на основании лицензии, выданной Центральным
банком РФ. Клиринговому центру необходимо получить две лицензии: на совершение банковских (в том числе клиринговых) операций, поддерживающих выполнение клиринга, и техническую лицензию, подтверждающую готовность клирингового центра к включению в систему электронных расчетов.
Центром может быть клиринговая палата ЦБ или палата. Учредителями клирингового учреждения могут быть коммерческие банки, Центральный банк РФ, другие юридические и физические лица.
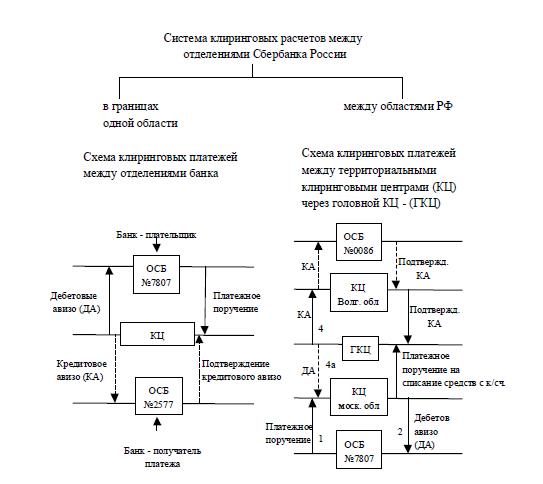
Система расчетов ЦБ РФ является примером организации расчетов внутри крупных многофилиальных банков, отделения и филиалы которых становятся участниками системы межфилиальных расчетов. В настоящее время СБ РФ перестраивает свою систему внутрибанковских расчетов путем объединения ряда территориальных отделений СБ в новый банк в структуре СБ РФ.
Объектами межбанковского клиринга могут быть различные виды документов: платежные поручения, переводы, чеки, векселя, ценные бумаги, аккредитивы, кредиты, займы и др.
В зависимости от сферы применения межбанковский клиринг может быть локальным, что означает проведение взаимозачетов между банками одного региона, либо между банками определенной группы, либо между филиалами одного банка, и общегосударственным, который предполагает зачет взаимных требований банковских клиентов в пределах одной страны.
Организация межбанковского платежного оборота через региональные клиринговые организации экономически целесообразна, прежде всего, на местном уровне, т.к. согласно статистике 70-80% межбанковских платежей являются местными. В регионах, где действуют небанковские кредитные организации (НКО), банки -участники расчетов проводят несколько сеансов связи с расчетной НКО в течение одного дня. В то же время электронный документооборот между банками - участниками НКО в большинстве регионов настолько высок, что позволяет осуществлять взаимодействие между участниками клиринга практически в режиме реального времени.
В связи с отсутствием четкой нормативной базы, определяющей методологию межбанковских клиринговых денежных расчетов в Российской Федерации, проведение клиринга и расчетов по клирингу различными расчетными НКО осуществляется на основании отдельных документов (Порядков осуществления клиринга и расчетов), разработанных самими НКО и согласованных с Департаментом платежных систем и расчетов Банка России.
Участниками межбанковского клиринга являются кредитные организации. Они рассчитываются по своим первоначальным обязательствам в размере их нетто позиций, вычисленных клиринговой палатой (расчетной НКО) по результатам неттинга.
Неттинг - часть клиринга, процесс, при котором денежные требования клиента зачитываются против его денежных обязательств. По результатам неттинга для каждого клиента определяется чистое сальдо - позиция.
Юридические лица, не являющиеся кредитными организациями, участвуют в клиринге при условии наличия в расчетной НКО встречных платежей от кредитных организаций. На основных счетах не кредитных организаций первоначальные обязательства и требования отражаются в полном размере.
Расчетные документы кредитных организаций, поступившие в клиринг в назначенное регламентом работы расчетной НКО время, могут учитываться расчетной НКО либо на лицевых счетах внебалансового счета по учету требований и обязательств и вычисленных нетто позиций (далее по тексту -в небалансовый клиринговый счет), либо на аналогичных балансовых счетах. Поступившие в клиринг расчетные документы могут состоять из:
- расчетных документов, поступивших на исполнение в клиринг в течение операционного дня;
- расчетных документов на бесспорное (безакцептное) списание денежных средств, учтенных в картотеке к основным счетам;
- расчетных документов, неисполненных расчетной НКО при осуществлении расчетов на валовой основе в режиме реального времени из внутридневной очереди отложенных платежей к основному счету.
Расчетные документы могут быть отозваны участниками клиринга на основании заявления на отзыв расчетных документов до начала сеанса неттинга. Согласно порядку, действующему на территории РФ, банки для своих расчетов могут открывать счета в ЦБР (в соответствующем РКЦ) или корреспондентские счета в других банках. Но так как число коммерческих банков постоянно увеличивается и в связи с этим возрастает объем документооборота, расчеты через РКЦ осуществляются крайне медленно. Поэтому оборот финансовых средств значительно тормозится, что негативно отражается на общем состоянии кредитно-денежной системы страны.
В такой ситуации особое значение приобретает развитие системы банковского обслуживания на основе клиринга путем организации сети расчетов через клиринговые центры или создания такой сети на базе крупнейших коммерческих банков.
Организация расчетов между банками путем установления прямых корреспондентских отношений технически сложна и нерентабельна, а расчеты через клиринговые центры не только сокращают сроки документооборота, но и позволяют участникам таких центров использовать временно свободные денежные средства как сверхкраткосрочные кредиты, а также проводить обработку информации на базе новейших электронных систем. Клиринговые центры могут создаваться в виде акционерных обществ открытого или закрытого типа. Функции клиринга могут взять на себя уже существующие банки. Клиринговый центр открывает свой корреспондентский счет в ЦБ и одновременно получает разрешение на открытие корреспондентских счетов банкам у себя. Документы пересылаются по телефонным или телексным каналам. Прием и передача документов осуществляются с помощью коммуникационного компьютера клирингового центра. Для соединения компьютера с банками-участниками клиринга используются различные каналы связи.
В настоящее время функции взаиморасчетов выполняют РКЦ ЦБ. Создание клиринговых центров позволяет существенно разгрузить РКЦ, повысить ответственность за проведение операций. В дальнейшем клиринговые центры будут осуществлять разнообразные операции, например, страхование участников расчетов, выдачу кредита при дебетовом сальдо (кредитование по типу “овердрафт”) и др.
Система клиринговых центров предполагает полную компьютеризацию всей банковской инфраструктуры, что позволяет осуществлять межбанковские расчеты практически мгновенно.
Схема организации проведения клиринговых операций:
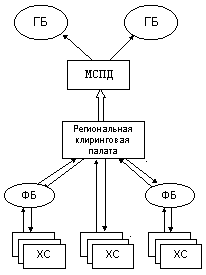
где: МСПД - межбанковская система перевода денег; ФБ-филиалы банков; ГБ-головные банки; ХС-хозяйствующие субъекты.
Система региональных безналичных и клиринговых расчётов предполагает территориально распределённую обработку информации, что само по себе уже более оперативно и надёжно. Кроме того, для банков появляется возможность предоставления качественно новых банковских услуг клиенту. Технология клиринга для хозяйствующих субъектов, проводимого в региональной Клиринговой Палате позволяет вести клиринговый расчёт не только по общей позиции банка, но и по позиции его отдельных клиентов.
Проиллюстрируем потоки платежей неттинговом расчете на примере расчетов между четырьмя кредитными организациями, условно называемых банками А, Б, С, Д.
Схема проведения межбанковских расчетов с использованием двустороннего клиринга:
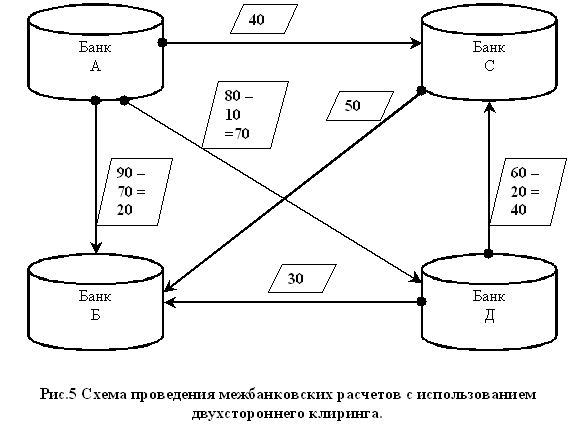
При двусторонних взаимозачетах количество межбанковских расчетных операций сокращается до шести, а потребность в ликвидных средствах уменьшается до 250 денежных единиц. Для реализации схемы двухстороннего клиринга банки могут использовать систему прямых корреспондентских отношений.
Схема проведения межбанковских расчетов с использованием многостороннего клиринга:
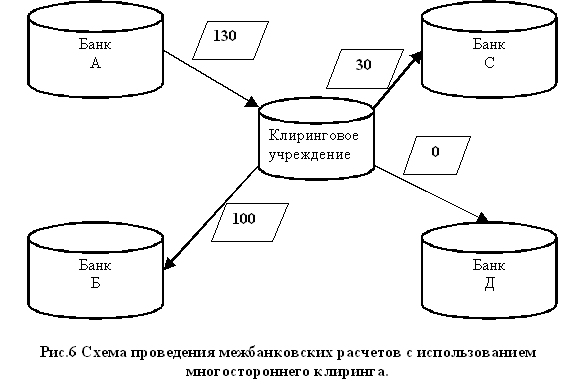
Проведение многостороннего клиринга предполагает наличие клирингового учреждения, на балансе которого учитывается межбанковский, многосторонний зачет требований и обязательств. На этом рисунке по данным примера расчетов на валовой основе вычисляются чистые расчетные позиции банков, а затем происходит многосторонний клиринговый расчет.
При многостороннем зачете сокращается количество расчетов до трех, а потребность в ликвидных средствах – до 130 денежных единиц. При этом у банка Д нулевая позиция, банк А является «нетто-плательщиком», банки Б и С – «нетто-получателями».
Проведение платежей в клиринговых палатах позволяет значительно уменьшить баланс платежей и общую сумму обращающихся платежных средств. Клиринговая палата должна иметь счет в «расчетном» банке (как правило, это центральный банк), через который проводится окончательный расчет.
В течение дня до определенного времени в клиринговой палате происходит обмен платежными поручениями между банками-участниками, после чего вычисляются чистые позиции на основе многостороннего взаимозачета.
Выбор той или иной схемы осуществления расчетов определяется балансом между экономией средств необходимых для расчетов и риском потери активов вызванных участием в определенной расчетной схеме.
Основными задачами клиринговой организации являются:
• ускорение и оптимизация расчетов между банками и иными кредитными организациями;
• повышение достоверности и надежности расчетов;
• развитие и обеспечение новых форм безналичных расчетов (чеков, векселей, пластиковых карт и др.);
• наиболее рациональное использование временно свободных ресурсов банков;
• внедрение современных международных технологий, стандартов, протоколов;
• создание современной информационной банковской инфраструктуры;
• надежная многоуровневая защита данных от несанкционированного доступа, использования, искажения и фальсификации на этапах обработки и хранения;
• контроль достоверности данных на всех этапах.
В настоящее время приняты две модели организации клиринговых
операций. Первая модель предусматривает проведение клиринга с предварительным депонированием средств на счетах участников взаимозачетов. Согласно второй модели клиринг осуществляется без депонирования средств на счетах участников клиринга.
Клиринг может быть двусторонний, когда засчитываются требования двух банков, и многосторонний, когда в зачетных схемах участвуют три и более банков. При этом главная идея клиринга заключается в том, что только дебетовое сальдо, выявленное на лицевом счете по зачету, должно с определенной периодичностью погашаться реальными деньгами, которые передаются в распоряжение клирингового учреждения, и использоваться им для оплаты кредитового сальдо, образовавшегося у других участников клиринга.
Клиринговые палаты
При использовании наличных денег окончательный расчет происходит незамедлительно. Безналичным же формам платежей свойственны задержки. Важнейшую роль в сокращении интервалов между платежами и расчетами стали играть клиринговые палаты.
Клиринговая организация - организация, осуществляющая клиринговую деятельность на рынке ценных бумаг на основании лицензии профессионального участника рынка ценных бумаг на осуществление клиринговой деятельности, выданной Федеральной комиссией.
Клиринговые (расчетные) палаты при биржах выросли из практики торговли реальным товаром. Их появление было вызвано самим развитием биржевой торговли, ростом объемов биржевых операций и увеличением числа участников биржевого рынка.
Клиринговые палаты были организованны на большинстве бирж мира прежде всего для обеспечения их финансовой целостности, а также защиты интересов своих членов и их клиентов.
Деятельность Клиринговых палат направлена на организацию и проведение расчетно-финансовых операций между участниками биржевого торга, упорядочивание, упрощение и удешевление расчетов, обеспечение финансовой устойчивости биржевых операций, регулирование процедуры поставки.
Клиринговая организация осуществляет регистрацию участников клиринга и его клиентов. При регистрации клиринговая организация присваивает каждому участнику клиринга и всем его клиентам коды и информирует об этом участников клиринга. Каждому участнику клиринга и каждому клиенту участника клиринга может быть присвоен только один код, если иное не предусмотрено настоящим Положением. Осуществление клиринга по сделкам, расчеты по которым осуществляются за счет клиентов, не зарегистрированных клиринговой организацией, запрещено.
Клиринговая организация вправе заключить договор с кредитной организацией об исполнении ею функций расчетной организации только в случае, если указанная кредитная организация является небанковской кредитной организацией.
Клиринговая организация осуществляет клиринг по сделкам, расчеты по которым осуществляются за счет участников клиринга или иных лиц, зарегистрированных участником клиринга в клиринговой организации в установленном настоящим Положением порядке (клиенты участника клиринга).
Клиринговая организация осуществляет клиринг на основании полученных от участников клиринга или от уполномоченных ими организаций поручений (инструкций). Клиринг осуществляется по сделкам, срок исполнения которых наступает не позже начала расчетов по результатам клиринга (сделки клирингового пула).
Проведение операций с денежными средствами по результатам клиринга осуществляется по счетам участников клиринга и (или) их клиентов (денежные торговые счета) и (или) по счетам клиринговых организаций в расчетной организации на основании поручений и (или) иных документов клиринговой организации в соответствии с требованиями, установленными в документах расчетной организации и в условиях осуществления клиринговой деятельности.
Клиринговая организация не вправе использовать клиринговый счет для зачисления на него собственных ценных бумаг и денежных средств, а также в процессе осуществления операций, не связанных с осуществлением клиринговой деятельности.
Клиринг может осуществляться по следующим сделкам:
- с ценными бумагами, предусматривающим поставку и оплату ценных бумаг в течение не более пяти дней со дня совершения сделки (спот-сделки);
- исполнение обязательств, по которым зависит от изменения цен на ценные бумаги или от изменения значений индексов, рассчитываемых на основании совокупности цен на ценные бумаги (фондовых индексов), в том числе сделок, предусматривающих исключительно обязанность сторон уплачивать (уплатить) денежные суммы в зависимости от изменения цен на ценные бумаги или от изменения значений фондовых индексов (срочные сделки);
- по продаже (покупке) эмиссионных ценных бумаг (первая часть репо) с обязательной последующей обратной покупкой (продажей) ценных бумаг того же выпуска в том же количестве (вторая часть репо) через определенный срок на условиях, установленных при заключении такой сделки (сделки репо);
- иным сделкам с ценными бумагами.
Клиринговые (расчетные) палаты отвечают за оплату счетов, клиринговую торговлю, сбор и сохранность маржи, а также за информационные отчеты о состоянии рынка. Они выступают третьей стороной по всем фьючерсным контрактам и сделкам, являясь покупателем для каждого продавца из числа членов клиринговой палаты, и продавцом для каждого покупателя. Клиринговая (расчетная) палата как бы прерывает прямую связь между продавцом и покупателем, в результате чего каждый остается свободным и независимым друг от друга при покупках и продажах. В результате один продавец (покупатель) может быть заменен другим, заключившим сделку на бирже и имеющим контакты только с расчетной палатой. Такая замена происходит, без какого либо специального разрешения первоначального партнера по сделке. Но важнее всего то, что существенно возрастают финансовые гарантии выполнения контрактов. Будучи участником каждой торговой сделки, расчетная палата несет ответственность в качестве гаранта этих сделок.
Функции клиринговой палаты определены самим процессом клиринга, состоящего из двух основных частей, которые можно условно разделить на операционную и финансовую.
3.1 Функции операционной части процесса клиринга
В рамках операционной части клиринговая палата организует обработку данных, полученных по результатам торгов.
В рамках финансовой части выполняет функции, заключающиеся в аккумулировании денежных средств в специальные фонды, обеспечивающие гарантии исполнения обязательств сторон по заключенным сделкам и финансовую целостность рынка.
Операционная часть содержит в себе три функции:
- вхождение на рынок (фиксация сделок);
- сверка и сопоставление параметров сделок;
- регистрация сделок и взаимоучет открытых позиций.
Фиксация сделок - это процесс первичной обработки информации о сделках, поступающей непосредственно от участников торгов или по иным каналам связи из торгового зала, заключающийся в подготовке данных для сверки сделок.
Сверка сделок следует после процесса фиксации и заключается в сопоставлении параметров сделки, так называемых ключевых элементов. Трудно переоценить важность введения эффективной и строгой системы своевременной сверки сделок. Отсутствие такой системы существенно увеличивает риск срывов в процессе совершения сделок. Чем больше времени проходит между заключением сделки и успешной сверкой условий, тем больше вероятность дорогостоящих ошибок. К примеру, на рынке ценных бумаг один из основных доводов в пользу создания системы сверки - необходимость уменьшить высокий уровень срывов сделок для многих глобальных инвесторов. Срыв сделки происходит в том случае, когда ценные бумаги и/или деньги не переходят из рук в руки в день исполнения сделки. Даже в условиях внутреннего рынка отсутствие надежной системы сверки может привести к существенным срывам. Отсутствие систем сообщения о сделках и средств ликвидации ошибок может привести к цепной реакции сорванных сделок, расторжению договоров и тем самым к потерям для участников рынка. Излишние затраты возникают также при ликвидации несверенных сделок. Надежная сверка предоставляет всем участникам возможность улучшить управление активами и избежать многих рисков.
На идеальном рынке сверка должна быть мгновенной. В момент заключения сделки стороны должны сверить детали и согласиться на исполнение сделки. В некоторой степени именно это происходит на некоторых рынках, использующих так называемые "утвержденные сделки".
Системы сверки отличаются от рынка к рынку. Это зависит от объема сделок, структуры рынка, стоимости операций, числа членов системы и даже от местоположения членов.
Во всем мире действуют много разных типов систем сверки. На некоторых рынках используются сложные электронные системы, в то время как на других все делается вручную. Некоторые системы сверки подготавливают исполнение, другие работают как аудиторская система для помощи при разрешении оставшихся неисполненными в срок обязательств.
Определить степень автоматизации и включаемые в разрабатываемую систему свойства может помочь анализ широты участия в системе. Требования для самых больших рынков, с тысячами возможных участников, будут с необходимостью отличаться от требований для рынков с малым числом участников. Даже в рамках одного рынка может оказаться необходимым прибегнуть к различным решениям. Различные автоматизированные системы могут существовать для обработки сделок разной величины или по разным ценным бумагам.
На организованном рынке, в частности на бирже, действуют обычно двусторонние системы и используются исключительно членами соответствующей организации, обычно брокерами или брокерами/дилерами. Заключив договор о гарантиях, члены такой системы часто соглашаются разделить ответственность по сверенной сделке в случае нарушения обязательств по ней. Разделенная ответственность гарантирует, что сверенная сделка будет исполнена даже если одна из сторон не выполнит обязательств.
Хорошая двусторонняя система сверки может функционировать следующим образом:
После заключения сделки участвующие в ней члены системы сообщают полную информацию о сделке в день заключения (день T), или самое позднее перед началом торговли на следующее утро T+1). В идеале должны быть доступны различные способы ввода информации. Они могут включать прямую связь компьютер-компьютер, магнитную ленту, дискету, онлайновые терминальные системы, сервисные бюро, через внешних представителей или на бумаге. На активно действующих рынках связь компьютер-компьютер несомненно является самым эффективным подходом.
Далее компьютер сверяет условия сделок и сортирует их на несколько категорий: сверенные, несверенные и отвергнутые. После этого результат передается всем заинтересованным участникам системы в день T+1 или даже в день сделки. Сверенные сделки (те, по которым не возникло никаких вопросов) могут не нуждаться более ни в какой обработке вплоть до момента сообщения о них в соответствующий орган для исполнения. Однако по некоторым сделкам для исполнения может понадобиться дополнительная информация, например, специальная идентификация клиента. Сверенные сделки могут быть аннулированы на этом этапе по обоюдному согласию сторон.
К несверенным сделкам относятся или те, информация о которых была введена только одной стороной, или те, информация сторон по которым не совпадает.
На некоторых рынках существует категория "отвергнутых сделок", к числу которых относят сделки с сообщенным некорректным идентификационным номером ценной бумаги, недействительным идентификационным кодом брокера, неверной датой и т.п. Несверенные и отвергнутые сделки должны быть своевременно выверены для обеспечения нормального исполнения. Преимущества двусторонней сверки наиболее ярко проявляются на рынках с большими объемами сделок. Если обе стороны являются активными участниками рынка и постоянными клиентами системы сверки, наиболее вероятна успешная сверка, что позволяет системе и всем ее членам быстрее обращать внимание на непрошедшие сверку сделки. Хотя этот подход требует ввода информации обеими сторонами, он считается оптимальным для сформировавшейся группы регулярных участников рынка.
Примерами эффективной двусторонней системы являются Euroclear и Cedel Systems' ACE, центральная система сверки ISE (Лондонской Международной Фондовой Биржи) и система сверки США. В системе ISE также создается SEQUAL, система для обеспечения онлайновой сверки сделок по международным ценным бумагам. Система Токийской Фондовой Биржи обеспечивает сверку в день заключения сделки. Международная ассоциация участников рынка облигаций (AIBD) также развивает TRAX (Transaction Exchange), систему двусторонней сверки сделок для своих членов.
На наиболее развитых мировых рынках применяется менее сложный подход к двусторонней сверке. Возможность обрабатывать сделки как "утвержденные" является значительным достижением.
Утвержденной называется сделка, сверенная в момент заключения. Две стороны соглашаются в этот момент, что сделка будет исполнена так, как зарегистрирована, если обе стороны не решат ее аннулировать.
Естественно, любые ошибки могут быть исправлены. И, конечно же, требуемые ценные бумаги и деньги должны быть предоставлены к установленной дате для исполнения сделки. Развитие системы утвержденных сделок дает участникам высокую степень уверенности в том, что сделка будет исполнена так, как она заключена. Это не только сохраняет время и издержки, уходящие на обработку процессов сверки, но и позволяет участникам немедленно судить о состоянии их дел. Кроме того, время, уходящее обычно на обработку всего потока сделок, может быть затрачено системой на решение обнаруженных проблем.
Внедрение утвержденных сделок также важно для рынков с большими объемами торговли. Это наиболее эффективный способ обрабатывать большое число относительно небольших сделок ("небольших" по стандартам участников данного конкретного рынка). В Канаде, например, все заключаемые в зале биржи сделки между двумя брокерами (независимо от размера) обрабатываются как утвержденные сделки. В Лондоне на ISE введена в феврале 1989 года новая система, называемая SEAQ Automated Execution Facility (SAEF), которая должна обрабатывать порядка 40% объема сделок (сделки в 1000 акций и меньше) как утвержденные сделки.
Утвержденные сделки стали ключевым элементом на рынках США. Так заключаются две трети объема торговли Нью-Йоркской фондовой биржи (NYSE) и половина объема торговли Американской фондовой биржи (Amex), а также 30% внебиржевого рынка.
Сверка сделок существенно уменьшает риск и в глобальной, и во внутренней торговле. Как бы не выполнялась сверка - вручную или компьютером - должно быть установлено совпадение всех ключевых элементов сделки. В их число должны входить:
- рынок, на котором заключена сделка;
- дата заключения сделки;
- объектом сделки;
- количество товара, единица измерения;
- цена и валюта сделки;
- противоположная сторона и брокер;
- поручение покупки/продажи;
- условия сделки;
- дата исполнения.
В некоторых странах каждой сделке присваивается идентификационный номер.
Система сверки ISE (Лондонской Международной Фондовой Биржи) способна сверять пакет сообщений о сделках с одним сообщением противоположной стороны (например, 10 отдельных покупок по 1000 акций с одной продажей 10000 акций). Она также осуществляет успешную сверку, если компьютер обнаруживает очевидную ошибку, типа перестановки цифр в идентификационном номере стороны. Критерии сверки включают валюту исполнения сделки. В отличие от большинства других систем, ISE позволяет исполнять сделки в различных валютах, очевидное преимущество для глобальных инвесторов.
После осуществления сверки клиринговая палата проводит взаимозачет открытых позиций каждого из участников торгов и информирует их о его результатах. В результате, определяются участники-должники клиринговой палаты и участники, которым должна клиринговая палата.
3.2 Функции финансовой части процесса клиринга
Важное значение в системе клиринга имеет финансовая часть этого процесса. Она представляет собой совокупность действий, при которых клиринговая палата рассчитывает величину денежных средств, соответствующих количеству заключенных сделок и отображающую величину риска членов Клиринговой палаты, приходящуюся на каждого из них, когда они имеют обязательства перед Клиринговой палатой. Финансовая часть характеризуется и совокупностью обязательств самой Клиринговой палаты, когда она выступает гарантом по отношению к участникам клиринга. Финансовая часть процесса клиринга в полном объеме осуществляется на рынке фьючерсных операций.
Финансовая часть содержит в себе четыре основных функции:
- аккумуляция первоначальной маржи (депозита);
- аккумуляция переменной маржи и платежи по расчетам;
- управление риском и информационные системы для отслеживания финансовой целостности участников клиринга;
- гарантийные фонды и право на их использование.
Один и тот же участник торгов может выступать при заключении фьючерсного контракта как с позиции продавца, так и с позиции покупателя. Если он участвует в двух одинаковых контрактах с противоположных позиций, то исполнение этих контрактов не требуется, и при клиринге позиции продавца и покупателя друг друга компенсируют (закрывают). Если позиция продавца или покупателя не скомпенсирована, то она называется открытой и предполагает необходимость исполнения контракта.
Наличие открытых позиций, требует от членов Клиринговой палаты представления финансовых гарантий исполнения соответствующих контрактов в виде маржи (задатка).
Гарантийные задатки бывают двух типов: первоначальный (или депозит) и переменный (или маржа).Как правило, размеры первоначальных задатков устанавливаются не ниже определенного минимума, который обязан внести член клиринговой палаты. Депозит представляет собой ту первоначальную сумму денег, которую должны внести каждый продавец и покупатель при заключении сделки в виде своеобразного задатка или взноса, гарантирующего выполнение клиентом своих финансовых обязательств. Размер депозита устанавливается соответственно рыночному риску, как правило, в пределах от пяти до восемнадцати процентов номинальной стоимости контракта, но при резких колебаниях цен он может возрастать. Например, во время неудержимого роста цен на серебро в 1980 году величина депозита составляла пятьдесят процентов стоимости контракта. Перед наступлением месяца поставки размер депозита может составлять сто процентов стоимости контракта.
Большое значение в клиринговой системе придается сохранению финансовой целостности рынка и мероприятиям по управлению риском невыполнения своих обязательств членом Клиринговой палаты. Клиринговую систему нередко называют системой с разделением риска между ее участниками, когда по обязательствам одного несут ответственность все члены системы, пропорционально их доле участия. Под сохранением финансовой целостности рынка следует понимать возможность клиринговой палаты покрыть убытки одним членам системы клиринга, возникающие в результате невыполнения своих обязательств по сделкам другими членами. Для этого все клиринговые палаты создают специальные Гарантийные фонды, формируемые из