Выход предприятий на рынок ценных бумаг
Устойчивый рост интереса участников к рынку валютных фьючерсов способствует существенному увеличению биржевых сделок с валютными деривативами на ММВБ. В Секции срочного рынка (стандартные контракты) ММВБ за первое полугодие 2008 г. совокупный объем торгов достиг 1,69 трлн. руб. (70,53 млрд. долл.), что в 2,5 раза больше, чем за соответствующий период 2007 г. Доля этого рынка в общем биржевом обороте Группы ММВБ увеличилась до 2,9% (в 2007 г. – 1,8%).
Объем открытых позиций на срочном рынке ММВБ по контрактам «рубль–доллар» вырос по сравнению с концом предыдущего года в 1,8 раза – до 9,13 млрд. долл. (на конец 2007 г. – 4,91 млрд. долл.), что является рекордным показателем. В 2008 г. наблюдается позитивная динамика на рынке процентных фьючерсов.
За первое полугодие 2008 г. с фьючерсами на 3-месячную процентную ставку MosPrime Rate и накопленную 1-дневную процентную ставку MosIBOR было заключено сделок общим объемом 36,77 млрд. руб. (1,54 млрд. долл.), что более чем в 10 раз превышает показатели за аналогичный период предыдущего года.
В ближайшее время на срочном рынке Группы ММВБ планируется запустить в обращение новые инструменты – поставочные фьючерсные контракты на среднесрочную и долгосрочную корзины ОФЗ, а также на отдельные акции и расчетный фьючерс на накопленную цену однодневных сделок СВОП USD_TODTOM, совершаемых с долларом США на валютном рынке ММВБ11.
2.3 Обоснование принятия решения по выходу на фондовый рынок ОАО «Оборонснабсбыт»
Для ОАО «Оборонаснабсбыт» наиболее перспективным методом повышения стоимости бизнеса в настоящий момент представляется возможность выхода на зарубежные фондовые рынки посредством выпуска американских депозитарных расписок первого уровня с перспективой дальнейшего повышения уровня выпущенных расписок.
Это решение обосновано следующими соображениями: согласно бухгалтерской отчетности в 2007 году уже осуществлялась дополнительная эмиссия акций, поэтому в настоящий момент российский фондовый рынок достаточно насыщен данными акциями, дополнительная эмиссия вряд ли найдет необходимое количество желающих приобрести данные акции. Выпуск американских депозитарных расписок позволит выйти на зарубежные фондовые рынки и найти инвесторов за пределами России. Успешный выпуск и распространение американских депозитарных расписок также положительно повлияет на стоимость уже эмитированных акций на российском рынке, так как выход на зарубежные фондовые рынки, безусловно, повышает престижность и надежность компании в глазах российских акционеров.
Избыточная прибыльность акций до и после объявления о выпуске ADR: цена акций растет, стоимость акционерного капитала снижается
Таблица 2.1. Реакция котировок акций на различные виды ADR
Избыточная прибыльность акций при объявлении программы ADR
| Тип DR (N) | t = -25 до -2 | t = -1 до +1 | t= +2 до +25 | Всего |
|
Место торгов |
||||
| Portal (40) | 2,57% | -1,09 | -4,19 |
-2,71% |
| OTC (88) | 0,32% | 1,27% | 2,65 | 4,24% |
| NYSE / NASDAQ (53) | 0,99% | 2,63% | 1,18% | 4,80% |
|
Tип страны |
||||
| Развитая экономика (107) | -0,02% | 0,87% | 0,22 | 1,07% |
| Возникающая экономика (74) | 2,51% | 1,54% | 1,41% | 5,46% |
|
Характер размещения ADR |
||||
| Публичное размещение (30) | 1,71% | 3,23% | 1,06% | 6,00% |
| Частное размещение (40) | 2,57% | -1,09% | -4,19% |
-2,71% |
| Капитал не привлекался (111) | 0,27% | 1,39% | 2,38% | 4,04% |
| Полная выборка (181) | 1,01% | 1,15% | 0,71% | 2,87% |
| день | прибыльность |
| -25 | -0,09% |
| -20 | 0,25% |
| -15 | 0,98% |
| -10 | 0,66% |
| -5 | 1,06% |
| -4 | 0,92% |
| -3 | 1,07% |
| -2 | 1,01% |
| -1 | 1,55% |
| 0 | 2,22% |
| 1 | 2,16% |
| 2 | 2,39% |
| 3 | 2,50% |
| 4 | 2,62% |
| 5 | 2,68% |
| 10 | 3,27% |
| 15 | 3,35% |
| 20 | 3,27% |
| 25 | 2,86% |
Darius Miller «The market reaction to international cross-listing: evidence from Depositary Receipts», Journal of Financial Economics, 1999.
выборка акций 181 компании из 35 стран.
объявление о начале программы DR в период 1985–1995 гг.
в качестве даты «объявления» (день=0) взята дата первого пресс-релиза, в котором говорится о намерении фирмы провести выпуск DR.
избыточная прибыльность – прибыльность после вычета «нормальной ожидаемой прибыльности».
При переходе от ADR первого уровня к ADR второго уровня, фирма начинает предоставлять отчетность в соответствии с GAAP, проходит листинг на бирже и регистрацию в SEC – все это приводит к значительному повышению стоимости акций компании.
Реакция котировок акций российских компаний на саму процедуру листингa ADR (но не объявление о листинге)
Само событие листинга характеризуется негативными «избыточными прибылями».
| день | прибыльность |
| -25 | 0,22% |
| -20 | 1,82% |
| -15 | 3,59% |
| -10 | 3,92% |
| -5 | 2,25% |
| -4 | 2,69% |
| -3 | 3,21% |
| -2 | 3,56% |
| -1 | 4,34% |
| 0 | 5,69% |
| 1 | 6,56% |
| 2 | 7,01% |
| 3 | 7,79% |
| 4 | 8,10% |
| 5 | 8,74% |
| 10 | 10,81% |
| 15 | 9,21% |
| 20 | 9,65% |
| 25 | 10,78% |
выборка из 16 российских компаний, которые провели листинг ADR в период 1995–2001 г.
13 компаний торгуются на OTC, 1 компания на PORTAL, 2 компании на NYSE.
Похожее поведение характерно и для ADR других стран. Foerster and Karolyi (1999):
период в один год до листинга ADR характеризуется избыточными прибылями 0,15% в неделю.
период в один год после листинга ADR характеризуется негативными избыточными прибылями акций -0,14% в неделю.
Средние избыточные прибыли акций российских корпораций при листинге ADR
ADR Rule 144A / Portal: Аэрофлот.
ADR OTC Уровень 1: Мосэнерго, Сургутнефтегаз, Банк Возрождение, Черногорнефть, Иркутскэнерго, Самараэнерго, Лукойл, МГТС, Норильск Никель, Северский трубный завод, Сибнефть, ЦУМ, ГУМ.
ADR Уровень 2 (NYSE): Татнефть, Ростелеком.
| Тип ADR | t = -25 до -2 | t = -1 до + 1 | t = +2 до + 25 | всего |
| Rule 144A / Portal | -0,79% | -5,37% | -14,72% | -20,88% |
| OTC Уровень 1 | 4,76% | -0,94% | 4,99% | 8,81% |
| NYSE Уровень 2 | 0,58% | -5,73% | -5,05% | -10,20% |
ADR компаний с двойным классом акций
Право контроля над корпорацией имеет экономическую ценность, так как дает контролирующим лицам возможность извлекать из компании различные частные выгоды. В аналитических финансах существует несколько способов определить экономическую стоимость частных выгод от контроля корпорации. Один из методов применяется для корпораций, у которых имеются акции двух классов: с правом голоса и без права голоса (только право на получение части прибыли). Разница в стоимости «голосующих» и «неголосующих» акций называется «премией за право голосования» (voting premium) и является индикатором экономической ценности личных выгод контроля.
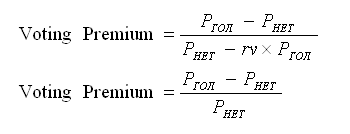
где Pгол – рыночная цена акции, имеющих больше прав голосования.
Pнет – рыночная цена акций, имеющих меньше прав голосования (или не имеющих)
а r.v. – относительная количество голосов в «неголосующих» акциях, по отношению к количеству голосов в голосующих акциях.
Вторая формула является частным случаем первой. Первая формула позволяет сравнивать фирмы с различным распределением прав голосования. Например в Канаде компания GSW Inc, имеет два типа акций: акции со 100 голосами каждая и акции с 1 голосом, r.v. = 0,01 в данном случае. Многие фирмы платят повышенный дивиденд по «неголосующим» акциям, и это снижает размер премии за право голосования.
Craig Doidge, «U.S. cross-listing and the private benefits of control: evidence from dual-class firms», Journal of Financial Economics, 2003.
Премия за право голосования (voting premium)
| Страна | Средний размер премии за право голосования | Процент «голосующих» акций |
| Австрия | 26,6% | 70% |
| Бразилия | 25,3 | 48,7% |
| Чили | 8,5% | 65,1% |
| Колумбия | 29,5% | 85,2% |
| Финляндия | 8,8% | 51,2% |
| Франция | 40,4% | 88,7% |
| Германия | 15,5% | 66,2% |
| Италия | 49,1% | 82,6% |
| Корея | 67,0% | 87,9% |
| Швеция | 4,5% | 47,3% |
| Швейцария | 16,2% | 67,0% |
| Англия | 15,7% | 39,3% |
| Норвегия | 4,2% | 64,8% |
Размер «премии за право голоса» может служить мерой экономической ценности частных выгод, извлекаемых из контроля над корпорацией.
Связь между типом ADR и размером премии за контроль над компанией: результаты регрессионного анализа
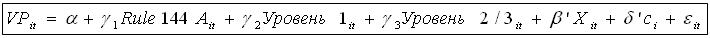
Где VPit – размер «премии за контроль».
Rule144A – бинарная переменная (0/1) для компаний, имеющих ADR категории Rule 144A.
Уровень 1 – бинарная переменная для компаний, имеющих ADR первого уровня.
Уровень 2 – бинарная переменная для компаний, имеющих ADR второго или третьего уровней.
Хit – характеристики фирм; ci – характеристики стран.
| Коэффициент | |
| Константа | 14,5% |
| ADR Rule 144A | 24,9% |
| ADR уровень 1 | 3,2% |
| ADR уровень 2/3 | -5,7% |
| Дивиденды (0/1) | -4,1% |
| R2 | 26,4% |
Интерпретация:
Константа: в среднем компании без ADR имеют премию за контроль 14,5%.
У компаний с ADR категории Rule 144А премия за контроль на 24,9% больше, т.е. составляет 39,4%.
У компаний с ADR первого уровня премия за контроль в среднем на 3,2% больше, или 17,7%.
У компаний прошедших листинг на бирже премия за контроль на 5,7% ниже, или 8,8%.
У компаний, выплачивающих дивиденды, премия за контроль в среднем на 4,1% ниже, при прочих равных условиях.
Реакция различных классов акций на объявления о выпуске ADR
При объявлении ADR акции без права контроля растут в цене больше, чем акции с правом контроля.
| Средняя совокупная избыточная прибыльность акций | ||
| День до объявления | Акции с большими правами голосования | Акции с уменьшенными правами голосования |
| -5 | 0,08% | 0,47% |
| -4 | 0,44% | 0,96% |
| -3 | 0,86% | 1,40% |
| -2 | 1,11% | 1,55% |
| -1 | 0,84% | 1,67% |
| 0 | 1,04% | 2,32% |
| +1 | 1,22% | 2,33% |
| +2 | 0,74% | 2,54% |
| +3 | 0,50% | 2,23% |
| +4 | 0,94% | 2,06% |
| +5 | 0,55% | 1,70% |
| разница 1,15% | ||
Реакция стоимости акций конкурентов на выпуск ADR
Melvin M, and M. Valeri-Tonone, «The effect of international cross-listing on rival firms» working paper, 2003.working paper, Arizona State University.
выборка акций и ADR 61 компании из 19 стран в период с 1974 по 2002.
для каждой компании были подобраны ее непосредственный конкурент, у которого нет ADR.
| Средние кумулятивные избыточные прибыли акций конкурента | ||
| Момент выхода пресс – релиза | Момент листинга | |
| Дни | Компании из развитых стран | |
| (-5, – 1) | -0,25% | -1,56% |
| (0,0) | 0,23% | -0,43% |
| (+1,+5) | -0,05% | -0,94% |
| (-5,+5) | -0,07% |
-2,92% |
| Компании из развивающихся рынков | ||
| (-5, – 1) | -0,50% | -2,95% |
| (0,0) | -0,39% | -0,88% |
| (+1,+5) | -3,66% | 0,15 |
| (-5,+5) | -4,54% |
-3,68% |
Когда фирма выпускает ADR второго или третьего уровня, это негативно сказывается на цене акций ее непосредственных конкурентов.
Развитие программы ADR негативно сказывается на компаниях конкурентов
|
Независимые (объясняющие переменные) – мера развития ADR в стране |
|||
| Зависимые (объясняемые переменные) – мера развития фондовых рынков и компаний в стране | Доля компаний, имеющих программу ADR | Доля капитализации домашнего рынка у компаний, имеющих ADR | Доля объемов торговли акциями у компаний, имеющих ADR |
| Рыночная капитализация компаний, не имеющих программы ADR (поделенная на ВВП страны) | -0,00936* | -0,00683* | -0,00446* |
| Количество компаний на национальной бирже, не имеющих ADR (поделенная на ВВП страны) | -0,00777* | -0,00239* | -0,00109* |
| Объем торговли акциями компаний, не имеющих ADR (поделенный на ВВП страны) | -0,00961* | -0,00006 | -0,01062* |
Развитие программы ADR способствует закреплению стратегического преимущества над конкурентами.
Опыт израильских компаний по проведению ADR-IPO на американских фондовых рынках заслуживает внимания и осмысления
|
IPO израильских компаний в сфере промышленности и программного обеспечения, 1990–1996 |
|||
| Кол – во IPO | В Израиле | В США | |
| 1990 | 3 | 3 | 0 |
| 1991 | 12 | 9 | 3 |
| 1992 | 54 | 45 | 9 |
| 1993 | 80 | 70 | 10 |
| 1994 | 35 | 26 | 9 |
| 1995 | 17 | 9 | 8 |
| 1996 | 18 | 1 | 17 |
| П.О. | 46 | 18 | 28 |
| Электроника | 64 | 38 | 26 |
| Прочие | 109 | 107 | 2 |
| Всего |
219 |
163 |
56 |
Все 219 IPO получили от инвесторов более $1,8 млрд. Из них более половины получили компании проводившие IPO в США.
Израиль является крупнейшим экспортером IPO на NASDAQ. В 2004 г. NASDAQ начала экспансию на российский рынок. В июне 2004 г. биржа объявила о создании своего представительства в Москве. В России NASDAQ планирует «рекрутировать» компании ТЭК и потребительского сектора.
Характеристики IPO израильских компаний
| Средние значения | Все IPO в Тель Авиве (163) | IPO в Тель Авиве только в ПО и электронике (56) | ADR-IPO в США (56) |
| Активы компании до IPO ($млн) | $14,3 | $6,3 | $24,1 |
| Количество персонала | 93 | 69 | 83,5 |
| Размер IPO ($ млн.) | $4,7 | $3,7 | $18,2 |
| Процент персонала в НИОКР | 12% | 30% | 47% |
| Процент полученных средств, направленных в НИОКР | 1% | 3% | 16% |
| Процент полученных средств, направленных в маркетинг | 1% | 1% | 16% |
| Процент акций в иностранной собственности | 5% | 3% | 17% |
| Процент акций, предложенных инвесторам на IPO | 21,4% | 21,6% | 26,3 |
| Доля экспорта в выручке | 24% | 27% | 78% |
Долгосрочная прибыльность акций израильских IPO на американском и израильском фондовых рынках
Прибыльность акций IPO израильских компаний по сравнению с индексом Тель Авивской фондовой биржи в течение 36 месяцев после проведения IPO
Прибыльность акций IPO израильских компаний по сравнению с индексом S&P (США) и индексом малых компаний в течение 36 месяцев после проведения IPO
Заключение
Помимо предприятий и организаций, потребность в дополнительных источниках финансирования своей деятельности, даже в большей степени, испытывают государства в лице органов исполнительной власти стран (правительств), а также местные органы самоуправления. Это связано с необходимостью покрытия дефицита государственного (муниципального) бюджета, погашением долговых обязательств государства (муниципального образования), финансированием различных государственных (муниципальных) программ и т.д.
Важное значение рынок ценных бумаг имеет и для инвесторов. С помощью его инструментов инвесторы получают возможность сохранять, а нередко преумножать имеющиеся в их распоряжении финансовые ресурсы. В целом рынок ценных бумаг предлагает широкий спектр финансовых инструментов для инвесторов с различными инвестиционными целями и склонностью к риску.
Таким образом, в развитой рыночной экономике рынок ценных бумаг является альтернативным источником или механизмом привлечения финансовых ресурсов для развития частной и государственной сфер деятельности. Рынок ценных бумаг выступает также одним из способов сбережения и накопления денежных средств. И наконец, рынок ценных бумаг служит индикатором состояния и развития экономики государства в целом.
Российскому рынку ценных бумаг присущи инфраструктурные риски и риски контрагентов в процессе совершения сделок с акциями. В то же время инвестиционные характеристики этих финансовых инструментов таковы, что вызывают существенный интерес у российских и иностранных инвесторов. В настоящее время у иностранных инвесторов существует возможность вкладывать свои средства в российские акции, используя для этой цели АДР, выпущенные на акции российских эмитентов. Рынок АДР не подвержен существенным рискам контрагентов и инфраструктурным рискам, поскольку является американским рынком, регулируемым американским законодательством.
Российские компании приступили к реализации программ выпуска АДР сравнительно недавно – в 1995 году, однако уже практически все крупнейшие российские компании осуществили программы АДР и воспользовались возможностями, которые предоставляет выпуск АДР. Выпуск АДР – это основной способ продажи российских ценных бумаг в США и странах Западной Европы. Одновременно – это перспективная возможность привлечения иностранных инвестиций в экономику страны.
Программы размещения АДР относительно недороги и, в случае выбора квалифицированных юридических и финансовых консультантов, могут быть проведены за семь-девять месяцев. Для всех программ АДР на акции российских эмитентов депозитарным банком выступает The Bank of New York, а кастодиальным банком – ING Bank Eurasia.
Рынок АДР на акции российских эмитентов развивается достаточно высокими темпами. К настоящему времени около 55 российских компаний реализовали порядка 79 программ АДР на свои обыкновенные и привилегированные акции. Однако лишь три из них: «Вымпелком», «Ростелеком» и «Татнефть», – добились того, что их АДР котируются на самой престижной бирже мира – NYSE. При этом «Вымпелком» – пока единственная компания, в результате размещения АДР привлекшая средства неограниченного круга инвесторов.
Объем сделок с АДР на зарубежных торговых площадках в последнее время существенно превышает объем сделок с соответствующими акциями на российских организованных рынках. Рынок российских акций в большей степени переместился за пределы России, где акции торгуются в форме АДР.
Однозначно можно сказать, что в ближайшие несколько лет общее количество российских компаний, принимающих участие в программах АДР, увеличится. Впрочем, рынок АДР ожидают и качественные изменения. Несомненно, возрастет интерес к программам второго и третьего уровней. И чем удачнее они будут реализованы, тем больше новых компаний начнет подготовку своих программ. Что касается программ АДР первого уровня и АДР, выпускаемых в соответствии с Правилом 144А, то их количество также увеличится, хотя темпы их прироста будут замедляться, так как на данный момент уже практически все наиболее крупные и перспективные компании, имеющие право рассчитывать на высокий спрос со стороны иностранных инвесторов, либо уже осуществили программы выпуска АДР, либо заявили об их подготовке.
Все вышесказанное будет справедливо в том случае, если российские государственные органы не изменят своего отношения к рынку АДР и не примут запретительных и дестимулирующих мер в отношении эмитентов АДР.
Выпуск программ АДР российскими предприятиями будет тем быстрее продвигаться вперед, чем лучше удастся совместить интересы российских эмитентов АДР и их иностранных покупателей. Основное противоречие состоит в том, что американские инвесторы рассматривают АДР преимущественно как спекулятивный инструмент, способствующий диверсификации капитала при составлении менеджерами своего портфеля, тогда как российские эмитенты думают прежде всего о привлечении посредством АДР дополнительного капитала.
Однако даже при таком противоречии правильно и эффективно проведенная программа выпуска АДР для российских компаний предоставляет одно важное преимущество – это возможность представить свое имя на международном финансовом рынке. Многим российским компаниям, осуществившим программы АДР, представилась возможность получения более дешевых и длинных кредитов на мировом финансовом рынке, проявления значительного интереса к выпущенным ими еврооблигациям, участия в программах выпуска европейских депозитарных расписок, цель участия в которых российские компании видят в создании полной взаимозаменяемости АДР, европейских депозитарных расписок и акций таким образом, чтобы наиболее сильный спрос на ценные бумаги в США, в Европе или местном рынке вел к росту стоимости акционерного капитала компании в целом.
На данном этапе развития российского фондового рынка АДР на акции российских эмитентов выполняют очень важную задачу – способствуют привлечению иностранных инвесторов, и как следствие, способствуют решению проблемы недооцененности российских компаний.
Список использованной литературы
Налоговый Кодекс Российской Федерации (Часть вторая) от 05.08.2000 №117-ФЗ (в ред. Федерального Закона от 13.03.2006 №39-ФЗ) // Собрание законодательства РФ, 07.08.2000, №32, ст. 3340
Федеральный Закон Российской Федерации «О рынке ценных бумаг» от 22.04.1996 №39-ФЗ (в ред. Федерального закона от 05.01.2006 №7-ФЗ) // Собрание законодательства РФ, №17, 22.04.1996, ст. 1918
Совместное письмо от 12.04.1996 Федеральной комиссии по ценным бумагам и фондовому рынку при Правительстве Российской Федерации №ДВ-2040, Государственной Налоговой службы Российской Федерации №05–02–03 и Министерства Финансов Российской Федерации №04–7–06 «О порядке применения Закона Российской Федерации «О налоге на операции с Ценными бумагами» от 12.12.1991 №2023–1 (в ред. Письма ФКЦБ РФ №АК-3279, Госналогслужбы РФ №05–02–04, Минфина РФ №04–02–08 от 24.06.98) // Экономика и жизнь, №21, 1996
Белов В.А. Ценные бумаги. Вопросы правовой регламентации. М., 1993. С. 16 – 18.
Витрянский В.В. Существенные условия договора: Комментарий ГК РФ // Хозяйство и право. 1998. №7. С. 4.
Гражданское право. Учебник. Часть II / Под ред. А.П. Сергеева, Ю.К. Толстого. М., 2003. С. 13.
Гражданское право. Часть вторая. Обязательственное право: Курс лекций / Отв. ред. О.Н. Садиков. М., 1997. С. 12.
Ершова, И.В. Предпринимательское право: Учебник / И.В. Ершова. – М., 2002.
Жилинский, С.Э. Предпринимательское право: Учебник для вузов. – Издание 5-е. – М., 2004.
Нерсесов Н.О. Представительство и ценные бумаги в гражданском праве. М., 2000. С. 142.
Новоселова Л.А. Вексель в хозяйственном обороте. Комментарий практики рассмотрения споров. М., 2000. С. 12.
По итогам первого полугодия 2008 г. оборот торгов на рынках группы ММВБ вырос на 58% и составил 58,86 трлн. руб. // Биржевое обозрение, №8, 2008. – С. 26 – 27.
Предпринимательское право Российской Федерации: Учебник / под ред. Губина Е.П., Лахно П.Г. – М., 2004.
Сидоров Д.В. Виды биржевых правонарушений // Банковское право, 2005, №4.
Шевченко Г.Н. Биржевые сделки с ценными бумагами // Право и экономика, 2005, №7.
1 Белов В.А. Ценные бумаги. Вопросы правовой регламентации. М., 1993. С. 16 - 18.
2 Шевченко Г.Н. Биржевые сделки с ценными бумагами // Право и экономика, 2005, №7.
3 Нерсесов Н.О. Представительство и ценные бумаги в гражданском праве. М., 2000. С. 142.
4 Сидоров Д.В. Виды биржевых правонарушений // Банковское право, 2005, №4.
5 Жилинский, С.Э. Предпринимательское право: Учебник для вузов. - Издание 5-е. - М., 2004.
6 Новоселова Л.А. Вексель в хозяйственном обороте. Комментарий практики рассмотрения споров. М., 2000. С. 12.
7 Гражданское право. Часть вторая. Обязательственное право: Курс лекций / Отв. ред. О.Н. Садиков. М., 1997. С. 12.
8 Налоговый Кодекс Российской Федерации (Часть вторая) от 05.08.2000 №117-ФЗ (в ред. Федерального Закона от 13.03.2006 №39-ФЗ) // Собрание законодательства РФ, 07.08.2000, №32, ст. 3340
9 Федеральный Закон Российской Федерации «О рынке ценных бумаг» от 22.04.1996 №39-ФЗ (в ред. Федерального закона от 05.01.2006 №7-ФЗ) // Собрание законодательства РФ, №17, 22.04.1996, ст. 1918
10 Совмепстное письмо от 12.04.1996 Федеральной комиссии по ценным бумагам и фондовому рынку при Правительстве Российской Федерации №ДВ-2040, Государственной Налоговой службы Российской Федерации №05-02-03 и Министерства Финансов Российской Федерации №04—7-06 «О порядке применения Закона Российской Федерации «О налоге на операции с Ценными бумагами» от 12.12.1991 №2023-1 (в ред. Письма ФКЦБ РФ №АК-3279, Госналогслужбы РФ №05-02-04, Минфина РФ №04-02-08 от 24.06.98) // Экономика и жизнь, №21, 1996
11 По итогам первого полугодия 2008 г. оборот торгов на рынках группы ММВБ вырос на 58% и составил 58,86 трлн. руб. // Биржевое обозрение, №8, 2008. – С. 26 – 27.