Бухгалтерский учёт в банках
Собственные средства-брутто для целей экономического анализа определяются путём расчёта величины :
уставного капитала банка за минусом стоимости собственных акций, выкупленных у акционеров.
фондов банка
нераспределённой прибыли текущего года и прошлых лет.
В состав фондов банка входят: добавочный капитал, включающий в себя прирост стоимости имущества банка при переоценке; эмиссионный доход, полученный при продаже акций первым владельцам по цене выще номинала; стоимость безвозмездно полученного имущества; резервный фонд банка, фонды специального назначения, фонды накопления, другие фонды, создаваемые банком в соответствии с учредительными документами.
Собственные средства-нетто являются составляющей частью собственных средств-брутто и отличаются от них на величину иммобилизации (отвлечения) собственных средств.
В состав отвлечённых средств входят банковские депозиты и инвестиционные активы, включающие в себя капитализированные активы (вложения собственных средств в основные фонды, нематериальные активы) и финансовые инвестиции (участие банка в хозяйственной деятельности других юридических лиц).
Таким образом, собственные средства-нетто выступают в качестве собственных кредитных ресурсов банка.
Отношение суммы иммобилизации к величине собственных средств-брутто называется коэффициентом иммобилизации (Ким). Он служит для оценки качественного состава собственных средств банка. Снижение значения этого коэффициента способствует росту доходов банка и наоборот.
Ким=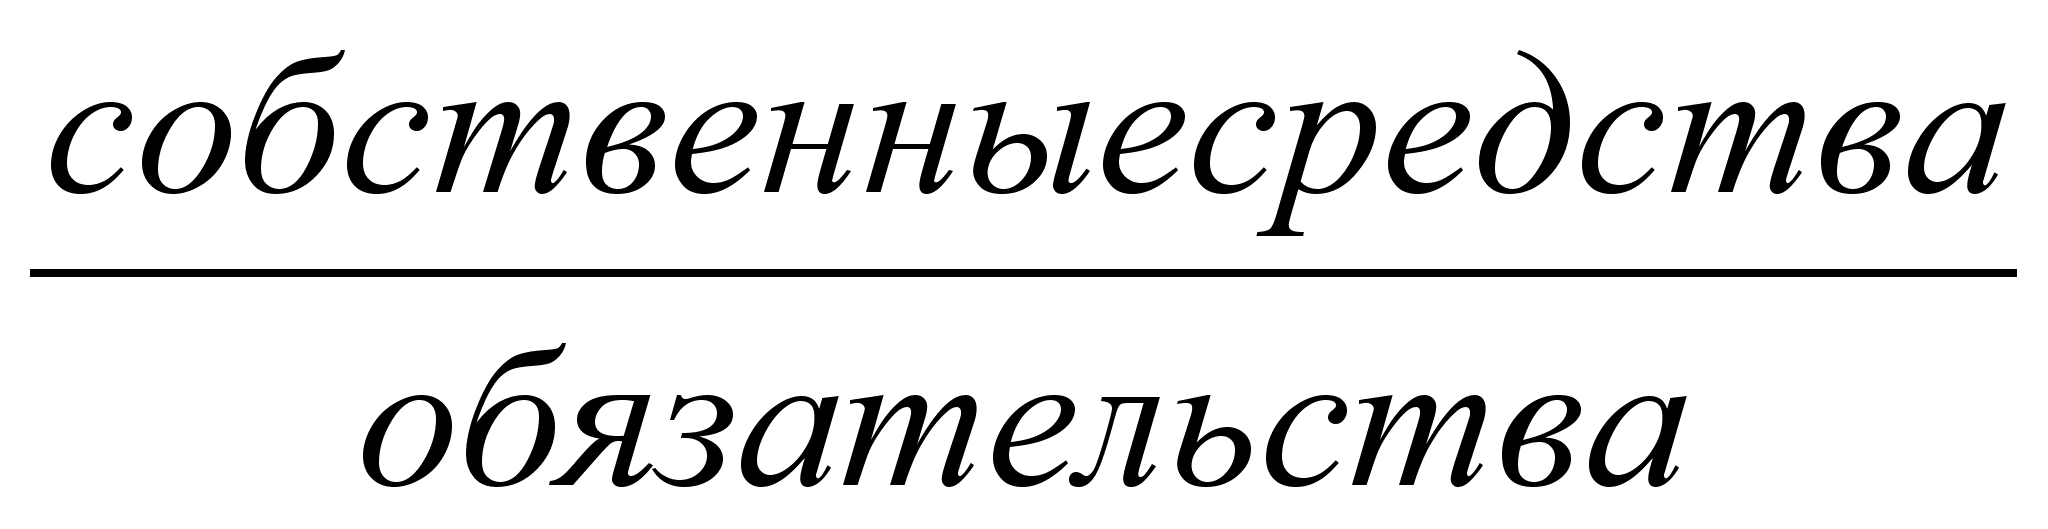
В 2000г. он составил:
Ким=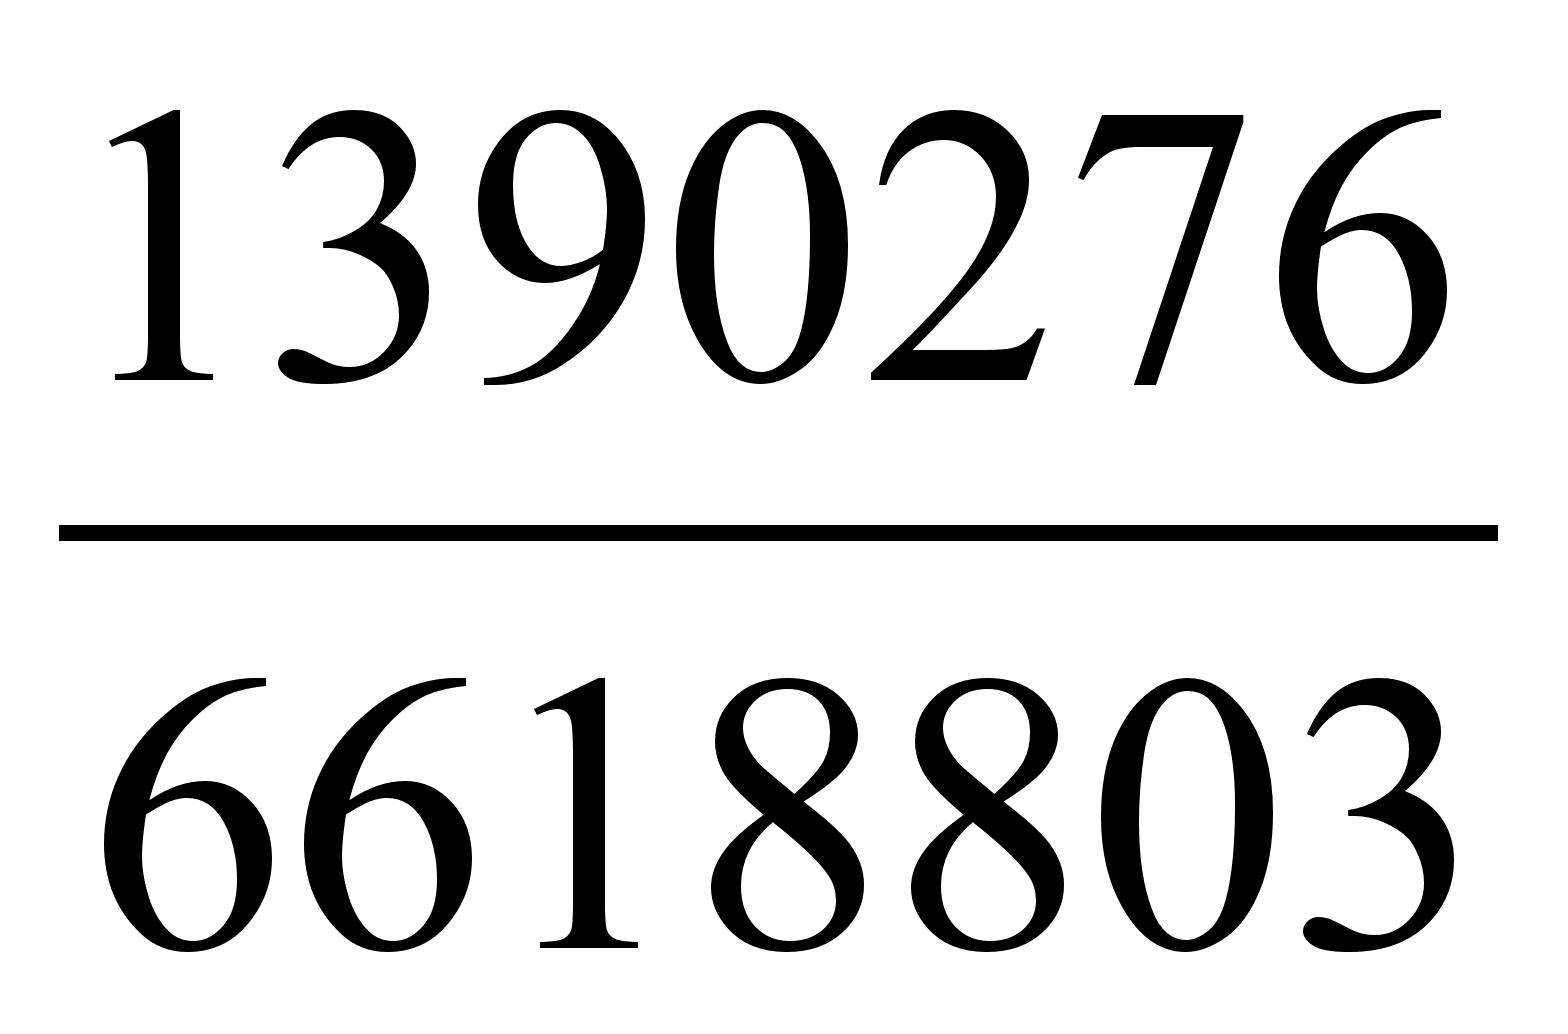 =0,21
За 6 месяцев 2001 года Ким соответственно составил
Ким=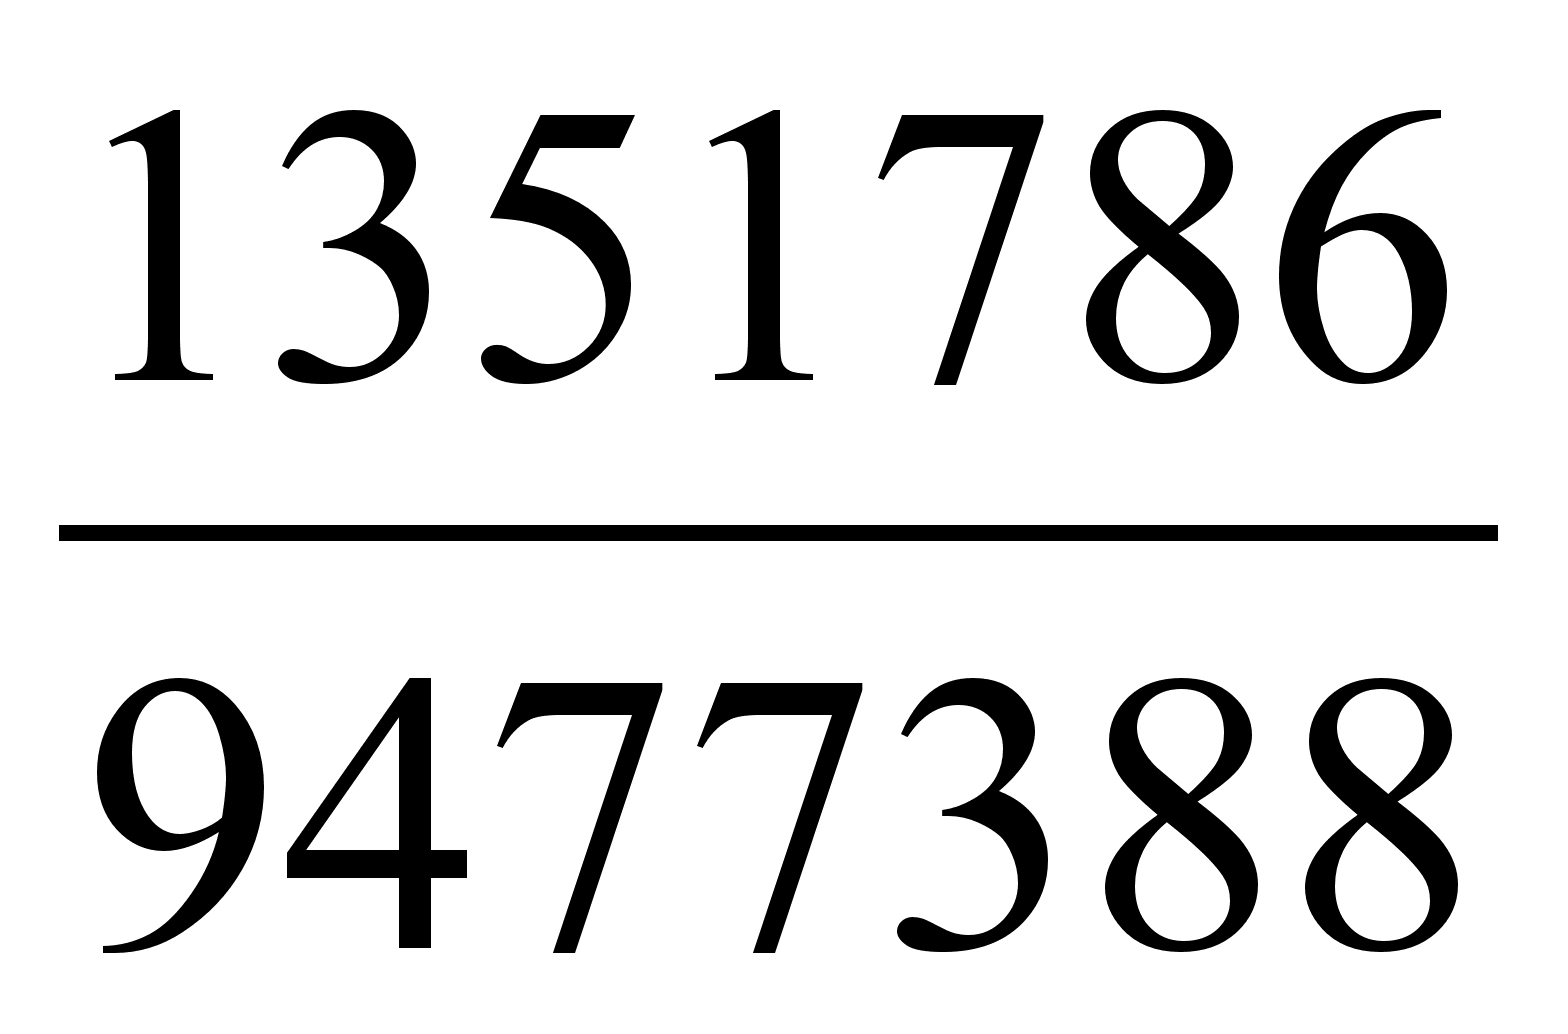 =0,143
∆ Ким=0,21-0,143=0,067
∆
Ким=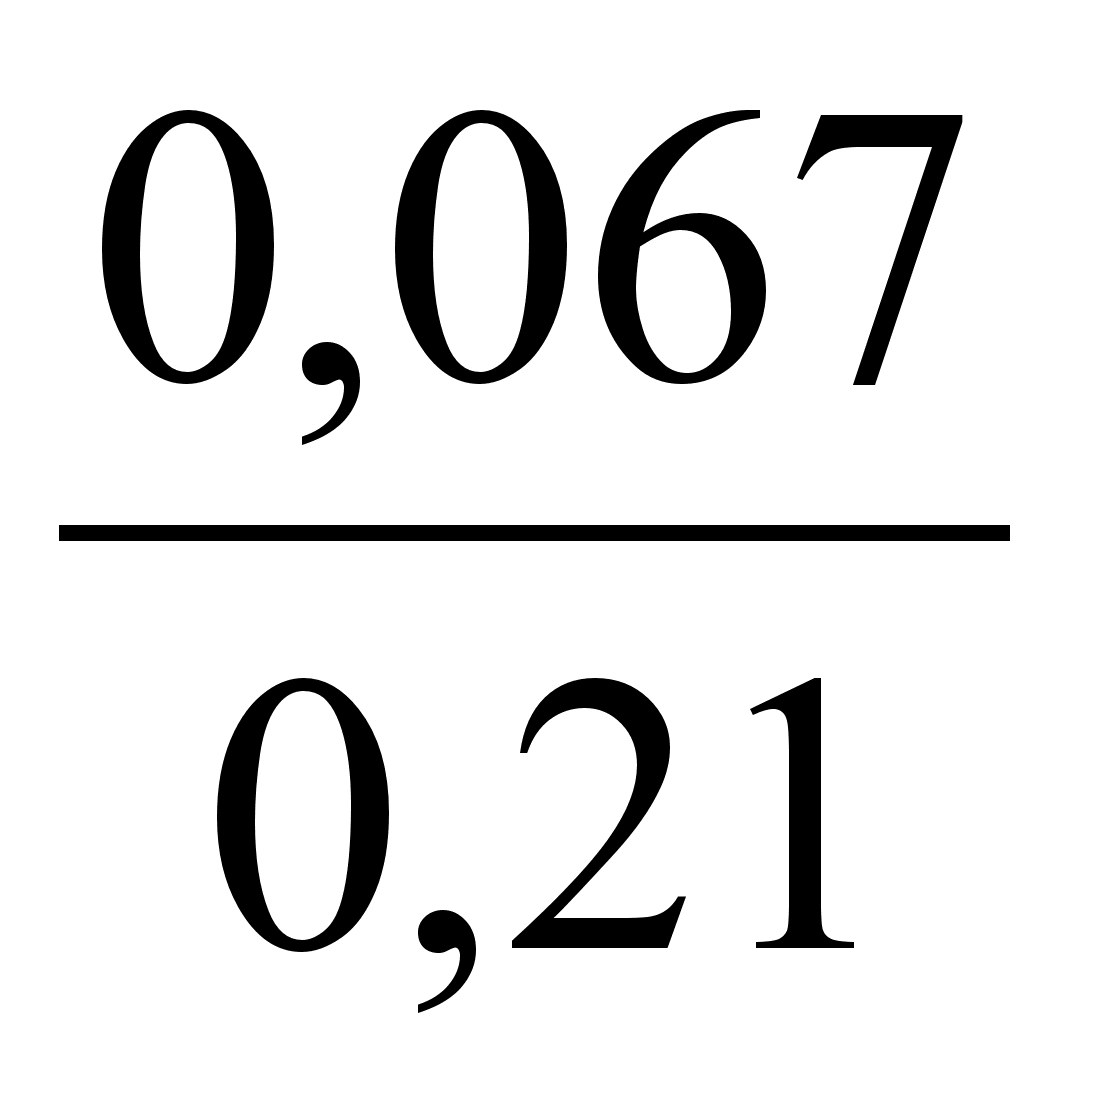 *100=31,9%
Пср=9477388-6618803=2858585 тыс.руб.
| Показатели |
Отклонение % |
2000г. | 2001г. | ||
| тыс.руб. | % | тыс. руб. | % | ||
|
1.Обязательства 2.Собственные средства |
4,85 4,85 |
6618803 1390276 |
82,37 17,73 |
9477388 1351786 |
87,12 12,88 |
| Итого | - | 8044782 | 100 | 10878228 | 100 |
Из таблицы видно, что удельная доля собственных средств уменьшилась на 4,85%, поэтому прибыль за отчётный год будет больше.
АНАЛИЗ АКТИВОВ БАНКА.
Проведём количественный анализ активов баланса, позволяющий выявить структуру средств, тенденции её изменения, возможные негативные и позитивные сдвиги.
Анализ структуры и динамики активов банка (тыс. руб.).
Наименованиепоказателей |
2000г. |
6 месяцев2001г. |
Откло-нение |
Темпы роста, % |
Денежные средства, счета в ЦБ РФ.Средства в кредитных учреждениях. Вложения в ценные бумаги. Кредиты клиентам. Начисленный доход. Вложения в акции. Основные средства. Налоговые активы. Прочие активы. |
2172401981691 1122176 3465773 92393 19423 102789 33482 54654 |
34635502194618 1122853 3725310 78099 24479 184566 33885 50862 |
12911491212927 683 259537 -14294 4856 81777 403 -3792 |
167,72223,55 100,1 107,49 84,53 126,03 179,56 101,2 93,06 |
Итого активы |
8044782 |
10878228 |
2833446 |
135,22 |
Валюта баланса за анализируемый период увеличилась на 2833446 тыс. руб. или на 35,22%.
Вертикальный анализ активов показал, что наибольший объём ресурсов банка вложен в счета в Центральном Банке РФ. Сумма денежных средств в ЦБ РФ увеличилась на 1291149 или на 67,72%. Не менее важное значение имеет увеличение средств в кредитных учреждениях на 1212927 тыс. руб. или на 123,55%.
Рост абсолютных и относительных показателей денежных средств на счетах ЦБ РФ и в кредитных учреждениях является позитивным фактором и способствует повышению процентных доходов банка, а значит и доходности банка в целом.
Однако в структуре средств банка за анализируемый период произошли и негативные сдвиги: так начисленный доход в отчётном году сократился на 14294 тыс. руб. или на 15,47%.
АНАЛИЗ ПАССИВОВ БАНКА
Проведём количественный анализ пассива баланса, состоящего из обязательств и собственных средств банка, позволяющий выявить структуру средств, тенденции её изменения, возможные негативные и позитивные сдвиги.
Анализ структуры и динамики пассивов банка (тыс. руб.).
Наименованиепоказателей |
2000г. |
6 месяцев2001г. |
Откло-нение |
Темпы роста, % |
Средства кредитных учреждений. Средства клиентов. Выпущенные Группой долговые обязательства. Налоговые обязательства. Резервы, начисленные доходы и расходы будущих периодов. Прочие обязательства Итого обязательств |
627537 5608686 309353 27550 16833 28844 6618803 |
114130 8789076 477287 32422 6460 28014 9477388 |
-513407 3180390 167934 4872 -10373 -830 2858585 |
18,19 156,7 154,29 117,68 38,38 97,12 143,19 |
Уставный капитал Резервы Итого собственных средств |
2217016 -826740 8044782 |
2217016 -865230 1078228 |
0 -38490 2833446 |
0 104,66 97,23 |
Итого пассивы |
80474782 |
10878228 |
2833446 |
135,22 |
Финансовые обязательства и гарантии |
735406 |
1306790 |
571384 |
177,8 |
Вертикальный анализ активов, показал что, наибольший объём ресурсов банк получает от средств клиентов. Увеличение на 3180390 или на 56,7%, что является позитивных для банка.
Однако есть и негативные стороны. Так средства кредитных учреждений уменьшились на 513407 тыс. руб. или на 81,81%.
Анализ соблюдения обязательных эконом нормативов деятельности банка.
Анализ капитала банка ведётся с целью изучения структуры и состава его собственных средств. Величина собственных средств (капитала) банка используется для расчёта обязательных экономических нормативов деятельности банка (инструкция № 17); определения лимитов открытой валютной позиции (инструкция № 41) и в других случаях, когда в целях определения значения банковских норм используется показатель собственных средств (капитала) банка. Обозначается как норматив № 41.
Минимально допустимое значение норматива Н1 на 2001 г. установлено в размере 11%.
Полученные результаты 18,1% выше этого показателя, что является признаком устойчивого финансового положения банка.
Под ликвидностью банка понимается способность банка обеспечивать своевременное выполнение своих обязательств. В целях контроля за состоянием ликвидности ЦБ РФ установил нормативы ликвидности (мгновенной, текущей, долгосрочной, и общей), которые определяются как соотношение между активами и пассивами с учётом сроков, сумм и видов активов и пассивов, других факторов.
Норматив мгновенной ликвидности Н2 определяется как процентное соотношение суммы высоколиквидных активов банка к сумме обязательств банка по счетам до востребования.
Н2=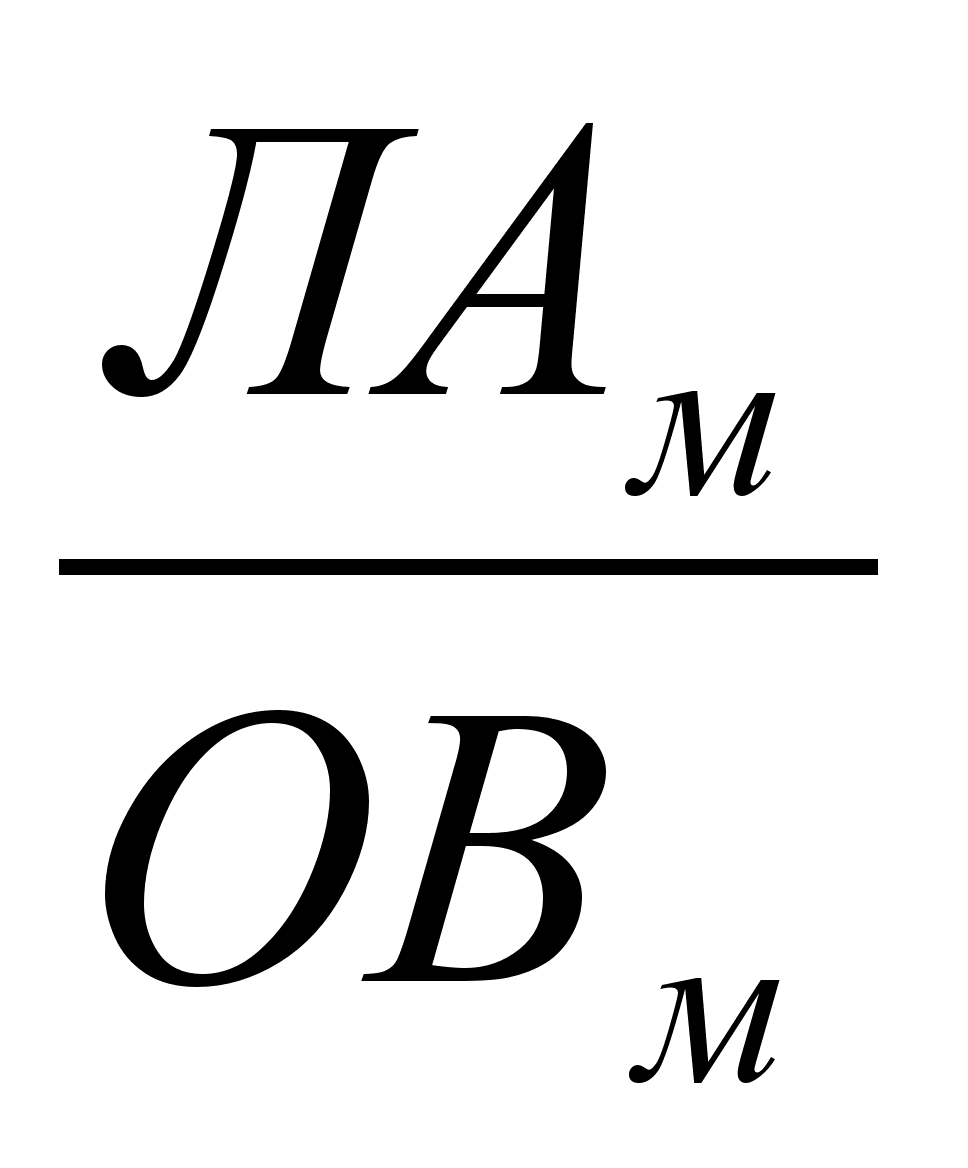 *100%,
где
ЛАм – высоколиквидные активы.
ОВм – обязательства до востребования.
Проведённые расчёты показали, что фактические значения коэффициента мгновенной ликвидности на 1 ок4ября 2001 г. выше минимально допустимого значения норматива Н2 в 20% и составляют 44,8%. Это характеризует деятельность банка с положительной стороны, т.к. свидетельствует о его способности своевременно совершить платежи как по текущим, так и по предстоящим в ближайшее время операциям.
Норматив текущей ликвидности банка Н3 определяется как процентное отношение суммы ликвидных активов банка к сумме обязательств банка по счетам до востребования и на срок до 30 дней.
Н3=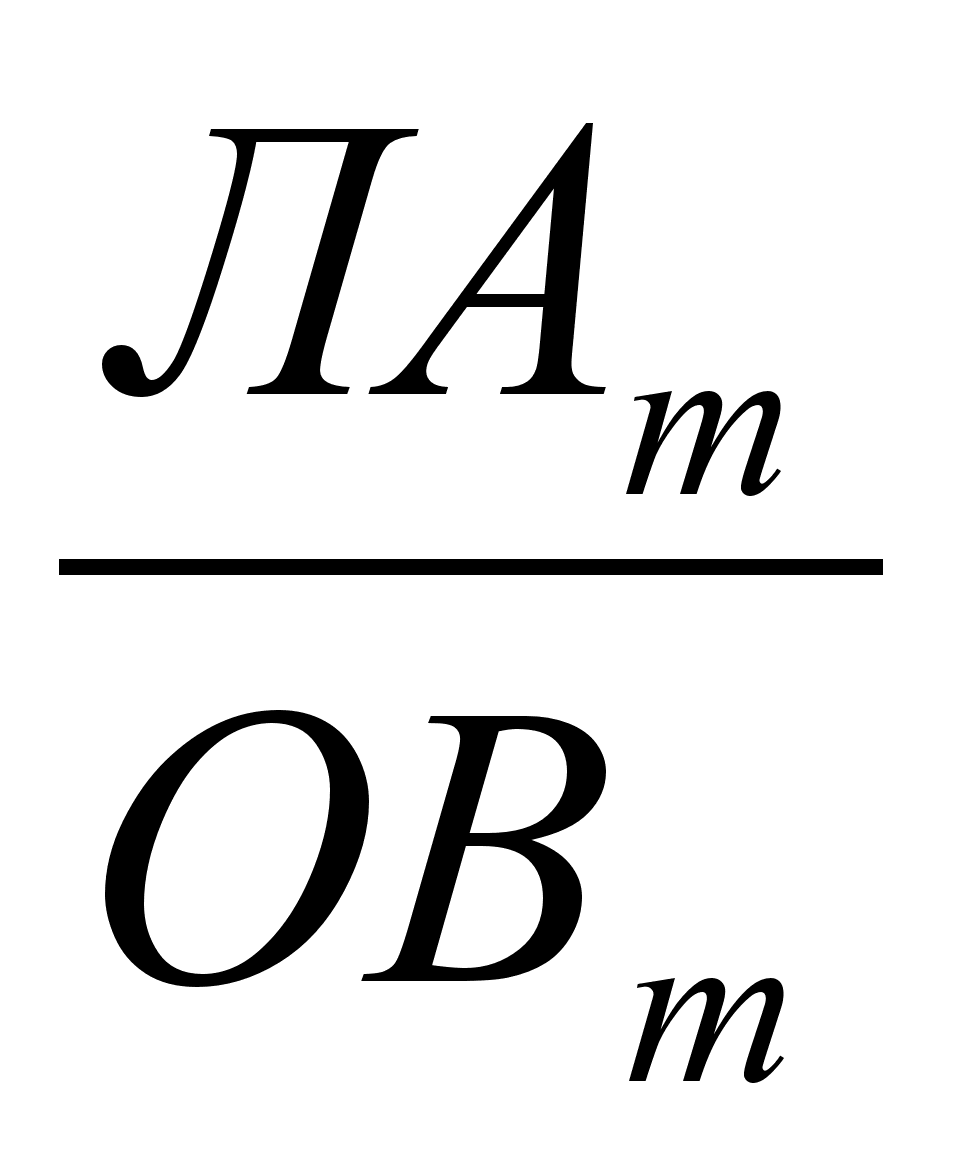 *100%,
где
ЛАт – ликвидные активы банка
ОВт – обязательства до востребования и на срок до 30 дней.
Минимально допустимое значение норматива текущей ликвидности – 70%. Фактически – 89,5%.
Норматив долгосрочной ликвидности баланса банка Н4 опредкеляется как процентное отношение всей долгосрочной задолженности банку, включая выданные гарантии, поручительства, сроком погашения свыше года к собственным средствам (капиталу) банка, а также обязательствам банка по депозитным счетам, полученным кредитам и др. долговым обязательствам сроком погашения свыше года.
Н4=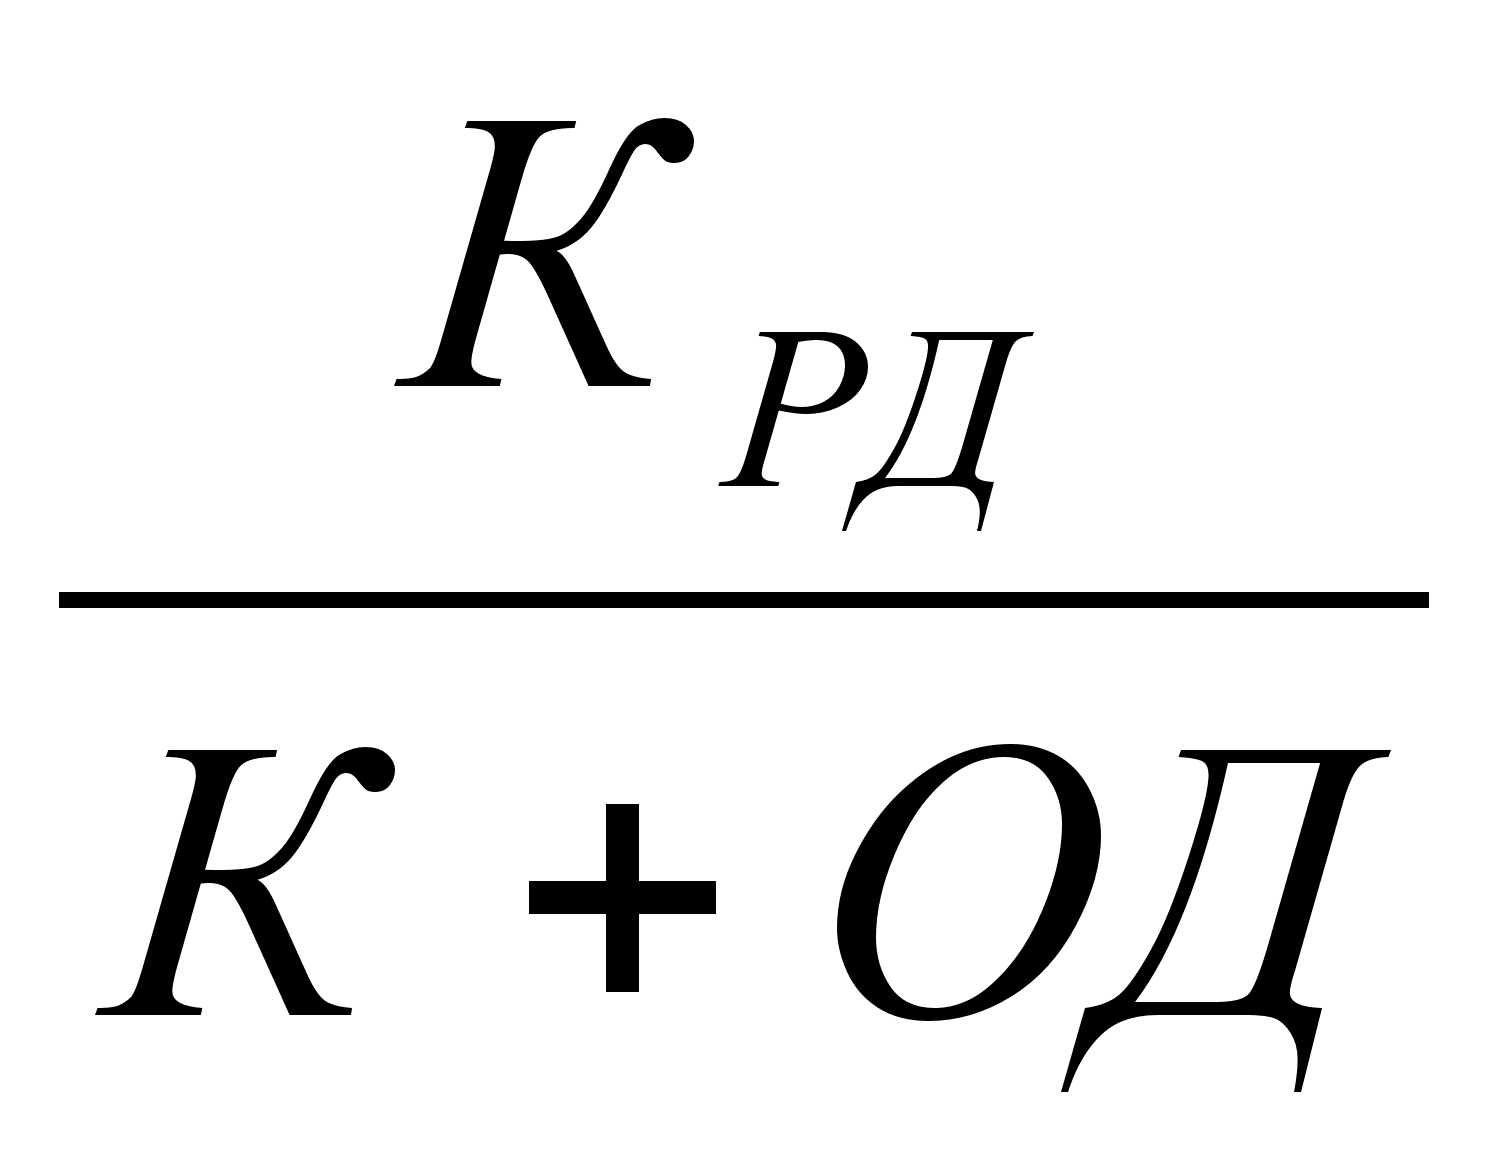 *100%,
где
Крд – кредиты, выданные банком, размещёные депозиты с оставшимся сроком до погашения свыше года, а текже 50% гарантий и поручительств, выданных банком, сроком погашения свыше года.
К – собственные средства (капитал) банка.
ОД – обязательства банка по кредитам и депозитам, полученным банком, а также по обращающимся на рынке долговым обязательствам банка сроком погашения свыше года.
Максимально допустимое значение норматива – 120%; фактически – 2%, что свидетельствует о том, что практически все кредиты возвращаются в срок.
Норматив общей ликвидности баланса банка (Н5) определяется как процентное отношение ликвидных активов к суммарным активам банка.
Н4=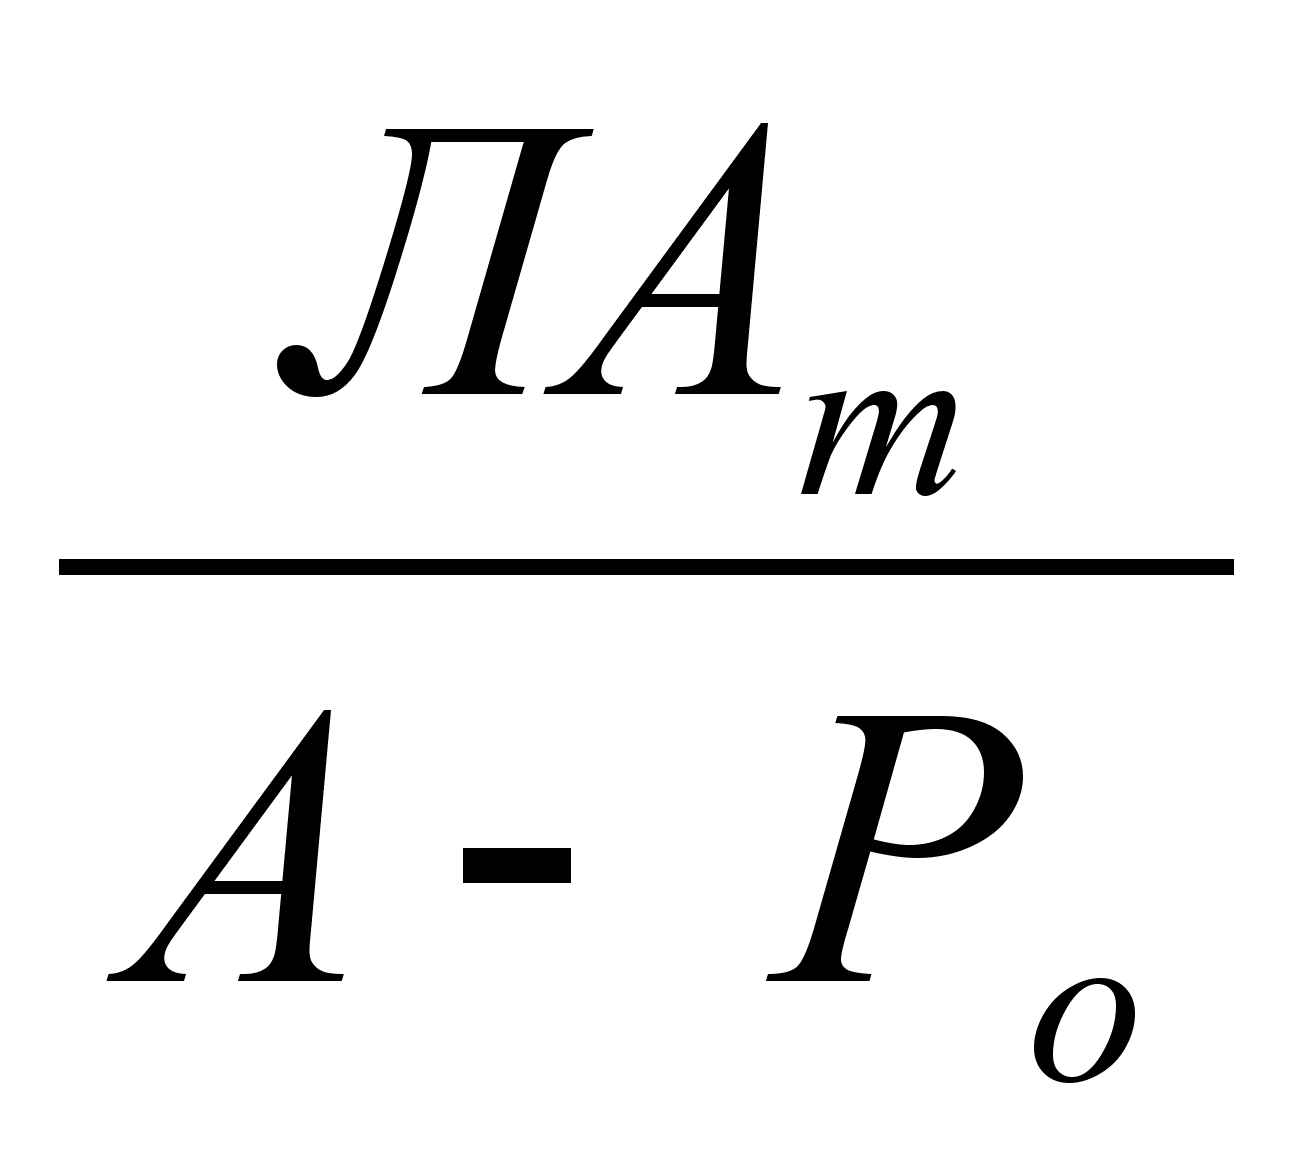 *100%,
где
ЛАт – ликвидные активы
А – общая сумма всех активов по балансу банка за минусом остатков, обязательства банка из индоссамента векселей, авами, вексельное посредничество.
Ро – обязательные резервы кредитной организации
Минимально допустимое значение норматива Н5 – 20%, как показывают проведённые расчёты, значение коэффициента Н5 – 65,7% существенно выше установленного норматива.
Анализ размера привлечённых денежных вкладов населения проводится в целях усиления ответственности коммерческих банков пред вкладчиками – физическими лицами. ЦБ РФ ввёл норматив, ограничивающий объём привлечённых денежных вкладов (депозитов) населения. Максимальный размер привлечённых денежных вкладов населения (Н11) устанавливается как процентное отношение общей суммы денежных вкладов населения к величине собственных средств (капитала) банка:
Н11=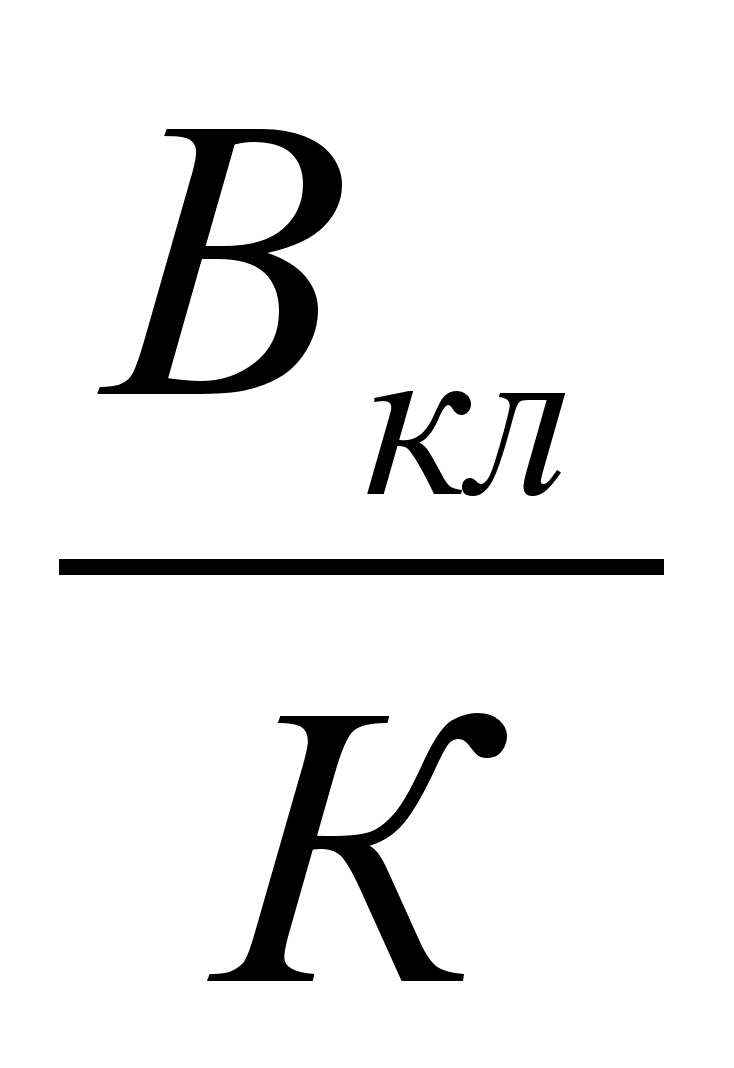 *100%,
где
Вкл – совокупная сумма вкладов населения
К – собственные средства (капитал) банка
Максимально допустимое значение норматива Н11 – 100%, фактически – 9,1%, т.е. в пределах норматива.
Норматив риска вексельных обязательств(Н13) определяется как процентное отношение величины собственных вексельных обязательств банка к размеру собственных средств (капитала) банка.
Н13=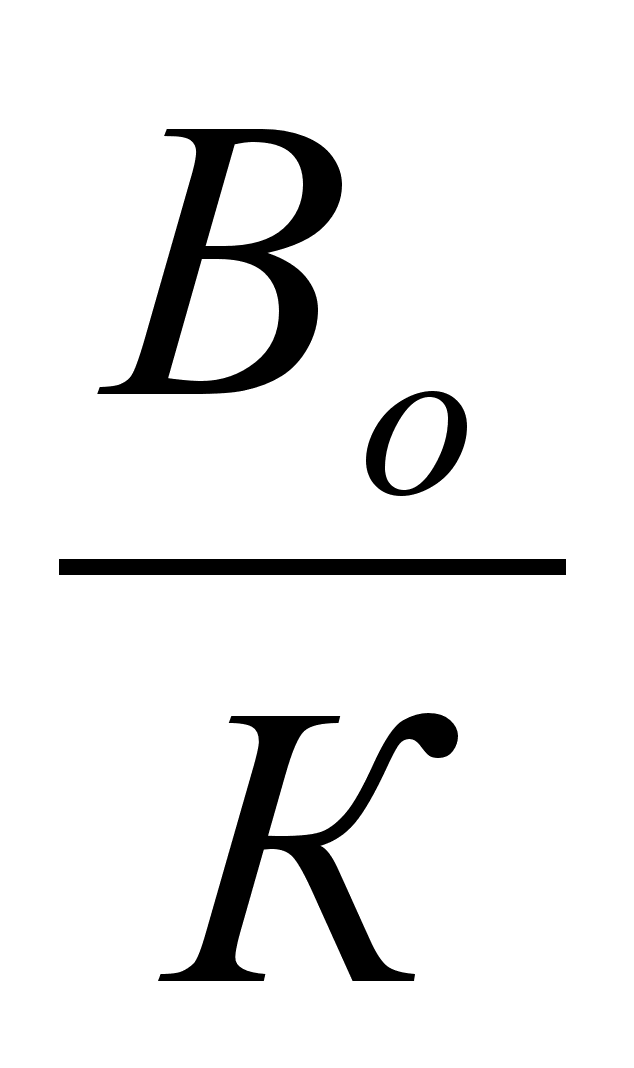 *100%,
где
Во – выпущенные банками векселя и банковские акцепты (сч. 523), а также 50% забалансовых обязательств банка из индоссамента векселей, авалей, вексельного сотрудничества, неоплаченные проценты по просроченным векселям.
Максимально допустимое значение норматива Н13 устанавливается в размере 100%, т.к. величина собственных вексельных обязательств банка не может быть больше размера его собственных средств (капитала). Как показывают проведённые расчёты, фактическое значение коэффициента составляет 27,4% (в пределах норматива).
АНАЛИЗ ДОХОДОВ БАНКА.
Анализ объёма и структуры доходов юанка проводится как по вертикали, так и по горизонтали.
Доход банка определяется как сумма денежных поступлений от производственной (банковской) деятельности.
Вертикальный (структурный) анализ предполагает определение доли каждого вида дохода в общей их сумме; горизонтальный – в изучении доходов во времени.
Анализ объёма и структуры доходов банка (тыс. руб.)
Статьидоходов |
2000г. |
6 месяцев2001г. |
Откло-нение |
Темпы роста, % |
Структурный анализ доходов 2001г,% |
|
Чистые процентные доходы за вычетом резерва на возможные убытки. Вознаграждение и комиссия, полученные Группой. Доходы (убытки) по операциям с ценными бумагами-нетто. Доходы от обмена валют-нетто. Убыток от курсовых разниц-нетто Прочие операционные доходы. Итого непроцентных доходов |
486484 313045 -9877 199235 -32246 6301 476458 |
396791 130076 66497 20618 16076 12536 245803 |
-89693 -182969 76374 -178617 48322 6235 -230655 |
81,56 41,55 - 10,35 - 198,95 51,59 |
61,7520,24 10,35 3,21 2,5 1,95 38,25 |
Итого доходов |
962942 |
642594 |
-320348 |
66,73 |
100 |
Проведённые расчёты свидетельствуют о том, что размер доходов за 6 месяцев 2001г. меньше, чем по 2000г. на 320348 тыс. руб. или на 33,27%.
Структурный анализ доходов позволит выявить те виды доходов, которые занимают наибольший удельный вес в общем объёме.
В анализируемом периоде ведущее место занимают чистые процентные доходы за вычетом резерва под возможные убытки – 61,75%; вознаграждения, полученные Группой – 20,24% и доходы по операциям с ценными бумагами – 10,35%. Эти операции принесли банку подавляющую часть доходов 92,34%.
Следует отметить, что структура доходов за анализируемый период претерпела некоторые изменения. Так чистые процентные доходы за вычетом резерва под возможные убытки уменьшилась на 89693 тыс. руб. или на 18,44%.
При необходимости может быть проведён более детальный анализ объёма и структуры доходов в разрезе отдельных статей, входящих в ту или иную группу доходов.
АНАЛИЗ РАСХОДОВ БАНКА
Расход банка – использование (затраты) денежных средств на производственную (банковскую) и непроизводственную (небанковскую) деятельность.
Анализ расходов банка проводится как по вертикали, так и по горизонтали. Вертикальный (структурный) анализ предполагает определение финансовой доли каждого вида расхода в их общей сумме; горизонтальный - состоит в изучении расходов во времени.
Однородные по экономическому содержанию расходы группируются в разрезе отдельных статей и выявлении тенденции в изменении как общей суммы расходов, так и отдельных составляющих частей.
Анализ объёма и структуры расходов банка (тыс.руб.)
Статьирасходов |
2000г. |
6 месяцев2001г. |
Откло-нение |
Темпы роста, % |
Структурный анализ расходов 2001г.,% |
|
Заработная плата и связанные с ней отчисления. Административные расходы. Вознаграждения и комиссия, выплаченная Группой Износ и амортизация. Прочие резервы. Итого непроцентных расходов. Убыток от переоценки денежных статей баланса. Прибыль до налогообложения и долей меньшинства. Налоги. Прибыль (убыток) до долей меньшинства. Доля минотарных акционеров в убытках |
198502 255274 57920 4415 2361 518472 165410 279060 252661 26399 1517 |
125488 189156 23465 5507 -1937 341679 129212 171703 125284 46419 5353 |
-73014 -66118 -34455 1092 -4298 -176793 -36198 -107357 -127377 20020 -3836 |
63,22 74,41 40,51 124,73 - 65,9 48,12 61,53 49,59 175,84 28,34 |
21,06 31,73 3,94 0,92 -0,32 57,31 21,68 - 21,01 - - |
|
Прибыль (убыток), относимый к акционерам Группы. |
27916 | 51772 | 23856 | 185,46 | - |
Итого расходы(6+7+9) |
936543 |
596175 |
-340368 |
63,66 |
100 |
Проведённые расчёты показали, что абсолютный размер совокупного расхода в отчётном году 596175, темп уменьшения расходов 36,34%. Такое соотношение. Такое соотношение темпов прироста доходов и расходов позитивно отразится на финансовых результатах банка.
Структурный анализ совокупного расхода позволил выявить те виды расходов, которые имеют наибольший удельный вес в общей сумме расходов по состоянию на 1 июля 2001г. Это в первую очередь административные расходы – 31,73%; убыток от переоценки денежных статей баланса – 21,68%; заработная плата и связанные с ней выплаты – 21,06% и налоги – 21,01%. Перечисленные расходы формируют 95,48% общих расходов банка. Именно эти направления должны подвергаться более детальному (факторному) анализу с целью выявления резервов снижения непроизводительных расходов.
Следует отметить, что структура совокупного расхода оставалась однородной и не претерпела значительных изменений.
ЗАКЛЮЧЕНИЕ
Таким образом, отчетность формирует содержание основных понятий : капитал, активы, пассивы. Обязательства на основе агрегирования чистых бухгалтерских позиций и может рассматриваться как язык понятный как бухгалтеру, так и руководству банка и внешним пользователям. В процессе прямого использования отчетности анализируются только ее данные. При так называемом косвенном анализе учитывается корректность методологии построения отдельных форм отчетности.
С началом переходного периода к рыночным отношениям термин «финансовый» и «управленческий» учет используется все чаще. В перспективе бухгалтерская информация и финансово-управленческая отчетность будут формироваться на основе общих принципов, которые должны быть подкреплены соответствующей методологией. Этот процесс пойдет тем быстрее, чем больше пользователей осознают себя потребителями достоверной информации.
Список используемой литературы :
1. Сеть INTERNET
Ширинская З.Г., Нестерова Т.Н., Соколинская Н.Э. Бухгалтерский учет и операционная техника в банках /Учебник.- М., 1997
Конспект лекций по дисциплине ДКБ БД (деньги, кредит, банки, биржевое дело).
Проф. Баканов М.И. и проф. Шеремет А.Д. Экономический анализ./Учебник. – М, “Финансы и статистика”, 2000г.
«Банковское дело»/Учебник – М.,2001г.
Финансовая отчётность ОАО «ТрансКредитБанк» по состоянию на 1 января 2001г.
ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ ЗА 2000 ГОД
1. Размещения средств в банках в виде кредитов, депозитов, 127604 займов и на счетах в других банках.
2. Ссуд; предоставленных другим клиентам 560602
Средств, переданных в лизинг 0
4 Ценных бумаг с фиксированным доходом 18519
5. Других источников 42
6. Итого проценты полученные и аналогичные доходы (ст.1+ 2+ 3+ 4+ 5) 706767
Проценты уплаченные и аналогичные расходы
7. Привлеченным средствам банков, включая займы и депозиты 7568
8. Привлеченным средствам других клиентов, включая займы и депозиты 326448
9 Выпущенным долговым ценным бумагам 6195
10. Арендной плате 24277
11 Итого проценты уплаченные и аналогичные расходы: (ст.7+ 8+ 9+ 10) 364498
12. Чистые процентные и аналогичные доходы (ст.6 - ст.11)