Совершенствование деятельности коммерческого банка на рынке пластиковых карт на примере ОАО "МДМ Банк"
Расчеты с использованием пластиковых карт набирают популярность среди новосибирцев медленнее, чем хотелось бы банкирам.
По итогам первого квартала 2009 года оборот по эквайрингу составил лишь 5,8 млрд. рублей, что почти в 16 раз меньше, чем оборот наличных средств (92 млрд. рублей). Население все еще боится оплачивать товары и услуги картами, а ритейлеры неохотно устанавливают терминалы. Однако банкиры уверены, что вскоре доля эквайринга значительно возрастет.
В январе-марте этого года новосибирцы потратили 92,186 млрд. рублей, а вот картами расплатились лишь на 5,8 млрд. рублей, что составляет лишь 6,2% в общем обороте наличных средств. В первом квартале по сравнению с аналогичным периодом прошлого года оборот по эквайрингу вырос на 58,7%.
Банкиры объясняют небольшой объем таких операций особенностями российского менталитета. Население до сих пор не привыкло к картам. В настоящий момент более 50% новосибирцев, получая заработную плату "на карточку", предпочитают сразу же полностью обналичить ее. Такая позиция объяснима. Ведь население с невысокой заработной платой привыкло отовариваться в дискаунтерах, а также на рынке или в ларьках, где нет терминалов для расплаты банковскими картами.
2.2 Характеристика деятельности ОАО «МДМ Банк
Фирменное (полное официальное) наименование объединенного банка: Открытое акционерное общество «МДМ Банк». Cокращенное фирменное наименование объединенного банка: ОАО «МДМ Банк». Hаименование объединенного банка на английском языке: MDM Bank, Open Joint Stock Company
Новый МДМ Банк предлагает своим клиентам лучшие финансовые продукты и услуги из линеек двух банков: комплексное обслуживание корпоративных клиентов, традиционные и инновационные услуги для частных лиц. В результате расширения сети офисов банка услуги и продукты МДМ Банка стали доступными огромному числу юридических и физических лиц по всей стране.
МДМ Банк работает по мировым стандартам, гарантируя высокое качество обслуживания, профессиональный подход и уважение к клиентам. У крупнейшего банка гораздо больше возможностей идти навстречу каждому конкретному клиенту становится больше. Это касается и удобства обслуживания, и новых предложений по банковским продуктам.
Структура
собственников
голосующих
акций МДМ
Банка (рис. 2.6):
MDM
Holding SE - 70,6% (бенефициарные
владельцы
Сергей Попов,
Игорь Ким, Мартин
Андерссон),
компания Olivant
(6,7%); Европейский
банк реконструкции
и развития
(5,2%), Международная
финансовая
корпорация
(3,6%), Russia Partners (Siguler Guff & Company) - 3,3%, Андрей
Бекарев (2,5%), Александр
Таранов (2,2%), Troika
Capital Partners (2,3%) и DEG (1,9%). Доля
прочих акционеров
составляет
1,5% голосующих
акций.
ОАО «МДМ Банк» – один из крупнейших банков России, предлагающий универсальную линейку продуктов и услуг как для корпоративных клиентов, так и для частных лиц.
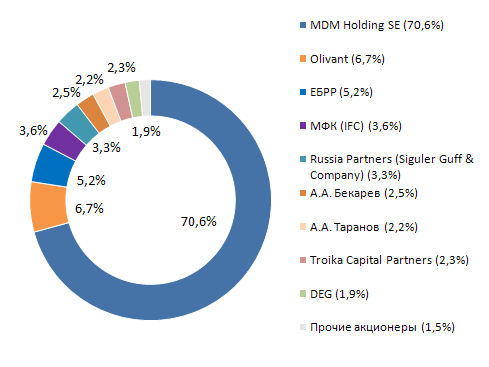
Рисунок 2.6 – Структура акционеров ОАО «МДМ Банк»
МДМ Банк придерживается сбалансированной бизнес-модели – финансовое, розничное и корпоративное направления занимают равный объем в структуре активов, что обеспечивает финансовую независимость от колебаний отдельных рынков и стабильный рост на ключевых направлениях деятельности.
Корпоративному бизнесу МДМ Банк предлагает схемы финансирования с использованием разовых кредитов, кредитных линий, овердрафтного кредитования, лизинга, широкого спектра документарных операций. В особое направление выделены проектное финансирование и торговое финансирование.
Оптимизировать денежные потоки корпоративных клиентов помогает возможность размещения свободных денежных средств в векселя и депозиты банка.
Казначейство банка проводит межбанковские операции, операции с ценными бумагами на внутрироссийском и международном финансовых рынках, осуществляет торговлю памятными и инвестиционными монетами из драгоценных металлов.
Одним из приоритетных направлений деятельности банка является поддержка малого бизнеса и предпринимательства. В банке действует ряд программ, в том числе и совместных с международными финансовыми институтами, направленных на поддержку и развитие малого бизнеса в регионах России. Кредитование малого бизнеса, лизинг для малого бизнеса, линейка экспресс-продуктов для предпринимателей и предприятий малого бизнеса стали визитной карточкой банка во многих регионах страны.
Розничное направление работы банка направлено на предоставление востребованных рынком массовых высокотехнологичных продуктов и качественного сервиса. Вклады, кредиты, банковские переводы, пластиковый бизнес – во многих регионах МДМ Банк является лидером по этим направлениям. А по объемам розничного кредитования входит в десятку крупнейших российских банков.
Банк является эмитентом пластиковых карт ряда международных и отечественных платежных систем.
Компания осуществляет свою деятельность в соответствии с требованиями европейского законодательства по следующим направлениям:
брокерское обслуживание клиентов;
доверительное управление инвестиционными портфелями клиентов;
услуги андеррайтинга;
депозитарные услуги;
маржинальное кредитование клиентов;
услуги инвестиционного консультанта;
услуги на рынке FOREX.
МДМ Банк является держателем 100% акций MDM INVESTMENTS LIMITED. Деятельность компании как полноправного участника профессионального инвестиционного сообщества Европейского союза направлена на обеспечение клиентов МДМ Банка всеми преимуществами работы на международных и российских финансовых площадках.
Анализ структуры и динамики активов ОАО «МДМ Банк» за 2006-2008 годы представлен в таблице 2.4.
Таблица 2.4 – Анализ структуры и динамики активов ОАО «МДМ Банк» за 2006-2008 годы
| Активы | 2006 год | 2007 год | Абсолютная разница | Прирост, в % | 2008 год | Абсолютная разница | Прирост, в % |
| Денежные и приравненные к ним средства | 7 881 | 5 770 | -2 111 | -26,79 | 49 952 | 44 182 | 765,7 |
| Обязательные резервы, депонированные в Центральном банке РФ | 1 095 | 1 562 | 467 | 42,6 | 158 | - 1 404 | -89,88 |
| Счета и депозиты в банках | 13 377 | 14 638 | 1 261 | 9,43 | 2 651 | 2 540 | 22388, 29 |
| Финансовые инструменты, имеющиеся в наличии для продажи | Нет данных | 111 | 111 | - | 2 155 | 2 044 | 1 841,44 |
| Финансовые инструменты, оцениваемые по справедливой стоимости, изменения которой отражаются в составе прибыли или убытка за период | 12 298 | 5 808 | -6 491 | -52,7 | 3 409 | - 2 399 | -41,31 |
| Кредиты, выданные клиентам | 67 406 | 127 000 | 59 595 | 88,41 | 131 686 | 4 686 | 3,69 |
| Прочие активы | 630 | 776 | 146 | 23,22 | 879 | 103 | 3,27 |
| Деловая репутация (гудвил) | 6 494 | 6 494 | 0 | 0 | 6 494 | 0 | 0 |
| Требования по отложенному налогу | 155 | Нет данных | -155 | - | 362 | - | - |
| Основные средства | 2 275 | 3 673 | 1 397 | 61,41 | 4 865 | 1 192 | 32,42 |
| Всего активов | 111 611 | 165 831 | 54 220 | 48,58 | 208 899 | 43 068 | 25,97 |
За период 2006-2008 годов наблюдается устойчивая тенденция увеличения доли активов ОАО «МДМ Банк». Так общий прирост активов в 2007 году составил 48,58%, за 2009 год – 25,97%.
В 2007 году прирост активов обеспечили показатели:
- кредиты, выданные клиентам (увеличение на 88,41%);
- прирост основных средств (на 61,41%);
- увеличение обязательных резервов, депонированных в Центральном банке Российской Федерации (на 42,6%);
- рост счетов и депозитов в банках (на 9,43%);
- увеличение прочих активов (на 23,22%).
За 2008 года прирост активов обеспечили показатели:
- денежные и приравненные к ним средства (на 765,7%);
- счета в депозитах и банках (2 288%);
- финансовые инструменты, имеющиеся в наличии для продажи (1 841%);
- кредиты, выданные клиентам (3,69%);
- прирост основных средств (на 32,42%);
- увеличение величины прочих активов (на 3,27%).
Резкое снижение роста доли кредитов обусловлено выполнением одного из составляющих направлений развития банка на 2008 год – формирование «подушки ликвидности».
Динамика роста активов представлена на рисунке 2.7.
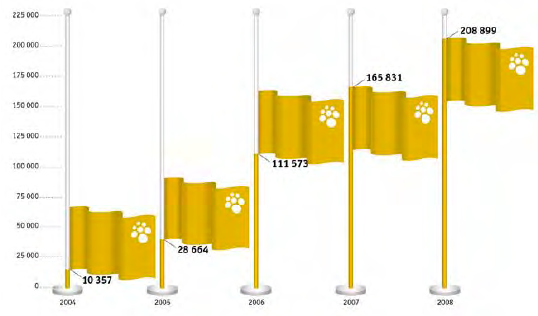
Рисунок 2.7 – Динамика роста активов ОАО «МДМ Банк»
Структура активов представлена на рисунке 2.8.
По итогам 2008 – начала 2009 гг. ОАО «МДМ Банк» занимает 19 место в рейтинге по величине активов.
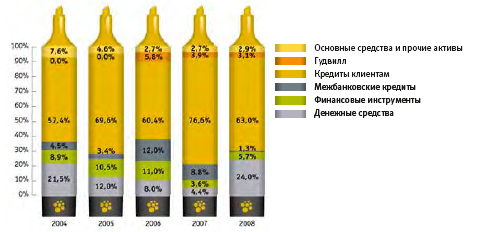
Рисунок 2.8 – Структура активов ОАО «МДМ Банк»
Анализ структуры и динамики обязательств ОАО «МДМ Банк» за 2006-2008 годы представлен в таблице 2.5.
Таблица 2.5 – Анализ структуры и динамики обязательств ОАО «МДМ Банк» за 2006-2008 годы
| Обязательства | 2006 год | 2007 год | Абсолютная разница | Прирост, в % | 2008 год | Абсолютная разница | Прирост, в % |
| Финансовые инструменты, оцениваемые по справедливой стоимости, изменения которой отражаются в составе прибыли или убытка за период | 540 | 707 | 167 428 | 31,02 | 1 086 | 379 | 53,61 |
| Счета и депозиты банков | 17 524 | 19 305 | 1 781 347 | 10,17 | 41 201 | 21 896 | 113,42 |
| Текущие счета и депозиты клиентов | 36 502 | 53 933 | 17 430 520 | 47,75 | 67 449 | 13 516 | 25,06 |
| Выпущенные долговые ценные бумаги | 36 125 | 57 373 | 21 248 380 | 58,82 | 64 234 | 6 861 | 11,96 |
| Субординированные займы | 5 559 | 5 189 | -369 956 | - 6,65 | 6 210 | 1 021 | 19,68 |
| Прочие обязательства | 340 | 611 | 270 844 | 79,56 | 677 | 66 | 10,80 |
| Всего обязательств | 96 590 | 137 119 | 40 528 563 | 41,96 | 180 857 | 43 738 | 31,90 |
За период 2006-2008 годов наблюдается устойчивая тенденция увеличения доли обязательств ОАО «МДМ Банк». Так общий прирост обязательств в 2007 году составил 41,96%, за 2009 год – 31,9%.
В 2007 году обязательства банка возросли за счет увеличения следующих показателей:
- финансовые инструменты, оцениваемые по справедливой стоимости, 31,02%);
- счета и депозиты банков (на 10,17%);
- текущие счета и депозиты клиентов (на 47,75%);
- выпущенные долговые ценные бумаги (на 58,82%);
- прочие обязательства (на 79,56%).
За 2008 год рост обязательств обеспечили те же показатели, но процентное соотношение было иным, а именно:
- финансовые инструменты, оцениваемые по справедливой стоимости, изменения которой отражаются в составе прибыли или убытка за период (на 53,61%);
- счета и депозиты банков (на 113,42%);
- текущие счета и депозиты клиентов (на 25,06%);
- субординированные займы (на 19,48%);
- выпущенные долговые ценные бумаги (на 11,96%);
- прочие обязательства (на 10,80%).
В структуре обязательств банка в 2008 году из существенных перераспределений было отмечено увеличение доли межбанковских депозитов на 8,8% за счет снижения доли средств клиентов и долговых бумаг — на 2,0% и 6,7% соответственно.
В структуре привлеченных средств клиентов большую часть — 49,7% занимают срочные вклады населения.
Срочные депозиты корпоративных клиентов занимают в структуре депозитного портфеля 36,9%.
Структура обязательств банка представлена на рисунке 2.9.
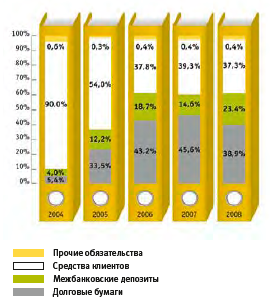
Рисунок 2.9 – Структура обязательств банка
Анализ структуры и динамики собственных средств ОАО «МДМ Банк» за 2006-2008 годы представлен в таблице 2.6.
За период 2006-2008 годов наблюдается устойчивая тенденция увеличения собственных средств ОАО «МДМ Банк». Так общий прирост собственных средств в 2007 году составил 91,22%, за 2009 года – 5,6%.
Таблица 2.6 – Анализ структуры и динамики собственных средств ОАО «МДМ Банк» за 2006-2008 годы
| Собственные средства | 2006 год | 2007 год | Абсолютная разница | Прирост в % | 2008 год | Абсолютная разница | Прирост, в % |
| Акционерный капитал | 1 434 920 | 1 629 083 | 194 163 | 13,53 | 1 629 083 | 0 | 0 |
| Эмиссионный доход | 11 496 500 | 21 439 785 | 9 943 285 | 86,49 | 21 439 785 | 0 | 0 |
| Нераспределенная прибыль | 2 084 358 | 5 643 765 | 3 559 407 | 170,77 | 7 251 763 | 1 607 998 | 28,49 |
| Всего собственных средств | 15 015 778 | 28 712 633 | 13 696 855 | 91,22 | 30 320 631 | 1 607 998 | 5,6 |
В 2007 году доля средств банка была увеличена за счет роста всех показателей:
- акционерный капитал (на 13,53%);
- эмиссионный капитал (на 86,49%);
- нераспределенная прибыль (на 70,77%).
За 2008 год рост не изменились показатели акционерного и эмиссионного капитала, а рост собственных средств обеспечил рост нераспределенной прибыли на 28,49%. На 01.12.09г. ОАО «МДМ Банк» занимает 19место в рейтинге по величине собственного капитала.
Анализ движения денежных средств ОАО «МДМ Банк» за 2006-2008 годы представлен в таблице 2.7.
Таблица 2.7 – Анализ движения денежных средств ОАО «МДМ Банк» за 2006-2008 годы
| Показатель | 2006 год | 2007 год | Абсолютная разница | Прирост, в % | 2008 год | Абсолютная разница | Прирост, в % |
| Процентные доходы | 7 593 | 20 354 | 12 760 686 | 168,06 | 24 340 | 3986 | 19,58 |
| Процентные расходы | 3 550 | 8 398 | 4 847 820 | 136,56 | 12 254 | 3856 | 45,92 |
| Чистый процентный доход | 4 043 | 5 841 | 1 797 557 | 44,46 | 14 086 | 8245 | 141,16 |
| Резерв под обесценение кредитов | 1 331 | 2 015 | 683 290 | 51,32 | 6 398 | 4383 | 217,52 |
| Прибыль до налогообложения | 1 915 | 3 494 | 1 579 892 | 82,52 | 2 395 | - 1099 | -68,55 |
| Чистая прибыль | 1 465 | 2 691 | 1 226 252 | 83,73 | 1 594 | - 1097 | - 59,23 |
Чистая прибыль по итогам 2008 года составила 1,6 млрд руб. Показатели рентабельности банка на 01.01.2009г. составили 0,9% и 7,0% по активам и капиталу соответственно. В структуре доходов 2008 года доля процентных доходов увеличилась на 1,4% — до 84,2%.
В абсолютном выражении чистый процентный доход по итогам 2008 года составил 14,1 млрд руб., что на 15,0% превышает показатель 2007 года. Чистая процентная маржа на 01.01.2009 г. составила 9,3%.
Динамика роста чистой прибыли банка представлена на рисунке 2.10.
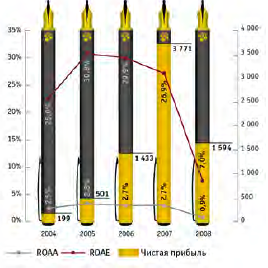
Рисунок 2.10 – Динамика роста чистой прибыли ОАО «МДМ Банк»
По итогам 2008 года ОАО «МДМ Банк» занял 22 место в рейтинге самых прибыльных и эффективных банков.
Динамика роста кредитного портфеля представлена на рисунке 2.11.
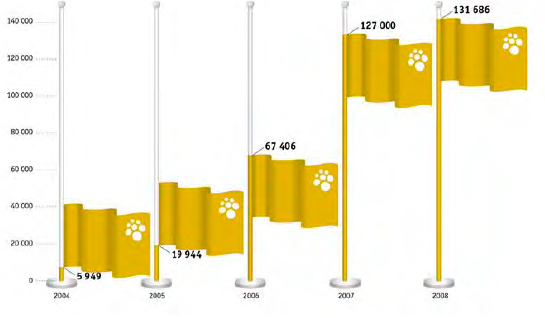
Рисунок 2.11 – Динамика роста кредитного портфеля ОАО «МДМ Банк»
Объем кредитного портфеля банка достиг по итогам 2008 года 131,7 млрд. руб., увеличившись на 3,7% по сравнению с показателем на начало года.
Созданные резервы полностью покрывают проблемный долг свыше 90 дней по кредитному портфелю.
Так, на 01.01.2009 г. величина покрытия по корпоративным программам кредитования составила 188 %, а по розничным беззалоговым программам — 110%.
Проанализируем показатели ключевых коэффициентов эффективности ОАО «МДМ Банк» (табл. 2.8).
Таблица 2.8 – Ключевые показатели эффективности
| Показатель | 2006 год, % | 2007 год, % | Прирост за год, % | 2008 год, % | Прирост за год, % |
| ROAA | 2,7 | 2,7 | - | 0,9 | -67,1 |
| ROAE | 29,9 | 26,9 | -10,0 | 7,0 | -74,0 |
| Чистая процентная маржа | 10,1 | 10,0 | -0,99 | 9,3 | -7,0 |
| Отношение административных расходов к операционной прибыли | 49,5 | 45,1 | -8,9 | 47,2 | 4,6 |
| Достаточность капитала | 15,0 | 18,3 | 22,0 | 14,5 | -20,6 |
| Чистая судная задолженность / текущие счета и депозиты клиентов | 184,7 | 235,5 | 27,5 | 195,2 | -17,1 |
Таким образом, можно отметить, что в период 2006-2007 гг. наблюдался рост рассматриваемых показателей, а в 2007-2008 гг. – спад.
В 2007 год наблюдалось стабильное увеличение по всем группам ключевых показателей, однако в 2008 – все показатели, кроме показателя «Отношение административных расходов к операционной прибыли» (рост на 4,6%), показали отрицательную динамику.
Рассмотрим показатели, характеризующие динамику численности и сети в 2008-2008 гг. для ОАО «МДМ Банк» (табл. 2.9).
Таблица 2.9 – Динамика численности и сети
| Показатель | 2006 год | 2007 год | Прирост за год, % | 2008 год | Прирост за год, % |
| Численность персонала | 9 399 | 8 229 | -12,45 | 8 114 | -1,4 |
| Количество региональных подразделений | 260 | 249 | -4,2 | 270 | 8,4 |
| Количество устройств самообслуживания | 340 | 678 | 99,41 | 793 | 17 |
| Количество терминалов | 2 256 | 2 266 | 10 | 2012 | -11,2 |
В таблице 2.10 представлена оценка финансового состояния рейтинговыми агентствами Moody’s, Fitch, RusRaiting.
После объединения на сегодняшний день МДМ Банк имеет одни из самых высоких для российских частных банков кредитные рейтинги международных агентств Standard & Poor’s, Moody’s и Fitch.
Таблица 2.10 – Оценка финансового состояния ОАО «МДМ Банк»
| 04.12.2008 | 03.12.2008 | 01.05.2009 | |
| Агентство | Moody’s | Fitch | RusRaiting |
| Рейтинг | Ba3 (Positive) | B+ (Positive) | BBB- (Stable) |
После объединения на сегодняшний день МДМ Банк имеет одни из самых высоких для российских частных банков кредитные рейтинги международных агентств Standard & Poor’s, Moody’s и Fitch.
Для дальнейшего успешного развития ОАО «МДМ Банк» должен четко придерживаться выбранной стратегии и целей развития.
2.3 Анализ динамики выпуска пластиковых карт ОАО «МДМ Банк»
ОАО «МДМ Банк» выпускает карты трех платежных систем: Visa international; MasterCard Worldwide российской платежной системы «Золотая Корона».
В рамках платежных систем банк выпускает следующие типы карт:
1) в рамках платежной системы Visa international: Visa Electron;Visa Classic; Visa Gold; Visa Business; Visa Platinum; Visa Infinite; Visa Classic, Platinum, Business (с нанесением индивидуального дизайна).
2) в рамках платежной системы MasterCard Worldwide: MasterCard Maestro; MasterCard Standart; MasterCard Gold; MasterCard Unembossed.
3) в рамках платежной системы «Золотая Корона» выпускаются чиповые карты трех дизайнов.
По типам продукта пластиковые карты ОАО «МДМ Банк» делятся на:
- дебетовые:
а) индивидуальные персонифицированные;
б) пенсионные неперсонифицированные;
в) зарплатные;
- кредитные:
- индивидуальные персонифицированные;
- неперсонифицированнные.
До 2006 года карты для банка выпускали и обслуживали:
- Славянский банк, г. Москва (карты платежной системы Visa international);
- Балтийский банк, г. Санкт-Петербург (карты платежной системы MasterCard).
С 2006 года Банк самостоятельно выпускает и обслуживает свои карты.
Динамика выпуска пластиковых карт ОАО «МДМ Банк» представлена в табл. 2.11. и рис. 2.12.
Таблица 2.11 – Динамика выпуска пластиковых карт ОАО«МДМ Банк» с 2007–2009 гг
| Показатель | На 01.01.2008 | На 01.01.2009 | На 01.01.2010 |
| Выпущено пластиковых карт, в тыс. шт. | 604,9 | 322,2 | 426,2 |
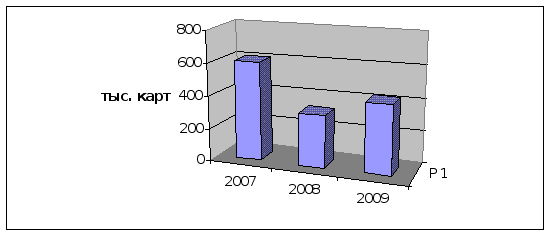
Рисунок 2.12 – Динамика выпуска пластиковых карт ОАО «МДМ Банк» с 2007–2009 гг.
Соотношения по типам платежных систем в 2009 году составили: 71% Visa; 22% - MasterCard; 7% - «Золотая Корона» в 2009 году представлено на рис. 2.13.
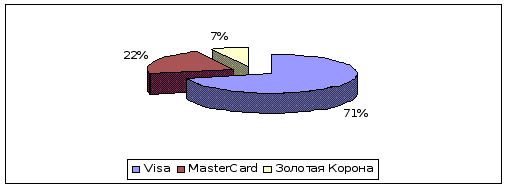
Рисунок 2.13. Соотношение платежных систем в выпущенных картах ОАО «МДМ Банк» в 2009 г.
Соотношение дебетовых и кредитных карт за период 2007 – 2009 гг. существенно изменилось (табл. 2.12 и на рис. 2.14). Если в 2007 году основную долю составляли кредитные карты, то в 2008-2009 гг. упор сместился на дебетовые.
Таблица 2.12 – Соотношение кредитных и дебетовых карт в ОАО «МДМ Банк»
| Показатель | На 01.01.2008 | На 01.01.2009 | На 01.01.2010 |
| Выпущено пластиковых карт, в тыс. шт. | 604,9 | 322,2 | 426,2 |
| Кредитных карт | 365,2 | 113,2 | 173,8 |
| Дебетовых карт | 239,7 | 209 | 272,4 |
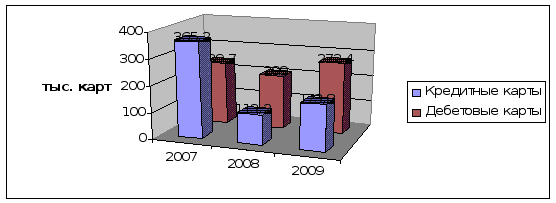
Рисунок 2.14 – Соотношение кредитных и дебетовых карт в ОАО «МДМ Банк» за период 2007 – 2009 гг.
Процентное соотношение представлено на рисунках 2.15 – 2.17.
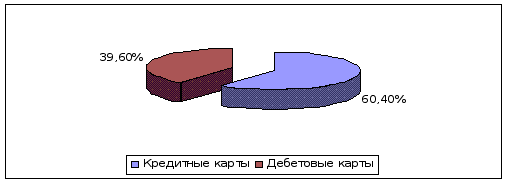
Рисунок 2.15 – Соотношение выпуска дебетовых и кредитных карт в ОАО «МДМ Банк» в 2007 г.
В 2007 году объем выпуска кредитных карт на 20,8% превышал объем выпуска кредитных карт.
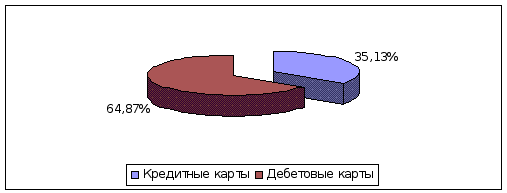
Рисунок 2.16 – Соотношение выпуска дебетовых и кредитных карт в ОАО «МДМ Банк» в 2008 г.
В 2008 году объем выпуска кредитных карт увеличился на 4,47%; на 29,74% превышал объем выпуска кредитных карт.
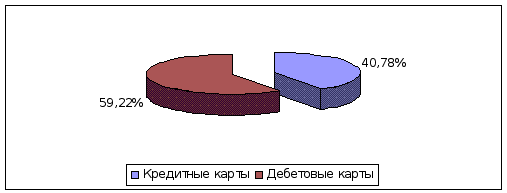
Рисунок 2.17 – Соотношение выпуска дебетовых и кредитных карт в ОАО «МДМ Банк» в 2009 г.
В 2008 году объем выпуска кредитных карт снизился на 5,65%; на 19,09% превышал объем выпуска кредитных карт.
Таким образом, наблюдается тенденция резкого уменьшения выпуска кредитных карт (с 60% до 35%) в 2008 при росте выпуска дебетовых карт (с 40% до 65%). Данная динамика связана с политикой снижения рисков на фоне экономического кризиса в стране. Но уже в 2009 году наблюдается постепенное выравнивание ситуации. Доля кредитных карт увеличивается с 35% до 41% при одновременном некотором снижении доли дебетовых карт с 65% до 59%.
3 Пути совершенствования деятельности ОАО «МДМ Банк» на рынке пластиковых карт
3.1 Динамика кредитных операций с использованием пластиковых карт в России
По данным Центрального Банка Российской Федерации, в настоящее время на руках у россиян находится почти четырнадцать миллионов «кредиток». По прогнозам экспертов, карточное кредитование станет приоритетным для российских банков и вытеснит потребительское.
Российский рынок кредитных карт относительно невелик. Несмотря на это, он демонстрирует впечатляющие темпы роста. За 2009 г. количество кредитных карт увеличилось до 13,9 млн. штук.
На темпы роста пластикового рынка России заметно повлиял лидер этой отрасли - «Русский стандарт». Этот банк в 2009 году существенно сократил выдачу карт, что сказалось на годовых результатах всего сегмента. Примечательно, что без учета данных этого банка, рост рынка составляет 60% против 38,4% с ним.
Рост «кредитного» пластика обусловлен почтовой рассылкой. В 2008 году она сформировала три четверти «пластикового» кредитного портфеля банков.
Развитие кредитных карт и карт лояльности со всевозможными бонусами начиная с 2010 года, по прогнозам экспертов, продолжится. Данный факт обусловлен стабилизацией экономической ситуации в стране. Например, разрабатываются партнерские бонусные программы с торговыми сетями, авиаперевозчиками, или даже возврат части потраченных по карте средств.
Недавно держателей пластиковых карт стали страховать еще и от утраты документов.
Именно карточное кредитование, по прогнозам аналитиков, станет приоритетным для российских банков и со временем вытеснит потребительское кредитование. Для банков этот продукт оказывается более доходным, поскольку снижаются операционные издержки.
По результатам исследования на данный момент среди жителей города Москвы в возрасте от 18 до 60 лет обладателями кредитной карты являются 18,1% (или 940 тысяч человек). Три четверти кредитных карт относятся к системам Visa и MasterCard. Примерно треть владельцев кредитных карт приобрели их в текущем году и чуть менее половины – за последние 1-2 года. Респонденты чаще всего отмечали, что банком-эмитентом их кредитной карты являются: Альфа-банк, Банк Москвы, МДМ банк и Ситибанк. Максимальный ожидаемый спрос на кредитные карты составляет в Москве 8,5% или 440 тысяч единиц. 1,1% респондентов указали, что уже имеют как минимум одну кредитную карту, а 7,4% отметили, что кредитной карты на данный момент у них нет.
Опросы показывают, что каждый четвертый россиянин пользовался кредитами за последний год для приобретения различных товаров. На погашение кредита треть заемщиков (36%) тратят до 10% своего среднемесячного дохода, 14% заемщиков на погашение долга тратят до 15% дохода, еще 14% опрошенных ежемесячно отдают банку в счет погашения кредита до 25% своего дохода (рисунок 3.1).
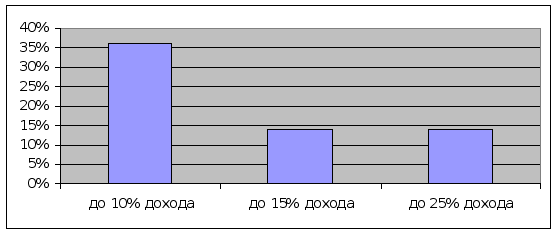
Рисунок 3.1 – Доля дохода заемщиков на выплаты кредитов
По данным исследования, проведенного по заказу международной платежной системы MasterCard, владельцы кредитных карт тратят в месяц на покупки около 8,5 тысяч рублей, в то время как обладатели обычных дебетовых карт без кредитного лимита – около 6,5 тысяч рублей.
Две трети держателей карт тратят по ним от 100 до 1000 долларов в месяц. При этом в кредит совершаются, прежде всего, крупные покупки – на сумму свыше 100 долларов. Чаще всего платежи по картам совершаются в супермаркетах (73%), а также в магазинах электроники и бытовой техники (23%), магазинах одежды и обуви (21%), кафе и ресторанах (13%), на автозаправках (7%). Результаты исследования говорят о больших перспективах развития кредитных карт.
По оценкам экспертов, рынок кредитных карт будет расти за счет следующих ресурсов:
– активное развитие кобрендинговых проектов с торговыми сетями, выходящими в крупные российские города;
– расширение целевой аудитории за счет привлечения средних по уровню дохода слоев населения и потенциальных банковских клиентов;
– формирование относительно новых продуктов – мультифункциональных карт, совмещающих свойства дебетовых и кредитных;
– увеличение льготного периода, рост кредитного лимита.
Однако если за критерии оценки рынка принять не темпы роста объемов выпуска карт, и не объемы оборота по сравнению с европейскими странами, картина выглядит менее оптимистично. По данным Центробанка РФ, кредитные карты выпускают лишь 40 банков.
Доля платежей в торгово-сервисной сети в общем количестве транзакций по кредитной карте в России – 32%. Для сравнения:в Великобритании – 98%, в Германии – 93%, в Испании – 80%, в Египте – 62%, во Франции – 57%, в Румынии – 11%, на Украине – 3%.
Детальный анализ ситуации показывает, что в России сложились далеко не все условия для стремительного развития рынка кредитных карт. Среди основных проблем специалисты выделяют:
– экономическую – невыгодность беспроцентного кредитования, обусловленную российской спецификой рынка;
– слабое развитие банковской инфраструктуры;
– отсутствие одного из центральных и очень важных звеньев