Валютные риски в банках второго уровня в Республике Казахстан
Если за два рабочих дня, предшествующих дате платежа, стоимость СДР в долларах США изменится на 2 и более процентов по сравнению с котировкой СДР в долларах США, зафиксированной за два рабочих дня до момента подписания контракта, сумма платежа будет автоматически пересчитана покупателем в той же пропорции, как изменялась стоимость СДР в долларах США по сравнению с данной котировкой в момент подписания контракта. Для проведения расчетов по настоящему контракту будет применяться котировка МВФ.
Следует отметить, что применение всех вышеперечисленных видов валютных оговорок не может полностью обеспечить страхование от валютного риска. Законодательство ряда стран Латинской Америки вообще запрещает применение валютных оговорок. Нередко за согласие включить в контракт валютную оговорку иностранные фирмы требуют от казахстанской стороны уступок по другим позициям контракта, в первую очередь в цене.
Для страхования валютных рисков может применяться односторонняя оговорка в пользу экспортера. Например, в контракт может быть введена оговорка о пересмотре контрактной цены, когда изменение курса валюты цены выходят за установленные сторонами пределы колебаний. Текст такой оговорки может быть следующий: «Цена и платеж в долларах США, если курс доллара понизится более чем на 1% по сравнению с котировкой на день заключения контракта, то продавец имеет право потребовать пересмотра цен по неоконченным поставкам. В случае недостижения договоренности продавец вправе отказаться от дальнейших поставок без какой-либо компенсации импортеру».
Данная односторонняя оговорка в пользу экспортера тоже не в полной мере обеспечивает его интересы, так как ее формулировка не определяет размер возможного увеличения цены, которое ставится в зависимость от договоренности сторон. В этом плане более приемлема оговорка с указанием возможного предела «скольжения» цены. Такое условие эффективно, когда конъюнктура в пользу экспортера, и он может легко найти других покупателей.
Существует также индексная оговорка, по которой сумма платежа зависит от индекса цен. При использовании этой оговорки необходимо учитывать следующие обстоятельства. Во-первых, индексы цен имеют усредненный характер, и их изменения могут в полной мере не отражать реальное положение дел или давать общую картину изменения цен, не адекватную движению цен конкретного товара. Во-вторых, довольно сложно подобрать в такой ситуации наиболее приемлемый индекс цен, поскольку индексы цен публикуют и национальные статистические органы, и различные международные организации. С этой точки зрения национальные индексы цен более достоверно отражают динамику покупательной силы валюты импортера. Если же расчеты предусмотрены в третьих валютах, обычно используемых для международных платежей, предпочтение может быть отдано международным публикациям.
В качестве одного из альтернативных способов защиты от валютных потерь при продаже товаров с длительным циклом изготовления и поставки или с предоставлением покупателю рассрочки платежа возможно применение такого метода, как корректировка цены в соответствии с расчетным темпом падения курса или покупательной способности валюты цены, то есть темпом повышения цены пропорционально предполагаемому обесценению валюты расчетов.
Практика страхования валютных рисков не ограничивается гарантийными операциями и валютными оговорками.
Само появление валютного риска зависит от состояния «валютной позиции», т.е. соотношения между требованиями и обязательствами по продаже иностранной валюты. Риск появляется лишь при «открытой» позиции, когда суммы требований и обязательств не совпадают. Таким образом, степень риска непосредственно отражается на результатах будущих валютных операций.
Рассмотрим основные методы страхования (хеджирования) валютных рисков по каждому виду валютных операций.
Расчеты по операциям «спот» осуществляются через два рабочих дня после заключения соответствующих сделок, причем оба платежа должны быть произведены одновременно. Если мы, например, купили немецкие марки за швейцарские франки, то, уплачивая сумму в швейцарских франках, мы должны в тот же день получить и средства в немецких марках от своего контрагента. На первый взгляд кажется, что одновременность осуществления обоих платежей исключает, какой бы то не было риск. Однако весь вопрос заключается в том, что в силу технических особенностей системы клиринговых расчетов, информация о том, поступил ли платеж фактически, получается бенефициаром лишь на следующий день после срока платежа. Выполняя свой платеж, мы не знаем, выполнит ли наш контрагент свои обязательства, вследствие чего у нас и возникает риск.
Чтобы ограничить этот потенциальный риск разумными пределами, следует осуществлять свои операции преимущественно с первоклассными банками. В отдельных, исключительных случаях, когда малоизвестный нам банк предлагает совершить крупную сделку, следует тщательно защитить свои интересы, например, предупредить контрагента о том, что платеж будет произведен нами только после получения контрплатежа.
Естественно, что «форвардные» валютные операции сопряжены с теми же рисками, что и сделки типа «спот», поскольку при наступлении сроков их завершения расчеты по ним осуществляются тем же порядком, что на условиях «спот». Кроме того, им в большей степени присущ риск значительных колебаний валютных курсов.
Если имеется реальная возможность возникновения валютного риска в будущем, он покрывается форвардной сделкой. Банк открывает форвардную позицию в случае, если клиент продает или покупает иностранную валюту по форварду, т.е. с обменом валют на будущую зафиксированную дату, а также, если сам банк продает или покупает иностранную валюту по форварду в целях извлечения прибыли.
Банк должен периодически «переоценивать» своих контрагентов по валютным операциям, а в необходимых случаях требовать от них внесения частичного покрытия. При сохранении условия «свободного плавания» курсовых соотношений внесение покрытий может быть потребовано банком вне зависимости от того продается или покупается соответствующая валюта, поскольку в отношении всех валют имеется двусторонний риск.
С первого взгляда трудно определить, что представляет собой данная конкретная сделка «аутрайт» - хеджирование или спекуляция. Поэтому старое банковское правило «знай своего клиента!» справедливо и в отношении валютных операций, поскольку характер операции клиентов на протяжении достаточно длительного периода времени позволит верно, оценить природу предполагаемой операции «аутрайт».
СВОП используется как средство исключения процентных рисков, а также как исключение риска колебания валютных курсов.
Валютный СВОП напоминает параллельные кредиты, в которых две стороны в двух различных странах соглашаются предоставить равновеликие кредиты с одинаковыми сроками погашения, но выраженные в соответствующих валютах участвующих сторон.
Опцион является одним из вариантов полного покрытия валютных рисков, а также предоставляет возможность участия на рынке валютных операций. Его можно сравнить со страховкой – используется при неблагоприятных условиях. По сравнению с форвардом опцион дает лучшую защиту от возможных рисков, так как владелец опциона оставляет за собой право выбора осуществления сделки. Риск, которому подвергается владелец опциона, заранее ограничен ценой опциона, а выигрыш теоретически неограничен и на практике бывает весьма значительным.
Хеджирование методом опционных сделок отличается от операции «форвард» тем, что за банком или компанией сохраняется право выбора, что повышает эффективность операции.
Фьючерсный контракт в отличие от форварда не предусматривает реальную покупку/продажу валюты. Он ликвидирует с помощью встречных контрактов. Риск по фьючерсам минимизируется за счет возможности покрыть обязательство по первому фьючерсному контракту путем осуществления встречной обратной сделки.
На рынке валютных фьючерсов хеджер – покупатель фьючерсного контракта получает гарантию, что в случае повышения курса иностранной валюты на рынке «спот» (наличных сделок) он может купить ее по более высокому курсу, зафиксированному при заключении сделки. Таким образом, убытки по наличной сделки компенсируются прибылью на фьючерсном валютном рынке при повышении курса иностранной валюты и наоборот.
Валютный курс на рынке «спот» сближается с курсом фьючерсного рынка по мере приближения срока исполнения фьючерсного контракта.
Следовательно, главная цель валютных фьючерсов – компенсация валютного риска, а не получение иностранной валюты. Такие методы страхования рисков динамично развиваются и весьма перспективны.
Использование форвардных и фьючерсных сделок для страхования рисков во внешнеэкономической деятельности позволяет точнее оценить окончательную стоимость страхования. Даже в странах со свободными рынками возникают проблемы, которые создают трудности в валютной деятельности. Некоторые из этих трудностей обусловлены действиями официальных органов (таких, как Центральный банк страны), однако многие являются попросту отражением принципов осмотрительной банковской деятельности, которой придерживается большинство коммерческих банков. Даже в тех случаях, когда официальных положений, запрещающих приток или отток инвалютных средств, не существует, в большинстве банковские законы устанавливают коэффициенты емкости капитала или ликвидности, которые следует соблюдать. В некоторых случаях необходимость поддерживать резервы в форме первичных или вторичных резервных активов может сделать чрезмерно дорогим удовольствием превышение определенных разрешенных коэффициентов.
Зачастую валютные органы устанавливают абсолютные лимиты на соотношение иностранной и национальной валюты, хотя они оставляют полную, до тех пор, пока эти спекулятивные операции не воздействуют на положение в области национальной валюты. Именно таковым было положение в Великобритании до конца 1979 г., когда контроль над операциями с иностранной валютой был снят. Для банков, которыми разрешалось действовать на территории Соединенного Королевства, устанавливался общий лимит коэффициента соотношения иностранной валюты и фунта стерлингов. Однако для них не предусматривалось никаких ограничений, когда речь шла о соотношении двух иностранных валют, например в случае дефицита немецких марок и избытка долларов США. Вместе с тем требовалось соблюдать определенную осмотрительность с тем, чтобы чистая кредитная позиция в иностранной валюте не приводила к превышению соответствующего установленного лимита по отношению к фунту стерлингов1.
Помимо перечисленных инструментов хеджирования от рисков существует множество других методов, основанных на валютной оговорке, пролонгации или досрочном выполнении валютных сделок, осуществлении встречных сделок с взаимным погашением обязательств и требований, а также премий (в случае с опционами) и другие.
Сущность основных методов страхования сводится к тому, чтобы осуществить валютообменные операции до того, как произойдет неблагоприятное изменение курса, либо компенсировать убытки от подобного изменения за счет параллельных сделок с валютой, курс которой изменяется в противоположном направлении.
В следующей главе рассмотрим подробно основные виды рисков на примере АО «Астана-Финанс» и основные методы их управления и страхования.
Анализ страхования валютных рисков на примере АО «Астана-Финанс»
Общая характеристика АО «Астана-Финанс» и его основные направления финансовой деятельности
АО “Астана-Финанс” образовано в декабре 1997 года. В начале своей деятельности Компания являлась финансовым агентом Административного совета Специальной экономической зоны (далее – СЭЗ) города Астаны. После досрочного прекращения существования СЭЗ, цели и функции Компании несколько изменились. Динамично развиваясь и расширяя спектр предлагаемых услуг на рынке Казахстана, укрепляя позиции и формируя положительную кредитную историю на финансовом и фондовом рынках Казахстана, Компания существенно расширила свою деятельность. В настоящее время, АО «Астана-Финанс» представляет собой небанковскую финансовую организацию, предоставляющую отдельные виды банковских услуг предприятиям различных сфер экономики и населению, реализующую инвестиционные проекты, направленные на развитие отдельных регионов Казахстана.
Компания является небанковской финансовой организацией, оказывающей широкий спектр услуг по основным направлениям, которые показаны в таблице 11.
Таблица 1. Услуги небанковских финансовых организаций
| Банковские услуги: |
Инвестиционная деятельность: |
Прочие виды деятельности: |
|
кредитование юридических лиц; кредитование физических лиц; лизинговые операции; факторинговые операции; доверительные операции в интересах и по поручению доверителя; выдача гарантий. |
реализация инвестиционных проектов путем создания и развития дочерних компаний; проектное финансирование. |
оценка имущества; эмиссия собственных ценных бумаг; услуги по доверительному управлению имуществом; юридические услуги; консалтинговые услуги; информационные услуги. |
Компания, являясь небанковской финансовой организацией, в соответствии со стандартами Национального банка Республики Казахстан осуществляет заемные и иные отдельные виды банковских операций.
На сегодняшний день Компания занимается осуществлением не только банковских услуг, но и инвестиционной деятельности, участвуя в развитии производственной и социальной инфраструктуры городов Астана, Атырау, Уральск путем создания собственной сети дочерних предприятий.
Компания представляет собой группу компаний, функционирующих в финансовой, производственной сфере и сфере услуг.
Расширение бизнеса Компании осуществляется в направлении оказания более широкого спектра услуг, что способствует удовлетворению потребностей клиентов в полном объеме и закреплению их за Компанией в качестве корпоративных клиентов.
Разделение бизнеса Компании на отдельные направления позволяет представить укрупненную организационную структуру Компании с выделением основных бизнес-процессов, осуществляемых головным офисом, и дополнительных, осуществляемых дочерними предприятиями и филиалами Компании.
Основные бизнес-процессы (ссудные, лизинговые, факторинговые операции, оценка имущества, инвестирование, доверительное управление имуществом, выдача гарантий, эмиссия собственных ценных бумаг) осуществляются головным офисом и реализуются подразделениями (схема 4)1.
| Доходные центры | Центры финансовой ответственности | Обслуживающие подразделения | ||
|
|
||||
| 1. Кредитный департамент | 1. Отдел мониторинга | 1. Отдел информационных технологий | ||
| 1.1. Отдел кредитования | 1.1. Сектор мониторинга отдела ипотечного кредитования | 2. Сектор маркетинга | ||
| 1.2. Отдел ипотечного кредитования | 2. Отдел залоговых операций | 3. Отдел по работе с персоналом | ||
| 1.3. Отдел лизинга | 3. Отдел внутреннего аудита | 4. Канцелярия | ||
| 1.4. Отдел лизинга сельхозтехники | 4. Юридический отдел | 5. Общий отдел | ||
| 2. Инвестиционный отдел | 5. Бухгалтерия | |||
| 3. Казначейство | 6. Сектор планирования | |||
| 7. Отдел по управлению рисками |

Схема 4. Организационная структура АО «Астана–Финанс»
Дополнительные бизнес-процессы осуществляются дочерними предприятиями и филиалами Компании и подразделяются по следующим основным направлениям:
строительство и производство строительных материалов;
сфера энергогазообеспечения (распределение и транспортировка электроэнергии, газоснабжение);
сфера услуг и отдыха (предоставление торговых площадей в аренду, охранная деятельность).
Структура органов управления:
Высший орган управления – общее собрание акционеров. Общее собрание Акционеров правомочно принимать решения, если на момент окончания регистрации для участия в Общем, собрании зарегистрированы Акционеры, владеющие в совокупности пятьюдесятью и более процентами голосующих акций, (имеющих право голоса на момент проведения Общего собрания).
Орган управления – совет директоров. В промежутке между Общими Собраниями Акционеров и в той степени, в которой позволяют положения Закона об Акционерных обществах от 13 мая 2003 года (далее – Закон), Устава Общества, общее руководство деятельностью Общества осуществляется Советом директоров, за исключением вопросов, отнесенных к исключительной компетенции Общего собрания.
Исполнительный орган – Правление. Руководство текущей деятельностью осуществляется исполнительным органом общества – Правлением, возглавляемым Председателем. Правление выполняет решения Общего собрания Акционеров и Совета директоров Общества. Правление Общества действует от имени Общества, в том числе представляет его интересы, совершает сделки от имени Общества в порядке, установленном Уставом общества, утверждает штатное расписание, издает решения (постановления, приказы и распоряжения) и дает указания, обязательные для исполнения всеми работниками Общества.
Анализ динамики состава и структуры активов баланса дает возможность установить размер абсолютного и относительного прироста или уменьшения всего имущества предприятия и отдельных его видов. Прирост (уменьшение) актива свидетельствует о расширении (сужении) деятельности предприятия.
При анализе активов, являющихся важнейшим элементом финансовой отчетности, изучается их наличие, состав, структура и происшедшие в них изменения. Анализ структуры активов в целом и его отдельных группировок позволяет судить о рациональном их разрешении.
Увеличение активов положительно характеризует работу Компании, поскольку свидетельствует о его дальнейшем развитии
Однако, анализируя причины увеличения стоимости имущества Компании, необходимо учитывать влияние инфляции, высокий уровень которой приводит к значительным отклонениям номинальных данных балансового отчета от реальных. В отечественной практике осуществляется учет инфляционных процессов лишь при формировании балансовой стоимости основных средств
Переоценка производственных запасов, готовой продукции и товаров в отечественной учетно-аналитической практике еще не производится. Поэтому прирост их стоимости, несомненно, находится под воздействием инфляционного фактора
В приложении А, приведены основные финансовые показатели АО «Астана-Финанс» за 2001-2003 гг. и 1 квартал 2004 года.
В течение 2001-2003 гг. и 1 квартала 2004 года наблюдается рост активов Компании, которые отражены в приложении А. Ежегодный темп роста активов, составляет более 30%. За 2003 год активы Компании увеличились на 4,3 млрд. тенге в сравнении с 2002 годом и составили 16,7 млрд. тенге. По состоянию на 01.04.04 г. активы достигли 18,5 млрд. тенге., т.е. валюта баланса, отражающая реальную стоимость активов, увеличилась за отчетный год на 9515986 млн.тенге. Это положительно характеризует работу Компании, поскольку свидетельствует о его дальнейшем развитии.
Увеличение активов сложилось за счет:
Роста ссудного портфеля Компании, связанного, главным образом, с началом осуществления лизинговых и связанных с ними факторинговых операций;
Общего роста инвестиционного портфеля в 2003 году за счет:
Учреждения вновь созданного предприятия «Standart Leasing Corporation» в сумме 1,1 млн. тенге;
Увеличения суммы инвестиций в уставный капитал ОАО «Экотон+» на сумму 154 млн. тенге и ОАО «Астана Газ сервис» - на сумму 36,3 млн. тенге;
При снижении инвестиционного портфеля за счет:
Продажи доли участия в уставном капитале Санатория «Приозерный» на сумму 142,6 млн. тенге и ТОО «Телевидение г. Астаны» - на сумму 0,2 млн. тенге;
Продажи доли участия в уставном капитале АО «Астана Сити Палас» на сумму 2,5 млн. тенге;
Роста начисленного вознаграждения в связи с увеличением ссудного портфеля Компании;
Денежные средства Компании по состоянию на 01.01.2004 г. составили 624,0 млн. тенге, что более чем в 3 раза превышает денежные средства на начало 2003 года и свидетельствует о повышении ликвидности Компании.
По состоянию на 01.04.2004 года денежные средства Компании составили 255,9 млн. тенге и представлены в следующем виде:
на расчетных счетах – 245,4 млн. тенге, на специальных счетах банков второго уровня – 1,2 млн. тенге;
в кассе в национальной валюте – 2,3 млн. тенге;
в пути – 7,0 млн. тенге.
Балансовая стоимость (нетто) основных средств по состоянию на 01.04.2004г. составила 1,4 млрд. тенге. Снижение основных средств по сравнению началом 2003 года на 27,3% связано с продажей здания телецентра и телевизионного оборудования, находившегося в долгосрочной аренде у дочернего предприятия ТОО «Телевидение г. Астаны».
Кредитование является одним из приоритетных направлений деятельности Компании. Ссудный портфель по состоянию на 01.01.2004 года занимает 81% в активах Компании (на 01.03.04 г. его доля составила 80%), причем на протяжении 3-х последних лет его доля постоянно увеличивается, это можно увидеть на рисунке 11.
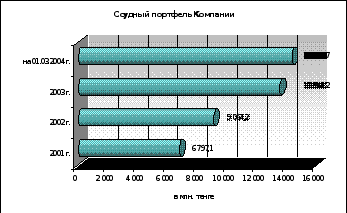
В течение 2003 года наблюдается значительный рост ссудного портфеля – на 49%. За два месяца 2004 года сохранилась тенденция к увеличению, в результате по состоянию на 01.03.2004 г. ссудный портфель составил 14 367,7 млн. тенге.
Важнейшей задачей деятельности Компании является улучшение качества ссудного портфеля с соответствующим снижением фонда формируемых провизий. Это достигается за счет дальнейшего ведения жесткой политики в плане требуемых стандартов по выдаваемым кредитам и постоянного мониторинга качества ссудного портфеля. В связи с изменением нормативной базы, регулирующей процедуру начисления провизий, информация по качеству ссудного портфеля представлена в форматах, действующих на момент классификации ссудного портфеля, которые отражены в таблице 1-22.
Таблица 1. Классификация ссудного портфеля по качеству 01.01.02 в млн. тенге
| Наименование статьи | 2001 год | |
| сумма | уд. вес, % | |
| Стандартные | 4 326,8 | 63,66 |
| Субстандартные | 2 284,4 | 33,61 |
| Неудовлетворительные | 18,1 | 0,27 |
| Сомнительные с повышенным риском | 3,1 | 0,05 |
| Безнадежные | 164,7 | 2,42 |
| Итого | 6 797,1 | 100,00 |
Таблица 2. Классификация ссудного портфеля по качеству за 2002- 2003 гг. и на 01.03.04 г. в млн. тенге
| 2002 год | 2003 год | на 01.03.04 г. | ||||
| Наименование статьи | сумма | уд.вес, % | сумма | уд.вес, % | сумма | уд.вес, % |
| Стандартные | 7 560,7 | 83,4 | 10 777,1 | 79,6 | 10 963,4 | 76,3 |
| Сомнительные –1 | 1 121,6 | 12,4 | 1 617,6 | 11,9 | 2 362,2 | 16,4 |
| Сомнительные –2 | 42,7 | 0,5 | 575,5 | 4,2 | 478,4 | 3,3 |
| Сомнительные –3 | 14,8 | 0,2 | 175,1 | 1,3 | 40,7 | 0,3 |
| Сомнительные –4 | 156,3 | 1,7 | 198,8 | 1,5 | 361,3 | 2,5 |
| Сомнительные –5 | 0 | 0,0 | 36,5 | 0,3 | 60,4 | 0,4 |
| Безнадежные | 168,1 | 1,8 | 160,5 | 1,2 | 101,2 | 0,7 |
| Итого | 9 064,2 | 100,00 | 13 541,1 | 100,00 | 14 367,6 | 100,00 |
Заметные изменения в структуре ссудного портфеля произошли по кредитам, классифицируемым как стандартные и сомнительные 1 категории. Доля стандартных кредитов в структуре ссудного портфеля имеет тенденцию к снижению с 83,4% на конец 2002 года до 79,6 % на 01.01.2004 г. и до 76,3% на 01.03.04 г. Доля сомнительных 1 категории по состоянию на 01.03.04 г., напротив, увеличилась на 4,5 пункта в сравнении с 2003 годом и на 4 пункта, в сравнении с 2002 годом. Доля безнадежных кредитов на протяжении 2001-2003 гг. и за два месяца 2004 года имеет тенденцию к снижению. Если на начало 2003 года их доля составляла 1,8%, то на 01.03.04 г. снизилась до 0,7%.
В структуре ссудного портфеля по отраслям (приложение Б) наибольшая доля приходится на отрасль строительства. Однако, в течение 2003 года доля данной отрасли снизилась и по состоянию на 01.03.04 г. составила 48,9%.
В течение 2003 года произошел заметный рост доли кредитов, выданных физическим лицам, с 12,8% на начало 2003 года до 18,9% на 01.03.04 г. Также увеличилась доля кредитов, направленных в сферу услуг с 4,9% на начало 2003 года до 12,2% на 01.03.04 г.
Начало осуществления лизинговой деятельности внесло заметные изменения в структуру ссудного портфеля Компании. По состоянию на 01.03.04 г. доля лизинга сельскохозяйственной техники составила 9,5%. По таким отраслям как авиация, производство, общепит, сельское хозяйство, энергетика, банки и торговля в течение 2003 года и двух месяцев 2004 года наблюдается тенденция к постепенному снижению долей в ссудном портфеле Компании.
Кредиты, предоставляемые Компанией, которые можем увидеть в таблице 31, по срокам кредитования делятся на три основные категории:
Долгосрочные – срок предоставления свыше 3 лет;
Среднесрочные – срок предоставления от 1 года до 3 лет;
Краткосрочные – срок предоставления до 1 года.
Таблица 3. Классификация ссудного портфеля по срокам
в млн. тенге
Наименование |
2001 | 2002 | 2003 | на 01.03.04 г. | ||||
| сумма | уд.вес, % | сумма | уд.вес,% | сумма | уд.вес,% | сумма | уд.вес,% | |
| Долгосрочные | 1 252,0 | 18,42 | 2 416,0 | 26,65 | 6 576,5 | 48,57 | 6 981,6 | 48,59 |
| Среднесрочные | 4 381,6 | 64,46 | 5 555,6 | 61,29 | 6 727,3 | 49,68 | 7 137,0 | 49,67 |
| Краткосрочные | 1 163,5 | 17,12 | 1 092,6 | 12,05 | 237,3 | 1,75 | 249,1 | 1,73 |
| Итого | 6 797,1 | 100,0 | 9 064,2 | 100,0 | 13 541,1 | 100,00 | 14 367,6 | 100,00 |
В структуре ссудного портфеля по срокам кредитования в 2001-2002 гг. наибольшая доля приходилась на среднесрочные кредиты. В 2003 году их доля снизилась за счет заметного роста доли долгосрочных кредитов, что связано с увеличением объемов кредитования физических лиц, а также с началом осуществления лизинговой деятельности. По состоянию на 01.03.04 г. доля долгосрочных кредитов приблизилась к среднесрочным, достигнув 48,6%.
Ниже представлена таблица 42 структуры ссудного портфеля по срокам погашения на ближайшие пять лет.
Таблица 4. Суммы к погашению на ближайшие пять лет в млн. тенге
| Сроки погашения | Март-декабрь 2004 г. | 2005 г. | 2006 г. | 2007 г. | 2008 г. | 2009- 2023 г. | Итого: |
| Суммы к погашению | 3 121,1 | 5 054,4 | 2 009,9 | 1 309,3 | 1 633,5 | 1 239,5 | 14 367,7 |
Начиная с 2001 года в связи с тенденцией укрепления позиции национальной валюты на рынке в соответствии с политикой Национального банка Республики Казахстан Компания продолжает выдачу кредитивов в тенге. Вместе с тем, в связи с активизацией лизинговых операций, осуществляемых через Европейские банки, с 2003 года определенную долю в структуре ссудного портфеля занимают займы, предоставленные в евро. На долю данных операций на начало 2004 года приходилось 15,8% от общего объема ссудных операций. По состоянию на 01.03.04 г. этот показатель увеличился до 16,1%.
Наибольшую долю в структуре ссудного портфеля продолжают занимать операции, осуществляемые в национальной валюте (тенге), хотя их доля в течение 2003 года значительно снизилась (с 92,9% на 01.01.2003 г. до 79,8% на 01.01.2004 г.). По состоянию на 01.03.04 г., сохранив тенденцию к снижению, операции в тенге составили 76,6%, это можно рассмотреть более подробно в приложении В. Снижение операций в национальной валюте связанно с тем, что большинство проводимых операций во внешнеэкономической деятельности, происходит в иностранной валюте, также нужно отметить и то, что в этот период шло активное внедрение лизинговых операций.
Компания отводит заметное место выходу на международный рынок капиталов в целях снижения затрат по привлечению капитала и повышению имиджа Компании за пределами Казахстана. Для достижения данной цели Компанией ведется постоянная работа по формированию и поддержанию положительной кредитной истории, Компании присвоен кредитный рейтинг от ведущей рейтинговой компании Moody's Investors Service на уровне ведущих финансовых институтов Казахстана.
Компания планирует выйти на международный рынок капиталов, используя один из следующих путей:
привлечение синдицированного займа;
выпуск еврооблигаций.
В 2003 году Компания привлекла займы иностранных финансовых институтов для реализации отдельных бизнес-проектов группы компаний. В частности, привлечены займы Саксонского земельного банка для реализации проекта по строительству кирпичного завода на общую сумму 4 млн. евро и займы германского банка Bankgesellschaft Berlin AG для реализации Программы лизинга сельскохозяйственной техники на общую сумму 8,5 млн. евро. В дальнейшем, группа компаний намерена усилить работу по привлечению целевых финансовых ресурсов международных финансовых институтов.
Компания постоянно проводит, и будет проводить работу по налаживанию партнерских отношений с различными международными финансовыми институтами, банками, финансовыми компаниями. Стратегическими партнерами Компании являются крупнейшие коммерческие банки, государственные банки Западной Европы, США, Международная финансовая корпорация.
Компанией ведется активная работа по организации синдицированного займа. В апреле 2004 года в качестве консультанта организации синдицированного займа привлечена одна из ведущих брокерско-дилерских компаний Казахстана – ТОО «ТуранАлемСекьюритиз».
Привлеченные средства будут направлены на финансирование:
- бизнес-проектов Компании
- инвестиционных проектов (бизнес-проектов дочерних компаний).
Эффективное применение трех направлений финансирования позволит компании решать поставленные перед ней задачи.
Целевые займы средств от западных банков с целью расширения бизнеса и развития лизингового направления в 2003 году привлечено от:
Bankgesellschaft Berlin AG (Берлин) на сумму 8,5 млн. евро.;
Sachsen LB (Лейпциг) на сумму 3,7 млн. евро.
Размещение облигаций на внутреннем финансовом рынке, оперативное предоставление кредитов и кредитных линий банками второго уровня и активная работа с западными банками свидетельствует о высоком доверии участников рынков к АО «Астана-финанс» как надежной и динамично развивающейся финансово-инвестиционной Компании.
Целевые заемные средства от западных банков Компания в 2004 году продолжает реализовывать программы, финансирование которых осуществляется за