Порівняльний внвліз діяльності страхових компаній на ринку України
V. Власний капітал та величина активів страховиків
5.1 Станом на 30.09.2005 р. власний капітал страховиків становив 14 164,4 млн. грн., та у порівнянні із аналогічною датою 2004 року цей показник зріс у 1,3 рази. Розподіл страховиків за розміром власного капіталу:30 страховиків мали капітал більше 100 млн.грн.; 40 - від 50 до 100 млн.грн.; 190 - від 10 до 50 млн.грн.; 129 – від 5 до 10 млн. грн.; інші - менше 5 млн. грн. Загальний обсяг сплачених статутних фондів страховиків станом на 30.09.2005 року становив 6_735,8_млн. грн. і порівняно з аналогічною датою 2004 року зріс у 1,4 рази.
Рис.3.4 Обсяги сплачених статутних фондів в страховій системі України у 2003 - 2005 роках за даними Держфінпослуг [18]
5.2. Станом на кінець III кварталу 2005 року сукупний розмір активів страховиків (згідно балансів) склав 20 227,0 млн. грн. (1 027,4 млн. грн. - СК "life"* і 19 199,6 млн. грн. - СК "non-life"*); активів, визначених статтею 31 Закону України "Про страхування" - 13 485,0 млн.грн

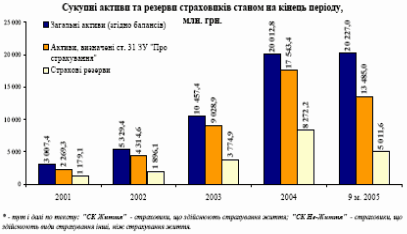
Рис.3.5 Обсяги активів та резервів в страховій системі України у 2003 - 2005 роках за даними Держфінпослуг [18]
Таблиця 3.4 Активи страховиків, визначені статтею 31 Закону України "Про страхування"
| Категорії активів, визначені статтею 31 Закону України "Про страхування" для представлення страхових резервів (тис. грн.) | ВСЬОГО ПО РИНКУ / на кінець звітного періоду відповідно до показників форми 1 "Баланс”/ | ВСЬОГО ПО СК "non-life" / на кінець звітного періоду відповідно до показників форми 1 "Баланс”/ |
ВСЬОГО ПО СК "life" / на кінець звітного періоду відповідно до показників форми 1 "Баланс”/ |
У тому числі ті, якими представлено з урахуваннямвимог нормативно правових актів | |
| технічні резерви | резерви із страхування життя | ||||
| ВСЬОГО: | 13 485 004,9 | 12 605 896,3 | 879 108,6 | 4 713 551,2 | 298 002,9 |
| 1) грошові кошти на поточних рахунках | 1 936 576,4 | 1 897 569,8 | 39 006,6 | 1 477 117,0 | 39 006,6 1 |
| у тому числі 1.1) в іноземній валюті | 101 328,2 | 100 618,1 | 710,1 | 63 751,2 | 313,3 |
| 2) банківські вклади (депозити) | 1 785 605,7 | 1 522 249,2 | 263 356,4 | 910 360,3 | 150 938,6 |
| у тому числі 2.1) в іноземній валюті | 125 944,0 | 91 809,1 | 34 134,9 | 72 836,1 | 15 707,9 |
| 3) банківські метали | 21 300,8 | 18 683,1 | 2 617,7 | 7 965,2 | 1 965,21 |
| 4) нерухоме майно | 370 186,3 | 345 038,7 | 25 147,6 | 120 186,9 | 10 992,6 |
| 5) акції | 6 825 553,5 | 6 378 697,1 | 446 856,4 | 985 826,6 | 51 084,6 |
| 6) облігації | 191 345,1 | 155 255,8 | 36 089,3 | 23 858,2 | 14 946,3 |
| 7) іпотечні сертифікати | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 8) цінні папери, що емітуються державою | 85 077,1 | 85 077,1 | 0,0 | 78 636,7 | 0,0 |
| 9) права вимоги до перестраховиків | 2 202 562,3 | 2 136 547,9 | 66 014,4 | 1 092 859,5 | 48 364,5 |
| у тому числі 9.1) до перестраховиків -нерезидентів | 110 934,2 | 92 473,9 | 18 460,3 | 68 746,3 | 48 344,2 |
| 10) інвестиції в економіку України за напрямами, визначеними Кабінетом Міністрів України *, у тому числі: | 60 098,7 | 60 098,7 | 0,0 | 14 993,1 | 0,0 |
| 10.2) розвиток інфраструктури туризму; | 3 800,0 | 3 800,0 | 0,0 | 0,0 | 0,0 |
| 10.4) перероблення відходів гірничо-металургійного виробництва; | 1 485,0 | 1 485,0 | 0,0 | 0,0 | 0,0 |
| 10.5) будівництво житла; | 53 337,6 | 53 337,6 | 0,0 | 14 856,0 | 0,0 |
| 10.6) розвиток транспортної інфраструктури, у тому числі будівництво та реконструкція автомобільних доріг; | 1 476,1 | 1 476,1 | 0,0 | 137,1 | 0,0 |
| 13) готівка в касі | 6 699,0 | 6 678,8 | 20,2 | 1 747,7 | 120,1 |
3.4 Аналіз положення страхових компаній “ЛЕММА”, “АУРА”, “АВАНТЕ”, “ТАС”, ОРАНТА”, “АСКА”, “ЕТАЛОН” на страховому ринку України у 2003 - 2005 роках
В табл.3.3 – 3.6 наведені доступні статистичні дані 2003 –2005 років по основним характеристикам 7 страхових компаній non-life України (“ЛЕММА”, “АУРА”, “АВАНТЕ”, “ТАС”, ОРАНТА”, “АСКА”, “ЕТАЛОН”), які за активами балансів у 2005 році входять в групу перших 20 місць рейтингу [35].
Одночасно в табл. 3.3 –3.6 наведені сумарні дані по страховій системі України. Це дозволяє у другій частині таблиці розрахувати відносні рівні показників по кожній страховій компанії ( у відсотках до загальних показників страхового ринку України). В табл.3.3 – 3.6 страхові компанії розташовані по рейтингу за обсягами активів балансу станом на 01.10.2005 року.
Таблиця 3.3
Показники діяльності 7 страхових компаній у 2005 році
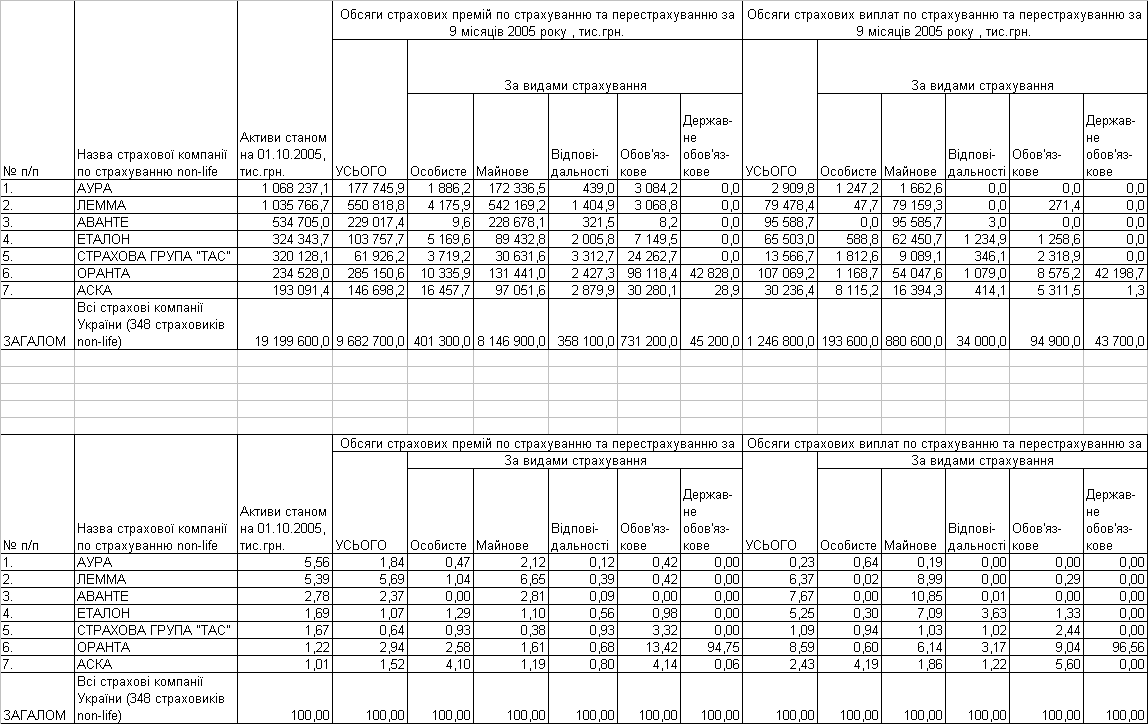
(активи, страхові премії та страхові виплати)
Таблиця 3.4
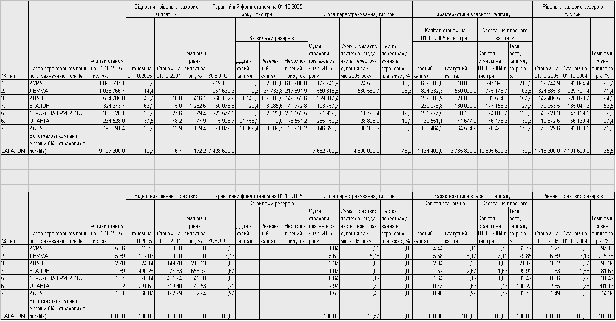 Показники
діяльності
7 страхових
компаній у 2005
році
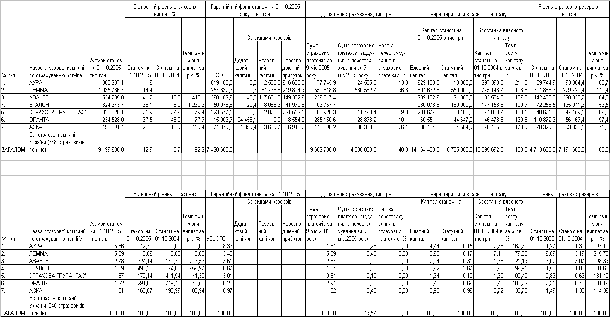
(власний
капітал, резервний
та гарантійний
фонди, рівень
перестрахування)
Таблиця 3.5
Показники діяльності 7 страхових компаній у 2004 році (активи, страхові премії та страхові виплати)
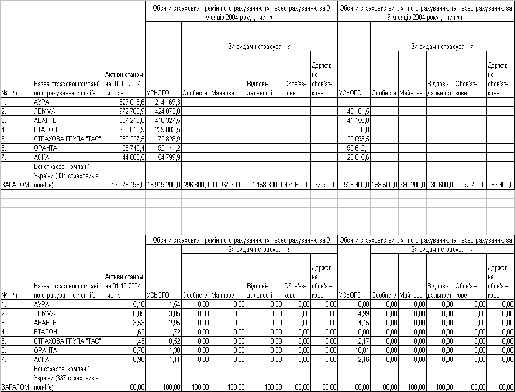
Таблиця 3.5
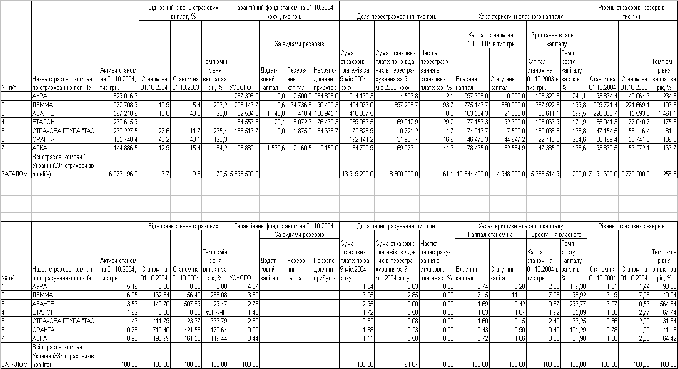
Показники
діяльності
7 страхових
компаній у 2004
році
(власний капітал, резервний та гарантійний фонди, рівень перестрахування)
Таблиця 3.6
Показники діяльності 7 страхових компаній у 2003 році (активи, страхові премії та страхові виплати)
3.5 Фінансовий аналіз страхових компаній НАСК “ОРАНТА” та АСК “АСКА”
В табл. 3.7, 3.8 наведені результати показників платоспроможності, ліквідності та фінансової стійкості страхових компаній за 2004 –2005 роки, розраховані за алгоритмами Додатку Г згідно вихідних даних, наведених у Додатках А,Б.
Таблиця 3.7
Розрахунки фінансових показників діяльності НАСК “ОРАНТА”
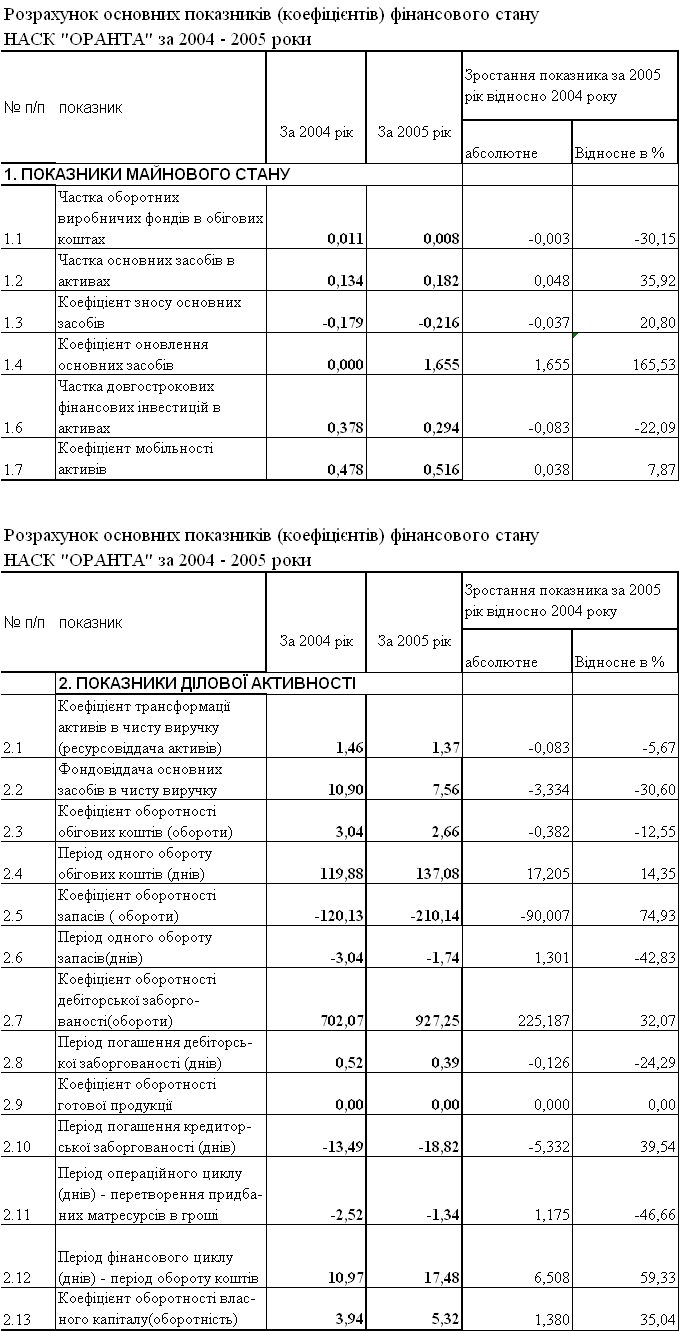
Продовження табл.3.7
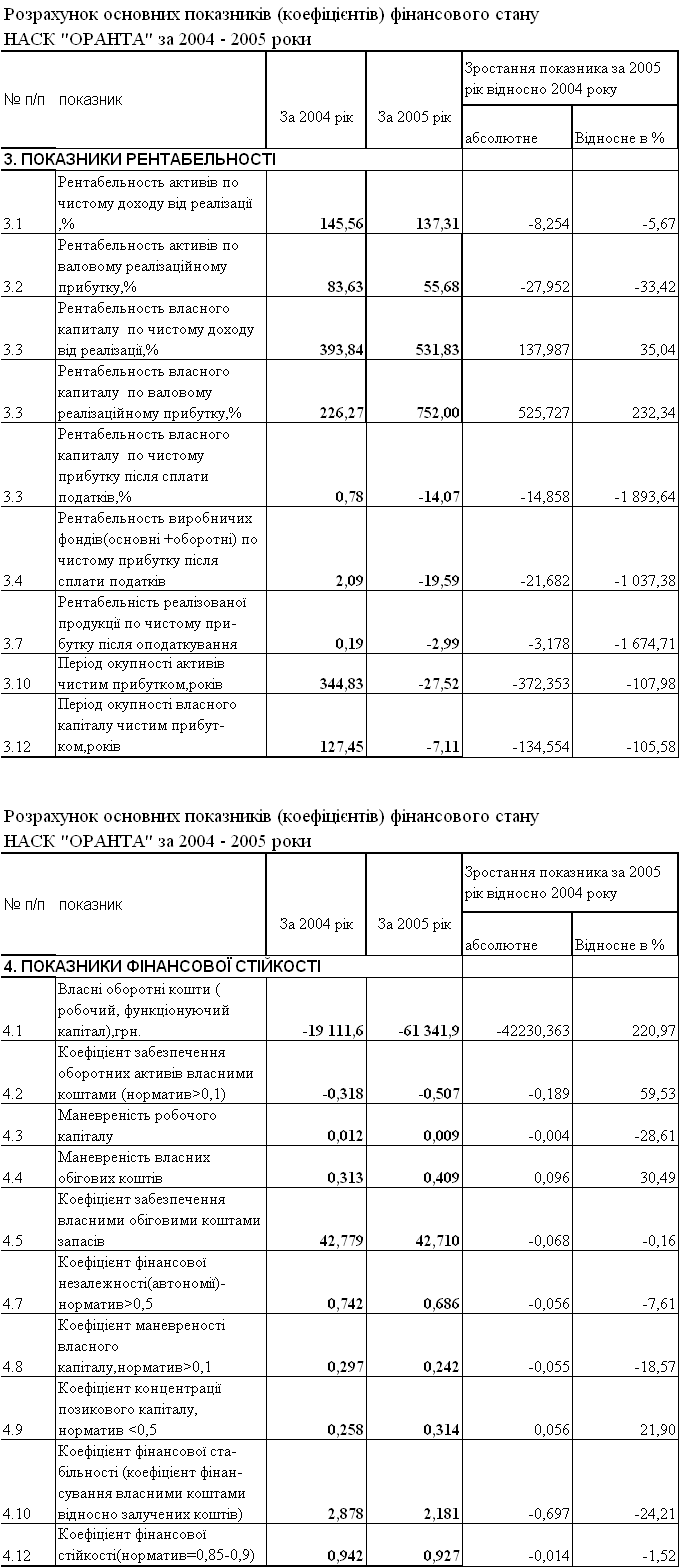
Продовження табл.3.7
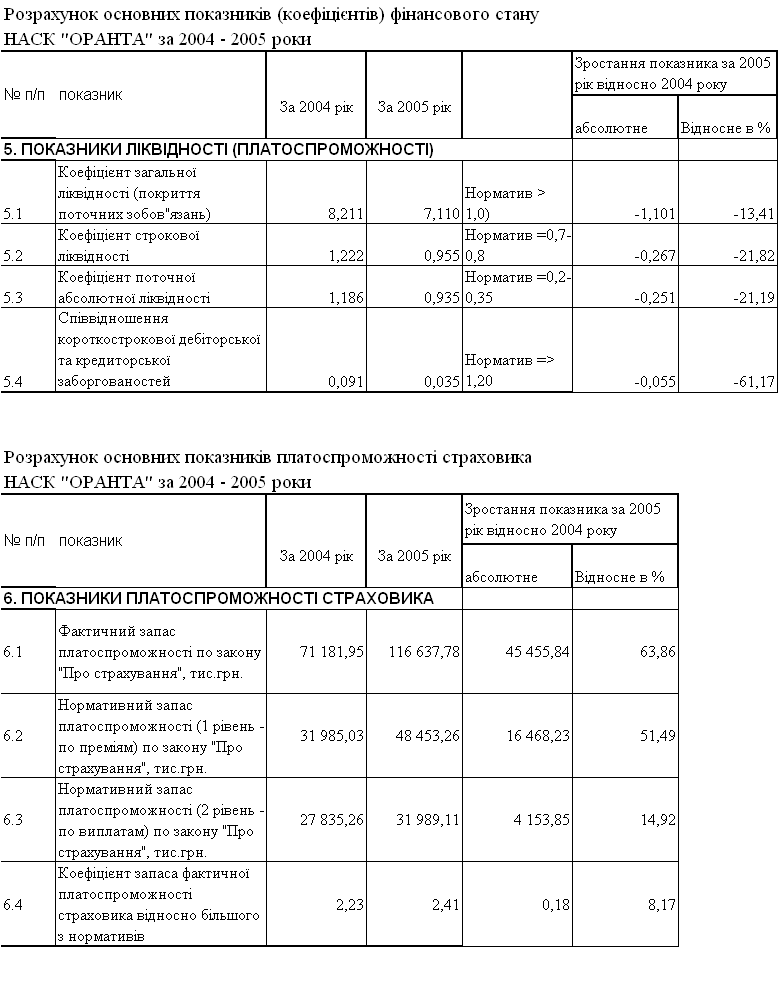
Як показує аналіз результатів розрахунків по НАСК “ОРАНТА” :
коефіцієнт запаса фактичної платоспроможності страховика відносно нормативів по закону України “Про страхування” у 2004 році становив 2,23, а у 2005 році піднівся до рівня 2,41.
значення показників ліквідності, фінансової стійкості та автономності перевищують нормативний рівень на 20-100%;
Таблиця 3.8
Розрахунки фінансових показників діяльності АСК “АСКА”
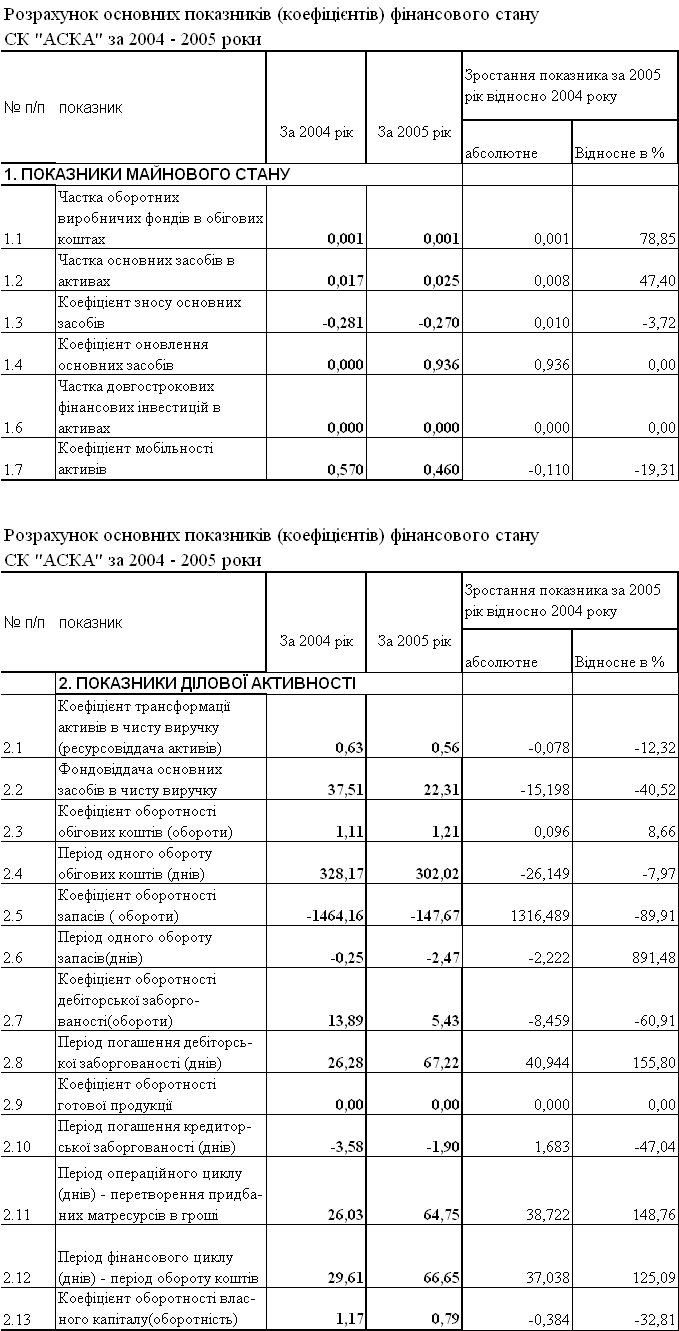
Продовження табл.3.8
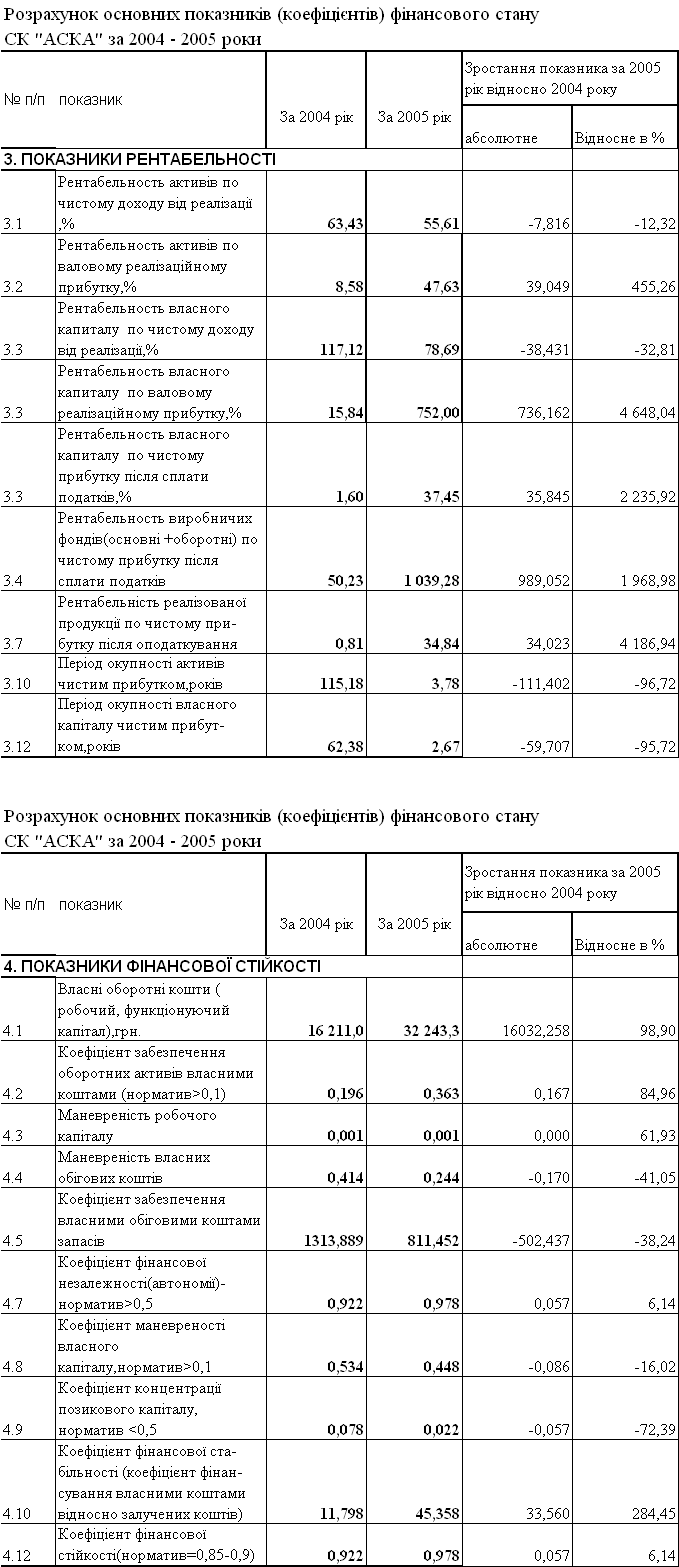
Продовження табл.3.8
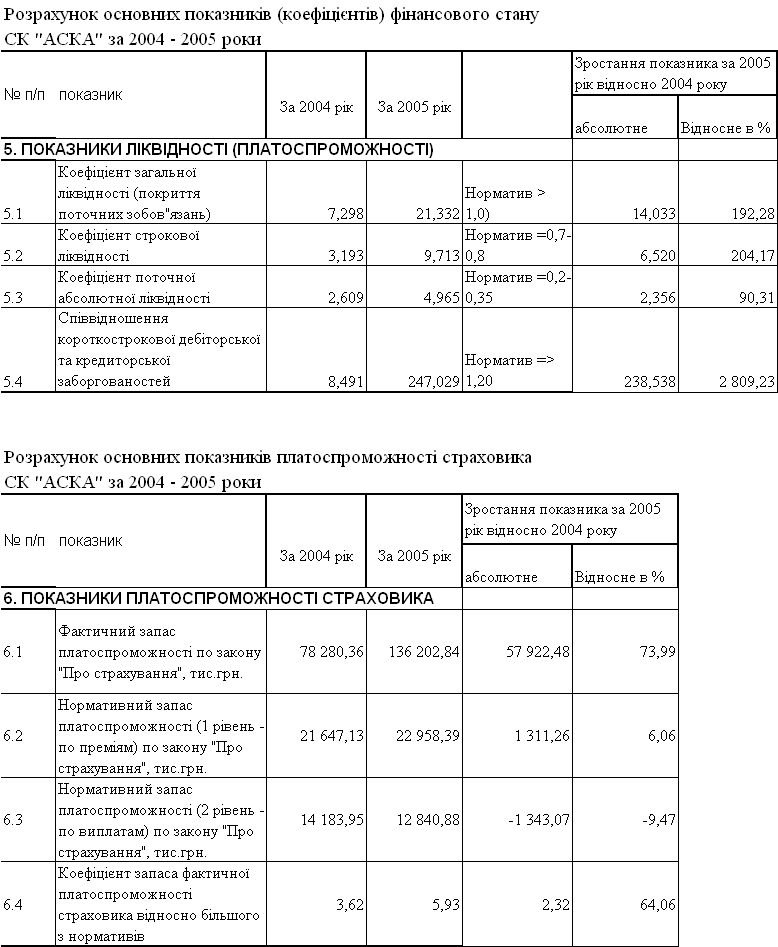
Як показує аналіз результатів розрахунків по АСК “АСКА” :
коефіцієнт запаса фактичної платоспроможності страховика відносно нормативів по закону України “Про страхування” у 2004 році становив 3,62, а у 2005 році піднівся до рівня 5,93.
значення показників ліквідності, фінансової стійкості та автономності значно (в декілька разів) перевищують нормативний рівень;
Практичне завдання № 44.1 Вимоги та вихідні дані завдання № 4
Проаналізуйте структуру страхового портфелю обраних студентом страховиків. Зробити висновки.
Скласти рейтинг страховиків за такими показниками : страхові премії, страхові виплати, сплачені статутні фонди(капітал), страхові резерви, структура активів, загальний коефіцієнт ліквідності, коефіцієнт швидкої ліквідності, коефіцієнт абсолютної ліквідності, коефіцієнт фінансової стійкості, коефіцієнт фінансової незалежності, коефіцієнт використання активів, коефіцієнт викорис-тання власних коштів.
За результатами складеного рейтингу визначити страховиків, які забезпечать надійне виконання страхових зобов’язань за договорами страхування з підприємством – базою практики, виходячи зі специфіки його діяльності та наяв-них об’єктів страхування
4.2 Структурний аналіз динаміки розвитку страхових компаній “ЛЕММА”, “АУРА”, “АВАНТЕ”, “ТАС”, ОРАНТА”, “АСКА”, “ЕТАЛОН” та структури їх страхових портфелів
На основі проведених у розділ 3.4 розрахунків побудуємо систему рейтингових графіків порівняльної структури страхових портфелів та основних показників вибраних 7 страхових компаній.
На рис.4.1 наведена динаміка структурних часток валюти активів балансу страхових компаній у відсотках до загального обсягу валюти активів балансу всіх non-life страхових компаній України у 2003 –2005 роках.
На рис.4.2 наведена динаміка структурних часток власного капітала та страхових резервів страхових компаній у відсотках до загального обсягу власного капіталу та страхових резервів всіх non-life страхових компаній України у 2003 –2005 роках.
На рис.4.3 наведена динаміка структурних часток обсягів страхових премій та страхових виплат страхових компаній у відсотках до загального обсягу страхових премій та страхових виплат всіх non-life страхових компаній України у 2003 –2005 роках.
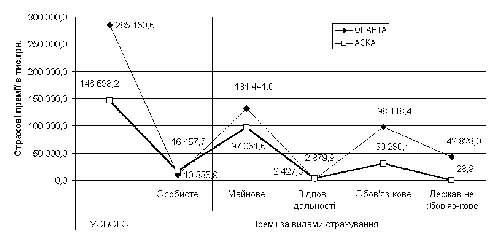
На рис.4.4 наведена динаміка структурних часток страхових премій страхових компаній у відсотках до страхових премій всіх non-life страхових компаній України у 2003 –2005 роках.
На рис.4.5 наведена динаміка структурних часток страхових виплат страхових компаній у відсотках до страхових виплат всіх non-life страхових компаній України у 2003 –2005 роках.
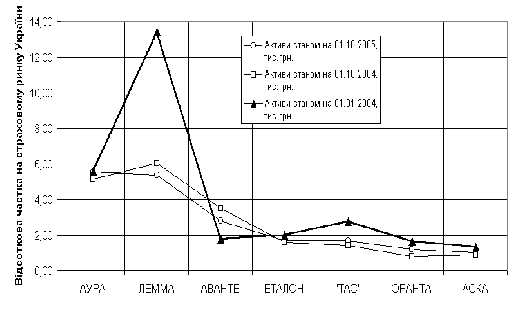
Рис.4.1
Динаміка структурних
часток валюти
активів балансу
страхових
компаній у
відсотках до
загального
обсягу валюти
активів балансу
всіх non-life страхових
компаній України
у 2003 –2005 роках.
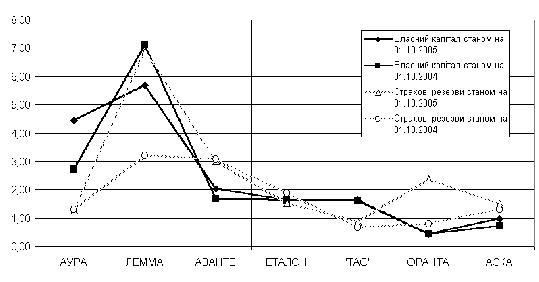
Рис.
4.2 Динаміка
структурних
часток власного
капітала та
страхових
резервів страхових
компаній у
відсотках до
загального
обсягу власного
капіталу та
страхових
резервів всіх
non-life страхових
компаній України
у 2003 –2005 роках.
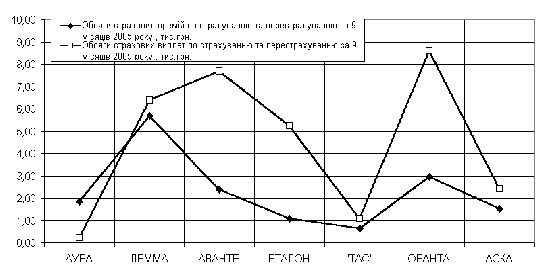
Рис.4.3 Динаміка структурних часток обсягів страхових премій та страхових виплат страхових компаній у відсотках до загального обсягу страхових премій та страхових виплат всіх non-life страхових компаній України у 2003 –2005 роках.
4.3 Рейтингова методика розрахунку показників фінансового стану страхової компанії
Рекомендації щодо аналізу діяльності страховиків (надалі - Рекомендації) розроблено з метою стандартизації процедур здійснення аналізу діяльності страховиків працівниками Державної комісії з регулювання ринків фінансових послуг України (далі - Держфінпослуг), своєчасного виявлення ризиків у діяльності страховиків [13].
Тести раннього попередження
1. Тести раннього попередження - це система порівняння фактичних фінансових показників діяльності страховиків з визначеними Держфінпослуг показниками, їх узагальнення та оцінка ризиків діяльності страховиків.
2. Тести раннього попередження використовуються для визначення рівня фінансової надійності страховиків, який розраховується за даними річної фінансової звітності, складеної відповідно до Порядку складання звітних даних страховиків, затвердженого розпорядженням Держфінпослуг N 39 від 03.02.2004.
Відповідно до Рекомендацій здійснюється аналіз капіталу, активів, перестрахування, страхових резервів, дохідності, ліквідності і надається відповідна оцінка.
Оцінки виставляються по 4-бальній системі в залежності від діапазону, в який потрапило значення відповідного показника.
На основі проведених тестів раннього попередження страховики можуть отримати такі оцінки:
- "1" (стійка) - фінансові показники знаходяться на високому рівні;
- "2" (задовільна) - відсутні серйозні проблеми, фінансові показники знаходяться на середньому рівні;
- "3" (гранична) - фінансовий стан викликає побоювання, фінансові показники знаходяться на рівні значно нижчому за середній;
- "4" (незадовільна) - вважається неприпустимим, фінансовий стан є дуже нестабільним.
3. Дані, які використовуються при розрахунку показників тестів раннього попередження, їх зміст та порядок розрахунку наведені в наступній табл.4.1:
Таблиця 4.1
Формули розрахунку показників
|
N |
Термін |
Зміст |
Формула* |
| 1 | Капітал, Чистий капітал | Активи по балансу за вирахуванням нематеріальних активів та зобов'язань по балансу |
Ф1: 280 - 010 - 430 - 480 - 620 - 630 |
| 2 | Високоліквідні активи | Грошові кошти та їх еквіваленти |
Ф1: 230 + 240 |
| 3 | Зобов'язання, загальна сума зобов'язань | Зобов'язання по балансу |
Ф1: 430 + 480 + 620 + 630 |
| 4 | Дебіторська заборгованість | Всі види дебіторської заборгованості відповідно до балансу |
Ф1: 50 + 160 + 170 + 180 + 190 + 200 + 210 + 060 |
| 5 | Сума чистих премій | Валовий обсяг зібраних премій за вирахуванням частки, належної перестраховикам |
Р1: 010 - 020 [Р1: 080 - 090] |
| 6 | Зароблені страхові платежі | Дохід від реалізації послуг з видів страхування, інших, ніж страхування життя |
Р1: 070** |
| 7 | Чистий прибуток (або збиток) | Чистий прибуток (збиток) відповідно до звіту |
Ф2: 220 (або 225) |
| 8 | Виплати і витрати | Страхові виплати та відшкодування, а також витрати, пов'язані з врегулюванням страхових випадків, збільшені на суму резервів збитків на кінець звітного періоду та зменшені на суму резервів збитків на початок звітного періоду |
(Р1: 240 + 320 + 330) + Р3(К)070 - Р3(П)070 + Р4(К)070 - Р4(П)070 |
| 9 | Прибуток від фінансової діяльності | Дохід від участі в капіталі та інші фінансові доходи за вирахуванням витрат від участі в капіталі та інші фінансові витрати |
Ф2: 110 + 120 + 130 - 140 - 150 - 160) |
| 10 | Середній обсяг фінансових інвестицій протягом року | Сума довгострокових фінансових інвестицій, які обліковуються за методом участі в капіталі інших підприємств, та інших фінансових інвестицій та поточних фінансових інвестицій на початок і кінець звітного періоду, поділена на два |
(Ф1: 040(П) + 045(П) + 220(П) + 040(К) + 045(К) + 220(К)) / 2 |
| 11 | Чисті страхові резерви | Страхові резерви за балансом за вирахуванням частки перестраховиків у страхових резервах |
Ф1: 415 - 416 |
* Формули записані відповідно до форм звітних даних, затверджених розпорядженням Держфінпослуг від 03.02.2004 N 39 "Про затвердження Порядку складання звітних даних страховиків". В квадратних дужках наводяться формули для страховиків зі страхування життя, якщо вони відрізняються від формул для страховиків з загальних видів страхування.
При записі формул в цій таблиці використовують такі умовні позначення: Ф1 - баланс, Р1 - розділ 1 звіту, Р3 - розділ 3 звіту, Р4 - розділ 4 звіту, (П) - на початок річного звітного періоду, (К) - на кінець річного звітного періоду, якщо не зазначено - на кінець річного звітного періоду
** Формула визначена тільки для страховиків з загальних видів страхування
4. Показники розраховуються відповідно до наступної табл.4.2:
Таблиця 4.2
|
N |
Показник | Метод розрахунку | Формула* |
|
1 |
Показник дебіторської заборгованості | ПДЗ = 100 % * (Дебіторська заборгованість) / (Капітал) | 100 * (Ф1 050 + 160 + 170 + 180 + 190 + 200 + 210 + 060) / (Ф1 280 - 010 - 430 - 480 - 620 - 630) |
|
2 |
Показник ліквідності активів | ПЛА = 100 % * (Високоліквідні активи) / (Зобов'язання) | 100 * (Ф1 230 + 240) / (Ф1 430 + 480 + 620 + 630) |
|
3 |
Показник ризику страхування | ПРС = 100 % * (Сума чистих премій за всіма полісами) / (Капітал) |
Життя: Не життя: |
|
4 |
Зворотний показник платоспроможності | ЗПП = 100 * (Загальна сума зобов'язань) / (Капітал) | 100 * (Ф1 430 + 480 + 620 + 630) / (Ф1 280 - 010 - 430 - 480 - 620 - 630) |
|
5 |
Показник доходності | ПД = 100 * (Чистий прибуток) / (Капітал) | 100 * (Ф2: 220 (або 225)) / (Ф1 280 - 010 - 430 - 480 - 620 - 630) |
|
6 |
Показник обсягів страхування (андеррайтингу) | ПА = 100 * (Виплати і витрати) / (Сума чистих зароблених премій) |
Не життя: |
|
7 |
Показник змін у капіталі | ПЗК = 100 * (Капітал (t)) / (Капітал (t-1) - 1) | 100 * ((Ф1 280 - 010 - 430 - 480 - 620 - 630)(К) / (Ф1 280 - 010 - 430 - 480 - 620 - 630)(П) - 1) |
|
8 |
Показник змін у сумі чистих премій за всіма полісами | ПЗЧП = 100 * ((Сума чистих премій (t)) / (Сума чистих премій (t-1)) - 1) |
Життя: Не життя: |
|
9 |
Показник незалежності від перестрахування | ПНП = 100 * (Чиста сума премій по всіх полісах) / (Валова сума премій по всіх полісах) |
Життя: Не життя: |
|
10 |
Показник відношення чистих страхових резервів до капіталу | ПВРК = 100 % * (Чисті страхові резерви) / (Капітал) |
Не життя: |
|
11 |
Показник доходності інвестицій | ПДІ = 100 % *(Прибуток від фінансової діяльності) / (Середній обсяг фінансових інвестицій протягом року) | 200 * Ф2 (110 + 120 + 130 - 140 - 150 - 160) / Ф1(040(П) + 045(П) + 220(П) + 040(К) + 045(К) + 220(К)) |
2.5. Фактична оцінка кожного показника визначається шляхом порівняння розрахованого значення показника з відповідною шкалою значень (враховуючи те, якими видами страхування (життя/не життя) займається страховик), наведеною у наступній табл.4.3
Таблиця 4.3
|
N |
Показник |
Шкала |
|
| Не життя | Життя | ||
| 1 |
Показник дебіторської заборгованості (ПДЗ) |
1. 0 ПДЗ
< 50 |
1. 0 ПДЗ
< 50 |
| 2 |
Показник ліквідності активів (ПЛА) |
1. 95 ПЛА |
1. 60
ПЛА |
| 3 |
Показник ризику страхування (ПРС) |
1. ПРС 100 |
1. ПРС 300 |
| 4 |
Зворотний показник платоспроможності (ЗПП) |
1. 0 < ЗПП
20 |
1. 0 < ЗПП
20 |
| 5 |
Показник доходності (ПД) |
1. 50 < ПД |
1. 50 < ПД |
| 6 |
Показник обсягів страхування (андеррайтингу) (ПА) |
1. ПА 50 |
- |
| 7 |
Показник змін у капіталі (ПЗК) |
1. 10 < ПЗК |
1. 10 < ПЗК |
| 8 |
Показник змін у сумі чистих премій за всіма полісами (ПЗЧП) |
1. 40 ПЗЧП |
1. 40 ПЗЧП |
| 9 |
Показник незалежності від перестрахування (ПНП) |
1. 50 ПЗП |
1. 80 ПЗП |
| 10 |
Показник відношення чистих страхових резервів та капіталу (ПВРК) |
1. 0 < ПВРК
50 |
- |
| 11 |
Показник доходності інвестицій (ПДІ) |
1. 10 ПДІ |
1. 30 ПДІ |
2.6. Загальна оцінка визначається як сума фактичних оцінок по окремих показниках, помножених на відповідні коефіцієнти (враховуючи те, якими видами страхування (життя/не життя) займається страховик) з наступної табл.4.4
Таблиця 4.4
|
N |
Показник |
Коефіцієнт |
|
| Не життя | Життя | ||
| 1 |
Показник дебіторської заборгованості (ПДЗ) |
0,04 | 0,05 |
| 2 |
Показник ліквідності активів (ПЛА) |
0,10 | 0,125 |
| 3 |
Показник ризику страхування (ПРС) |
0,06 | 0,075 |
| 4 |
Зворотний показник платоспроможності (ЗПП) |
0,18 | 0,225 |
| 5 |
Показник доходності (ПД) |
0,06 | 0,075 |
| 6 |
Показник обсягів страхування (андеррайтингу) (ПА) |
0,06 | - |
| 7 |
Показник змін у капіталі (ПЗК) |
0,06 | 0,075 |
| 8 |
Показник змін у сумі чистих премій за всіма полісами (ПЗЧП) |
0,06 | 0,075 |
| 9 |
Показник незалежності від перестрахування (ПНП) |
0,18 | 0,225 |
| 10 |
Показник відношення чистих страхових резервів та капіталу (ПВРК) |
0,16 | - |
| 11 |
Показник доходності інвестицій (ПДІ) |
0,04 | 0,075 |
2.7. Загальна оцінка округлюється до цілого числа за загальними правилами округлення.
Вихідні
дані для розрахунків
наведені в
фінансових
звітах СК „ОРАНТА”
та „АСКА” за
2004 -2005 роки (Додатки
А,Б).
Рис.4.4 Динаміка сум структурних часток страхових премій страхових компаній НАСК “ОРАНТА” та АСК “АСКА” у 2005 році
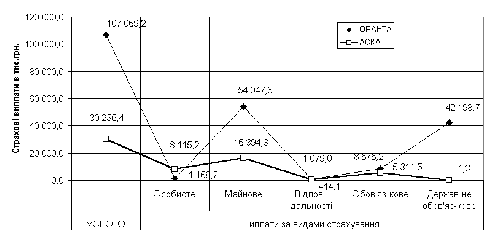
Рис
4.5 Динаміка сум
структурних
часток страхових
виплат страхових
компаній НАСК
“ОРАНТА” та
АСК “АСКА” у
2005 році
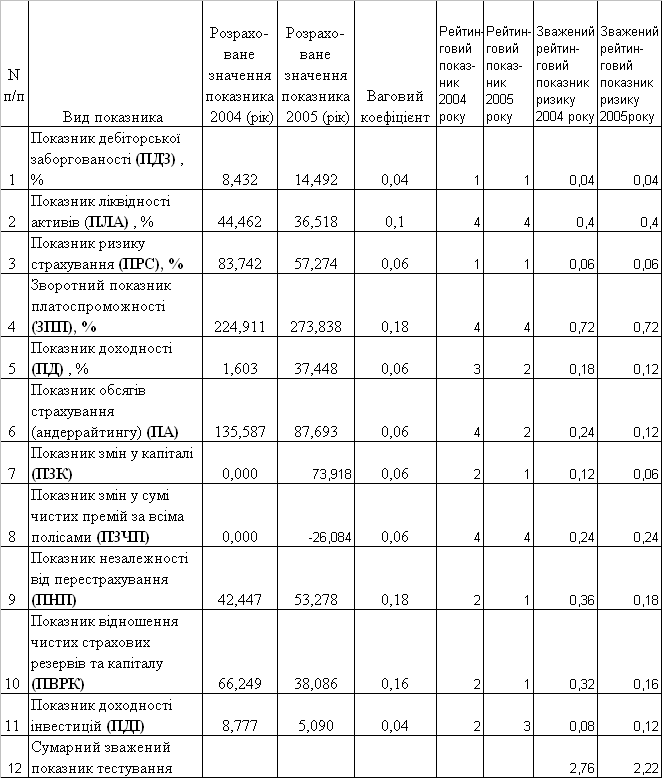
4.4 Результати розрахунку порівняльного рейтингу фінансового стану страхових компаній „ОРАНТА” та „АСКА”
Таблиця 4.5
Результати рейтингового тестування СК „АСКА” за 2004 -2005 роки