Надежность коммерческих банков и основные методы ее определения
К третьей группе относятся банки, имеющие признаки 1-й и 2-й группы и один или несколько из перечисленных ниже признаков:
Убыточная деятельность банка на протяжении последних 12 месяцев.
Несоблюдение норматива достаточности капитал и других нормативов в течение последних 12 месяцев без принятия коррективных мер.
Отсутствие положительного аудиторского заключения.
Непрерывное ухудшение в течение последних 12 месяцев качества кредитного портфеля: рост удельного веса просроченной задолженности в общем объеме кредитных вложений при резерве на возможные потери по ссудам ниже 60 % от установленного нормативными документами Банка России.
Наличие неоплаченных документов клиентов и претензий к корреспондентскому счету на 11 дат и более в течение месяца
1.3. Анализ надежности коммерческого банка на основе рейтинговой системы
Наряду с функциональным, структурным и факторным видами анализа, раскрывающими процессы формирования денежных потоков и финансового состояния банка, важное место занимает рейтинговый анализ, дающий возможность пользователям его результатов оценивать деятельность одного банка в сравнении с другим для принятия экономических решений: вкладчикам и кредиторам - осмысленно размещать свои денежные средства, инвесторам - рационально выбирать объект приложения капитала и прогнозировать дальнейшую стратегию развития банка. В основе рейтинговых оценок лежит обобщенная характеристика по конкретному признаку (критерию), позволяющему ранжировать банки в четкой последовательности по мере убывания данного признака или расположить их по определенным группам. Критериальные сравнения могут опираться на количественные и качественные показатели, характеризующие масштаб развития и степень надежности банка. Однако цель рейтингового анализа не сводится к безошибочному доказательству абсолютной устойчивости банков.
Необходимо учитывать специфику рыночной экономики, ее непредсказуемость с постоянной изменчивостью среды создания и продвижения на рынок товаров и услуг. В условиях, когда поведение экономических субъектов и индивидуумов носит вероятностный характер и не поддается точному прогнозированию, любой вид предпринимательства, включая и банковский (где все жестко состыковано по срокам и обязательствам), неизбежно связан с риском убытков и потерь.
Оптимальным с точки зрения надежности считается банк, у которого объем работающих (рисковых) активов не превышает собственный капитал; средства на расчетных счетах клиентов полностью покрываются ликвидными активами; риску подвергается не более трети всех доверенных ему средств; суммарные обязательства банка полностью обеспечены ликвидными активами, недвижимостью и ценностями; капитал инвестирован в недвижимость и ценности; средства, направленные на развитие банка, втрое превышают взносы учредителей.
Не существует методик, которые могли бы с полной гарантией отбирать наиболее надежные и эффективно работающие банки. Но использование достоверной информации и показателей в динамике, комплексно характеризующих по остатку и обороту средств устойчивость банка, может минимизировать риск рейтинговых ошибок.
Российский финансовый рынок отличается сложной системой рейтинговой оценки развития и надежности банков. Методики сравнительного анализа их деятельности разработаны независимыми фирмами, которые, опираясь на результаты дистанционного наблюдения за работой банков, корректируют и обновляют рейтинги в оперативном режиме по мере сбора и обработки информации с учетом экспертных оценок имиджа и качества управления банком. Отдельные рейтинговые методики посвящены анализу количественных показателей деятельности банков, ранжирование которых (в виде списков крупнейших) производится по размеру активов, капитала с указанием сопряженных с ними депозитов, вкладов частных лиц, суммарных обязательств, вложений в кредиты и государственные ценные бумаги, средств на карточных счетах, прибыли. Выделяя сферы сосредоточения финансовых ресурсов и деловой активности, такие рейтинги обогащают информацию о влиянии банковских операций на макроэкономические показатели, помогают лучше ориентироваться в географии, масштабе и видах деятельности банков. Кроме того, публикации списков крупных банков с широким набором количественных показателей позволяют потенциальным клиентам и партнерам выбрать для сотрудничества банк с соответствующим их потребностям потенциалом, оценить (при наличии опыта в анализе) отдельные качественные параметры банка путем сопоставлений его объемных величин (например, отношение активы минус собственный капитал/собственный капитал определяет коэффициент долговой нагрузки или финансовой напряженности банка). В условиях усложнения бизнеса и возрастания потребности предприятий в получении всего комплекса услуг в одном банке целесообразно шире вводить рейтинги сервиса и финансовых инструментов банка, отражающие степень его встроенности в инфраструктуру рыночных отношений. Несмотря на свои достоинства, рейтинг масштаба развития банка по глубине оценки его работы уступает рейтингу надежности. Достигнутые банком высокий уровень финансового оборота и размер капитала, несомненно, создают определенный запас прочности, но это не может автоматически обеспечить ему постоянный успех и быть синонимом устойчивости без детального анализа.
В составлении рейтингов выделяются два основных подхода:
Экспертный.
Бухгалтерский.
Эти подходы различаются в зависимости от состава оцениваемой информации. Экспертная оценка дается на основе опыта и квалификации специалистов по любой доступной информации и анализа как количественных, так и качественных показателей. Бухгалтерская оценка дается исключительно на основе официальной финансовой отчетности банка и анализа только количественных показателей.
В построении итогового списка ( рейтинга) выделяются два основных способа:
Составление единого списка (рейтинга), ранжируемого по общему баллу.
Составление категорий рейтинга, внутри которых банки ранжируются по алфавиту.
Экспертный метод. В процессе анализа наряду с собственно экономическими показателями учитывается ряд других показателей. Среди них могут выделятся:
Общие вопросы по деятельности банка – учредители, уставной фонд, валюта баланса, имеющиеся лицензии, корреспондентские счета и др.
Конкретные данные о работе банка – история создания, наличие филиалов, имидж, а также специфические вопросы, такие как: инвестиционная деятельность, финансирование капитальных вложений, внедрение новых для российского рынка форм услуг – лизинг, факторинг.
Расчет аналитических финансовых показателей – ликвидность, достаточность капитала, прибыльность и других.
Методика включает в себя три основных этапа.
Первый этап – формальный. На нем проходит непосредственная проверка выполнения банками требований ограничительных критериев, сформулированных для каждой группы банков. Первый ограничительный признак – это валюта баланса, второй – величина капитала, третий – уровень рентабельности. Следующие наиболее важные критерии – доля заемных средств в валюте баланса, коэффициент срочной ликвидности. Кроме того, на данном этапе проводится первичный отбор банков по срокам деятельности и учитываются общие ограничения по количеству банков в группе.
Второй этап – математический. Он определяет количественную характеристику рейтингового индекса, который вычисляется по определенному набору нормативных параметров. Все анализируемые параметры можно условно разделить на шесть крупных направлений:
Результирующий финансовый показатель. Рассчитывается на основе балансовых данных и расшифровок к ним, позволяет оценить структуру и использование привлеченных средств, достаточность капитала, степень зависимости баланса от заемных средств, коэффициенты достаточности резервов, ликвидности и т.д.
Показатель динамики управления фондами банка. Проводится учет и анализ финансовых потоков с точки зрения их периодичности и значительности для финансового состояния.
Профессионализм банка. Учитывается уровень квалификации кадров, их данные.
Структура банка. Учитывается количество филиалов, количество сотрудников.
История банка.
Имидж банка.
Третий этап – экспертный. На нем определяется экспертный показатель кредитоспособности на основе всех полученных показателей и информации, публикуемой в печати или поученной из других источников. В результате банку присваивается определенная категория в соответствии с действующей классификацией.
Точность и качество полученных результатов во многом определяются компетентностью эксперта, проводящего анализ. Этот фактор является определяющим при использовании данного метода.
Бухгалтерский подход. Анализ проводится строго на основе финансовой отчетности по формализованной схеме расчета коэффициентов и определению общего (рейтингового) балла.
Условно можно выделить три основных этапа анализа.
На первом проводится отсев банков через «фильтры», то есть по формальным признакам определяются банки, о которых с высокой долей вероятности можно сказать, что их финансовое состояние сомнительно или достоверность представляемой отчетности вызывает большое подозрение.
На втором этапе проводится расчет используемых в методике коэффициентов, определяющих соотношение отдельных статей в балансе банка.
На третьем этапе определяется итоговый балл надежности (как правило путем суммирования рассчитанных коэффициентов, каждому из которых придан определенный удельный вес).
Качество полученного результата определяется тем, насколько глубоко и комплексно оценивается рейтинговая характеристика финансового состояния банка и на сколько корректно и обоснованно рассчитывается итоговый балл надежности.
1.4. Анализ надежности коммерческого банка на основе публикуемой отчетности
Коммерческие банки в законодательном порядке должны публиковать данные годового бухгалтерского баланса и счета прибылей и убытков. Консолидированный баланс всех коммерческих банков России представляет возможность охарактеризовать состояние экономики в целом и различных областей и регионов в частности. Данные балансов коммерческих банков являются основным источником для выработки ЦБР основных направлений денежно-кредитной политики и регулирования деятельности первых.
Под платёжеспособностью понимается способность банка своевременно погашать свои финансовые обязательства в соответствии с наступающими сроками платежей.
Под устойчивостью банка понимается стабильность его деятельности в свете средне- и долгосрочной перспективы; она может быть оценена качеством активов, достаточностью капитала и эффективностью деятельности.
Под ликвидностью понимается способность превращать активы банка в денежные или другие платёжные средства для оплаты предъявляемых обязательств в случае, если имеющихся в наличии платёжных средств для этого не хватает.
Под устойчивостью банка понимается стабильность его деятельности в средней и долгосрочной перспективе. Она может быть оценена качеством активов, достаточностью капитала и эффективностью деятельности.
Схема 1. Укрупненная схема анализа финансового состояния банка
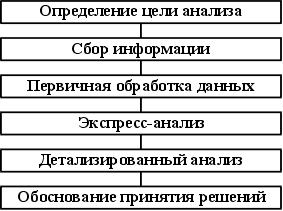
Схема 2. Схема проведения экспресс анализа финансового состояния банка
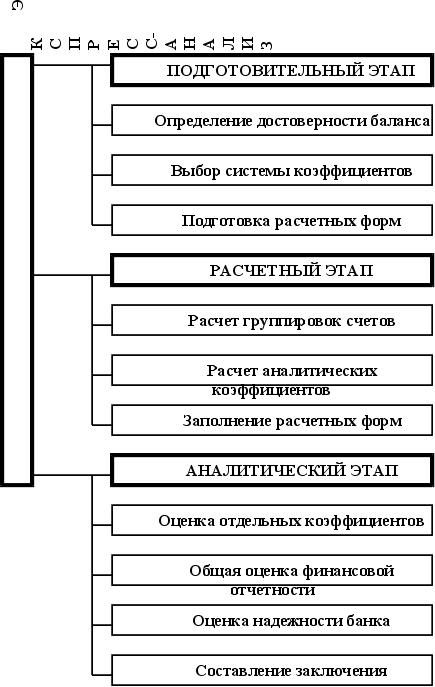
Детализированный анализ. Его цель – более подробная, всесторонняя оценка финансового состояния банка как за рассматриваемый период, так и на перспективу. Он конкретизирует и дополняет результаты экспресс-анализа. При этом степень детализации зависит от желания аналитика.
В общем виде детализированный анализ финансового состояния включает следующие этапы.
Подготовка к анализу (предварительный этап):
характеристика направлений деятельности банка;
проверка правильности оформления финансовых документов;
проверка баланса на достоверность;
проверка соблюдения обязательных нормативов ЦБ РФ;
проверка общей финансовой отчетности;
уточнение схемы анализа (структура и коэффициенты);
уточнение схемы анализа.
Расчет показателей по финансовой отчетности (расчетный этап):
Структура баланса:
структура брутто;
структура нетто;
аналитическая структура.
Аналитические коэффициенты:
достаточность капитала;
качество активов;
деловая активность;
финансовая стабильность;
прибыльность (доходность);
ликвидность.
Оценка результатов расчета (аналитический этап).
На предварительном этапе производится подготовка отчетности к дальнейшей аналитической работе: оценивается правильность составления и степень достоверности предоставленных данных, структурируются отдельные статьи актива и пассива баланса, отчета о прибылях и убытков, аналитических таблиц, отдельных нормативных показателей. Далее на основе первичной структурированной информации производится выбор абсолютных и относительных показателей, характеризующих ту или иную сторону финансового состояния банка, и определяется порядок их расчета. Затем все показатели группируются в аналитические таблицы по направлениям проводимых исследований.
Расчетный этап включает в себя определение видов и необходимого числа аналитических таблиц, выбор методов анализа, форм отображения динамики и структуры исследуемых показателей, проведение необходимых расчетов.
На заключительном (аналитическом) этапе анализа проводится описание полученных результатов расчета, делаются выводы, готовятся аналитические записки, комментарии доклады. При этом надо иметь в виду, что (как и в экспресс-анализе) результаты выполненных аналитических процедур не должны являться единственным и безусловным критерием для окончательного заключения о финансовом состоянии банка.
Финансовое состояние банков характеризуется достаточностью капитала, качеством активов, ликвидностью баланса, эффективностью деятельности, уровнем управления (менеджмент) банка.
Капитал (собственные средства) коммерческого банка выполняет несколько важных функций в ежедневной деятельности и для обеспечения долгосрочной жизнедеятельности банка.
Во-первых, капитал служит для защиты от банкротства, компенсируя текущие потери до решения возникающих проблем.
Во-вторых, капитал обеспечивает средства, необходимые для создания, организации и функционирования банка до привлечения достаточного количества депозитов. Новому банку нужны средства еще до его открытия.
В-третьих, капитал поддерживает доверие клиентов к банку и убеждает кредиторов в его финансовой силе. Капитал должен быть достаточно велик для обеспечения уверенности заемщиков в том, что банк способен удовлетворить их потребности в кредитах, даже если экономика переживает спад.
В-четвертых, капитал обеспечивает средства для организационного роста, предоставления новых услуг, выполнения новых программ и закупки оборудования. В период роста банк нуждается в дополнительном капитале для поддержки и защиты от риска, связанных с предоставлением новых услуг и развитием банка (в том числе созданием филиалов).
Качество активов оценивается с точки зрения их возвратности (для кредитного портфеля) и способности своевременно и без потерь обращаться в платежные средства (для ценных бумаг и основных средств).
Так как выдача ссуд составляет основу активных операций банка, то они (по мере возвращения) являются основным источником для погашения обязательств перед клиентами. Поэтому затруднения при возврате средств банку могут вызвать наиболее серьезные сбои в его работе. Таким образом, надежность банка во многом будет определяться двумя величинами – размером кредитного портфеля (как основного источника риска) и объемом просроченной задолженности (потерянные активы).
Ликвидность оценивается на основе способности банка превращать свои активы в денежные или другие платежные средства для оплаты предъявляемых обязательств в случае, если имеющихся в наличие платежных средств для этого не хватает.
Банки должны иметь доступные ликвидные активы, которые можно легко обратить в наличность или возможность увеличить свои фонды при малейшем намеке на требование выполнения обязательств.
Управление ликвидностью банка включает в себя проведение как активных, так и пассивных операций, подразумевая наличие доступных ресурсов для быстрого увеличения ликвидности.
Глава 2. Банковские риски, их классификация. Средства управления рисками
2.1. Понятие банковского риска. Виды банковских рисков
Вероятность неблагоприятного влияния конкретных факторов или их комбинаций на надёжность банка характеризуется рисками.
Под риском понимается угроза потери части своих ресурсов, недополучение доходов или произведение дополнительных расходов в результате проведения финансовых операций (размер возможных потерь определяет уровень рискованности этих операций). Риски появляются в результате несоответствия прогнозов реально развивающимся событиям.
Риски очень сложно классифицировать по факторам, их вызывающим, так как их проявлению способствует воздействие совокупности различных как внешних, так и внутренних факторов. Например, причиной роста риска ликвидности может быть не только невозможность оперативного привлечения денежных ресурсов, но и ошибки в планировании, некомпетентность персонала, низкое качество кредитного портфеля (угроза невозврата большой доли выданных кредитов).
Специфика рыночной экономики, в пространстве которой Россия делает лишь первые шаги, состоит в неопределенности и постоянной изменчивости ситуации на рынке товаров и услуг, с чем вынуждены считаться все производители. Неопределенность и повышенный уровень риска – цена за экономическую свободу, которую должны платить все предприятия. И коммерческие банки здесь не исключение.
В условиях рынка, где поведение экономических субъектов и, тем более, индивидов имеет вероятностный характер и потому не поддается точному прогнозированию, любой вид коммерческой деятельности неизбежно связан с риском – риском потерь и убытков. В наиболее общем виде банковский риск ситуативная характеристика деятельности любого банка, отражающая неопределенность ее исхода и возможные неблагоприятные последствия в случае неудачи. Он выражается вероятностью, точнее, угрозой получения отрицательных финансовых результатов: непредвиденных дополнительных расходов, потери банком части своих ресурсов и ожидаемой прибыли. Поэтому, с одной стороны, любой банк старается свести к минимуму степень риска и из нескольких альтернативных решений всегда выбирает то, при котором уровень риска минимален. С другой стороны, банку необходимо выбирать оптимальное соотношение уровня риска и степени деловой активности, доходности.
Иначе говоря, все банки стараются минимизировать риск и максимизировать прибыль. Но осуществить последнее без значительного увеличения риска, как правило, не удается. Тем более это сложно сделать в условиях экономики переходного периода, политической нестабильности, правовой нерегулированности правового нигилизма. Неслучайно многие коммерческие банки идут на неоправданный риск, поднимая, например, ставку процента в 1,5-2 раза выше рыночной (так называемый процентный риск).
Многие коммерческие банки России сейчас работают в зоне повышенного риска. Но это скорее результат сознательной авантюристической политики руководства некоторых банков, нежели следствие некомпетентности их персонала. Последнее, конечно, тоже не редкость.
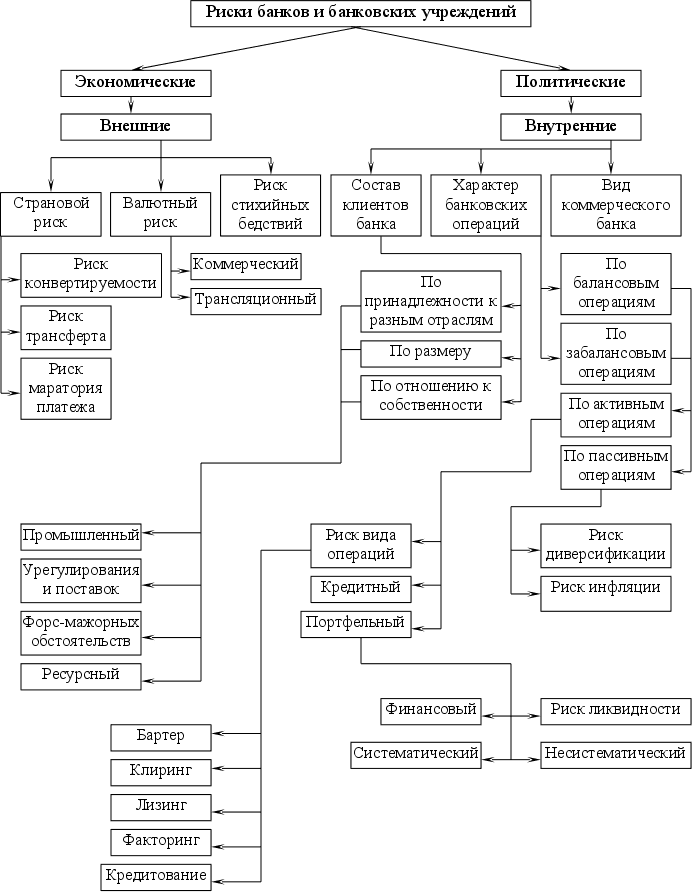
Приведённые факторы могут стать причиной возникновения следующих наиболее распространённых банковских рисков:
Принятие рисков - основа банковского дела. Банки имеют успех тогда, когда принимаемые ими риски разумны, контролируемы и находятся в пределах их финансовых возможностей и компетенции.
Банки стремятся получить наибольшую прибыль. Но это стремление ограничивается возможностью понести убытки. Риск банковской деятельности и означает вероятность того, что фактическая прибыль банка окажется меньше запланированной, ожидаемой. Чем выше ожидаемая прибыль, тем выше риск. Связь между доходностью операций банка и его риском в очень упрощенном варианте может быть выражена прямолинейной зависимостью.
Уровень риска увеличивается, если:
проблемы возникают внезапно и вопреки ожиданиям;
поставлены новые задачи, не соответствующие прошлому опыту банка;
руководство не в состоянии принять необходимые и срочные меры, что может привести к финансовому ущербу (ухудшению возможностей получения необходимой иили дополнительной прибыли);
существующий порядок деятельности банка или несовершенство законодательства мешает принятию некоторых оптимальных для конкретной ситуации мер.
Существуют общие причины возникновения банковских рисков и тенденции изменения их уровня. Вместе с тем, анализируя риски российских банков на современном этапе, важно учитывать:
кризисное состояние экономики переходного периода, которое выражается не только падением производства, финансовой неустойчивостью многих организаций, но и уничтожением ряда хозяйственных связей;
неустойчивость политического положения;
отсутствие или несовершенство некоторых основных законодательных актов, несоответствие между правовой базой и реально существующей ситуацией;
инфляцию, и др.
Во всех случаях риск должен быть определен и измерен. Анализ и оценка риска в значительной мере основаны на систематическом статистическом методе определения вероятности того, что какое-то событие в будущем произойдет. Обычно эта вероятность выражается в процентах. Соответствующая работа может вестись, если выработаны критерии риска. Позволяющие ранжировать альтернативные события в зависимости от степени риска. Однако исходным пунктом работы является предварительный статистический анализ конкретной ситуации.
Внутренние риски:
Риск ликвидности
Процентный риск
Кредитный риск
Валютный риск
Внешние риски:
Рыночный риск
Политический риск
Риск изменения конъюнктуры рынка
Страновой риск
Риск форс-мажорных обстоятельств.
Риск ликвидности связан с потерей возможности быстро превращать свои активы в денежную форму или привлекать дополнительные ресурсы в достаточном объёме для оплаты предъявляемых обязательств.
Схема 3. Обобщенная схема банковских рисков8
Процентный риск связан с колебаниями процентных ставок на рынке. Если, например, на рынке произошло падение ставок, размещение производится под более низкий процент, а ставки по привлеченным банком средствам не изменились (возможно в силу того, что они гарантированны на весь срок действия договора), то банк понесёт убытки (либо недополучение прибыли), поскольку будет вынужден выплачивать повышенные проценты по привлеченным средствам.
Кредитный риск связан с возможностью невыполнения заёмщиком своих финансовых обязательств (навозврат долга).
Рыночный риск связан с возможным обесценением ценных бумаг. Может возникнуть в результате колебания нормы ссудного процента, изменения прибыльности и финансового благополучия компаний-эмитентов, а также инфляционного обесценения денег.
Политический риск определяется стабильностью и предсказуемостью политического климата в стране, уровнем противостояния отдельных политических сил, возможностью резкого изменения приоритетов и направления развития страны, отношения со странами-контрагентами по ВЭД клиентов российских банков.
Валютный риск возникает при проведении валютных операций банком и связан с возможностью денежных потерь в результате непредсказуемого колебания валютных курсов.
Риск изменения конъюнктуры рынка возникает при возникновении резких и неблагоприятных изменений на отдельных сегментах финансового рынка. Если банк имеет узкую специализацию и работает только на данном рынке, то такая ситуация существенно подрывает надёжность банка. Для универсальных банков потеря отдельных рынков менее болезненна, но тоже может явиться причиной сбоев в его работе.
Страновой риск зависит от политико-экономической стабильности стран-клиентов или стран-контрагентов, импортёров или экспортёров, работающих с данным банком. Одним из возможных способов оценки уровня странового риска является индекс БЕРИ (германская фирма БЕРИ). Его определением занимаются около 100 экспертов, которые с помощью различных методов экспертных оценок проводят анализ четыре раза в год. Таким образом анализируются все стороны политической и экономической ситуации в стране партнёра (в том числе и России).
Риск форс-мажорных обстоятельств зависит от наступления обстоятельств непреодолимой силы, возникающих в результате чрезвычайных и непредотвратимых событий (например, стихийное бедствие, война, эмбарго, введение валютных ограничений, забастовки и т.д.) Частично его можно определить по таблице “Интегральная и частные бальные оценки стран мира по степени риска инвестирования и надёжности деловых связей” в журнале “Euronomy”. Одной из частных оценок является показатель вероятности возникновения форс-мажорных обстоятельств (там же приводятся показатели эффективности экономики и политического риска).
Таблица 1. Интегральная и некоторые частные бальные оценки стран мира по степени риска инвестирования и надежности деловых связей 9
| Место страны в ранжирован-ном списке | Страна |
Интеграль-ный показатель надежнос-ти (max =100) |
Показатель эффектив-ности экономики (max =10) |
Показатель политичес-кого риска (max =20) |
Показатель вероятнос-ти возникнове-ния форс-мажорных обстоятельств (max =10) |
|
| Март 1993 | Сен-тябрь 1992 | |||||
| 1 | 1 | Япония | 99,44 | 9,44 | 20,00 | 10,00 |
| 2 | 6 | США | 99,07 | 9,07 | 20,00 | 10,00 |
| 3 | 3 | Швейцария | 99,01 | 9,01 | 20,00 | 10,00 |
| 14 | 14 | Сингапур | 92,54 | 10,00 | 18,51 | 8,07 |
| 22 | 20 | Тайвань | 87,94 | 9,13 | 18,51 | 8,07 |
| 32 | 29 | Южная Корея | 73,96 | 8,57 | 17,23 | 7,73 |
| 42 | 43 | Китай | 60,73 | 7,52 | 14,26 | 7,27 |
| 47 | 48 | Венгрия | 54,92 | 5,90 | 12,55 | 4,55 |
| 48 | 49 | Чехия | 54,89 | 7,08 | 10,85 | 4,09 |
| 56 | 58 | Словакия | 45,32 | 4,16 | 8,51 | 4,09 |
| 74 | 72 | Румыния | 36,94 | 3,42 | 7,02 | 0,00 |
| 78 | 71 | Польша | 35,78 | 4,91 | 8,72 | 0,45 |
| 110 | 101 | Хорватия | 26,36 | 2,67 | 2,77 | 0,00 |
| 118 | 91 | Болгария | 24,78 | 2,86 | 6,17 | 0,00 |
| 123 | 128 | Вьетнам | 23,95 | 4,72 | 7,23 | 0,00 |
| 126 | 117 | Эстония | 23,25 | 2,92 | 7,66 | 0,00 |
| 132 | 125 | Югославия | 21,96 | 1,61 | 0,43 | 0,00 |
| 133 | 123 | Латвия | 21,70 | 2,55 | 6,38 | 0,00 |
| 134 | 118 | Литва | 21,36 | 2,42 | 6,17 | 0,00 |
| 142 | 149 | Кыргызстан | 19,91 | 2,61 | 5,53 | 0,00 |
| 144 | 149 | Монголия | 19,20 | 2,17 | 7,02 | 0,00 |
| 145 | 122 | Украина | 19,17 | 2,30 | 5,11 | 0,00 |
| 147 | 132 | Беларусь | 18,75 | 2,30 | 4,68 | 0,00 |
| 148 | 134 | Казахстан | 18,55 | 2,73 | 4,04 | 0,00 |
| 149 | 129 | Россия | 18,13 | 2,17 | 4,68 | 0,00 |
| 152 | 144 | Узбекистан | 16,37 | 2,05 | 2,55 | 0,00 |
| 155 | 148 | Грузия | 15,57 | 1,40 | 3,40 | 0,00 |
| 156 | 143 | Туркменистан | 15,28 | 1,74 | 2,77 | 0,00 |
| 159 | 156 | Молдова | 14,05 | 1,37 | 1,91 | 0,00 |
| 160 | 152 | Таджикистан | 13,80 | 1,12 | 1,91 | 0,00 |
| 161 | 153 | Азербайджан | 13,66 | 1,61 | 1,28 | 0,00 |
| 162 | 154 | Армения | 13,58 | 1,30 | 1,28 | 0,00 |
| 163 | 166 | Сомали | 12,94 | 0,00 | 2,13 | 0,00 |
| 168 | 161 | Никарагуа | 7,37 | 1,18 | 3,62 | 0,00 |
2.2. Средства управления рисками
В предельно общем виде управление банковскими рисками включает в себя следующие этапы:
Оценка конкретного риска, сделанная на основе анализа всей совокупности рискообразующих факторов и прогноза ее (совокупности) изменения.
Установление на этой основе оптимального уровня риска.
Анализ отдельных операций с точки зрения их соответствия приемлемому уровню риска.
Разработка конкретных мер по снижению риска.
Надёжность банка определяется не только тем, какому риску подвергается банк, но и насколько банк способен им управлять. К основным средствам (методикам) управления рисками можно отнести использование принципа взвешенных рисков; осуществление систематического анализа финансового состояния клиентов банка, его платёжеспособности и кредитоспособности, применение принципа разделения рисков, рефинансирование кредитов; проведение политики диверсификации (широкое перераспределение кредитов в мелких суммах, предоставленных большому количеству клиентов, при сохранении общего объёма операций банка; страхование кредитов и депозитов; применение залога; применение реальных персональных и “мнимых” гарантий, хеджирование валютных сделок, увеличение спектра проводимых операций (диверсификация деятельности).
Основной задачей регулирования рисков является поддержание приемлемых соотношений прибыльности с показателями безопасности и ликвидности в процессе управления активами и пассивами банка, то есть минимизация банковских потерь.
Эффективное управление уровнем риска должно решать целый ряд проблем - от отслеживания (мониторинга) риска до его стоимостной оценки.
Уровень риска, связанного с тем или иным событием, постоянно меняется из-за динамичного характера внешнего окружения банков. Это заставляет банк регулярно уточнять свое место на рынке, давать оценку риска тех или иных событий, пересматривать отношения с клиентами и оценивать качество собственных активов и пассивов, следовательно, корректировать свою политику в области управления рисками.
Каждый банк должен думать о минимизации своих рисков. Это нужно для его выживания и для здорового развития банковской системы страны. Минимизация рисков - это борьба за снижение потерь, иначе называемая управлением рисками. Этот процесс управления включает в себя: предвидение рисков, определение их вероятных размеров и последствий, разработку и реализацию мероприятий по предотвращению или минимизации связанных с ними потерь.
Все это предполагает разработку каждым банком собственной стратегии управления рисками, то есть основ политики принятия решений таким образом, чтобы своевременно и последовательно использовать все возможности развития банка и одновременно удерживать риски на приемлемом и управляемом уровне.
Глава 3. Формы минимизации банковских рисков в кредитной практике коммерческих банков
3.1. Кредитный риск в деятельности коммерческого банка
Кредитная деятельность банка является одним из основополагающих критериев, который отличает его от небанковских учреждений. В мировой практике именно с кредитованием связана значительная часть прибыли банка. Одновременно невозврат кредитов, особенно крупных, может привести банк к банкротству, а в силу его положения в экономике, к целому ряду банкротств связанных с ним предприятий, банков и частных лиц. Поэтому управление кредитным риском является необходимой частью стратегии и тактики выживания и развития любого коммерческого банка.
Портфель банковских ссуд подвержен всем основным видам риска, которые сопутствуют финансовой деятельности: риску ликвидности, риску процентных ставок, риску неплатежа по ссуде (кредитному риску).
Управление кредитным риском - это и процесс и сложная система. Процесс начинается с определения рынков кредитования, которые часто называются «целевыми рынками». Он продолжается в форме последовательности стадий погашения долгового обязательства.
Управление кредитным риском требует от банкира постоянного контроля за структурой портфеля ссуд и их качественным составом. В рамках дилеммы «доходность – риск» банкир вынужден ограничивать норму прибыли, страхуя себя от излишнего риска. Он должен проводить политику рассредоточения риска и не допускать концентрации кредитов у нескольких крупных заемщиков, что чревато серьезными последствиями в случае непогашения ссуды одним из них. Банк не должен рисковать средствами вкладчиков, финансируя спекулятивные (хотя и высокоприбыльные) проекты. За этим внимательно наблюдают банковские контрольные органы в ходе периодических ревизий.
Кредитный риск зависит от внешних (связанных с состоянием экономической среды, с конъюнктурой) и внутренних (вызванных ошибочными действиями самого банка) факторов. Возможности управления внешними факторами ограничены, хотя своевременными действиями банк может в известной мере смягчить их влияние и предотвратить крупные потери. Однако основные рычаги управления кредитным риском лежат в сфере внутренней политики банка.
Кредитная политика банка определяется, во-первых, общими, установками относительно операций с клиентурой, которые тщательно разрабатываются и фиксируются в меморандуме о кредитной политике, и, во-вторых, практическими действиями банковского персонала, интерпретирующего и воплощающего в жизнь эти установки. Следовательно, в конечном счете, способность управлять риском зависит от компетентности руководства банка и уровня квалификации его рядового состава, занимающегося отбором конкретных кредитных проектов и выработкой условий кредитных соглашений.
В процессе управления кредитным риском коммерческого банка можно выделить несколько общих характерных этапов:
разработка целей и задач кредитной политики банка
создание административной структуры управления кредитным риском и системы принятия административных решений
изучение финансового состояния заемщика
изучение кредитной истории заемщика, его деловых связей
разработка и подписание кредитного соглашения
анализ рисков невозврата кредитов
кредитный мониторинг заемщика и всего портфеля ссуд
мероприятия по возврату просроченных и сомнительных ссуд и по реализации залогов.
Далее будут рассмотрены некоторые вопросы из перечисленных выше, за исключением вопросов создания административной системы управления кредитным риском и работы с сомнительными и просроченными ссудами.
Кредитные операции - самая доходная статья банковского бизнеса. За счет этого источника формируется основная часть чистой прибыли, отчисляемой в резервные фонды и идущей на выплату дивидендов акционерам банка.
Банки предоставляют кредиты различным юридическим и физическим лицам из собственных и заемных ресурсов. Средства банка формируются за счет клиентских денег на расчетных, текущих, срочных и иных счетах; межбанковского кредита; средств, мобилизованных банком во временное пользование путем выпуска ценных долговых бумаг и т. д.
Управление кредитными рисками является основным в банковском деле. Ключевыми элементами эффективного управления кредитами являются хорошо развитые кредитная политика и процедуры, хорошее управление портфелем, эффективный контроль за кредитами.
Кредитная политика создает основу всего процесса управления кредитами. Она определяет объективные стандарты, которыми должны руководствоваться банковские работники, отвечающие за предоставление и оформление займов, и управление ими. Когда кредитная политика сформулирована правильно, четко проводится сверху и хорошо понимается на всех уровнях банка, она позволяет руководству банка поддерживать правильные стандарты в области кредитов, избегать излишнего риска и верно оценивать возможности развития дела.
Разработка кредитной политики представляется особенно важной, когда банку предстоит адаптироваться к сложным и постоянно меняющимся условиям экономики и когда перед ним стоит задача, ранее никогда не возникавшая или возникавшая, но не получавшая должного внимания.
Кредитный риск - непогашение заемщиком основного долга и процентов по кредиту, риск процентных ставок и т. д. Избежать кредитный риск позволяет тщательный отбор заемщиков, анализ условий выдачи кредита, постоянный контроль за финансовым состоянием заемщика, его способностью (и готовностью) погасить кредит. Выполнение всех этих условий гарантирует успешное проведение важнейшей банковской операции - предоставление кредитов.
Управление кредитным риском - это и процесс и сложная система. Процесс начинается с определения рынков кредитования, которые часто называются «целевыми рынками». Он продолжается в форме последовательности стадий погашения долгового обязательства.
Наиболее распространенными в практике банков мероприятиями, направленными на снижение кредитного риска являются:
Оценка кредитоспособности заемщика. В практике банков все большее распространение получает метод, основанный на бальной оценке ссудополучателя. Этот метод предполагает определение рейтинга клиента. Критерии, по которым производится оценка заемщика, строго индивидуальны для каждого банка, базируются на его практическом опыте и периодически пересматриваются.
Уменьшение размеров выдаваемых кредитов одному заемщику. Этот способ применяется, когда банк не полностью уверен в достаточной кредитоспособности клиента.
Страхование кредитов. Страхование предполагает полную передачу риска его невозврата организации, занимающейся страхованием. Все расходы, связанные со страхованием, как правило, относятся на ссудополучателей.
Привлечение достаточного обеспечения. Такой метод практически гарантирует банку возврат выданной суммы и получение процентов. Приоритет при защите от кредитного риска отдается не привлечению достаточного обеспечения, предназначенного для покрытия убытков, а анализу кредитоспособности заемщика, направленному на недопущение этих убытков, ссуда выдается в расчете на то, что она будет возвращена в соответствии с кредитным договором.
Выдача дисконтных ссуд. Дисконтные ссуды лишь в небольшой степени позволяют снизить кредитный риск. Такой способ предоставления кредитов гарантирует получение платы за кредит, а вопрос о ее возврате остается открытым, если не используются другие методы защиты от кредитного риска.
Перед банками стоят серьезные трудности в деле управления кредитным риском. Контроль со стороны правительства, давление внутренних и внешних обстоятельств политического характера, трудности производства, финансовые ограничения, сбои рынка, срывы производственных графиков и планов и частые ситуации нестабильности в сфере бизнеса и производства подрывают финансовое положение заемщиков. Более того, финансовая информация часто является ненадежной, правовая структура часто не способствует выполнению обязательств по погашению долга.
Банки зачастую не располагают надежно разработанным процессом управления кредитным риском. Среди наиболее часто встречающихся недостатков можно отметить следующие:
отсутствие письменно зафиксированного в виде документа изложения политики;
отсутствие ограничений в отношении концентрации портфеля
излишняя централизация или децентрализация кредитного руководства
плохой анализ кредитуемой отрасли
поверхностный финансовый анализ заемщиков
завышенная стоимость залога
недостаточно частые контакты с клиентом
недостаточные проверки и отсутствие сбалансированности в процессе кредитования
отсутствие контроля над займами
неспособность к увеличению стоимости залога по мере ухудшения качества кредитов
плохой контроль за документированием займов
чрезмерное использование заемных средств
неполная кредитная документация
отсутствие классификации активов и стандартов при формировании резервов на покрытие убытков по кредитам
неумение эффективно контролировать и аудировать кредитный процесс
Эти недостатки выливаются в слабость кредитного портфеля, включая чрезмерную концентрацию кредитов, предоставляемых в одной отрасли или секторе хозяйства, большие портфели неработающих кредитов, убытки по кредитам, неплатежеспособность и не ликвидность.
Не вызывает сомнения, что на многих рынках банкам приходится действовать в таких экономических условиях, которые характеризуются наличием объективных трудностей для качественного управления кредитами, что лишний раз свидетельствует о важности усиления такого управления.
3.2. Основные положения и процедуры кредитной политики. Предоставление кредита и анализ источников погашения кредита
Кредитная политика создает основу всего процесса управления кредитами. Разработанная и письменно зафиксированная кредитная политика является краеугольным камнем разумного управления кредитами. Политика определяет объективные стандарты и параметры, которыми должны руководствоваться банковские работники, отвечающие за предоставление займов и управление ими. Политика определяет основу действий Совета Директоров, законодателей и лиц, принимающих стратегические решения, а также предоставляет возможность внешним и внутренним аудиторам оценить степень и качество управления кредитами в банке. Когда кредитная политика сформулирована правильно, четко проводится сверху и хорошо понимается на всех уровнях банка, она позволяет руководству банка поддерживать правильные стандарты в области кредитов, избегать излишнего риска и верно оценивать возможности развития дела.
Основное содержание и роль банковского дела- это обеспечить сбор и надежность депозитов и умело ссудить эти средства на основе разумной политики. Все другие услуги являются вспомогательными и вторичными. В банке всегда должно иметься в наличии достаточно средств для удовлетворения требований вкладчиков, желающих изъять их, и желаний заемщиков воспользоваться ими в разумных пределах. И вкладчики и регулирующие органы исходят из предположения, что вложенные в банк средства сохраняются и имеются в наличии благодаря необходимому уровню ликвидности и диверсификации риска. И что риск, который является ограниченной частью всякого предоставленного банком кредита, должен быть минимальным.
Особая роль коммерческих банков в предоставлении кредитов является центральной в банковских операциях. Работа банкира заключается в том, чтобы решать, кому можно доверить деньги вкладчиков. Банк должен определить, какие кредиты он будет предоставлять, а какие нет, сколько кредитов каждого типа он будет предоставлять, кому он будет предоставлять кредиты и при каких обстоятельствах эти кредиты будут предоставляться. Риск нельзя игнорировать. Все эти важные решения требуют, чтобы целями политики банка было поддержание оптимальных отношений между кредитами, депозитами и другими обязательствами и собственным капиталом. Здравая кредитная политика способствует повышению качества кредитов. Цели кредитной политики должны охватывать определенные элементы правового регулирования, доступность средств, степень допустимого риска, баланс кредитного портфеля и структуру обязательств по срокам.
Кредитная политика как бы создает единый кредитный язык банка в целом и этот язык очень важен для поддержания преемственности по