Проблемы кредитования в Республике Беларусь. Прогноз функционирования национальной экономики
2. Заёмщики ссудного капитала «продают» его как товар промышленным и торговым капиталистам за ссудный процент. В свою очередь последние приобретают на него средства производства и рабочую силу, в результате эксплуатации которой, получают прибавочную стоимость в форме прибыли, частью которой и погашается ссудный процент и сама ссуда. Таким образом, ссудный капитал в результате кругооборота, способен выступать в форме товара, способного приносить прибыль в результате эксплуатации наёмного труда.
3. Ссудный капитал не меняет, в отличии от торгового и промышленного капитала своей денежной формы. Его движение не изменяет своей структуры. При предоставлении ссуды в денежной форме, она возвращается к заёмщику в той же форме, но в другом объеме возросшем на сумму ссудного процента(денежного прироста).
4.Наличие у ссудного капитала специфической формы отчуждения в виде одностороннего перемещения стоимости. То есть возврат ссудного капитала происходит после определённого промежутка времени, а не изначально, как это происходит с товаром обмениваемым на сумму денег при купле-продаже. Вот почему наивысшей степени в ссудном капитале достигают противоречия между капиталом и трудом.
5. Порождение денег деньгами, т.е. способность получения без видимых затрат и промежуточных звеньев прироста (процента) по ссуде не зависимо, как от процесса производства, так и товарного обращения.
6.Получение прибыли в виде ссудного процента, т.е. той части прибавочной стоимости которую производственные (функционирующие) капиталисты возвращают ссудным капиталистам за использование ссудного капитала.
Ссудный процент – своеобразная цена ссужаемой во временное пользование стоимости (ссудного капитала).
Существование ссудного процента обусловлено наличием товарно-денежных отношений, которые в свою очередь определяются отношениями собственности. Ссудный процент возникает там, где один собственник передает другому определенную стоимость во временное пользование, как правило, с целью ее производительного потребления.
Для кредитора, отказывающегося от текущего потребления материальных благ, цель сделки состоит в получении дохода на ссуженную стоимость; предприниматель привлекает заемные средства также с целью рационализации производства, в том числе увеличения прибыли, из которой он должен уплатить проценты.
Если исходить из принципа равного дохода на вложенные средства, то на один рубль заемных средств приходится величина прибыли, соответствующая доходности собственных вложений. Столкновение интересов собственника средств и предпринимателя, пускающего их в оборот, приводит к разделению прибыли на вложенные средства между заемщиком и кредитором. Доля последнего выступает в форме ссудного процента.
В переходной экономике еще не созданы предпосылки, которые позволили бы проценту реализовать данную функцию в полном объеме. Если уровень ссудного процента складывается на основе соотношения спроса и предложения кредита, что характерно для рыночного хозяйства, он должен четко отражать изменение экономической конъюнктуры. Стимулы к дополнительным инвестициям с привлечением кредита будут сохраняться до тех пор, пока ожидаемая рентабельность превышает текущую норму процента или равна ей. Однако данная схема на сегодняшний день не полностью соответствует реальным экономическим условиям. Несмотря на рыночное формирование уровня ссудного процента, ряд причин (инфляция, особенности денежно-кредитного регулирования, неразвитость денежного рынка, используемые формы государственного регулирования отдельных отраслей экономики) не позволяют проценту в полной мере реализовать регулирующую функцию.
1.3 Анализ проблем кредитования субъектов хозяйствования различных форм собственности в Республике Беларусь. Основные направления реформирования кредитной системы Республики Беларусь
Основная цель денежно-кредитной политики Республики Беларусь – содействие развитию всех секторов экономики, обеспечение внутренней и внешней устойчивости национальной денежной единицы.
Программой социально-экономического развития Республики Беларусь на 2006-2010 годы предусматривается повысить роль банковского сектора как эффективного механизма аккумуляции свободных денежных средств и их инвестирования в реальный сектор экономики. Предполагается обеспечить укрепление финансовой устойчивости банковской системы, расширение ресурсной базы банков и повышение ее качества, приближение принципов и практики банковского надзора к международным стандартам. Для поддержки приоритетных отраслей и производств государство должно использовать экономические методы, включая средства бюджетов для льготирования процентных ставок, налоговые льготы, бюджетные ссуды и гарантии. Намечается обеспечить развитие финансово-кредитной системы страны за счет привлечения отечественных и зарубежных инвестиций, более полного использования возможностей свободных экономических зон.
Особое внимание уделяется созданию условий гарантирования вкладов населения в банках. Оно должно обеспечиться за счет соответствующей законодательно-нормативной базы, повышения роли в этом централизованных фондов банков и создания фондов гарантирования вкладов. Предусматривается в ближайший период завершить компенсацию обесценения вкладов и облигаций целевого беспроцентного займа 1990 г. на приобретение товаров длительного пользования (ценных бумаг).
Денежное предложение в национальной валюте должно формироваться в объемах, достаточных для обеспечения экономики расчетно-платежными средствами и адекватных намечаемых по годам темпам роста реального ВВП и цен. Важнейшие инструменты денежно-кредитной политики (обязательные резервы, операции на открытом рынке, рефинансирование банков, депозитные операции, процентная политика) будут формироваться на уровнях и в пропорциях, обеспечивающих поддержание целевых параметров инфляции и курса доллара. Ужесточение денежно-кредитной политики будет главным фактором обеспечения последовательного снижения темпов инфляции.
Политика обменного курса белорусского рубля должна быть ориентирована на снижение инфляции, пополнение официальных валютных резервов страны. При формировании валютного курса белорусского рубля будут учитываться условия внешней торговли, и прежде всего колебания мировых цен на товары, изменение кросс-курсов валют стран, являющихся ее основными экономическими партнерами.
Основу процентной политики составят меры, обеспечивающие устойчивое достижение процентными ставками положительного в реальном выражении уровня и превышение реальной доходности активов, номинированных в национальной валюте, над их доходностью в иностранной валюте.
В Республике Беларусь постепенно развиваются кредитная система, адекватная рыночным отношениям, и рынок ссудных капиталов. Вместе с тем в трансформационной экономике действуют факторы, тормозящие данные процессы, связанные с недостаточной разработанностью общей макроэкономической стратегии трансформации национальной экономики, незрелостью рыночных отношений, кризисом производства, инфляцией, отсутствием четких правовых основ рыночного механизма кредитования и низким уровнем развития кредитной системы. В таких условиях перераспределение кредитных ресурсов приводит к переливу ссудных капиталов из сферы производства в сферу обращения, способствуя нарушению макроэкономической сбалансированности. В определенной мере это объясняется тем, что в период трансформации экономики происходит ломка государственно-административной кредитной системы, восстанавливаются принципы, функции, инструменты рыночной кредитной системы и формируется кредитная инфраструктура [11, с.41].
Беларусь отличается изолированностью от внешних кредитов и инвестиций, незначительностью общих объемов активов кредитной системы по отношению к ВВП и крайней неразвитостью или полным отсутствием небанковских институциональных инвесторов, как то: факторинговые и лизинговые компании, фирмы, обслуживающие оборот ценных бумаг, страховые организации, пенсионные и благотворительные фонды, ломбарды, кредитные кооперативы и товарищества.
Большая часть национального богатства не вовлечена в национальный оборот, то есть функционирующая кредитная система страны не в состоянии аккумулировать и производительно использовать имеющиеся ресурсы. Активы всей кредитной системы Беларуси составляют лишь 40% от размера ВВП, что крайне мало. Как минимум, ресурсная база кредитной системы должна быть сопоставима с ВВП. В ее составе практически отсутствуют такие институциональные инвесторы, как финансовые компании, инвестиционные и пенсионные фонды, ссудо-сберегательные ассоциации, кредитные союзы и кооперативы. В стране функционируют страховые компании и профессиональные участники ценных бумаг. Однако их активы в процентах к ВВП составляют менее 1%. В кредитной системе страны доля банковского сектора превышает 99%, в то время как, например, в Латвии, Эстонии, России, Чехии, Румынии, Польше эта доля колеблется от 70 до 90%, а в США она составляет лишь 24%, Швеции – 25%, Японии – 55%, Италии – 57% [4].
Много проблем накопилось также в организации и механизме функционирования в других институциональных звеньях кредитной системы — страховом секторе, небанковских кредитно-финансовых институтах.
По существу в Беларуси из небанковских кредитно-финансовых учреждений получил развитие лишь страховой сектор. Так же, как и в банковской сфере, многие страховые компании в силу своей финансовой несостоятельности разорились [13, с.16]. Наметилась тенденция укрупнения и объединения страховых компаний. В силу своей маломощности страховые компании располагают, как правило, незначительными кредитными ресурсами.
Что касается других небанковских кредитно-финансовых институтов, то в большинстве своем они не получили значительного развития в республике.
Немногочисленные инвестиционные фонды, созданные на волне чековой приватизации, в основном не действуют. Они либо обладают малой активностью в силу того, что чековая приватизация так и не получила серьезного развития в Беларуси (фактически она была приостановлена), либо вообще разорились или закрылись из-за своей неперспективности.
Ряд инвестиционных фондов и финансовых компаний строили свою деятельность не на коммерческой основе, а по принципу пирамиды, что вызвало волну их банкротств и серьезные претензии со стороны хозяйствующих субъектов и населения.
Другие структурные элементы кредитной системы, характерные для большинства промышленно развитых стран, не получили развития в Беларуси. Это касается пенсионных фондов, трастовых компаний, благотворительных фондов, ссудо-сберегателъных ассоциаций, кредитных союзов и т.д.
Все это говорит о том, что многие стороны деятельности кредитно-финансовых учреждений и развитие кредитной системы в целом в республике нуждается в дальнейшем совершенствовании.
Объективная необходимость реформирования кредитных отношений в нашей стране диктует целесообразность перехода от банкориентированной к рыночно-ориентированной кредитной системе, поскольку, как свидетельствует опыт государств с рыночной и трансформационной экономиками, от эффективности кредитных отношений, величины внутренних накоплений и активности финансово-кредитных учреждений зависят стабильность экономики, ее структурная адаптация и экономический рост.
Банкориентированная кредитная система в странах с развитой рыночной экономикой представляет собой модель, в которой ядро образуют банковские кредитные отношения и банковские институты как организаторы расчетно-платежных отношений с участием кредита (причем на долю банков приходится более 50% активов национальной кредитной системы); а подсистему формирует сеть небанковских финансово-кредитных институтов: факторинговые и лизинговые компании, финансово-кредитные учреждения, обслуживающие оборот ценных бумаг, страховые и пенсионные фонды, ломбарды, кредитные кооперативы и товарищества.
Рыночно-ориентированная кредитная система является моделью, в которой основу составляют кредитные инструменты и кредитные орудия обращения денежно-финансового рынка. Подсистемами данной кредитной системы выступают: национальная банковская система (менее 50% в активах кредитной системы); инновационная подсистема (факторинговые и лизинговые компании); финансово-кредитные учреждения, обслуживающие оборот ценных бумаг; парабанковская подсистема (страховые организации); пенсионные и благотворительные фонды; архаичная подсистема (ломбарды, кредитные кооперативы и товарищества).
Актуальность развития подлинно рыночной кредитной системы для Беларуси определяется и тем фактом, что сегодня доля свободных денежных остатков в домашних хозяйствах уже существенно превышает долю остатков денежных средств, которыми располагают субъекты хозяйствования. Между тем чрезвычайно быстрый рост сбережений населения может быть опасным для слабой экономики, так как сопровождается тенденцией параллельного сокращения денежных запасов у предприятий. Поддержание высокого роста сбережений населения адекватной доходностью, сопровождаемое высокими ставками по процентам за кредит, оказывается непосильным для экономики, ведет к падению прибыли и рентабельности. В странах с рыночной кредитной системой все большая часть сбережений домашних хозяйств сегодня размещается не в банках, а во внебанковском секторе, что на практике ведет к снижению банковских процентных ставок.
Стратегической целью реформирования кредитных отношений в республике является формирование и функционирование эффективной кредитной системы, которая:
а) создаст предпосылки для развития рыночной экономики через ускорение процесса приватизации государственной собственности, развитие частного предпринимательства, рыночной инфраструктуры и т. д.;
б) будет стимулировать развитие реального сектора экономики;
в) обеспечит реализацию механизма долгосрочного вложения денежных средств; г) создаст условия для вхождения в мировую кредитную систему [11, с.43].
2. Комплексное практическое задание. Макроэкономический анализ и прогноз функционирования национальной экономики с использованием модели IS-LM
В кейнсианской модели условие достижения совместного равновесия на рынке благ, денег и капитала определяется пересечением линий IS и LM. Точка их пересечения указывает реальные значения ставки процента и национального дохода, при которых одновременно на трех названных рынках спрос равен предложению. При этом совместное равновесие на рынках благ, денег и капитала является устойчивым.
Для определения точки равновесия сформируем сначала функцию IS. Для этого составим следующую таблицу (табл. 2.1):
Таблица 2.1 - Формирование параметров равновесия на товарном рынке
| Процентная ставка, r | Потребительские расходы, C | Инвестиционные расходы, I | Государственные расходы, G | Совокупные расходы, E | Национальный доход, Y | Сбережения, S |
| 3 | 1349 | 431 | 130 | 1910 | 1910 | 431 |
| 6 | 1258 | 392 | 130 | 1780 | 1780 | 392 |
| 9 | 1167 | 353 | 130 | 1650 | 1650 | 353 |
| 12 | 1076 | 314 | 130 | 1520 | 1520 | 314 |
| 15 | 985 | 275 | 130 | 1390 | 1390 | 275 |
| 18 | 894 | 236 | 130 | 1260 | 1260 | 236 |
| 21 | 803 | 197 | 130 | 1130 | 1130 | 197 |
| 24 | 712 | 158 | 130 | 1000 | 1000 | 158 |
| 27 | 621 | 119 | 130 | 870 | 870 | 119 |
| 30 | 530 | 80 | 130 | 740 | 740 | 80 |
На основании данных табл. 2.1 построим функция IS (рис. 2.1) в координатах:
ось X – национальный доход Y;
ось Y – процентная ставка r.
Функция IS состоит из различных комбинаций Y и r, при которых на товарном рынке возможно равновесие.
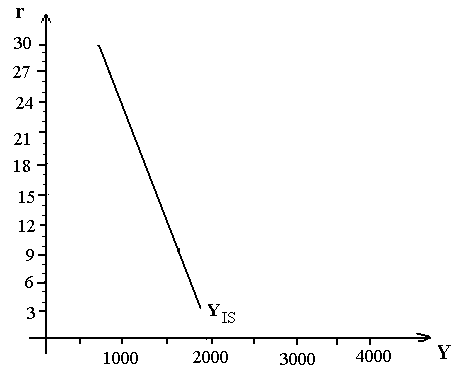
Рис. 2.1 Функция IS
Далее рассмотрим процесса функционирования денежного рынка.
Для этого вначале рассмотрим процесс создания денег банковской системой (табл. 2.2).
Таблица 2.2. - Моделирование денежного мультипликатора (упрощенный вариант)
| Банк | Дополнительный депозитный счет D | Дополнительные обязательные резервы MR | Дополнительные избыточные резервы K | Накопленная денежная масса M |
| 1 | 10,50 | 1,16 | 9,35 | 10,50 |
| 2 | 9,35 | 1,03 | 8,32 | 19,85 |
| 3 | 8,32 | 0,91 | 7,40 | 28,16 |
| 4 | 7,40 | 0,81 | 6,59 | 35,56 |
| 5 | 6,59 | 0,72 | 5,86 | 42,15 |
| 6 | 5,86 | 0,64 | 5,22 | 48,02 |
| 7 | 5,22 | 0,57 | 4,64 | 53,23 |
| 8 | 4,64 | 0,51 | 4,13 | 57,88 |
| 9 | 4,13 | 0,45 | 3,68 | 62,01 |
| 10 | 3,68 | 0,40 | 3,27 | 65,69 |
После расчета значений в табл. 2.2 рассчитаем величину денежного мультипликатора (m), показывающего, на сколько увеличится количество денег в стране, если денежная база возрастет на единицу.
 ,
где m – денежный мультипликатор;
r - норма обязательных резервов.

Далее от расчета простого денежного мультипликатора рассмотрим воздействие Центрального (Национального) банка, коммерческих банков и населения на процесс формирования денежной массы в стране. Данное воздействие анализируется посредством следующих показателей:
- депозитного мультипликатора, показывающего, на сколько максимально могут возрасти депозиты в коммерческих банках при увеличении денежной базы на единицу;
- кредитного мультипликатора, показывающий, на сколько максимально может увеличиться сумма банковских кредитов населению при увеличении денежной базы на единицу;
- денежного мультипликатора.
Депозитный мультипликатор рассчитывается по формуле
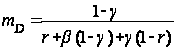 ;
где mD – депозитный мультипликатор;
γ - доля наличных денег в общей сумме кредитов;
r - норма обязательных резервов;
β - норматив кассовых остатков коммерческих банков.
Кредитный мультипликатор рассчитывается по формуле
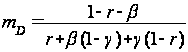 ;
где mк – кредитный мультипликатор;
γ - доля наличных денег в общей сумме кредитов;
r - норма обязательных резервов;
β - норматив кассовых остатков коммерческих банков.
Денежный мультипликатор рассчитывается по формуле
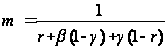 ;
где m – денежный мультипликатор;
γ - доля наличных денег в общей сумме кредитов;
r - норма обязательных резервов;
β - норматив кассовых остатков коммерческих банков.
Для расчета данных мультипликаторов составим следующую таблицу (табл.2.3.)
Таблица 2.3. - Моделирование кредитного, депозитного и денежного мультипликатора
| Банк | Дополнительные наличные деньги в обращении MH, млрд. руб. | Дополнительный депозитный счет D, млрд. руб. | Дополнительные обязательные резервы MR, млрд. руб. | Дополнительные избыточные резервы DR, млрд. руб. | Дополнительные кассовые остатки UR, млрд. руб. | Остаточные избыточные резервы (дополнительные кредиты) K, млрд. руб. | Денежная масса MH+D, млрд. руб. |
| 1 | 2,94 | 7,56 | 0,83 | 6,73 | 0,620 | 6,11 | 10,50 |
| 2 | 1,71 | 4,40 | 0,48 | 3,91 | 0,361 | 3,55 | 6,11 |
| 3 | 1,00 | 2,56 | 0,28 | 2,28 | 0,210 | 2,07 | 3,55 |
| 4 | 0,58 | 1,49 | 0,16 | 1,32 | 0,122 | 1,20 | 2,07 |
| 5 | 0,34 | 0,87 | 0,10 | 0,77 | 0,071 | 0,70 | 1,20 |
| 6 | 0,20 | 0,50 | 0,06 | 0,45 | 0,041 | 0,41 | 0,70 |
| 7 | 0,11 | 0,29 | 0,03 | 0,26 | 0,024 | 0,24 | 0,41 |
| 8 | 0,07 | 0,17 | 0,02 | 0,15 | 0,014 | 0,14 | 0,24 |
| 9 | 0,04 | 0,10 | 0,01 | 0,09 | 0,008 | 0,08 | 0,14 |
| 10 | 0,02 | 0,06 | 0,01 | 0,05 | 0,005 | 0,05 | 0,08 |
Рассчитаем значения денежного, депозитного и кредитного мультипликаторов.
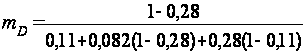 =
1,72
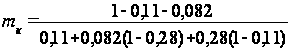 =
1,93
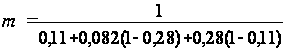 =
2,39
Рассмотрим процесс формирования равновесия на денежном рынке. Для этого составим табл. 2.4.
Таблица 2.4. - Формирование параметров равновесия на денежном рынке (функция LM)
|
Процентная ставка r |
Величина спроса на деньги (M/P)d | Величина предложения денег (M/P)S |
Номинальный доход Y |
| 3 | 512 | 512 | 871 |
| 6 | 512 | 512 | 1209 |
| 9 | 512 | 512 | 1546 |
| 12 | 512 | 512 | 1884 |
| 15 | 512 | 512 | 2221 |
| 18 | 512 | 512 | 2559 |
| 21 | 512 | 512 | 2896 |
| 24 | 512 | 512 | 3234 |
| 27 | 512 | 512 | 3571 |
| 30 | 512 | 512 | 3909 |
На основании данных табл. 2.4 построим функция LM (рис.2.2) в координатах:
ось X – национальный доход Y;
ось Y – процентная ставка r.
Функция LM состоит из различных комбинаций Y и r, при которых на денежном рынке возможно равновесие.
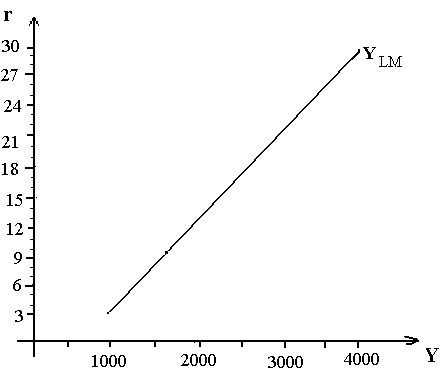
Рис. 2.2 Функция LM
Следующим этапом является формирование параметров совместного равновесия на денежном и товарном рынках. Для этого соствим табл. 2.5. Основой для ее составления являются данные табл. 2.1 и 2.4
Таблица 2.5. - Формирование параметров совместного равновесия на денежном и товарном рынках
| Процентная ставка, r | Национальный доход, обеспечивающий равновесие на товарном рынке, YIS | Национальный доход, обеспечивающий равновесие на денежном рынке, YLM |
| 3 | 1910 | 871 |
| 6 | 1780 | 1209 |
| 9 | 1650 | 1546 |
| 12 | 1520 | 1884 |
| 15 | 1390 | 2221 |
| 18 | 1260 | 2559 |
| 21 | 1130 | 2896 |
| 24 | 1000 | 3234 |
| 27 | 870 | 3571 |
| 30 | 740 | 3909 |
На основании данных табл. 2.5 строится совмещенный график функций IS/LM для базового периода. Рис. 2.3 (Совмещенный график IS/LM для базового периода) является комбинацией рис. 2.1 и 2.2.
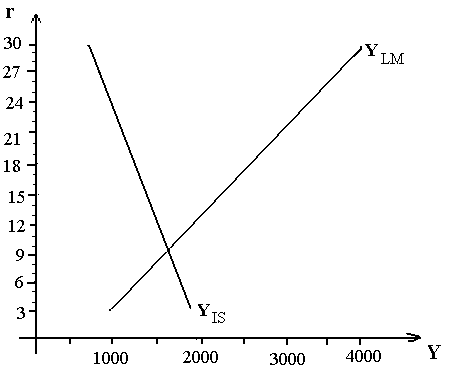
Рис. 2.3 Совмещенный график IS/LM для базового периода
Установленное совместное равновесие на товарном и денежном рынках не является устойчивым. С целью поддержания динамического равновесия на товарном и денежном рынках при желаемых значениях занятости, уровня цен и роста дохода государство проводит стабилизационную политику. Суть ее сводится к воздействию государства на совокупный спрос и (или) совокупное предложение. В зависимости от инструментов, которые правительство использует для проведения стабилизационной политики, она подразделяется на фискальную, кредитно-денежную и комбинированную.
Под фискальной политикой подразумевается воздействие государства на экономическую конъюнктуру посредством изменения объема государственных расходов и налогообложения.
Таблица 2.6. - Прогноз показателей национальной экономики при проведении стимулирующей фискальной политики
| Период | Процентная ставка r | Потребительские расходы C, млрд. руб. | Инвестиционные расходы I, млрд. руб. | Государственные расходы G, млрд. руб. | Совокупные расходы E, млрд. руб. | Сбережения S, млрд. руб. | Спрос на деньги (M/P)d, млрд. руб. | Предложение денег (M/P)S, млрд. руб. | Национальный доход Y, млрд. руб. |
| 1 | 10,22 | 1191 | 337 | 156 | 1684 | 337 | 512,3 | 512,3 | 1684 |
| 2 | 10,89 | 1243 | 328 | 187,20 | 1759 | 328 | 512,3 | 512,3 | 1759 |
| 3 | 11,69 | 1306 | 318 | 224,64 | 1849 | 318 | 512,3 | 512,3 | 1849 |
| 4 | 12,65 | 1382 | 306 | 269,57 | 1957 | 306 | 512,3 | 512,3 | 1957 |
| 5 | 13,80 | 1473 | 291 | 323,48 | 2087 | 291 | 512,3 | 512,3 | 2087 |
Расчет произведем для 5 периодов, в каждом из которых государственные расходы увеличиваются на 20% по сравнению с предыдущим периодом, налоги и уровень цен при этом принимаются на уровне базового периода.
Равновесная процентная ставка определяется исходя из равенства:
 ,
где: YIS ,YLM – функции IS и LM, приведенные соответственно при описании табл. 2.1 и 2.4.
Равновесная процентная ставка r рассчитывается по формуле
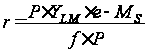
где r – равновесная процентная ставка;
Р – уровень цен в экономике;
YLM – национальный доход;
e – чувствительность спроса на деньги к изменению национального дохода;
Ms – номинальное предложение денег в экономике;
f – чувствительность спроса на деньги к изменению процентной ставки.
На основе данных табл. 4.6 построим график в координатах:
ось X – национальный доход Y;
ось Y – процентная ставка r.
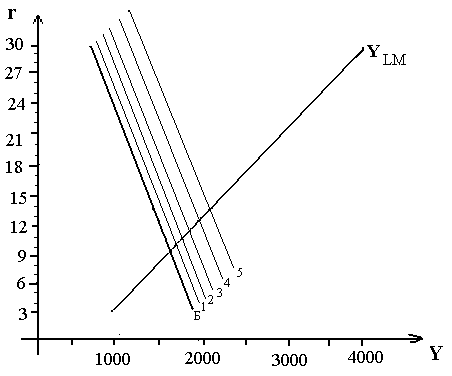
Рис. 2.4 Стимулирующая фискальная политика на графике IS/LM
Аналогичные действия произведем и для сдерживающей фискальной политики, т.е.:
Построим табл. 2.7 (Прогноз показателей национальной экономики при проведении сдерживающей фискальной политики), аналогичную по структуре табл. 2.6.
Табл. 2.7 - Прогноз показателей национальной экономики при проведении сдерживающей фискальной политики
| Период | Процентная ставка r | Потребительские расходы C, млрд. руб. | Инвестиционные расходы I, млрд. руб. | Государственные расходы G, млрд. руб. | Совокупные расходы E, млрд. руб. | Сбережения S, млрд. руб. | Спрос на деньги (M/P)d, млрд. руб. | Предложение денег (M/P)S, млрд. руб. | Национальный доход Y, млрд. руб. |
| 1 | 9,37 | 1110 | 348 | 130 | 1588 | 348 | 512,3 | 512,3 | 1588 |
| 2 | 9,04 | 1068 | 352 | 130 | 1551 | 352 | 512,3 | 512,3 | 1551 |
| 3 | 8,65 | 1020 | 358 | 130 | 1507 | 358 | 512,3 | 512,3 | 1507 |
| 4 | 8,21 | 964 | 363 | 130 | 1457 | 363 | 512,3 | 512,3 | 1457 |
| 5 | 7,70 | 900 | 370 | 130 | 1400 | 370 | 512,3 | 512,3 | 1400 |
Расчет произведем для 5 периодов, в каждом из которых налоги (Т) больше на 15%, чем в предыдущем. При этом государственные расходы и уровень цен остаются на уровне базового периода.
Построим рис. 2.5 (Сдерживающая фискальная политика на графике IS/LM).
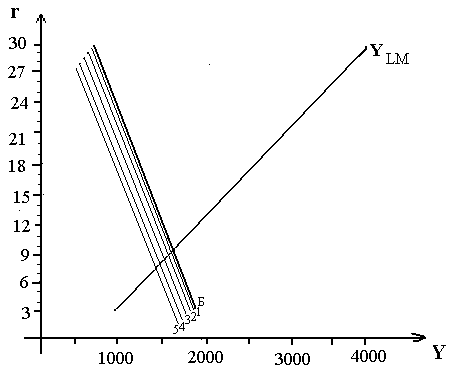
Рис. 2.5 Сдерживающая фискальная политика на графике IS/LM
Проведем анализ сдерживающей и стимулирующей фискальной политики. Как видно из расчетов, увеличение государственных расходов, (то есть стимулирующая фискальная политика) приводит к росту национального дохода. Увеличение налогов, напротив снижает национальный доход. Таким образом можно сделать вывод, что стимулирующая фискальная политика более эффективна.
Суть кредитно-денежной (монетарной) политики состоит в воздействии на экономическую конъюнктуру посредством изменения количества находящихся в обращении денег. Главная роль в проведении кредитно-денежной политики принадлежит Центральному (Национальному) банку.
При анализе кредитно-денежной политики выполним все те же действия, что и при анализе фискальной политики государства:
1) проведение стимулирующей монетарной политики.
Построим табл. 2.8 (Прогноз показателей национальной экономики при проведении стимулирующей монетарной политики), аналогичную табл. 2.6.
Табл. 2.8 - Прогноз показателей национальной экономики при проведении стимулирующей монетарной политики
| Период | Процентная ставка r | Потребительские расходы C, млрд. руб. | Инвестиционные расходы I, млрд. руб. | Государственные расходы G, млрд. руб. | Совокупные расходы E, млрд. руб. | Сбережения S, млрд. руб. | Спрос на деньги (M/P)d, млрд. руб. | Предложение денег (M/P)S, млрд. руб. | Национальный доход Y, млрд. руб. | |
| 1 | 8,98 | 1168 | 353 | 130 | 1651 | 353 | 614,8 | 614,8 | 1651 | |
| 2 | 8,16 | 1192 | 364 | 130 | 1686 | 364 | 737,7 | 737,7 | 1686 | |
| 3 | 7,17 | 1222 | 377 | 130 | 1729 | 377 | 885,3 | 885,3 | 1729 | |
| 4 | 5,99 | 1258 | 392 | 130 | 1780 | 392 | 1062,3 | 1062,3 | 1780 | |
| 5 | 4,57 | 1301 | 411 | 130 | 1842 | 411 | 1274,8 | 1274,8 | 1842 | |
Расчет и анализ проведем для 5 периодов, в каждом из которых номинальное предложение денег MS на 20% больше, чем в предыдущем периоде. Государственные расходы, налоги и уровень цен при этом принимаются на уровне базового периода.
На основании данных табл. 2.8 построим рис.2.6 (Стимулирующая монетарная политика на графике IS/LM) в координатах: ось X – национальный доход Y; ось Y – процентная ставка r.
2) проведение сдерживающей монетарной политики.
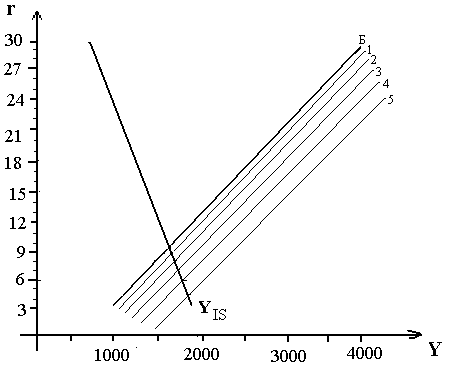
Рис.2.6 Стимулирующая монетарная политика на графике IS/LM
Построим табл. 2.9 (Прогноз показателей национальной экономики при проведении сдерживающей монетарной политики), аналогичную табл. 2.6.
Таблица 2.9 - Прогноз показателей национальной экономики при проведении сдерживающей монетарной политики
| Период | Процентная ставка r | Потребительские расходы C, млрд. руб. | Инвестиционные расходы I, млрд. руб. | Государственные расходы G, млрд. руб. | Совокупные расходы E, млрд. руб. | Сбережения S, млрд. руб. | Спрос на деньги (M/P)d, млрд. руб. | Предложение денег (M/P)S, млрд. руб. | Национальный доход Y, млрд. руб. |
| 1 | 10,35 | 1126 | 335 | 130 | 1591 | 335 | 409,9 | 409,9 | 1591 |
| 2 | 10,90 | 1109 | 328 | 130 | 1568 | 328 | 327,9 | 327,9 | 1568 |
| 3 | 11,34 | 1096 | 323 | 130 | 1549 | 323 | 262,3 | 262,3 | 1549 |
| 4 | 11,69 | 1085 | 318 | 130 | 1534 | 318 | 209,8 | 209,8 | 1534 |
| 5 | 11,97 | 1077 | 314 | 130 | 1521 | 314 | 167,9 | 167,9 | 1521 |
Расчет и анализ проведем для 5 периодов, в каждом из которых номинальное предложение денег MS на 20% меньше, чем в предыдущем периоде. Государственные расходы, налоги и уровень цен при этом принимается на уровне базового периода.
На основании данных табл. 2.9 построим рис.2.7 (Сдерживающая монетарная политика на графике IS/LM).
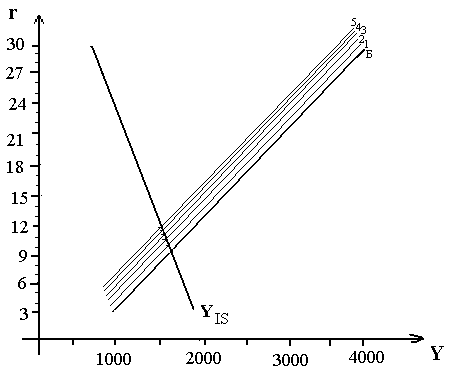
Рис.2.7 Сдерживающая монетарная политика на графике IS/LM
Проанализируем сдерживающую и стимулирующую монетарную политику. Как видно из расчетов, увеличение номинального предложения денег MS на 20%, (то есть проведение стимулирующей монетарной политика) приводит к росту национального дохода. Снижение номинального предложения денег MS на 20%, напротив, уменьшает национальный доход. Таким образом, можно сделать вывод, что стимулирующая монетарная политика более эффективна.
Для повышения конечной результативности регулирования национальной экономики целесообразно сочетать мероприятия фискальной и монетарной политики: расширение государственных закупок на рынке благ согласовывать с мерами Центрального банка по увеличению ликвидности, а сокращение номинального количества денег – с ростом налогообложения или сокращением государственных расходов.
Для анализа комбинированной политики построим табл. 2.10.
Таблица 2.10. - Прогноз показателей национальной экономики при проведении комбинированной экономической политики в условиях нестабильных цен
| Период | Процентная ставка r | Потребительские расходы C, млрд. руб. | Инвестиционные расходы I, млрд. руб. | Государственные расходы G, млрд. руб. | Совокупные расходы E, млрд. руб. | Сбережения S, млрд. руб. | Спрос на деньги (M/P)d, млрд. руб. | Предложение денег (M/P)S, млрд. руб. | Национальный доход Y, млрд. руб. | Уровень цен Р |
| 1 | 9,61 | 1149 | 345 | 169 | 1663 | 345 | 558,9 | 558,9 | 1663 | 2,23 |
| 2 | 9,59 | 1149 | 345 | 219,7 | 1714 | 345 | 609,7 | 609,7 | 1714 | 2,46 |
| 3 | 9,64 | 1147 | 345 | 285,6 | 1778 | 345 | 665,1 | 665,1 | 1778 | 2,70 |
| 4 | 9,79 | 1143 | 343 | 371,3 | 1857 | 343 | 725,6 | 725,6 | 1857 | 2,97 |
| 5 | 10,06 | 1135 | 339 | 482,7 | 1957 | 339 | 791,6 | 791,6 | 1957 | 3,27 |
Расчет и анализ произведем для 5 периодов, в каждом из которых государственные расходы и налоги на 30% больше, чем в предыдущем, номинальное предложение денег на 20% больше, чем в предыдущем, а уровень цен на 10% выше, чем в предыдущем.
На основании данных табл. 2.10 построим график «Комбинированная экономическая политика на графике IS/LM». На рис. 2.8 построены графики функций IS и LM для нулевого и пятого анализируемого периодов.
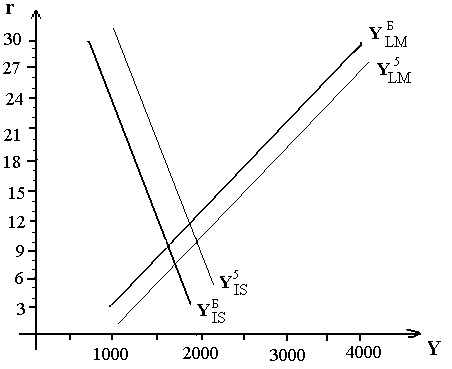
Рис. 2.8 Комбинированная экономическая политика на графике IS/LM
Можно сделать вывод, что комбинированная экономическая политика эффективна, так как она приводит к увеличению национального дохода.
Если сравнить все три разновидности стабилизационной политики государства, то наиболее эффективна стимулирующая фискальная политика, так как в это случае рост национального дохода достигает максимальной величины.
Заключение
В заключение данной работы следует повторить, что под кредитом понимают движение ссудного (т. е. денежного) капитала, предоставляемого в ссуду на условиях возвратности за плату в виде процента. Различают два понятия кредитной системы:
1) совокупность кредитных отношений, форм и методов кредитования (функциональный аспект);
2) совокупность кредитно-финансовых учреждений, аккумулирующих свободные денежные средства и предоставляющих их в ссуду (институциональный аспект).
В соответствии с Конституцией Республики Беларусь центральным банком страны является Национальный банк. Функции и задачи Нацбанка в финансово-кредитной системе республики, правовая основа его функционирования определяются Банковским кодексом Республики Беларусь.
Анализируя тенденции развития кредитной системы в Республике Беларусь, необходимо отметить, что многие стороны деятельности кредитно-финансовых учреждений и развитие кредитной системы в целом в республике нуждается в дальнейшем совершенствовании. Объективная необходимость реформирования кредитных отношений в нашей стране диктует целесообразность перехода от банкоориентированной к рыночно-ориентированной кредитной системе.
Список литературы:
Агапова Т.А., Серегина С.Ф. Макроэкономика: Учебник. – 3–е изд. / Под общ. ред. А.В. Сидоровича. – М.: МГУ, Изд. "Дело и Сервис", 2000.
Бункина М.К., Семенов В.А. Макроэкономика: Учебное пособие. – М.: АО ДИС, 1996.
Гейгер Л.Т. Макроэкономическая теория и переходная экономика. Пер. с англ. / Общ. ред. В.А. Исаева. – М.: ИНФРА–М, 1996.
Головачев А.С., Лутохина Э.А. Социальная ориентация экономической системы: Учебное пособие. – Мн.: Академия управления при Президенте Республики Беларусь, 2000.
Гребенников П.И. и др. Макроэкономика: Учебник / П.И. Гребенников, А.И. Мусский, Л.С. Тарасевич. Общ. ред. Л.С. Тарасевич. – СПб.: Изд–во СПб. УЭФ, 1996.
Дадаян В.С. Макроэкономика для всех. – Г. Дубна: Изд. центр "Феникс", 1996.
Долан Э.Дж., Лидсней Д.Е. Макроэкономика / Пер. с англ. – СПб., 1994.
Коуз Р. Фирма, рынок и право. – М., 1995.
Курс экономической теории / Под ред. М.Н. Чепурина, Е.А. Киселевой, МГИМО. – Киров, 1994.
Лутохина Э.А. Макроэкономическая нестабильность: занятость и безработица: Учебно–методическое пособие. – Мн.: Академия управления при Президенте Республики Беларусь, 1996.
Микро–, макроэкономика. Практикум / Под общ. ред. Ю.А. Огибина. – Спб.: "Лютера плюс", 1994.
Новикова И.В. Рынок и государство: проблемы макрорегулирования. – Мн.: Мисанта, 1994.
Норт Д. Институты, институциональные изменения и функциональная экономика. – М.: Начала, 1997.
14. Ивашутин А.Л. Макроэкономика: учеб. пособие / А.Л. Ивашутин.- Минск: Амалфея, 2008.- 340 с.