Депозитная политика коммерческого банка на примере ОАО "Банк Петровский"
По данным журнала «Эксперт» ОАО «Банк «Петровский» занимает 41 место в рейтинге 100 крупнейших банков России по итогам 2008 года на 01.01.2009. Банк входит в число 30 банков — лидеров по привлечению вкладов физических лиц по итогам 2008 года под номером 26
2.2 Виды депозитов ОАО «Банк «Петровский»
Депозиты населения имеют важное значение в ресурсной базе ОАО «Банк «Петровский». Так на 01.09.2009 г. депозиты населения составили 80,0% от общей величины ресурсов. Это вполне закономерно, так как «Петровский» постоянно обращает особое внимание на вклады населения.
Рассмотрим действующие по состоянию на 01.09.2009г. виды вкладов и условия по ним. Их можно поделить на три основных группы: срочные вклады, пенсионные и вклады до востребования.
Таблица № 1 Виды вкладов по состоянию на 01.10.2009г.
|
Виды депозитов |
Срок вклада, пролонгация |
Сумма первоначального взноса и доп.взносов |
Примечание |
Годовой % |
| До востребования | любой | Не менее 10 руб. Доп. Взносы не ограничены | 0,15 | |
| Осенний |
31 -90 дн 91-180 дн 181-1 год свыше 1 года до 3 лет |
От 1000 руб От 100 долларов От 100 евро |
Доп. взносывыплаты капитализация, пролонгация не предумотрены | 4.35-14.70 |
| Осенний-пенсионный |
31 -90 дн 91-180 дн 181-1 год свыше 1 года до 3 лет |
От 1000 руб От 100 долларов От 100 евро |
Доп. взносывыплаты капитализация, пролонгация не предумотрены | 4.55-14.90 |
| Петровский-классический |
31 -90 дн 91-180 дн 181-1 год свыше 1 года до 3 лет |
От 1000 руб От 100 долларов От 100 евро. |
Доп. взносывыплаты капитализация, не предумотрены | 4.10-14.70 |
| Петровский-классический с ежемесячной выплатой % |
31 -90 дн 91-180 дн 181-1 год свыше 1 года до 3 лет |
От 1000 руб От 100 долларов От 100 евро |
Доп. взносывыплаты, не предумотрены. Выплата % ежемесячно |
3.10-13.70 |
| Петровский-накопительный |
31 -90 дн 91-180 дн 181-1 год свыше 1 года до 3 лет |
От 1000 руб От 300 долларов От 300 евро Взносы от 500 руб, 50 долларов, евро |
Доп. выплаты капитализация, не предумотрены | 5.10-13.70 |
| Петровский-сложный процент |
31 -90 дн 91-180 дн 181-1 год свыше 1 года до 3 лет |
От 1000 руб От 100 долларов От 100 евро |
Доп. взносывыплаты, не предумотрены | 3.60-14.20 |
| Петровский-мультивалютный |
181-1 год свыше 1 года до 3 лет |
От 30000 руб От 1000 долларов От 1000 евро Взносы не ограничены |
Доп. выплаты капитализация, пролонгация не предумотрены | 6.35-13.70 |
| Петровский-универсальный |
91-180 дн 181-1 год свыше 1 года до 3 лет |
От 10000 руб От 300 долларов От 300 евро Взносы от 1000 руб, 50 долларов, евро |
капитализация не предумотрена | 4.60-13.95 |
| Петровский-VIP |
31 -90 дн 91-180 дн 181-1 год свыше 1 года до 3 лет |
От 300000 руб От 10000 долларов От 10000 евро |
Доп. взносывыплаты капитализация, не предумотрены | 5.55-15.20 |
| Пенсионный-накопительный депозит | 2 года |
От 500 руб Взносы не ограничены |
Пролонгация не предусмотрена | 12.50 |
| Текущий счет пенсионера | любой | 5-7 |
Из данных таблицы № 1 видно, что наиболее дорогие депозиты для клиентов физических лиц – это вклады Осенний-пенсионный, Осенний, Петровский-классический и Петровский-VIP. Это связано с условиями данных видов вкладов, а именно отсутствие ежемесячной капитализации процентов, или крупная сумма вклада, как, например в Петровский-VIP.
Видно, что особое место в линейке вкладов занимают вклады, направленные на пенсионеров. Таким образом, можно сделать вывод о том, что ОАО «Банк «Петровский» предлагает широкий выбор вкладов, которые нацелены на различные сегменты рынка. При этом особое внимание уделяется пенсионерам, для которых предусмотрена линейка вкладов, позволяющая учесть их интересы. Особое выделение вкладов для пенсионеров связано с тем, что именно они являются важным сегментом вкладчиков для ОАО «Банк «Петровский».
Если рассматривать дополнительные условия по вкладам, приведенным по каждому вкладу отдельно в приложении №1, можно проследить следующую тенденцию в области использования такого критерия как пролонгация. Если в условиях договора присутствует пролонгация вклада, то наблюдается значительно меньшая процентная ставка, чем у депозитов без пролонгации.
Анализируя вклады (депозиты) ОАО «Банк «Петровский» можно обратить внимание на следующее:
устанавливая процентные ставки, банк всегда привязывает депозиты (вклады) к сроку вложения. Так, например, процентная ставка вклада “До востребования” 0,15%, а процентная ставка вклада “Пенсионный накопительный депозит ” на 2 года – 12,5%;
сумма вклада также привязана к величине процентной ставки. Так, например, вклад «Петровский-накопительный» на 1 год и 1 день) суммой от 1 до 700 т.р. принимается под 13.25% годовых, а эти же вклады суммой от 700 т.р. и выше уже под 13.70%;
процентная ставка по рублевым депозитам оказывается не ниже уровня инфляции, что спасает вклады от обесценения;
исходя из того, что не подлежат налогообложению доходы в виде процентов, получаемые налогоплательщиками по вкладам в банках, если:
проценты по рублевым вкладам выплачиваются в пределах сумм, рассчитанных исходя из действующей ставки рефинансирования Банка России (10%), увеличенной на пять процентных пунктов,
установленная ставка не превышает 9 процентов годовых по вкладам в иностранной валюте;
можно отметить, что все предлагаемые вклады не подлежат налогообложению (исключение составляет Петровский - VIP).
Для юридических лиц ОАО "Банк "Петровский" предлагает клиентам различные варианты размещения временно свободных денежных средств на различные сроки:
срочные депозиты в российских рублях и иностранной валюте;
собственные векселя Банка "Петровский" в российских рублях и иностранной валюте.
Банк предлагает юридическим лицам финансовый среднесрочный инструмент – банковский депозит.
Депозитный договор удостоверяет сумму депозита, внесенного в Банк, и права вкладчика на получение, по истечении установленного срока, суммы депозита и обусловленных в договоре процентов. Выплата процентов по депозиту производится ежемесячно или единовременно по истечении срока действия договора. На весь срок действия депозита устанавливается фиксированная процентная ставка. Банк не может в одностороннем порядке уменьшить или увеличить обусловленную в договоре ставку процентов. Процентные ставки устанавливаются в зависимости от условий размещения средств. Соответственно, ставка зависит от суммы и срока вклада. В случае востребования вкладчиком возврата суммы депозита до истечения срока договора, проценты выплачиваются по ставке 0,01% годовых.
2.3 Анализ депозитного портфеля
Основной целью депозитной политики ОАО «Банк «Петровский» является привлечение оптимального объема денежных ресурсов (по срокам и по валютам), необходимого и достаточного для работы на финансовых рынках, при условии обеспечения минимального уровня издержек.
Привлечение ресурсов осуществляется в ходе проведения конкретных операций, предусмотренных действующими банковскими лицензиями. При этом, основными инструментами, используемыми ОАО «Банк «Петровский» для привлечения ресурсов, являются:
открытие и ведение счетов юридических и физически лиц, предполагающее поступление на эти счета денежных средств;
открытие и ведение счетов других банков, предполагающее поступление на эти счета денежных средств.
Перечень инструментов для привлечения средств может быть расширен в ходе дальнейшей банковской деятельности. В ходе проведения депозитных операций подразделения Банка руководствуются законодательством РФ, нормативными актами ЦБ РФ, Уставом Банка, данным Документом и внутренними документами, регламентирующими технический порядок и условия проведения конкретных видов банковских операций. Если проследить динамику за несколько лет, то можно отметить устойчивый рост остатков на счетах юридических лиц (Рисунок 11):
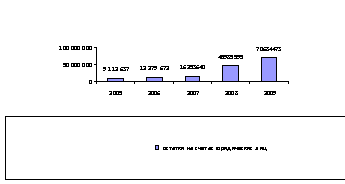
Рисунок 11 Динамика остатков на счетах юридических лиц ОАО «Банк «Петровский»
Вклады физических лиц проанализируем с помощью таблицы №2:
Анализ депозитного портфеля ОАО «Банк «Петровский» в 2008 году (по срочности вложений)
|
№ п/п |
Наименование статьи ПДС |
Балансовый счет |
Величина ПДС,тыс. руб. |
Структура ПДС, в% |
Изменения за период (+/-) |
|||
|
на 1.01.08 г. |
на 1.01.09 г. |
на 1.01.08 г. |
на 1.01.09 г. |
в тыс. руб. |
в% |
|||
|
Депозиты (Д), всего в том числе: |
Σ п.1 - 7 | 19270123.00 | 18033769.00 | 100.00 | 100.00 |
-1236354 |
-7% | |
|
I . |
Депозиты до востребования (Двостр), всего |
410-423(01), 42309, 425-426 (01), 42609 | 250819.00 |
290832.00 | 1 | 2 | 40013 | 15.9 |
|
II . |
Срочные депозиты (Дс), всего |
19019304.00 |
17742937.00 | 99 | 98 |
-1276367 |
-6.8 | |
| 1. | на срок до 30 дней | 410-423(02), 42310, 425-426 (02), 42610 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| 2. | на срок от 30-90 дней | 410-423 (03), 42311, 425-426 (03), 42611 | 445687 | 1109708 | 2 | 6 | 664021 |
148 |
| 3. | на срок 91-180 дней | 410-423(04), 42312, 425-426 (04), 42612 | 2247860 | 3590845 | 12 | 20 | 1342985 | 59.7 |
| 4. | на срок от 181 дня до 1 года | 410-423(05), 42313, 425-426 (05), 42613 | 5946184 | 5155936 | 31 | 29 | -790248 | -13.3 |
| 5. | на срок от 1 года до 3-х лет | 410-423(06), 42314, 425-426 (06), 42614 | 10379573 | 7886448 | 54 | 43 | -2493125 | -24.1 |
| 6. | на срок свыше 3-х лет | 410-423(07), 42315, 425-426 (07), 42615 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
Такой анализ позволяет выявить особенности депозитной политики банка и определить в общем виде примерные сроки размещения ресурсов банка. В частности, результаты анализа позволяют сделать вывод о привлечении ресурсов с точки зрения их стоимости («дорогие» / «дешевые»): срочные депозиты значительно дороже остатков средств на счетах до востребования.
Дополнительно для формулировки окончательного вывода по анализу депозитов по срокам, целесообразно рассчитывать следующие показатели:
- коэффициент срочности структуры депозитов (d в Д):
d в Д = Дс/Д, где Дс – объем срочных депозитов; Д – общий объем депозитов.
По состоянию на 01.01.2008 98%
По состоянию на 01.01.2009 98%
Высокий показатель срочности структуры депозитов характеризует степень постоянства и стабильности ресурсной базы.
В целом рост доли срочных депозитов в общей сумме депозитов банка должен оцениваться положительно, т.к. срочные депозиты как наиболее стабильная составляющая депозитного портфеля обеспечивает на приемлемом уровне и позволяет повышать ликвидность банка и проводить операции по размещению ресурсов на более длительные сроки.
- доля срочных депозитов (Дс) в общей сумме пассивов (П) : d = Дс/П.
По состоянию на 01.01.2008 38.5 %
По состоянию на 01.01.2009 21.4 %
Рекомендуемый уровень данного показателя – не менее 50%; мы видим отрицательную динамику за истекший год.
- коэффициент структуры обязательств (Ксо): Ксо = Двостр./Дс.
По состоянию на 01.01.2008 1.3 %
По состоянию на 01.01.2009 0.1 %
Показатель характеризует стабильность финансовых ресурсов банка. Чем ниже значение показателя, тем меньше относительная потребность банка в ликвидных активах, обусловленная структурой обязательств.
На рисунке 12 видно, что наибольший объем привлеченных средств приходится на депозиты сроком свыше 181 дня и свыше года.
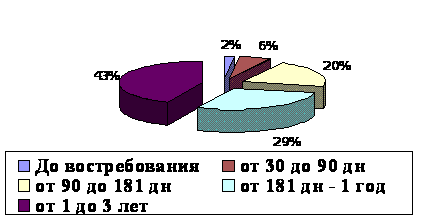
Рисунок 12 Структура вкладов ОАО "Банк "Петровский" по срокам на 01.01.2009
Начиная с
2005 года ОАО «Банк
«Петровский»
уверенно наращивает
депозитный
портфель, как
это видно на
рисунке 13.
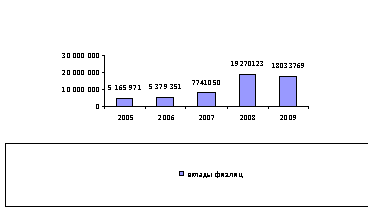
Рисунок 13 Динамика остатков на счетах физических лиц
Банковский кризис октября 2008 года пошатнул устойчивость банка, но на сегодняшний день все стабилизировалось
2.4 Организация формирования и реализации депозитной политики
Депозитная политика ОАО «Банк «Петровский» тесно связана с кредитной и процентной политикой банка, являясь одним из элементов банковской политики в целом.
Депозитная политика формируется с выделением следующих
шагов:
- постановка цели и определение задач депозитной политики;
- выделение соответствующих подразделений, участвующих в реализации депозитной политики, распределение полномочий сотрудников;
- разработка необходимых процедур и технических порядков проведения банковских операций, обеспечивающих привлечение ресурсов;
- организация контроля и управления в процессе осуществления банковских операций, направленных на привлечение ресурсов.
При формировании депозитной политики учитываются следующие специфические принципы:
- принципы обеспечения оптимального (с учетом последующего получения доходов от размещения ресурсов) уровня издержек;
- принцип безопасности проведения депозитных операций и поддержания надежности работы банка.
Соблюдение перечисленных принципов позволяет Банку сформировать как стратегические, так и тактические направления в организации депозитного процесса, обеспечив тем самым эффективность и оптимизацию депозитной политики.
Депозитная политика ОАО «Банк «Петровский» строится в зависимости от:
- субъектов депозитных отношений (в отношении физических и юридических лиц);
- банковских инструментов, используемых для привлечения ресурсов;
- сроков привлечения ресурсов (краткосрочная, среднесрочная и долгосрочная депозитная политика);
- цели привлечения (для инвестирования, кредитования, поддержания текущей ликвидности);
- агрессивности в вопросах привлечения ресурсов и связанных с этим вопросом ценовой политики и степени риска проводимых операций.
Депозитная политика ОАО «Банк «Петровский» предусматривает:
проведение анализа депозитного рынка;
определение целевых рынков для минимизации депозитного риска;
минимизацию расходов в процессе привлечения денежных средств;
оптимизацию управления депозитным портфелем с целью поддержания требуемого уровня ликвидности банка, повышения его устойчивости.
ОАО «Банк «Петровский» при проведении своей депозитной политики учитывает следующие факторы:
изменение налогового законодательства;
текущее состояние и тенденции финансового рынка как в части привлечения, так и размещения ресурсов;
изменения, вносимые в расчет банковских нормативов;
изменение ставки рефинансирования ЦБ РФ;
лимиты, контрольные цифры, устанавливаемые самим Банком на проводимые банковские операции.
Реализация депозитной политики Банка осуществляется в ходе проведения конкретных банковских операций, позволяющих привлекать денежные средства. При этом, ОАО «Банк «Петровский» проводит депозитные операции, то есть привлекает денежные средства на условиях:
возвратности;
срочности;
платности (когда это предусмотрено соответствующими договорами);
публичности (относительно условий привлечения средств).
Основным принципом работы Банка в ходе проведения депозитных операций является обеспечение требуемого для нормального функционирования Банка объема ресурсов, достигаемое при минимальных затратах на их покупку.
Основной принцип достигается благодаря диверсификации портфеля привлекаемых денежных ресурсов по источникам их привлечения и структуре, привязке объемов и структуры этих ресурсов (по валюте и по срочности) к объемам и структуре активов.
Обязательным требованием при определении возможных условий привлечения ресурсов является предварительный анализ возможных направлений расходования привлекаемых ресурсов с оценкой финансовых результатов и структурных изменений в результате предполагаемых банковских операций.
Основным направлением депозитной политики «Банка «Петровский» является открытие и ведение счетов физических лиц.
Остатки средств на счетах физических лиц - клиентов банка составляют большую часть в общем объеме привлекаемых банком средств. И тем не менее, вопросу активизации работы с физическими лицами предполагается уделить повышенное внимание.
Политика банка в работе с физическими лицами основывается, прежде всего, на работе с широким кругом физических лиц, этому способствует развитая сеть отделений. Другим блоком клиентов являются сотрудниками организаций и предприятий, являющихся клиентами Банка. Банк открывает и ведет счета физических лиц в рублях и иностранной валюте на основе действующих договоров, различающихся в зависимости от срочности счетов.
Ценовая политика Банка в работе с клиентами - физическими лицами, предусматривает:
- Отсутствие платы за остатки средств, находящиеся на текущих счетах физических лиц.
- Наличие платы за остатки средств, находящиеся на срочных (депозитных) счетах физических лиц, размер которой определяется исходя из базовых условий привлечения средств, утверждаемых Правлением Банка.
Банк проводит мероприятия, направленные на увеличение в общем объеме средств на счетах физических лиц доли срочных ресурсов, чему служит проводимая Банком процентная политика, предусматривающая создание конкурентоспособных условий по привлечению средств от физических лиц. Так банк проводит для постоянных вкладчиков бонусную программу «Премиальный процент»
Притоку средств от физических лиц прямо либо косвенно способствуют дополнительные услуги, оказываемые Банком физическим лицам. В числе этих услуг выдача и обслуживание пластиковых карт, денежные переводы, оплата коммунальных услуг, аренда сейфовых ячеек.
Другим важным направлением депозитной политики ОАО «Банка «Петровский» является открытие и ведение счетов юридических лиц.
Ведущим источником формирования ресурсной базы Банка являются остатки средств на счетах юридических лиц - клиентов Банка.
Политика Банка в работе с юридическими лицами основывается, прежде всего, на работе с действующими клиентами Банка, а так же на привлечении новых.
Повышению устойчивости ресурсной базы Банка (по объемам и срокам) должны способствовать:
- развитие бизнеса действующими клиентами Банка;
- открытие в Банке счетов организациями и предприятиями - контрагентами и партнерами действующих клиентов Банка;
- аккумулирование финансовых потоков, связанных с реализацией программ и проектов, осуществляемых при участии клиентов Банка.
Банк открывает и ведет счета юридических лиц в рублях и иностранной валюте на основе действующих договоров. Ценовая политика Банка в работе с клиентами - юридическими лицами, предусматривает отсутствие платы за остатки средств, находящиеся на расчетных счетах юридических лиц, кроме случаев установления в индивидуальном порядке платы за остатки средств на счетах предприятий и организаций.
Учитывая
возрастающие
требования
со стороны ЦБ
РФ относительно
повышения
уровня ликвидности,
выражающиеся
в необходимости
ежедневного
выполнения
банковских
нормативов,
а также стремясь
к сбалансированности
ресурсов с
активами по
срокам, Банк
проводит мероприятия,
направленные
на увеличение
в общем объеме
средств на
счетах юридических
лиц доли срочных
ресурсов. Данные
мероприятия
подразумевают
персональную
работу с конкретными
клиентами,
предполагающую:
- отслеживание движения денежных средств по счетам клиентов - юридических лиц, выбор на основе получаемой информации наиболее перспективных клиентов в плане формирования на базе данных клиентов срочной ресурсной базы;
- создание для клиентов - юридических лиц условий, стимулирующих к переводу части средств с текущих счетов на срочные счета;
- своевременное информирование клиентов - юридических лиц о новых условиях обслуживания клиентов.
В рамках решения задач расширения круга юридических лиц, обслуживаемых в Банке, увеличения ресурсной базы Банка за счет средств, аккумулируемых на счетах юридических лиц, первостепенное значение уделяется созданию для клиентов условий, способствующих притоку в Банк денежных ресурсов. В качестве таких условий могут рассматриваться конкурентоспособная, по сравнению с другими банками, тарифная политика Банка, гибкость Банка в отношении установления платы за привлекаемые денежные ресурсы, выгодные для клиентов условия обслуживания, включая получение кредитов, возможность дистанционного обслуживания клиентов через систему Клиент-Банк и так далее.
Глава 3. Совершенствование депозитной политики
3.1 Инструментарий совершенствования депозитной политики ОАО «Банк «Петровский»
2008 год стал сложным годом для банковской системы во всем мире. Несмотря на предположения и прогнозы ряда экспертов, финансовый кризис коснулся и ОАО «Банк «Петровский». Несмотря на проблемную ситуацию на банковском рынке, ОАО «Банк «Петровский» продолжил свое развитие. По итогам сентября 2009 года, банк полностью преодолел все трудности и достиг высоких финансовых результатов.
Одной из проблем, с которой коммерческие банки сталкиваются в настоящее время, является формирование ресурсной базы. Ресурсная база оказывает прямое влияние на ликвидность и платежеспособность коммерческого банка. Сами масштабы деятельности коммерческого банка, а, следовательно, и размеры доходов, которые он получает, жестко зависят от размеров тех ресурсов, которые банк приобретает на рынке различных ресурсов и, в частности, депозитных. Отсюда возникает конкурентная борьба между банками за привлечение ресурсов.
Формирование ресурсной базы, включающее в себя не только привлечение новой клиентуры, но и постоянное изменение структуры источников привлечения ресурсов, является составной частью гибкого управления активами и пассивами коммерческого банка. Эффективное управление пассивами предполагает осуществление грамотной депозитной политики. Специфика этой области деятельности в том, что в части пассивных операций выбор банка обычно ограничен определенной группой клиентуры, к которой он привязан намного сильнее, чем к заемщикам.
Ограниченность ресурсов, связанная с развитием банковской конкуренции, ведет к тесной привязке к определенным клиентам. Если круг этих клиентов узок, то зависимость от них банка очень высока. Поэтому, на наш взгляд, для укрепления ресурсной базы банкам нужна взвешенная депозитная политика, в основу которой ставятся поддержание необходимого уровня диверсификации, обеспечение возможности привлечения денежных ресурсов из других источников и поддержание сбалансированности с активами по срокам, объемам и процентным ставкам.
С целью расширения ресурсного потенциала ОАО «Банку «Петровский» необходимо активизировать свою депозитную политику. В связи с этим одним из приоритетных направлений работы банка должно стать постепенное наращивание депозитного портфеля путем проведения грамотной депозитной политики, направленной, в частности, на расширение перечня вкладов, доступных клиентам, введение новых видов услуг для их удобства.
Депозитная политика ОАО «Банк «Петровский» должна учитывать потребности всех социальных и возрастных групп граждан – работающих и пенсионеров, молодежи и людей среднего возраста, а также должна быть рассчитана на людей с разными уровнями дохода.
С каждым клиентом ОАО «Банк «Петровский» должен стремиться к установлению долгосрочных партнерских отношений. С этой целью банк должен прогнозировать развитие потребностей клиентов, разрабатывать и предлагать полный спектр банковских продуктов и услуг.
Так, ОАО «Банк «Петровский» мог бы предложить новый вид вклада для накопления денежных средств на обучение или подарок ребенку. Минимальный первоначальный взнос – 10000 рублей. Депозит открывается сроком на год, с начислением 13% годовых в рублях и с возможностью довложения. Если в конце срока сумма вклада и причитающиеся проценты остаются на следующий срок на этом же виде вклада, то у клиента будет возможность получить бонус в размере 0,5% к процентной ставке, действующей на момент пролонгации по данному виду вклада. Возможно проведение рекламных акций и выдача призов активным вкладчикам.
Для привлечения в число своих клиентов молодое поколение ОАО «Банк «Петровский» мог бы пополнить перечень вкладов новыми видами депозитов, ориентированных на эту группу населения, например, предложить вклад для студентов. Предлагается ввести следующие условия данного вклада: срок вклада – 1 год (четырехкратная пролонгация), открытие только при наличии студенческого билета, к вкладу открывается пластиковая карта и проценты ежемесячно перечисляются на нее, получается прибавка к стипендии. Для того чтобы обеспечить приток вкладчиков на данный вид депозита, целесообразно, на наш взгляд, ввести некоторые стимулы, привлекательные для потенциальных клиентов среди молодого населения (например – дисконтные карты магазинов).
Для наибольшей заинтересованности клиентов и притока вкладов ОАО «Банк «Петровский» может предложить выплату процентов по размещенным вкладам вперед с целью компенсации инфляционных потерь. В данном случае вкладчик при помещении средств на определенный срок сразу же получает причитающийся ему доход. Однако в том случае, если договор будет расторгнут досрочно, банк пересчитает проценты по вкладу и излишне выплаченные суммы будут удержаны из суммы вклада. Кроме расширения спектра вкладов, в целях совершенствования депозитной политики банку предлагается освоить выпуск ценных бумаг, а именно - сберегательных сертификатов. Приобрести депозитный сертификат смогут юридические лица и индивидуальные предприниматели. Минимальная сумма депозита, оформленного депозитным сертификатом, составляет 100 000 руб. Максимальный срок, на который выдается депозитный сертификат, составляет 2 года. Выдача депозитного сертификата осуществляется на основании заключенного договора банковского депозита. Выплата процентов по сертификату производится одновременно с его погашением.
Оплата сертификата осуществляется банком при наступлении даты востребования суммы по нему на основании заявления на оплату и при предъявлении депозитного сертификата.
Депозитный сертификат может быть предъявлен к оплате досрочно. При досрочном предъявлении сертификата к оплате банком выплачивается сумма депозита и проценты, выплачиваемые по вкладу до востребования, действующие на момент предъявления сертификата к оплате.
Таким образом, при разработке депозитной политики банку следует руководствоваться определенными критериями ее совершенствования, среди которых можно выделить следующие:
– взаимосвязь депозитных, кредитных и прочих операций банка для поддержания его стабильности, надежности и финансовой устойчивости;
– диверсификация ресурсов банка с целью минимизации риска;
– сегментирование депозитного портфеля (по клиентам);
– дифференцированный подход к различным группам клиентов;
– конкурентоспособность банковских продуктов и услуг.
Таковы некоторые возможные пути совершенствования депозитной политики ОАО «Банк «Петровский» и повышения ее роли в обеспечении его устойчивости. В заключение можно сказать, что каждый банк разрабатывает свою депозитную политику, определяя виды депозитов, их сроки и проценты по ним, условия проведения депозитных операций, опираясь при этом на специфику своей деятельности и учитывая фактор конкуренции со стороны других банков и инфляционные процессы, протекающие в экономике.
3.2 Система страхования депозитов в Российской Федерациии ее совершенствование
11 января 2005 ОАО «Банк «Петровский» был включен в систему страхования вкладов.
Привлечение средств юридических и физических лиц, операции по депозитным счетам являются одним из основных видов деятельности для банков. В то же время банкротство банков приводит к потере вкладчиками своих денег. Гарантия сохранности банковского вклада в таких случаях может быть обеспечена посредством механизма депозитного страхования.
Одним из проявлений стабилизации российской экономики является выраженная тенденция к росту реальных доходов населения, соответственно, его сберегательного потенциала. Денежные накопления граждан являются важным резервом увеличения ресурсной базы банковского сектора, столь необходимого для расширения его инвестиционных возможностей. Поэтому задача по активизации процесса мобилизации финансовых ресурсов физических лиц во вклады имеет для нашей страны макроэкономическую значимость.
По мнению ведущих отечественных и зарубежных экспертов, главным фактором, препятствующим успешному решению рассматриваемой задачи, выступает низкий уровень доверия граждан к коммерческим банкам. Для изменения подобного положения Правительством РФ и Банком России был принят целый комплекс мероприятий. К числу важнейших из них правомерно отнести введение законодательной базы страхования вкладов.7 Этот федеральный закон обеспечивает необходимую правовую базу для централизованной защиты интересов вкладчиков, устанавливает организационные основы системы страхования вкладов, регулирует юридические и финансовые отношения, возникающие в процессе ее функционирования.
Независимые эксперты и представители банковского сообщества единодушно отмечают его положительное влияние на развитие сберегательного дела в современной России. Вместе с тем, анализ результатов функционирования системы позволил констатировать наличие ряда не решенных и спорных вопросов. Они касаются понятийного аппарата, общей методологии обязательного страхования вкладов, его прикладных механизмов, наконец, функций и полномочий Агентства, управляющего данной системой.
Система страхования вкладов - это комплекс мер, направленных на защиту вкладов и обеспечивающих их гарантированный возврат в полном объеме (или частично) в случае банкротства финансового учреждения. Система страхования базируется на следующих принципах:
•обязательность участия в системе страхования вкладов;
•сокращение рисков наступления неблагоприятных последствий для вкладчиков в случае неисполнения банками своих обязательств;
•прозрачность деятельности системы страхования вкладов;
•накопительный характер формирования фонда обязательного страхования вкладов за счет регулярных взносов банков-участников системы страхования вкладов.
И все же главным фактором, определяющим вид системы защиты депозитов, является экономический уровень развития страны: степень развитости денежно-кредитной системы, доля государственной собственности в банковском секторе, а также возможность возникновения банковского кризиса, что является важным стимулом для введения более эффективного механизма защиты депозитов.
Важнейшим фактором перераспределения средств между банками, естественно, является процентная политика банков. Введение каких-либо усовершенствованных новых гарантий приведет к снижению процентных ставок по депозитам в коммерческих банках, а высокими процентные ставки останутся только в наиболее рискованных и агрессивных банках, нуждающихся в дополнительных средствах, стимулирование которых никак не входит в число задач создания новой системы.
Были внесены изменения к действующему федеральному закону о страховании вкладов с целью повышения эффективности системы страхования вкладов физических лиц и повышения доверия населения к банкам.8 Рассмотрим совершенствование критериев и механизмов контроля за соответствием банков, требованиям к участию в системе страхования вкладов после внесения изменений от 2008г.:
- устранена неточность, согласно которой установленные требования к банкам, участвующим в системе страхования вкладов, распространялись только на банки, имеющие на день вступления в силу данного Федерального закона разрешение на привлечение во вклады денежных средств физических лиц и на открытие и ведение банковских счетов физических лиц. Согласно новой формулировке должны удовлетворять не только банки, имеющие соответствующее разрешение Банка России, но и ходатайствующие о его выдаче.
Кроме того, уточнены сами требования, предъявляемые к банкам - участникам системы страхования вкладов. Ранее предусматривалось, что участником системы страхования вкладов может стать банк при соответствии одновременно следующим условиям:
- учет и отчетность банка признаются Банком России достоверными;
- банк выполняет обязательные нормативы, установленные Банком России;
- финансовая устойчивость банка9 признается Банком России достаточной;
- к банку не применяются меры, предусмотренные банковским законодательством, а также отсутствуют основания для их применения (в том числе введение запрета на осуществление отдельных банковских операций, взыскание с кредитной организации штрафов, осуществление мер по предупреждению банкротства).
- добавлено еще одно требование: соблюдение банком установленного порядка раскрытия неограниченному кругу лиц информации о лицах, оказывающих существенное (прямое или косвенное) влияние на решения, принимаемые органами его управления. При этом Банк России обязан принять решение о введении запрета на прием во вклады денежных средств физических лиц, в случае если банк не удовлетворяет предусмотренным требованиям в течение определенного срока. Так, в частности, установлено, что банк не соответствует требованиям к участию в системе страхования вкладов в случаях, если:
- учет и отчетность банка признаются Банком России недостоверными в течение трех месяцев подряд;
- банк в течение шести месяцев подряд не выполняет один и тот же обязательный норматив из числа установленных Банком России. Невыполнением обязательного норматива в отчетном месяце является его нарушение по совокупности за шесть и более операционных дней в течение данного месяца;
Кроме того, Банк России вправе принять решение о