Перспективы развития рынка ценных бумаг в Российской Федерации
2) финансирование конкретных проектов. Обычно к выпуску ценных бумаг под конкретные проекты прибегают муниципальные власти. Выпуская и реализуя на ценные бумаги целевого назначения, они привлекают свободные денежные средства общества, которые и направляются на финансирование необходимых проектов. В условиях переходного периода это имеет несколько односторонний характер: целевые эмиссии производятся практически только под строительство жилья. Причина этого проста: привлечь средства рядовых инвесторов под будущие денежные доходы от какого-нибудь социально значимого объекта в сегодняшних условиях практически невозможно, тогда как по «жилищным» займам эмитенты рассчитываются столь необходимыми квартирами;
3) регулирование объема денежной массы, находящейся в обращении. Данная функция обычно реализуется государственными банками. Покупка госбанком государственных ценных бумаг увеличивает объем денежной массы в обращении, а продажа имеющихся государственных бумаг, наоборот, сокращает денежные агрегаты. В России изменение денежной массы в обращении в результате покупки-продажи государственных бумаг Центральным банком РФ имеет характер дополнительного эффекта к фискальным функциям.
4) поддержание ликвидности финансово-кредитной системы. Эта весьма важная функция Центрального банка довольно успешно реализуется через рынок ГКО. В рамках задачи необходимо, чтобы существовал достаточно емкий (способный поглотить оборотные средства банков) и в достаточной мере ликвидный рынок, на котором банки могли бы с прибылью держать часть активов и иметь возможность легко переводить средства в другие сектора финансового рынка;
5) некоторые другие, вспомогательные функции. Например, важную роль сыграли государственные ценные бумаги в российской приватизации.
2. ПЕРСПЕКТИВЫ РАЗВИТИЯ РЫНКА ЦЕННЫХ БУМАГ В РОССИЙСКОЙ ФЕДЕРАЦИИ
Рынок ценных бумаг в РФ один из самых многообещающих рынков по доходности.
Говорят, что рынок ценных бумаг в России непредсказуемый. Это не совсем верно. Российский рынок дисциплинирует всех его участников гораздо сильнее, нежели западные рынки, своими частыми и значительными колебаниями цен на различные финансовые инструменты. Он также поддается техническому анализу не хуже, чем остальные мировые рынки.
Чтобы дальше рассматривать тему должны знать что, такое ОАО, акция, облигация, дивиденды, индексы на рынке ценных бумаг. Рассмотрим все это вкратце так как многие понятие нам знакомы, а многие и нет так как будет не понятно индекс РТС, индекс MSCI EM.
Что такое ОАО?
Согласно российскому законодательству, акционерное общество (АО) – это коммерческая организация, уставный капитал которой разделен на определенное число акций. При этом акционеры не отвечают по обязательствам АО, но несут риск убытков, связанных с его деятельностью в пределах стоимости принадлежащих им акций.
Что такое акция?
Акция – эмиссионная ценная бумага, закрепляющая права ее владельца (акционера) на получение части прибыли акционерного общества в виде дивидендов, на участие в управлении акционерным обществом и на часть имущества, остающегося после его ликвидации. Акция является именной ценной бумагой.
Что такое облигация?
Облигация - долговая ценная бумага, подтверждающая факт ссуды владельцам (инвесторам) денежных средств эмитенту, и дающая право на участие в прибыли эмитента особо оговоренным способом (обычно в виде получения фиксированного ежегодного или ежеквартального процента от стоимости выпуска или от номинальной стоимости облигации). Статус держателя облигации предполагает роль кредитора, а не собственника. Облигация не предоставляет права ее владельцу на управление компанией. Она более надежна - инвестиции в долговые ценные бумаги лучше защищены по сравнению с инвестициями в акции: задолженность перед владельцем облигации в случае ее ликвидации погашается до начала удовлетворения притязаний держателей акций. Облигации могут выпускать все предприятия вне зависимости от их организационно-правовой формы. Облигации компаний по степени надежности уступают долговым обязательствам государства, но в то же время должны предполагать более высокий уровень дохода.
Что такое дивиденды?
Дивиденд представляет собой некий платеж, который осуществляет компания из полученной прибыли. Чем больше компания заработала за год, тем выше будет ставка дивидендов. Если речь идет о привилегированных акциях, то дивиденды по таким акциям выплачивается вне зависимости от прибыли акционерного общества. Для того, чтобы компания могла произвести выплату, она формирует специальный фонд, в который постоянно перечисляет средства, дабы при недополучении прибыли иметь возможность расплатиться с акционерами.
Индексы цен на акции
Индекс – среднее значение курсовой стоимости акций определенных компаний, представленное в виде некоего числа. Это показатель состояния и динамики рынка ценных бумаг. Индекс представляет собой комбинацию чисел (цен), которая дает общее число, представляющее его составные части. Таким образом, динамика индекса отражает динамику входящих в его расчет ценных бумаг. Например, рост индекса на 10% говорит о том, что в среднем ценные бумаги, по которым рассчитывается индекс, выросли в цене на 10%.
Также индекс цен на акции можно рассматривать как гипотетические портфели. Т.е. такие портфели, которые физически нельзя купить или продать, но на основе которых можно составить реальный портфель. Например, Индекс ММВБ10 состоит из 10 наиболее ликвидных акций, торгующихся на ММВБ. Изменение индекса ММВБ10, соответственно, показывает, как меняется стоимость этих 10 ликвидных ценных бумаг. Сам индекс ММВБ10 купить нельзя, но зато можно свой собственный портфель ценных бумаг составить на его основе, купив в него акции 10 эмитентов в той пропорции, в которой они представлены в индексе.
Само значение индекса мало о чем говорит; индексы имеет смысл анализировать в динамике. Именно прирост или снижение индекса в процентах говорит о тенденции на рынке.
Зачем нужны фондовые индексы? В большинстве случае выделяют следующие направления использования индексов:
Индекс – эталон доходности. Если у инвестора есть свой портфель акций. Этот портфель акций принес ему за год 20%. Хорошо это или плохо? С чем сравнивать? Эталоном сравнения может стать индекс. Если индекс за год вырос на 50%, а инвестор заработал 20%, то можно говорить о не очень высоких результатах. Если же прирост индекса за этот год составил всего 5%, то 20% выглядит вполне хорошим результатом. Однако в целом надо учитывать, что на растущем рынке в долгосрочной перспективе любая активная стратегия проигрывает технике «купил и держи». Поэтому больше чем индекс удается заработать по чистой случайности.
На основе индекса можно составлять портфель. Если динамика индекса устраивает потенциального инвестора, то тот может просто составить портфель на его основе. Такое инвестирование называется пассивным инвестированием.
На индекс можно выпускать производные ценные бумаги. Например, фьючерсы или опционы. В данном случае индекс является базовым активом по этим бумагам.
Фондовые индексы рассчитывают информационные агентства (AK&M, Interfax, РБК, Cbonds), фондовые биржи (ММВБ, РТС), рейтинговые агентства (S&P). Индексы рассчитываются как в национальной, так и иностранной валюте.
Зарубежные фондовые индексы
Индекс Доу-Джонс (DJI)
Существует 4 индекса Доу-Джонса: промышленный, транспортный, коммунальный и сводный.
Промышленный индекс Доу-Джонса (The Dow Jones Industrial Average – DJIA) – простой средний показатель движения курсов акций 30 крупнейших промышленных корпораций. Промышленный индекс Доу-Джонса является самым старым и самым распространенным среди всех показателей фондового рынка. Однако его состав не является неизменным: компоненты могут изменяться в зависимости от позиций крупнейших промышленных корпораций в экономике США и на рынке, однако в современных условиях такие случаи довольно редки. В принципе на его составляющие приходится от 15 до 20% рыночной стоимости акций, котируемых на Нью-йоркской фондовой бирже. Индекс рассчитывается с 26 мая 1896 года.
Транспортный индекс Доу-Джонса (The Dow Jones Transportation Average – DJTA) – средний показатель, характеризующий движение цен на акции 20 транспортных корпораций (авиакомпаний, железнодорожных и автодорожных компаний); рассчитывается с 1884 года.
Коммунальный индекс Доу-Джонса (The Dow Jones Utility Average – DJUA) – средний показатель движения курсов акций 15 компаний, занимающихся газо- и электроснабжением; рассчитывается с 1929 года.
Сводный индекс Доу-Джонса (The Dow Jones Composite Average – DJCA) – показатель, составляющийся на базе промышленного, транспортного и коммунального индексов Доу-Джонса.
Индекс «Стэндард энд пурз» (S&P)
Этот индекс публикуется независимой компанией «Стэндард энд пурз». Он составляется в двух вариантах: по акциям 500 и по акциям 100 корпораций.
S&P-500 представляет собой взвешенный по капитализации индекс акций 500 корпораций, которые представлены в нем в следующей пропорции: 400 промышленных корпораций, 20 транспортных, 40 финансовых и 40 коммунальных компаний. В него включены в основном акции компаний, зарегистрированных на Нью-йоркской фондовой бирже, однако присутствуют также акции некоторых корпораций, которые котируются на Американской фондовой бирже и во внебиржевом обороте. Индекс представляет около 80% рыночной стоимости всех выпусков, котируемых на Нью-йоркской фондовой бирже. Этот индекс более сложный по сравнению с индексом Доу-Джонса, но он считается также более точным в силу того, что в нем представлены акции большего числа корпораций и акции каждой корпорации взвешиваются на величину стоимости всех акций, находящихся в руках акционеров. Фьючерсы и опционы по нему продаются на Чикагской товарной бирже.
S&P-100. Индекс исчисляется на той же основе, что и индекс по акциям 500 корпораций, но состоит из акций корпораций, по которым существует зарегистрированные опционы на Чикагской бирже опционов. В основном это промышленные корпорации.
Индекс Нью-Йоркской фондовой биржи (NYSE Index)
Данный индекс представляет собой взвешенный по рыночной стоимости показатель движения курсов акций всех корпораций, зарегистрировавших свои бумаги на Нью-йоркской фондовой бирже, то есть, по сути, это показатель представляет собой среднюю цену на акцию по всем компаниям на Нью-йоркской фондовой бирже, взвешенный по рыночной стоимости акций каждой корпорации (с соответствующими корректировками по факторам дробления акций, слияний и поглощении). В отличие от индекса Доу-Джонса, который выражается в пунктах, индекс NYSE выражается в долларах. Операции с опционами по этому индексу осуществляются на самой Нью-йоркской фондовой бирже. Операции с фьючерсными контрактами осуществляются на Нью-йоркской бирже фьючерсов, которая является подразделением Нью-йоркской фондовой биржи.
Индексы Американской фондовой биржи (AMEX)
Американская фондовая биржа публикует два основных индекса, которые исчисляются на совершенно разной основе. Основной рыночный индекс Американской фондовой биржи (AMEX Major Market Index) является простым средним показателем движения цен 20 ведущих промышленных корпораций. Он был задуман Американской фондовой биржей в качестве своеобразного субститута промышленного индекса Доу-Джонса. Хотя он рассчитывается и публикуется Американской фондовой биржей, в его состав входят акции корпораций, зарегистрированных на Нью-йоркской фондовой бирже. Примечательно, что 15 из них являются также компонентами промышленного индекса Доу-Джонса. Операции с фьючерсами по этому индексу осуществляются на Чикагской торговой бирже.
Индекс рыночной стоимости Американской фондовой биржи (AMEX Market Value Index) исчисляется на принципиально иной основе: он является показателем, взвешенным по рыночной стоимости всех выпущенных акций тех корпораций, которые включены в него в качестве компонентов. Впервые он был опубликован в сентябре 1973 года. Он включает в себя в качестве компонентов более 800 выпусков акций, представляющих ценные бумаги корпораций всех крупных отраслевых групп, зарегистрированных на Американской фондовой бирже, включая, помимо обыкновенных акций, американские депозитные свидетельства и подписные сертификаты. С технической точки зрения он является уникальным в силу того, что при его расчете предполагается, что дивиденды в форме наличных, выплачиваемые по входящим в его состав акциям, реинвестируются, и на этой основе они отражаются в индексе. Опционы по этому индексу котируются на Американской фондовой бирже.
Индекс NASDAQ
Национальная ассоциация фондовых дилеров исчисляет целый ряд индексов, представляющих как внебиржевой оборот в целом, так и бумаги корпораций отдельных отраслей. Основным является сводный индекс NASDAQ, в который включены в качестве компонентов акции около 4400 корпораций. Большинство этих компаний – представители «новой» экономики, разработчики и изготовители компьютеров, программного обеспечения, телекоммуникационные компании, компании биотехнологической отрасли.
Этот индекс является показателем, взвешенным по рыночной стоимости его составляющих. Впервые он был рассчитан в феврале 1971 года. Операции с опционами и фьючерсами по этому индексу осуществляются на Чикагской товарной бирже.
Российские фондовые индексы
Основными российскими фондовыми индексами являются индексы семейства ММВБ и индексы семейства РТС. Это важнейшие индикаторы фондового рынка России, поэтому имеет смысл остановиться на них подробнее.
ММВБ рассчитывает три основных вида индексов: ММВБ 10, Сводный индекс ММВБ и Сводный технический индекс ММВБ. Эти индексы отличаются между собой числом входящих в их расчет ценных бумаг, методикой и периодом проведения расчетов.
Индекс ММВБ 10 публикуется с 19 марта 2001г. Начальное его значение взято на 18:00 по московскому времени 30 декабря 1997г. ММВБ 10 представляет собой ценовой не взвешенный индекс, рассчитанный как среднеарифметическое изменение цен 10 наиболее ликвидных акций, допущенных к обращению в Секции фондового рынка и вне зависимости от их принадлежности к котировальным листам.
Индекс отражает в режиме реального времени (с 10:59 до 18:00) прирост стоимости портфеля, состоящего из 10 акций, веса которых в составе портфеля в начальный момент времени одинаковы. Данный индикатор ориентирован в первую очередь на dау-трейдеров, и позволяет отслеживать малейшие колебания цен основных финансовых инструментов. ММВБ 10 является первым биржевым индексом в России, методика которого не предусматривает временного усреднения цен, а пересчет значений индекса производится после каждой сделки, заключенной с любой из 10 выбранных акций в основном режиме торгов. Состав корзины индекса определяется один раз в квартал на основании 4 показателей ликвидности.
Индекс ММВБ рассчитывается с 22 сентября 1997г. Значение на эту дату принято за 100 пунктов. Он представляет собой взвешенный по эффективной капитализации индекс рынка наиболее ликвидных акций российских эмитентов, допущенных к обращению на ММВБ. Расчет Индекса ММВБ осуществляется с точностью до второго знака после запятой.
При определении эффективной (рыночной) капитализации акции на рынке ММВБ принимается полный объем эмиссии акции, откорректированный с учетом ликвидности акции на рынке ММВБ и доли акционерного капитала каждого эмитента, свободно обращающейся на вторичном рынке, путем исключения:
количества акций, находящихся в государственной собственности;
количества акций, пропорционального доле акционерного капитала, принадлежащей другому эмитенту, чьи акции также входят в базу расчета Индекса ММВБ;
количества акций принадлежащего акционерам, владеющим более чем 5% акционерного капитала, при этом доли, принадлежащие таким акционерам, могут не исключаться при расчете эффективной капитализации акции, в случае, если по решению Индексного комитета эти акционеры не рассматриваются как стратегические держатели пакетов акций (например, расчетные депозитарии организаторов торговли и т.п.).
При учете корпоративного события во избежание не обусловленного конъюнктурой рынка резкого отклонения в сторону повышения или понижения значения Индекса ММВБ используется поправочный коэффициент, который на следующий день после внесения изменений в базу расчета данного индекса, связанных с этим событием, устанавливается отличным от единицы.
Технический сводный индекс ММВБ введен в соответствии с требованиями Положения о требованиях, предъявляемых к организаторам торговли на рынке ценных бумаг, утвержденного Постановлением ФСФР России от 4 января 2002 г. №1-пс и используется при принятии Дирекцией ММВБ решения о приостановке торгов в случае превышения допустимых границ колебаний данного индекса, устанавливаемых ФСФР России.
Индекс РТС является единственным официальным индикатором Российской Торговой системы. Индекс рассчитывается в начале каждого часа торговой сессии РТС. Официальным индексом РТС на текущую дату является его значение на 18:00 часов.
Расчёт индекса идентичен расчету индекса ММВБ. Разница состоит лишь в составе эмитентов, которые входят в расчет индекса. На 1 сентября 1995г. значение индекса принято на уровне 100 пунктов. Список эмитентов, акции которых включены в расчёт индекса, полностью совпадает со списком эмитентов по которым в РТС устанавливаются твёрдые двухсторонние котировки, согласно решениям ПАУФОР (профессиональная ассоциация участников фондового рынка).
Все цены указаны в долларах США. Если оператор устанавливает цену в рублях, то при расчёте средневзвешенной цены она пересчитывается в доллары США по курсу Центрального банка Российской федерации на соответствующий день.
2.1 Ожидаемая доходность
Акции
Рынок акций: от фантастической доходности – к просто высокой
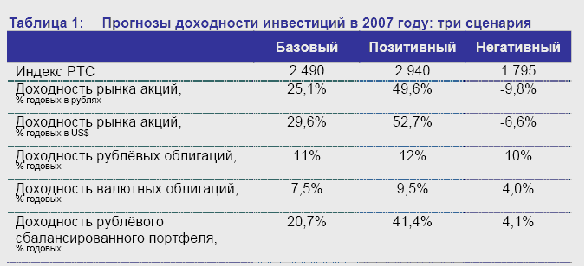
За два последних года российские акции в среднем подорожали втрое, а за 6 лет – в 13 раз. Это лучшие показатели среди всех мировых рынков. После столь длительного и впечатляющего роста у многих инвесторов появляются сомнения в дальнейшей позитивной динамике рынка. К тому же, два из ключевых факторов формирования этой доходности – растущие цены на нефть и политическая стабильность – могут в 2007 году заметно ослабить своё влияние. Тем не менее, всё ещё низкая оценка российских сырьевых активов и высокие темпы роста прибылей в несырьевых отраслях создают предпосылки для продолжения роста котировок. По базовому сценарию он может составить 25-30%, по оптимистичному – до 50%. В отсутствие существенного роста цен на нефть, наиболее высокие результаты покажут акции «второго эшелона».
Соответственно, чтобы правильно выбрать лучшие из сотен таких акций потребуются дополнительные аналитические ресурсы, высокая квалификация и опыт.
Облигации
Рынок облигаций: доходность ниже, риски выше
Доходность по долговым обязательствам все эти 6 лет быстро снижалась. Даже процентные ставки по облигациям «второго эшелона» уже едва компенсируют инфляцию. При этом долговая нагрузка большинства предприятий стремительно ростет.
Кроме того, с прекращением роста цен на нефть закончился и период избытка рублёвой ликвидности, когда ставки по межбанковским кредитам падали до 1%. Теперь кредитные риски эмитентов будут иметь ключевое значение для рынка. Ошибки в их оценке чреваты крупными потерями от корпоративных дефолтов. Тем не менее, хорошо диверсифицированный портфель грамотно отобранных облигаций «второго эшелона» ещё может принести до 12% годовых.
Структурирование вложений по классам активов
Акции как ядро, облигации как защита от коррекции
В целом акции остаются явно привлекательнее облигаций по соотношению риск/доходность. Довольно благоприятным периодом для рынка акций, вероятно, будут ближайшие несколько месяцев, особенно после нисходящей коррекции в январе. Ближе к лету может накопиться критическая масса первичного предложения, обостриться инфляционное давление в развитых странах и всё сильнее будет сказываться приближение выборов. Таким образом, в этот период наиболее эффективными буду вложения в ПИФы акций. Во втором квартале появятся предпосылки для постепенного перевода части активов в облигационные фонды. Покупка паёв фондов акций вновь может стать оправданной в четвёртом квартале, когда политические риски, возможно, будут отыграны, основная часть IPO уже состоится, а нефть начнёт дорожать с приближением холодов.
2.2 Ключевые факторы роста
2.2.1 Мировая экономика
Комплекс взаимосвязанных факторов; главный – состояние мировой экономики
Конъюнктура российского рынка зависит от комплекса внешних и внутренних факторов, часть которых, в свою очередь, также зависит друг от друга. Наиболее мощным и всеобъемлющим фактором влияния является состояние мировой экономики и динамика его изменения. От темпов экономического роста напрямую зависят прибыли эмитентов, а также спрос на сырьевые ресурсы, составляющие основу российского экспорта.
Инфляция непосредственно влияет на динамику процентных ставок, уровень денежной ликвидности и терпимость инвесторов к рискам.
Развивающиеся рынки вносят наибольший вклад в динамику рынка акций РФ
От состояния мировой экономики во многом зависит экономический рост в развивающихся странах, большинство из которых по-прежнему сильно ориентированы на экспорт товаров. В свою очередь, от той же экономики зависит и динамика развивающихся рынков акций. С точки зрения статистики, именно изменения фондового индекса развивающихся рынков MSCI Emerging Markets вносят наибольший вклад в изменение котировок российских бумаг. Согласно экспертной оценке, более 50% прироста индекса РТС с конца 2000 года было получено за счёт динамики вышеупомянутого индекса MSCI EM.
2.2.2 Премия за риск
Премия за риск – важнейший компонент и для акций, и для облигаций
Ценные бумаги развивающихся стран традиционно относятся к категории рискованных активов. Вполне логично, что при покупке таких активов инвесторы рассчитывают на более высокую доходность, чем по развитым рынкам. Уровень складывающейся на рынке, премии в доходности рискованных активов к безрисковым постоянно меняется в зависимости от аппетита инвесторов к рискам. Этот аппетит зависит, в основном, от уже упомянутого состояния мировой экономики и экономики развивающихся стран, а также от предложения денег в мировой финансовой системе. Максимальный интерес к рискованным вложениям обычно наблюдается в начальной фазе цикла роста мировой экономики, когда инвесторы уже уверены в повышении темпов роста, а Центробанки ещё проводят достаточно мягкую денежную политику. Премия за риск по активам отдельных стран зависит ещё и от их индивидуальных параметров – состояния экономики, политической ситуации, внешней долговой позиции и т.п. Одним из индикаторов аппетита к рискам являются цены на золото. Их опережающий рост по отношению к другим активам обычно говорит о том, что инвесторы ищут защиты от рисков в наиболее надёжных инструментах.
2.2.3 Переоценка
Фундаментальная оценка эмитентов – важное дополнение к макропоказателям.
Даже при благоприятной ситуации в мировой и локальной экономике и высоком аппетите к рискам котировки акций далеко не всегда растут. Их рыночные цены могут уже учитывать ожидаемый рост прибылей на несколько лет вперёд. Иными словами, акции могут быть переоценёнными как по отношению к облигациям, так и к акциям других стран. И наоборот, даже при плохой ситуации в экономике ценные бумаги могут оказаться настолько дешёвыми, что станут привлекательными для покупки. Наиболее часто подобные «перехлёсты» в ту или другую сторону наблюдаются именно на развивающихся рынках.
2.2.4 Товарные рынки
Цены на сырье важны и сами по себе и во взаимосвязи с другими факторами.
В среднем динамика российского рынка акций зависит от нефти примерно на 20%.
Цены на нефть принято считать чуть ли не главным индикатором для российской экономики и рынка ценных бумаг. На самом деле, по прямому влиянию на рынок, согласно статистике, они слегка уступают даже ценам на золото. Тем не менее, опосредованно котировки «чёрного золота» вносят существенный вклад в динамику почти всех остальных факторов, важных для рыночной конъюнктуры. Очевидно, что от стоимости барреля нефти зависят денежные потоки (т.е. фундаментальная оценка) ценных бумаг нефтяных и газовых компаний. Резкое повышение цен на нефть может оказаться тормозом мирового экономического роста и спровоцировать снижение аппетита инвесторов к рискам. Важны и причины, по которым меняется конъюнктура нефтяного рынка. Если котировки нефти повышаются из-за глобальных политических рисков, таких как конфликты на Ближнем Востоке, то инвесторы зачастую фиксируют прибыль по всем рискованным активам, и российские акции могут стать жертвами такой фиксации. Например, перед второй войной в Ираке за четыре месяца с 13 ноября 2002 года по 14 марта 2003 года нефть подорожала на 50%, а индекс РТС вырос всего на 7%, и то, в основном, за счёт реформы электроэнергетики. Так или иначе, в среднем за последние шесть лет, по нашим оценкам, изменения цен на нефть сформировали порядка 20% динамики индекса РТС.
Необходим анализ всего комплекса факторов, чтобы избежать погрешностей в оценке.
Далеко не все факторы и/или их влияние поддаются точной количественной оценке. Тот же аппетит к рискованным вложениям можно оценить только по косвенным индикаторам: спредам еврооблигаций, ценам на золото, вменённой волатильности опционов. Однако каждый из этих индикаторов может в тот или иной момент изменяться по своим частным причинам, вовсе не связанным со спросом на рискованные активы. Именно поэтому важно оценивать и анализировать все подобные индикаторы в комплексе. В этом случае вероятность индивидуальной ошибки заметно снижается.
2.2.5 Доминирующие факторы
Движение – это жизнь.
Зависимость рынка от ключевых факторов постоянно меняется.
Ещё одной важной особенностью, характерной для всех инвестиционных активов, является крайне изменчивый характер их зависимости друг от друга и от внешних факторов. Один и тот же фактор может в разные моменты времени оказывать совершенно различное влияние на котировки ценных бумаг. Кроме того, зачастую один или два наиболее мощных фактора доминируют по своему влиянию над остальными, которые в это время уходят на второй план. Например, с весны 2004 года до весны 2005-го российские акции заметно отставали от других развивающихся рынков, невзирая на бурный рост цен на нефть и позитивный настрой мировых фондовых площадок. В этот период абсолютно доминирующее влияние на рынок оказывал политический фактор, связанный с «делом ЮКОСа». По мере снижения политических рисков, на первый план стал выходить фактор бурного роста цен на сырьё, благодаря которому российские акции в 2005 году стали мировыми лидерами по доходности. Теперь же доминирующим фактором становится конъюнктура мировых фондовых рынков.
Сильная корреляция с развивающимися рынками и страновым риском, слабее – с золотом, нефтью и долларом.
Как показывает анализ, в наибольшей степени российский фондовый рынок реагирует на глобальные колебания развивающихся рынков: при росте развивающихся рынков на 1% индекс РТС растёт, в среднем, на 0,84%. Эта корреляция носит и наиболее стабильный характер: степень зависимости относительно мало менялась на протяжении всех шести лет наблюдений. Кроме этого, относительно высокую чувствительность российский рынок проявляет к изменению курса доллара к евро (0,43), а также к изменению спрэда российских суверенных еврооблигаций (-0,15). Вопреки расхожему мнению, зависимость российского рынка от колебаний цен на нефть оказывается не столь высокой – всего 0,14, что на 36% ниже чувствительности индекса РТС к изменению цен на золото (0,22).
Тем не менее, в последнее время корреляция рынка с нефтью растёт, и мы уверены, что в 2007 году она будет значительной. Прямая корреляция с волатильностью рынка США (индекс VIX) оказалась несущественной, и данный фактор был исключён из рассмотрения. Конъюнктуру мировых рынков имеет смысл учитывать как промежуточный параметр в процессе прогнозирования динамики развивающихся рынков.
2.2.6 Политический фактор: пока всё спокойно, но сюрпризы нельзя исключать
Инвесторы пока игнорируют политический риск – в этом и может быть опасность.
Лишь год с небольшим остаётся до второй смены Президента в истории России. Судя по всему, на этот раз она должна пройти более гладко, чем в 1999 году, когда премьер-министры менялись ежеквартально. Тем не менее, нельзя исключать обострения борьбы между различными группировками во власти, которая может в какой-то момент спровоцировать негативные для рынка политические события. В конце концов, и официальный преемник нынешнего Президента ещё окончательно не определён. Поэтому сохраняется вероятность, что им окажется не вполне благоприятная для рынка фигура. При этом, судя по нашему общению с инвесторами, подавляющее большинство их пока обращает минимальное внимание на факт приближения выборов. Таким образом, данный риск практически никак не отражён в котировках акций. В июле уходящего года президентские выборы прошли
в Мексике, а в октябре – в Бразилии. Если в первом случае выборы не помешали росту рынка, то бразильский рынок существенно пострадал от политических баталий. Таким образом, возможное ухудшение политической ситуации, на наш взгляд, нельзя полностью сбрасывать со счетов.
Примеры
реакции на
смену Президентов:
рынки Бразилии
и