Проблемы повышения конкурентоспособности страховых компаний в РФ
Изменение платежеспособного спроса на рынке усиливает или ослабляет действие первых двух факторов. Действительно, увеличение объема смягчает, а уменьшение, наоборот - обостряет конкуренцию на рынке [28].
Степень стандартизации страхового продукта, предлагаемого на рынке, действует в направлении обострения конкуренции. Действительно, когда каждый производитель предлагает свою модель изделия или свой комплекс услуг, предназначенные для одного сегмента рынка, конкуренция сводится к минимуму. И, напротив, при выпуске всеми производителями однородной продукции, предназначенной в равной степени для всех потребителей, конкуренция между ними высока. Конечно, это крайние случаи. На практике продукция на любом рынке в той или иной степени дифференцирована, что не отменяет конкуренцию, а лишь несколько снижает степень конкурентной борьбы.
Издержки переключения клиента с одного страховщика на другого, особенно при значительных объемах послепродажного обслуживания, может в некоторой степени снизить уровень конкуренции, угрожающей страховой компании. Действительно, заранее предусмотренные особенности поставляемого продукта могут сделать невыгодным или просто невозможным приглашение сторонней фирмы для послепродажного обслуживания.
Барьеры ухода с рынка работают в направлении повышения конкуренции на рынке. Если переключение на другой отраслевой рынок или выход из данной сферы бизнеса сопряжены со значительными издержками, то естественно, ожидать большего упорства вытесняемых с рынка фирм в борьбе за свои позиции.
Барьеры проникновения на рынок тесно связаны с предыдущим фактором и действуют в прямо противоположном направлении, то есть повышение барьеров способствует снижению конкуренции и наоборот. Это обусловлено потребностью в значительных инвестициях, необходимостью приобретения специальных знаний и квалификации и т.п. Барьеры проникновения тем выше, чем больше дифференциация по видам страхового продукта и другим факторам. В этом случае действующие страховые компании имеют преимущества перед вновь появляющимися конкурентами в силу их престижа и опыта.
Стратегии конкурирующих страховых компаний, действующих на рынке, рассматриваются с целью выявить различия и общность стратегических установок конкурентов. Так, если большинство страховых компаний придерживается одной и той же стратегии, то уровень конкуренции повышается. Напротив, если большинство компаний придерживается различных стратегий, уровень конкуренции относительно понижается [52].
Привлекательность рынка данного продукта значительно определяет уровень конкуренции. Например, резкое расширение спроса вызывает бурный приток конкурентов. Теперь рассмотрим, каким образом сказывается на уровне конкуренции в отрасли влияние потенциальных конкурентов.
Серьезность этой угрозы зависит от величины барьеров, то есть тех трудностей и издержек, которые приходится преодолевать "новичку" по сравнению со "старожилами" отрасли.
Факторами, снижающими давление со стороны новых конкурентов, являются: потребность в начальном капитале для проникновения в отрасль; эффективный масштаб реализации страхового продукта, временно не достижимый для новичка; затрудненный доступ к каналам распределения и т.п.
Покупатели в большой степени могут влиять на силу конкуренции в отрасли. Эта сила возрастает в следующих случаях:
продукция стандартизирована и не дифференцирована;
покупаемые страховые продукты не занимают важного места в приоритетах покупателя;
покупатель имеет хорошую информацию обо всех возможных страховых компаниях.
Влияние покупателей ослабевает при расширении границ отраслевого рынка, дифференциации и специализации продукта, координации усилий производителей страховых продуктов, отсутствии товаров-заменителей.
Каждый из факторов, характеризующих конкуренцию на рынке (см. табл. 2.1), оценивается экспертами в балльной шкале. В качестве экспертов могут привлекаться менеджеры и ведущие специалисты страховых компаний. Например, если фактор, по мнению эксперта, не проявляется на рынке или отсутствуют признаки его проявления, то сила проявления данного фактора оценивается в 1 балл; если фактор слабо проявляется – 2-3 балла; если фактор четко проявляется – 4-5 баллов.
Кроме того, рассмотренные факторы оказывают различное влияние на конкуренцию на рынке. Для учета относительной значимости различных факторов конкретный "вес" каждого из них определяется непосредственно в ходе анализа.
Полученная таким образом оценка степени влияния каждой из пяти сил конкуренции на рынке представляет собой средневзвешенный балл [28]:
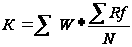
где К – показатель конкуренции на рынке,
Rf - балльная оценка j-го эксперта степени проявления i-го фактора;
N - количество экспертов;
W - коэффициент важности i-го фактора,
На основании полученного средневзвешенного балла делаются следующие выводы, если значение К меньше 20, то конкуренция на рынке низкая. Если значение К находится в промежутке между 20 и 40, то конкуренция на рынке средняя. Если значение К больше 40, то конкуренция на рынке высокая [28].
Используя данную методику проведем расчет уровня конкуренции на российском страховом рынке. В таблице 2.2 представлена оценка факторов конкуренции на страховом рынке РФ, проведенная четырьмя экспертами. В качестве экспертов выступили специалисты ОСАО "РЕСО-Гарантия". Оценка проводилась по пятибалльной шкале.
Таблица 2.2
Анализ факторов конкуренции на российском страховом рынке
| № п/п | Факторы конкуренции | Коэф. важности фактора | Эксперты / Оценка | |||
| А | Б | В | Г | |||
| 1. Ситуация в отрасли | ||||||
| 1.1 | Число и мощность страховых компаний, конкурирующих на рынке | 0,98 | 4,7 | 4,4 | 5,0 | 4,5 |
| 1.2 | Изменение платежеспособного спроса | 0,97 | 5,0 | 5,0 | 4,7 | 4,8 |
| 1.3 | Степень стандартизации услуг, предлагаемых на рынке | 0,85 | 3,7 | 4,2 | 3,5 | 4,0 |
| 1.4 | Издержки переключения клиента с одного страховщика на другого | 0,89 | 2,4 | 2,8 | 2,3 | 3,1 |
| 1.5 | Барьеры ухода с рынка (затраты компании на перепрофилирование) | 0,83 | 4,3 | 4,4 | 3,9 | 4,1 |
| 1.6 | Барьеры проникновения на рынок | 0,85 | 4,8 | 5,0 | 4,7 | 5,0 |
| 1.7 | Ситуация на смежных рынках (рынки услуг с близкими сферами применения) | 0,63 | 3,4 | 2,8 | 2,5 | 3,0 |
| 1.8 | Стратегии конкурирующих фирм (поведение) | 0,67 | 3,7 | 3,9 | 4,1 | 4,0 |
| 1.10 | Привлекательность рынка данного страхового продукта | 0,92 | 5,0 | 4,9 | 5,0 | 4,8 |
| 2. Влияние потенциальных конкурентов | ||||||
| 2.1 | Трудности входа на отраслевой страховой рынок | 0,79 | 2,7 | 2,3 | 2,9 | 3,0 |
| 2.2 | Отраслевые преимущества | 0,81 | ||||
| 3. Влияние покупателей | ||||||
| 3.1 | Статус покупателей | 0,87 | 4,5 | 4,5 | 4,3 | 4,4 |
| 3.2 | Значимость страхового продукта для покупателя | 0,96 | 5,0 | 4,7 | 5,0 | 5,0 |
| 3.3 | Стандартизация страхового продукта | 0,57 | 3,1 | 3,4 | 3,2 | 3,0 |
Показатель К, для нашего случая составляет 44,07. Таким образом, мы можем сказать, что уровень конкуренции на российском страховом рынке выше среднего.
При таком уровне конкуренции основа бизнеса любой страховой компании, безусловно, строится на каналах сбыта продуктов: агентских, прямых офисных и брокерских продажах. Рассмотрим какие же каналы сбыта наиболее часто используют отечественные страховые компании.
Самым эффективным большинство отечественных страховщиков считает агентские продажи: речь идет как об агентах с собственным портфелем, так и тех, кто работает только на данную компанию штатно или внештатно. Преимущество такой реализации состоит прежде всего в том, что этот способ не требует каких-либо затрат, кроме расходов на обучение, поощрительные акции, иногда оснащение канцелярскими принадлежностями и т. п. (причем не все компании делают даже это). Однако в подавляющем большинстве агентские продажи приходятся на стандартные розничные продукты - автострахование, ОСАГО, страхование жизни, личного имущества. Это связано с большой ротацией кадров в агентском секторе и, как следствие, недостаточной квалификацией большей части агентов для работы с относительно сложными продуктами для корпоративных клиентов.
Лишь небольшая когорта агентов компаний - так называемые "суперагенты" - способна иметь дело с корпоративными продажами. "Суперагенты" - наиболее опытная и успешная группа профессиональных продавцов услуг. Это люди, имеющие существенный опыт работы в страховании (зачастую составляющий 10 и более лет) и сформировавшие большой клиентский портфель. Для того чтобы им эффективно управлять, "суперагенты" часто создают собственный "бэк-офис", поручая ему рутинную работу, в то время как сами проводят переговоры, согласовывают основные параметры договоров и контролируют качество обслуживания клиентов.
Вторым каналом продаж страховых услуг с точки зрения действенности являются офисные (пассивные) продажи, когда менеджеры обслуживают клиентов, которые сами пришли в офис страховщика. Его преимущество состоит в том. что он ориентируется как на розницу, так и на корпоративные продажи - безусловно, всех имеющихся продуктов. Кроме того, если покупатель сам пришел в компанию, то вероятность успешной сделки максимальна. Но есть и минус: на поддержание этого канала требуются значительные вложения (аренда помещений, зарплата сотрудникам, поиск квалифицированных специалистов и др.). А поскольку эти продажи пассивны, неизбежна зависимость от эффективности рекламы, раскрученности бренда, местоположения офиса и т. п.
И наконец, последний из традиционных каналов - брокеры. Плюсы этого канала сбыта очевидны: хорошо зная рынок и имея большую клиентскую базу, страховые посредники продвигают не только стандартные продукты, но способны реализовывать и сложные.
Кроме того, они пользуются большим доверием со стороны корпоративных клиентов и частных предпринимателей, которые взвешенно подходят к выбору страховщика. Тем не менее в нашей стране этот канал находится только в стадии развития. В то время как на Западе на него приходится до 70-85% объема продаж страховых продуктов, в России доля прибыли. относящейся к деятельности брокерских компаний, составляет лишь около 5% [28].
Сегодня в России все большую популярность приобретает идея объединения продаж розничных банковских, инвестиционных и страховых услуг в одном месте. Преимущества ее очевидны: для клиентов это существенная экономия времени, а для интегрирующихся компаний увеличение сбыта. Однако тестирование концепций новых каналов продвижения финансовых услуг показало, что для их успеха потребуется немало образовательных усилий.
Чтобы проиллюстрировать это, приведем результат качественного тестирования концепции "финансовый супермаркет". Подчеркнем, что на вопросы нашего исследования отвечали физические лица - клиенты банков и страховых компаний, то есть люди, которые имеют определенный опыт использования данных услуг. Несмотря на это, понятие "финансовый супермаркет" оказалось для всех незнакомым - спонтанные ассоциации людей были связаны с продуктами, рынком, тележками из супермаркета. Причем, как показал проводимый опрос, слово "финансовый" в данном словосочетании для опрашиваемых имело второстепенное значение и обесценивалось ассоциациями с пищей.
Тем не менее, немного подумав, наши респонденты выдвигали две гипотезы. Одна из них состояла в том, что, по их предположению, "финансовый супермаркет" - это место, похожее на рынок, где собраны различные компании, которые предоставляют идентичные услуги.
Вторая гипотеза уже полностью отвечала истине: с этим понятием они отождествляли место, где связанные между собой компании предлагают полный спектр финансовых и страховых услуг. Более того, респонденты находили для себя в изучаемой концепции рациональные преимущества - экономию времени и возможность получения более выгодного предложения. Но все же, как показало исследование, эмоциональный восторг по поводу новшества не выразил никто. Хотя, говоря объективно, продажи страховых услуг через "финансовый супермаркет" все же имеют некоторые недостатки. Как правило, такая форма продаж возникает на базе розничной сети банков, сотрудники их отделений недостаточно мотивированы к реализации "чужих" услуг, несмотря на родственность компаний.
Кроме того, консультации по вопросам страхования и процесс оформления договоров занимают достаточно много времени. Чтобы не создавать очереди - ведь скорость обслуживания является одним из важнейших критериев качества банковского обслуживания, - продажа страховых полисов выносится отдельно. Таким образом, идеальные кросс-продажи создать не удается.
Параллельно с традиционными каналами сбыта страховых продуктов, страховщики стали находить и альтернативные, прежде всего рассчитанные на розницу. Одним из них стали продажи через Интернет. Развитие этого канала продаж обусловлено в первую очередь ростом числа пользователей сети в России [42].
В использовании Интернета страховыми компаниями можно выделить несколько различных подходов. Так, большинство страховщиков рассматривают сайт исключительно как маркетинговый инструмент - средство "зацепить" клиента, привести его в офис или отправить агента. Но более современной концепцией является непосредственно продажа продуктов через Интернет. Такова, к примеру, схема работы страхового интернет-супермаркета компании "Ренессанс Страхование", пионера в российском интернет-страховании. Клиенту предлагается выбрать на сайте компании интересующую его услугу, рассчитать стоимость на веб-калькуляторе и заполнить бланк заявления. Следующий шаг - оплата, и клиент получает от страховщика курьером готовые документы. Если же продукт нестандартный (например, каско), возможный покупатель делает формализованный запрос на котировку, и эксперты рассчитывают стоимость страхования. Кроме того, у потенциального страхователя всегда есть обратная связь: если что-то непонятно, можно послать электронное письмо или позвонить.
Основное преимущество такого канала сбыта - снижение издержек где-то процентов на 30. Во-первых, онлайновые продажи обходятся компаниям. дешевле агентских по комиссионной нагрузке. Во-вторых, Интернет позволяет экономить время сотрудников компании. На сайте выложена вся нужная информация о продукте, и это минимизирует количество вопросов клиента. Кроме того, страхователь берет на себя и часть работы, связанной с оформлением документов: он сам заполняет через Интернет заявление на страхование в электронном виде. При традиционных же схемах продаж заявление заполняется от руки, а специалист затем заносит данные в информационную систему компании.
По статистике, обычно полисы страхования покупают через Интернет достаточно активные, грамотные люди, многие из которых уже раньше пользовались страховыми услугами. Их привлекает возможность сэкономить время и избежать навязчивого внимания со стороны агентов.
Однако есть причины, которые тормозят развитие распространения страховых полисов через Интернет в России. Наиболее очевидные - это достаточно низкая страховая культура населения и концентрация пользователей сети только в крупных городах.
Кроме того, некоторые страхователи больше доверяют непосредственному визуальному контакту с продавцом - перед тем как заключить договор, им хочется посмотреть, что собой представляет страховщик, какой у него офис. Здесь на первый план выходит роль бренда. Поэтому Интернет-страхованием целесообразнее заниматься компаниям с известным на рынке именем.
Наконец, серьезная проблема - определенная настороженность наших соотечественников к электронной коммерции вообще. Достаточно одного негативного опыта, например, в покупке сотового телефона в интернет-магазине, чтобы у человека сформировалась "аллергическая" реакция на весь виртуальный бизнес [42, 39].
Одними из основных факторов, которые обуславливают уровень конкуренции на страховом рынке являются факторы, которые определяют принятие решения о страховании. Такими факторами являются, с одной стороны, высокая оценка страхуемого риска (чувствительность к риску), качество страхового продукта, а, с другой стороны, его цена. Если потребитель желает обезопасить собственное имущество, он принимает решение о страховании, а затем выбирает соответствующий страховой продукт и компанию, которая его предлагает. Набор факторов, по которым проводится оценка качества страховой услуги, а также их значимость, можно определить, как и прочие характеристики рынка, путем социологических исследований. Значимость свойств страхового продукта для страхователей — физических и юридических лиц — по результатам социологических исследований группы «Циркон» и фирмы GFK приведена в табл. 2.3 и 2.4.
Таблица 2.3
Значимость свойств страхового продукта для населения
| Свойства | Доля респондентов, называющих этот фактор в числе важных |
| Надежность СК | 76,2% |
| Понятность условий страхования | 14,7% |
| Качество обслуживания | 8,0% |
| Ассортимент страховых услуг | 7,1% |
| Известность СК | 6,5% |
| Бесплатные консультации | 3,1% |
| Близость СК к месту жительства страхователя | 2,6% |
| Качество рекламы | 1,0% |
Таблица 2.4
Значимость свойств страховой услуги для юридических лиц (в лице руководителя, принимающего решения). Какие критерии в наибольшей степени будут влиять на Ваш выбор страховой компании? (по пятибалльной шкале)
| Известность | Надежность | Престижность | Уровень сервиса | Территориальная близость компании | Квалификация и доброжелательность представителя компании | |
| Тип предприятия: | ||||||
| Государственное учреждение | 3,9 | 4,9 | 3,3 | 4 | 2,8 | 4,3 |
| Государственное или смешанное предприятие | 4,1 | 4,7 | 3,6 | 4 | 2,9 | 4,2 |
| Российское частное предприятие | 3,7 | 4,7 | 3,4 | 4,4 | 2,6 | 4,2 |
| Предприятие с иностранной собственностью, совместное предприятие | 4 | 4,8 | 3,7 | 4,6 | 2,6 | 4,4 |
| Другое | 4 | 5 | 3,1 | 4 | 2 | 4 |
В этих таблицах в едином перечне сведены свойства самой компании (надежность, известность, близость к месту жительства страхователя, ассортимент страховых услуг, качество рекламы), а также ее продукта (понятность условий страхования, бесплатные консультации, качество обслуживания). Как уже отмечалось, с точки зрения маркетинга характеристики страховщика и его услуги надо рассматривать совместно, в качестве единого пакета свойств продукта, противостоящего его цене. Это связано с тем, что в потребительском представлении они выступают в виде неразрывного целого и свойства компании переносятся на ее продукт, а характеристики услуги — на страховщика. В этом проявляется субъективный характер страхования и его неотделимость от компании, оказывающей соответствующую услугу.
Главной составляющей комплексного пакета свойств страхового продукта является надежность страховщика. Другое исследование фирмы GFK (сентябрь 2005 г.) позволяет определить значимость еще одного свойства страховой услуги — быстроты и полноты выплаты возмещения. Как следует из его результатов, это второе по значимости свойство продукта после надежности компании. Быстрота (полнота) выплаты возмещения воспринимается как проекция эффективности компании, готовности и способности страховщика выполнить взятые на себя обязательства. В потребительском представлении она сливается с понятием надежности.
Очень похож на этот список и наиболее важных свойств банка. Вот как выглядит градация потребительской оценки свойств банковских учреждений (данные GFK, сентябрь 2005 г., неограниченное число ответов):
Надежность банка — 99%;
Безопасность вложений — 97%;
Быстрота и качество обслуживания, широкий спектр услуг — 93%.
Ввиду большой важности надежности страховщика имеет смысл более подробно рассмотреть ее составляющие в потребительском понимании. С точки зрения математики надежность выражается через вероятность отказа в выплате по причинам, не оговоренным в договоре страхования, прежде всего, из-за банкротства страховщика. Ее величина может быть с достаточной точностью определена на основании анализа объективных параметров, характеризующих состояние компании. В то же время понятно, что практически ни один страхователь не способен провести такие расчеты. В потребительском понимании (особенно применительно к физическим лицам) надежность представляет собой качественный показатель, формирующийся на основании комплекса факторов, таких как, например:
масштаб компании,
оценка опыта страхования, включая качество обслуживания, своевременность и полноту выплат, наличие известных страхователю немотивированных отказов в выплате или задержек возмещения;
мнение референтных групп (т.е. лиц, авторитетных для страхователя) о компании и опыте страхования в ней,
престижность и известность марки, часто определяемая рекламой или статьями в прессе, а также объемом операций компании, внешним видом офиса;
вхождение компании в авторитетные финансово-промышленные группы или гарантии местных органов власти, известные и престижные учредители, государственное участие в капитале, наличие крупных иностранных компаний среди акционеров;
долгий опыт работы на рынке;
уровень сервиса, полнота и качество набора дополнительных услуг, предоставляемых страховщиком;
предоставление покрытия рисков в валюте, перестрахование рисков за границей, а также другие факторы.
Таким образом, надежность — эта качественный показатель, лишь косвенно связанный с вероятностью невыплаты возмещения. Исследование показали, что наиболее значимыми факторами, влияющими на признание данной компании надежной, являются положительный опыт страхования (включая положительный опыт референтных групп) и известность его марки, определяемое, в первую очередь, знакомством с рекламой страховщика. Но положительный опыт страхования — полнота, быстрота выплат и качество обслуживания — практически никак не связаны с перспективной надежностью компании, что наглядно подтверждается рядом банкротств вполне престижных страховщиков. Имидж надежной компании может формироваться на основании образов, штампов и субъективных представлений, внушенных рекламой, которая тем более никак не связана с ее устойчивостью. Более того, здесь имеется обратная зависимость: чем больше страховщик тратит на рекламу, тем больше вероятность того, что он пытается построить финансовую «пирамиду», покрывая убытки за счет резкого притока новых клиентов.
Деятельность страховой организации в условиях рынка предполагает не только возмещение страховых ущербов и своих издержек на ведение дела, но и получение прибыли. В страховании термин "прибыль" применяется условно, так как страховые организации не создают национального дохода, а лишь участвуют в его перераспределении.
Под прибылью от страховых операций понимается такой положительный финансовый результат страховой деятельности, при котором достигается превышение доходов над расходами по обеспечению страховой защиты страхователей. Основным источником получения прибыли для страховой организации большинства цивилизованных стран является не сбор страховых платежей, а инвестиционная деятельность, которая проводится путем вложения части временно свободных средств резервного страхового фонда в прибыльные научно-технические проекты, коммерческие сделки, ценные бумаги, государственные краткосрочные облигации, на депозиты и др.
Средства от инвестиционной деятельности направляются, как правило, на финансирование страховых операций, на дотации убыточным видам страхования, разработку новых видов страхования (экология и т. д.), подготовку кадров и др. [34].
В отличие от оборота средств по оказанию страховой защиты, оборот средств, связанных с организацией страхового дела и развитием страховой организации, регулируется действующим законодательством, уставом страховой организации и другими факторами.
Особенности раскладки возможного ущерба в рисковом (как правило, краткосрочном) и накопительном (сберегательном или долгосрочном) страховании породили два типа страховых фондов:
страховые резервные фонды по рисковым видам страхования;
страховые резервные фонды по накопительным видам страхования (страхование на дожитие, пенсии и др.).
Направления инвестирования средств резервов (вложения на депозиты, ценные бумаги, государственные облигации и т. д.) должны находиться в строгом соответствии с Правилами, регламентирующими деятельность страховых организаций по размещению страховых резервов (утверждены приказом Росстрахнадзора от 09.06.1993 г. № 02-02/17). Согласно Правилам в целях обеспечения финансовой устойчивости страховые организации инвестируют страховые резервы, образуемые из полученных от страхователей страховых взносов для предстоящих страховых выплат, с обязательным соблюдением следующих соотношений:
не менее 10 % средств резервов - в государственные ценные бумаги областных, краевых и местных органов управления;
не более 40 % - в недвижимое имущество;
не более 50 % - на банковские вклады (депозиты)
не более 40 % - в ценные бумаги акционерных обществ и в другие ценности;
не более 10 % - в валютные ценности в соответствии с Законом "О валютном регулировании и валютном контроле";
не менее 5 % - на расчетный счет в банке для осуществления текущих выплат страховых сумм по проводимым видам страхования;
не менее 80 % средств страховых резервов должно быть инвестировано на территории РФ, если иное не предусмотрено международными соглашениями.
Согласно Закону РФ "О страховании" (ст. 27 п. 3) размещение страховых резервов должно осуществляться страховщиками на условиях диверсификации (принудительном вложении свободных денег в гособлигации и другие ценные бумаги), возвратности (возврат страховых взносов страхователю при досрочном прекращении действия договора), ликвидности (способности удовлетворять претензии, предъявляемые страхователями) и прибыльности.
Запрещается использование средств страховых резервов для:
заключения договоров займа (кредитных договоров) физическими и юридическими лицами, кроме случаев, предусмотренных Законом "О страховании" (также выдавать ссуды страхователям, заключившим договоры личного страхования, в пределах страховых сумм по этим договорам ст. 26, п. 3);
заключения договоров купли-продажи, кроме случаев приобретения акций и паев товарных и фондовых бирж;
вложения в интеллектуальную собственность. Страховые резервы АСО (АСК, ТОО и др.) подразделяются на резервы по личному, имущественному страхованию и страхованию ответственности, а также по финансированию мероприятий по предупреждению страховых случаев, утрате или повреждению застрахованного имущества.
Страховые резервы, образуемые страховщиками, не подлежат изъятию в федеральные и иные бюджеты. Страховые организации, как правило, активно включены в инвестиционные процессы, участвуют в разнообразных финансово-кредитных мероприятиях, поэтому они должны быть финансово устойчивыми не только относительно страховых рисков, но и по отношению к другим видам рисков (финансовому, валютному, банковскому и др.).
Вследствие этого в реальной страховой деятельности возникают ситуации, когда даже при безукоризненном расчете тарифа страховщику понадобятся дополнительные средства для выполнения своих обязательств перед другими клиентами. Например, за счет страховых взносов не могут быть покрыты:
а) неожиданное для страховщика значительное повышение убыточности страховой суммы (резкое изменение курса валют);
б) изменение рыночной ситуации, которая ведет к снижению стоимости инвестиций и доходов по ним.
Экономическое значение инвестиционной деятельности страховых компаний обусловлено большими объемами их инвестиционных ресурсов. Опыт западных стран, изученный в настоящем исследовании, неопровержимо свидетельствует о ведущей роли страховых компаний в инвестиционных процессах развитых государств. Размеры инвестиций, произведенных страховыми компаниями европейских стран, составляли в 2000 г. 50% от объема совокупного валового внутреннего продукта Европейского Экономического Сообщества. В таких государствах, как Великобритания, Швейцария, Люксембург, имеющих развитый фондовый рынок и международный финансовый авторитет, инвестиции страховщиков достигли или даже превысили годовой объем ВНП.
При этом если в развитых странах большая часть инвестиций представлена долгосрочными вложениями, осуществляемыми за счет средств страховых компаний по страхованию жизни, то в России их основная часть - это краткосрочные активы. Участие российских страховщиков в инвестиционном процессе носит иногда спекулятивный характер. Кроме того, средние и мелкие страховые компании, не обладая достаточным инвестиционным потенциалом, не стремятся самостоятельно выходить на фондовый рынок [22].
Этими обстоятельствами объясняется непроработанность вопросов научного обоснования и развития подходов к организации инвестиционной деятельности страховых компаний в нашей стране. Однако по мере развития отечественной экономики и страхового рынка, ситуация будет меняться. Тогда проблемы инвестиций займут ведущие позиции в страховой науке, как это наблюдается за рубежом.
Структура активов страхового рынка сейчас меняется. Компании уделяют все меньше внимания надежным, но низкодоходным государственным бумагам и банковским депозитам. Гораздо больше их привлекают корпоративные облигации, ипотечные ценные бумаги, ПИФы и векселя предприятий. Такие вложения считаются гораздо более рискованными. Но страховщики все чаще говорят о том, что им не хватает качественных финансовых инструментов.
2.2. Проблемы пресечения монополистической деятельности и недобросовестной конкуренции на страховом рынке
Пресечение монополистической деятельности и недобросовестной конкуренции на страховом рынке являются одним из средств государственного регулирования страховой деятельности. Предупреждение, ограничение и пресечение монополистической деятельности и недобросовестной конкуренции на страховом рынке обеспечиваются Министерством РФ по антимонопольной политике и поддержке предпринимательства (в дальнейшем — МАП), на которое Указом Президента РФ от 22 сентября 1998 г. № 1142 «О структуре федеральных органов исполнительной власти» возложены функции упраздненного этим же указом государственного коммитета РФ по антимонопольной политике и поддержке новых экономических структур.
Защита добросовестной конкуренции на страховом рынке и пресечение монополистической деятельности должны протекать в рамках единого, регулируемого государством, процесса, предполагающего следующие формы:
пресечение злоупотреблением страховыми организациями доминирующим положением;
определение на конкурсной основе тех страховых организаций, которые будут привлекаться к проведению страховых программ с использованием государственных средств;
запрещение действий государственных органов исполнительной власти и органов местного самоуправления, ограничивающих конкуренцию;
осуществление государственного контроля за концентрацией капитала на рынке страховых услуг;
контроль за созданием объединений страховых организаций, а также соглашениями и согласованными действиями страховых организаций:
пресечение установления необоснованно высоких или низких тарифов на страховые услуги.
Союзы, ассоциации и иные объединения страховщиков для государственной регистрации в органах страхового надзора должны получить согласие антимонопольного органа в случае, если все участники объединения страховщиков зарегистрированы в одном административно-территориальном образовании. Это согласие на регистрацию объединения страховщиков получают в соответствующем территориальном управлении антимонопольного органа России согласно порядку, устанавливаемому Положением о порядке рассмотрения ходатайств о даче согласия МАП России и его территориальных управлений на государственную регистрацию объединений страховщиков.
Согласие на регистрацию объединения страховщиков выдается на основании представленных их учредителями требуемых документов. В согласии на регистрацию объединения может быть отказано, если представленные документы свидетельствуют о ведении объединением страховой деятельности, о наличии соглашения или соглашений участников объединения, которое имеет или может иметь своим результатом существенное ограничение конкуренции на этом рынке, ущемление интересов других страховщиков или страхователей, в том числе раздел рынка страховых услуг по территориальному принципу или по видам страхования, установление (поддержание) единых страховых тарифов по отдельным видам страхования, ограничение доступа на рынок страховых услуг или устранение с него других страховщиков.
Для предоставления страховых услуг как разновидности финансовых услуг осуществляется комплекс мероприятий, который должен защитить конкуренцию на рынке финансовых услуг. Основным законодательным актом здесь является Федеральный закон РФ от 23 июня 1999 г. № 117-ФЗ «О защитe конкуренции на рынке финансовых услуг».
Финансовая услуга — деятельность, связанная с привлечением и использованием денежных средств юридических и физических лиц.
В качестве финансовых услуг выступают:
осуществление банковских операций и сделок;
предоставление страховых услуг;
предоставление услуг на рынке ценных бумаг;
заключение договоров финансовой аренды (лизинга);
заключение договоров по доверительному управлению денежными средствами или ценными бумагами;
иные услуги финансового характера.
Рынок финансовых услуг — сфера деятельности финансовых организаций на территории РФ или ее части, определяемая исходя из места предоставления финансовой услуги потребителям.
Если действия и соглашения, совершаемые и заключаемые резидентами РФ за пределами территории РФ приводят или могут привести в РФ к ограничению конкуренции на рынке финансовых услуг, то применяются нормы Закона о защите конкуренции на рынке финансовых услуг.
Группа лиц, деятельность которых ограничивается в соответствии с Законом о защите конкуренции на рынке финансовых услуг: финансовая организация — юридическое лицо, осуществляющее на основании соответствующей лицензии банковские операции и сделки либо предоставляющее услуги на рынке ценных бумаг, услуги по страхованию или иные услуги финансового характера, а также негосударственный пенсионный фонд, его управляющая компания, паевой инвестиционный фонд, лизинговая компания, кредитный потребительский союз и иная организация, осуществляющая операции и сделки на рынке финансовых услуг.
Положения Закона о защите конкуренции на рынке финансовых услуг в отношении финансовых организаций распространяются на:
индивидуальных предпринимателей, осуществляющих на основе соответствующей лицензии деятельность на рынке финансовых услуг;
группу лиц — группу юридических и иных физических лиц, признаваемых группой лиц в соответствии с законодательством РФ:
аффилированное лицо - юридическое и (или) физическое лицо, признаваемое аффилированным лицом в соответствии с законодательством РФ.
Группа лиц, в чьих интересах установлено ограничение деятельности первой группы лиц (финансовых организаций и иных лиц, имеющих аналогичный статус):
потребители — определения в Законе о защите конкуренции на рынке финансовых услуг не содержится;
финансовые организации — конкуренты в Законе о защите конкуренции на рынке финансовых услуг противопоставляются финансовым организациям, деятельность которых ограничивается.
Регулирующие и контролирующие органы: федеральные органы исполнительной власти, органы исполнительной власти субъектов РФ, органы местного самоуправления, с одной стороны, выступают как регулирующие и контролирующие органы, с другой — рассматриваются Законом о защите конкуренции на рынке финансовых услуг как субъекты, способные допустить правонарушения, уменьшающие конкуренцию на рынке финансовых услуг.
Под доминирующим положением финансовой организации понимается объем финансовых услуг, предоставленных финансовой организацией (несколькими финансовыми организациями) на рынке финансовых услуг, дающий ей (им) возможность оказывать решающее влияние на общие условия предоставления финансовых услуг на рынке финансовых услуг или затруднить доступ на этот рынок другим финансовым организациям.
Порядок признания положения финансовой организации доминирующим утверждается федеральным антимонопольным органом по каждому виду рынка финансовых услуг по согласованию:
на рынке ценных бумаг — с федеральными органами исполнительной власти, осуществляющими регулирование ценных бумаг на рынке;
на рынке банковских услуг — с Центральным Банком РФ;
на рынке страховых услуг — с федеральным органом исполнительной власти, осуществляющим регулирование на