Характеристика развития банковской системы Республики Казахстан
Изучая политику кредитования АФН РК еще в конце 2009 года отмечало, что ипотечные займы под залог недвижимости продолжают оставаться основным компонентом кредитного портфеля банков второго уровня, составив на 01.07.2009г. - 3 708,7 млрд. тенге или 36,3% от кредитного портфеля по банковской системе. С этой проблемой АФН РК начало бороться с 2007 года, однако, закон не позволял лишать лицензии те банки, которые не диверсифицируют портфель.
АФН РК отмечало в своих отчетах, что кроме того 8,6% от кредитного портфеля были представлены займами физическим лицам на покупку и строительство жилья и 8,3% – ипотечными жилищными займами, выданными физическим лицам. Качество ипотечных жилищных займов продолжает ухудшаться, так доля неработающих займов в общей сумме ипотечных жилищных займов составила на 1.07.2009г. – 27,5%, на начало года данный показатель составлял 5,6%. Также, за рассматриваемый период, наблюдается увеличение доли просроченной задолженности свыше 90 дней по займам, выданным физическим лицам на покупку и строительство недвижимости. Так доля займов с просрочкой свыше 90 дней в общей сумме займов выданных физ. лицам на покупку и строительство недвижимости составила на 1.07.2009г. – 20,6%, на 1.02.2009г. данный показатель составлял 9,5%.
Кризис финансовой глобализации характеризуется резким падением надежности банков, которое вызвано как нерациональной структурой инвестиционного портфеля (вложения в активы иностранных банков), так и резким увеличением проблемных активов вследствие реализации кредитных программ, в которых заемщики изначально обладали невысоким уровнем платежеспособности.
Отсутствие возможности привлечения ресурсов с внешних рынков существенно повысило привлекательность депозитов в качестве потенциальной ресурсной базы. В этой связи стоит отметить, что поддержка ликвидности в банковском секторе – это инструмент, который помог кредитным организациям удержаться на рынке, но не добавил банкам надежности. Оценка надежности банков, принадлежащих к разным группам рэнкинга по размеру активов (таблица), позволяет выявить существенные различия в стратегии управления надежностью (Приложение 1).
Качество активов банков Казахстана в 2010 году продолжит ухудшаться. Об этом заявил заместитель председателя Агентства финансового надзора (АФН) [21].
По его словам, в целом, по оценке АФН, высокий уровень кредитного риска и снижающееся качество кредитного портфеля остаются слабыми сторонами казахстанской банковской системы.
Согласно данным АФН, доля неработающих кредитов в банковской системе Казахстана за 2009 год выросла в 4,5 раза и достигла 3 трлн 519,6 млрд тенге, или 36,5% от совокупного ссудного портфеля. Без учета «БТА Банка» и «Альянс Банка» данный показатель составил 1 трлн 182,8 млрд тенге, или 17,9% от совокупного портфеля. Между тем объем провизий всех БВУ по займам на начало 2010 года составил 3 трлн 635,3 млрд тенге или 37,7% от кредитного портфеля. Без учета «БТА Банка» и «Альянс Банка» этот уровень провизий составляет 19%.
Заместитель председателя АФН также отметил, что за 2009 год маржа банков существенно снизилась и в настоящее время в среднем составляет 3-4%. Банки закладывают дальнейшее снижение маржи.
Тенденция ухудшения качества активов становится одной из главных проблем банковской системы РК. Причем ситуация с просроченной задолженностью лучше у системообразующих банка, в то время как средние банки имеют меньшую долю вложений в рискованные ценные бумаги.
3. Перспективы развития банковской системы Республики Казахстан в условиях достижения финансовой стабильности
3.1 Проблемы развития банковской системы Республики Казахстан под воздействием последствий мирового финансового кризиса
За два прошедших года мы видели, что сложные взаимоотношения между кредитными, рыночными и финансовыми рисками ключевых игроков финансовых рынков могут иметь далеко идущие последствия, в особенности тогда, когда падает уровень доверия инвесторов.
Хотя страны избежали худшего, впереди еще трудные задачи. Все участники мировой финансовой системы должны совместно трудиться для закрепления достигнутого и продвижения вперед, к устойчивому экономическому восстановлению, а также к построению новой финансовой структуры регулирования, которая бы отражала уроки кризиса и предотвращала повторение событий двух прошедших лет.
Мировой экономический кризис заставил правительства разных стран разрабатывать антикризисные программы. И хотя каждая страна идет своим путем и решения разные правительства принимают независимо друг от друга, как ни странно, основные «антикризисные» меры можно отнести к одному из трех типов экономического стимулирования.
Представители стран Евросоюза на саммите в Брюсселе в марте 2009 года договорились о принятии общеевропейской программы по оживлению экономической ситуации, которая предусматривает 5 млрд евро инвестиций.
Их основная идея - стабилизация финансовой системы и, как и в США, преодоление так называемого кризиса доверия. Для поддержания своих экономик и минимизации последствий кризиса каждая страна – член Евросоюза на национальном уровне разработала свой план антикризисных мер. Далее представлены планы ведущих стран ЕС.
Британское правительство разработало также пакет мер по поддержке малого и среднего бизнеса, в наибольшей степени пострадавшего от кризиса. Этому сектору экономики предоставлены кредиты на общую сумму 20 млрд ф. ст., половину этой суммы (10 млрд) составят краткосрочные кредиты компаниям с числом занятых менее 250 человек.
Россия предложила «двадцатке» разработать и принять обязательные к исполнению международные стандарты в области макроэкономической и бюджетной политики. «Необходимо разработать и принять международно признанные стандарты в области макроэкономической и бюджетной политики, соблюдение которых являлось бы обязательным для ведущих мировых экономик, в том числе и стран-эмитентов резервных валют», – говорится в Предложениях Российской Федерации к саммиту «Группы двадцати», опубликованных на сайте Кремля.
Меры, предложенные Россией, касаются выхода как из существующего глобального финансово-экономического кризиса, так и дальнейшего посткризисного устройства мировой финансовой системы.
Азиатские страны также пострадали от кризиса. Например, антикризисная программа Китая принята на два года - 2009-й и 2010-й. Из 585 млрд долл., выделенных на борьбу с кризисом, 104,6 млрд отписано на развитие китайской деревни, 43 млрд выделено на создание сети соцстрахования, более 6,1 млрд - на борьбу с безработицей.
Учитывая, что промышленность этой страны в большей части ориентирована на экспорт, а мировой, и в первую очередь американский спрос с учетом кризиса существенно снизился, китайское правительство в своих планах по поддержке экономики сделало ставку на увеличение внутреннего потребительского спроса за счет масштабных финансовых вливаний в кредитные программы. Китайцы отреагировали на такую помощь правительства всплеском спроса на разные группы товаров. Особенно впечатляет рывок, который совершил китайский авторынок: впервые в Китае было продано больше автомобилей, чем в любой другой стране мира, включая США.
Второй способ, который используют власти Китая для поддержки внутреннего спроса за госсчет — масштабные инвестиции в инфраструктуру. О размахе строительства, развернутого в рамках «антикризисной» программы, говорит и рост ВВП Китая, наблюдаемый одновременно с сокращением потребления электроэнергии.
Рост ВВП обычно сопровождается ростом потребления электроэнергии. Если на коротком отрезке времени мы видим рост ВВП и падение потребления электроэнергии, это говорит о резком изменении структуры экономики в сторону менее энергозатратных отраслей и более трудозатратных. Например, остановка фабрик, производящих товары широкого потребления на экспорт и разворачивание масштабного строительства дорог, жилья и т.д. И третий путь стимулирования внутреннего спроса — повышение доходов «бюджетников». В Китае запланировано за два года увеличить пенсии на 10%.
Одним из примеров бескризисной работы является исламский бакинг. Западная экономика сначала надувает пузыри, затем страдает от того, что они лопнули. В странах Европы и США считают, что такова природа вещей. Но есть иной взгляд на проблему. На мусульманском Востоке создание пузырей запрещено шариатом.
В континентальной Европе крупнейшим игроком в секторе исламского финансирования может считаться Франция, это недавно подтвердила министр финансов страны Кристин Лагард. В первом квартале 2009 года Франция предприняла изменения в законодательстве, способствующие развитию этого направления. Сервисы, соответствующие шариату, предоставляют Societe Generale, Calyon и BNP Paribas. Исламская финансовая система представлена в Германии, Нидерландах, Люксембурге и других европейских странах.
Что касается инструментов с нефиксированным доходом, это мушарака, инвестиционное партнерство, когда прибыль или убытки делятся между партнерами пропорционально их вкладам [21].
Проведя данный обзор, стоит отметить, что Агентством как уполномоченным органом по регулированию и надзору финансового рынка и финансовых организаций принимались своевременные и адекватные меры по ограничению рисков, присущих деятельности финансовых организаций, задолго до проявления первых признаков нестабильности на мировых финансовых рынках, и как следствие, на отечественном финансовом рынке. Так, были приняты меры в последовательном повышении требований к капитализации банков в рамках пруденциального регулирования (в частности повышение требований капитализации банков к обязательствам перед нерезидентам РК, повышение требования к достаточности собственного капитала в отношении займов, связанных с недвижимостью и потребительским кредитованием), совершенствования системы риск - менеджмента и внутреннего контроля в банках второго уровня.
Кроме того, отсутствие качественной оперативной статистики по развитию реального сектора и сектора домохозяйств делает невозможным для Агентства, оценить потенциальные (скрытые) риски (убытки) банковского сектора. В связи с чем, даже с учетом принятых Агентством мер по новым требованиям к капитализации банков второго уровня, которые в настоящее время являются наиболее высокими на всем пространстве СНГ в сравнении с международными стандартами, этих мер оказалось не достаточно, и скрытые (ранее накопившиеся) системные риски превысили оценки надзорного органа.
Проводя работу по лицензированию банковских организаций АФН РК добилось следующих результатов (рисунок 11).
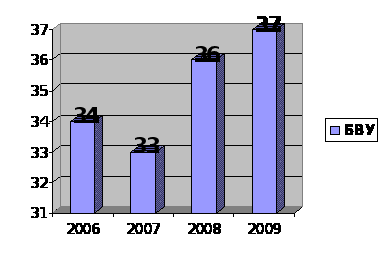
Рисунок 11. Динамика выдачи и отзыва лицензий БВУ
Источник: Информация для субъектов финансового рынка: банковский сектор //www.afn.kz 2010 год.
В настоящее время, Агентство применяет консервативный подход к достаточности собственного капитала и формированию провизий банков. Кроме того, Агентством совместно с представителями Международного Валютного Фонда, была разработана макроэконометрическая модель стресс-тестирования банковского сектора, которая учитывает связь между такими переменными как ВВП, безработица, обменный курс, цены на недвижимость и вероятностью дефолта в кредитном портфеле банков. Информация о результатах стресс-тестирования банков второго уровня, рассматривающие процедуры макропруденциального регулирования, будет размещена на сайте Агентства [22].
Правительством РК, Национальным Банком РК и Агентством был принят и реализован комплекс первоочередных мер, направленных на поддержку отечественной экономики и стабилизации финансового сектора.
Однако данные меры недостаточны в условиях негативных тенденций в реальном секторе экономики страны и глобальных кризисных явлениях.
Наблюдавшийся в докризисный период рост экономики, а вместе с ним улучшение благосостояния населения, в частности, характеризующееся увеличением доходов, активное развитие строительной индустрии, увеличение спроса на жилье вызвали увеличение спроса на кредитные ресурсы со стороны населения. Избыток свободных денежных средств, доступность кредитных ресурсов и отсутствие достаточных возможностей для инвестирования, и как следствие спекулятивные настроения на рынке недвижимости, привели к высокому росту цен на нем, и его перегреву. Кроме того, снижение цен на нефть и металлы, также негативно сказалось на экономике Казахстана, ориентированной на экспорт сырья.
Так, можно сделать вывод, что одним из ключевых факторов обеспечения стабильного и полноценного функционирования банковской системы является наличие развитого и устойчивого реального сектора экономики с диверсифицированной структурой. Попытки диверсифицировать экономику, избавить ее от излишней зависимости от нефти и создать сегменты малого и среднего бизнеса, работающие в производственной сфере, предпринимались, но не были доведены до конца, как и попытки, сделать казахстанский бизнес более прозрачным и с более понятной структурой акционеров. В новых условиях будут пересмотрены принципы и стратегия банков второго уровня РК, в первую очередь с ориентацией на обслуживание потребностей национальной экономики и обеспечения ее устойчивого роста, что требует адекватного пересмотра деятельности субъектов экономики - клиентов банков.
В рамках регуляторно - надзорной деятельности был принят комплекс мер. В частности, оптимизирована оценка достаточности собственного капитала банков, улучшены подходы к оценке кредитного и валютного риска, усилены надзор и регулирование риска ликвидности банков, проведен очередной этап повышения требований к капитализации по отношению к внешним обязательствам банков.
Президент РК Н. Назарбаев не остался в стороне от обсуждений проблем финансового кризиса [23]. Сегодня, когда мир поражен беспрецедентным по своим масштабам глобальным экономическим кризисом, нет недостатка различного рода проектов и отдельных рекомендаций относительно путей преодоления кризисных явлений. Однако подавляющее большинство из них носит частичный, бессистемный характер, не учитывающий именно системного характера возникших кризисных потрясений. Опубликованный проект масштабных глобальных реформ, который для краткости можно было бы назвать «Планом Назарбаева», резко отличается своим фундаментальным и радикально инновационным характером, поскольку призывает к созданию радикально новой, по-иному построенной модели мировой экономики, политики и глобальной безопасности. Он предвещает нас в обозримой перспективе «мир глобального (или великого) Транзита».
Нельзя не согласиться с Н. Назарбаевым в его анализе глубинных причин возникших глобальных кризисных явлений. Он совершено обоснованно видит в основе кризиса не какие-то случайные ошибки в области финансовой политики или в оценках финансовых рисков, не несовершенство отдельных механизмов функционирования финансовых рынков, а «глубинный внутренний дефект» всей глобальной системы («глобальный семикратный генетический дефект»): отсутствие необходимой глобальной легитимности существующей мировой валюты, демократичности и ответственности в ее эмиссии, надлежащего уровня конкурентности и цивилизованности мирового валютного рынка, контроля за ним со стороны мирового сообщества и, как следствие, надлежащей его эффективности.
Н. Назарбаев, понимает, что подобные трансформации не могут произойти одномоментно. Это, скорее, идеальный образ более-менее отдаленного будущего, которое вряд ли застигнут живущие ныне на планете Земля. В свое время подобный идеальный образ будущей ноосферной цивилизации выдвигал выдающийся мыслитель, один из основателей и первый президент Академии наук Украины В. И. Вернадский.
Понимая это, Н. Назарбаев не ограничивается общей идеей, а выдвигает концепцию практического перехода к будущему идеальному состоянию, которая основана на определенных переходных (транзитных) формах в рамках предлагаемого Плана радикального обновления. Ее становым хребтом является использование регионализма, т.е. накопление необходимых инновационных элементов сначала на региональном уровне. Действительно, в таком подходе есть своя логика. Ибо именно на региональном уровне, где присутствуют моменты большего культурно-исторического, ментального сходства, объективно могут быть скорее найдены нужные решения.
Назарбаев Н.А. выдвигает вполне приземленную идею о реализации вышеуказанных принципов в рамках Евразийского пространства («Евразийского центра транзита») – на базе уже существующих структур Евразийского экономического сообщества (ЕврАзЭС) и Шанхайской организации сотрудничества (ШОС). Именно здесь, по его мнению, могут быть созданы «региональный эмиссионный Центр валюты нового качества», которая могла бы взять на себя функцию «Евразийской наднациональной расчетной единицы» (ЕНРЕ) – предшественницы формирования в будущем новой межконтинентальной транзитной валюты.
Среди важных аспектов этой проблемы, видимо, следует уделить внимание тем вопросам, которые, к сожалению, не нашли отражения работах Назарбава Н.А. Обратим внимание лишь на три, как представляется, очень существенных момента.
По мнению Н.Назарбаева глобальный капитал оперирует дефектной валютой. Но, как нам представляется, дефектность глобального капитала состоит не только в этом. Она в немалой степени вытекает из порочной модели неконтролируемой эмиссии громадной массы по существу виртуальных квазиденежных инструментов (т.н. финансовых деривативов), которые в конце 2007 г. составляли внебиржевой рынок более чем в 595 триллионов долларов США и биржевой рынок (март 2008 год.) в 81 трлн., в сумме $677 трлн. – и это при мировом ВВП всего в $54,3 триллиона, т.е. в 12,5 раз меньше! Они покоились на нечем не оправданной вере во всемогущество глобального финансового капитала и саморегуляцию глобальных финансовых рынков – и это тогда, когда годовые объемы валютных сделок на мировой рынке (т.е. в своей основной массе, по существу, неконтролируемые потоки фиктивного капитала) стали превышать объемы международной торговли товарами и услугами примерно в 90 раз! Если в процессе реформирования глобальной системы ограничиться только валютный аспектом, оставив за бортом структуры глобального финансового капитала, с которыми органично связана мировая валютная система, мы можем вместо одних противоречий получить другие, не менее, а возможно, и более серьезные. Н. Назарбаев сичтает, что «никогда наш мир не имел таких невероятных возможностей процесса самообновления». Представляется, что императивы и возможности – это не одно и то же. Возможности определяются, среди прочего, и вероятностью нахождения общего видения путей решения существующих проблем если не всеми, но абсолютным большинством стран. Но разве легко достичь такого единства видения среди стран так называемого «золотого миллиарда», с одной стороны, и странами «третьего мира» – с другой? Разве едины будут позиции США и других стран, чьи национальные валюты ныне обладают в той или иной мере функциями мировых денег, и остальными странами мира? Даже в рамках евразийского пространства возникнут неизбежно вопросы относительно того, кто будет играть первую скрипку в новом валютном союзе – Россия, Китай, Казахстан (по праву инициатора) [24].
В условиях сохранения высокого уровня рисков в банковской системе был введен режим интенсивного надзора с целью обеспечения достоверной оценки рисков и определения достаточности собственного капитала для их покрытия посредством активизации инспекторских проверок, деятельности представителей регулятора в банках и контактов с руководством банков, усиления надзора за отчетностью банков, ежемесячного мониторинга показателей финансовой устойчивости в рамках системы мер раннего реагирования, а также проведения на регулярной основе стресс-тестирования банковской системы и отдельных банков для оценки степени негативного влияния на финансовое состояние различных сценариев и факторов риска.
Повышенная ликвидность банков при снижении оборотов денежного рынка и увеличении стоимости привлечения средств на нём объясняется изменением в восприятии риска банками, которые не желают инвестировать свои средства на рынке и предпочитают держать их в НБРК. В настоящее время они не стремятся размещать денежные средства на финансовом и кредитном рынках в силу нежелания принимать на себя риск и предпочитают иметь избыточную ликвидность (таблица 7).
Таблица 7. Данные финансового надзора за банками, допустившими дефолт *
| № | Наименование | Характеристика мер АФН |
| 1 | По АО «БТАБанк» | План реструктуризации Банка 26 сентября 2009 года одобрен Правлением Агентства. 16 октября 2009 года специализированный финансовый суд г. Алматы в полном объеме удовлетворил заявление Банка о реструктуризации. В настоящее время между Банком и Комитетом кредиторов подписано Соглашение о реструктуризации «Principal Commercial Terms Sheet». Постановлением Правления Агентства Банку установлен срок до 23 марта 2010 г. созвать собрание кредиторов в целях получения одобрения плана реструктуризации. |
| 2 | По АО «АльянсБанк» |
18 сентября 2009 года суд удовлетворил заявление Банка о реструктуризации и обязал Банк провести соответствующий комплекс мер по реструктуризации обязательств. 5 октября 2009 года между Банком, АО «ФНБ «Самрук-Казына» и Комитетом кредиторов Банка подписано Соглашение о реструктуризации «Term Sheet», в котором детально описаны механизм реализации опций для кредиторов и стратегия Банка на ближайшие несколько лет. 15 декабря 2009 года на собрании кредиторов одобрен план реструктуризации обязательств банка, который был одобрен решением Правления Агентства 21 июля 2009 года. До 15 марта т.г. согласно решению суда Банк должен завершить процедуру реструктуризации обязательств. В связи с наличием у Банка отрицательного размера собственного капитала, Правлением Агентства было принято постановление «О принудительном выкупе акций акционерного общества «АльянсБанк» и их продаже акционерному обществу «Фонд национального благосостояния «Самрук-Казына». |
| 3 | По АО «Темирбанк» | В отчетном периоде начата реструктуризация дочернего банка АО «БТАБанк» АО «Темирбанк». 18 ноября 2009 года Правлением Агентства одобрен План реструктуризации и рекапитализации. 18 декабря 2009 года Банком и Комитетом кредиторов согласованы условия реструктуризации посредством подписания письма-соглашения о согласовании условий реструктуризации. 11 января т.г. судом удовлетворено заявление Банка о реструктуризации и ее проведении в срок до 1 июля 2010 года. Постановлением Правления Агентства Банку установлен срок до 31 марта 2010 года созвать собрание кредиторов в целях получения одобрения плана реструктуризации. |
*Источник: составлено автором по данным АФН РК
Потеря прежних источников фондирования сказалась на невозможности реализации своей функции финансового посредничества со стороны банков, что потребовало вмешательства государства с целью обеспечения стабильного функционирования экономики страны.
В заключении данного обзора по вопросам деятельности АФН РК стоит отметит, что направленные в рамках государственных антикризисных мер средства явились недостаточными для удовлетворения спроса на кредитные ресурсы со стороны экономических агентов, и отрицательные показатели экономического роста являются закономерным последствием данного процесса.
Но, несмотря на негативные тенденции в экономике и банковской системе (дефолт 3 банков) доверие населения к банковскому сектору не было потеряно. При этом Агентство приняло ряд мер в прелее 2010 года, касающихся приостановления лицензии у некоторых банков второго уровня (таблица 8).
Таблица 8. Сведения по примененным НБРК санкциям *
| Нименование | Тип предписания | Мера воздействия | Срок исполнения |
| АО "Альянс Банк" | Письменное предупреждение | В соответствии со статьей 46 Закона о банках РК, банку вынесено письменное предупреждение во исполнение частного постановления Бостандыкского районного суда № 2 г.Алматы № 1-427/09 | не предусмотрено |
| АО "Торгово-промышленный Банк Китая в Алматы" | Письмо обязательство | Банком представлено письмо-обязательство в связи с нарушением коэффициента размещения части во внутренние активы, с гарантией руководства Банка по его устранению. | не предусмотрено |
| АО "Банк "Астана-Финанс" | Письмо обязательство | Банком представлено письмо-обязательство в связи с нарушением требований Правил предоставления банками второго уровня и организациями, осуществляющими отдельные виды банковских операций, отчетности для формирования Кредитного регистра от 27.11.04г. №333. | не предусмотрено |
| АО "Банк "Астана-Финанс" | Письмо обязательств | Банком представлено письмо-обязательство в связи с нарушением коэффициента размещения части средств во внутренние активы. | не предусмотрено |
| ДО АО «БТА Банк» - АО «Темiрбанк» | Письменное предупреждение | В соответствии со статьей 46 Закона о банках РК, банку вынесено письменное предупреждение во исполнение частного постановления Бостандыкского районного суда № 2 г.Алматы № 1-427/09. | не предусмотрено |
| ДО АО «БТА Банк» - АО «Темiрбанк» | Письменное предупреждение | В соответствии со статьей 46 Закона о банках РК, банку вынесено письменное предупреждение во исполнение частного постановления Бостандыкского районного суда № 2 г.Алматы №1-529/09. | не предусмотрено |
*Источник: составлено автором по данным АФН РК
Наиболее часто в отчетах Агентства упоминался БТА банк. Привлеченные вклады клиентов без учета вкладов дочерних организаций специального назначения за 2009 год выросли на 30,8%, составив на 01.01.2010 года в абсолютном выражении 6 003,8 млрд. тенге, что обеспечено во многом размещением в банках АО «ФНБ «Самрук-Казына» обусловленных депозитов в рамках антикризисной программы и ростом вкладов физических лиц на 29,1%.
В целом, по данным АФН РК итоги развития банковской системы за 2009 год свидетельствуют об эффективности и своевременности мер, принятых в рамках стабилизации и нивелирования рисков казахстанских банков. В частности, благодаря совместной Программе Правительства Республики Казахстан, Национального Банка Республики Казахстан и Агентства по стабилизации экономике и финансового сектора путем предоставления банкам дополнительной ликвидности и формирования адекватного уровня капитала обеспечена стабильность банковского сектора.
3.2 Пути совершенствование преодоления кризисных процессов в банковской системе Республики Казахстан
Мировой экономический кризис заставил правительства разных стран разрабатывать антикризисные программы. И хотя каждая страна идет своим путем и решения разные правительства принимают независимо друг от друга, как ни странно, основные «антикризисные» меры можно отнести к одному из трех типов экономического стимулирования.
1.Государственные инвестиции в создание и обновление инфраструктуры. Сюда входит ремонт и строительство дорог и жилья, обустройство школ и тому подобное.
Предполагается, что госзаказ обеспечит производителям спрос на их продукцию, а населению – рабочие места, что и подтолкнет экономику к выходу из кризиса.
2. Стимулирование потребительского спроса за счет субсидий, налоговых льгот, снижения базовой процентной ставки, что влечет снижение процентных ставок по кредитам (что должно подтолкнуть людей делать больше покупок) и по банковским депозитам (что делает менее привлекательным хранение денег, и, соответственно, более привлекательной их трату). Идея состоит в том, что чем больше люди будут тратить денег на потребление, и чем меньше сберегать, тем больше денег будет возвращаться в экономику в виде прибыли, зарплат и пр. Предполагается, что это подтолкнет экономику к росту.
3. «Неотложная помощь» финансовым институтам и некоторым другим «избранным» корпорациям, отличающимся большими размерами и управленческой запущенностью (последнее и сделало их первыми жертвами кризиса, дошедшими фактически до банкротства).
Отдельно стоит отметить мероприятия по приведению макроэкономических параметров того или иного государства в соответствие с требованиями международных кредиторов, таких, как Международный валютный фонд (МВФ).
Но в целом, как правило, антикризисная программа той или иной страны представляет собой меры третьей группы (которые зависят от состояния госбюджетов, настойчивости банкирского лобби и политических взглядов руководства страны) плюс «коктейль» из мер первых двух основных групп разной интенсивности. Рассмотрим более подробно меры, которыми будет пользоваться Казахстан.
Проблемных зон в работе государственного регулятора - АФН РК много. При в целом положительной ситуации на финансово рынке по-прежнему никуда не делась проблема дефолтов банков, которые приостановили выплату долгов. Подписываются меморандумы, планы по реструктуризации задолженности (больше похожие на ее списание), но реальных подвижек пока не видно. В целом ликвидность банковской системы с начала года утроилась. Депозиты физических лиц в июне увеличились на 44 миллиарда тенге (хотя все эти показатели меркнут на фоне умопомрачительного годового убытка БТА в полтора триллиона тенге). Появился новый банк – "Кредит Алтын Банк".
Словом, несмотря на внешнюю вялость финансовой системы РК, внутри нее бурлит процесс перераспределения. Он неминуемо ведет к тому, что роль проблемных банков, будет стремительно уменьшаться. А потому даже если допустить самый пессимистичный сценарий, то она не станет катастрофой. Хотя еще в начале года обязательно стала бы. Дело идет к тому, что исчезает разделение на "системообразующие банки" и "прочие". Если нет банков-монстров, то нет и угрозы коллапса.
Президент Нурсултан Назарбаев сделал политическое заявление, что отечественным банкам можно доверять. "Разговоры о том, что наши банки обанкротятся, что придет какой-то иностранный банк, и все средства уйдут туда – абсолютно неправильны. Я ответственно заявляю – никакому зарубежному банку контролировать банки Казахстана мы не дадим. Мы их будем поддерживать, ведь главное для нас – собственная финансовая система", – подчеркнул глава государства.
В любом случае призраки банкротства отдельных банков сейчас заслонила проблема управления всей системой. Банки по праву называют тормозом общего экономического развития. И дело не только в том, что они не могут обеспечить предприятия и население доступными кредитами. Дошло до того, что национальным компаниям, вполне успешным и денежным, снижают рейтинги лишь потому, что по требованию правительства они хранят средства в отечественных банках.
Мировая экономика постепенно выходит из кризиса. Возможно, в следующем году пойдет восстановление спроса на сырье. Это хороший сигнал для Казахстана, бюджет которого прямо зависит от мировых сырьевых цен. Однако международные аналитики полагают, что экономический подъем автоматически не приведет к возрождению мечты о "финансовой системе №1 в СНГ".
Сколько бы нефтедолларов ни текло в Казахстан, наши банки уже не будут с таким размахом получать кредиты на Западе. До тех пор пока они не улучшат свое управление, а государство не улучшит свое регулирование. Рейтинговое агентство "Standard & Poors" снизило статус всей банковской системы Казахстана, переведя ее из восьмой группы риска в девятую – предпоследнюю. Нашими соседями оказались Беларусь, Грузия и Азербайджан.
Пересмотр оценки отражает фундаментальный, "хронический" характер ухудшения показателей банковской системы, а также недостаточность применяемых мер по рекапитализации банков. Эти негативные факторы стали очевидными на фоне мирового финансового кризиса, начиная с августа 2007 года, а также недостатков системы регулирования и надзора", – пояснило свои действия "Standard & Poors".
Вывод можно сделать один - государственный надзор не в достаточной мере совершенен. С этим нельзя не согласиться. Сейчас многие принимаемые меры могут быть уже не эффективными. Например, со следующего года введут стопроцентные провизии по кредитам, выданным резидентам оффшоров. Иными словами, если выдается кредит фирме, зарегистрированной на Бермудах-Багамах, - то нужно иметь резерв на полную сумму кредита. Такие нормы можно было бы предусмотреть раньше.
Финансовый надзор по всему миру не рассмотрел кризис. И сейчас все озабочены тем, как «ночного сторожа» превратить в бдительного и эффективного надзирающего. В США президент Барак Обама предложил создать единого регулятора по надзору за банками в составе Минфина. В Евросоюзе уже принято решение о создании единой системы финансового надзора. Правда, ее механизм только на стадии согласования. Если взять пример поближе к нам, то в Грузии решено слить Национальный банк и Агентство финансового надзора. Их разделили всего год назад, но пришли к выводу, что с кризисом лучше справится единая структура.
В Казахстане сейчас тоже обсуждается новая концепция финансового сектора. Первую – и самую резонансную – инициативу двинул глава фонда "Самрук-Казына", предложивший аналогичный грузинскому рецепт. Такое объединение дало бы большую силу регулятору, больший вес», отметил глава ФНБ «Самрук-Казына». Для разрешения системных рисков на финансовом рынке Казахстана мер надзорного органа недостаточно, поэтому, необходимо объединить снова эти структуры, так как Национальный Банк