Комерційний банк: роль і місце в кредитній системі
Національна мережа Банку станом на 01.01.2009 представлена 390 точками продажу для понад 18000 юридичних та 600000 фізичних осіб.
Динамічний розвиток забезпечив входження АБ "Укргазбанк" в двадцятку найбільших українських банків та присутність у всіх сегментах ринку банківських послуг, орієнтованих як на роздрібних, так і на корпоративних клієнтів. Розмір банку, його представництво через філії та відділення у більшості регіонів України, обслуговування багатьох державних установ свідчили про становлення АБ "Укргазбанк" як фінансової установи загальнонаціонального масштабу. Значний обсяг коштів, залучених від приватних осіб, досить великі обсяги кредитування населення та обслуговування соціальних виплат підвищували роль банку як соціально значущої фінансової установи. Проте вже за 2009 рік „Укргазбанк” став на грані банкрутства. Вперше за всі роки існування банк отримав такий великий збиток в розмірі 1784 млн. грн. Фінансова криза та неправильна політика Уряду призвели до погіршення ситуації в багатьох банках України. „Укргазбан” знаходиться на третьому місці серед банків, що знаходяться на грані банкрутства.
У 2006 році АБ "Укргазбанк" був затверджений у проекті Міжнародної фінансової корпорації (IFC) "Корпоративне управління в банківському секторі України". Як наслідок реалізації цього проекту в бнку значно підвищилась ефективність управління банківськими процесами. В рамках проекту бнком були введені до складу Спостережної ради незалежні члени, переглянуті та узгоджені з вимогами міжнародних стандартів та практик корпоративного управління документи внутрішнього регулювання банку.
Керуючись міжнародними стандартами, Принципами корпоративного управління України АБ "Укргазбанк" вживає заходів щодо створення ефективних правових, регуляторних та інституційних засад належного корпоративного управління.
2007 рік для банку відзначився значним зростанням показників діяльності. Зокрема фінансовий результат - прибуток - за підсумками роботи в 2007 році склав 100,352 млн. грн., що у 3,26 перевищує показник 2006 року. Протягом року банк збільшив свій статутний капітал до 500 млн. грн. Також, у 2007 році чисті активи „Укргазбанку” становили 10313,8 млн. грн., що на 131,2 % перевищило аналогічні показники минулого року. Кредитно-інвестиційний портфель банку зріс більш ніж удвічі, і сягнув 5353,6 млн. грн., що перевищило показник 2006 року у 2,4 рази. Сума кредитів, видана юридичним особам, збільшилась у 2,2 рази - до 3439,9 млн. грн. Обсяг коштів клієнтів банку за 2007 рік подвоївся, і становив 5594,5 млн. грн.
У 2008 році банк увійшов до групи найбільших вітчизняних кредитно-фінансовіх установ, збільшив статутний фонд до 700 млн.грн. Фінансовий результат за підсумками 2008 року склав 204,2 млн.грн., що у 2 рази перевищує показник 2007 року. Чисті активи банку становили 14803 млн.грн., це на 43,5 % більше показників минулого року. Сума кредитів, виданих юридичним особам, збільшилась на 63 % і склала 5603 млн.грн. Балансовий капітал банку за 2008 рік виріс на 524 млн.грн. і досяг 1453 млн.грн.
Проте в 2009 році ситуація сильно змінилася в порівнянні з попередніми роками. Відсоток неповернених кредитів зріс аж до 40 %, що значно дестабілізує ситуацію в банку. Активи в 2009 році зменшились зі 1480 млн. грн. до 1294 млн. грн. Але значно збільшився статутний капітал банку за рахунок державних коштів. Це і дозволяє банку функціонувати на фінансовому ринку України.
Власний капітал банку протягом 2006 року зріс на 259,7 млн.грн. (120%) до 476,7 млн.грн. Збільшення власного капіталу банку на 50 % відбулося за рахунок здійснення додаткової емісії на 130,0 млн.грн., на 38 %– за рахунок переоцінки необоротних активів та цінних паперів на 98,7 млн. грн., на 6 % – за рахунок поповнення на 16,7 млн.грн. резервного фонду, на 7 % – за рахунок зростання в 2006 р. (в порівнянні з 2005 р.) на 17,0 млн.грн. чистого річного прибутку. Протягом 2007 року власний капітал банку зріс на 452,6 млн.грн. (майже в 2 рази) до 929,3 млн.грн. на кінець року. Основним чинником збільшення власного капіталу банку (на 44,2 %) стало здійснення додаткової емісії на 200,0 млн.грн., на 18,9 % власний капітал збільшився за рахунок переоцінки необоротних активів та цінних паперів на суму 85,6 млн.грн., на 15,4 % – за рахунок зростання річного чистого прибутку на 69,6 млн.грн., на 15,3 % - за рахунок інших складових (емісійних різниць) на 69,5 млн. грн., на 6,2 % – за рахунок поповнення на 27,9 млн.грн. резервного фонду. Протягом 2008 року власний капітал Банку зріс на 523,7 млн.грн. (на 56,4 %) до 1453 млн.грн. на кінець року. Основним чинником збільшення власного капіталу банку (на 38,2 %) стало здійснення додаткової емісії на 200,0 млн.грн., на 10 % капітал збільшився за рахунок переоцінки необоротних активів та цінних паперів на суму 52,1 млн.грн., на 19,8 % – за рахунок зростання річного чистого прибутку на 103,9 млн.грн., на 12,8 % – за рахунок інших складових (емісійних різниць) на 67,3 млн.грн., на 19,2 % – за рахунок поповнення резервного фонду на 100,4 млн.грн. За 2009 рік власний капітал зріс до 2772 млн. грн. (на 91 %). Такий значний ріст пов'язаний зі збільшенням статутного капіталу на 3100 тис. грн.
Статутний капітал банку захищає кредиторів і вкладників від непередбачуваних збитків, яких може зазнати банк у процесі своєї діяльності залежно від розміру різноманітних ризиків.
За передостанні 5 років зареєстрований статутний капітал банку було збільшено майже у 8 разів і станом на 01.01.2009 р. він складав 700,0 млн.грн. В 2009 році, тільки за рік, його було збільшено в 5 разів, що пов’язано з рекапіталізацією банку проведеною в липні 2009 р. Внаслідок ре капіталізації Уряд вніс в банк 3,1 млрд грн і отримав 84,21% акцій. А на позачергових загальних зборах акціонерів АБ "Укргазбанк" 25 грудня 2009 року ухвалили збільшення статутного капіталу банку на 1,9 млрд. грн. шляхом додаткової емісії акцій. Згідно з рішенням зборів, збільшення статутного капіталу шляхом допеміссії заплановано було на 11 січня 2010 р.
Позитивна динаміка відслідковувалася щодо чистого фінансового результату, який отримує банк щорічно. Зокрема, у 2008 році прибуток склав 204,2 млн.грн., а про значний його приріст свідчать наступні дані за останні 6 років:
2003 р.3,3 млн.грн.
2004 р.12,2 млн.грн.
2005 р.13,8 млн.грн.
2006 р.30,8 млн.грн.
2007 р.100,4 млн.грн.
2008 р.204,2 млн.грн.
В 2009 році, вперше за 6 років, чистий фінансовий результат має негативне значення. Банк отримав збиток в розмірі 1784 млн. грн., що пов’язано зі зменшенням чистого процентного доходу в порівнянні з попереднім роком, значного зменшення результату від торгових операцій з цінними паперами, негативним значенням результату від торгівлі іноземною валютою та зниженням даних по всіх інших показниках. Найбільшого удару банку принесло неповернення кредитів в розмірі близько 40 %.
Дану динаміку графічно зображено на рис. 2.2.1, який наведений нижче.
Аналіз активів банку являє собою оцінку ефективності скоординованого управління банківським балансом. Зміни в структурі активних операцій можна проаналізувати за допомогою горизонтального аналізу. На основі горизонтальної оцінки активних операцій банку аналізуються зміни в динаміці через порівняння даних за різні періоди. Зіставлення даних дає змогу виявити відхилення в абсолютній сумі та у відсотках за: основними робочими активами, витратами на власні потреби тощо.
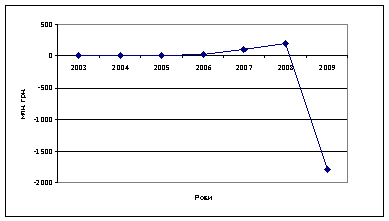
Рис. 2.2.1 Динаміка чистого фінансового результату 2003-2009 роки
Аналіз активних операцій починається з горизонтального аналізу зміни загальних активів за допомогою стандартних показників динаміки:
Абсолютний приріст активів = Активи на кінець періоду – Активи на початок періоду;
Темп зростання активів = Активи на кінець періоду / Активи на початок періоду;
Темп приросту активів = (Активи на кінець періоду – Активи на початок періоду) / Активи на початок періоду.
Розрахуємо ці показники для 2006 – 2009 років, отримані дані оформимо у вигляді таблиці 2.2.1.
Як ми бачимо, активи банку постійно зростали в 2006-2008 роках. Найбільший темп приросту активів був у 2007 році, це пояснюється значним зростанням позик, наданих клієнтам (більше ніж у 2 рази) та коштів в банках (у 2,5 рази). Темп приросту в 2008 році значно зменшився в порівнянні з 2007 роком, але залишалися на належному рівні. Його зменшення можна поянити зменшенням коштів в інших банках, торгових цінних паперів, що зумовлене економічними процесами в країні, які виникли внаслідок фінансової кризи. В 2009 році відбулося зменшення активів на 13 %. Це зменшення пов’язане зі зменшенням коштів в інших банках в більше ніж 2 рази, зменшенням кредитів та заборгованості клієнтів. В умовах негативних змін, до яких банк почав наближатися в кінці 2008 року, в 2009 році були збільшені всі резерви – це резерви під знецінення цінних паперів на продаж, резерви у відсотках по активу, були створені резерви під знецынення цынних паперыв до погашення. Завдяки цим заходам, вдалося зменшити темпи спадання активів.
Таблиця 2.2.1Показники динаміки активних операцій банку за 2006-2009 роки
|
Показники |
Роки |
|||
|
2006 |
2007 |
2008 |
2009 |
|
| Абсолютний приріст активів, млн.грн. | 2073,6 | 6005,5 | 4489,5 | -1862 |
| Темп зростання активів, % | 187 | 234 | 144 | 87 |
| Темп приросту активів, % | 87 | 134 | 44 | -13 |
Аналіз доходів. Найбільшу питому вагу в структурі доходів банку традиційно займають процентні доходи (74,8 %), розмір яких збільшився у 2006 році на 114,3 млн.грн. та станом на 01.01.2007 р. становив 357,8 млн.грн. Загальні доходи у 2006 році в порівнянні з минулим роком зросли на 46,6% (152,0 млн.грн.) та сягнули 478,1 млн.грн. Структура доходів банку в розрізі видів доходів в 2006 р. має такий вигляд:
процентні – 357,8 млн.грн.(74,8 %);
комісійні – 69,5 млн.грн.(14,5 %);
позитивний результат від торговельних операцій – 32,8 млн..грн.(6,9 %);
інші доходи – 17,9 млн.грн.(3,8 %).
Інтенсивний динамічний розвиток банку в сфері розміщення ресурсів простежується в 2006 році в сфері кредитування населення. Результатом активності банку на цьому сегменті ринку стало відповідне збільшення в 2,4 рази (на 30,3 млн.грн.) до рівня 51,2 млн.грн. процентних доходів по роздрібному банкінгу. Значний приріст за підсумками року спостерігається по комісійним доходам (49,4 % або на 23,0 млн.грн.), частка яких в загальних доходах складає 14,5 %, або 69,5 млн.грн.
Загальні доходи банку у 2007 році зросли порівняно з минулим роком у 2,2 рази (на 567,8 млн.грн.) та досягли 1045,9 млн.грн., у тому числі процентні -757,5 млн.грн. (72,4 %), комісійні – 149,1 млн.грн. (14,3 %), позитивний результат від торговельних операцій – 64,8 млн.грн. (6,2 %), інші доходи – 74,4 млн.грн. (7,1 %).
Загальні доходи банку у 2008 році зросли у 2,2 рази (1238,9 млн.грн.), порівняно з 2007 роком та досягли 2285,0 млн.грн., у тому числі процентні – 1 598,7 млн.грн. (70,0 %), комісійні – 166,2 млн.грн. (7,3 %), позитивний результат від торговельних операцій – 371 млн.грн.(16,2 %), інші доходи – 149,1 млн.грн. (6,5 %).
Загальні доходи у 2009 році знизились у 1,5 рази порівняно з попереднім роком. Ці дані зобразимо у вигляді таблиці.
Таблиця 2.2.2Структура доходів банку в розрізі видів доходів, млн.грн.
| № | Види доходів | 2006 рік | 2007 рік | 2008 рік | 2009 рік |
| 1 | Процентні | 357,8 | 757,5 | 1 598,7 | 1 413,2 |
| 2 | Комісійні | 69,5 | 149,1 | 166,2 | 100,9 |
| 3 | Позитивний результат від торговельних операцій | 32,8 | 64,8 | 371,0 | 8,9 |
| 4 | Інші доходи | 17,9 | 74,4 | 149,1 | 1,1 |
| 5 | Всього доходів | 478,0 | 1045,8 | 2285,0 | 1524,1 |
У відсотковому відношення дані можна зобразити за допомогою діаграми, яку можна побачити на рис. 2.2.2.
Загальні витрати у 2006 році в порівнянні з минулим роком зросли на 43,2 % (135 млн.грн.) та сягнули 546,8 млн.грн., у тому числі процентні –– 239,1 млн.грн. (53,4 %); комісійні – 12,5 млн.грн. (2,8 %); загальні адміністративні витрати –149,1 млн.грн.(33,3 %); відрахування в резерви – 28,4млн.грн. (6,4 %); інші витрати – 18,1 млн.грн. (4,1 %).
Загальні витрати банку у 2007 році зросли порівняно з минулим роком у 2,1 рази (на 502,9 млн. грн.) та сягнули 945,5 млн.грн., у тому числі процентні – 499,3 млн.грн. (52,8 %), комісійні – 17,9 млн.грн. (1,9 %), загальні адміністративні витрати - 268,4 млн.грн. (28,4 %), відрахування в резерви 128,0 млн.грн. (13,5 %), інші витрати – 40,9 млн. грн. (3,4 %).
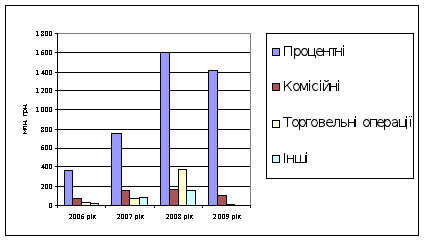
Рис.2.2.2 Динаміка доходів банку в розрізі їх видів в 2006-2009 роках, %
Витрати у 2008 році зросли порівняно з минулим роком у 2,2 рази (на 1130,4 млн.грн.) та сягнули 2080,7 млн.грн., у тому числі процентні –1132,9 млн.грн. (54,4 %), комісійні – 24,1 млн..грн. (1,2 %), загальні адміністративні витрати – 554,1 млн.грн. (26,6 %), відрахування у резерви – 267,0 млн. грн. (12,8 %), інші витрати –102,6 млн.грн. (5 %).
Ці дані узагальнемо у вигляді наступної таблиці.
Як і у попередні звітні роки, найбільшу частку витрат банку складають процентні витрати.
Зокрема, у 2008 році процентні витрати зросли на 633,6 млн.грн. (більш ніж удвічі порівняно з попереднім роком) та станом на 01.01.2009 року становили 1132,9 млн.грн. Збільшення процентних витрат обумовлено зростанням депозитного портфеля, що свідчить про підвищення довіри до банку з боку населення та суб ’єктів господарської діяльності. Другою за величиною статтею витрат є адміністративно-господарські витрати. Внаслідок активної операційної діяльності банку обсяг адміністративно-господарських витрат збільшився у 2008 році на 285,7 млн.грн. та склав 554,1 млн.грн., у тому числі утримання персоналу – 357,5 млн.грн.
Таблиця 2.2.3Структура витрат банку в розрізі видів витрат, млн.грн.
| № | Види витрат | 2006 рік | 2007 рік | 2008 рік | 2009 рік |
| 1 | Процентні | 239,1 | 499,3 | 1132,9 | 1057,5 |
| 2 | Комісійні | 12,5 | 17,9 | 24,1 | 30,8 |
| 3 | Загальні адміністративні | 149,1 | 268,4 | 554,1 | 386,1 |
| 4 | Відрахування у резерви | 128,0 | 128,0 | 267,0 | 1650,8 |
| 5 | Інші витрати | 18,1 | 40,9 | 102,6 | 185,1 |
| 6 | Всього витрат | 546,8 | 945,5 | 2080,7 | 3310,3 |
У 2009 році ситуація дещо змінилася і основну частку витрат складають відрахування у резерви, що пов’язано з високою ризиковістю всіх операцій в умовах кризової ситуації на банківському ринку в Україні. Підвищення витрат на створення резервів було здійснено з метою запобігання банкрутства банку.
Аналіз кредитного портфеля. У 2009 році, не дивлячись на підвищення відсотку неповернення кредитів, кредитний портфель суб’єктів господарювання збільшився і становив 6131 млн. грн. Хоча ця зміна не є настільки суттєвою як в попередньому році, коли кредитний портфель суб ’єктів господарювання за рік збільшився більш ніж на 60 % і станом на 01.01.2009 р.склав 5168,0 млн.грн., з яких 4823,0 млн.грн. (93 %) - кредитний портфель корпоративних клієнтів. Стратегія щодо здійснення активних операцій будувалась на основі максимальної адаптації кредитних продуктів до потреб клієнтів і активного їх просування. Протягом 2008 року банк продовжував здійснення постійної адаптації кредитних продуктів під потреби сегментів клієнтів та розробив ряд нових продуктів.
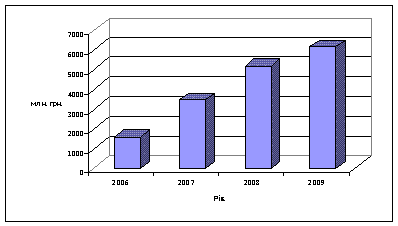
Рис. 2.2.4 Динаміка кредитного портфеля суб ’єктів господарювання ПАТ АБ “Укргазбанк ”, млн.грн.
Таким чином, кредитний портфель банку у 2006-2009 роках складав відповідно 1573,1 млн.грн; 3439,9 млн.грн; 5168 млн.грн., 6131 млн. грн. Простежується позитивна тенденція до зростання кредитного портфеля суб’єктів господарювання.
Одним із значних досягнень ПАТ АБ „Укргазбанк ” у 2008 році стало значне посилення позиції та збільшення частки банку на ринку кредитування фізичних осіб. Так, в умовах достатньо насиченого ринку роздрібних кредитних послуг, банк, за даними Асоціації українських банків, за обсягом кредитного портфеля фізичних осіб посів 17 місце, зважаючи на те, що в 2007 році це було 21 місце. Внаслідок збільшення обсягів кредитування фізичних осіб, протягом 2008 року кредитний портфель фізичних осіб зріс більше ніж у 2,5 рази до 3657,3 млн.грн. Запорукою стрімкого та динамічного розвитку даного бізнес-напрямку була виважена стратегія розвитку роздрібного кредитування банку, яка проявилась через: максимальне скорочення термінів прийняття рішення до 1 дня для автокредитів та 2-3 днів для кредитів на житло.
В 2009 році загальний обсяг кредитного портфеля фізичних осіб зменшився на 15 % і становив 3151 млн. грн. Крім традиційної проблеми неплатежів за старими кредитами, на динаміку кредитного портфеля суттєво впливає дорожнеча кредитів. Але, окрім цього, істотно змінилися і підходи до оцінки потенційного позичальника. Тепер клієнту необхідно мати стабільний офіційний дохід, він повинен працювати в солідній компанії, яка має стійку ділову репутацію. Настільки радикальна зміна в оцінці потенційного позичальника викликана втратою платоспроможності за старими кредитами.
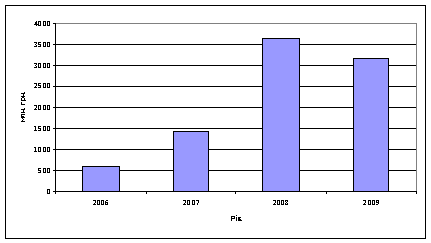
Рис. 2.2.5 Динаміка кредитного портфеля фізичних осіб, млн.грн
Кредитний портфель фізичних осіб в 2006-2008 роках постійно збільшувався і становив відповідно 591,3 млн.грн., 1421,7 млн.грн., 3657,3 млн.грн. А в 2009 році ця цифра впала до 3151 млн. грн.
Аналіз депозитного портфеля. Протягом 2008 року банк пропонував своїм клієнтам декілька депозитних продуктів з різноманітними умовами, у тому числі з можливістю поповнення депозитних рахунків, поповнення та часткового зняття коштів, ощадні (депозитні) сертифікати. В 2008 році банк впровадив нові депозитні продукти «Депозитна лінія» («Матрьошка») та «Поточний». З урахуванням специфіки бізнесу клієнта банк неодноразово розробляв індивідуальні умови залучення депозитів. Станом на 01.01.2009 року обсяг депозитного портфеля суб ’єктів господарювання склав 1 567,5 млн.грн., з яких 1501,7 млн.грн. (96 %) – депозитний портфель корпоративних клієнтів. Протягом 2008 року депозитний портфель суб ’єктів господарювання зріс на 338,6 млн.грн. (на 27 %).
Депозитний портфель суб ’єктів господарювання в 2006 році складав 543 млн.грн, в 2007 році - 1228,9 млн.грн, збільшившись при цьому на 685,9 млн.грн, а в 2008 році склав - 1567,5 млн.грн., що більше за попередній рік на 338,6 млн.грн.
Залучення депозитів фізичних осіб є одним із важливих джерел формування ресурсної бази банку. Банк пропонує клієнтам різноманітні депозитні продукти: як класичні депозити з виплатою готівки щомісячно або в кінці строку, так і продукти з можливістю поповнення та часткового зняття коштів, вклади у банківських металах, вклади з можливістю їх оформлення на дитину. За останні роки ПАТ АБ «Укргазбанк» значно збільшив свою присутність на ринку депозитів для фізичних осіб. Підтвердженням цього стало значне зростання кількості вкладників та обсягів депозитного портфеля банку. Протягом 2008 року портфель строкових депозитів фізичних осіб зріс на 2301,06 млн.грн. (90,24 %) та становив 4 850,94 млн.грн. на кінець року. За даними Асоціації українських банків, на кінець 2008 ПАТ АБ “Укргазбанк” посів 10 місце серед банків України за обсягом портфеля строкових депозитів фізичних осіб (роком раніше було 14 місце). На кінець 2008 року 86243 клієнта довірили банку власні кошти, при цьому значна кількість вкладників має по два та більше вкладів. Протягом року банком проводилися традиційні відсоткові депозитні акції для фізичних осіб: «Зими не буде», «Гроші люблять тишу», «Швейцарський стандарт», «Переваги зростання». Серед вкладників, які в період акції оформили депозитний вклад або придбали ощадний (депозитний) сертифікат, були розіграні призи – путівки до різних країн світу, а також новинкою 2008 року став розіграш додаткових процентних ставок. У жовтні-грудні 2008 року в умовах різких коливань валютних курсів та посиленні напруги на фінансових ринках банком було запропоновано кілька спеціальних депозитних програм. Програма «Вдалий курс», яка дозволяла обміняти гривню на іноземну валюту для її розміщення на депозитний рахунок за особливо вигідним для клієнта курсом та депозитна акція для існуючих вкладників банку «Подяка за довіру» з розіграшем автомобілів серед клієнтів, що пролонгували депозитний договір в період цієї акції.
Обсяг строкових депозитів фізичних осіб в 2006-2008 роках становив 1453 млн.грн., 2549,9 млн.грн., 4850,9 млн.грн.. Відслідковується постійна тенденція до збільшення цих обсягів. В 2007 році він зріс на 1096,9 млн.грн., а в 2008 році – 2301 млн.грн..
Станом на 31.12.2009 року ситуація змінилася і обсяг депозитного портфелю значно знизився. Це пов’язано з підвищенням недовіри осіб до банку. За рейтингами надійності банківських вкладів, в тому числі "Економічна правда" щоквартально презентує рейтинг надійності депозитних внесків в українських банках, „Укргазбанк” на сьогодні отримує негативний рейтинг.
Аналіз фінансової стійкості. Розглянемо першу групу коефіцієнтів, що характеризують фінансову стійкість банку, до них належать:
коефіцієнт надійності - Кн (співвідношення капіталу банку до залучених коштів);
коефіцієнт участі власного капіталу у формуванні активів - Кук (співвідношення капіталу банку до активів банку);
коефіцієнт захищеності власного капіталу - Кзк (співвідношення капіталізованих активів – основні засоби і нематеріальні активи, до капіталу банку).
Аналіз ділової активності. Ділову активність банку в методичній літературі рекомендують визначити через аналіз взаємозв’язку оцінки ресурсного потенціалу банку (пасивів) і його використання як у цілому в активах, так і його окремих вкладень в інвестиції, в кредитний портфель, у матеріально-технічне забезпечення.
Необхідні висновки можна отримати трьома шляхами:
- зіставленням висновків за взаємозв’язаними статтями і розділами активів і пасивів;
- кількісною ув’язкою змін в активах і пасивах у вартісному виразі;
- розрахунком коефіцієнтів, що характеризують досягнуті рівні активності використання пасивів і активів.
Проаналізувавши системи коефіцієнтів, що їх рекомендує методична література для аналізу ділової активності банку, ми відібрали такі з них, які найбільшою мірою і прямо, а не побічно розкривають рівень використання пасивів і активів.
У частині пасивів це:
коефіцієнт активності залучення позичених і залучених коштів (питома вага залучених коштів у загальних пасивах);
коефіцієнт активності залучення строкових депозитів (питома вага строкових депозитів у загальних пасивах);
коефіцієнт активності використання залучених коштів у кредитний портфель (співвідношення кредитного портфеля і депозитів строкових).
У частині активів це такі коефіцієнти:
коефіцієнт рівня дохідних активів (питома вага дохідних активів у загальних активах);
коефіцієнт кредитної активності (питома вага кредитного портфеля у загальних активах);
коефіцієнт проблемних кредитів (питома вага проблемних (прострочених і безнадійних) кредитів у кредитному портфелі в цілому).
Аналіз ліквідності. Ліквідність комерційного банку — це можливість і здатність банку виконувати свої зобов’язання перед клієнтами і різними контрагентами в аналізованих періодах.
Аналіз ліквідності будемо здійснювати за такими показниками:
коефіцієнт миттєвої ліквідності (показує можливість банку погашати «живими» грішми з коррахунків і каси зобов’язання за всіма депозитами);
коефіцієнт загальної ліквідності зобов’язань банку (співвідношення загальних активів до загальних зобов’язань, характеризує максимальну можливість банку в погашення забавязань всіма активами);
коефіцієнт короткострокової ліквідності (співвідношення ліквідних активів до короткострокових зобов’язань).
Наведений блок показників призначено для оцінки ліквідності банку щодо його здатності перетворювати активи в грошову готівку для погашення зараз (на дату складання балансу) та в найближчий період зобов’язань перед клієнтами за їх поточними, депозитними, ощадними рахунками, а також перед кредиторами, інвесторами, акціонерами.
Аналіз ефективності управління. Результативним показником діяльності банку є величина одержаного прибутку. Рівень окупності прибутком статутного і загального капіталу, активів (у тому числі дохідних), а також витрат банку характеризує їх рентабельність.
Оскільки в сучасних умовах витрати часто зростають незалежно від рівня господарської фінансової діяльності банку, а під впливом погіршення загальної економічної ситуації в державі, то прибуток, який часто за масою невисокий, не може характеризувати рівень окупності. Тому рівень ефективності управління банком необхідно визначати поряд з віддачею прибутком ще і доходом.
За цим принципом і сформована система основних алгоритмізованих показників, які детально характеризують ефективність управління банком:
загальний рівень рентабельності (співвідношення прибутку до доходів);
чиста процентна маржа ((процентні доходи – процентні витрати) / середні загальні активи);
рентабельність активів (ЧП/Середні Азаг);
рентабельність загального капіталу (ЧП/середній Кзаг);
рентабельність діяльності по витратам (ЧП/Витрати).
Ці всі показники узагальнемо в наступних таблицях, які наведено нижче.
Таблиця 2.2.4Аналіз фінансової стійкості ПАТ АБ „Укргазбанк”, 2006-2009 роки
| № | Показники | Роки | Темп зміни | |||||
| 2006 | 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | ||
| 1 | Коефіцієнт надійності | 0,12 | 0,1 | 0,11 | 0,27 | -0,02 | +0,01 | +0,16 |
| 2 | Коефіцієнт участі власного капіталу у формуванні активів | 0,11 | 0,09 | 0,10 | 0,21 | -0,02 | +0,01 | +0,11 |
| 3 | Коефіцієнт захищеності власного капіталу | 0,76 | 0,73 | 0,63 | 0,31 | -0,03 | -0,10 | -0,32 |
Отже, як ми бачимо з цієї таблиці, банк має достатню забезпеченість власним капіталом і на сьогодні він не дуже залежить від стихій в залученні вільних грошових коштів, бо має вдосталь своїх. Такий висновок ми робима, оскіьки коефіцієнт надійності, при його мінімальному значенні 5 %, в „Укргазбанку” є більшим напротязі всього досліджуваного періоду.
Коефіцієнт захищеності власного капіталу показує, яку частину капіталу розміщено в нерухомість. Як ми бачимо, даний показник є порівняно високим, але починає зменшуватись і в 2008 році в порівнянні з 2007 роком зменшився на 10 %, що пов’язано з диверсифікацією ризиків, а в 2009 році знизився на 0,32. Зниження цього показника є позитивним для банку, оскільки такий розмір в сучасних економічних умовах є занадто високим і ризиковим.
За рахунок рекапіталізації банк має достатньо власного капіталу, а, отже, достатню надійність.
Далі проаналізуємо ділову активність банку.
Таблиця 2.2.5Аналіз ділової активності ПАТ АБ „Укргазбанк”, 2006-2009 роки
| № | Показники | Роки | Темп зміни | |||||
| 2006 | 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | ||
|
а) в частині пасивів |
||||||||
| 1 | Коефіцієнт активності залучення позичених і залучених коштів | 0,89 | 0,91 | 0,90 | 0,93 | +0,02 | -0,01 | +0,03 |
| 2 | Коефіцієнт активності залучення строкових депозитів | 0,12 | 0,12 | 0,11 | 0,07 | 0 | -0,01 | -0,04 |
| 3 | Коефіцієнт активності використання залучених коштів у кредитний портфель | 0,15 | 0,15 | 0,27 | 0,77 | 0 | +0,12 | +0,50 |
|
б) в частині активів |
||||||||
| 1 | Коефіцієнт дохідних активів | 0,41 | 0,55 | 0,70 | 0,33 | +0,14 | +0,15 | -0,37 |
| 2 | Коефіцієнт кредитної активності інвестицій у кредитний портфель | 0,37 | 0,40 | 0,49 | 0,30 | +0,03 | +0,09 | -0,19 |
| 3 | Коефіцієнт проблемних кредитів | 0,012 | 0,011 | 0,014 | 0,4 | -0,001 | +0,003 | -0,386 |
Коефіцієнти ділової активності неодночасно зростали і спадали, а отже, і рівні активності розміщення і використання залучених коштів в активи банку, були різними. Так, в 2008 році коефіцієнти в частині активів постійно зростали, тоді як коефіцієнти в частині пасивів зменшувались. Оскільки даний банк майже не залучає міжбанківських кредитів, то знижуюча динаміка коефіцієнтів залучення строкових депозитів з 0,12 до 0,11 може свідчити або про відсутність можливостей, або про небажання даного банку розробляти технології щодо