Кредитная политика коммерческого банка на примере "Народный банк Казахстана"
Основными направлениями деятельности Банка являются:
-активное участие акций Банка на организованном рынке ценных бумаг Казахстанской Фондовой Биржи;
-дополнительная эмиссия акций Банка;
-выпуск облигаций Банка;
-дальнейшее расширение региональной сети Банка;
-разработка и внедрение новых банковских продуктов;
-организация услуг по обслуживанию клиентов с помощью системы internet-bank, telebank, homebank, bankfax.
Одним из новых направлений деятельности банка является кастодиальная деятельность, лицензия на осуществление которой была получена 4 июля 2003 года.
Банком получены следующие лицензий:
-на осуществление брокерско-дилерских операций с правом ведения счетов в качестве номинального держателя от 15 марта 2004 года;
-на осуществление доверительных операций от 23 июня 2004 года;
-последнее обновление общей лицензии за №43 от 1 сентября 2004 года в связи с перерегистрации в АО «Валют – Транзит Банк».
23 августа 2004 года на общем собрании акционеров принято решение о создании банковской группы, в которую в ближайшее время войдут АО СК «Валют – Транзит Полис», НПФ «Валют – Транзит», АО КСЖ «Валют – Транзит Life», АО «Валют – Транзит Ломбард».
Банк вступил в платежную систему «Viza International».
АО «Валют – Транзит Банк» входит в десятку лидирующих банков Казахстана. По состоянию на 1-ое октября 2004 года Банк имеет 15 банкоматов, 147 POS-терминала, из них 106 POS в расчетно-кассовых отделениях и 41 POS в предприятиях торговли.
АО «Валют – Транзит Банк» планирует совершенствовать деятельность Банка для обеспечения его надежного и эффективного функционирования, стабильной финансовой устойчивости, а также повышения, приумножения доверия хозяйствующих субъектов и населения Республики Казахстан.
В свое время президент АО «Валют – Транзит Банк» Андрей Андреевич Беляев и председатель совета директоров Алия Балташевна Алкеева-Беляева сделали ставки на обслуживание физических лиц и субъектов малого и среднего бизнеса – и это помогло избежать риска стремительных взлетов и тяжелых падений большого бизнеса.
Сегодня весь цивилизованный мир пользуются системой гарантирования вкладов. АО «Валют – Транзит Банк» является активным участником Казахстанского фонда гарантирования вкладов и предлагает широкий выбор надежных и очень выгодных депозитов, учитывающих различные запросы клиентов. И кроме этого, Валют – Транзит Банк разрабатывает все новые и новые, совершенно уникальные вклады, аналогов которых нет в стране. Всего у Валют – Транзит Банка 11 депозитов:
-депозит «Универсальный» - универсален во всем и предусмотрен для всех категорий населения;
-депозит «Будущее» - универсален тем, что позволяет позаботиться о будущем ребенка;
-депозит «Заслуженный» - предусмотрен для вкладчиков пенсионного возраста;
-депозит «Конверсионный» принимается в долларах США и ЕВРО на срок от 3 месяцев до 5 лет. По окончании срока клиент имеет право на конвертацию по курсу Национального банка на день выдачи депозита;
-депозит «Краткосрочный» - предлагается лицам, желающим разместить денежные средства на короткий срок;
-депозит «Брокер» - разработан для своих активных клиентов. Заключив этот выгодный депозит, клиент, рассказывая своим друзьям, родственникам, знакомым, соседям, привлекает новых вкладчиков и за это получает вознаграждение;
-депозит «Автопроект» - открывается с целью накопления средств для покупки автомобиля. Вознаграждение выплачивается только в конце срока.
-депозит «Стабильный» - вклад принимается на срок от 1 года до 5 лет. По договору не предусмотрено частичное снятие. Клиент имеет право на конвертацию в любое время по учетному курсу на день проведения конвертации.
-депозит «Визит» - открывается только для нерезидентов. Открывается на срок оформления визы. Принимаются дополнительные взносы в любое время, в любой сумме.
-депозит «Образовательный» - с целью накопления необходимой суммы для оплаты обучения, а также осуществления оплаты обучения безналичным путем на счет учебного заведения по поручению клиента. Принимаются дополнительные взносы в любое время. Производится ежеквартальная капитализация процентов на средневзвешенную сумму вклада.
-совершенно уникальный, единственный в своем роде свадебный депозит «Жар-жар» - открывается с целью накопления средств для организации свадебного торжества. Но самое главное, изюминка этого вклада – сюрприз! В подарок молодоженам ко дню свадьбы – обручальные кольца!!!
Депозиты АО «Валют – Транзит Банк» отличаются не только выгодностью, надежностью, разнообразием, но и уникальностью условий приумножения денежных средств. Только в Валют – Транзит Банке:
-нет ограничений по сумме взноса;
-по всем депозитам принимаются дополнительные взносы, а также производятся частичные снятия;
-начисление вознаграждения за фактический срок хранения;
-предложение депозитов в различных видах валют;
-по окончании срока договор автоматически продлевается на следующий срок, согласно предельным ставкам вознаграждения, установленным Казахстанским фондом гарантирования физических лиц.
АО «Валют – Транзит Банк» предоставляет полный спектр банковских услуг в области кредитования юридических лиц в национальной и иностранной валюте. И предлагает для своих клиентов специально разработанные программы по кредитованию юридических лиц. Банк постоянно расширяет спектр кредитных продуктов в сфере финансирования производства, торговли и внешнеэкономических операций. Активно внедряются новые программы по кредитованию, разработаны гибкие тарифы по каждому виду кредитов, максимально отвечающие запросам как крупных компаний, так и субъектов малого и среднего бизнеса. В Валют – Транзит Банке есть такие кредиты как «Строй Интегратор», «Бизнес кредит», «Золотое зернышко», «Зерновой рынок», «Автопарк кредит», «ПФ Прорыв», «Фер-Депо-Кредит» и так далее.
Кроме того прочего, Валют – Транзит Банк – единственный банк, который обслуживает своих клиентов все семь дней в неделю.
Только в Валют – Транзит Банке можно выбрать любой выгодный депозит, где можно очень надежно сохранить и преумножить свои денежные средства. Но это еще не все. Каждый вкладчик, открывший депозит в Валют – Транзит Банке, становится участником поощрительных акций, где есть возможность выиграть ценные призы: путешествие в одну из стран мира, автомобиль и многое, многое другое.
И это еще не все! Валют - Транзит Банк с каждым днем, месяцем, годом не перестает удивлять своих клиентов. Еще одно выгодное предложение для клиентов банка. Для тех, кто открыл депозитный счет в Валют – Транзит Банке, подарок – кредитование «идеальное решение», а также бесплатное страхование автотранспорта!
Валют – Транзит Банк прилагает все усилия, чтобы клиенты остались довольны, и стараются удовлетворить все их потребности. Зачем беспокоиться о сохранности своих денег, когда есть надежный Валют – Транзит Банк. Валют – Транзит Банк – это именно то, что нужно народу!!!
2.1.3 Организационная структура АО «Валют – Транзит Банка»
Органами управления Банка являются:
-высший орган управления – общее собрание акционеров;
-наблюдательный орган управления – Совет директоров;
-исполнительный орган – Правление Банка;
-контрольный орган – независимый аудитор.
Общее собрание акционеров. Порядок подготовки и проведения годового, внеочередного и повторного Общего собрания акционеров, предоставление информации о проведении Общего собрания и проведение кворума осуществляется в соответствии с требованиями Закона Республики Казахстан «Об акционерных обществах» от 10.07.1998 года № 281 – I ЗРК и Устава Банка.
Совет директоров осуществляет общее руководство деятельностью Банком за исключением решения вопросов, отнесенных Законом Республики Казахстан «Об акционерных обществах» от 10.07.1998 года № 281 – I ЗРК и Уставом Банка к исключительной компетенции Общего собрания акционеров. Порядок избрания и состав Совета директоров определяется Общим собранием акционеров в соответствии с требованиями законодательства и Устава Банка (организационная структура банка и организационная структура филиала представлены в приложениях В и Г). Как видно из приложения В, здесь Совету директоров подчиняются аудиторский комитет, председатель Правления и консультационно-наблюдательный совет. Председателю Правления подчиняются комитет по Управлению Активами и Пассивами, кредитный комитет, управление делами, управление по кредитам, заместители председателя и департамент по аудиту и рискам. Оттуда департаменту по аудиту и рискам подчиняются управление внутрибанковского аудита, планово-аналитическое управление, управление по рискам. Итого здесь работают 354 человек, в том числе 34 вакансии. А из приложения Г директору филиала подчиняется региональный аудит, казначей, кредитный комитет, заместитель директора, ведущий специалист по развитию, специалист управления персоналом – секретарь, юрист, ВЭБ и главный бухгалтер. В том числе казначею подчиняется КУАП; заместителю директора ведущий кредитный офицер, специалист по платежным карточкам, АИС, PR, специалист валютного контроля и отдел инкассации; а также главному бухгалтеру подчиняется ведущий специалист по бух. учету, зав. Кассой и Бухгалтер по оплате договоров.
Исполнительный орган Банка. Руководство текущей деятельностью Банка осуществляется коллегиальным, исполнительным органом – Правлением. Правление выполняет решения Общего собрания акционеров и Совета директоров Банка. Правление действует от имени Банка в порядке, установлением действующим законодательством, правилами и иными документами, принятыми Общим собранием акционеров и Советом директоров Банка.
Ревизионная комиссия. Для осуществления контроля за финансово-хозяйственной деятельностью Правления Банка, функции ревизионной комиссии выполняет независимый аудитор, утверждаемый на Общем собрании акционеров Членами ревизионной комиссии не могут быть избраны члены Совета директоров и Правления Банка.
2.1.4 Анализ деятельности АО «Валют – Транзит Банк»
А теперь проведем сравнительный анализ деятельности АО «Валют – Транзит Банка» за 30 сентября 2004 года и за 31 декабря 2003 года.
Таблица 4 – Анализ активов банка в тысячах тенге
| Наименование статей | 30.09.04 | 31.12.03 | изменения | темп прироста |
| Наличные деньги | 861 783 | 417 724 | 444 059 | 106,3% |
| Аффинированные драгоценные металлы | 1 053 763 | 815 658 | 238 105 | 29,19% |
| Корреспондентские счета и вклады в Национальном банке Республики Казахстан | 1 019 408 | 516 340 | 503 068 | 97,43% |
| Корреспондентские счета и вклады в других банках (за вычетом резервов на возможные потери) | 3 608 269 | 2 825 553 | 782 716 | 27,7% |
| Ценные бумаги, предназначенные для торговли (за вычетом резервов на возможные потери) | 5 474 485 | 4 292 629 | 1 181 856 | 27,53% |
|
Займы и финансовая аренда, предоставленные другим банкам (за вычетом резервов на возможные потери) |
||||
|
Прочие требования к клиентам (за вычетом резервов на возможные потери) |
25 032 252 | 18 907 341 | 6 124 911 | 32,39% |
| Отсроченное налоговое обязательство | ||||
| Прочие ценные бумаги (за вычетом резервов на возможные потери) | 1 383 345 | 535 183 | 848 162 | 158,48% |
| Инвестиции в капитал и субординированный долг | 264 893 | 54 993 | 209 900 | 381,68% |
| Гудвилл | ||||
| Основные средства (за вычетом амортизации) | 2 953 735 | 1 856 748 | 1 096 987 | 59,08% |
| Нематериальные активы (за вычетом амортизации) | 204 532 | 154 103 | 50 429 | 32,72% |
| Прочие активы (за вычетом резервов на возможные потери) | 2 141 892 | 1 186 224 | 955 668 | 80,56% |
| Итого активов: | 43 998 357 | 31 562 496 | 12 435 861 | 39,4% |
Из таблицы 4, анализируя анализ активов банка видно, что по результатам деятельности в III-м квартале текущего года выросли на 5,8 млрд. тенге, или на 15% и составили на конец периода 44 млрд. тенге. Основным источником увеличения активов является кредитный портфель, который за анализируемый период увеличился на 1,8 млрд. тенге и составил – 25,4 млрд. тенге.
Наличные деньги АО «Валют – Транзит Банка» на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 444 059 тысячи тенге или на 106,3%, что положительно характеризует деятельность банка и превышает своего предела на 6,3%.
Аффинированные драгоценные металлы на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 238 105 тысячи тенге или на 29,19%.
Корреспондентские счета и вклады в Национальном Банке Республики Казахстан на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года также увеличились на 503 068 тысячи тенге или на 97,43%.
Корреспондентские счета и вклады в других банках (за вычетом резервов на возможные потери) на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 782 716 тысячи тенге или на 27,7%. Это отражает повышение статуса банка, утвердившегося в качестве одного из крупнейших центров межбанковских заимствований.
Ценные бумаги, предназначенные для торговли (за вычетом резервов на возможные потери) также увеличились по сравнению с 31 декабрем 2003 года на 1 181 856 тысячи тенге или на 27,53%.
Прочие требования к клиентам (за вычетом резервов на возможные потери) на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 6 124 911 тысячи тенге или на 32,39%.
Прочие ценные бумаги (за вычетом резервов на возможные потери) на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 848 162 тысячи тенге или она составляет в процентах – 158,48, что превышает своего предела на 58,48%.
Инвестиции в капитал и субординированный долг на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 209 900 тысячи тенге или на 381,68%.
Основные средства (за вычетом амортизации) на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 1 096 987 тысячи тенге или на 59,08%.
Нематериальные активы (за вычетом амортизации) также увеличились по сравнению с 31 декабрем 2003 года на 50 429 тысячи тенге или на 32,72%.
Прочие активы (за вычетом резервов на возможные потери) также увеличились по сравнению с31 декабрем 2003 года на 955 668 тысячи тенге и составляет она в процентах – 80,56%.
Итого активов по АО «Валют – Транзит Банку» на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года составляет 12 435 861 тысячи тенге, что показывает увеличение на 39,4%.
Анализируя анализ обязательств банка видно, что корреспондентские счета и вклады банков на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года уменьшились на 284 427 тысячи тенге или на 26,78%.
Таблица 5 – Анализ обязательств банка
в тысячах тенге
| Наименование статей | 30.09.04 | 31.12.03 | изменения | темп прироста |
| Корреспондентские счета и вклады банков | 777 764 | 1 062 191 | -284 427 | -26,78% |
| Банковские счета и вклады клиентов | 30 837 386 | 22 408 649 | 8 428 737 | 31,61% |
| Полученные займы от банков и нефинансовых организаций | ||||
| Выпущенные долговые ценные бумаги | 1 345 384 | 1 477 461 | -132 077 | -8,94% |
| Задолженность перед банками | 136 446 | 35 831 | 100 615 | 280,8% |
| Прочие привлеченные средства | 1 201 460 | 645 273 | 556 187 | 86,19% |
| Субординированный долг | ||||
| Отсроченное налоговое обязательство | ||||
| Обязательство по налогам и другим обязательным платежам в бюджет | 30 107 | 3 127 | 26 980 | 862,81% |
| Прочие обязательства | 1 042 500 | 500 446 | 542 054 | 108,31% |
| Итого обязательств: | 35 371 047 | 26 132 978 | 9 238 069 | 35,35% |
Из таблицы 5 видно, что банковские счета и вклады клиентов на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 8428737 тысячи тенге или на 37,61%, что положительно характеризует деятельность АО «Валют – Транзит Банка». На 30 сентября 2004 года по сравнению с 31 декабрем 2003 года выпущенные долговые ценные бумаги составляли 132 077 тысячи тенге или уменьшились на 8,94%.
Задолженность перед банками на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 100 615 тысячи тенге или на 280,8%, что намного выше своего предела. Прочие привлеченные средства на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года составляли 556 187 тысячи тенге или увеличились на 86,19%.
Обязательство по налогам и другим обязательным платежам в бюджет на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 26 980 тысячи тенге или 862,81%. Прочие обязательства на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 542 054 тысячи тенге или 108,91%. Вообщем, по АО «Валют – Транзит Банку» итого обязательств на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 9 238 069 тысячи тенге или на 35,35%.
Изменения, происходившие на 30 сентября 2004 года в структуре пассивов были связаны в основном с увеличением собственного капитала, благоприятно отразившемся на показателях надежности банка, а также с ростом доверия со стороны участников международного рынка, что позволило существенно увеличить сумму привлеченных от них средств.
Высокое качество и разнообразие предлагаемых услуг позволяет формировать значительную часть ресурсной базы за счет средств, привлеченных в виде остатков на расчетных счетах и депозитов.
Дальнейшая диверсификация операционной деятельности банка привела к созданию сбалансированной структуры пассивов, оптимально соответствующей характеру финансового рынка, сложившегося на конец отчетного периода, и функциям выполняемым банком на этом рынке. Лучшим показателем доверия клиентов к банку являются данные по объемам и активности работы его клиентов. Темпы роста привлеченных средств в 2004 году продолжали оставаться высокими.
Таблица 6 – Анализ собственного капитала банка
в тысячах тенге
| Наименование статей | 30.09.04 | 31.12.03 | изменения | темп прироста |
| Уставный капитал | 6 408 711 | 3 109 730 | 3 298 981 | 106,09% |
|
в том числе: простые акции привилегированные акции |
4 146 211 2 262 500 |
1 725 000 1 384 730 |
2 421 211 877 770 |
140,36% 63,39% |
| Дополнительный оплаченный капитал | 1 370 516 | 870 516 | 500 000 | 57,44% |
| Изъятый капитал | ||||
| Резервный капитал | 265 959 | 723 306 | -457 347 | -63,23% |
| Прочие резервы | 1 723 | 1 723 | 0 | 0 |
| Нераспределенный чистый доход (непокрытый убыток) | 580 401 | 724 243 | -143 842 | -19,86% |
| Итого капитала: | 8 627 310 | 5 429 518 | 3 197 792 | 58,9% |
Из таблицы 6 анализируя анализ собственного капитала банка видно, что, сбалансированное увеличение обязательств банка сопровождалось адекватным приростом капитала. За счет увеличения объема не распределенной прибыли банка и роста уставного фонда, общий объем собственных средств за 30 сентября 2004 года увеличился в 6,09 раза и составил 6 408 711 тысячи тенге, что является положительной тенденцией банка.
В том числе простые акции за анализируемый период по сравнению с 31 декабрем 2003 года увеличились на 2 421 211 тысячи тенге или в процентном соотношении она составляет – 140,36; привилегированные акции увеличились по сравнению с 31 декабрем 2003 года на 877 700 тысячи тенге или на 63,39%.
Дополнительный оплаченный капитал на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 500 000 тысячи тенге или на 57,44%.
Резервный капитал, наоборот снизился по сравнению с 31 декабрем 2003 года на 457 347 тысячи тенге или 63,23%.
Прочие резервы и на 30 сентября 2004 года, и на 31 декабря 2003 года остались неизменными, и поэтому они и не увеличились, и не уменьшились.
Непокрытый убыток за анализируемый период на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года уменьшились на 143 842 тысячи тенге или же на 19,86%.
В целом по Валют – Транзит Банку наблюдается увеличение итого капитала по сравнению с 31 декабрем 2003 года на 3 197 792 тысячи тенге или 58,9%, что положительно характеризует деятельность банка.
Таблица 7 – Анализ доходов и расходов АО «Валют – Транзит Банка»
в тысячах тенге
| Наименование статьи | 30.09.04 | 31.12.03 | изменения | темп прироста |
| Процентные доходы | 3 535 785 | 2 029 610 | 1 506 175 | 74,21% |
| Процентные расходы | 2 246 823 | 1 090 930 | 1 155 893 | 105,95% |
| Чистый процентный доход (убыток)до формирования резерва на возможные потери | 1 288 962 | 938 680 | 350 282 | 37,32% |
| Резервы (восстановление резервов) на возможные потери | ||||
| Чистый процентный доход (убыток) | 1 288 962 | 938 680 | 350 282 | 37,32% |
| Доходы в виде дивидендов | ||||
| Доходы в виде комиссионных и сборов | 484 788 | 487 387 | -2 599 | -0,53% |
| Расходы по выплате комиссионных и сборов | 70 971 | 28 717 | 42 254 | 147,14% |
| Доходы (убытки) от купли/продажи ценных бумаг (нетто) | 3 772 | 5 671 | -1 899 | -33,49% |
| Доходы (убытки) от переоценки ценных бумаг (нетто) | 430 721 | 67 742 | 362 979 | 535,83% |
| Доходы (убытки) от переоценки иностранной валюты и золота (нетто) | -203 595 | -71 436 | -132 159 | -185% |
| Прочие доходы | 2 327 488 | 1 730 297 | 597 191 | 34,51% |
| Чистый непроцентный доход (убыток) | 2 972 203 | 2 190 944 | 781 259 | 35,66% |
| Общие административные расходы | 1 960 343 | 1 245 772 | 714 571 | 57,36% |
| Амортизация и износ | 147 454 | 98 932 | 48 522 | 49,05% |
| Прочие расходы | 391 850 | 814 182 | -422 332 | -51,87% |
| Прибыль (убыток) до формирования резервов по прочим операциям и до налогообложения | 1 761 518 | 970 738 | 790 780 | 81,46% |
| Резервы (восстановление резервов) на возможные потери по прочим операциям | 1 181 117 | 472 226 | 708 891 | 150,12% |
| Непредвиденные доходы (убытки): | ||||
| Прибыль (убыток) до налогообложения | 580 401 | 498 512 | 81 889 | 16,43% |
| Корпоративный подоходный налог | ||||
| Чистая прибыль (убыток) до доли меньшинства | 580 401 | 498 512 | 81 889 | 16,43% |
| Доля меньшинства | ||||
| Итого чистая прибыль (убыток) | 580 401 | 498 512 | 81 889 | 16,43% |
Из таблицы 7 видно, что анализируя анализ доходов и расходов АО «Валют – Транзит Банка» видно, что процентные доходы на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 1 506 175 тысячи тенге или на 74,21%.
Процентные расходы 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 1 155 893 тысячи тенге или на 105,95%.
Чистый процентный доход до формирования резерва на возможные потери по сравнению с 31 декабрем 2003 года составляет 350 282 тысячи тенге, что показывает увеличение на 37,32%.
Доходы в виде комиссионных и сборов по сравнению с 31 декабрем 2003 года уменьшились на 2 599 тысячи тенге или на 0,53%.
А расходы по выплате комиссионных и сборов на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года, наоборот увеличились на 42 254 тысячи тенге или на 147,14%.
Убытки от купли/продажи ценных бумаг (нетто) по сравнению с 31 декабрем 2003 года уменьшились на 1 899 тысячи тенге, и составило 33,49%.
Доходы от переоценки ценных бумаг (нетто) по сравнению с 31 декабрем 2003 года составило 362 979 тысячи тенге, что характеризует увеличение на 535,83%.
А убытки от переоценки иностранной валюты и золота (нетто) на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года уменьшились на 132 159 тысячи тенге или на 185%.
Прочие доходы АО «Валют – Транзит Банка» на 30 сентября 2004 года по сравнению с 31 декабрем 2003 года увеличились на 597 191 тысячи тенге или на 34,51%.
Чистый непроцентный доход по сравнению с 31 декабрем 2003 года увеличился на 781 259 тысячи тенге или на 35,66%.
Общие административные расходы по сравнению с 31 декабрем 2003 года составили 714 571 тысячи тенге или она отражает увеличение на 57,36%.
Амортизация и износ в Валют – Транзит Банке на 30 сентября 2004 года по сравнению с 31 сентябрем 2003 года увеличились на 48 522 тысячи тенге или 49,05%.
Прочие расходы уменьшились по сравнению с 30 сентябрем 2003 года на 422 322 тысячи тенге или 51,87%.
Прибыль АО «Валют – Транзит Банка» до формирования резервов по прочим операциям и до налогообложения составляет по сравнению с 30 сентябрем 2003 года 790 780 тысячи тенге или же она увеличилась на 81,46%
Резервы (восстановление резервов) АО «Валют – Транзит Банка» на возможные потери по прочим операциям на 30 сентября 2004 года по сравнению с 30 сентябрем 2003 года увеличились на 708 891 тысячи тенге или же она в процентах составляет – 150,12%.
Непредвиденные доходы, в том числе, прибыль до налогообложения и чистая прибыль по сравнению с 30 сентябрем 2003 года увеличились на 81 889 тысячи тенге и составили в процентах – 16,43%.
Итак, можно сказать, что чистый доход по результатам деятельности Банка за III-й квартал текущего года составил 580 401 тыс. тенге, что больше аналогичного показателя на 16,43%.
В целом, по Валют – Транзит Банку наблюдается улучшение в использовании его имущества.
Таблица 8 – Структура активов банка на 30 сентября 2004 года и на 31 декабря 2003 года
| Наименование статей | 30.09.04 | 31.12.03 | ||
| Сумма, тысяча тенге | Удельный вес, в % | Сумма, тысяча тенге | Удельный вес, в % | |
| Наличные деньги | 861 783 | 1,96% | 417 724 | 1,32% |
| Аффинированные драгоценные металлы | 1 053 763 | 2,40% | 815 658 | 2,58% |
| Корреспондентские счета и вклады в Национальный банк Республики Казахстан | 1 019 408 | 2,32% | 516 340 | 1,64% |
| Корреспондентские счета и вклады в других банках (за вычетом резервов на возможные потери) | 3 608 269 | 8,20% | 2 825 553 | 8,95% |
| Ценные бумаги, предназначенные для торговли (за вычетом резервов на возможные потери) | 5 474 485 | 12,44% | 4 292 629 | 13,60% |
| Займы и финансовая аренда, предоставленные другим банкам (за вычетом резервов на возможные потери) | 0,00% | 0,00% | ||
| Прочие требования к клиентам (за вычетом резервов на возможные потери) | 25 032 252 | 56,89% | 18 907 341 | 59,90% |
| Отсроченное налоговое обязательство | 0,00% | 0,00% | ||
| Прочие ценные бумаги | 1 383 345 | 3,14% | 535 183 | 1,70% |
| Инвестиции в капитал и субординированный долг | 264 893 | 0,60% | 54 993 | 0,17% |
| Гудвилл | 0,00% | 0,00% | ||
| Основные средства (за вычетом амортизации) | 2 953 735 | 6,71% | 1 856 748 | 5,88% |
| Нематериальные активы (за вычетом амортизации) | 204 532 | 0,46% | 154 103 | 0,49% |
| Прочие активы (за вычетом резервов на возможные потери) | 2 141 892 | 4,87% | 1 186 224 | 3,76% |
| Итого активов | 43 998 357 | 100,00% | 31 562 496 | 100,00% |
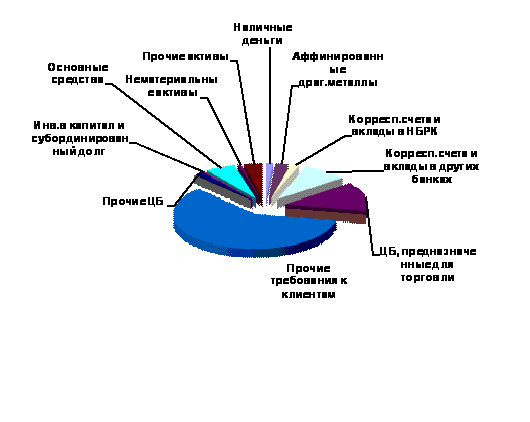
Из таблицы 8 видно, что анализируя структуру активов банка на 30 сентября 2004 года наибольший удельный вес составляют такие активы банка, как прочие требования к клиентам (за вычетом резервов на возможные потери) – 56,89%; ценные бумаги, предназначенные для торговли (за вычетом резервов на возможные потери) - 12,44%; корреспондентские счета и вклады в других банках (за вычетом резервов на возможные потери) – 8,2% и другие прочие активы; а наименьший удельный вес составляют такие активы банка, как нематериальные активы (за вычетом амортизации) – 0,46%; инвестиции в капитал и субординированный долг – 0,6%; наличные деньги – 1,96% и так далее. Следуя данной таблице можно построить диаграмму активов банка на 30 сентября 2004 года.
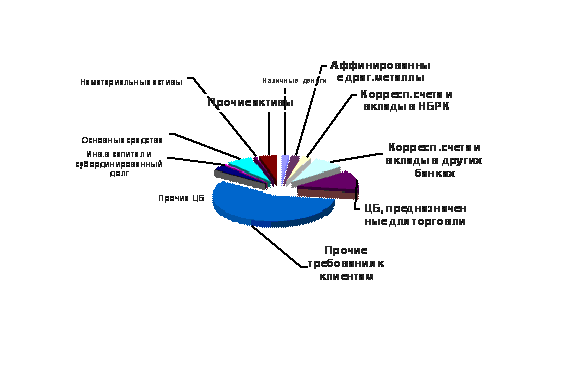
Рисунок 2 - Структура активов банка по видам на 30 сентября 2004 года
Также из данной таблицы видно, что анализируя структуру активов АО «Валют – Транзит Банка» за 31 декабря 2003 года наибольший удельный вес составляют также такие активы банка, как прочие требования к клиентам (за вычетом резервов на возможные потери) – 59,9%; ценные бумаги, предназначенные для торговли (за вычетом резервов на возможные потери) – 13,6%; корреспондентские счета и вклады в других банках (за вычетом резервов на возможные потери) – 8,95% и прочие активы и наименьший удельный вес также составляют такие активы банка, как инвестиции в капитал и субординированный долг – 0,17%; нематериальные активы (за вычетом амортизации) – 0,49%; наличные деньги – 1,32% и так далее. Следуя данной таблице также можно построить диаграмму активов банка за 31 декабря 2003 года.