Обґрунтування маркетингової (ринкової) стратегії підприємства і механізмів її реалізації ( на матеріалах ТОВ "Укрпромбанк")
Укрпромбанк став переможцем [68]:
– рейтингу видавничого дому «Галицькі контракти» «ТОП-100» у 2004 році;
– рейтингу ділового щотижневика «ІнвестГазета» «ТОП-100. Кращі компанії України. Найдинамічніші компанії України» у 2004 році;
– рейтингу ділового щотижневика «ІнвестГазета» «ТОП-100. Кращі компанії фінансового сектора» у 2005–2007 роках;
– рейтингу видавничого дому «Галицькі контракти» та «Української Рейтингової Агенції» «Гвардія брендів» у 2005–2007 роках.
У 2005 р. Укрпромбанк став Лауреатом Національної Програми «Український Фінансовий Олімп» та одержав однойменну Премію в номінації «За реалізацію зразкової стратегії з розвитку сучасної банківської установи».
У 2007 р. Укрпромбанк увійшов до рейтингу 500 найдорожчих корпорацій України та отримав диплом Всеукраїнської рейтингової програми Гвардія Корпорацій 2007 «За розвиток економіки».
У 2007 р. Укрпромбанк посів І місце у Всеукраїнській програмі «Роботодавці України» у номінації «Компанії з чисельністю робітників від 3001 до 5000 осіб».
У грудні 2007 року Укрпромбанк отримав звання «Кращий банк – 2007» за підсумками річного дослідження послуг банків журналом «Личный счет».
Рейтинги B2/Not Prime/E+/A3 присвоені рейтинговим агентством Moody's, прогноз стабільний. Рейтинги ua.A за національною шкалою присвоєні національною компанією Кредит-рейтинг, прогноз стабільний.
Ліцензія НБУ №67 від 13.12.2001 р.
Свідоцтво учасника Фонду гарантування вкладів фізичних осіб №30, дата реєстрації 02.09.1999 р., реєстраційний №033.
Ліцензія серії АВ №020597 на здійснення професійної діяльності на ринку цінних паперів: діяльність по випуску та обігу цінних паперів, депозитарна діяльність зберігача цінних паперів, діяльність щодо ведення реєстру власників іменних цінних паперів. Ліцензія була видана ТОВ «Укрпромбанк» Державною комісією з цінних паперів та фондового ринку 03.03.2006 на період з 20.10.2004 по 20.10.2009.
Банк є повноправним членом Першої фондової торгової системи, принциповим членом Міжнародної платіжної системи MasterCard International та принциповим членом Міжнародної платіжної системи Visa International.
Банк є корпоративним членом УкрСВІФТ та міжнародної організації S.W.I.F.T/ SCRL. Банк є членом Національної системи масових електронних платежів (НСМЕП) з виконанням функції емітента та еквайра.
На даний момент мережа філій Укрпромбанку складається з 275 філій та відділень; кількість банкоматів – 455, кількість банківських терміналів – 426; кількість торговельних терміналів – 727. Укрпромбанк входить у першу групу банків по рейтингу НБУ (найбільші банки).
Повна назва банку: Товариство з обмеженою відповідальністю «Український промисловий банк». Адреса банку: 01133, м. Київ, б-р Лесі Українки, 26. Організаційно-правова форма банку: товариство з обмеженою відповідальністю.
Найбільші частки в статутному капіталі банку належать [71]:
– ТОВ «АВС» (34%);
– ТОВ «Укрпромсервіс» (34%);
– ТОВ «КБ Нафтовий» (32%).
Керівництво ТОВ «Укрпромбанк» не має часток (паїв) у статутному капіталі банку.
Відповідно Статуту ТОВ «Укрпромбанк», затвердженого Загальними зборами Учасників ТОВ «Укрпромбанк», банк з усіма своїми філіями, представництвами та відділеннями є єдиною системою [71].
Розвинена філійна мережа забезпечує доступність банку для клієнтів, можливість оперативного перерозподілу ресурсів, комплексного обслуговування системних клієнтів у всіх регіонах України. Станом на 01 січня 2007 року мережа операційних точок ТОВ «Укрпромбанк» складається з Головного банку, 26 філій і 224 відділень представлених у всіх областях України та в Автономній республіці Крим [68].
Протягом 2006 року ТОВ «Укрпромбанк», маючі філії та відділення у всіх обласних центрах, продовжував нарощувати свою присутність по всіх регіонах України шляхом відкриття відділень у місцях обласного та районних підпорядкувань. Взагалі за 2006 рік було відкрито 32 нових відділення у наступних населених пунктах: Енергодар, Полтава, Ковель, Одеса, Баличі, Лубни, Дніпропетровськ, Нікополь, Дніпродзержинськ, Северодонецьк, Чернівці, Запоріжжя, Макіївка, Виноградове, Київ, Кременчук, Миргород, Бахчисарай, Євпаторія, Соломоново, Івано-Франківськ, Черкаси, Хуст, Харків, Олександрія.
Стратегія розвитку регіональної присутності банку передбачає відкриття біля 100 відділень в 2007 році. Подальші плани нарощування присутності банку по всій території України спрямовано на реалізацію стратегічної мети – забезпечення умов розвитку банку, як стабільного фінансового інституту. Банк буде спрямований на зміцнення позицій першокласного великого банку України, який є здатним працювати відповідно до міжнародних стандартів банківської діяльності.
Структура й мережа банку будуються за принципом централізації з вертикальним підпорядкуванням.
До структури банку входять [68]:
Головний банк;
філії банку;
відділення на балансі Головного банку та філій.
Управління банком ґрунтується на принципах та правових засадах корпоративного управління, яке спрямоване на повне забезпечення захисту інтересів вкладників банку та встановлення ефективного контролю за Правлінням, яке здійснює управління поточною діяльністю банку. Органами управління банку є Загальні збори Учасників, Спостережна Рада, Правління. Органом контролю банку є Ревізійна комісія та внутрішній аудит банку. Вищим органом управління банку є Загальні збори Учасників. Загальні збори Учасників здійснюють загальне керівництво діяльністю банку, визначають цілі та стратегію розвитку банку. Ревізійна комісія здійснює контроль за фінансово-господарською діяльністю банку. Формування, склад, повноваження Ревізійної комісії визначаються Статутом банку. Спостережна Рада обирається Загальними зборами Учасників із числа Учасників банку, або їх представників (склад та повноваження Спостережної Ради визначені Статутом банку та положенням про Спостережну Раду ТОВ «Укрпромбанк»). У банку створено службу внутрішнього аудиту, яка є органом контролю Спостережної Ради банку. Служба внутрішнього аудиту є відокремленим структурним підрозділом безпосередньо підпорядкованим Спостережній Раді, який діє на підставі положення про Службу. Правління банку є виконавчим органом, здійснює управління поточною діяльністю банку, формування фондів, необхідних для статутної діяльності, та несе відповідальність за ефективність його роботи згідно з принципами та порядком, встановленими Статутом банку, рішеннями Загальних зборів Учасників та Спостережної Ради банку. Голова Правління призначається Спостережною Радою банку (пункт 11.2.1. Статуту). Повноваження та відповідальність Голови Правління та членів Правління визначаються Статутом та Положенням про Правління ТОВ «Укрпромбанк».
У банку працюють постійно діючі комітети: Кредитний комітет, Комітет з управління активами та пасивами, Тарифний комітет, Технологічний комітет.
Напрямки банківської діяльності структурно розподілені щодо функціонального навантаження та підпорядковані безпосередньо членам Правління – Голові Правління, Заступникам Голови Правління, Головному бухгалтеру.
Голові Правління підпорядковуються Заступники Голови Правління (дев’ять штатних одиниць з визначеним кураторством напряму діяльності), Головний бухгалтер. Безпосередньо Голові Правління підпорядковані структурні підрозділи [68]:
Управління валютного контролю експортно-імпортних операцій
Відділ депозитарної діяльності та зберігання цінних паперів
Управління кредитного аналізу
Департамент по роботі з персоналом
Управління розвитку нових проектів
Відділ внутрішнього фінансового моніторингу (начальник відділу Член Правління)
Управління економіки та розвитку філійної мережі
Департамент іміджу та комунікацій
Відділ реєстраторської діяльності
Філійна мережа
Відділ цінних паперів
Казначейство
Корпоративним бізнесом банку керує заступник Голови Правління (Член Правління) з корпоративного бізнесу. У його підпорядкуванні знаходяться такі структурні підрозділи:
Департамент кредитування корпоративного бізнесу який складається з:
Департамент розвитку корпоративного бізнесу який складається з:
Управління контролю кредитної діяльності та операцій з майном
Управління методології та розвитку банківських продуктів корпоративного бізнесу,
які забезпечують:
Розвитком роздрібного бізнесу банку керує заступник Голови Правління (Член Правління), у підпорядкуванні якого знаходиться Департамент розвитку роздрібного бізнесу, Управління рейінжинірингу банківських технологій та Департамент товарних ринків.
Питання розвитку роздрібного кредитування покладені на Департамент розвитку роздрібного кредитування, який підпорядкований заступнику Голови Правління (Член Правління).
Задля забезпечення обслуговування продажу банківських продуктів (розрахунково-касове обслуговування, облік банківських операцій) та забезпечення виконання банківських операцій (перевезення, зберігання, інкасація грошових коштів, підкріплення банкоматів і т.д.), поточної операційної діяльності бізнес-одиниць Головного банку функціонують Департамент бухгалтерського обліку та звітності та Департамент інкасації та перевезення грошових коштів, підпорядковані Головному бухгалтеру (Член Правління).
Задля забезпечення обслуговування продажу банківських продуктів, які передбачають наявність платіжних карток у банку функціонує Департамент платіжних систем та управління які забезпечують інформаційно – технологічну підтримку у банку внутрішньобанківських технологій які підпорядковані заступнику Голови Правління (Член Правління).
Задля забезпечення юридичної підтримки банку, у банку функціонує Юридичний департамент, який підпорядковується Заступнику Голови Правління (Член Правління) з юридичних питань.
Фінансову підтримку банку забезпечує Заступник Голови Правління (Член Правління) з фінансових питань, якому підпорядковуються:
Управління методології фінансового планування, бюджетування та аналізу
Управління фінансового аналізу та ризиків
Інформаційно-аналітичне Управління
Фінансово-економічний департамент
Адміністративно-господарську підтримку забезпечує Заступник Голови Правління з адміністративних питань.
Забезпечення економічної, фінансової та внутрішньобанківської безпеки покладено на Заступника Голови Правління з питань безпеки, у підпорядкуванні якого знаходиться Служба безпеки.
Результати розрахунків рейтингової матриці позиціонування ТОВ «Укрпромбанк» в банківській системі України у 2004–2008 роках, основними характеристиками позиціонування враховувались наступні показники – (абсолютна величина, рейтингове місце, % частка в загальному обсягу по банківській системі України) – Додаток А [69]:
– Обсяг валюти активів балансу;
– Обсяг власного капіталу;
– Обсяг статутного капіталу;
Обсяг кредитно-інвестиційного портфеля;
Обсяг кредитів, наданих юридичним особам;
Обсяг кредитів, наданих фізичним особам;
– Обсяг поточних і строкових депозитів фізичних осіб;
– Обсяг поточних і строкових депозитів юридичних осіб;
– Обсяг балансового прибутку;
– Прибутковість (рентабельність ROE) статутного капіталу;
– Прибутковість (рентабельність ROA) активів балансу;
Як показали результати аналізу рейтингової матриці (табл. 2.1) у 2004–2008 році комерційний банк ТОВ «Укрпромбанк» закріплював конкурентні позиції претендента на участь в «20» лідерів банківської системи України, але по обсягам агрегатів валюти балансу за 4 роки при сильній конкуренції знизив рейтинг в середньому на 2–4 місця:
а) По обсягам валюти активів балансу при зростанні абсолютної величини з рівня 2 378,432 млн. грн. (2004) до рівня 12 667,247 млн. грн. (2008), тобто в 5,33 рази, рейтинг в БС України знизився з 10 до 15 місця;
б) Обсяг власного капіталу при зростанні абсолютної величини з рівня 608,609 млн. грн. (2004) до рівня 1 396,888 млн. грн. (2008), тобто в 2,29 рази, рейтинг в БС України знизився з 6 до 17 місця;
в) Обсяг статутного капіталу при зростанні абсолютної величини з рівня 590,0 млн. грн. (2004) до рівня 1 090,0 млн. грн. (2008), тобто в 1,847 рази, рейтинг в БС України знизився з 4 до 14 місця;
г) Обсяг кредитно-інвестиційного портфеля при зростанні абсолютної величини з рівня 2 042,47 млн. грн. (2004) до рівня 10 353,88 млн. грн. (2008), тобто в 5,07 рази, рейтинг в БС знизився з 10 до 15 місця;
д) Обсяг кредитів, наданих юридичним особам, при зростанні абсолютної величини з рівня 1 826,11 млн. грн. (2004) до рівня 7 815,8 млн. грн. (2008), тобто в 4,28 рази, рейтинг в БС знизився з 8 до 10 місця;
г) Обсяг кредитів, наданих фізичним особам, при зростанні абсолютної величини з рівня 173,2 млн. грн. (2004) до рівня 2 140,0 млн. грн. (2008), тобто в 12,31 рази, рейтинг в БС підвищився з 25 до 19 місця;
е) Обсяг поточних і строкових депозитів фізичних осіб при зростанні абсолютної величини з рівня 1 042,473 млн. грн. (2004) до рівня 6 817,129 млн. грн. (2008), тобто в 6,54 рази, рейтинг в БС знизився з 8 до 7 місця;
ж) Обсяг поточних і строкових депозитів юридичних осіб при зростанні абсолютної величини з рівня 458,178 млн. грн. (2004) до рівня 2 278,326 млн. грн. (2008), тобто в 4,97 рази, рейтинг в БС піднявся з 22 до 20 місця;
з) Обсяг балансового прибутку при зростанні абсолютної величини з рівня 12,75 млн. грн. (2004) до рівня 25,80 млн. грн. (2008), тобто в 2,02 рази, рейтинг в БС піднявся з 22 до 16 місця;
і) Прибутковість (рентабельність ROE) статутного капіталу при зростанні абсолютної величини з рівня 2,161% (2004) до рівня 9,47% (2008), тобто в 4,38 рази, рейтинг в БС піднявся з 112 до 54 місця;
к) Прибутковість (рентабельність ROA) активів балансу при зростанні абсолютної величини з рівня 0,536%(2004) до рівня 0,815%(2008), тобто в 1,52 рази, рейтинг в БС піднявся з 108 до 51 місця;
За рівнями рентабельності активів ROA та рентабельності статутного капіталу ROE у 2007–2008 роках ТОВ «Укрпромбанк» за класифікацією НБУ відноситься до низькорентабельних банків (ROA<1%, ROE<ринкової ставки депозитів на банківському ринку).
В Додатку Б приведені баланси та звіти про результати діяльності ТОВ «Укрпромбанк» у 2004–2008 роках [67], [68].
2.2 Аналіз внутрішнього середовища ТОВ «Укрпромбанк»
Характеристики внутрішнього середовища діяльності комерційного банку ТОВ «Укрпромбанк» представляються в вигляді комплекса наступних показників [15]:
Динаміка росту обсягів основних агрегатів джерел пасивних ресурсів банківських операцій;
Динаміка внутрішньої структури основних агрегатів джерел пасивних ресурсів банківських операцій;
Динаміка росту обсягів основних агрегатів активних банківських операцій;
Динаміка внутрішньої структури основних агрегатів активних банківських операцій;
Динаміка та рівні рентабельності (прибутковості) активів банку ROA;
Динаміка та рівні рентабельності (прибутковості) статутного капіталу
банку ROE;
Динаміка структури витрат на функціонування інфраструктури банку;
На рис. 2.1 – 2.11 представлені графоаналітичні результати проведеного дослідження по результатам діяльності банку ТОВ «Укрпромбанк» при одночасному порівнянні результатів його діяльності з аналогічними характеристиками діяльності лідера банківської системи України – АКБ «Приватбанк» [69].
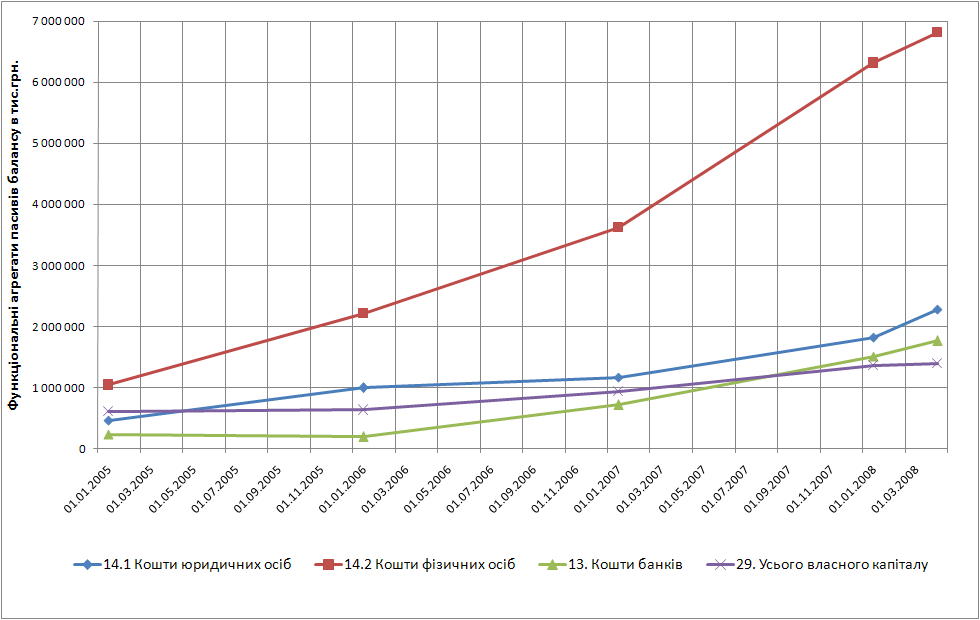
Рис. 2.1. Динаміка росту обсягів основних джерел пасивів балансу ТОВ «Укрпромбанк» у 2004–2008 роках
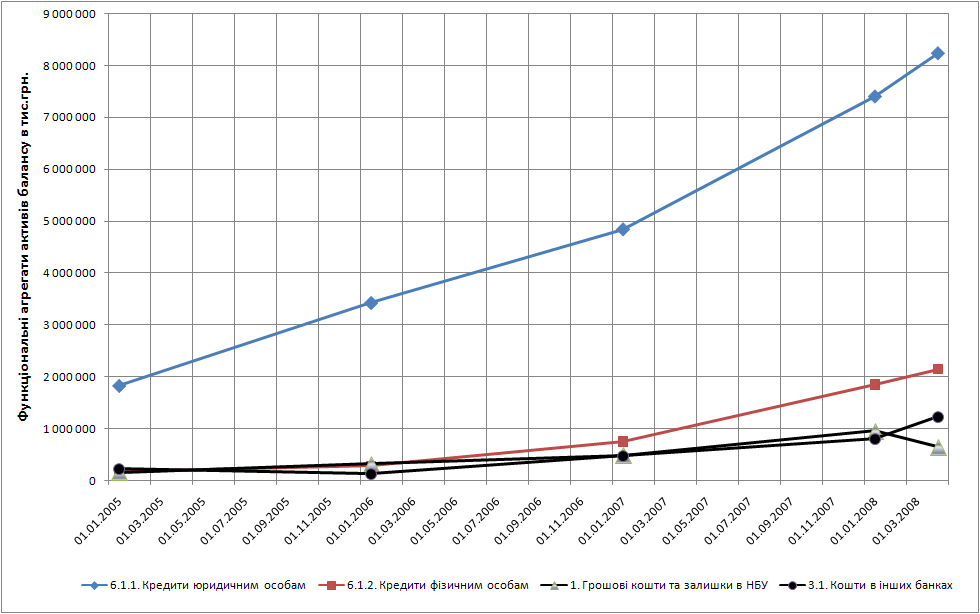
Рис. 2.2. Динаміка росту обсягів основних активів балансу ТОВ «Укрпромбанк» у 2004–2008 роках
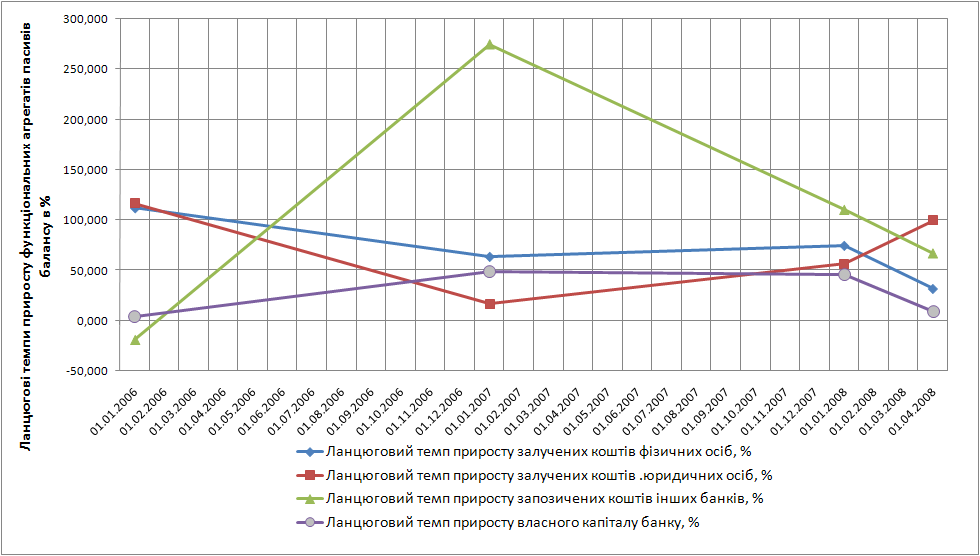
Рис. 2.3. Динаміка темпів ланцюгового приросту обсягів основних джерел пасивів балансу ТОВ «Укрпромбанк» у 2004–2008 роках
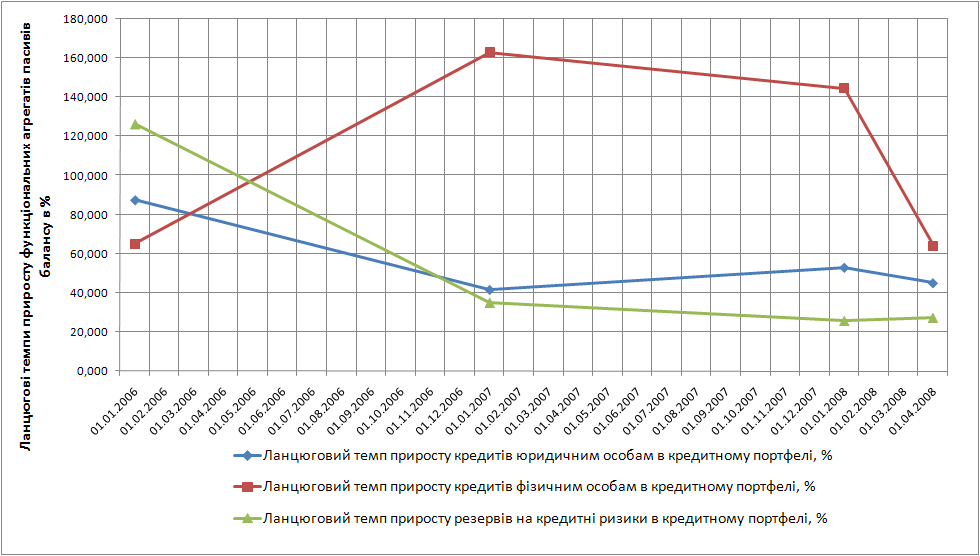
Рис. 2.4. Динаміка темпів ланцюгового приросту обсягів основних активів балансу ТОВ «Укрпромбанк» у 2004–2008 роках
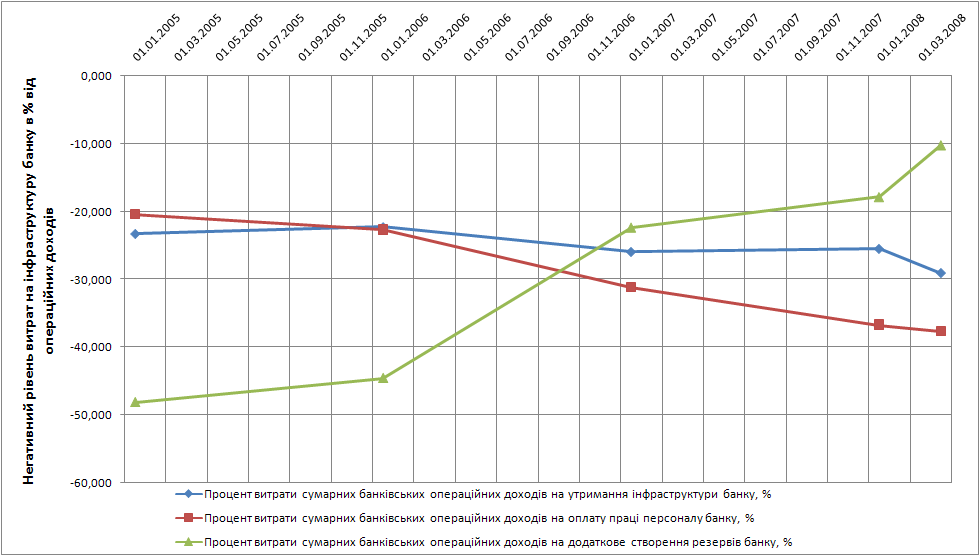
Рис. 2.5. Динаміка показників витрат на оплату праці персоналу та функціонування банку в ТОВ «Укрпромбанк» у 2004–2008 роках
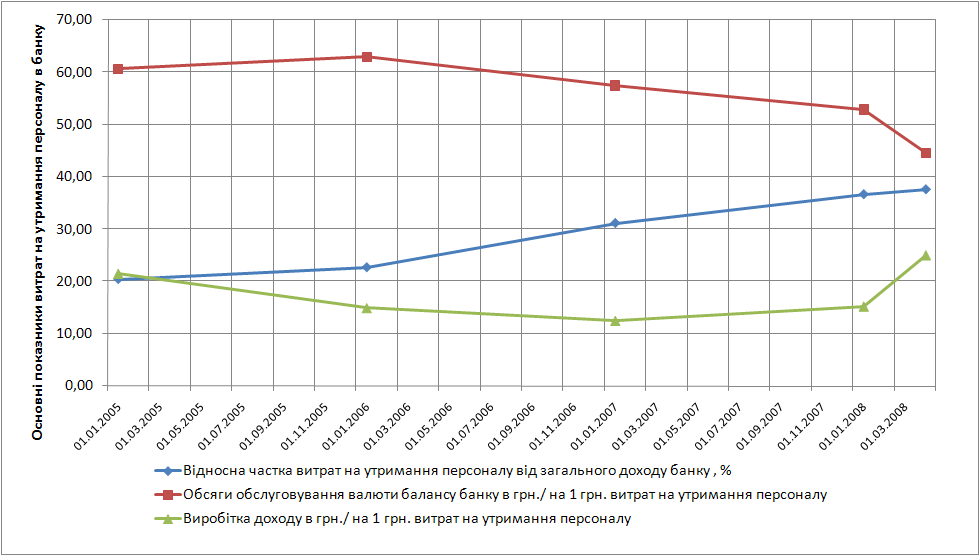
Рис. 2.6. Динаміка показників витрат на оплату праці персоналу та ефективності трудовіддачі службовців в ТОВ «Укрпромбанк» у 2004–2008 роках
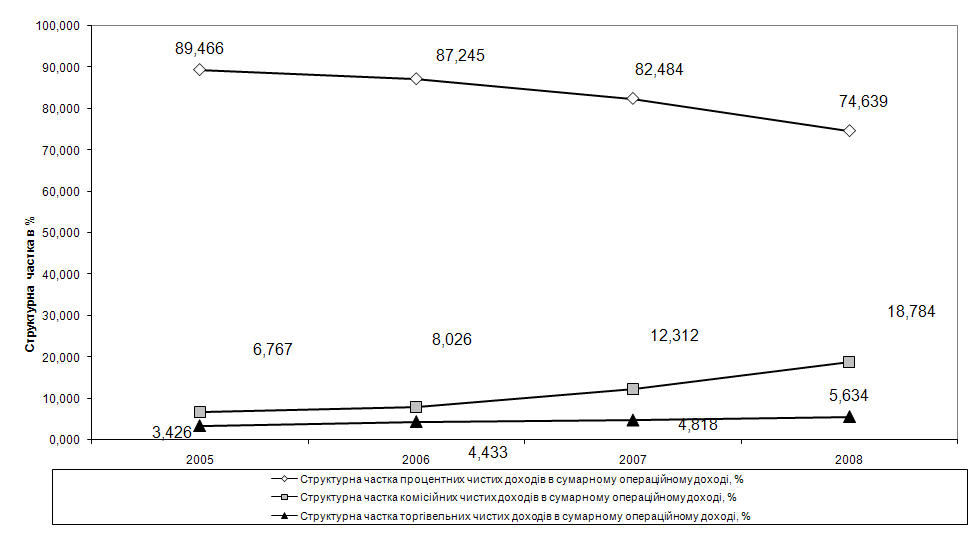
Рис. 2.7. Динаміка показників структури доходів в ТОВ «Укрпромбанк» у 2004–2008 роках
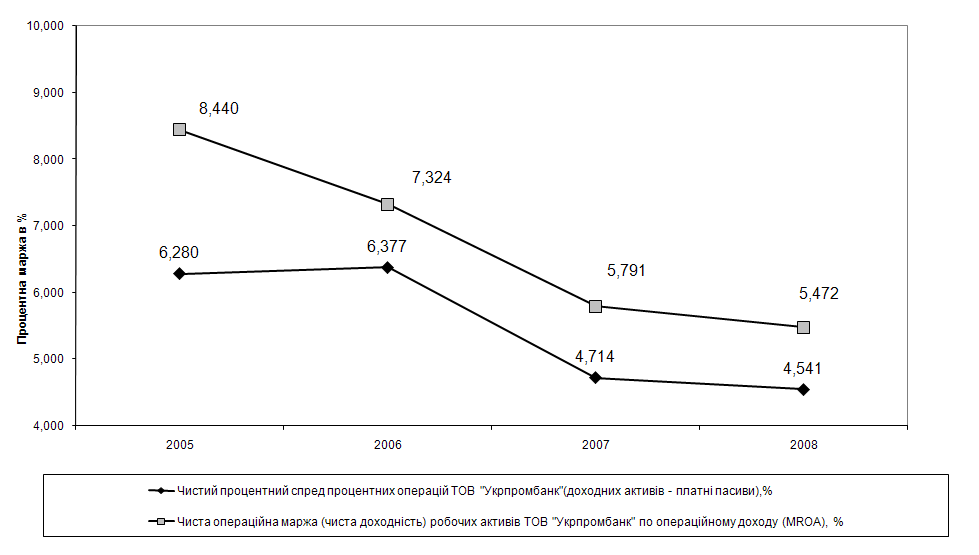
Рис. 2.8. Динаміка показників доходності процентних операцій в ТОВ «Укрпромбанк» у 2004–2008 роках
2.3 Аналіз зовнішнього середовища ТОВ «Укрпромбанк»
PEST – Аналіз – це інструмент, призначений для виявлення політичних (Policy), економічних (Economy), соціальних (Society) і технологічних (Technology) аспектів зовнішнього середовища, що можуть уплинути на стратегію компанії. Політика вивчається тому, що вона регулює владу, що у свою чергу визначає середовище компанії й одержання ключових ресурсів для її діяльності. Основна причина вивчення економіки це створення картини розподілу ресурсів на рівні держави, що є найважливішою умовою діяльності підприємства. Не менш важливі потреби-тельские переваги визначаються за допомогою соціального компонента PEST – Аналізу. Останнім фактором є технологічний компонент. Метою її дослідження прийнято вважати виявлення тенденцій у технологічному розвитку, що найчастіше є причинами змін і втрат ринку, а також появи нових продуктів [57].
Основні положення PEST – Аналізу:
– Стратегічний аналіз кожної з чотирьох зазначених компонентів повинний бути досить системним, тому що всі ці компоненти тісним і складним образом взаємозалежні;
– Не можна покладатися тільки на ці компоненти зовнішнього середовища, тому що реальне життя значно ширше і многообразнее;
– PEST – Аналіз не є загальним для всіх організацій, тому що для кожної з них існує свій особливий набір ключових факторів.
Добір базисних факторів проводиться шляхом застосування PEST-аналізу, що виділяє чотири основні групи факторів (аспекту), що визначають поводження досліджуваного об'єкта:
– Policy – політика;
– Economy – економіка;
– Society – суспільство (социокультурный аспект);
– Technology – технологія.
В матеріалах формування маркетингової стратегії підприємства треба врахувати елементи PEST-аналізу для України, а саме:
– купівельну спроможність населення;
– демографічну ситуацію та номінальна річна ємність ринку споживачів;
національні споживчі навички населення України;
В табл. 2.2 – 2.5 наведені основні дані, які характеризують демографічну ситуацію та купівельну спроможність населення України [72].
Як показує аналіз даних табл. 2.2 – 2.5:
на кожного працюючого в Україні приходиться 1 пенсіонер та 1 непрацюючий (діти та студенти);
рівень доходів населення до 2005 року – неприпустимо низький;
зростання рівня місячної заробітної плати у 2007 році до 250 доларів США у працюючих жителів та до 120–140 доларів США у пенсіонерів є суттєвим фактором для депозитної політики банківської системи (рис. 2.12);
Як показує макроаналіз економіки України – реальний ВВП країни у порівняльних цінах 1990 року за результатами 2007 року становить тільки 75% рівня 1990 року з врахуванням інфляційного дефлятора на рівні 10–15% на рік (рис. 2.13) [72].
В дипломній роботі проведений кореляційно – регресійний аналіз впливу факторних ознак на сумарні обсяги депозитів фізичних осіб в банківській системі України. В якості факторних ознак можуть бути використані статистичні дані за 2001–2007 роки (табл. 2.3 -2.6):
– середній рівень доходів на 1 жителя України, який є складною функцією від чисельності населення України, його структури (працездатний вік, пенсіонери, діти), мінімального законодавчого рівня заробітної плати, фактичного середнього рівня заробітної плати на 1 працюючого, фактичного середнього рівня пенсії на 1 пенсіонера;
– співвідношення рівня прожиткового мінімуму та середнього доходу на 1 жителя України, який показує рівень перевищення фактичним доходом соціально необхідного рівня доходів.
Таблиця 2.2. Макросегментування по віковому розподілу чисельності населення України у 1990–2007 роках [72]
| Розподіл населення за віком на початок року, тис. осіб | у тому числі у віці: | |||||
| 0–14 років | 15–24 років | 25–44 років | 45–64 років | 65 і понад років | ||
|
1990 |
51556,5 | 11084,2 | 6935,2 | 14513,2 | 12849,3 | 6174,6 |
|
1991 |
51623,5 | 11029,5 | 7002,9 | 14764,5 | 12497,5 | 6329,1 |
|
1992 |
51708,2 | 10951,4 | 7055,0 | 14879,3 | 12314,3 | 6508,2 |
|
1993 |
51870,4 | 10915,4 | 7118,7 | 15006,7 | 12139,3 | 6690,3 |
|
1994 |
51715,4 | 10767,7 | 7146,1 | 14973,0 | 11965,3 | 6863,3 |
|
1995 |
51300,4 | 10528,7 | 7159,6 | 14727,0 | 11924,0 | 6961,1 |
|
1996 |
50874,1 | 10246,0 | 7164,4 | 14578,3 | 11826,4 | 7059,0 |
|
1997 |
50400,0 | 9952,4 | 7131,7 | 14435,2 | 11827,9 | 7052,8 |
|
1998 |
49973,5 | 9624,5 | 7117,9 | 14325,9 | 11878,6 | 7026,6 |
|
1999 |
49544,8 | 9206,0 | 7202,0 | 14226,8 | 12008,4 | 6901,6 |
|
2000 |
49115,0 | 8781,0 | 7275,9 | 14092,2 | 12147,0 | 6818,9 |
|
2001 |
48663,6 | 8373,3 | 7325,5 | 13992,0 | 12128,8 | 6844,0 |
|
2002* |
48240,9 | 7949,9 | 7381,2 | 13851,5 | 12079,7 | 6978,6 |
|
2003 |
47823,1 | 7569,5 | 7457,8 | 13726,8 | 11875,5 | 7193,5 |
|
2004 |
47442,1 | 7246,3 | 7478,6 | 13590,9 | 11757,0 | 7369,3 |
|
2005 |
47100,5 | 6989,8 | 7455,7 | 13460,6 | 11687,2 | 7507,2 |
|
2006 |
46749,2 | 6764,7 | 7366,7 | 13342,8 | 11707,8 | 7567,2 |
|
2007 |
46465,7 | 6606,4 | 7266,8 | 13249,5 | 11739,9 | 7603,1 |
В якості результативної ознаки використовуємо сумарний обсяг депозитів в банківській системі України (табл. 2.4) за 2001–2007 роки.
На основі
наведених даних
спостережень
будуються
лінійна одновимірні
Y=f(X1) та багатовимірні
Y=f (X1, X2, X3) регресійні
моделі, яка
встановлює
залежність
доходності
статутного
капіталу банку
 від суми показників
статей залученого
платного капіталу
ресурсів
 ,
(
 ,
n – кількість
періодів, що
розглядаються)
в і-тий період
[26].
Одновимірна лінійна регресійна модель представляється як:
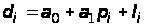 ,
(2.1)
де
 – постійна
складова доходу
(початок відліку);
 – коефіцієнт
регресії;
 –
відхилення
фактичних
значень доходу
від оцінки
(математичного
сподівання)
 середньої
величини доходу
в і-тий період.
Існують
різні способи
оцінювання
параметрів
регресії.
Найпростішим,
найуніверсальнішим
є метод найменших
квадратів [26].
За цим методом
параметри
визначаються
виходячи з
умови, що найкраще
наближення,
яке мають
забезпечувати
параметри
регресії,
досягається,
коли сума квадратів
різниць
між фактичними
значеннями
доходу та його
оцінками є
мінімальною,
що можна записати
як
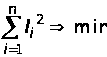 .
(2.2)
Відмітимо,
що залишкова
варіація (3.2) є
функціоналом
 від параметрів
регресійного
рівняння:
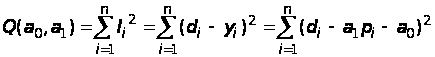 (2.3)
За методом
найменших
квадратів
параметри
регресії
і
є розв’язком
системи двох
нормальних
рівнянь [26]:
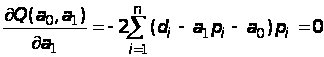 ,
(2.4)
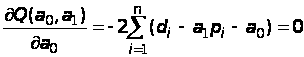 .
Розв’язок цієї системи має вигляд:
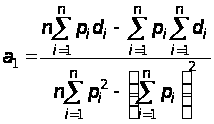 ,
(2.5)
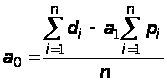 .
Середньоквадратична помилка регресії, знаходиться за формулою
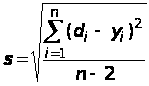 ,
(2.6)
Коефіцієнт детермінації для даної моделі
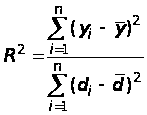 (2.7)
повинен
дорівнювати:
 >0,75
– сильний
кореляційний
зв'язок, 0,36>>0,75
– кореляційний
зв’язок середньої
щільності;
<0,36
– кореляційній
зв’язок низької
щільності [26].
Результати кореляційно-регресійного аналізу, виконані побудовою трендових кривих, розрахованих з застосуванням програмного забезпечення пакету MICROSOFT EXCEL-2003. Як показують результати аналізу даних рис. 2.14 – 2.16, найкращий кореляційний зв’язок між рівнем річного доходу на 1 жителя України та обсягом депозитів в БС України є нелінійно-зростаючим високого рівня щільності, що може бути використане для прогнозування майбутнього потоку депозитів населення в банківську систему.
Звертає на себе увагу нелінійно зростаючий потік кредитів фізичним особам (рис. 2.16), приріст яких у 2007 році досяг 65% від приросту депозитів фізичних осіб в банківську систему, тобто банківська система змінює стратегію:
– з традиційної стратегії залучення депозитів населення та кредитування за рахунок цих коштів комерційних проектів юридичних осіб;
– до «прибуткової» стратегії залучення «дорогих» депозитів населення та кредитування за рахунок цих коштів споживчих проектів населення з підвищеними «прихованими» відсотками (страхування та ін.).
Результати аналізу конкуренції на ринку банківських послуг в Україні, наведені на графіках рис. 2.17 -2.28, характеризують загальний рівень конкуренції та конкурентну позицію ТОВ «Укрпромбанк» наступними показниками [67], [68], [69]:
По