Влияние характера взаимодействия банковского и производственного секторов на развитие банковской системы и экономики регионов
Анализ динамики вкладов населения свидетельствует о росте доверия населения к банковскому сектору. Объем вкладов физических лиц за период с 01.01.2007 по 01.01.2008 вырос на 32,2% и составил 34,8 млрд. рублей. Этот показатель свидетельствует об улучшении уровня жизни и росте реальных доходов населения края. Все кредитные организации, осуществляющие привлечение денежных средств населения на территории края, являются участниками системы страхования вкладов. Основная доля вкладов (около 90%) населения размещена в филиальной сети инорегиональных банков. Размер вкладов на душу населения за 2007 год увеличился с 10,4 до 13,9 тыс. рублей. В то же время темпы прироста вкладов в 2007 году были ниже, чем в 2006 году на 4,1%.
За 2007 год произошло значительное увеличение средств на счетах в банках, их прирост составил 41,7%. Средства юридических лиц росли увереннее, чем физических (+41,7% против 32,2%).
Дополнительными внешними источниками ресурсной базы банковского сектора Алтайского края являются трансферты головных банков. Значительную финансовую поддержку своим филиалам, работающим на территории Алтайского края, оказали головные офисы Сбербанка, Россельхозбанка, КМБ-банка, Промсвязьбанка, Банка Москвы, Банка УралСиб.
Региональный банковский сектор, как финансовый посредник, во все большей мере реализует свою основную функцию кредитора субъектов экономики, что способствует развитию предприятий и росту их деловой активности.
Объем вновь выданных кредитов за 2007 год вырос на 38,5% и на 01.01.2008 составил 250,7 млрд. руб., из них 122,8 млрд. руб. приходится на реальный сектор экономики. Объем ссудной задолженности по кредитам, выданным самостоятельными банками и филиалами инорегиональных банков, превысил 100 млрд. рублей, свыше 90% ссудной задолженности системы кредитных организаций Алтайского края приходится на филиалы инорегиональных банков.
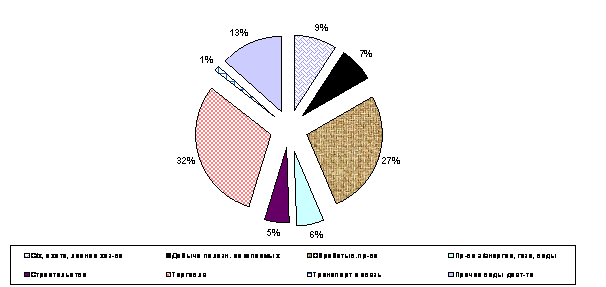
Рисунок 1.2 – Объем вновь выданных кредитов в экономику в разрезе отраслей за 2007 год
По – прежнему основной объем кредитных ресурсов был направлен в торговлю – 32% и обрабатывающие производства – 27%. В 2007 году реализация приоритетного национального проекта «Развитие АПК» способствовала увеличению объемов кредитования в сельском хозяйстве в 2 раза, реализация приоритетного национального проекта «Доступное и комфортное жилье - гражданам России» стимулировала рост объемов кредитования в строительство в 2,1 раза.
Динамика ссудной задолженности (всего и в экономику) представлена на рисунке 1.3:
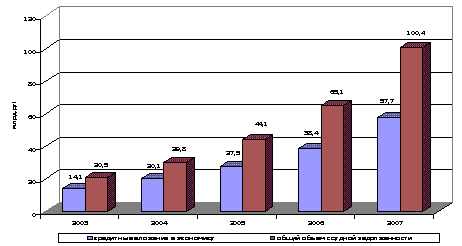
Рисунок 1.3 – Динамика ссудной задолженности
Доля долгосрочных кредитов в общей сумме задолженности увеличилась за 2007 год с 53,7% до 62,3%. Темп роста долгосрочных кредитов составил за год 179%, краткосрочных – 125,4%. Доля просроченных кредитов на 01.01.2008 составила 1,3% и уменьшилась к соответствующему периоду прошлого года на 0,1%.
Росту кредитных вложений способствовало увеличение спроса со стороны предприятий, что говорит о росте инвестиционной активности в крае. В 2007 году объем кредитов в экономику увеличился на 50,1% и составил 57,7 млрд. рублей.
Кредитные вложения в реальную экономику края составляют основную долю в общем объеме ссудной задолженности банковской системы за 2007 год.
В 2007 году в реализации приоритетного национального проекта «Развитие АПК» принимали участие Алтайский банк Сбербанка России, Алтайский региональный филиал ОАО «Россельхозбанк», «СИБСОЦБАНК» ООО, АКБ «Зернобанк» (ЗАО).
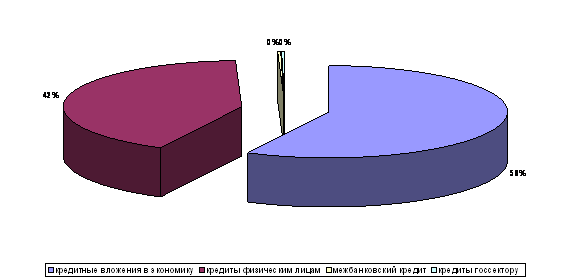
Рисунок 1.4 – Структура кредитных вложений
По направлению «Ускоренное развитие животноводства» выдано 88 кредитов на сумму 2,1 млрд. рублей. Привлеченные кредитные ресурсы позволят осуществить реконструкцию и модернизацию 31 животноводческого комплекса. В 2007 за счет кредитов банков введены в действие животноводческие комплексы на 23,3 тыс. голов крупного рогатого скота.
По направлению «Стимулирование развития малых форм хозяйствования» владельцам ЛПХ, К(Ф)Х выдано 13272 кредита на сумму более 2 млрд. рублей, снабженческо-сбытовым и сельскохозяйственным кредитным кооперативам выдано 14 кредитов на сумму свыше 30 млн. рублей.
Одним из инструментов для привлечения долгосрочных инвестиционных ресурсов в агропромышленный комплекс является развитие в крае системы земельно-ипотечного кредитования. Алтайским региональным филиалом ОАО «Россельхозбанк», начиная с 2006 года, выдано 13 кредитов на сумму 200,3 млн. рублей, в том числе в 2007 году – 11 кредитов на сумму 148,8 млн. рублей под залог 21,9 тыс. га земли. Ипотечные кредиты предоставляются хозяйствам для приобретения земельных участков, реконструкции животноводческих помещений, закупа животных, сельскохозяйственной техники и оборудования.
Основной объем кредитов для нужд сельского хозяйства выдан Алтайским региональным филиалом ОАО «Россельхозбанк» и Алтайским банком Сбербанка России. С целью обеспечения финансовыми услугами жителей сельской местности Россельхозбанком в 2007 году в районах края введено в действие 20 дополнительных офисов. Это позволило сохранить положительные тенденции в развитии сельского хозяйства.
Администрацией края проводится постоянная работа по стимулированию кредитного процесса. Одним из факторов определяющих рост инвестиционной активности является увеличение объема средств, направляемых на субсидирование части банковской процентной ставки. В 2007 году на субсидирование части банковской процентной ставки по привлеченным предприятиями кредитам из бюджета перечислено 92,2 млн. рублей. Это позволило 39 предприятиям и организациям получить в 2007 году льготные кредиты в объеме 3,58 млрд. рублей (в 2006 году – 1,7 млрд. рублей).
В 2007 году в краевом бюджете впервые были предусмотрены средства на реализацию закона «Об инновационной деятельности в Алтайском крае». Предприятиям субсидируется две третьих ставки рефинансирования Банка России по привлекаемым ими кредитам на реализацию инновационных проектов. Кредитными организациями в отчетном году прокредитованы 5 инновационных проектов следующих предприятий: ОАО «Алтайвагон», ФГУП «ФНПЦ» «Алтай», ООО «Третьяковский маслосырзавод», ООО «Объединение Алтайкоксохимстрой», ОАО «Барнаульский пивоваренный завод».
В последние годы наблюдается положительная динамика в кредитовании субъектов малого и среднего бизнеса. В 2007 году объем кредитов предприятиям малого и среднего бизнеса составил 62,2 млрд. рублей, увеличившись по сравнению с 2006 годом на 70%. Кредитные средства направлены на расширение и модернизацию производства, приобретение оборудования, открытие и реконструкцию магазинов, точек общественного питания. Основными кредиторами субъектов малого и среднего бизнеса являются: Алтайский банк Сбербанка России, ВТБ24, КМБ-банк, УРАЛСИБ, СИБСОЦБАНК.
Создание условий для развития малого бизнеса - необходимая составляющая для роста экономики в целом. С 2003 года в крае реализуется схема поддержки предпринимательства в форме субсидирования процентной ставки по привлеченным кредитам. В 2007 году на эти цели в краевом бюджете было предусмотрено 20 млн. рублей.
С 2005 года на территории края реализуется программа ОАО «Российский банк развития» (г. Москва) по кредитованию субъектов малого и среднего предпринимательства. Банк предоставляет финансовые ресурсы региональным банкам, которые в свою очередь кредитуют малый и средний бизнес. В 2007 году в реализации программы на основании заключенных соглашений приняли участие «Сибсоцбанк» ООО, АКБ «Зернобанк» (ЗАО), ООО КБ «Алтайкапиталбанк».
Целенаправленная работа по поддержке субъектов малого и среднего бизнеса ведется Алтайским банком Сбербанка России. В рамках программы поддержки малого предпринимательства, действующей в банке, в г. Барнауле действуют три Центра развития малого бизнеса на базе специализированных дополнительных офисов и Центр поддержки малого предпринимательства на базе Алтайского банка Сбербанка России. Стратегической целью работы центров является оказание методической и практической помощи представителям малого бизнеса. Центрами проводятся обучающие семинары, презентации банковских услуг.
Все эти мероприятия способствуют повышению уровня финансовой и правовой грамотности предпринимателей, что в итоге приводит к более динамичному развитию бизнеса во всем Алтайском крае.
Несмотря на то, что приоритетом в кредитовании оставались предприятия и организации нефинансового сектора, более динамично росли масштабы.
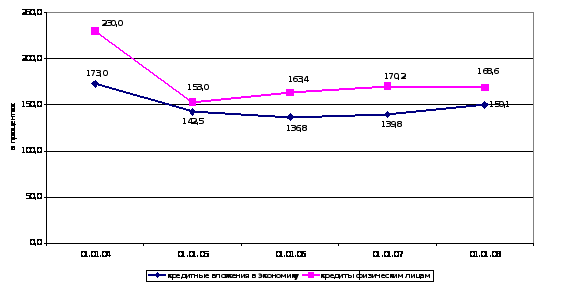
Рисунок 1.5 - Динамика темпов роста кредитования физических лиц и экономики
Размер ссудной задолженности на одного жителя края (в среднем) за год увеличился с 9,9 тыс. руб. до 16,9 тыс. руб.
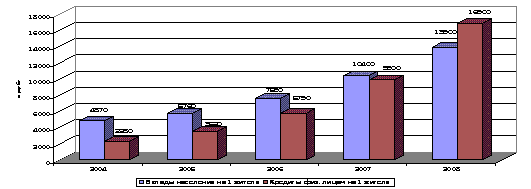
Рисунок 1.6 - Динамика вкладов и кредитов на душу населения
К факторам, положительно повлиявшим на рост кредитования физических лиц, можно отнести: рост доходов населения; снижение стоимости кредитов; сохраняющуюся политическую и экономическую стабильность, с которой связана уверенность людей в своем будущем; инициативы государства (национальные проекты «Доступное и комфортное жилье – гражданам России» и «Развитие АПК»); рост финансовой грамотности населения.
Увеличение объемов кредитования населения на фоне роста реальных доходов и потребительского спроса стало одним из доказательств развития рынка банковских услуг и экономики края в целом. Эта динамика сопоставима с общероссийской тенденцией. Около 70% рынка кредитования населения составили кредиты, выданные на срок свыше 3 лет. Это связано, в первую очередь, с развитием ипотечного кредитования и автокредитования.
Ипотечное жилищное кредитование является основным инструментом повышения доступности жилья в рамках реализации приоритетного национального проекта «Доступное и комфортное жилье – гражданам России».
Сегмент ипотечного кредитования является самым быстрорастущим в рознице и остается одним из самых привлекательных рынков для банков. Если в 2005 году на рынке ипотеки работало 16 банков, то в настоящее время – 31, из них 6 самостоятельных банков края. Самостоятельные банки ОАО КБ «ФорБанк», ООО КБ «Алтайкапиталбанк», «СИБСОЦБАНК» ООО, ОАО КБ «Региональный кредит», АКБ «АлтайБизнес-Банк» успешно конкурируют с филиалами банков в этом виде кредитования. Их доля в общем объеме выданных ипотечных кредитов в 2007 году составила 29,2%. Выход на рынок крупных московских банков – ВТБ24, Мосстройэкономбанк, Европейский трастовый банк в последние два года существенно изменили соотношение между самостоятельными банками и филиалами.
Основными факторами, обеспечившими рост объемов ипотечного жилищного кредитования, являются рост реальных доходов населения, активизация деятельности участников рынка, создание приемлемых условий кредитования.
Несмотря на положительную динамику объемов жилищного строительства и доходов населения, рост цен на жилье снижает возможности населения по улучшению жилищных условий. Основным препятствием для широкого распространения ипотечного кредитования остается низкое соотношение между доходами населения и стоимостью жилья. Ипотечные жилищные кредиты доступны лишь семьям с совокупным среднестатистическим доходом 30 тыс. рублей и выше и на срок более 25 лет.
Темпы роста жилищного строительства по сравнению с объемами спроса на жилье являются недостаточными.
В то же время, развитие ипотечного кредитования, не подкрепленное должным объемом ввода жилья, привело к увеличению спроса на жилье и стимулировало рост цен на недвижимость, как на вторичном рынке, так и в строящихся объектах. Проблемой остается недостаточное кредитование строительства нового жилья. Основная часть сделок совершается на вторичном рынке.
За последние годы значительно возросли объемы расчетов с использованием банковских карт. По состоянию на 1 января 2008 года обслуживание операций с использованием платежных карт в крае осуществляли 27 кредитных организаций, из них 5 региональных банков и 22 филиала.
Число предприятий торговли и сервиса, заключивших соглашения с банками на прием и обслуживание платежных карт, увеличилось с 2086 ед. до 2252 ед. Количество электронных терминалов возросло на 407 ед. и на 01.01.2008 составило 2775 ед., в том числе 2120 терминалов для оплаты товаров и услуг, число которых увеличилось на 231 ед.
Расширение сети приема и обслуживания карт способствовало увеличению количества и объемов операций, совершенных владельцами карт. За 2007 год с использованием платежных карт совершено 18,8 млн. операций на сумму около 58 млрд. рублей.
За 2007 год безналичный оборот, совершенный в сети торговли и сервиса, возрос по сравнению с 2006 годом на 50,5% и составил 1254,3 млн. рублей. В то же время такой вид услуг, как банковские карты, развит, в основном, в городах края. Для жителей большинства районов края эта банковская услуга недоступна.
В дополнение к банковскому кредитованию в крае развивается система небанковских кредитных организаций – кредитных потребительских и сельскохозяйственных кредитных кооперативов. По состоянию на 01.01.2008 на территории края действует 120 кредитных кооперативов, из них 26 сельскохозяйственных кредитных потребительских кооперативов. Ассоциация кредитных союзов Алтая, объединяет в своем составе 39 кредитных потребительских и сельскохозяйственных кредитных кооперативов. В рамках краевой целевой программы государственной поддержки сельскохозяйственных потребительских кооперативов в Алтайском крае на 2006-2010 годы предусмотрена организация сельскохозяйственного кредитного кооператива в каждом муниципальном образовании. В 2006 году зарегистрированы 12 кредитных потребительских кооперативов и 14 сельскохозяйственных кредитных потребительских кооперативов, в 2007 году – 12 и 8 соответственно.
В 2007 году кредитными потребительскими кооперативами, входящими в Ассоциацию кредитных союзов Алтая, выдано более 22000 займов на сумму 582 млн. рублей. Это позволило расширить доступ к заемным средствам той части населения, для которой он ограничен в силу удаленности населенных пунктов, отсутствия кредитной истории, малого размера предприятия, малого размера запрашиваемых средств, отсутствия залога. Создание сети кредитных кооперативов способствует повышению деловой активности сельского населения, его занятости. Около 60% средств выдано начинающим предпринимателям на развитие бизнеса. Наиболее востребованы займы на подготовку детей к школе, оплату обучения, оплату медицинских услуг, приобретение скота и кормов.
Несмотря на динамичное развитие банковского сектора края в последние годы, актуальными для края остаются задачи по развитию сети кредитных организаций, по насыщению экономики кредитными ресурсами, в первую очередь, - долгосрочными, развитию ипотечного кредитования граждан и кредитованию малого бизнеса, повышению уровня финансовой грамотности населения.
2. Расчетная часть
Для расчета данной курсовой работы необходимы следующие данные:
| Наименование счетов | Года | ||||
| 1 | 2 | 3 | 4 | 5 | |
| Экспорт | 180 | 195 | 250 | 225 | 190 |
| Импорт | 110 | 150 | 210 | 190 | 145 |
| Нераспределенная прибыль корпораций | 260 | 430 | 495 | 465 | 435 |
| Товары длительного пользования | 450 | 545 | 715 | 550 | 520 |
| Государственные трансферты | 280 | 325 | 412 | 340 | 350 |
| Рента | 90 | 335 | 385 | 260 | 315 |
| Дивиденды | 210 | 335 | 415 | 370 | 345 |
| Амортизация | 80 | 160 | 145 | 165 | 155 |
| Налоги на прибыль корпораций | 115 | 345 | 515 | 385 | 385 |
| Товары кратковременного пользования | 560 | 730 | 820 | 750 | 695 |
| Заработная плата работников | 345 | 685 | 685 | 690 | 634 |
| Процент за капитал | 370 | 345 | 441 | 370 | 340 |
| Косвенные налоги | 120 | 195 | 216 | 196 | 198 |
| Налоги на личные доходы | 280 | 350 | 310 | 320 | 345 |
| Доплаты к зарплате наемных работников | 105 | - | 198 | 45 | 70 |
| Поправки к стоимости потребительских товаров | 10 | 10 | 8 | 15 | 18 |
| Государственные закупки товаров и услуг у частных предпринимателей | 420 | 445 | 525 | 475 | 440 |
| Плата за услуги | 360 | 530 | 620 | 540 | 535 |
| Стоимость нового оборудования | 120 | 320 | 412 | 340 | 292 |
| Доход индивидуальных собственников | 670 | 410 | 670 | 444 | 301 |
| Стоимость нового строительства | 450 | 410 | 460 | 390 | 354 |
| Сальдо доходов и расходов от заграничной деятельности | 95 | 120 | 215 | 90 | 95 |
| Субсидии государственным предприятиям | 40 | 50 | 25 | 35 | 55 |
| Взносы на соцстрах | 270 | 390 | 375 | 380 | 360 |
2.1 Расчёт ВВП доходным и затратным методом
На основе полученного варианта задания проведем подсчет ВВП. Полученные данные занесем в таблицу 1.
|
Счета по расходу |
1 |
2 |
3 |
4 |
5 |
Счета по доходу |
1 |
2 |
3 |
4 |
5 |
|
год |
год |
||||||||||
|
Потребительские расходы (С) |
1370 | 1805 | 2155 | 1840 | 1750 |
1.Оплата труда ( От) |
720 | 1075 | 1258 | 1115 | 1064 |
|
Инвестиции (Ig) |
650 | 890 | 1017 | 895 | 801 |
2.Рента (Р) |
90 | 335 | 385 | 260 | 315 |
|
Государственные закупки (G) |
420 | 455 | 525 | 475 | 440 |
3.Процент за капитал (%) |
370 | 345 | 441 | 370 | 340 |
| Чистый экспорт | 70 | 45 | 40 | 35 | 45 |
4.Доходы по собственности (ДС) |
670 | 410 | 670 | 444 | 301 |
|
5.Косвенные налоги на бизнес (Ткос) |
120 | 195 | 216 | 196 | 198 | ||||||
|
6.Амортизация (А) |
80 | 160 | 145 | 165 | 155 | ||||||
|
7.Прибыль корпорации (ПК) |
585 | 1110 | 1425 | 1220 | 1165 | ||||||
| 8.Субсидии государственным предприятиям | 40 | 50 | 25 | 35 | 55 | ||||||
| 9. Поправки к стоимости потребительских товаров | 10 | 10 | 8 | 15 | 18 | ||||||
| ВВП | 2510 | 3195 | 3737 | 3245 | 3036 | ВВП | 2605 | 3590 | 4520 | 3750 | 3501 |
1.Расчёт ВВП по доходу:
ВВПпо доходу= От + Р + % кос + ДС+Ткос+А +ПК +поправки– субсидии;
где От – оплата труда;
Р – рента; % - процент за капитал;
ДС – доходы от собственности ;
Ткос. – косвенные налоги;
А – амортизационные отчисления (амортизация);
ПК – прибыль корпораций с учетом поправки к стоимости потребительских товаров;
От = з/пл + допл. к з/пл. + ВВС;
где ВВС – взносы на социальное страхование.
От1=345+105+270=720
От2=685+0+390=1075
От3=685+198+375=1258
От4=690+ 45+380=1115
От5=634+70+360=1064
ПК = НПК + Тпр + Д;
где НПК – нераспределенная прибыль корпорации, Тпр – налог на прибыль, Д – дивиденды.
ПК1=260+115+210=585
ПК2=430+345+335=1110
ПК3=495+515+415=1425
ПК4=465+385+370=1220
ПК5=435+385+345=1165
На основе полученных данных рассчитаем ВВП по доходу:
ВВП1год=720+90+370+670+120+80+585+10-40=2605;
ВВП2год =1075+335+345+410+195+160+1110+10-50=3590;
ВВП3год =1258+385+441+670+216+145+1425+8-25=4520 ;
ВВП4год=1115+260+350+444+196+165+1220+15-35=3750;
ВВП5год=1064+315+340+301+198+155+1165+18-55=3501.
2.ВВПпо расходу =С + Ig + G + Xn;
где С - потребительские расходы;
Ig – инвестиции (капиталовложение);
G – государственные закупки;
Xn – чистый экспорт.
С = товары длительного пользования + товары кратковременного пользования +плата за услуги
С1=450+560+360=1370;
С2=545+730+530=1805;
С3=715+820+620=2155;
С4=550+750+540=1840;
С5=520+695+535=1750.
Ig=In+А;
где In – чистые инвестиции, чистые инвестиции включают в себя стоимость нового оборудования и стоимость нового строительства;
А - амортизация.
Ig1=120+450+80=650;
Ig2=320+410+160=890;
Ig3=412+460+145=1017;
Ig4=340+390+165=895;
Ig5=292+354+155=801.
Xn=Х-М;
где Х – экспорт, М – импорт
Xn1= 180-110=70;
Xn2=195-150=45;
Xn3=250-210=40;
Xn4=225-190=35;
Xn5=190-145=45.
Рассчитаем ВВП по расходу:
ВВП1год=1370+650+420+70=2510;
ВВП2год=1805+890+455+45=3195;
ВВП3год=2155+1017+525+40=3737;
ВВП4год=1840+895+475+35=3245;
ВВП5год=1750+801+440+45=3036.
По данным таблицы определим дефицит или профицит бюджета и рассчитаем его сумму.
ВВП1 по
доходу>ВВП1
по расходу профицит
бюджета (2605-2510=95);
ВВП2 по
расходу>ВВП2
по доходупрофицит
бюджета (3590-3195=395);
ВВП3 по
доходу>ВВП3
по расходупрофицит
бюджета (4520-3737=783);
ВВП4 по
доходу>ВВП4
по расходупрофицит
бюджета (3750-3245=505);
ВВП5 по
доходу>ВВП5
по расходупрофицит
бюджета (3501-3036=465).
Сделав сравнительный анализ ВВП по потоку доходов и расходов можно определить, что на протяжении пяти лет наблюдается профицит бюджета.
2.2 Расчёт макроэкономических параметров
Вычисление ЧВП, НД, ЛД, ЛРД. Для заполнения таблицы используются значения ВВП, полученные доходным методом.
Таблица 2 – Расчёт макроэкономических показателей
| № | Наименование счетов | 1 | 2 | 3 | 4 | 5 |
| 1 | ВВП | 2605 | 3590 | 4520 | 3750 | 3501 |
| 2 | Потребление капитала (амортизация) | 80 | 160 | 145 | 165 | 155 |
| 3 | ЧВП | 2525 | 3430 | 4375 | 3585 | 3346 |
| 4 | Косвенные налоги | 120 | 195 | 216 | 196 | 198 |
| 5 | Субсидии гос. предприятиям | 40 | 50 | 25 | 35 | 55 |
| 6 | НД | 2445 | 3285 | 4187 | 3424 | 3358 |
| 7 | Прибыль корпораций с учётом поправок на изменение стоимости потребительских товаров | 595 | 1120 | 1433 | 1235 | 1183 |
| 8 | Взносы по социальному обеспечению | 270 | 390 | 375 | 380 | 360 |
| 9 | Государственные трансфертные платежи | 280 | 325 | 412 | 340 | 350 |
| 10 | Величина процента за капитал | 370 | 345 | 441 | 370 | 340 |
| 11 | Дивиденды | 210 | 335 | 415 | 370 | 345 |
| 12 | Совокупный личный доход (ЛД) | 2440 | 2780 | 3647 | 2889 | 2850 |
| 13 | Личные подоходные налоги | 280 | 350 | 310 | 320 | 345 |
| 14 | Личный располагаемый доход(ЛРД) | 2160 | 2430 | 3337 | 2569 | 2505 |
| 15 | Потребительские расходы | 1370 | 1805 | 2155 | 1840 | 1750 |
| 16 | Личные сбережения | 790 | 625 | 1182 | 729 | 755 |
1.Вычислим ЧВП:
ЧВП=ВВП – А
ЧВП1=2605-80=2525;
ЧВП2=3590-160=3430;
ЧВП3=4520-145=4375;
ЧВП4=3750-165=3585;
ЧВП5=3501-155=3346.
2.Вычислим национальный доход (НД)
НД = ЧВП - Ткос. + субсидии;
где Ткос. – косвенные налоги
НД1=2525-120+40=2445;
НД2=3430-195+50=3285;
НД3=4375-213+25=4187;
НД4=3585-196+35=3424;
НД5=3501-198+55=3358.
3.Найдём прибыль корпораций с учётом поправок на изменение стоимости потребительских товаров:
ПКпопр. = ПК + поправки к стоимости потребительских товаров = Д +НПК +налог на прибыль корпорации +поправки
ПКпопр. 1=210+260+115+10=595;
ПКпопр. 2=430+345+335+10=1120;
ПКпопр. 3=495+515+415+8=1433;
ПКпопр. 4=465+385+370+15=1235;
ПКпопр. 5=435+385+345+18=1183.
4.Вычислим совокупный личный доход (ЛД):
ЛД = НД – ВВС – ПКпопр. +Трансферты +% +Дивиденды;
где НД – национальный доход; ВВС – взносы социального страхования; ПКпопр.- прибыль корпораций с учетом поправок.
ЛД1=2445-270-595+280+370+210=2440;
ЛД2=3285-390-1120+325+345+335=2780;
ЛД3=4187-375-1433+412+441+415=3647;
ЛД4=3424-380-1235+340+370+370=2889;
ЛД5=3358-360-1183+350+340+345=2850.
5.Вычислим личный располагаемый доход (ЛРД)
ЛРД = ЛД – подоходный налог
ЛРД1=2440-280=2160;
ЛРД2=2780-350=2430;
ЛРД3=3647-310=3337;
ЛРД4=2889-320=2569;
ЛРД5=2850-345=2505.
6.Найдём личные сбережения (S)
S=ЛРД – С
S1=2160-1370=790;
S2=2430-1805=625;
S3=3337-2155=1182;
S4=2569-1840=729;
S5=2505-1750=755.
2.3 Динамика макроэкономических параметров
На основе рассчитанных данных построим графики взаимосвязи компонентов ВВП.
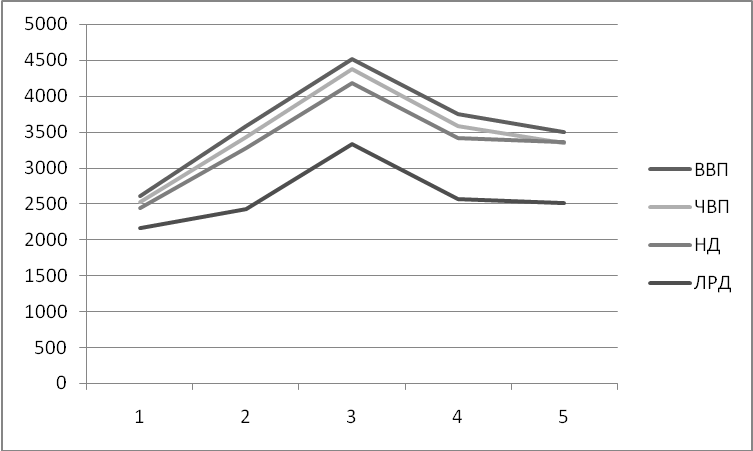
Рисунок1. - График взаимосвяи компонентов ВВП
Таким образом в 1-3 года национальный доход растет, а в 4 и 5 году происходит его снижение, происходит спад в экономике страны.
2.4 Расчёт реального ВВП и дефлятора ВВП
Используя расчётные данные вычисляем реальный ВВП относительно первого года и предыдущего, а также значения дефлятора.
Таблица 3 – Значение реального ВВП и дефлятора ВВП
| Год | Индекс цен |
Номинальный ВВП |
Реальный ВВП | дефлятор | ||
|
относительно 1 года |
предыдущего года |
относительно 1 года |
предыдущего года |
|||
| 1 | 131 | 2605 | 2605 | - | 1 | - |
| 2 | 130 | 3590 | 3626 | 3626 | 0,99 | 0,99 |
| 3 | 126 | 4520 | 4660 | 4660 | 0,97 | 0,97 |
| 4 | 120 | 3750 | 4076,1 | 3947,37 | 0,92 | 0,95 |
| 5 | 117 | 3501 | 3890 | 3646,88 | 0,9 | 0,96 |
1.Рассчитаем дефлятор относительно первого года
Дефлятор
относительно
1 года
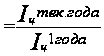
Дефлятор1= 131/131=1
Дефлятор2=130/131»0,99
Дефлятор3=126/131»0,97
Дефлятор4= 120/131»0,92
Дефлятор5= 117/131»0,9.
2.Рассчитаем дефлятор относительно предыдущего года
Дефлятор
от предыдущего
года
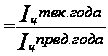
Дефлятор2= 130/131»0,99
Дефлятор3= 126/130»0,97
Дефлятор4= 120/126»0,95
Дефлятор5= 117/120»0,96
3.Рассчитаем ВВП реальный относительно первого года
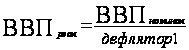
ВВП1=2605/1=2605
ВВП2= 3590/0,99»3626
ВВП3=4520/0,97»4660
ВВП4=3750/0,92»4076,1
ВВП5=3501/0,9»3890
4.Рассчитаем ВВП реальный относительно предыдущего года
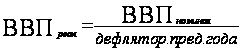
ВВП2= 3590/0,99»3626
ВВП3=4520/0,97»4660
ВВП4=3750/0,95»3947,37
ВВП5=3501/0,96»3646,88
2.5 Расчёт ВВП и ВНП
Используя расчетные данные дефлятора и данные задания вычислить значения ВНП реального, относительно 1 года, и номинального ВНП. Данные занесем в таблицу 4.
Таблица 4 – Значение ВВП и ВНП
| год | ВВП | ВНП | ||
|
|
номинальный | реальный | номинальный | реальный |
| 1 | 2605 | 1989 | 2510 | 1916 |
| 2 | 3590 | 2762 | 3470 | 1900 |
| 3 | 4520 | 3587 | 4305 | 3416,67 |
| 4 | 3750 | 3125 | 3660 | 3050 |
| 5 | 3501 | 2992 | 3406 | 2911 |
1)Найдём ВНП номинальный:
ВНПномин. = ВВПномин. – ЧД, где
ЧД- сальдо доходов и расходов от заграничной деятельности.
ВНПномин. 1=2605-95=2510;
ВНПномин. 2=3590-120=3470;
ВНПномин. 3=4520-215=4305;
ВНПномин. 4=3750-90=3660;
ВНПномин. 5=3501-95=3406.
2)Найдём ВНП реальный:
ВНПреал.=ВНПн/дефлятор
ВНПреал. 1=2510/1,31=1916;
ВНПреал. 2=2470/1,30=1900;
ВНПреал. 3=4305/1,26»3416,67;
ВНПреал. 4=3660/1,20»3050;
ВНПреал. 5=3406/1,17»2911.
Аналогично заполняем первый столбец.

Рисунок 3. – Взаимосвязь номинального и реального ВВП, ВНП.
2.6 Расчёт уровня инфляции и безработицы
Вычислим уровень инфляции, уровень безработицы, значения потенциального ВВП в соответствии с законом Оукена.
Таблица 5 – Уровень цен
| Год | 1 | 2 | 3 | 4 | 5 |
| Индекс цен | 131 | 130 | 126 | 120 | 117 |
| Темп роста инфляции | - | -0,8 | -3,8 | -4,76 | -2,5 |
| Уровень инфляции, % | 31 | 30 | 26 | 20 | 17 |
Найдём темп роста инфляции:
Темп роста
инфляции =
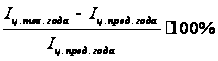
Темп роста инфляции 2=130-131/131*100%=-0,8;
Темп роста инфляции 3=126-130/130*100%=-3,08;
Темп роста инфляции4=120-126/126*100%=-4,76;
Темп роста инфляции5=117-120/120*100%=-2,5.
2) Найдём уровень инфляции:
Уровень инфляции = Iц.-100%,
где Iц. – индекс цен
Уровень инфляции 1=131-100=31%;
Уровень инфляции 2=130-100=30%;
Уровень инфляции 3=126-100=26%;
Уровень инфляции 4=120-100=20%;
Уровень инфляции 5=117-100=17%.
Таблица 6 – Уровень безработицы
| Год | 1 | 2 | 3 | 4 | 5 |
| Число занятых, чел. | 54610 | 55230 | 55640 | 55910 | 56410 |
| Число незанятых, чел. | 10376,0 | 9499,0 | 8067,8 | 5535,0 | 2651,3 |
| Уровень безработицы | 15,96 | 14,68 | 12,66 | 9,01 | 4,49 |
| Потенциальный ВВП, ден. ед. | 2671,8 | 3682 | 4635,9 | 3846,6 | 3590,8 |
Найдём уровень безработицы:
Уровень безработицы = безработные / РС * 100%,
РС=занятые+незанятые
Уровень безработицы1 = 10376/ (54610 + 10376) * 100%= 15,96%
Уровень безработицы2 = 9499 / ( 55230 + 9499) * 100%= 14,68%
Уровень безработицы3 = 8067,8/ (55640 + 8067,8) * 100%= 12,66%
Уровень безработицы4 = 5535 / (55910 + 5535) * 100%= 9,01%
Уровень безработицы5= 2651,3 / (56410 + 2651,3) * 100%=4,49%
Найдем потенциальный ВВП: Для расчета возьмём закон Оукена:
Yf=Y/1-Y*,
где Y*= 0,025,
Y- ВВП номинальный,
Yf- ВВП потенциальный.
ВВПпотенц.= ВВПномин./(1-2,5%)
Yf1 = 2605/1-0,025=2671,8
Yf2 = 3590/1-0,025=3682
Yf3 = 4520/1-0,025=4635,9
Yf4 = 3750/1-0,025=3846,6
Yf5 = 3501/1-0,025=3590,8
2.7 Расчёт мультипликатора
Таблица 7 – Расчёт мультипликатора
| Год | 1 | 2 | 3 | 4 | 5 |
| ВВП | 2605 | 3590 | 4520 | 3750 | 3501 |
| Потребление капитала | 80 | 160 | 145 | 165 | 155 |
| Налоги | 515 | 890 | 1041 | 901 | 928 |
| РД | 2160 | 2430 | 3337 | 2569 | 2505 |
| Потребление (расходы)(C) | 1370 | 1805 | 2155 | 1840 | 1750 |
| Инвестиции (валовые)(Ig) | 650 | 890 | 1017 | 410 | 410 |
| Государственные расходы | 420 | 455 | 525 | 475 | 440 |
| Чистый экспорт | 70 | 45 | 40 | 35 | 45 |
| Совокупный спрос | 2510 | 3195 | 3737 | 3245 | 3036 |
| Мультипликатор инвестиций | - | 4,1 | 7,32 | 6,31 | 2,65 |
1.Налоги (Т)= Косвенные налоги(Ткос) +налоги на доходы корпораций(ТПК) + налог на личные доходы(Тинд);
Т1 = 120+115+280=515;
Т2 = 195+345+350=890;
Т3 = 216+515+310=1041;
Т4 = 196+385+320=901;
Т5 = 198+385+345=928.
2. РД = ЛРД;
3. Ig – валовые инвестиции, в которые входит стоимость нового строительства, нового оборудования и амортизация.
Ig1=120+450+80=650;
Ig2=320+410+160=890;
Ig3=412+460+145=1017;
Ig4=340+390+165=895;
Ig5=292+354+155=801.
4.Хn – чистый экспорт = экспорт-импорт
Xn1= 180-110=70;
Xn2=195-150=45;
Xn3=250-210=40;
Xn4=225-190=35;
Xn5=190-145=45.
5. m = ∆ВВП/∆I
m2=(3590-2605)/(890-650)=4,1
m3=(4520-3590)/(1017-890)=7,32
m4=(3750-4520)/(895-1017)=6.31
m5= (3501-3750)/(801-895)=2.65
2.8 Расчёт предельной склонности к сбережению (ППС) и предельной склонности к потреблению (ППП)
По имеющимся данным рассчитаем ППС и ППП.
Таблица 8 – Расчёт ППС и ППП
| год | ВВП | ЛРД | С | S | ППС | ППП |
| 1 | 2605 | 2160 | 1370 | 790 | - | - |
| 2 | 2590 | 2430 | 1805 | 625 | -0,61 | 1.69 |
| 3 | 4520 | 3337 | 2155 | 1182 | 0,614 | 0.39 |
| 4 | 3750 | 2569 | 1840 | 729 | 0,590 | 0.41 |
| 5 | 3501 | 2505 | 1750 | 755 | 0,406 | 0.503 |
1)Рассчитаем ППС - это предельная склонность к сбережению, рассчитывается она по следующей формуле:
ППС = ∆S/∆ЛРД
ППС2 = 625-790/2430-2160=-0,61;
ППС3 =1182-625/3337-2430=0,614;
ППС4 =729-1182/2569-3337=0,590;
ППС5 =755-729/2505-2569= 0,406.
2)Рассчитаем ППП.
ППП – это предельная склонность к потреблению, формула для её расчета следующая:
ППП = ∆С/∆ЛРД
ППП2 = 1805-1370/2430-2160=1,69;
ППП3 = 2155-1805/3337-2430 = 0,39;
ППП4 =1840-2155/2569-3337=0,41
ППП5 =1750-1840/2505-2569=0,503
Найдем средние значения ВВП, ППП, ППС.
ВВПср.=(2605+3590+4520+3750+3501)/5=3592,2.
ПППср.=(1,96+0,39+0,41+0,503)/5=3,263/5=0,6526
Угол ПППср=32гр.
ППСср.=(-0,61+0,614+0,590+0,406)/5=1/5=0,2
Угол ПППср=12 гр.
В Приложении А изображены графики функции сбережения и потребления.
2.9 Определения равновесия ВВП
По данным таблицы 8 определим, на каком уровне дохода экономика достигнет макроэкономического равновесия.
Равновесие ВВП графически определяется тремя путями:
1.На основе пересечения кривых сбережения и кривых инвестиции:
ППСср.=(-0,61+0,614+0,590+0,406)/5=1/5=0,2
Tg0,2=12
Iср = (650+890+1017+895+801) /5=850,6;
ВВПср.=(2605+3590+4520+3750+3501)/5=3592,2.
На основании полученных данных чертим график определяющей равновесие ВВП. Данный график отображен в приложении А.
2.На основе пересечения кривой «потребления + инвестиции» с линией 45 градусов.
Рассчитаем ППП среднее:
ПППср.=(1,96+0,39+0,41+0,503)/5=3,263/5=0,6526
tg0,6526= 30
Сср. =(1370+1805+2155+1840+1750)/5=1784;
С + I – кривая совокупных расходов
С + I = 1784+850,6 = 2634,6.
На основании полученных данных строим график, который размещен в приложении Б.
3.График, показывающий движение ВВП в сторону равновесия.
Для данного графика мы используем ВВПср.= 3592,2, ВВП 5 года = 3501, Iср. = 850,6, TgППС=12 гр.
Данный график отображает дефицит спроса, уровень инвестиций. График расположен в приложении В.
2.10 Определение темпов экономического роста
По данным таблицы 1 рассчитаем темпы экономического роста