Формы кредита и их характеристика
В условиях кризиса перед банками стоит вопрос об оценке платежеспособности потенциальных заемщиков. На первое место по важности выходит уже не нынешнее место работы заемщика, сколько общий трудовой стаж и профессиональная востребованность. Банк вынужден предусматривать возможную ситуацию смены заемщиком работы и оценивать его возможности по дальнейшей выплате кредита.
Таким образом, можно сказать, что перспективы развития потребительского кредитования в России довольно неоднозначны, с одной стороны он является наиболее удобной формой кредитования населения для приобретения товаров и услуг, однако в настоящий момент существуют достаточно весомые сдерживающие факторы, которые замедляют рост сегмента и даже могут вызвать существенные проблемы в банковской системе за счет роста невозвращенных кредитов.
3.2 Предложения по улучшению организации кредитования населения в Стромынском отделении Сбербанка России
С учетом результатов исследования, реализованного в рамках предыдущей главы, автором был сформирован следующий перечень мероприятий, направленных на оптимальное повышение эффективности процесса потребительского кредитования в Стромынском отделении Сбербанка России (рис. 12).
Таким образом, общий план действий предполагает проведение мероприятий, как на уровне головной организации, так и непосредственного объекта исследования.
В рамках выпускной квалификационной работы автор обратился к тщательной проработке второй группы мероприятий, которая будет реализована следующим образом:
1) задачи повышения скорости обслуживания и расширения «каналов сбыта» потребительских кредитов будут реализованы посредством внедрения соответствующего программного продукта;
2) задачи по улучшению коммуникабельности сотрудников банка будут реализованы посредством внедрения соответствующей системы обучения персонала навыкам личных продаж в процессе реализации банковских продуктов.
Рис. 12. Перечень мероприятий по совершенствованию потребительского кредитования в Стромынском отделении Сбербанка России
Эффективная система автоматизации кредитования способна не только дать существенные конкурентные преимущества в борьбе за клиента, но и снизить банковские риски. Это обусловлено:
четким построением процесса кредитования и, как следствие, повышением качества предоставления кредитных услуг;
использованием технических возможностей автоматизированной системы для практической организации кредитования (терминалы в удаленных торговых точках, офлайновая обработка документов на предоставление кредита и т. д., что минимизирует издержки, связанные с дополнительными рабочими местами, штатом обслуживающего персонала и пр.);
применением программы для маркетинговых целей - система не ограничивает возможности банка лишь «игрой с кредитными продуктами» (т. е. когда он предлагает только процентную ставку за использование кредита или ставку удорожания, процент за ведение ссудного счета и т. п.), а предусматривает гораздо больше для удобства клиента - кредит «за 15 минут», аннуитетные графики погашения, возможность узнать информацию по ссуде через Интернет или мобильный телефон, схему 10 ґ 10 ґ 10 (10% - первоначальный взнос; 10% - годовых; 10 месяцев - срок кредитного договора) и т. д., другими словами, любые маркетинговые ходы для привлечения потенциального заемщика;
возможностью применения высоких технологий как механизма и инструмента мониторинга. Наряду с очевидными конкурентными преимуществами и использованием системы в целях маркетинга не следует забывать, что высокие технологии служат для накопления данных о кредитном бизнесе (что особенно актуально для кредитного бюро), а эффективная система позволяет произвести оценку состояния этого бизнеса.
Зачастую банки стараются собственными силами автоматизировать операции по кредитованию населения, считая, что учесть всю специфику их бизнеса сторонний разработчик не сможет. Однако практика показывает, что подобный подход существенно снижает уровень конкурентоспособности и усиливает риски, в пространстве которых функционирует весь бизнес банка. Эти риски необходимо нейтрализовать - либо сверхвысокими затратами на самостоятельные программные разработки и заработную плату персонала, либо обращением к системе автоматизации и услугам внешнего, т. е. профессионального разработчика (по аналогии с кредитным портфелем - только здесь речь идет о портфеле инвестиций в информационные технологии). В любом случае выбор остается за банком.
Чтобы система автоматизации стала не просто необходимостью, а инструментом конкурентной борьбы и завоевания потребителя, она должна отвечать ряду требований:
1. Функциональная полнота - необходимо целиком покрывать все направления кредитного бизнеса, которые предлагает банк.
2. Комплексность - наряду с автоматизацией рабочих мест сотрудников, непосредственно занятых в процессе кредитования, требуется обеспечивать нужным функционалом остальные подразделения банка (отделы, работающие со вкладами и пластиковыми карточками, кассу, представительства в торговых точках и т. п.).
3. Производительность - система должна обладать достаточным быстродействием, адекватным совокупным затратам на аппаратную платформу и программную часть.
4. Эргономичность - у системы должен быть удобный интерфейс, обеспечивающий максимально быстрый ввод информации, а также вывод конечных документов в понятных и знакомых кредитному работнику форматах. В архитектуре системы необходимо предусмотреть возможность дистанционного администрирования и удаленного доступа для операционистов.
5. Экономичность - низкая (по сравнению с другими подобными ей кредитными системами) совокупная стоимость владения, прозрачная и логичная схема лицензирования для эффективного экономического планирования.
6. Надежность - механизмы, заложенные в систему, должны работать безотказно. Желательно, чтобы она поддерживала различные СУБД. Весьма важны количество реальных успешных инсталляций продукта и репутация поставщика программного обеспечения как партнера, заслуживающего доверие.
7. Гибкость - возможность легко и оперативно адаптировать систему к новым нормативно-законодательным требованиям и изменениям в технологии работы банка.
8. Опережение потребностей - система кредитования должна не только соответствовать текущим задачам, но и заключать в себе потенциальные возможности по удовлетворению растущих потребностей банка, прогнозируемых в обозримом будущем.
Следует подчеркнуть, что кредитная услуга в системе автоматизации - не точка пересечения требований банка и возможностей программы, а их совмещение. Система призвана быть инструментом реализации кредитных продуктов и более того - стимулом для их развития и продвижения.
Данная группа мероприятий будет реализована посредством внедрения соответствующей схемы автоматизации при выдаче потребительского кредита.
По результатам изучения рынка программного обеспечения автор выпускной квалификационной работы остановил выбор на программном комплексе для автоматизации кредитной деятельности RS-Loans в интеграции с комплексом дистанционного обслуживания клиентов InterBank. Этот тандем способен обеспечить дистанционное обслуживание клиентов тремя способами: на основе терминалов системы RS-Loans (табл. 13), через Интернет и в режиме офлайн. Согласно опросу, проведенному «Аналитическим банковским журналом», программный комплекс RS-Loans функционирует в 16,09 % Российских банков и занимает второе место в рейтинге банковских систем для автоматизации кредитной деятельности после собственных разработок банков. В дистрибутивном наборе RS-Loans предусмотрены готовые типовые схемы проводок, которые можно настраивать в соответствии с технологией работы, принятой в банке.
Таблица 13Основные функциональные режимы RS – Loans
| № | Ст.дия | Операции |
| 1 | Рассмотрение заявки на получение кредита | Регистрация заявок на получение кредита |
| Ввод подробной информации о предоставленном залоге и поручительствах | ||
| Расчет размера кредита на основании предоставленных данных, а также кредитной истории заемщика, подготовка заключения кредитного отдела о возможности выдачи кредита | ||
| Ведение протокола заседаний кредитного комитета, утверждение либо отклонение заявок кредитным отделом | ||
| 2 | Оформление договора | Подготовка печатных форм договоров и кредитных линий, составление обязательств и траншей |
| Определение лимита выдачи и задолженности для кредитных линий, а также овердрафтных кредитов | ||
| Формирование графиков погашения основного долга и процентов | ||
| Формирование распоряжений на выдачу средств, принятия обеспечения на внебаланс, открытие лицевых счетов | ||
| Определение качества обеспечения ссуды, расчет группы риска, формирование резервы на возможные потери по ссудам | ||
| 3 | Сопровождение договора | Прогнозирование платежей по основному долгу, процентам, просроченной задолженности, неустойкам и пр.; погашение задолженности по кредитному договору; вынесение непогашенной в срок задолженности на просрочку, начисление процентов на остаток ссудной задолженности |
| Перерасчет задолженности с учетом переплат; изменение графиков погашения основного долга и процентов | ||
| Автоматический расчет и изменение группы риска по договору; корректировка резерва на возможные потери по ссудам | ||
| Изменение лимита выдачи лимита задолженности (для кредитных линий и овердрафтных кредитов) | ||
| Оформление дополнительных соглашений к кредитному договору, договору обеспечения | ||
| 4. | Закрытие договора | Списание обеспечения с внебалансового учета; списание резерва на возможные потери по ссудам |
| Закрытие счетов по договору |
RS-Loans позволяет регистрировать подробную информацию с учетом вида предоставленного обеспечения (поручительство, залог ценных бумаг, недвижимости, движимого имущества или транспортных средств), а также регистрировать новые виды обеспечения. В системе можно оформить неограниченное количество договоров залога и поручительства по каждому кредитному делу.
RS-Loans предоставляет специалистам банка все сведения, необходимые для принятия решений по вопросам кредитования, в том числе информацию о кредитном портфеле и сводные данные по отдельным видам кредитов. В отчетах представлена информация по любым видам кредита, в которой содержатся подробные сведения о заемщике, состоянии кредитного договора, сумме кредита в рублях и валюте, остатке задолженности, процентных ставках, сумме в рамках договоров поручительства и обеспечения по видам, просроченных суммах по основному долгу и процентам, группах риска и сумме резерва по ним, а также ряд других необходимых для анализа сведений.
Реализована возможность анализировать взаимоотношение банка с конкретным заемщиком. С помощью единой базы клиентов кредитный инспектор сможет оперативно получить всю кредитную историю по любому контрагенту (перечень кредитных дел, в которых данный контрагент участвовал в качестве заемщика, залогодателя или поручителя), а также подробные сведения о состоянии этих дел.
В первом случае терминал RS-Loans размещается в территориально удаленных отделениях, филиалах банка или торговых точках, которые имеют стабильную связь с БД (базой данных) кредитного учреждения. Достоинства такой схемы заключаются в том, что здесь задействован весь функционал системы, а также присутствует прямая связь с базой данных банка. Это позволяет проводить анализ заемщика и выдавать кредиты всего за несколько минут.
Объединение рабочих мест всех уполномоченных специалистов в рамках одной системы позволяет аккумулировать необходимые им сведения (в том числе информацию о кредитном портфеле и сводные аналитические данные по отдельным видам кредитов) в единой базе данных. В системе предусмотрена возможность анализировать взаимоотношения банка с конкретным заемщиком. Единая база клиентов позволяет кредитному инспектору оперативно выяснить всю кредитную историю по любому контрагенту, т. е. получить перечень кредитных дел, в которых данный контрагент участвовал в качестве заемщика, залогодателя или поручителя, а также подробные сведения о состоянии каждого из этих кредитных дел. Все это способствует принятию взвешенных решений по вопросам кредитования, а значит, увеличивает шансы банка остаться в выигрыше.
Основной объект учета в автоматизированной системе банковского кредитования - кредитный договор. Это может быть либо стандартный договор о разовом предоставлении кредита, либо договор об открытии кредитной линии. Последний предусматривает установку одного из трех видов лимита:
выдачи (невозобновляемая кредитная линия)
задолженности (возобновляемая кредитная линия)
как выдачи, так задолженности.
По каждому кредитному договору в системе хранятся все необходимые параметры (процентные ставки, группа риска, график погашения кредита и т. д.), а также история их изменений.
Каждый кредитный договор обязательно относится к одному из видов кредита, описывающего определенный банковский продукт. Вид кредита позволяет формализованно задавать типовые условия связанных с ним договоров. Для этого инициализируются такие параметры, как срок, на который выдается кредит, максимальная сумма кредита, валюта, в которой может быть выдан кредит данного вида, процентные ставки по кредиту и период погашения основного долга и процентов.
Учитывается и специфика ведения различных видов договоров. Так, например, в RS-Loans автоматизирован весь комплекс работ по ипотечному кредитованию. При этом можно гибко строить график погашения кредита по принципу аннуитетных платежей и перерасчитывать его в течение действия кредитного договора.
Наряду с кредитными договорами ведутся и договоры обеспечения: автоматически регистрируется информация о предоставленном обеспечении в любой валюте и с учетом специфики его вида (поручительство, залог ценных бумаг, недвижимости, движимого имущества, транспортных средств). Если предоставленного клиентом обеспечения не оказалось в стандартном списке, система позволяет пополнить список, зарегистрировав новый тип. На основе введенной информации кредитный бухгалтер формирует проводки по учету обеспечения на внебалансовых счетах. По каждому кредитному делу можно оформить неограниченное количество договоров залога и поручительства.
Система автоматизирует выполнение операций, связанных с овердрафтным кредитованием по пластиковым карточкам. При этом учитывается возникновение как разрешенных, так и неразрешенных овердрафтов, а также обеспечивается выполнение стандартных операций по кредитованию держателей пластиковых карточек.
При необходимости сотрудник может просмотреть кредитную историю клиента, зарегистрированного в системе (по всем филиалам), т. е. информацию об открытых и уже закрытых договорах, в которых этот клиент выступал в роли заемщика, поручителя или залогодателя. Настройка алгоритмов выполнения операций производится, как правило, в расчете на две категории - сотрудников кредитного отдела и бухгалтерии (рис. 13).
Система InterBank:
-традиционная система класса «клиент-банк» («Клиент Windows»);
-мобильная система класса «интернет-банк» («Интернет-Клиент для юридических лиц»);
-система обслуживания физических лиц через Интернет («Интернет-Клиент для физических лиц»);
-система голосового обслуживания клиентов по телефону (RS-Audio);
-модуль для автоматизации процесса выдачи кредитов в удаленных точках продаж банковских продуктов («Экспресс-Кредитование»);
-система контроля за исполнением бюджета, для крупных клиентов банка - холдингов и корпораций.
| Рассмотрение заявки |
|
Оформление договора |
|
Сопровождение договора |
|
Закрытие договора |
| Прием документов | Оформление документов (кредитный договор, срочное обязательство, график погашения, договоры обеспечения) | Погашение кредита | Списание обеспечения | |||
| Пролонгация | ||||||
| Расчет максимального размера кредита | Открытие счетов | Вынесение на просрочку | Списание резерва | |||
| Изменение группы риска | ||||||
| Подготовка кредтной заявки | Принятие обеспечения | Доначисление (списание) резерва | Закрытие кредитного дела | |||
| Принятие решений о выдаче кредита | Выдача кредита | Начисление процентов | ||||
| Формирование резерва | Изменение обеспечения |


Рис. 13. Рекомендуемая схема распределения полномочий между сотрудниками кредитного отдела и бухгалтерии Стромынского отделения СБ России при внедрении RS – Loans.
Система «Экспресс-кредитование» позволяет организовать предоставление кредита в местах продаж товаров и услуг (автосалонах, торговых комплексах, магазинах бытовой техники и сотовой связи, бюро путешествий и многих других). В таких удаленных точках кредитования любой человек, воспользовавшись помощью кредитного менеджера, может заполнить заявку на предоставление кредита и тут же получить нужный ему товар или услугу в кредит. При этом автоматизируются процессы первоначальной проверки кредитной заявки, передачи ее в банк, получения клиентом решения о выдаче кредита, а также вывод на печать всех необходимых документов. При использовании банком автоматического или полуавтоматического скоринга возможно сократить время выполнения данной процедуры до нескольких минут.
«Экспресс-кредитование» реализовано по принципам «тонкого клиента», поэтому не требует установки в торговой точке специального программного обеспечения. Это означает, что можно организовать целую сеть точек кредитования за незначительный отрезок времени, что, несомненно, повысит спрос на кредитные продукты банка.
Получение кредита потребует минимум усилий и времени. Клиенту нужно будет лишь заполнить кредитную заявку - остальную работу возьмут на себя программные средства банка. Результат рассмотрения кредитной заявки станет известен клиенту через несколько минут, и он сразу же получит комплект кредитных документов для осуществления своей покупки.
Единый интерфейс. Это средство позволяет клиенту получить одновременно все документы для оформления отношений не только с банком, но и со страховой компанией. При этом клиент будет избавлен от необходимости несколько раз вносить одни и те же данные в разные анкеты.
Быстрое подключение удаленных точек кредитования. Система не требует инсталляции непосредственно в удаленной точке кредитования - для работы с нею достаточно иметь компьютер, подключенный к сети Интернет, с установленной на нем операционной системой и веб-браузером (например, Internet Explorer). Таким образом, появляется возможность в кратчайшие сроки развернуть целую сеть кредитования.
Помимо автоматизации процесса работы с заявкой и оформления договора дистанционные услуги в кредитовании могут использоваться для других целей, в том числе:
для погашения кредита - обычно банки задействуют эту схему, когда операция погашения разделяется на две: поступление средств на специально открытый для расчетов с банком текущий счет клиента и автоматическое списание с него задолженности по кредиту (в момент поступления или же по графику погашения). Дистанционно погашение кредита можно выполнить с помощью современных банкоматов, оборудованных устройством приема наличных (cash-in), или путем перечисления средств, например, с карточного счета;
для информационного сервиса - клиентов, прежде всего, может интересовать текущая задолженность по кредиту, узнать о которой они могут по телефону, через SMS, интернет-сайт или банкомат. Естественно, банки должны позаботиться о защите конфиденциальной информации от несанкционированного доступа, тем более что современные технологии, в частности программные комплексы RS-Loans и InterBank, это позволяют.
Предполагается, что скорость обслуживания клиентов увеличится на участке потребительских кредитов и средний срок рассмотрения заявки сократится минимум на 30% в первый год реализации проекта.
Внедрение системы периодического обучения персонала Стромынского отделения СБ России предполагает освоение методик эффективной продажи банковского продукта, в частности, потребительского кредита. Предлагается следующая модель организации процесса обучения:
Анализ необходимости в обучении;
Определение целей и задач обучения;
Организация обучения;
Оценка результатов.
Анализ необходимости обучения должен показать, какие категории и группы сотрудников должны пройти обучающие курсы, в каком объеме и по каким направлениям.
Цели и задачи обучения должны быть выражены в виде обоснования реальной необходимости обучения всего трудового коллектива, либо конкретного сотрудника. Целесообразно придать им какое-либо численное значение. Например, сократить количество жалоб клиентуры на 10%.
Собственно организация обучения начинается с решения вопроса о том, будут ли привлекаться обучающие организации для проведения обучения или обучение будет организовано своими силами.
Следующий шаг - выбор исполнителей. Основные условие выбора «внутренних» исполнителей - возможность оторвать сотрудника от основной работы и его педагогические способности. «Внешний» исполнитель - это либо специалист в обучении (широкий спектр стандартных программ), либо специалист в отдельной области (специализированные программы в одной из областей бизнеса). Выбор того или иного исполнителя в зависимости от глубины его специализации будет зависеть от потребностей организации.
Выбор обучающих методов зависит от конкретной ситуации и возможностей организации. Но есть одно обязательное правило: метод должен соответствовать поставленным целям, задачам и финансовым возможностям организации.
Параметры, от которых зависит выбор методов обучения (в порядке убывания значимости) представляют собой:
Цель и задачи обучения.
Прямая и косвенная стоимость обучения.
Время, выделенное на обучение.
Состав участников (их квалификация, мотивация, предыдущая подготовка).
Квалификация и компетенция преподавателей.
Оценка обучения обычно производится по двум основным категориям:
Качество обучения: уровень организации, используемые методы, продолжительность курса и его содержание.
Эффективность: эффективность работы преподавателя, учебных и вспомогательных материалов.
Обучение сотрудников компании Стромынского отделения Сбербанка России можно осуществлять с использованием следующих методов:
Лекции
Семинары
Дискуссии и обсуждения (в том числе и метод «Кейсов»)
Тренинги
Деловые и ролевые игры
Ознакомление с опытом других предприятий
Автором выпускной квалификационной работы была разработана пробная программа тренинга, направленного на реализацию поставленной в данном случае задачи.
Тренинг - краткосрочный курс повышения квалификации (как правило, от 1 до 5 дней), направленный на целенаправленную выработку умений, необходимых работнику (тренинг общения).
Автор остановила свой выбор именно на тренинговой форме обучения по следующим причинам. Тренинг является на современном этапе наиболее эффективной формой корпоративного обучения.
Т.к. сотрудники Стромынского отделения являются высококвалифицированными, обладают высокими профессиональными знаниями и значительным опытом работы в сфере потребительского кредитования, следовательно не нуждаются в получении образования в высших учебных заведениях, нет потребностей в лекциях и семинарах. Здесь причина в отсутствии личных навыков продаж в процессе реализации банковских продуктов. Поэтому автор проекта предлагает именно тренинговую форму обучения.
Сделанное обучаемым однажды, запоминается навсегда в 80% случаев.
Программа тренинга представлена в таблице 14.
Таблица 14.Программа тренинга «Эффективные розничные продажи розничных банковских продуктов»
| Наименование модуля | Содержание модуля |
| Модуль 1. Мотивация специалистов, осуществляющих продажи. | Вера в продукт. Вера в Банк. Основные правила воспитания лояльности у сотрудников. |
| Эффективная установка на взаимодействие с клиентом | |
| Осознание себя членом команды. Оптимизация межличностного взаимодействия в группе. | |
| Цель работы специалиста: от диалога к заключению договора | |
| Модуль 2. Основные принципы и правила установления контакта | Составляющие первого впечатления. 3 фокуса внимания собеседника. |
| Вербальные, вокальные, визуальные компоненты общения. Факторы благорасположения. «Захват» внимания клиента. Привлечение внимания к продукту. Формирование интереса к продукту. | |
| Фразы контакта. Некоторые приемы ораторского мастерства. | |
| Модуль 3. Диагностика потребностей клиента | Вопросные технологии. Как выявить потребности клиента. Баланс вопросов, ведение клиента. |
| Раскрытие потребностей клиента Коммуникативные приемы слушания. Техника «эмоциональное повторение услышанного» | |
| Модуль 4. Эффективная презентация Вашего продукта | Перевод свойств товара или услуги в выгоду для клиента. Язык пользы. |
| От товаро-центрированного к клиенто-центрированному диалогу. Фразы успешного презентатора. Техника «владения» языком. | |
| Алгоритм проведения презентации. Уровни убеждения собеседника. Стереотипы восприятия голоса. | |
| Структура презентации. | |
| Модуль 5. Выход из контакта | Ответы на вопросы клиента. Помощь клиенту в заполнении анкеты. Причины отказа клиента от совершения сделки. |
| Подведение итогов. Договоренность на будущее. Выражение благодарности. | |
| Удачные фразы выхода из контакта. |
Тренинг, как правило, основан на личном практическом опыте участников. К тому же, тренинг - это всегда эмоциональное переживание, новые ощущения и чувства. Тренинг позволяет применить на практике полученные знания.
3.3 Оценка экономической эффективности предложенных мероприятий
Общая эффективность от внедрения мероприятий выразиться в повышении степени удовлетворенности населения района, обслуживаемого Стромынским отделением Сбербанка России, качеством услуг по потребительскому кредитованию. Увеличится спрос на кредитные услуги Стромынского отделения Сбербанка России . Уровень жизни населения повышается, возможности, способы получения кредита после проведенных мероприятий разнообразятся и упростятся.
Первоочередная цель любой коммерческой организации, в том числе и кредитной, заключается в получении наибольшего размера прибыли, что и определяет необходимость прогнозной оценки прибыльности, то есть экономической эффективности, разработанных выше мероприятий.
Как было видно из анализа состава портфеля потребительских кредитов Стромынского отделения Сбербанка России по видам, темп прироста кредитного портфеля по физическим лицам в течение текущего года составил 51,4%. В результате остаток ссудной задолженности физических лиц Стромынскому отделению Сбербанка России на 01 января 2009 года составлял более 2122,3 млн.руб. Предполагается, на основании экспертных оценок, что скорость обслуживания клиентов увеличится на участке потребительских кредитов, средний срок рассмотрения заявки сократится, увеличится рост кредитного портфеля по физическим лицам в Стромынском отделении Сбербанка России минимум на 25-30% в первый год реализации проекта. Следовательно темп прироста составит не 51,4%, а от 80%.
По предварительным расчетам с учетом опыта других организаций прогнозируется рост кредитного портфеля по физическим лицам в Стромынском отделении Сбербанка России (таблицы 15, 16).
Таблица 15 Прогноз динамики состава портфеля потребительских кредитов Стромынского отделения Сбербанка России по видам
| № п/п | Вид кредитования | Сумма, тыс. руб. | Абсолютное изменение, тыс. руб. | Темп прироста, % | |
| на 01.01.2010 | на 01.01.2011 | ||||
| 1. | Жилищные кредиты | 769237 | 1692321,4 | 923084,4 | 120,00 |
| 2. | Кредиты на цели личного потребления | 1327969 | 2124750,4 | 796781,4 | 60,00 |
| 3. | Образовательный | 27 | 35,91 | 8,91 | 33,00 |
| 4. | Связанное кредитование | 42 | 63,84 | 21,84 | 52,00 |
| 5. | Корпоративный | 9436 | 20853,56 | 11417,56 | 121,00 |
| 6. | Молодая семья | 3387 | 4978,89 | 1591,89 | 47,00 |
| 7. | Доверительный кредит | 11531 | 21101,73 | 9570,73 | 83,00 |
| 8. | Кредит по залог ценных бумаг | 688 | 963,2 | 275,2 | 40,00 |
| Итого | 2122317 | 3865068,93 | 1742751,93 | 82,12 | |
Таблица 16.Прогноз динамики структуры портфеля потребительских кредитов Стромынского отделения Сбербанка России по видам
| № п/п | Вид кредитования | Удельный вес, % | Абсолютное изменение, % | |
| на 01.01.2010 | на 01.01.2011 | |||
| 1. | Жилищные кредиты | 36,25 | 43,79 | 7,54 |
| 2. | Кредиты на цели личного потребления | 62,57 | 54,97 | -7,60 |
| 3. | Образовательный | 0,00 | 0,00 | 0,00 |
| 4. | Связанное кредитование | 0,00 | 0,00 | 0,00 |
| 5. | Корпоративный | 0,44 | 0,54 | 0,09 |
| 6. | Молодая семья | 0,16 | 0,13 | -0,03 |
| 7. | Доверительный кредит | 0,54 | 0,55 | 0,00 |
| 8. | Кредит по залог ценных бумаг | 0,03 | 0,02 | -0,01 |
| Итого | 100,00 | 100,00 | 0,00 | |
Данные таблицы 15 указывают на наличие положительной динамики увеличения объема кредитного портфеля по физическим лицам а именно на 82,12%. Таким образом, по сравнению с предыдущим периодом темп прироста увеличился на 30,72%. В результате остаток ссудной задолженности физических лиц по Стромынскому ОСБ России на 01.01.2011 года составит более 3865,1 млн. руб.
На основании данных таблицы 16 целесообразно сделать вывод о том, что удельный вес в составе выданных населению кредитов увеличился по кредитам на цели личного потребления прочих кредитов. Большое значение занимают жилищные кредиты. Как видно из таблицы 15 большое развитие получили связанное кредитование, образовательный кредит, особенно кредиты на цели личного потребления. Кредит на цели личного потребления с 2,5% увеличился до 60%, связанное кредитование с -77,2% до 52%, молодая семья -33,2% до 47%, что говорит об эффективности проектных решений. На рис. 14 представлен прогноз роста портфеля потребительских кредитов в 2010 г. в Стромынском ОСБ после осуществления проектных решений.

Рис. 14. Прогноз динамики структуры портфеля потребительских кредитов
Обоснование эффективности проекта, расчёт его финансовых показателей.
Основными методами оценки экономической эффективности являются:
Метод чистого дисконтированного дохода (ЧДД)
Метод срока окупаемости
Метод индекса доходности и рентабельности проекта
Метод внутренней нормы доходности
Расчет точки безубыточности
В целях дальнейшего доказательства осуществимости проекта необходимо провести анализ затрат на его реализацию при помощи табл. 17.
Таблица 17Обоснование эффективности инвестиций
| № п/п | Показатели | 1квартал | 2квартал | 3квартал | 4квартал |
| 1 | Количество клиентов (чел.)* | 280 | 350 | 478 | 764 |
| 2 | Доход с клиентов (тыс. руб.)** | 98785 | 129364 | 154786 | 209820 |
| 3 | Постановка автоматизированной системы (тыс., руб.) | 1050 | 0 | 0 | 0 |
| 4 | Постановка системы обучения | 87 | 0 | 45 | 0 |
| 5 | заработная плата сотрудников в квартал (тыс. руб.) | 3560 | 3640 | 3986 | 4580 |
| 6 | налоги на ФЗП,% | 26 | 26 | 26 | 26 |
| 7 | заработная плата аппарата управления в квартал (тыс. руб.) | 1520 | 1787 | 2274 | 2520 |
| 8 | ежеквартальное обслуживание системы (тыс. руб.) | 260 | 260 | 260 | 260 |
| 9 | амортизация,% | 10 | 10 | 10 | 10 |
| 10 | расходы на маркетинг (тыс. руб.) | 170 | 180 | 190 | 202 |
| 11 | прочие расходы | 90 | 100 | 120 | 135 |
| 12 | Стоимость вычислительной техники (тыс. руб.) | 305 | 0 | 110 | 0 |
*Доход с клиентов за год – 592755 тыс. руб.
**Количество клиентов за год – 1872 человека.
Оценка проектных затрат осуществлялась посредством изучения средств массовой информации (периодическая печать, Internet, телефонный опрос). Проект предполагается реализовать в течение 4-х кварталов.
На основании оценок экспертов планируется увеличить число клиентов в сфере кредитования физических лиц на 30%. Предполагается, что после увеличения скорости обслуживания клиентов и расширения каналов сбыта возрастет поток клиентов и увеличится количество выдаваемых кредитов. В 2009 году среднее число клиентов, обратившихся за кредитом составляло 74 человека в месяц, 892 чел. в год. Таким образом, планируется, что это число достигнет 1872 чел. в 2010 году, т.е. за кредитом будет обращаться не менее 156 человек в месяц. Соответственно доходы по процентам, полученным по предоставленным кредитам физическим лицам тоже возрастут и составят примерно 592755 тыс. руб. за год .
Расчеты были осуществлены с помощью формул таблиц Excel, вычислительной техники.
Таблица 18Поступления (тыс. руб.)
| № п/п | показатели | 1квартал | 2квартал | 3квартал | 4квартал |
| 1 | выручка | 98785 | 129364 | 154786 | 209820 |
| 2 | амортизация | 135,5 | 135,5 | 146,5 | 146,5 |
| 3 | итого | 98920,5 | 129499,5 | 154932,5 | 209966,5 |
Таблица 19Затраты (тыс. руб.)
| № п/п | Показатели | 1квартал | 2квартал | 3квартал | 4квартал |
| 1 | Единовременные затраты | 1442 | 0 | 155 | 0 |
| 2 | Текущие затраты | 7056,3 | 7513,52 | 8604,1 | 9689,5 |
| 3 | Итого затраты | 8498,3 | 7513,52 | 8759,1 | 9689,5 |
Таблица 20 Поток денежных средств (тыс. руб.)
| № п/п | Показатели | 1квартал | 2квартал | 3квартал | 4квартал |
| 1 | Приток | 98785 | 129364 | 154786 | 209820 |
| 2 | Отток | 8498,3 | 7513,52 | 8759,1 | 9689,5 |
| 3 | Сальдо (поток) | 90286,7 | 121850,48 | 146026,9 | 200130,5 |
Сальдо (поток) = Приток - Отток
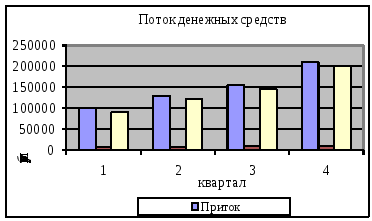
Рис. 15. Динамика потока денежных средств (CashFlow)
На рис. 15 показана динамика денежного потока. Отток денежных средств совершенно незначительный по сравнению с полученными доходами. Уже в 1 квартале поток денежных средств положительный, так как не смотря на вложение средств в развитие проектных решений, Стромынское ОСБ получает доход в виде процентов по ранее предоставленным кредитам. В следующих кварталах наблюдается тенденция роста денежного потока. Доход возрастает.
Расчет ЧДД (чистого дисконтированного дохода)
Обоснование величины дисконта.
d=a+b+c
а - цена капитала (очищенная от инфляции) или доходность альтернативных проектов вложения финансовых средств
b – уровень премии за риск для проектов данного типа (в соответствии с классификацией инновации)
с – уровень инфляции
Средний класс инновации по расчетам составил 4,48 приблизительно 5,тогда премия за риск должна составить 5.0 %
Уровень инфляции 12%,Цена капитала, установленная акционерами банка 11%.
Дисконт d =5%+12%+11%= 28% Срок реализации проекта – 4 квартала (1 год).
Если периоды дисконтирования составляют мене года, то ставку дисконта следует перевести в соответствующие единицы, из процентов годовых, в проценты в квартал:
dk=((d/100)1/k-1)*100%, где к = 4 для периода равного 1 кварталу.
Следовательно d4=((28/100)1/4-1)*100%=6%
(ЧДД) Чистый дисконтированный доход рассчитывается как разность накопленного дисконтированного дохода от реализации проекта и накопленных дисконтированных единовременных затрат.
Таким образом, по расчетам, ЧДД проекта > 0, следовательно, проект эффективен: ЧДД=ЧТС>0, 501413,26>0
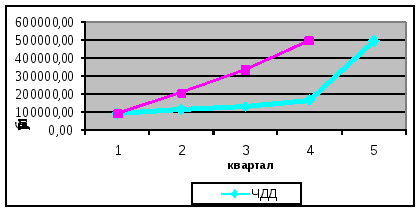
Рис. 16. График чистого дисконтированного дохода и чистой текущей стоимости (ЧДД и ЧТС)
Расчет срока окупаемости.
Срок окупаемости вложенных денежных средств - период, в течение которого доходы от инвестиций становятся равны первоначальным вложениям. В данном случае затраты окупаются уже на начальной стадии проекта, что говорит об эффективности проекта, т. образом, срок окупаемости меньше квартала.
Индекс доходности – это отношение суммарного дисконтированного чистого дохода к суммарным дисконтированным единовременным затратам.
ИД=ДЧД/ДЕЗ, следовательно 50993,21 (тыс. руб.) /1579,95 = 318,36
318,36>1, т. е. проект является эффективным.
Рентабельность проекта является разновидностью индекса доходности, соотнесено со сроком проекта. Этот показатель показывает, какой доход приносит каждый вложенный в проект рубль инвестиций.
Р = (ИД – 1)/n * 100%. Р = (318,36-1)/4 * 100% = 7934,01%.
Рентабельность проекта положительна и имеет очень высокое значение, что свидетельствует о том, что проект эффективен.
Внутренняя норма доходности – это такое значение дисконта, при котором ЧДД принимает значение = 0. Для этого проводится ряд вычислений ЧДД с постепенным увеличением дисконта до тех пор, пока ЧДД не станет отрицательным.
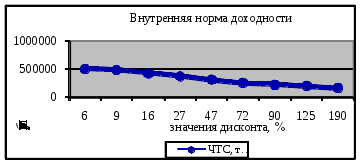
Рис. 17. Зависимость чистой текущей стоимости от величины дисконта
В данном случае ВНД будет иметь значение намного выше принятого при обосновании эффективности проекта, следовательно, проект эффективный (от190%>6%).
Точка безубыточности.
Определение точки безубыточности служит для подтверждения правильности расчетного объема реализации. Условно-постоянные затраты на обслуживание клиентов составляют 150 тыс. руб. за квартал, а прямые затраты на обслуживание счета 1 клиента – 700 руб. Ожидается, что размещенные средства в качестве предоставленного кредита каждому заемщику отделения банка обеспечат доход в среднем 95000 тыс. руб. за квартал.
Мы планируем, что за квартал кредит получат не менее 280 человек, т.е. обеспечена безубыточность проекта.
Заключение
Одним из наиболее динамично развивающихся сегментов рынка банковских услуг является потребительское кредитование. Сегодня темпы роста потребительского кредитования опережают все другие сегменты рынка