Ликвидность и платежеспособность
— ежедневная открытая позиция по финансовым фьючерсам и опционам не должна превышать сумму акционерного капитала более чем на 20%;
— сведения о крупных кредитах одному заемщику (на сумму, превышающую 15% капитала банка) должны быть немедленно сообщены центральному банку, а общая сумма крупных кредитов не должна превышать капитал более чем в 8 раз.
В российском законодательстве термин “коммерческий банк” практически не используется, а используется термин “кредитная организация”. При этом кредитная организация определяется как юридическое лицо, которое для извлечения прибыли как основной цели своей деятельности на основании лицензии Банка России имеет право осуществлять банковские операции. А банк определяется как кредитная организация, которая имеет исключительное право осуществлять в совокупности следующие банковские операции: привлечение во вклады средств физических и юридических лиц, размещение указанных средств от своего имени и за свой счет на условиях возвратности, платности, срочности, открытие и ведение банковских счетов физических и юридических лиц. Небанковская кредитная организация – кредитная организация, имеющая право осуществлять отдельные банковские операции. (86, с. 67)
Российское законодательство к банковским операциям относит:
— привлечение денежных средств физических и юридических лиц во вклады (до востребования и на определенный срок);
— размещение привлеченных средств от своего имени и за свой счет;
— открытие и ведение банковских счетов физических и юридических лиц;
— осуществление расчетов по поручению физических и юридических лиц, в том числе банков-корреспондентов, по их банковским счетам;
— инкассация денежных средств, векселей, платежных и расчетных документов и кассовое обслуживание физических и юридических лиц;
— купля-продажа иностранной валюты в наличной и безналичной формах;
— привлечение во вклады и размещение драгоценных металлов;
— выдача банковских гарантий.
Кредитная организация помимо перечисленных банковских операций имеет право осуществлять следующие сделки:
— выдачу поручительств за третьих лиц, предусматривающих исполнение обязательств в денежной форме;
— приобретение права требования от третьих лиц исполнения обязательства в денежной форме (факторинговые операции);
— доверительное управление денежными средствами и иным имуществом по договору с физическими и юридическими лицами (трастовые операции).
Во Франции надзор за банками сосредоточен у нескольких комитетов, возглавляемых управляющим Банком Франции. Комитет по регулированию банков устанавливает операционные стандарты для всех кредитных учреждений в отношении достаточности капитала, кредитной политики, ликвидности, платежеспособности, оперативной деятельности и отчетности.
Например, в зависимости от типа банка, его организационных форм, количества отделений, величины баланса и т. д. минимальный размер акционерного капитала колеблется в пределах 15-30 млн. франков. Далее, сумма кредитов и других требований банка к одному клиенту не должна превышать 40% акционерного капитала, а общая сумма индивидуальных рисков не может быть выше восьмикратной величины капитала. Банки обязаны постоянно поддерживать коэффициент ликвидности, т. е. обеспечивать 100%-е покрытие всех активов и пассивов сроком до 1 месяца. Кроме того, долгосрочные кредиты и капитальные вложения банка должны быть покрыты акционерным капиталом и резервами не менее чем на 60%. (22, с. 53)
В Швейцарии закон определяет требования к минимальному капиталу, нормативы ликвидности, лимиты кредитования одного заемщика и т. д.
Так, согласно Банковскому ордонансу банк обязан поставить в известность Банковскую комиссию, если отношение кредитов одному заемщику к сумме собственного капитала банка превысят следующие нормы:
Федеральным и кантональным правительственным органам – 160%.
Банкам (кредиты сроком до 1 года) – 100%.
Банкам (свыше 1 года) – 50%.
Прочим заемщикам (под обеспечение) –40%.
Прочим заемщикам (без обеспечения) – 20%.
Для осуществления банковских операций и других сделок в иностранной валюте кредитной организации необходимо иметь соответствующую лицензию Банка Беларуси. Кредитной организации в России запрещается заниматься производственной, торговой и страховой деятельностью. Банк вправе осуществлять выпуск, покупку, продажу, хранение и иные операции с ценными бумагами, а также вправе осуществлять доверительное (трастовое) управление указанными ценными бумагами по договору с физическими и юридическими лицами. Любая кредитная организация при осуществлении банковских операций обязана предоставить по требованию физического или юридического лица лицензию на осуществление банковских операций, информацию о своей финансовой отчетности (бухгалтерский баланс и отчет о прибылях и убытках) и аудиторское заключение за предыдущий год, а также ежемесячные бухгалтерские балансы за текущий год.
Уставный капитал кредитной организации состоит из величины вкладов ее участников и определяет минимальный размер имущества, гарантирующего интересы кредиторов. Для приобретения учредителем более 5% акций (долей) кредитной организации требуется уведомление об этом Банка Беларуси более 20% — предварительное согласие Банка Беларуси. (86, с. 68)
Учредителями кредитных организаций не могут быть государственные органы, общественные и религиозные организации, специализированные фонды. Вкладом в уставный капитал могут быть:
— денежные средства в рублях и иностранной валюте;
— материальные активы.
Таблица 1.
Условия контроля ликвидности в разных странах
|
СТРАНА |
Установлен ли обязательный коэффициент |
ПОРЯДОК КОНТРОЛЯ |
|
ФРАНЦИЯ |
Да |
Коэффициент текущей ликвидности (активы и пассивы); должен стремиться к единице. Коэффициент средне- и долгосрочной ликвидности: общая сумма кредитов ограничивается 3-кратным размером собственных ресурсов и некоторыми средне- и долгосрочными пассивами. Для периода свыше 5 лет принято, что актив составляет не менее 60% пассива |
|
ГЕРМАНИЯ |
Да |
Коэффициент долгосрочной ликвидности: общий размер активов на 4-летний срок и выше должен быть ограничен среднесрочными ресурсами. Коэффициент краткосрочной ликвидности: общая сумма краткосрочных активов ограничена среднесрочными ресурсами. |
|
ИТАЛИЯ |
Нет |
Контроль при помощи семи коэффициентов |
|
ВЕЛИКО-БРИТАНИЯ |
Нет |
Контроль при помощи чистых позиций по срокам платежей и установление первичного коэффициента ликвидности |
|
ИСПАНИЯ |
Нет |
Роль обязательного коэффициента играет коэффициент обязательных резервов в 18% |
|
США |
Нет |
Контроль степени неустойчивости вкладов, чувствительности ликвидных активов к изменению ставок |
|
ЯПОНИЯ |
Нет |
Рекомендованный коэффициент: текущие активы ограничены 30% вкладов |
|
БЕЛЬГИЯ |
Нет |
Контроль коэффициента высоколиквидных активов по долговым обязательствам до востребования и коэффициента общей ликвидности |
|
НИДЕРЛАНДЫ |
Нет |
Директива о ликвидности по долговым обязательствам, сгруппированной по срокам платежа |
|
Значения: на 1.02.97 на 1.02.98 на 1.02.99 Н2 30% 50% 70% Н3 20% - - Н5 10% - - |
Кредитная организация обязана оплатить в месячный срок весь размер уставного капитала, объявленного ею. Не могут быть внесены в уставный капитал кредитной организации нематериальные активы (в том числе аренда помещения) и ценные бумаги. Доля материальных активов в уставном капитале не должна превышать 20% в первые два года работы организации и составлять не более 10% в последующие годы.
3. Управление ликвидностью и платежеспособностью коммерческих банков
3.1. Методы управления ликвидностью и платежеспособностью коммерческих банков
Деятельность Национального банка страны по развитию и укреплению банковской системы, регулированию ее ликвидности необходимо рассматривать в увязке с осуществлен Нацбанком разработанной во взаимодействии с Правительством денежно-кредитной политики, направленной на достижение макроэкономической стабилизации, снижение темпов инфляции, укрепление курса национальной валюты.
Под регулированием ликвидности банковской системы понимается изъятие излишних или предоставление дополнительных денежных средств банкам с помощью различных инструментов денежно-кредитной политики.
Одним из показателей, характеризующих ликвидность банковской системы, является состояние остатков средств на корреспондентских счетах банков. Банк России на ежедневной основе контролирует состояние корреспондентских счетов банков и своими действиями стремится поддерживать оптимальную величину средств на этих счетах, используя различные инструменты денежно-кредитного регулирования.
Ежедневная информация об этих остатках, поступающая в Банк Беларуси позволяет сделать вывод, что в течение 1996 г. коммерческие банки располагали свободными средствами на корреспондентских счетах в пределах от 13 до 19 трлн руб. По нашей оценке, минимальная сумма, которая может привести к каким-либо необратимым последствиям, - это менее 9 трлн руб. Объем средств, который позволяет бесперебойно функционировать банковской системе России, составляет в среднем 14 трлн. руб. Как только свободные средства достигают величины 18 - 19 трлн. руб., речь может идти об излишней ликвидности банков, и целесообразно принимать меры по изъятию части средств. (98, с. 14)
Если до 1995 г. одним из основных инструментов денежно-кредитной политики Банка России являлись резервные требования, то в настоящее время используется более разнообразный инструментарий.
Обязательные резервы устанавливаются в целях ограничения кредитных возможностей, банков посредством изъятия у них части свободных денежных средств, и таким образом происходит сокращение ликвидности всей банковской системы.
В 1996 г. механизм обязательного резервирования наряду с изъятием средств предоставил банкам возможность внутримесячного пополнения ликвидности в размере не более 5% суммы обязательных резервов, депонированных в Банке Беларуси.
Данные отчетности, поступающие от главных управлений (национальных банков) Банка Беларуси свидетельствуют о том, что правом на внутримесячное снижение нормативов обязательных резервов в целях регулирования собственной ликвидности за период с мая по август 1996 г. воспользовались 13 коммерческих банков, а общая сумма обязательных резервов, перечисленная на их корреспондентские счета вследствие снижения нормативов, составила 10,0 млрд. рублей.
Предполагается дальнейшее совершенствование указанного механизма, хотя Банк Беларуси не планирует в ближайшее время кардинального изменения порядка формирования обязательных резервов. В то же время по мере роста спроса на деньги Банк Беларуси будет проводить политику, направленную на снижение норм резервных требований.
В целях ослабления давления на валютном рынке, изъятия излишней рублевой денежной массы у банкой Банк Беларуси проводит депозитные операции, совершенствуя механизм их осуществления.
Впервые Банк Беларуси осуществил депозитные операции в июне 1995 г. для того, чтобы стерилизовать значительную сумму рублевых средств, эмитированных в ходе вынужденной покупки иностранной валюты у банков (шел процесс дедолларизации, население и экономические агенты избавлялись от долларов).
С риском связана платежеспособность банка, под которой понимается способность банка в должные сроки и в полной сумме отвечать по своим обязательствам. В основе платежеспособности лежит ликвидность банка. Однако платежеспособность банка зависит не только от ликвидности баланса банка, но и от ряда других факторов, к которым можно отнести:
а) политическую и экономическую ситуацию в государстве;
б) состояние денежного рынка;
в) возможность рефинансирования в Национальном банке;
г) развитие рынка ценных бумаг;
д) наличие и совершенство банковского и залогового законодательства;
е) обеспеченность банка собственным капиталом;
ж) надежность клиентов и банков-партнеров;
з) уровень менеджмента в банке;
и) специализация и разнообразие услуг кредитного учреждения.
Известно, что за годы радикальной экономической реформы система коммерческих банков России прошла большой путь в своем становлении и развитии. Деятельность коммерческих банков осуществлялась и осуществляется в крайне сложных политических и экономических условиях, связанных со сломом административно-командной системы, сопровождавшимся разрывом прежних внутренних и внешних хозяйственных связей, обвальным спадом производства, всеобъемлющей инфляцией, ростом неплатежей, обострением конкуренции на финансовых рынках.
По мере усложнения ситуации в экономике, нарастания кризисных явлений в финансовой и банковской сфере соответственно возрастали сложность и значение управления коммерческим банком, от российских банкиров требовался все больший профессионализм. Это, в свою очередь, выдвигало на первый план необходимость постоянного совершенствования всей системы информационного, методологического, организационного, материально-технического обеспечения всего комплекса осуществляемых банком операций. Особое значение имеет соответствующий уровень квалификации банковских кадров. И, конечно, необходимость управления ликвидностью банка, доходностью его операций и всеми видами рисков, возникающих при работе на соответствующих финансовых рынках; речь идет о кредитном риске, риске ликвидности, процентном риске, риске текущих расходов, валютном риске, риске неплатежеспособности, риске обесценения ценных бумаг, находящихся в портфеле банка, и других банковских и небанковских рисках.
Традиционно многие экономисты связывали кейнсианскую экономическую теорию с точкой зрения, что бюджетно-налоговая политика играет важную роль в макроэкономической стабилизации. Причиной тому служат записи и утверждения самого Дж. М. Кейнса. Во время Великой депрессии Дж. М. Кейнс полагал, что экономика попала в ловушку ликвидности. Ловушка ликвидности - это ситуация в экономике, при которой процентные ставки настолько низки, что почти каждый индивид ожидает, что они Вырастут в скором будущем. Чтобы избежать предполагаемых убытков от хранения облигаций, почти все индивиды в экономике предпочитают хранить свои сбережения в виде денег.
В традиционной кейнсианской модели ловушке ликвидности соответствует горизонтальный отрезок графика спроса на деньги или горизонтальный отрезок графика LM. Следовательно, в ловушке ликвидности экономика находится в положении, в котором кривая LM предельно пологая. Денежно-кредитная политика в данном случае почти полностью теряет свою эффективность как инструмент воздействия на реальный доход. Рост номинальной денежной массы не может существенно повысить объем производства или снизить ставку процента. Экономика находится “в ловушке” в ситуации, когда уровень ликвидности очень высок. Однако инструменты бюджетно-налоговой политики, такие, как увеличение государственных расходов или снижение налогов, смещают график IS вправо и при горизонтальном графике LМ оказывают сравнительно сильное воздействие на равновесный реальный доход.
Дж. М. Кейнс много размышлял о том, существует ли ловушка ликвидности только в теории или она может возникнуть ив реальном мире. Многие последователи Дж. М. Кейнса, опираясь на пример Великой депрессии, считали, что Великая депрессия сама по себе могла быть примером ловушки ликвидности. Они утверждали, что экспансионистская бюджетная налоговая политика во время Великой депрессии могла бы предотвратить глубокий спад. Хотя сам Дж. М. Кейнс не утверждал, что во время Великой депрессии экономика находилась в ловушке ликвидности (в самом деле, в “Общей теории” (General Theory) он отмечал, что сам не знал ни одного примера ловушки ликвидности), он был непреклонным сторонником регулирования посредством изменения государственных расходов. В 1930 г., выступая по радио, он заявил: “Если мы будем сидеть сложа руки, месяцев через шесть или, может, через год численность безработных дойдет до миллиона. Именно поэтому я считаю, что стоит попробовать проведение какой-нибудь радикальной политики, даже если это сопряжено с риском”.
Как мы знаем, Великая депрессия закончилась и доля государства в совокупных расходах после 1930 г. значительно возросла. Среди экономистов, тем не менее, до сих пор существуют разногласия относительно того, находилась ли экономика 1930-х годов в ловушке ликвидности. По этому поводу многие ученые утверждают, что история США не знает ни одного примера ловушки ликвидности, по крайней мере в XX в.
Анализ фактических данных о денежной массе и долгосрочных процентных ставках за период 1929-1941 гг. также приводит к заключению, что в США во время Великой депрессии ловушки ликвидности не было. Простое изучение или графическое изображение этих данных показывает обратную зависимость переменных; кривая их зависимости не параллельна оси абсцисс, а убывает по всей области определения функции. (84, с. 550)
X. В. Пайфер (Piter) решил исследовать гипотезу ловушки ликвидности более досконально. Он применил нелинейный оценочный метод количественного анализа, предполагая при этом, что спрос на деньги стремится к бесконечности, когда ставка процента стремится к минимуму. Он сделал вывод, что минимальная процентная ставка, которая порождает спрос на деньги, стремящийся к бесконечности, почти строго стремится к нулю и этим подвергает сомнению существование ловушки ликвидности при положительном значении ставки процента.
Все эти вопросы органически взаимосвязаны между собой. Очевидно, что кредитный риск может привести к риску ликвидности и риску неплатежеспособности банка, а также к риску неполучения запланированных доходов и соответственно неспособности банка возмещать административно-хозяйственные расходы. Риск процентной ставки в своем роде самостоятелен, так как связан с конъюнктурой на рынке кредитных ресурсов и действует как внешний фактор, не зависящий от банка. Однако он в состоянии усугубить кредитный риск и всю цепочку рисков, если банк не будет приспосабливаться к изменениям уровня рыночной процентной ставки.
У нас, в Белорусском национальном коммерческом банке (как, очевидно, и в российских банках), управление основными видами рисков непосредственно включено в практику работы ведущих банковских подразделений.
Так, отдел банковских ссудно-депозитных операций, непосредственно оперирующий на рынке межбанковских кредитов (в целях минимизации присущих данному рынку рисков), осуществляет все операции в пределах лимитов, устанавливаемых кредитным комитетом банка. При этом подготовка предложений о размерах таких лимитов проводится указанным отделом совместно с департаментом сводного анализа с использованием специальной компьютеризированной методики оценки надежности того или иного банка, а также информации, получаемой по линии службы безопасности. Анализ кредитоспособности ссудозаемщиков ведется банком в сотрудничестве с информационным отделом службы безопасности банка, а заключаемые кредитные договора обязательно согласуются с юридическим департаментом; систематически отслеживается динамика банковских процентов. При необходимости осуществляется реструктуризация кредитного портфеля по суммам и срокам выданных ссуд. (99, с. 29)
Департаментом ценных бумаг банка накапливается, обрабатывается и анализируется статистическая информация о динамике и степени изменчивости рыночных котировок на различных сегментах рынка государственных и корпоративных ценных бумаг.
В целях минимизации операционных рисков организовано планирование денежных потоков собственных средств банка и средств клиентов; осуществляется автоматизированный учет собственных банковских операций и операций по счетам клиентов, а также надлежащий документооборот, обеспечивающие эффективное руководство и действенный текущий и последующий контроль проводимых операций.
Во многом аналогично осуществляют управление соответствующими рисками и другие подразделения банка, проводящие активные и расчетные операции (кредитно-инвестиционный департамент, отдел операций на внутреннем валютном рынке, отдел международных расчетов и др.).
Конечно, несмотря на определенную специфичность рисков, присущих тем или другим сегментам финансовых рынков, они достаточно тесно взаимосвязаны, что требует координированных усилий подразделений банка, работающих на разных рынках.
Вместе с тем могут быть выделены направления риск-менеджмента, играющие первостепенную роль при организации работы на финансовом рынке в целом. Их реализация требует не только налаживания тесной координации деятельности различных подразделений банка и управления рисками внутри них, но и создания специализированных общебанковских информационно-аналитических и организационных структур, а также выработки подходов к управлению рисками, к которым, конечно же, в первую очередь следует отнести управление риском ликвидности и доходности банка в целом.
В современной российской банковской практике распространены несколько способов управления ликвидностью. Традиционным является способ поддержания определенной доли активов в ликвидной форме, т. е. в форме наличных денежных средств, мгновенно готовых к выплате по первому требованию. Однако этот способ одновременно является и наиболее примитивным, поскольку отвлекает денежные средства от активных операций, а следовательно, уменьшает доходы банка.
Другим способом поддержания достаточного уровня ликвидности является создание соответствующей структуры пассивов банка, снижающей зависимость от неустойчивых источников.
Используется также метод создания резервных источников финансирования (оперативного привлечения средств на межбанковском рынке), а также оперативного размещения денежных средств на межбанковском рынке.
Многообразие видов и методов анализа обуславливает наличие определенных целей и задач, поставить которые перед собой порой бывает гораздо легче, чем выбрать соответствующий сценарий анализа. В свою очередь, цели и задачи анализа непосредственно вытекают из целей и задач деятельности каждого банка. А это, прежде всего, прибыльность и ликвидность.
При проведении анализа необходимо абстрагироваться от всех второстепенных процессов и явлений, чтобы не искажать ими реально полученные результаты. Наиболее полно этого можно добиться только ясно представляя себе цели и задачи анализа. При этом выбранная для анализа база (источники анализа) должна также соответствовать его целям и задачам. Важно различать, когда при проведении анализа лучше использовать средние величины, когда – просто данные на отчетную дату, а когда — то и другое вместе. Например, если нужно просмотреть только динамику средств клиентов, то вполне достаточно воспользоваться фактическими остатками на какие-либо даты (см. табл. 2). Данные таблицы 2 показывают, что остатки средств клиентов на 1-е сентября 2000 г. по сравнению с 1-м августом 2000 г. снизились на 5 усл. ед.
Таблица 2.
| Фактические остатки на | ||
| Средства клиентов | 01.08.2000 г. | 01.09.2000 г. |
| 100 | 95 | |
Таблица 3.
| Среднедневные остатки на | ||
| Средства клиентов | Июль 2000 г. | Август 2000 г. |
| 100 | 120 | |
Если необходимо провести более глубокий анализ, проанализировать, как обстояли у банка дела с ресурсами в отчетном месяце по сравнению с предыдущим, то следует использовать уже среднедневные остатки средств клиентов (см. табл. 3). Данные этих таблиц свидетельствуют о том, что, несмотря на то что фактические остатки средств клиентов упали, все же в целом за август банк располагал большим объемом ресурсов (на 20 усл. ед.) по сравнению с июлем. Следовательно, при прочих равных условиях банк имел меньше проблем с ликвидностью. (81, с. 61)
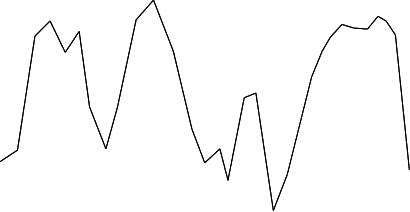
Еще более детальный анализ будет предполагать построение графика “Отклонения фактических остатков средств клиентов за каждый день от среднедневных за август 2000 г.”.
Отклонение фактических остатков средств клиентов за каждый день от среднедневных за август 2000 г.