Оценка рынка ипотечного кредитования РФ (на примере ОАО Сбербанк России отделение №4682)
Неразвитость и отставание законодательной базы, слабость системы контроля и обеспечения исполнения действующих законов является серьезным фактором, сдерживающим развитие банковской системы России. Сбербанк России действует в едином правовом поле с другими коммерческими банками и вынужден учитывать высокий правовой риск в текущей работе.
Нормативная база по трастовым операциям фактически блокирует возможности их проведения. Складывающаяся судебная практика по ряду операций (срочный рынок) фактически исключает возможность использования этих инструментов. Крайне противоречива законодательная база по ипотечному кредитованию, что является значительным ограничением для развития банковской деятельности в этом направлении. Окончательно не сформирована единая государственная система регистрации залогов. Не всегда эффективна действующая система судопроизводства и исполнения судебных решений, законодательство об исполнительном производстве имеет много неоднозначных толкований. Серьезно сдерживает развитие банковской системы отставание налогового законодательства и правовой вакуум по ряду вопросов налоговой практики. В результате банк вынужден платить налоги с убыточных операций, нести дополнительные налоговые издержки по инвестициям в реальный сектор экономики. Широко распространена практика местного законотворчества, противоречащая федеральным законам. В целом ряде регионов ставки арендной платы для банков в несколько раз выше, чем для предприятий других отраслей народного хозяйства и приравнены к ставкам арендной платы для казино. Для снижения величины издержек и стоимости предоставляемых услуг Сбербанк России вынужден отказываться от аренды и увеличивать долю собственных помещений. Несовершенство ведомственной нормативной базы сдерживает развитие банковских продуктов, не затрагивает операций с рядом обращающихся на рынке финансовых инструментов. Процесс нормотворчества отстает от действующей практики и не стимулирует освоение банком новых операций. Нормативы регулирования деятельности кредитных организаций не в полной мере учитывают качество системы управления, инвестиционной политики и реалий работы коммерческих банков.
Установленные критерии оценки риска кредитов не всегда объективны и в ряде случаев сдерживают инвестиционную деятельность банка. Не отработаны многие вопросы обращения векселей, других корпоративных ценных бумаг.
В ряде случаев требования нормативных документов вынуждают банк нести излишние затраты, исполнять несвойственные функции, держать дополнительный штат для формирования дублирующей и избыточной отчетности. Опираясь на накопленный опыт и текущую практику работы, используя определенную Законом “О Центральном банке Российской Федерации” и Уставом Сбербанка России роль государства как главного акционера, банк имеет возможности для формирования законодательных инициатив, внесения предложений по совершенствованию нормативной базы.
Активная работа в этом направлении может существенно снизить правовые риски в работе не только Сбербанка России, но и всех кредитных организаций, создать дополнительные стимулы участия банковского капитала в развитии экономики России. Сберегательный банк Российской Федерации является одним из крупнейших банков страны и по ряду экономических показателей занимает ведущие позиции в кредитной системе. Ему нет равных среди коммерческих банков по числу филиалов, территориальных банков и агентств. Благодаря своим ведущим позициям в банковской системе и, исходя из решаемых им задач, Сберегательный банк РФ является учредителем ряда других кредитно-финансовых учреждений: промышленного коммерческого «АвтоВАЗбанка», Внешторгбанка РФ, Корпорации «Жилищная инициатива», и другие. Уставный капитал Сберегательного банка РФ как акционерного общества формируется путем выпуска и размещения обыкновенных и привилегированных именных акций (т.е. имя владельца регистрируется в специальном реестре, ведущемся в банке).
Сберегательный банк РФ – это универсальный коммерческий банк. Он предоставляет своим клиентам более 100 разнообразных услуг: операции по вкладам, кредитование, операции с ценными бумагами, аренда сейфов, операционно-кассовое обслуживание, валютно-обменные операции и др.
Целями ипотечного кредитования Сбербанком РФ является приобретение, строительство (в т.ч. реконструкция старого жилого фонда), реконструкция, ремонт (в т.ч. отделочные работы) объектов недвижимости, расположенных на территории Российской Федерации. Капитал СБ РФ, как уже отмечалось, был сформирован за счет уставного капитала. Вместе с тем банк имеет резервный, специальные и другие фонды. Наиболее важными направлениями размещения средств СБ РФ являются ссуды и инвестиции, на которые приходится 44,3% активов баланса банка, за ними следуют: перераспределение кредитных ресурсов между учреждениями СБ РФ (19,2%), размещение средств на валютных счетах в банках-корреспондентах (1,3%), в основные фонды, дебиторам и прочие. Сберегательный банк Российской Федерации предоставляет кредиты заемщикам на цели, предусмотренные их уставом для осуществления текущей и инвестиционной деятельности. Приоритет при формировании кредитного портфеля, как правило, имеют акционеры, затем заемщики, имеющие в банке расчетные счета и совершающие по ним операции. Предоставление банком кредитов основывается на учете необходимых потребностей заемщиков в заемных средствах, наличии достаточных гарантий для своевременного их возврата. Банк предоставляет кредиты в пределах собственного капитала и привлеченных средств, обеспечивая сбалансированность размещаемых и привлекаемых ресурсов по срокам и объемам [5].
Кредитные операции – наиболее рисковые операции банка. Поэтому кредитная политика ориентируется на надежность заранее проверенных заемщиков, с которыми банк в течение длительного времени работает и знает их финансовое состояние.
2.2 Анализ ипотечного кредитования в Нефтекамском отделении №4891 Сбербанка России
Среди традиционных видов банковской деятельности предоставление кредитов – основная операция, обеспечивающая их доходность и стабильность существования. Выдавая кредиты физическим и юридическим лицам, банк формирует свой кредитный портфель. Таким образом, кредитный портфель банка – это совокупность остатков задолженности по активным кредитным операциям на определенную дату. Существуют различные классификации кредитного портфеля, среди которых можно встретить деление портфеля на валовой (совокупный объем выданных банком кредитов на определенный момент времени) и чистый (валовой портфель за вычетом суммы резервов на покрытие возможных убытков по кредитным операциям) [39, c. 76].
Осуществляя
кредитные
операции, банк
стремится не
только к их
объемному
росту, но и к
повышению
качества кредитного
портфеля. Таким
образом, для
эффективного
управления
кредитным
портфелем
необходим его
анализ по различным
количественным
и качественным
характеристикам
как в целом по
банку, так и по
его структурным
подразделениям.
Количественный
анализ предполагает
изучение состава
и структуры
кредитного
портфеля банка
в динамике (за
ряд лет, на
квартальные
даты отчетного
года) по ряду
количественных
экономических
критериев, к
которым относят:
объем и структуру кредитных вложений по видам;
структуру кредитных вложений по группам кредитополучателей;
цену кредитования (уровень процентных ставок).
сроки кредитов;
своевременность погашения предоставляемых кредитов;
отраслевую принадлежность;
виды валют;
Проведем количественный анализ кредитного портфеля по кредитованию физических лиц за 2006-2009гг. по объему и структуре кредитных вложений для выявления места ипотечных кредитов в кредитном портфеле. Представим структуру кредитного портфеля по кредитованию физических лиц за 2006-2009гг. Нефтекамского отделения №4891 Сбербанка России в виде таблицы 1.
Таблица 2.1 - Структура кредитного портфеля по кредитованию физических лиц за 2006-2009гг. Нефтекамского отделения №4891 Сбербанка России.
| на 01.01.2006г. | на 01.01.2007г. | на 01.01.2008г. | на 01.01.2009г. | |||||
| Кредиты | Сумма, в тыс. руб. | Доля, % | Сумма, в тыс. руб. | Доля, % | Сумма, в тыс. руб. | Доля, % | Сумма, в тыс. руб. | Доля, % |
| 1 Кредит на неотложные нужды | 501723 | 72,42 | 625626 | 55,48 | 702 318 | 51,21 | 546 023 | 56,04 |
| 2 Автокредит | 68 530 | 9,9 | 169215 | 14,96 | 242 525 | 17,68 | 184 326 | 18,91 |
| 3 Ипотечный кредит | 92 030 | 13,3 | 298056 | 26,38 | 376 280 | 27,43 | 200 030 | 20,52 |
| 4 Кредит на личное подсобное хозяйство | 10 250 | 1,48 | 9 809 | 0,87 | 15 255 | 1,11 | 13 155 | 1,35 |
| 5 Кредит под залог ценных бумаг | 10 360 | 1,47 | 6 890 | 0,60 | 3 250 | 0,24 | 2 680 | 0,27 |
|
6 Образователь- ный кредит |
5 600 | 0,81 | 12 400 | 1,10 | 20 250 | 1,48 | 18 506 | 1,90 |
| 7.Доверительный кредит | 4 302 | 0,62 | 7 820 | 0,61 | 11 516 | 0,84 | 9 740 | 1 |
| Кредитный портфель банка по кредитованию физических лиц | 692795 | 100 | 1 129 816 | 100 | 1 371 394 | 100 | 974 460 | 100 |
На основании данных таблицы 2.1 построим диаграмму, изображенную на рисунке 2.1:
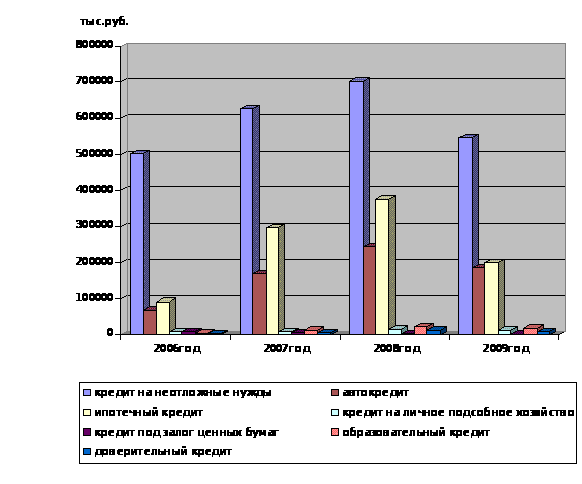
Рисунок 2.1-Структура кредитного портфеля по кредитованию физических лиц за 2006-2009гг. Нефтекамского отделения №4891 Сбербанка России
По диаграмме видно, что ипотечные кредиты занимают значительное место в кредитном портфеле, в 2008г. доля в кредитном портфеле составила 27,43%, тогда как в 2006г. она составляла - 13,3%, в 2007г. - 26,38%, в 2009г. – 20,52%. Особенно резкое увеличение доли ипотечных кредитов в кредитном портфеле наблюдается 2007г. Объясняется это тем, что именно в 2007г. условия по ипотечным кредитам стали намного доступнее (в том числе за счет уменьшения величины первоначального взноса), увеличился срок кредитования, снизились процентные ставки. Сроки кредитования увеличились до 30 лет. Для более подробного анализа с целью определения наиболее востребованного срока ипотечного кредита, рассмотрим данный продукт по срокам кредитования, представив его в виде таблицы 2.
Таблица 2.2 - Структура ипотечного кредита по срокам кредитования 2006- 2009гг
| Сроки кредитования | На 01.01. 2006г. | На 01.01. 2007г. | На 01.01. 2008г. | На 01.01.2009г | ||||
| Сумма, тыс.руб. | Доля, в % | Сумма, тыс.руб. | Доля, в % | Сумма, тыс.руб. | Доля, в % | Сумма, тыс. руб. | Доля, в % | |
| До 10 лет | 19 918 | 21,64 | 25 032 | 8,40 | 62 037 | 16,49 | 40 560 | 20,28 |
| 10-20 лет | 72 112 | 78,36 | 195 256 | 65,51 | 159 287 | 42,33 | 131 348 | 65,66 |
| 20-30 лет | - | - | 77 768 | 26,09 | 154 956 | 41,18 | 28 122 | 14,06 |
| Итого | 92 030 | 100 | 298 056 | 100 | 376 280 | 100 | 200 030 | 100 |
По данным таблицы 2.2, изобразим диаграмму, расположенную на рисунке 2:
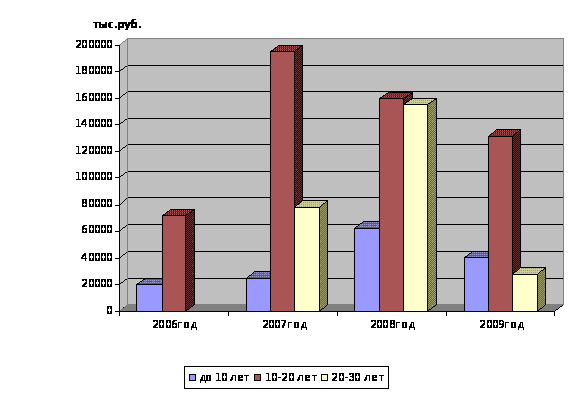
Рисунок 2.2 - Структура ипотечного кредита по срокам кредитования 2006-2009гг
Анализируя данные вышеприведенной диаграммы можно сделать выводы о том, что в основном население оформляют кредиты на более длительные сроки, основную долю составляют сроки от 10-20 лет. По схеме кредитования Сбербанка России, оформляя кредит на более длительный срок (срок до 30 лет), появляется возможность оформить кредит на большую сумму, так как с увеличением срока, увеличивается возможность получения кредита более крупной суммы. А при возможности можно досрочно погасить ипотечный кредит, уплачивая только основной долг и проценты, начисленные на дату погашения кредита (дифференцированные платежи).
Далее рассмотрим объем выданных ипотечных кредитов по кварталам за четыре года, для выявления динамики спада и роста по данному виду кредита в виде таблицы 2.3.
Таблица 2.3 - Объем выданных ипотечных кредитов за 2006-2009гг
| Кредиты | 2006г. (тыс. руб) | 2007г. (тыс. руб) | 2008г. (тыс. руб) | 2009г. (тыс. руб) | ||||||||||||
|
1 кв |
2 кв | 3 кв |
4 кв |
1 кв |
2 кв | 3 кв | 4 кв | 1 кв |
2 кв |
3 кв |
4 кв |
1 кв |
2 кв |
3 кв |
4 кв |
|
|
Ипотечный кредит |
15250 | 25360 | 22 336 | 29 084 | 55 183 | 69 170 | 75 816 | 97 887 |
117 569 |
103 042 |
81 200 200 |
74 469 |
38 436 | 47 385 | 50 345 | 63 864 |
Представим данные таблицы 2.3 на рисунке 2.3:
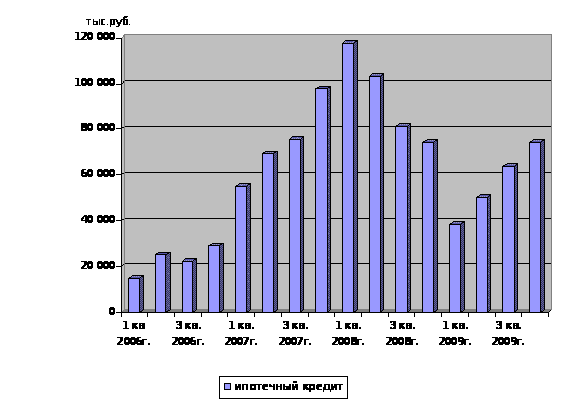
Рисунок 2.3 - Объем выданных ипотечных кредитов за 2006-2009гг
По приведенной выше диаграмме можно сказать, что пик роста ипотечных кредитов наблюдается в четвертом квартале 2007г. и в первом квартале 2008г. (в четвертом квартале 2007г. объем выданных кредитов составил 97 887тыс. руб., в первом квартале 2008г. 117 569 тыс. руб.). Тогда как к первому кварталу 2009г. объем выдачи ипотечных кредитов существенно сократился, составив 38 436 тыс. руб. Связано это с кризисом, начавшийся с сентября 2008г., который заставил банки ужесточить требования к заемщикам (повысить процентные ставки, увеличить первоначальный взнос, в качестве обеспечения по данному виду кредита начали оформлять не только залог приобретаемого жилья, но и дополнительное поручительства физических лиц). Банки начали с особой тщательностью рассматривать заявления клиентов на получение ипотечных кредитов, в связи с тем, что финансовое состояние большинства населения намного ухудшилось (сокращение заработной платы, административные отпуска, безработица). На сегодняшний день банки стараются отбирать наименее рисковых клиентов, для того чтобы сформировать наиболее качественный портфель выданных кредитов и минимизировать возможные риски. Таким образом, на оказание поддержки заемщикам Банка по ипотечным кредитам, платежеспособность которых существенно снизилась из-за потери работы или сокращения доходов 4 мая 2009 г. Сбербанк России заключил с ОАО «Агентство по реструктуризации жилищных кредитов» (далее АРИЖК) «Соглашение о реструктуризации ипотечных жилищных кредитов». На первоначальном этапе поддержка заемщиков Банка по ипотечным кредитам будет осуществляться путем предоставления АРИЖК стабилизационных займов на цели погашения текущих платежей по ипотечным кредитам, предполагаемых к внесению в течение последующих 12 месяцев, а также просроченной задолженности, штрафов, пени и неустойки, начисленных Банком после снижения платежеспособности заемщика и возможность снижения процентной ставки по займам, предоставляемым в рамках первичной реструктуризации ипотечных кредитов, до ставки рефинансирования Банка России [48, c. 70].
2.3 Оценка ипотечного портфеля рынка жилья г. Нефтекамска
Рассмотрим методику расчета схемы платежей по ипотечному кредитованию. В Сбербанке России существует две схемы платежей по кредиту:
- аннуитетные платежи - это равные платежи. Значит, каждый месяц вы будете платить по кредиту одинаковую сумму независимо от того, находитесь ли вы в начале или в конце срока погашения кредита.
- дифференцированные платежи - в отличие от аннуитетных платежей, дифференцированные ежемесячные платежи уменьшаются к концу срока погашения кредита. [36, с. 46].
Рассмотрим на конкретном примере. Возьмем среднестатистическую семью, состоящую из трех человек (двое родителей и один ребенок). Средняя площадь жилья на троих человек должна составлять 54 кв.м. (с расчетом по 18 кв.м на одного человека). На данный момент в Республике Татарстан 1 кв.м. жилья равен 26 200 руб. Совокупный среднемесячный доход примерно составляет 35 000 руб. Из него вычтем прожиточный минимум 13 293 руб. (на одного человека в среднем 4 431 руб.) и годовые выплаты страховой компании 0,01% от стоимости жилья. Представим все вышеприведенные данные в виде таблицы 2.4.
Таблица 2.4 – Основные параметры, используемые при расчете возможности приобретения жилья по ипотеке
| Средняя площадь квартиры кв.м. |
Стоимость жилья руб. |
Сумма кредита руб. |
Первоначальный взнос 30% от стоимости квартиры руб. |
Совокупный доход за вычетом расходов руб. |
Прожиточный минимум руб. |
Сумма страховых выплат за месяц руб. |
| 54 | 1 414 800 | 990 360 | 424 440 | 20 528 | 13 293 | 1 179 |
| 72 | 1 886 400 | 1 320 480 | 565 920 | 20 135 | 13 293 | 1 572 |
| 90 | 2 358 000 | 1 650 600 | 707 400 | 19 742 | 13 293 | 1 965 |
Рассчитаем, какой останется остаток от совокупного дохода за вычетом всех ежемесячных расходов. Для этого из дохода вычтем прожиточный минимум и страховые выплаты за месяц:
35 000 руб. – 13 293 руб. – 1 179 руб. = 20 528 руб.
35 000 руб. – 13 293 руб. – 1 572 руб. = 20 135 руб.
35 000 руб. – 13 293 руб. – 1 965 руб. = 19 742 руб.
Так как стоимость квартиры площадью в 54 кв.м. составляет 1 414 800 руб., то по условиям банка кредит предоставляется на 70% от стоимости жилья – 990 360 руб., остальные 30% первоначальный взнос – 424 440 руб. (в приложении А представлены схемы аннуитетных и дифференцированных схем платежей).
Итак, для начала определим размер ежемесячного аннуитетного платежа:
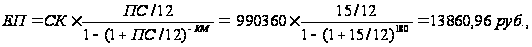 (2.1)
где ЕП – ежемесячный платеж;
СК – сумма кредита; ПС – годовая процентная ставка;
КМ – количество месяцев (срок, на который выдан кредит).
Как мы уже заметили, ежемесячный аннуитетный платеж складывается из двух составляющих – возвращения основного долга и начисленных процентов:
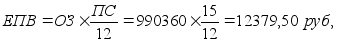 (2.2)
где ЕПВ – ежемесячные процентные выплаты;
ОЗ – остаток задолженности в данном месяце;
ПС – процентная ставка.
Для того чтобы вычислить сумму возврата основного долга, необходимо из суммы ежемесячного аннуитетного платежа (размер которого, как мы помним, остается неизменным) вычесть размер процентных выплат в данном месяце:
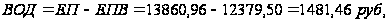 (2.3)
где ВОД – возврат основного долга;
ЕП – размер ежемесячного платежа;
ЕПВ – ежемесячные процентные выплаты.
Таким образом, ежемесячные платежи на протяжении всего срока кредита будут составлять 13 860,96 руб. Из этого следует, что через 15 лет сумма начисленных процентов достигнет до 1 504 611,17 руб. плюс возврат основного долга 990 360 руб. В конечном итоге банку будет возвращено 2494971.18 руб.
Теперь рассмотрим такой же пример, но с дифференцированным платежом.
Размер ежемесячного дифференцированного платежа составит в первый месяц:
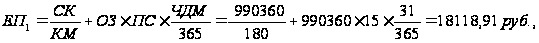 (2.4)
где ЕП1 – ежемесячный платеж;
СК – сумма кредита; ПС – годовая процентная ставка;
КМ – количество месяцев (срок, на который выдан кредит);
ОЗ – остаток задолженности в данном месяце;
ЧДМ - число дней в месяце (от 28 до 31).
Ежемесячный дифференцированный платеж также складывается из двух составляющих – возвращения основного долга и начисленных процентов:
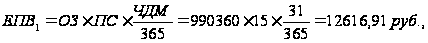 (2.5)
где ЕПВ1 – ежемесячные процентные выплаты за первый месяц;
ОЗ – остаток задолженности в данном месяце;
ПС – процентная ставка;
ЧДМ - число дней в месяце (от 28 до 31).
Так как платеж дифференцированный, то сумма возврата основного долга на протяжении всего срока кредита останется неизменной и будет равна:
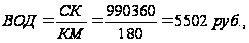 (2.6)
где ВОД – возврат основного долга;
СК– сумма кредита;
КМ – количество месяцев.
Рассчитаем платеж для второго месяца:
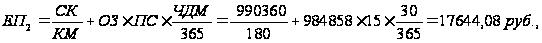 (2.7)
где ЕП2 – ежемесячный платеж на второй месяц;
СК – сумма кредита;
ПС – годовая процентная ставка;
КМ – количество месяцев (срок, на который выдан кредит);
ОЗ – остаток задолженности в данном месяце;
ЧДМ - число дней в месяце (от 28 до 31).
Ежемесячные процентные выплаты на второй месяц будут равны:
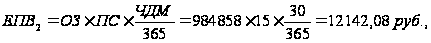 (2.8)
где ЕПВ2 – ежемесячные процентные выплаты за второй месяц;
ОЗ – остаток задолженности в данном месяце;
ПС – процентная ставка;
ЧДМ - число дней в месяце (от 28 до 31). [4, с. 81].
По выше приведенной методике расчетов аннуитетных и дифференцированных платежей, представим различия ежемесячных платежей (ЕП), которые складываются из ежемесячных процентных выплат (ЕПВ) и возврата основного долга (ВОД) по площадям жилья 54 кв. м., 72 кв.м., 90 кв.м. в виде таблицы 2.5
Таблица 2.5 – Сравнение аннуитетных и дифференцированных схем платежей по основным показателям
| Показатели | 54 кв. м. | 72 кв.м. | 90 кв.м. | |||
|
Аннуи тетные платежи тыс.руб. |
Дифферен цирован ные платежи тыс. руб. |
Аннуи тетные платежи тыс.руб. |
Дифферен цирован ные платежи тыс. руб. |
Аннуи тетные платежи тыс.руб. |
Дифферен цирован ные платежи тыс. руб. |
|
| ЕП | 13 860,96 | 18 118,91 | 18 481,26 | 24 158,55 | 23 101,58 | 30 198,19 |
| ЕПВ | 12 379,50 | 12 616,91 | 16 506 | 16 822,55 | 20 636,50 | 21 028,19 |
| ВОД | 1 481,46 | 5 502 | 1 975,26 | 7 336 | 2 469,08 | 9 170 |
| Итого за 15 лет | 2494971,18 | 2111034,03 | 3326628,24 | 2814712,04 | 4158285,30 | 3518390,05 |
На основании таблицы 2.5 и методике расчетов составим график платежей на квартиру площадью 54 кв. м., изображенный на рисунке 2.4
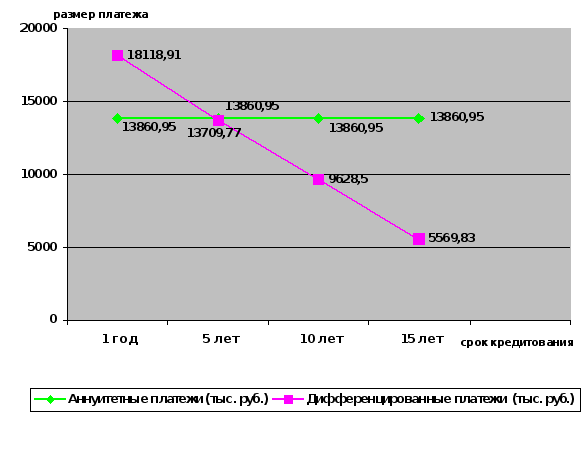
Рисунок 2.4 – График платежей на покупку квартиры площадью 52 кв.м.
Таким образом, по приведенной выше таблицы и графику платежей можно сказать, что рассматриваемой мной семье, кредит на покупку квартиры площадью 54 кв.м. и сумму 990 360 руб. банк предоставить может, так как размер ежемесячных аннуитетных 13 860,95 руб. и дифференцированных 18 188,91 руб. платежей не превышает размера совокупного дохода 20 528 руб.
Из этого следует, что если семья предпочтет аннуитетные платежи, то через 15 лет сумма начисленных процентов достигнет 1 504 611,17 руб. плюс возврат основного долга 990 360 руб. В конечном итоге банку будет возвращено 2 111 034.036 руб. А если дифференцированные платежи, то начисленные проценты составят 1 120 674,03 руб. плюс возврат основного долга 990 360 руб. В итоге банку будет возвращено 2 111 034,03 руб.
Основным преимуществом аннуитетной формы является неизменная сумма ежемесячных выплат на протяжении всего срока погашения кредита. Тогда как при дифференцированных платежах клиент выплачивает большие суммы на начальном этапе погашения.
Составим график платежей на квартиру площадью 72 кв.м., изображенный на рисунке 2.5
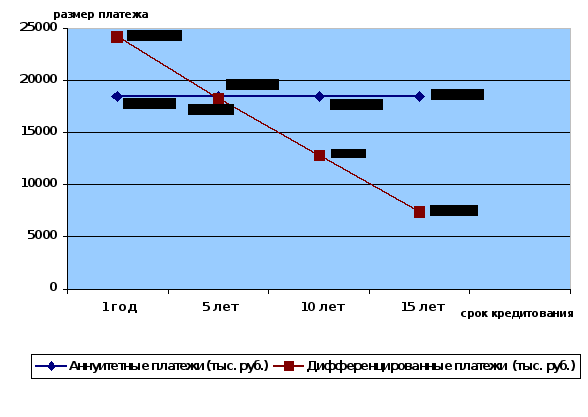
Рисунок 2.5 – График платежей на покупку квартиры площадью 72 кв.м
Таким образом, рассматриваемой семье, кредит на покупку квартиры площадью 72 кв.м. и сумму 1 360 480 тыс. руб. банк предоставить может, но только с аннуитетными платежами которые составляют 18 481,26 руб., так как дифференцированные платежи размером в 24158,55 руб. превышают размер совокупного дохода 20 135 руб. Следовательно, семья через 15 лет выплатит начисленные проценты размером в 2 006 148,23 руб. плюс возврат основного долга 1 320 480 руб. В итоге банку будет возвращено 3 326 628,24 руб.
Выбор аннуитета продиктован не только заботой банка о собственной выгоде, но и лояльностью к клиенту. Обозначенная в договоре аннуитетная форма расчетов позволяет включить в круг заемщиков семьи с не очень высоким доходом. При таком расчете банк может максимально увеличить сумму и срок кредита без существенных ограничений по доходам заемщика. Тогда как в случае с дифференцированными расчетами первоначальные выплаты по кредиту могут превысить лимит между доходами клиента и затратами на обслуживание кредита
Предлагаемая форма выплаты кредита должна быть важным аргументом при подборе ипотечной программы. Дифференцированный платеж подходит для желающих потратить минимум и обладающих достаточно высоким доходом. [19, c. 95].
Рассмотрим график платежей на квартиру площадью 90 кв.м., изображенный на рисунке 2.6.
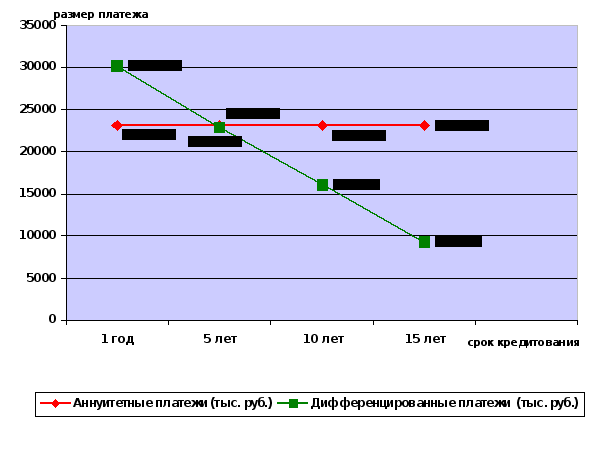
Рисунок 2.6 – График платежей на покупку квартиры площадью 90 кв.м
Судя по графику, можно сделать вывод, что рассматриваемой семье, кредит на покупку квартиры площадью 90 кв.м. и сумму 1 650 600 руб. банк предоставить не может, так как и аннуитетные платежи 23 101,58 руб. и дифференцированные 30 198,19 руб. превышают размер совокупного дохода 19 742 руб. Можно сделать выводы о том, что при аннуитетных платежах банк получает несколько больший доход по процентам, а для клиента этот вид расчетов более понятен, т.к. заемщик каждый месяц платит одну и ту же сумму в счет погашения кредита и может, исходя из этого, распланировать свой бюджет вплоть до окончания выплат. При аннуитетном платеже в договоре прописывается определенная сумма платежа по кредиту, а не доля от размера возвращаемого долга. Размер аннуитетного платежа – это какая-то усредненная сумма, не меняющаяся в зависимости от периода погашения кредита (начало или конец срока). Структуру такого платежа в начале периода погашения составляют в основном проценты по кредиту и только малую часть – тело кредита (та сумма, которую клиент получил фактически). Через какое-то время эта пропорция выравнивается, и к концу периода погашения выплачивается практически только основной долг. В результате общая сумма выплат по сравнению с дифференцированными платежами выходит больше. [20, c. 103].
Дифференцированные платежи состоят из разделенного на все время погашения тела кредита и переменной (уменьшающейся) части процентов по нему, которая берется от суммы остатка. Т.е. при дифференцированных платежах сам кредит выплачивается равными долями в течение всего срока погашения. В результате, размер общего платежа каждый месяц убывает, а погашение основного долга равномерно распределяется на весь срок кредита.
Дифференцированные платежи ложатся довольно тяжелым бременем на заемщика впервые годы расчетов, когда он несет множество дополнительных расходов, связанных с поиском и оформлением квартиры, переездом. Зато примерно с середины срока кредитования платежи по ипотеке в значительной мере снижаются. При выборе дифференцированных платежей общий доход семьи должен быть примерно на четверть больше, чем при аннуитетных.
Аннуитетный платеж является более предпочтительным для основной массы клиентов. При таком платеже клиент может равномерно распределить свои силы на весь период погашения долга. Лица, приобретающие жилье по ипотеке, обычно не располагают достаточными средствами, для того, чтобы без труда осилить первые самые крупные платежи; для них аннуитетная форма погашения долга представляется более удобной [45, c. 19].
При дифференцированных платежах есть возможность досрочного погашения без значительных финансовых потерь даже впервые месяцы после получения кредита. Кроме этого предусматривается частичное погашение кредита (внесение любой суммы в счет основного долга). В этом случае размер следующего платежа будет определен, отталкиваясь от суммы долга на данный момент. Возможность досрочного погашения, как правило, оговаривается банком. В обоих случаях – и при аннуитетных, и при дифференцированных платежах – условия досрочного погашения прописываются в договоре с согласия клиента. Банки, ориентированные на выдачу долгосрочных кредитов (на срок до 30 лет) обычно, предлагают заемщикам такую форму выплат, как аннуитет. Дифференцированные платежи использует ограниченное число банков, работающих с ипотекой, но все, же выбор есть и здесь. Такая ситуация обусловлена тем, что кредитным организациям выгоднее использовать аннуитетную схему. Несомненно, что для банка выгоден аннуитетный платеж, но эта форма не получила бы такого распространения, если бы не была выгодна и клиенту. Выгода именно в том и состоит, что банк четко определяет сумму основного долга, которую и требуется погасить. В результате, клиент всегда точно знает размер следующего платежа [21, c. 27].
Заемщику, желающему получить максимальную сумму кредита при не самых высоких заработках, удобнее и выгоднее использовать аннуитетный платеж. В любом случае, человеку, который решил взять ипотечный кредит, необходимо взвешенно оценить свои финансовые возможности в долгосрочной перспективе и выбрать такие кредитные условия, которые позволят его семье эффективно решить жилищный вопрос. По схемам платежей можно сказать, что для банка более доходной является схема аннуитетных платежей. Основным преимуществом аннуитетной формы для клиента является неизменная сумма ежемесячных выплат на протяжении всего срока погашения кредита, а также эта схема подходит для заемщиков, желающему получить максимальную сумму кредита при не самых высоких заработках. Тогда как при дифференцированный платеж подходит для желающих потратить минимум и обладающих достаточно высоким доходом.
3 Проблемы и перспективы ипотечного кредитования
3.1 Влияние кредитных рисков на ипотечное кредитование
Кредитный риск – потенциальные потери, в случае невозврата заемщиком кредита. Невозврат кредита не является неожиданностью при ипотечном кредитовании. Потери в случае невозврата могут быть вызваны как общеэкономическими (общее падение цен на недвижимость), так и субъективными причинами, носящими несистемный характер. Полностью избежать кредитного риска невозможно.
Самая главная проблема банков заключается в том,