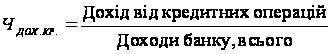Аналіз кредитних операцій філії "Відділення Промінвестбанку в м. Донецьк" та організаційно-економічний механізм їх поліпшення
де Опоч. та Окін. ─ залишки кредитних вкладень відповідно на початок та кінець балансового періоду;
Н – сума наданих за період кредитів, грн.;
П – сума погашених за період кредитів, грн.
У відповідності з цією моделлю будь який показник можна визначити за допомогою інших. Частіше всього аналітиків зацікавлюють причини зміни залишків кредитних вкладень, спрямування руху грошових коштів, які призвели до відповідних змін залишків кредитів. Щоб відповісти на це питання балансову модель необхідно перетворити наступним чином:
Окін. = Опоч. + Н – П, (2.2)
З наведеного рівняння видно, що залишки кредитів на кінець періоду знаходяться під прямим впливом залишків на початок періоду й суми наданих кредитів та під зворотнім впливом суми погашення. Це свідчить про те, що збільшення залишків на початок періоду й суми наданих за період кредитів призведе до зростання на цю ж суму залишків на кінець, а збільшення суми погашення призведе до зниження на відповідну суму залишків на кінець періоду.
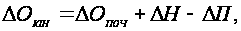
Виходячи з цього можна визначити вплив елементів кредитного балансу на зміну залишків кредитних вкладень в звітному періоді:
 (2.3)
де ΔОПОЧ та ΔОКІН ─ абсолютна зміна залишків кредитів відповідно на початок та на кінець звітного періоду, грн;
ΔН – абсолютна зміна суми наданих кредитів в порівнянні з базисним періодом, грн;
ΔП – абсолютна зміна суми погашених кредитів в порівнянні з базисним періодом, грн.
На основі кредитного балансу можна розрахувати:
1) рівень надання кредитів;
2) рівень погашення кредитів;
3) співвідношення обертів по наданню та погашенню кредитів;
4) оборотність кредитних вкладень.
Рівень надання кредитів (РНАД) характеризує питому вагу наданих кредитів в сумі залишків кредитних вкладень на початок періоду й наданих протягом періоду кредитів та визначається за формулою:
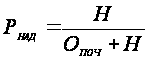 ,
(2.4)
Рівень погашення кредитів (РПОГ) визначається відношенням суми погашених кредитів до суми залишків кредитних вкладень на початок періоду й наданих протягом року кредитів:
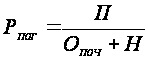 ,
(2.5)
Співвідношення оборотів по наданню та погашенню кредитів (е) визначається за формулою:
 ,
(2.6)
Оборотність кредитних вкладень (h) в кількості обертів визначається як відношення наданих кредитів до залишків на кінець періоду:
 чи
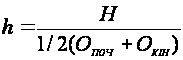 ,
(2.7)
Для аналізу руху кредитів Банку протягом трьох досліджуваних років використані дані таблиць 2.8 та 2.9.
Таблиця 2.8 – Рух кредитів, наданих Банком за 2005-2006 рр.
Показник |
2005 рік |
2006 рік |
Відхилення | |
| Абсолютне | У % до бази | |||
| 1 Звітні показники | ||||
| 1.1 Залишки кредитних вкладень на початок року, тис. грн. | 16073,7 |
21535,1 |
+5461,4 |
134,0 |
| 1.2 Кредити, надані протягом року, тис. грн. | 76836,4 |
88295,6 |
+11459,2 |
114,9 |
| 1.3 Кредити, погашені протягом року, тис. грн. | 71375,0 |
85475,3 |
+14100,3 |
119,8 |
| 1.4 Залишки кредитних вкладень на кінець року, тис. грн. | 21535,1 |
24355,4 |
+2820,3 |
113,1 |
| 2 Розрахункові показники | ||||
| 2.1 Рівень надання кредитів, % | 82,7 | 80,4 | -2,3 | 97,2 |
| 2.2 Рівень погашення кредитів, % | 76,8 | 77,8 | +1,0 | 101,3 |
| 2.3 Співвідношення обертів по наданню та погашенню кредитів, % | 107,7 |
103,3 |
-4,4 |
95,9 |
| 2.4 Оборотність кредитних вкладень, кількість обертів за рік | 3,6 |
3,6 |
-0,2 |
95,1 |
На основі звітних показників й формул 2.1 – 2.7 розрахуємо розрахункові показники на 2005 та 2006 рр.:
1) Рівень надання кредитів:
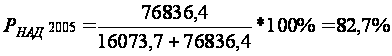
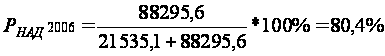
2) Рівень погашення кредитів:
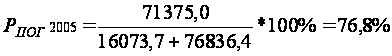
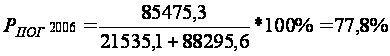
3) Співвідношення обертів по наданню та погашенню кредитів:
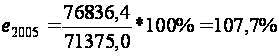
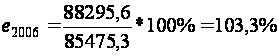
4) Оборотність кредитних вкладень:
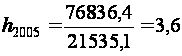
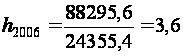
Використовуючи формулу кредитного балансу легко визначити вплив його елементів на зміну залишків кредитних вкладень в звітному році:
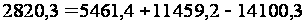
Це значить, що зростання кредитних вкладень Банку 2820,3 тис. грн. відбулося внаслідок збільшення залишків кредитів на початок періоду (на 5461,4 тис. грн.) в порівнянні з попереднім роком й збільшення суми наданих кредитів в звітному році (на 11459,2 тис. грн.). збільшення суми погашення кредитів на 14100,3 тис. грн. призвело до зниження залишків на цю суму.
Виходячи з цього можна оцінити рух кредитів позитивно. Кредитна політика Банку в 2006 році призвела до зростання в порівнянні з 2005 роком на 14,9% оберту по наданню кредитів, внаслідок чого збільшились залишки кредитних вкладень на кінець звітного періоду на 13,1%.
Рівень надання кредитів трохи випереджує рівень їх погашення, що можна враховувати нормальним для фінансової ситуації 2006 року, яка характеризується інтенсифікацією діяльності Банку.
Незначне зниження рівня надання кредитів (на 2,8%) при зростанні його обсягу пояснюється випереджаючим ростом залишків кредитних ресурсів на відповідних рахунках, де враховуються кредитні вкладення Банку.
Рівень погашення кредитів в 2006 році виріс на 1,3% та є недостатнім для Банку.
Співвідношення обертів по наданню й погашенню кредитів також характеризує кредитну діяльність як обережну. Зниження цього показника в 2006 році на 103,3% свідчить про те, що в кредитному портфелі Банку високий рівень короткострокових кредитів.
Більш високі темпи приросту залишків кредитних вкладень при зниженні співвідношення обертів по наданню та погашенню кредитів не вплинули на показник оборотності кредитів, який залишився на рівні 3,6 оборотів на рік.
На прикладі проведеного аналізу можна дослідити рух кредитів в 2007 році в порівнянні з 2006 роком.
Таблиця 2.9 – Рух кредитів, наданих Банком за 2006-2007 рр.
Показник |
2006 рік |
2007 рік |
Відхилення | |
| Абсолютне | У % до бази | |||
| 1 Звітні показники | ||||
| 1.1 Залишки кредитних вкладень на початок року, тис. грн. | 21535,1 | 24355,4 | +2820,3 | 113,1 |
| 1.2 Кредити, надані протягом року, тис. грн. | 88295,6 | 95115,3 | +6819,7 | 107,7 |
| 1.3 Кредити, погашені протягом року, тис. грн. | 85475,3 | 92576,6 | +7101,3 | 108,3 |
| 1.4 Залишки кредитних вкладень на кінець року, тис. грн. | 24355,4 | 26894,1 | +2538,7 | 110,4 |
| 2 Розрахункові показники | ||||
| 2.1 Рівень надання кредитів, % | 80,4 | 79,6 | -0,8 | 99,0 |
| 2.2 Рівень погашення кредитів, % | 77,8 | 77,5 | -0,3 | 99,6 |
| 2.3 Співвідношення обертів по наданню та погашенню кредитів, % | 103,3 | 102,7 | -0,6 | 99,4 |
| 2.4 Оборотність кредитних вкладень, кількість обертів за рік | 3,6 | 3,5 | -0,1 | 97,2 |
На основі звітних показників й формул 2.1 – 2.7 розрахуємо розрахункові показники на 2006 та 2007 рр.:
1) Рівень надання кредитів:
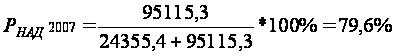
2) Рівень погашення кредитів:
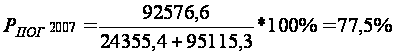
3) Співвідношення оборотів по наданню та погашенню кредитів:
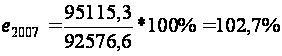
4) Оборотність кредитних вкладень:
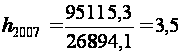
Використовуючи формулу кредитного балансу не важко визначити вплив його елементів на зміну залишків кредитних вкладень в звітному році:
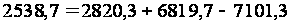
Це означає, що збільшення кредитних вкладень Банку на 2538,7 тис. грн. виникло внаслідок збільшення залишків кредитів на початок періоду (на 2820,3 тис. грн) в порівнянні з попереднім роком й збільшення суми наданих в звітному році кредитів (на 6819,7 тис. грн.). Зростання суми погашення кредитів на 7101,3 тис. грн. призвело до зниження залишків на цю суму.
Виходячи з цього можна оцінити рух кредитів позитивно. Кредитна політика Банку в 2007 році призвела до збільшення в порівнянні з 2006 роком на 7,7% обороту по наданню кредитів, наслідком чого є підвищення залишків кредитних вкладень на кінець звітного періоду на 10,4%.
Незначне зниження рівня надання кредитів (на 0,8%) при зростанні його обсягу пояснюється випереджаючим ростом залишків кредитних ресурсів на відповідних рахунках, де враховуються кредитні вкладення Банку.
Рівень погашення кредитів в 2007 році зменшився на 0,6% та є недостатнім для Банку.
Співвідношення обертів по наданню й погашенню кредитів також характеризує кредитну діяльність як обережну. Зниження цього показника в 2007 році на 102,7% свідчить про те, що в кредитному портфелі Банку, як і в 2006 році, високий рівень короткострокових кредитів.
Більш високі темпи приросту залишків кредитних вкладень при зниженні співвідношення обертів по наданню та погашенню кредитів погіршили показник оборотності кредитів, який знизився з 3,6 до 3,5 оборотів на рік.
Відобразимо рух кредитів за 2005-2007 рр.
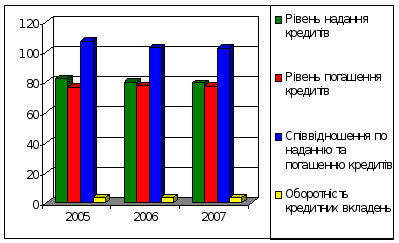
Рисунок 2.5 – Динаміка розрахункових показників руху кредитів за період з 2005 по 2007 рр.
Таким чином, виходячи з вище перерахованого можна зробити висновок, що в кредитному портфелі банку найбільшу частку займають короткострокові кредити, кредитна політика банку є обережною, що не є негативним фактором, а веде до збільшення прибутку банку за рахунок росту залишків кредитних вкладень.
2.3 Аналіз якості кредитного портфелю
Аналіз та оцінка якості кредитного портфелю базується на розподіленні кредитів за їх класифікаційними видами й ступенями ризику. Умови віднесення кредитів до відповідних груп та рівнів кредитних ризиків для кожної групи встановлюється НБУ та змінюються ним в залежності від ситуацій, які складаються на фінансовому ринку.
Аналіз кредитного портфеля передбачає дослідження його структури в розрізі груп ризику, рівня забезпеченості, галузевої структури, форми власності позичальників, а також вивчення динаміки кожної групи, сегментацію кредитного портфеля.
В розрізі груп ризику кредити поділяють на такі категорії:
Клас «А» - фінансова діяльність позичальника дуже добра і дає змогу погашати основну суму кредиту та відсотків за нею у встановлені строки;
Клас «Б» - фінансова діяльність позичальника дуже добра, але немає можливості підтримувати її на цьому рівні протягом тривалого часу;
Клас «В» - фінансова діяльність позичальника задовільна, але спостерігається чітка тенденція до погіршення;
Клас «Г» - фінансова діяльність погана;
Клас «Д» - фінансова діяльність свідчить про збитки, і, очевидно, ні основна сума боргу, ні відсотки за ним не будуть сплачені.
Виходячи з погашення позичальником кредитної заборгованості за основним боргом та відсотків за нею, погашення є:
добрим ─ якщо заборгованість за кредитом та відсотки за ним сплачуються у встановлені строки, та за кредитом, пролонгованим 1 раз на строк не більше 90 днів;
слабким ─ якщо термін прострочення заборгованості за кредитами та відсотками становить не більше 90 днів, чи заборгованість за кредитом, пролонгованим на строк понад 90 днів, якщо відсотки сплачуються;
недостатнім ─ якщо термін прострочення заборгованості за кредитом та відсотками становить понад 90 днів, чи заборгованість за пролонгованим кредитом понад 90 днів та відсотки не сплачуються.
Відповідно до перелічених критеріїв кредитний портфель банків класифікується за такими групами:
| Фінансовий стан позичальника (клас) | Погашення заборгованості | ||
| Добре | Слабке | Недостатнє | |
| А | стандартний | під контролем | субстандартний |
| Б | під контролем | субстандартний | субстандартний |
| В | субстандартний | субстандартний | сумнівний |
| Г | сумнівний | сумнівний | безнадійний |
| Д | сумнівний | безнадійний | безнадійний |
В відповідності з прийнятою НБУ класифікацією кредитів мінімальна норма відрахувань до резерву:
| Кількість календарних днів прострочення | Категорія заборгованості | Коефіцієнт резервування |
| 0 | "стандартна" | 1% |
| д 30 | "під контролем" | 5% |
| 31-60 | "субстандартна" | 20% |
| 61-90 | "сумнівна" | 50% |
| від 90 днів і більше | "безнадійна" | 100% |
Проаналізуємо якість кредитного портфелю філії «Відділення Промінвестбанку в м. Донецьк Донецької області» шляхом розподілення кредитів за класифікаційними видами та ступенями ризику на основі таблиці 2.10.
Таблиця 2.10 – Кредити Промінвестбанку в 2005-2007 рр.
| Види кредитів | Залишки кредитів у відповідності з балансом | |||||
| 2005р. | 2006р. | 2007р. | ||||
| тис. грн. | % | тис. грн. | % | тис. грн. | % | |
| Стандартні | 18455,6 | 85,7 | 20921,3 | 85,9 | 22563,2 | 83,9 |
| Під контролем | 1636,6 | 7,6 | 1899,7 | 7,8 | 2045,2 | 7,6 |
| Субстандартні | 818,3 | 3,8 | 1022,9 | 4,2 | 1942,3 | 7,2 |
| Сумнівні | 366,1 | 1,7 | 267,9 | 1,1 | 189,2 | 0,7 |
| Безнадійні | 258,5 | 1,2 | 243,6 | 1,0 | 154,2 | 0,6 |
| Всього | 21535,1 | 100,0 | 24355,4 | 100,0 | 26894,1 | 100,0 |
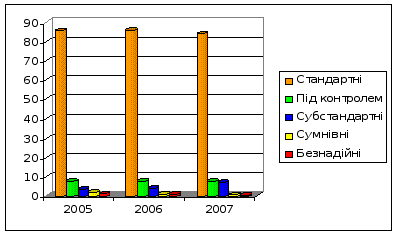
Рисунок 2.6 – Динаміка кредитів Промінвестбанку за 2005-2007 рр.
Як видно з таблиці 2.10 та рисунку 2.6 якість кредитного портфелю зросла, т.я. зросла доля стандартних, субстандартних і кредитів під контролем, а величина сумнівних та безнадійних кредитів знизилась з 1,7% та 1,2% в 2005році до 0,7% та 0,6% в 2007 році відповідно.
Слід помітити, що темпи приросту стандартних кредитів вище, чім безнадійних та сумнівних. Це дозволить банку підвищити ефективність кредитної політики.
Також можна проаналізувати якість кредитного портфелю філії за допомогою класифікації кредитів за ознакою забезпеченості.
Розглянемо динаміку кредитів за ознакою забезпеченості за допомогою таблиці 2.11.
Таблиця 2.11
Динаміка кредитів Промінвестбанку за ознакою забезпеченості.
| Вид забезпечення | Залишки позик згідно балансу | |||||
| 2005 р. | 2006 р. | 2007 р. | ||||
| сума, тис. грн. | % | сума, тис. грн. | % | сума, тис. грн. | % | |
| 1 Залог, в т.ч. | 9346,2 | 43,4 | 11106,1 | 45,6 | 12054,5 | 44,8 |
| 1.1 ТМЦ | 8226,4 | 38,2 | 9471,7 | 39,3 | 9954,1 | 37,0 |
| 1.2 Інші види залогу | 1119,8 | 5,2 | 1634,4 | 6,3 | 2100,4 | 7,8 |
| 2 Гарантія | 3359,5 | 15,6 | 3921,2 | 16,1 | 5005,3 | 18,6 |
| 3 Страховий поліс | 5491,5 | 25,5 | 6283,7 | 25,8 | 7680,1 | 28,6 |
| 4 Без забезпечення | 3337,9 | 15,5 | 3044,4 | 12,5 | 2154,2 | 8,0 |
| 4.1 Позичальники 1 класу кредитоспроможності | 1916,6 | 8,9 | 2192,0 | 9,0 | 1431 | 5,3 |
| 4.2 Інші позичальники | 1206,0 | 5,6 | 730,6 | 3,0 | 621,1 | 2,3 |
| 4.3 Внаслідок зміни якості залогів | 215,3 | 1,0 | 121,8 | 0,5 | 102,1 | 0,4 |
| Всього | 21535,1 | 100,0 | 24355,4 | 100,0 | 26894,1 | 100,0 |
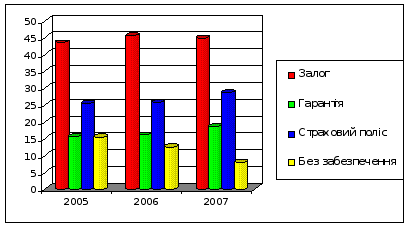
Рисунок 2.7 – Динаміка кредитів Промінвестбанку за ступенем забезпеченості за 2005-2007 рр.
З таблиці 2.11 та рисунка 2.7 ми можемо побачити, що в 2007 році в порівнянні з 2005 роком доля кредитів, забезпечених залогом, гарантією та страховими полісами збільшилась, а кредитів без забезпечення знизилась.
Результати аналізу дають можливість визначити на майбутнє основні напрями політики банку відносно забезпеченості позик, а саме: забезпечення росту долі забезпечених кредитів в загальному обсязі позик й підвищення ліквідності забезпечення позик.
З даного підрозділу можна зробити висновок, що в 2005 році якість кредитного портфелю Промінвестбанку залишала бажати кращого, але за період з 2005 по 2007 рр. покращення кредитної політики банку, скорочення частки безнадійних кредитів та кредитів без забезпечення позитивно вплинуло на кредитний портфель.
2.4 Аналіз доходності та ефективності кредитних операцій
Аналіз будь-яких операцій повинен завершуватись оцінюванням їх ефективності, тобто аналізом їх дохідності та рентабельності.
Ефективність кредитної діяльності банку аналізується за допомогою системи показників:
─ дохідність кредитних операцій;
─ дохідність активів за рахунок кредитних операцій;
─ питома вага доходів від надання кредитів в загальній сумі доходів;
─ рентабельність кредитних операцій;
─ прибутковість кредитних операцій;
─ дохід на одного працівника кредитного відділу.
Дохідність кредитних операцій може бути розрахована за допомогою таких показників:
1. Дохідність кредитних вкладень ─ розраховується діленням доходу від кредитних операцій на середню суму кредитних вкладень за досліджуваний період:
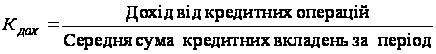 (2.8)
Даний коефіцієнт є універсальним показником, що характеризує ефективність вкладень у кредитні операції і показує, скільки банк отримує: доходів з кожної гривні, вкладеної саме в кредиті операції. Його застосування дає змогу зробити порівняльний аналіз ефективності різних видів банківських операцій (операцій з цінними паперами, з валютою, лізингові операції тощо) і оптимізувати напрями використання банківських ресурсів, віддаючи пріоритети найдохіднішим видам діяльності. За умови ідеальної фінансової дисципліни позичальників, коли виконуються всі умови договорів і всі кредити та проценти за ними повертаються повністю, цей коефіцієнт дорівнюватиме середньозваженій процентній ставці за кредитами. Під час розрахунку даного коефіцієнта у чисельник береться фактична сума отриманого доходу від процентів за кредитами. Для точнішого розрахунку вона може бути скоригована на суму витрат від списання безнадійних кредитів за аналізований період.
2. Дохідність активів за рахунок кредитних операцій ─ розраховується діленням доходу від кредитних операцій на середню суму активів:
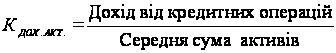 (2.9)
Використання даного коефіцієнта менш поширене, ніж попереднього показника. Він характеризує внесок кредитних операцій у загальну дохідність активів. Різновидом цього показника може бути коефіцієнт, у знаменнику якого замість загальних активів беруться тільки дохідні активи. За високої частки кредитів у загальних активах його значення наближатиметься до значення першого коефіцієнта ─ дохідності кредитних вкладень.
3. Питома вага (частка) доходів від надання кредитів у загальній сумі доходів розраховується діленням доходу від кредитних операцій на загальну суму доходів банку