Принципы построения, элементы, перспективы развития банковской системы РФ
Приоритет целей денежно-кредитной политики определяется состоянием государственных финансов, стабильностью экономики государства или ее отсутствием, наличием сбалансированности доходов и расходов государственного бюджета или его дисбалансом.
В общем случае, основными целями денежно-кредитной политики государства являются:
регулирование экономической активности агентов экономических отношений;
достижение уровня производства, характеризующегося минимальной безработицей;
создание безинфляционной экономики.
К преимуществам денежно-кредитной политики следует отнести:
быстроту и гибкость (предложение денег можно изменять без законодательных процедур);
независимость от политического давления (существует закон о ЦБ, определяющий его функции и полномочия);
В Федеральном законе от 26 апреля 2007 года "О Центральном банке Российской Федерации (Банке России)" приводятся основные следующие основные инструменты и методы денежно-кредитной политики Банка России9:
1) процентные ставки по операциям Банка России;
2) нормативы обязательных резервов, депонируемых в Банке России (резервные требования);
3) операции на открытом рынке;
4) рефинансирование банков;
5) валютное регулирование;
6) установление ориентиров роста денежной массы;
7) прямые количественные ограничения.
8) эмиссия облигаций от своего имени.
Рассмотрим основные инструменты денежно-кредитной политики, с помощью которой центральный банк осуществляет свою политику по отношению к коммерческим банкам.
Как уже упоминалось, возможны два направления денежно-кредитного регулирования. Первое - стимулирование кредита и денежного предложения, т.е. кредитная экспансия, или политика «дешевых денег». Второе - сдерживание кредита и денежной эмиссии, т.е. кредитная рестрикция, или политика ”дорогих денег”. Классическими и главными инструментами проведения денежно-кредитной политики являются:
дисконтная политика (изменение ставки рефинансирования);
регулирование банковских резервов (изменение норм обязательных резервов);
операции на открытом рынке с ценными бумагами и иностранной валютой, а также некоторые иные меры, носящие жесткий административный характер.
Определение приоритетности инструментов денежно-кредитной политики зависит от тех целей, которые решает центральный банк на том или ином этапе развития страны. Так, в современных условиях наибольшее значение в государствах Западной Европы и США приобретают дисконтная политика и операции на открытом рынке, а установление минимальных резервных требований постепенно отступает на второй план. В странах же, где рыночные отношения расширяются, например Российская Федерация, установлению минимальных резервных требований отводится ключевое место, а операции на открытом рынке только начинают развиваться.
Ставка рефинансирования - это процент, под который центральный банк предоставляет кредиты финансово устойчивым коммерческим банкам, выступая как кредитор в последней инстанции. Учетная ставка - процент (дисконт) по которому центральный банк учитывает векселя коммерческих банков, что является разновидностью их кредитования под залог ценных бумаг10.
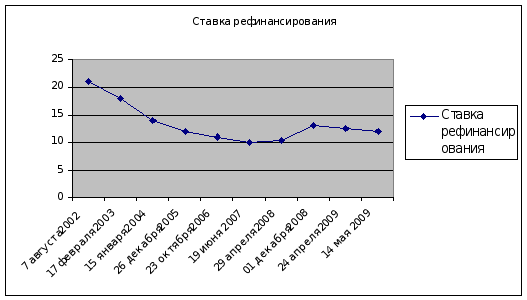
График 2.1
Динамика изменения ставки рефинансирования с 2002 по 2009 год11
Формулировка понятия рефинансирования в Федеральном законе от 27 июня 2002 года "О Центральном банке Российской Федерации (Банке России)" в главе VII, статьи 40, приводится следующее: “Под рефинансированием понимается кредитование Банком России кредитных организаций” 12.
Учетную ставку (ставку рефинансирования) устанавливает центральный банк. Уменьшение ее делает для коммерческих банков займы дешевыми. При получении кредита коммерческими банками увеличиваются резервы коммерческих банков, вызывая мультипликационное увеличение количества денег в обращении.
И наоборот, увеличение учетной ставки (ставки рефинансирования) делает займы невыгодными. Более того, некоторые коммерческие банки, имеющие заемные резервы, пытаются возвратить их, т.к. они становятся очень дорогими. Сокращение банковских резервов приводит к мультипликационному сокращению денежного предложения.
Среди инструментов монетарной политики - политика учетных ставок (ставок рефинансирования) занимает второе по значению место после политики центрального банка на открытом рынке (а в некоторых странах является главным инструментом управления предложением денег) и проводится обычно в сочетании с деятельностью центрального банка на открытом рынке.
Большинство центральных банков стран с рыночной экономикой в процессе денежно-кредитного регулирования используют систему резервных требований.
Резервные требования представляют собой определенную часть денежных средств банка, которую они в соответствии с законодательством обязаны хранить в качестве резервов в центральном банке.
Данные резервы относятся к числу обязательных. В то же время коммерческие банки могут иметь и добровольные резервы, которые хранятся на одном счете с обязательными резервами и представляют собой остаток средств, превышающих объем обязательных резервов. Поэтому обязательные резервы получили название минимальных резервов.
Традиционно называется двоякое назначение резервных требований.
текущее регулирование банковской ликвидности;
текущее регулирование ссудного рынка и эмиссии кредитных денег коммерческими банками.
Исторически возникновение системы обязательного резервирования связывалось с необходимостью обеспечить банками современность выполнения взятых на себя обязательств перед вкладчиками и кредиторами, для чего требовалось всегда иметь денежную наличность в определенном объеме.
Указанная наличность может использоваться для своевременного погашения обязательств банка перед вкладчиками и кредиторами как непосредственно, так и путем кредитования центральным банком банков, нуждающихся в поддержании ликвидности, т.е. системы рефинансирования.
Постепенно данный инструмент стал выполнять и другую роль – обеспечивать регулирование объема выдаваемых ссуд и эмиссии кредитных денег, что стало возможным при законодательном закреплении права центрального банка изменять норму отчислений в фонд обязательного резервирования.
В современных нормативных документах, определяющих целесообразность применения системы минимального резервирования в странах Европейского союза, акцент делается на обеспечение посредством этой системы стабильности ставок денежного рынка и на регулирование структурной ликвидности банковской системы.
Система обязательного резервирования в России сформировалась с учетом целей, которые она призвана решать в процессе денежно-кредитного регулирования, и международного опыта в этой области.
В официальных документах Банка России, в частности Положения Центрального банка Российской Федерации от 25 марта 2004 г. № 225-П, указано, что резервные требования применяются в целях регулирования общей ликвидности банковской системы и контроля денежных агрегатов посредством снижения денежного мультипликатора13.
Важным элементом механизма обязательного резервирования является определения состава резервируемых обязательств.
Состав резервируемых обязательств охватывает следующие виды привлеченных ресурсов14:
депозиты до востребования предприятий, организаций, индивидуальных предпринимателей;
средства федерального бюджета, бюджетов субъектов Российской Федерации и местных бюджетов, находящихся на счетах в банках;
средства кредитных организаций на корреспондентских счетах (резидентов и нерезидентов) в рублях и иностранной валюте;
кредиты, полученные от банков-нерезидентов, в том числе просроченные кредиты и проценты по ним;
депозиты и иные привлеченные средства банков-нерезидентов, в том числе просроченные депозиты и проценты по ним;
депозиты (до востребования и срочные) и прочие привлеченные средства физических лиц, в том числе нерезидентов;
остатки средств, отражающие расчет по ценным бумагам (средства клиентов по брокерским операциям, в том числе нерезидентов), расчеты с Минфином России и т.д.;
выпущенные банком ценные бумаги (облигации, депозитные и сберегательные сертификаты, векселя и банковские акцепты и др.);
остатки средств на счетах, отражающие средства клиентов в расчетах (аккредитивы к оплате, расчетные чеки, по зачеткам, транзитные счета и др.);
Одним из элементов системы резервирования является ставка (норма) резервирования.
Данный элемент непосредственно отражает процесс регулирования денежной массы и ликвидности банковской системы.
Снижение нормы резервирования связывается с необходимостью расширять денежную массу посредством активизации кредитной деятельности банков.
Увеличение нормы резервирования теоретически обосновывается усилением инфляционных процессов и необходимостью в этой связи уменьшить денежную массу посредством кредитного мультипликатора.
В то же время ограничение кредитной эмиссии увеличением нормы резервирования не должно приводить к сокращению объема платежных средств в условиях экономического подъема, если даже он сопровождается некоторым повышением темпов инфляции.
Норма обязательного резервирования как инструмент денежно-кредитной политики регулирует не только объем денежной массы, но и ее структуру. Денежная масса неоднородна по своей ликвидности, источникам возникновения, происхождению.
Так 01 мая 2009 года Совет директоров Банка России принял решение об изменении обязательных резервных требований. Как сообщает ЦБ РФ, с 1 мая 2009 г. нормативы обязательных резервов будут повышены до 1% по обязательствам кредитных организаций по каждой категории резервируемых обязательств 15.
Денежно-кредитная политика ЦБ РФ ориентирована на поддержание наиболее оптимальной структуры денежной массы на рынке, а потому предусматривает дифференциацию норм обязательного резервирования.
Дифференциация норм обязательного резервирования в зависимости от видов депозитов обусловлена необходимостью регулировать динамику развития отдельных депозитов. Установление более высокой ставки резервирования по вкладам до востребования по сравнению со срочными и сберегательными вкладами стимулирует развитие последних.
Установление высоких ставок на вклады в иностранной валюте направлено на сдерживание притока капиталов из-за границы и вложений банками своих ресурсов в иностранную валюту.
Операции центрального банка на открытом рынке в настоящее время являются в мировой экономической практике основным инструментом денежно-кредитной политики.
Операции на открытом рынке – сделки по покупке или продаже ценных бумаг центральным банком на открытом рынке16. Под открытым рынком понимается совокупность финансовых посредников (банков, страховых, инвестиционных компаний и пр.), совершающих операции с государственными ценными бумагами. Центральный банк продает или покупает по заранее установленному курсу ценные бумаги, в том числе государственные, формирующие внутренний долг страны. Этот инструмент считается наиболее гибким инструментом регулирования кредитных вложений и ликвидности коммерческих банков.
Операции центрального банка на открытом рынке оказывают прямое воздействие на объем свободных ресурсов, имеющихся у коммерческих банков, что стимулирует либо сокращение, либо расширение кредитных вложений в экономику, одновременно влияя на ликвидность банков, соответственно уменьшая или увеличивая ее. Такое воздействие осуществляется посредством изменения цены покупки у коммерческих банков или продажи им ценных бумаг. При жесткой рестрикционной политике, направленной на отток кредитных ресурсов с ссудного рынка, центральный банк снижает цену продажи или поднимает цену покупки, тем самым, соответственно, увеличивает или уменьшает ее отклонение от рыночного курса.
Если центральный банк покупает ценные бумаги у коммерческих банков, он переводит деньги на их корреспондентские счета, и таким образом увеличиваются кредитные возможности банков. Они начинают выдавать ссуды, которые в форме безналичных реальных денег входят в сферу денежного обращения, а при необходимости трансформируются в наличные деньги. Если центральный банк продает ценные бумаги, то коммерческие банки со своих корреспондентских счетов оплачивают такую покупку, тем самым сокращают свою кредитные возможности, связанные с эмиссией денег.
В Федеральном законе от 27 июня 2002 года "О Центральном банке Российской Федерации (Банке России)" в главе VII статья 39 приводятся следующая формулировка операций на открытом рынке17: “Под операциями на открытом рынке понимаются купля-продажа Банком России казначейских векселей, государственных облигаций и прочих государственных ценных бумаг, краткосрочные операции с ценными бумагами с совершением позднее обратной сделки”.
В развитых странах, имеющих высоколиквидный рынок государственных ценных бумаг, операции на открытом рынке являются основным инструментом денежно-кредитной политики. В США, к примеру, рынок казначейских векселей (Treasure bills) является наиболее ликвидным и характеризуется большим объемом торгов. Это дает возможность Федеральной резервной системе проводить сделки, оказывающие воздействие на динамику денежной базы, но не влияющие на цену и доходность векселей. В развивающихся экономиках, в которых финансовый рынок недостаточно развит, эффективность подобных операций более ограничена.
Кроме рассмотренных выше традиционных денежно-кредитных инструментов в рамках денежно-кредитной политики могут также устанавливаться ориентиры роста денежной массы и осуществляться валютное регулирование.
Под валютным регулированием понимается управление валютными потоками и внешними платежами, формирование валютного курса национальной денежной единицы. На валютный курс оказывают множество факторов: состояние платежного баланса, экспорта и импорта, доля внешней торговли в ВВП, дефицит бюджета и источников его покрытия, экономическая и политическая ситуация и др. Реальный в данных конкретных условиях валютный курс может быть определен в результате свободных предложений по купле и продаже валюты на валютных биржах. Эффективной формой валютного регулирования ЦБ РФ является валютная интервенция. Она заключается в том, что центральный банк вмешивается в операции на валютном рынке в целях воздействия на курс национальной валюты путем купли и продажи иностранной валюты. Для повышения курс национальной валюты ЦБ РФ центральный банк продает иностранную валюту, для снижения – скупает ее в обмен на национальную валюту. Центральный банк проводит валютные интервенции для того, чтобы максимально приблизить курс национальной валюты у его покупательной способности и в то же время найти компромисс между интересами экспортеров и импортеров. В некотором занижении курса национальной валюты заинтересованы фирмы-экспортеры, они обеспечивают основную часть поступающей валютной выручки. В некотором завышении национальной валюты заинтересованы предприятия, получающие сырье, материалы, комплектующие детали из-за рубежа, а также отрасли промышленности, производящие продукцию, которая неконкурентоспособна по сравнению с иностранной.
Наряду с валютной интервенцией ЦБ РФ может предпринять ряд административных мер, позволяющих регулировать валютный курс в направлении, отвечающем укреплению денежного обращения и повышению эффективности межгосударственных экономических отношений. Например, введение “валютного коридора” способствует регулируемости валютного курса. Нерегулируемая динамика валютного курса оказывает негативное влияние на развитие внутреннего денежного обращения, на финансовое положение предприятий, осуществляющих внешне-экономическую деятельность, на финансовое положение банков.
ЦБ РФ придерживаются в основном системы плавающего обменного курса, ограничивая интервенцию на валютном рынке операциями по сглаживанию курсовых колебаний, адекватными кредитно-денежной программе.
В целом эффективное использование инструментов денежно-кредитной политики определяется рядом факторов, из которых можно выделить следующие18:
выбор промежуточной цели денежно-кредитной политики (таргетирование инфляции, денежное или валютное таргетирование), определяемый степенью либерализации экономики и независимости центрального банка, стоящими перед ним задачами, его функциями в экономике. Кроме того, промежуточные цели денежно-кредитной политики тесно взаимосвязаны. Например, если в условиях свободно конвертируемой валюты центральный банк стремится к фиксации процентной ставки на определенном уровне, то в разработке мероприятий денежно-кредитной политики он должен будет принять устанавливаемый рынком курс национальной валют. И наоборот, при выборе цели денежно-кредитной политики, связанной с ограничениями по валютному курсу, он должен учитывать складывающийся уровень процентной ставки. Если же центральный банк ставит цель поддержания реальной процентной ставки на положительном уровне для стимулирования инвестиций, то он должен одновременно проводить политику таргетирования инфляции и т.п.;
выбор концепции денежно-кредитной политики: политика кредитной экспансии, или “дешевых” денег, либо политика кредитной рестрикции, или “дорогих” денег. Выбор правильной концепции весьма затруднен. С одной стороны, в стране могут действовать инфляционные факторы, требующие сокращения денежной массы, что предполагает использование кредитной рестрикции, но с другой стороны, экономике необходимы инвестиции, для чего нужно проводить политику кредитной экспансии. Поэтому денежно-кредитное регулирование должно сочетаться с гибкой бюджетной и налоговой политикой;
уровень функциональной независимости центрального банка. Функциональная независимость предполагает самостоятельность центрального банка в выборе инструментов проведения денежно-кредитной политики. Функциональная независимость проявляется также в том, что центральный банк не обязан автоматически выдавать денежные средства правительству для финансирования государственных расходов и оказывать ему предпочтение в предоставлении кредитов. Кроме того, для функциональной независимости имеет значение характер применяемых инструментов денежно-кредитной политики и осуществляемого им контроля за кредитной системой, а именно: применение преимущественно рыночных или административных методов контроля;
будет ли центральный банк жестко следовать выработанным установкам денежно-кредитной политики (денежной программе) или станет их менять в зависимости от складывающихся тенденций развития экономики, т.е. будет проводить дискреционную денежно-кредитную политику, предполагающую свободу действий; денежно-кредитная политика должна иметь стратегию и тактику, но допускать реакцию центрального банка на временные изменения экономической конъюктуры. Жесткое следование установленным ориентирам денежно-кредитной политики, например прироста денежной массы, при изменении в течение года спроса на деньги может привести к нежелательными инфляционным последствиям или к ограничениям совокупного спроса. А это, в свою очередь, снижает доверие к действиям центрального банка;
как учитываются временные лаги денежно-кредитной политики, поскольку относительная непредсказуемость денежно-кредитной политики связана именно с проблемами временных лагов;
какие методы денежно-кредитной политики будут применяться;
чрезвычайно важное значение для эффективного осуществления денежно-кредитной политики имеет стабильность банковской системы. Банковский сектор является тем каналом, через который передаются импульсы денежно-кредитного регулирования всей экономике. Центральный банк регулирует экономику не прямо, а через денежно-кредитную систему. Воздействуя на кредитные институты, он создает определенные условия для их функционирования. Следовательно, регулирование центральным банком деятельности коммерческих банков можно рассматривать также как одно из направлений денежно-кредитного регулирования экономики со стороны центрального банка.
Глава 3. Проблемы и перспективы развития банковской системы России
3.1 Анализ банковского сектора России в 2008-2009 г.
В 2008 г. темпы роста активов и капитала замедлились, что особенно было заметно в I–III кварталах. Однако меры монетарных властей по финансовой поддержке банковского сектора позволили значительно увеличить капитал и его достаточность, а также активы в IV квартале. Это, несомненно, оказало положительное влияние на финансовую устойчивость банковского сектора.
Финансовый и экономический кризис привел к росту кредитных рисков, ухудшению качества кредитного портфеля банков. Эта негативная тенденция, наметившаяся в последние месяцы 2008 г., продолжается и в 2009 г. Банки будут вынуждены существенно увеличить резервы на возможные потери по ссудам, что негативно скажется на финансовых результатах их деятельности. Растущие кредитные риски и высокие процентные ставки по кредитам станут ограничивать кредитную активность банков. Однако меры монетарных властей по гарантированию кредитов и субсидированию процентных ставок могут сделать кредит доступным для социально и экономически значимых предприятий.
В рассматриваемый период существенно замедлился рост вкладов физических лиц, а осенью даже наблюдался их отток из банковского сектора. Однако в декабре вклады заметно выросли, что можно оценить как очень позитивный сигнал. Кризис неблагоприятно повлиял на банковскую ликвидность, однако меры государства по ее улучшению оказали несомненный положительный эффект.
Снижение доходности банковских операций, убытки на финансовых рынках, рост стоимости привлеченных ресурсов оказали негативное влияние на финансовые результаты деятельности банковского сектора.
В целом государственная поддержка банковского сектора заметно повысила его финансовую устойчивость, однако ухудшающаяся макроэкономическая ситуация будет оказывать в 2009 г. серьезное негативное воздействие на банки. Кредитные организации будут испытывать потребность в дальнейшей государственной поддержке.
Темпы роста активов банковского сектора в 2008 г. составили 39,2%, в 2007 г. – 44,1%1. Основной прирост активов в 2008 г. наблюдался в IV квартале (14%), в том числе в декабре – 8,1%. Такое ускорение роста активов было связано как с масштабной финансовой помощью банковском сектору со стороны государства, так и с увеличением валютных активов банков и их положительной переоценкой. В феврале 2009 г. активы банковского сектора снизились на 1,9%. Объясняется это уменьшением объемов кредитования банковского сектора со стороны Банка России, привлекаемых кредитов от банков-нерезидентов и выпущенных банковских векселей.
Таблица 3.1
Динамика активов и капитала банковского сектора19
| Показатель | 01.01.2008 | 01.07.2008 | 01.10.2008 | 01.01.2009 | 01.02.2009 | 01.03.2009 |
| Активы, млрд руб. | 20125,1 | 23058,7 | 24572 | 28022 | 29756,7 | 29196 |
| Капитал, млрд руб. | 2671,5 | 2984 | 3149 | 3811 | 3847,6 | 3874,8 |
| Доля субординированных кредитов в капитале, % | 11,6 | 10,9 | 11,2 | 30,6 | 31,8 | 31,8 |
| Достаточность капитала, % | 15,5 | 14,8 | 14,5 | 16,8 | 16,1 | 16,4 |
| Доля банков с иностранным участием свыше 50% | ||||||
| в активах банковского сектора, % | 17,2 | 18,6 | 19,1 | 18,7 | н/д | н/д |
| в капитале банковского сектора, % | 15,7 | 18,4 | 24,8 | 17,3 | н/д | н/д |
Капитал банковского сектора в 2008 г. вырос на 42,7% (в 2007 г. рост составил 57,8%). Наиболее значительное увеличение также пришлось на IV квартал (21%), что также объясняется мерами государства по увеличению капитала банков, прежде всего в форме субординированных кредитов. В начале 2009 г. рост резко сократился и в феврале составил 0,7%.
В последние месяцы кардинально изменилась и структура капитала банковского сектора: резко выросла доля субординированных кредитов в капитале (с 11,2% по состоянию на 01.10.2008 г. до 31,8% по состоянию на 01.03.2009 г.). Однако в связи со снижением активности государства по предоставлению субординированных кредитов их доля в капитале в феврале не изменилась и осталась на уровне 31,8%.
Меры властей по поддержке банковского сектора позволили переломить тенденцию снижения достаточности капитала в первые три квартала 2008 г. (с 15,5% на 01.01.2008 до 14,5% на 01.10.2008). В IV квартале достаточность капитала увеличилась с 14,5 до 16,8%. Это обусловлено тем, что снижение активов при росте собственных средств привело к увеличению достаточности капитала банковского сектора. Таким образом, пока достаточность капитала (заметно выросшая после рекапитализции ряда банков со стороны государства) сохраняется на высоком уровне.
Таблица 3.2
Динамика кредитов и кредитных рисков20
| Показатель | 01.01.2008 | 01.07.2008 | 01.10.2008 | 01.01.2009 | 01.02.2009 | 01.03.2009 |
| Кредиты всего, млрд руб. | 14258,8 | 17320 | 19078,6 | 19941 | 21261,2 | 20962,8 |
| В том числе просроченная задолженность, млрд руб. | 184,1 | 231,8 | 276,2 | 422 | 494,4 | 588,9 |
| Удельный вес кредитов в активах, % | 70,9 | 75,1 | 77,6 | 71,2 | 71,5 | 71,8 |
| Кредиты нефинансовым организациям, млрд руб. | 9316 | 11127 | 12028 | 12510 | 13375 | 13321,4 |
| В том числе просроченная | ||||||
| задолженность, млрд руб. | 86,1 | 111,8 | 141,4 | 266,4 | 325,5 | 407 |
| Кредиты физическим лицам, млрд руб. | 2971,1 | 3590 | 4018 | 4017 | 4036,9 | 3971,3 |
| В том числе просроченная задолженность, млрд руб. | 96,5 | 119,3 | 131,4 | 148,6 | 163,7 | 174,5 |
| Кредиты банкам, млрд руб. | 1418,1 | 1802 | 2170 | 2501,2 | 2863,7 | 2690,1 |
| В том числе просроченная задолженность, млрд руб. | 0,2 | 0,4 | 1,9 | 1,3 | 1,8 | 3,3 |
| Удельный вес просроченной задолженности, в % | ||||||
| по всем кредитам | 1,3 | 1,3 | 1,5 | 2,1 | 2,3 | 2,8 |
| по кредитам физическим лицам | 3,3 | 3,3 | 3,3 | 3,7 | 4,1 | 4,4 |
| по кредитам нефинансовым орга- | ||||||
| низациям | 0,9 | 1 | 1,2 | 2,1 | 2,4 | 3,1 |
| по кредитам банкам | 0,01 | 0,02 | 0,09 | 0,05 | 0,06 | 0,12 |
| Доля проблемных и безнадежных ссуд в кредитном портфеле, % | 2,5 | 2,4 | 2,5 | 3,8 | н/д | н/д |
| Резервы на возможные потери по кредитам, депозитам и прочим размещенным средствамв млрд. руб. | 532 | 611 | 669,4 | 898,5 | 1013 | 1069,8 |
| в % к кредитам | 3,7 | 3,5 | 3,5 | 4,5 | 4,8 | 5,1 |
Кредиты банковского сектора в 2008 г. увеличились на 39,4%, в то время как в 2007 г. рост составил 51,1%. При этом в первом полугодии 2008 г.кредиты выросли на 21,4, а во втором – всего на 14,8%. Особенно заметным было замедление темпов роста кредитных вложений банков в последние месяцы 2008 г. И таким образом в феврале уже наблюдалось снижение кредитов банковского сектора на 1,4%.
В 2009 г. мы уже наблюдаем начинающееся увеличение кредитных рисков и соответственно рост процентных ставок по кредитам.
При этом усиливающаяся инфляция также влияет на увеличение ставок по кредитам. Неблагоприятная внешнеэкономическая конъюнктура, резкое ухудшение ситуации в промышленности, строительстве и других отраслях экономики в сочетании с высокими процентными ставками по кредиту будут объективно ограничивать кредитные вложения банков в 2009 г. (возможно, их сокращение). Сокращение же кредитных вложений, в свою очередь, негативно сказывается на макроэкономической ситуации (снижение темпов экономического роста, занятости, потребительского спроса).
Таким образом, в настоящее время высокие процентные ставки и риски являются препятствием для реализации банками важнейшей функции – кредитования экономики. Снижение процентных ставок лежит в макро-экономической плоскости, прежде всего через уменьшение инфляции и, соответственно, ставки рефинансирования. В настоящее время быстро решить эту задачу нельзя из-за потенциала негативных макроэкономических тенденций. Однако сделать кредит доступным для предприятий может механизм субсидирования процентных ставок.
Снижение кредитных рисков также лежит в сфере макроэкономики, однако государственные гарантии по кредитам для социально- и экономически значимых предприятий могут стимулировать банковское кредитование даже в условиях повышенных рисков. Такая антикризисная мера, как государственные гарантии по кредитам, в последние месяцы все шире начинает применяться и в зарубежной практике, однако в России процесс внедрения этого инструмента в банковскую практику идет очень медленно (особенно с учетом развития кризиса).
Просроченная задолженность по всем ссудным операциям увеличилась в 2008 г. в 2,3 раза (в то время как в 2007 г. – на 52%) и составила по состоянию на 01.01.2009 422 млрд. руб. Особенно быстрыми темпами росла просроченная задолженность в октябре и ноябре (20%). Приведенные данные свидетельствуют о заметном ухудшении качества кредитного портфеля. Исходя из негативной макроэкономической ситуации, можно предположить, что тенденция роста просроченной ссудной задолженности продолжится и в ближайшие месяцы. Учитывая это, можно оценить ее уровень к концу первого полугодия 2009 г. в 900–1000 млрд. руб, или 5% от суммы всех кредитов (причем с ноября 2008 г. темпы роста составляют около 20%). Кредиты предприятиям выросли в 2008 г. на 34,3% (в 2007 г. – на 51,6%). С сентября наблюдается уменьшение темпов прироста кредитных вложений банков. Так, если в августе 2008 г. кредиты предприятиям выросли на 3,4%, то в сентябре – на 1,7, октябре – на 2, ноябре – на 0,7, декабре – на 1,2%. В феврале же уже наблюдалось снижение на 0,4%.
Просроченная задолженность предприятий в 2008 г. увеличилась в 3,1 раза (в 2007 г. – на 22,7%). Особенно быстрыми темпами она росла в октябре (36%) и ноябре (26,8%). Таким образом, кредитные риски в реальном секторе экономики стремительно растут, что вынуждает банки уменьшить кредитную активность. Сумма просроченной задолженности предприятий увеличилась в феврале с 325,5 млрд. до 407 млрд. руб., а ее удельный вес в кредитах нефинансовым организациям – с 2,4 до 3,1%. Таким образом, качество кредитов банкам продолжает стремительно ухудшаться, причем быстрее, чем качество кредитного портфеля в целом. Метод экстраполяции позволяет оценить сумму просроченной ссудной задолженности в реальном секторе экономики к концу первого полугодия 2009 г. в 700–800 млрд руб., или в 6% от величины всех кредитов предприятиям.
Таблица 3.3
Динамика привлеченных ресурсов и ликвидность21
| Показатель | 01.01.2008 | 01.07.2008 | 01.10.2008 | 01.01.2009 | 01.02.2009 | 01.03.2009 |
| Средства клиентов всего, млрд руб. | 12252,3 | 14078 | 14937 | 14748,5 | 15260,3 | 15218,4 |
| В том числе: | ||||||
| депозиты юридических лиц | 3520 | 4307 | 5175 | 4945,4 | 5100,1 | 5146,6 |
| депозиты физических лиц | 5159,2 | 5771 | 5890 | 5907 | 6115,3 | 6217,7 |
| средства организаций на расчетных счетах | 3232,9 | 3518 | 3392 | 3521 | 3557,9 | 3401,1 |
| Выпущенные банками облигации,млрд руб. | 290,2 | 362 | 379 | 375,3 | 374 | 370,7 |
| Банковские векселя и акцепты, млрд руб. | 822,2 | 890 | 811 | 756,3 | 917,7 | 700,9 |
| Межбанковские кредиты, млрд руб. | 2807,4 | 3322 | 3623 | 3639,6 | 4024,9 | 3919,8 |
| Межбанковские кредиты от банков-нерезидентов, млрд руб | 2136,1 | 2505 | 2897 | 2667 | 2985 | 2856,8 |
| Кредиты Банка России, млрд руб. | 34 | 50 | 233 | 3370,4 | 3653,6 | 3447,5 |
| Отношение высоколиквидных активов к обязательствам до востребования (Н2), % | 48,4 | 45,4 | 54,7 | 74,9 | н/д | н/д |
| Отношение ликвидных активов к краткосрочным обязательствам (Н3), | 72,9 | 74,6 | 77,2 | 92,1 | н/д | н/д |
Об ухудшении качества кредитного портфеля в феврале 2009 г. свидетельствует и рост резервов на возможные потери по ссудам банковского сектора как в абсолютном выражении (с 1013 млрд. до 1069,8 млрд. руб.), так и по отношению ко всем кредитам (с 4,8 до 5,1%). С октября 2008 г. резервы увеличились в 1,6 раза и с учетом имеющейся тенденции ухудшения качества кредитного портфеля к концу первого полугодия 2009 г. могут составить 1300–1400 млрд. руб., что неизбежно приведет к ухудшению финансовых результатов деятельности российских банков, снижению их капитала и его достаточности. Меры монетарных властей по увеличению капиталов банков, в форме субординированных кредитов, а также изменение регулятивных правил могут сгладить остроту проблемы. Но именно сгладить, изменение регулятивных правил лишь отсрочит проблему возникновения реальных потерь по кредитам, а субординированные кредиты выдаются отдельным банкам, а не всему банковскому сектору.
В феврале 2009 г. в кредитном портфеле российских банков увеличилась доля сомнительных, проблемных и безнадежных ссуд. Так, у 30 крупнейших банков удельный вес сомнительных кредитов вырос с 9,2 до 9,3%, проблемных и безнадежных – с 3,4 до 3,9%.
Предоставленные межбанковские кредиты увеличились в 2008 г. на 76,4% (в 2007 г. – на 37%). Однако в декабре 2008 г. наблюдалось небольшое снижение межбанковской активности. И в феврале предоставленные межбанковские кредиты сократились: с 2863,7 млрд. до 2690,1 млрд. руб., или на 6%. Просроченная задолженность по ним в рассматриваемый период увеличилась с 1,8 млрд. до 3,3 млрд. руб., или в 1,8 раза. Вместе с тем пока ее доля в этих кредитах незначительна (0,12%). Однако в связи с угрозой второй волны кризиса в банковском секторе (из-за неплатежей предприятий и граждан по кредитам) растут и риски по межбанковскому кредитованию.
Кредиты физическим лицам в 2008 г. увеличились на 35,2% (в 2007 г. – на 57,9%). При этом с ноябре кредиты гражданам постепенно начали снижаться. В то же время просроченная задолженность увеличивается и в феврале увеличение составило 6,6% и достигла 174,5 млрд. руб. Удельный вес просроченных кредитов увеличился с 4,1 до 4,4%.
Вместе с тем пока удельный вес проблемных и безнадежных кредитов в кредитном портфеле относительно невелик. Для сравнения: по итогам достаточно благополучного 2006 г. этот показатель в ряде развитых стран был выше. Например, в Германии он составил 3,4%, Греции – 5,4, Италии – 5,1%3.
В 2008 г. средства клиентов в целом выросли на 20,4%, в то время как в 2007 г. – на 42%. Средства предприятий на расчетных счетах увеличились в рассматриваемый период на 9% (в 2007 г. – на 34,7%).
Депозиты юридических лиц выросли в 2008 г. на 40,5%, (в 2007 г. – на 35,5%). В структуре депозитов юридических лиц несколько увеличилась доля депозитов свыше одного года (с 48,7 до 51,4%). Доля валютных депозитов увеличилась незначительно (с 40,5 до 47,3%).
Вклады физических лиц выросли в 2008 г. на 14,5% (в 2007 г. – на 35,4%). При этом в конце года наблюдался отток вкладов (в сентябре – 1,5%, в октябре – 6, в ноябре – 0,2%). В декабре вклады выросли на 6,9%, что является самым высоким месячным показателем прироста вкладов в 2008 г. В структуре вкладов доля долгосрочных депозитов (свыше 1 года) в 2008 г. увеличилась с 62,4 до 65,2%, а доля валютных депозитов – с 13 до 26,7%. В феврале структура осталось той же, что констатирует прекращение перемещение средств физических лиц из рублевых в валютные депозиты,