Потребительский кредит
перечень строительных материалов, подписанный кредитополучателем либо документы на приобретение строительных материалов, если кредитополучатель по договору подряда обязался обеспечить подрядчика данными материалами либо ведет строительство собственными силами. Документы для оплаты строительных материалов (договоры, счета-фактуры, накладные) могут предоставляться кредитополучателем в ходе кредитования;
документы, подтверждающие участие кредитополучателя собственными средствами в финансировании кредитуемого объекта. Данные документы могут предоставляться после заключения кредитного договора, но до момента выдачи кредита;
справку о составе семьи (выписку из лицевого счета), предоставляемую уполномоченным органом (ЖЭС, Товарищество собственников и др.) для определения нуждаемости кредитополучателя в улучшении жилищных условий в части обеспеченности общей площадью жилого помещения; для расчета платежеспособности с учетом совокупного дохода семьи - документ, удостоверяющий состав семьи (свидетельство о браке и др.);
в случае постановки на учет нуждающихся по месту постоянного проживания - документ (выписка из решения) местного исполнительного и распорядительного органа, подтверждающий постановку на учет нуждающихся в улучшении жилищных условий; в случае постановки на учет нуждающихся по месту работы - документ организации, подтверждающий постановку и основания принятия на учет нуждающихся в улучшении жилищных условий. Срок действия документа не может превышать 30 календарных дней со дня его выдачи.
Основания постановки физических лиц на учет нуждающихся в улучшении жилищных условий по месту работы должны соответствовать основаниям, установленным законодательством (п. 4 Постановления Совета Министров Республики Беларусь от 22.09.1999. № 1468).
иные документы по требованию банка.
при покупке квартиры, жилого дома:
договор купли-продажи с собственником квартиры (жилого дома) (гражданином либо юридическим лицом), удостоверенный в соответствии с действующим законодательством и зарегистрированный республиканской или территориальной организацией по государственной регистрации недвижимого имущества, прав на него и сделок с ним либо предварительный договор между продавцом и покупателем на стадии рассмотрения вопроса о целесообразности кредитования;
документы, подтверждающие участие кредитополучателя собственными средствами в финансировании кредитуемого объекта. Данные документы могут предоставляться после заключения кредитного договора, но до момента выдачи кредита;
справку о составе семьи (выписку из лицевого счета), предоставляемую уполномоченным органом (ЖЭС, Товарищество собственников и др.) для определения нуждаемости кредитополучателя в улучшении жилищных условий в части обеспеченности общей площадью жилого помещения; для расчета платежеспособности с учетом совокупного дохода семьи - документ, удостоверяющий состав семьи (свидетельство о браке и др.);
в случае постановки на учет нуждающихся по месту постоянного проживания - документ (выписка из решения) местного исполнительного и распорядительного органа, подтверждающий постановку на учет нуждающихся в улучшении жилищных условий; в случае постановки на учет нуждающихся по месту работы - документ организации, подтверждающий постановку и основания принятия на учет нуждающихся в улучшении жилищных условий. Срок действия документа не может превышать 30 календарных дней со дня его выдачи. Основания постановки физических лиц на учет нуждающихся в улучшении жилищных условий по месту работы должны соответствовать основаниям, установленным законодательством (п. 4 Постановления Совета Министров Республики Беларусь от 22.09.1999. № 1468).
иные документы по требованию банка.
при приобретении квартиры путем участия в местных облигационных жилищных займах с частичной оплатой стоимости квартиры на ранней стадии ее строительства:
договор об участии в жилищном займе с последующим предоставлением договора купли-продажи, удостоверенного в соответствии с действующим законодательством и зарегистрированного республиканской или территориальной организацией по государственной регистрации недвижимого имущества, прав на него и сделок с ним;
документы, подтверждающие участие кредитополучателя собственными средствами в финансировании кредитуемого объекта. Данные документы могут предоставляться после заключения кредитного договора, но до момента выдачи кредита;
справку о составе семьи (выписку из лицевого счета), предоставляемую уполномоченным органом (ЖЭС, Товарищество собственников и др.) для определения нуждаемости кредитополучателя в улучшении жилищных условий в части обеспеченности общей площадью жилого помещения; для расчета платежеспособности с учетом совокупного дохода семьи - документ, удостоверяющий состав семьи (свидетельство о браке и др.);
в случае постановки на учет нуждающихся по месту постоянного проживания - документ (выписка из решения) местного исполнительного и распорядительного органа, подтверждающий постановку на учет нуждающихся в улучшении жилищных условий; в случае постановки на учет нуждающихся по месту работы - документ организации, подтверждающий постановку и основания принятия на учет нуждающихся в улучшении жилищных условий. Срок действия документа не может превышать 30 календарных дней со дня его выдачи.
Основания постановки физических лиц на учет нуждающихся в улучшении жилищных условий по месту работы должны соответствовать основаниям, установленным законодательством (п. 4 Постановления Совета Министров Республики Беларусь от 22.09.1999. № 1468).
иные документы по требованию банка.
при приобретении квартиры, жилого дома по договору мены:
договор мены, удостоверенный в соответствии с действующим законодательством и зарегистрированный республиканской или территориальной организацией по государственной регистрации недвижимого имущества, прав на него и сделок с ним либо предварительный договор между продавцом и покупателем на стадии рассмотрения вопроса о целесообразности кредитования;
справку о составе семьи (выписку из лицевого счета), предоставляемую уполномоченным органом (ЖЭС, Товарищество собственников и др.) для определения нуждаемости кредитополучателя в улучшении жилищных условий в части обеспеченности общей площадью жилого помещения; для расчета платежеспособности с учетом совокупного дохода семьи - документ, удостоверяющий состав семьи (свидетельство о браке и др.);
в случае постановки на учет нуждающихся по месту постоянного проживания - документ (выписка из решения) местного исполнительного и распорядительного органа, подтверждающий постановку на учет нуждающихся в улучшении жилищных условий; в случае постановки на учет нуждающихся по месту работы - документ организации, подтверждающий постановку и основания принятия на учет нуждающихся в улучшении жилищных условий. Срок действия документа не может превышать 30 календарных дней со дня его выдачи. Основания постановки физических лиц на учет нуждающихся в улучшении жилищных условий по месту работы должны соответствовать основаниям, установленным законодательством (п. 4 Постановления Совета Министров Республики Беларусь от 22.09.1999. № 1468).
иные документы по требованию банка.
при строительстве садовых домиков:
документ, удостоверяющий право пользования, право пожизненного наследуемого владения земельным участком или право частной собственности на земельный участок; в случае, если право собственности на земельный участок принадлежит дачному кооперативу, садовому товариществу - справку уполномоченного органа (лица), подтверждающую, что кредитополучатель является членом товарищества (кооператива);
проектно-сметная документация, составленная проектной или ремонтно-строительной организацией. При ведении строительства собственными силами - проектная документация;
если кредитополучателю участок для строительства дачи предоставлен индивидуально - решение исполкома о предоставлении земельного участка и разрешение на строительство дачи;
если для строительства привлекается подрядчик - договоры строительного подряда с приложением графика выполнения этапов (комплексов) работ либо предварительный договор с подрядчиком;
перечень строительных материалов, подписанный кредитополучателем, либо документы на приобретение строительных материалов, если кредитополучатель по договору подряда обязался обеспечить подрядчика данными материалами либо ведет строительство собственными силами;
документы, подтверждающие участие кредитополучателя собственными средствами в финансировании кредитуемого объекта. Данные документы могут предоставляться после заключения кредитного договора, но до момента выдачи кредита;
иные документы по требованию банка.
при покупке садового домика:
удостоверенный в соответствии с действующим законодательством договор купли-продажи, зарегистрированный республиканской или территориальной организацией по государственной регистрации недвижимого имущества, прав на него и сделок с ним или предварительный договор между продавцом и покупателем на стадии рассмотрения вопроса о целесообразности кредитования;
документы, подтверждающие участие кредитополучателя собственными средствами в финансировании кредитуемого объекта. Данные документы могут предоставляться после заключения кредитного договора, но до момента выдачи кредита;
иные документы по требованию банка.
при строительстве гаража:
решение исполкома о включении кредитополучателя в члены гаражно-строительного кооператива;
справка Правления гаражно-строительного кооператива о стоимости строительства гаража, при строительстве индивидуального гаража - разрешение администрации района на его строительство и справку от архитектора о стоимости строительства;
при строительстве гаража в порядке долевого участия - договор с организацией, осуществляющей строительство или предварительный договор на стадии рассмотрения вопроса о целесообразности кредитования;
документы, подтверждающие участие кредитополучателя собственными средствами в финансировании кредитуемого объекта. Данные документы могут предоставляться после заключения кредитного договора, но до момента выдачи кредита;
иные документы по требованию банка.
при покупке гаража:
удостоверенный в соответствии с действующим законодательством и зарегистрированный республиканской или территориальной организацией по государственной регистрации недвижимого имущества, прав на него и сделок с ним договор на отчуждение капитально возведенных гаражей в гаражных, гаражно-строительных кооперативах, массивах гаражей индивидуальной застройки и на внутриквартальных территориях жилых массивов, принадлежащих гражданам на праве собственности либо предварительный договор на стадии рассмотрения вопроса о целесообразности кредитования;
документы, подтверждающие участие кредитополучателя собственными средствами в финансировании кредитуемого объекта. Данные документы могут предоставляться после заключения кредитного договора, но до момента выдачи кредита;
иные документы по требованию банка.
Выдача кредита производится в безналичной форме строго в соответствии с кредитным договором путем оплаты платежных поручений кредитополучателя. В случае, если кредитополучатель предоставил предварительный договор, выдача кредита осуществляется после предоставления основного договора.[24]
При выдаче кредитов на строительство, покупку, мену квартиры (жилого дома), садового домика, автомобильного гаража в залог могут оформляться права по договорам купли-продажи, на строительство. При этом в кредитном договоре (при отсутствии иного достаточного обеспечения) должно быть предусмотрено обязательство кредитополучателя по окончании строительства и оформления права собственности передать квартиру (жилой дом), садовый домик, автомобильный гараж в залог банку [4].
При приобретении квартиры путем принятия участия в местных облигационных жилищных займах с частичной оплатой квартиры на ранней стадии ее строительства в качестве залога могут быть оформлены права кредитополучателя по договору об участии в жилищном займе.
2.3. Анализ кредитования физических лиц «АСБ Беларусбанк»
Бесспорным лидером в области оказания банковских услуг населению является Беларусбанк. Это хорошо видно из рисунков 2.1. и 2.2. На его долю приходится около 97,8% всей кредитной задолженности населения республики. Причем на 95% это задолженность по льготным кредитам на строительство и приобретение жилья в рамках реализации государственных программ. Доля потребительских кредитов, выдаваемых за счет собственных ресурсов, сравнительно невелика. В этой области и пытаются развернуть свой бизнес другие белорусские банки.
Доля кредитов предоставляемых «Беларусбанком» в общем объёме выданных кредитов населению банками Республики Беларусь составляет 81,6%.
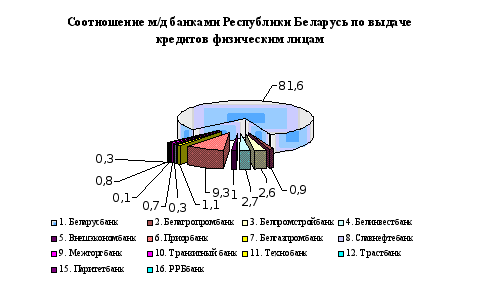
Рисунок 2.1. Соотношение м/д банками Республики Беларусь по выдаче кредитов физическим лицам.
Среди системообразующих банков на первом месте по кредитованию физических лиц находится «Беларусбанк», далее идет «Приорбанк» (Рисунок 2.2) примерно на одном уровне находятся «Белинвестбанк» и «Белпромстройбанк», самый низкий процент у «Белагропромбанка» и «Внешэкономбанка». Из всего вышеизложенного видно, что «Беларусбанк» является непревзойдённым лидером в сфере кредитования физических лиц.
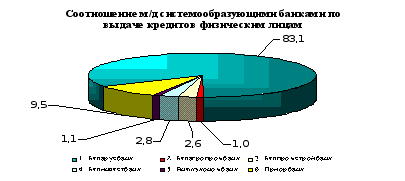
Рисунок 2.2. Соотношение м/д системообразующими банками по выдаче кредитов физическим лицам.
В настоящее время типичными процентными ставками на финансирование недвижимости стоит считать 14% в валюте и 17% в рублях. Это хорошо видно из таблицы 2.2, 2.3 и диаграмм (рисунок 2.3, 2.4). Эти ставки в два – три раза превышают ставки в странах с развитой системой ипотечного кредитования. Для сравнения: в США средняя ставка 15-летнего ипотечного кредита равна 2-4%, в странах Балтии - 3,3-3,5%. В Российской Федерации процентные ставки существенно зависят от вида недвижимого имущества, на приобретение которого берут кредит. Так на новостройки процентные ставки, как правило, выше.
В Республике
Беларусь, на
сегодняшний
день только
в ОАО «Приорбанке»
процентные
ставки по кредитам
зависят от того
на первичном
или вторичном
рынке будет
приобретаться
жилое недвижимое
имущество.
Таблица 2.2. Сравнительный анализ условий выдачи кредитов на финансирование недвижимости в белорусских рублях.
| Наименование банка | % - ная ставка | Срок пользования | Размер кредита | |
| Гражданам, нуждающимся в улучшении жилищных условий | Гражданам, не нуждающимся в улучшении жилищных условий | |||
| Беларусбанк | 14 | 17 | До 15 лет | До 75 % |
| Белинвестбанк | Базовая ставка рефинансирования НБРБ | Базовая ставка рефинансирования НБРБ + 5% | До 15 лет | До 80 % |
| Белагропромбанк | 15 | 17 | До 15 лет | До 75 % |
| Белпромстройбанк | Базовая ставка рефинансирования НБРБ + 4-5% | Базовая ставка рефинансирования НБРБ + 4-5% | 10-15 лет | До 75 % |
П р и м е ч а н и е. Источник: собственная разработка.
Более подробная информация о видах и условиях выдачи кредитов на финансирование недвижимости «АСБ Беларусбанк» представлена в Приложении А.
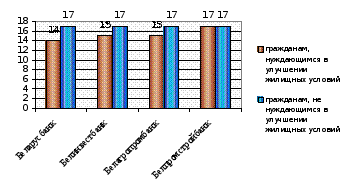
Рисунок 2.3. Годовой процент за пользование кредитом на финансирование недвижимости в белорусских рублях.
Таблица 2.3. . Сравнительный анализ условий выдачи кредитов на финансирование недвижимости в иностранной валюте.
| Наименование банка | % - ная ставка | Срок пользования | Размер кредита | |
| Гражданам, нуждающимся в улучшении жилищных условий | Гражданам, не нуждающимся в улучшении жилищных условий | |||
| Беларусбанк | 13 | 15 | До 10 лет | До 90 % |
| Белинвестбанк | 12 | 14 | До 15 лет | До 90 % |
| Белагропромбанк | 12 | 14 | До 15 лет | До 75 % |
| Белпромстройбанк | 12 | 14 | 10-15 лет | До 75 % |
П р и м е ч а н и е. Источник: собственная разработка.
Более подробная информация о видах и условиях выдачи кредитов на финансирование недвижимости представлена в Приложении А.
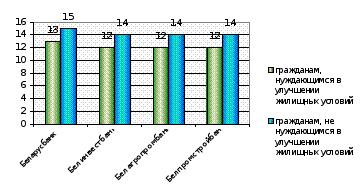
Рисунок 2.4. Годовой процент за пользование кредитом на финансирование недвижимости в иностранной валюте.
Стандартным сроком погашения кредита в валюте является 15 лет. Исключение составляет только ОАО «Беларусбанк» - срок погашения кредита в валюте составляет 10 лет.
Первоначальный
взнос (собственные
средства
заемщика)
Средний
размер собственных
средств, принимаемый
к рассмотрению
банком, - 10-30% от
стоимости жилья
в зависимости
от конкретных
характеристик
кредита (Таблица
2.3). Так ОАО «Сберегательный
банк «Беларусбанк»
кредитует до
90 % в валюте, под
15 % годовых, сроком
на 10 лет.
Минимальный размер кредита на сегодняшний день установлен в размере 5000 евро только одним банком в Республике Беларусь – ОАО «Приорбанк». На мой взгляд данная практика будет получать все большое распространение. Ограничения по минимальному размеру займа связаны с объемом операционных расходов банка на его выдачу и обслуживание. Существуют банки, у которых четко ограничена и максимальная сумма кредита. Так в ОАО «Белвнешэкономбанк» (выделением кредитов занимается отделение «Центральное») сумма кредита ограничена 25 тыс. долларов США.
В целях оправдания собственных расходов по выдаче кредитов ОАО «Приорбанк» установил комиссию за досрочное погашение кредитов. Логика здесь проста: это необходимо для того, чтобы компенсировать за счет клиента упущенную выгоду, которую банк должен был получать в виде процентных платежей в течение всего срока кредита. Комиссия за досрочное погашение кредита предусматривается только по одному виду кредита -15% в валюте. Основными формами обеспечения исполнения обязательств по возврату кредита и уплате процентов является залог приобретаемого жилья, а так же поручительства физических лиц. Залог приобретаемого жилья, как способ обеспечения обязательств по кредитному договору широко использует ОАО "Приорбанк".
Наиболее востребованной услугой для населения в обозримом будущем может стать потребительское кредитование. Сегодня этот рынок еще только формируется — на него постепенно выходят крупные и средние банки. Растущая конкуренция между ними приводит к постепенному снижению процентных ставок, что делает потребительские услуги более доступными [20]. В первом полугодии объем задолженности населения по кредитам, выданным на потребительские цели, увеличился на 31,3 процента и составил 854,8 млрд. рублей. Значительная часть кредитов выдается на приобретение автомобилей, отдых и туризм, медицинские услуги, обучение и другие потребительские нужды, молодым семьям, молодым специалистам [20]. Кроме этого, при реализации зарплатных “карточных” проектов банки среди населения популяризируют такую услугу, как предоставление овердрафтного кредита. В Нацбанке отмечают, что расширение спектра услуг при кредитовании населения осуществляется банками не только за счет предложения новых видов кредитов в зависимости от целей (например, кредиты на покупку товаров отечественных производителей) (Таблица 2.4), но и совершенствованием способов их предоставления и упрощением самой процедуры кредитования.
Таблица 2.4. Сравнительный анализ условий выдачи кредитов на потребительские нужды.
| Наименование банка | % - ная ставка | Срок пользования | Размер кредита | |
| В белорусских рублях | В иностранной валюте | |||
| Беларусбанк | 15 | 13 | До 3 лет | В пределах платёжеспособности |
| Белинвестбанк | Базовая ставка рефинансирования НБРБ + 5% | 17 | До 3 лет | В пределах 200 базовых величин |
| Белагропромбанк | 16 | 14 | До 3 лет | В пределах платёжеспособности |
| Белпромстройбанк | Базовая ставка рефинансирования НБРБ + 5% | 14 | До 3 лет | В пределах платёжеспособности |
П р и м е ч а н и е. Источник: собственная разработка.
Более подробная информация о видах и условиях выдачи кредитов на потребительские нужды «АСБ Беларусбанк» представлена в Приложении А.
Сравнительный анализ по проценту (годовому) за пользование кредитом на потребительские нужды представлен на рисунке 2.5.
Бесспорным лидером в области оказания банковских услуг населению остаётся «Беларусбанк», это видно из рисунка 2.5, у него самые низкие процентные ставки – 15 % годовых при предоставлении кредита в белорусских рублях и 12 % в иностранной валюте. Расчёт (примерный) ежемесячных платежей за пользование кредитов в иностранной валюте приведен в таблице 2.5.
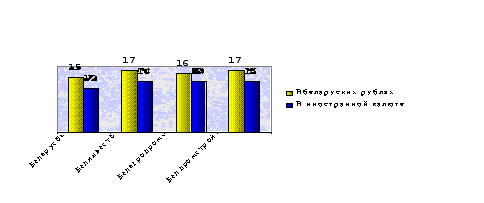
Рисунок 2.5. Годовой процент за пользование кредитом на потребительские нужды.
Таблица 2.5. Примерный расчет ежемесячных платежей по кредиту (с учетом причитающихся процентов)
|
Примерные
варианты сумм
кредита |
Необходимый минимальный доход кредитополучателя (за минусом налогов и др. удержаний) для положительного решения о выдаче кредита (долларов США) |
Размер
ежемесячного
платежа по
кредиту (основной
долг и начисленные
проценты)* |
||||
| Срок кредита (в зависимости от цели) | Срок кредита (в зависимости от цели) | |||||
| 3 года | 5 лет | 10 лет | 3 года | 5 лет | 10 лет | |
|
Значения приведены в долларах США из расчета процента по кредиту - 14% годовых |
||||||
|
1 000 |
39,5 | 28,3 | 20,0 | 39,5 | 28,3 | 20,0 |
| Продолжение таблицы 5 | ||||||
|
1 |
2 | 3 | 4 | 5 | 6 | 7 |
|
3 000 |
118,3 | 85,0 | 60,0 | 118,3 | 85,0 | 60,0 |
|
5 000 |
197,2 | 141,6 | 100,0 | 197,2 | 141,6 | 100,0 |
|
7 500 |
295,8 | 212,5 | 150,0 | 295,8 | 212,5 | 150,0 |
|
10 000 |
394,5 | 283,4 | 200,0 | 394,5 | 283,4 | 200,0 |
|
12 500 |
493,0 | 354,1 | 250,0 | 493,0 | 354,1 | 250,0 |
|
15 000 |
591,7 | 425,0 | 300,0 | 591,7 | 425,0 | 300,0 |
|
17 500 |
690,3 | 495,8 | 350,0 | 690,3 | 495,8 | 350,0 |
|
20 000 |
788,9 | 566,6 | 400,0 | 788,9 | 566,6 | 400,0 |
П р и м е ч а н и е. Источник: www.belarusbank
* - по мере погашения кредита суммы выплачиваемых процентов, а, следовательно, и ежемесячных платежей уменьшаются.
Рассмотрение пакета документов на выдачу кредита, выдача денежной наличности кредитополучателю и др. операции кредитного характера производятся на платной основе в соответствии с утвержденными тарифами Банка.
3. ПУТИ СОВЕРШЕНСТВОВАНИЯ ОРГАНИЗАЦИИ ПОТРЕБИТЕЛЬСКОГО КРЕДИТОВАНИЯ
3.1. Общая оценка потребительского кредитования и перспективы
развития
В последние два-три года между белорусскими банками и населением наметился существенный прогресс в сотрудничестве. Причем, в отличие от 90-х гг., когда в условиях гиперинфляции и процентных ставок, измеряемых десятками и сотнями процентов, физические лица рассматривались банками в основном как второстепенные доноры ресурсной базы и несерьезные клиенты по другим операциям, а граждане относились к банкам с известной подозрительностью и не рисковали надолго доверять им свои деньги, сегодня их отношения стали значительно многообразнее [20].
Банки начали проявлять живой интерес не только к привлечению сбережений граждан, которые, в сущности, стали основным источником пополнения ресурсной базы внутри страны, но и к предоставлению им кредитов. Со своей стороны многие белорусские граждане в условиях стабильно растущих доходов начали все чаще приобретать более дорогостоящие товары, на покупку которых раньше не решались. В том числе пользуясь кредитами банков.
По данным банковской статистики, за 11 месяцев 2007 г. при общем приросте денежных средств на счетах в банках на 34% общий объем предоставленных им кредитов вырос на 62,5%, а непосредственно потребительского кредитования — почти на 80% [20].
С другой стороны, несмотря на то, что потребительское кредитование физических лиц является достаточно доходным и практически безрисковым (как показала банковская практика последних лет, белорусские граждане показали себя исключительно порядочными плательщиками по кредитам), далеко не все белорусские банки оказались готовы к такому развитию событий (это хорошо видно из рисунков 3.1, 3.2).
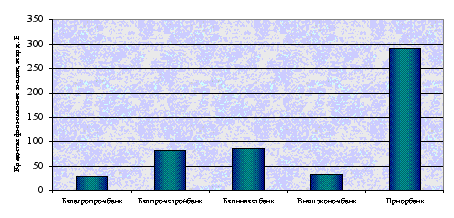
Рисунок 3.1. Объёмы выданных населению кредитов по состоянию на 1 декабря
2007г.
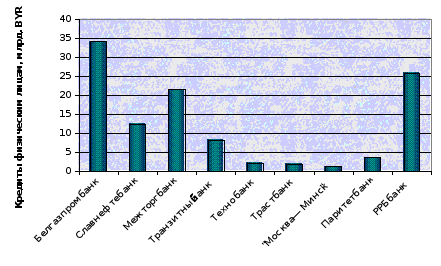
Рисунок 3.2. Объёмы выданных населению кредитов по состоянию на 1 декабря 2007г.
По состоянию на 1 декабря только 15 из 30 действующих банков привлекали вклады населения, они же в основном занимаются и предоставлением потребительских кредитов. Исключение составляет РРБ-банк, который не имея лицензии на привлечение вкладов, активно занимался кредитованием физических лиц за счет собственных средств. Аналогичным образом, но в значительно меньших объемах, кредитование физических лиц осуществляли также Абсолютбанк и СОМБелбанк.[21]
Причины
пассивности
почти половины
банков вполне
понятны. Во-первых,
мелкие банки
не имеют лицензии
на привлечение
денежных средств
граждан и их
ресурсная база
весьма ограничена.
Во-вторых, сбережения
граждан — это
довольно дорогой
ресурс для
банков, поскольку,
в соответствии
с указаниями
Национального
банка, они не
имеют права
привлекать
их по ставкам
ниже ставки
рефинансирования,
а, следовательно,
кредиты из этих
ресурсов тоже
довольно дороги.
Не всякий банк
способен их
эффективно
разместить.
Особенно если
он располагает
небольшой
клиентурой.
Безусловными
лидерами в
процессе привлечения
денежных сбережений
граждан и
предоставления
им кредитов
являются крупные
банки, располагающие
широкой сетью
филиалов, отделений
и расчетно-кассовых
центров. Далее
следуют три
крепких "середняка",
которые отличаются
высоким динамизмом
в сфере кредитования
и определенной
специализацией
по видам предоставляемых
потребительских
кредитов.
Белгазпромбанк,
например, в
качестве такой
специализации
предпочитает
сегодня автокредитование.
И, наконец, группа
еще из 6 банков,
которые весьма
активны в привлечении
вкладов от
населения, но
достаточно
скромны в его
кредитовании.
Впрочем, это
характерно
и для крупных
банков из первой
шестерки. Например,
кредиты физическим
лицам у Белагропромбанка
(Рисунок 3.3) составляют
всего лишь 5,4%
от суммы привлеченных
им средств
населения. У
Внешэкономбанка
этот показатель
составляет
13,8%, у Белпромстройбанка
— 17,4%. Выделяется
в этом плане
Приорбанк,
который не
только прокредитовал
физических
лиц на все
привлеченные
им от них средства,
но и добавил
свои средства.
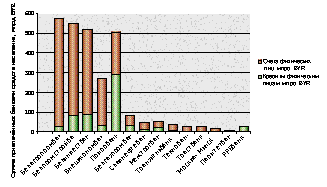
Рисунок 3.3. Соотношение привлечённых вкладов населения и выдачи кредитов физическим лицам.
В целом же только 5 из 15 банков — Беларусбанк, Приорбанк, Белгазпромбанк, Межторгбанк и Паритетбанк — имеют удельный вес выданных кредитов физическим лицам по отношению к привлеченным от них средствам выше среднего (59,9%) по банковской системе. Поэтому, констатируя вполне ощутимый прирост объемов потребительского кредитования в последние годы и, особенно в текущем году (данные по объёму выданных населению кредитов и удельному весу в них кредитов на потребительские нужды представлены на рисунке 3.4, 3.5), следует отметить, что кредитование физических лиц могло бы быть более значительным. Для этого необходимо, во-первых, более широкое участие всех белорусских банков в этом процессе, прежде всего тех, которые имеют развитую филиальную сеть. Например, Белагропромбанк или Белпромстройбанк. Понятно, что они специализируются на кредитовании определенного круга юридических лиц, но, учитывая объем привлечения ими средств от населения, они могли бы активнее развивать и потребительское кредитование. Во-вторых, развитие этого сегмента рынка банковских услуг в определенной мере сдерживают и пока еще высокие уровни процентных ставок на белорусском финансовом рынке. Все-таки 16-18% годовых в белорусских рублях при стабильном обменном курсе — это многовато. Поэтому, учитывая темп снижения инфляции, Национальному банку все же следовало бы более смело идти на снижение ставки рефинансирования.
И, в-третьих, самим банкам не мешало бы несколько разнообразить формы и способы потребительского кредитования, а также максимально упростить процедуру их получения. Например, Сбербанк России предлагает сегодня россиянам 15 различных видов потребительских кредитов. Наши банки — в лучшем случае 4-5 видов [22].
Тенденция к экономической стабильности последних лет тоже играет в этом процессе немаловажную роль. Поэтому есть надежда, что процесс делового сотрудничества между гражданами и банками Беларуси будет развиваться хорошими темпами и к взаимной выгоде.
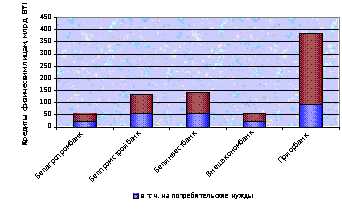
Рисунок 3.4. Удельный вес кредитов на потребительские нужды в общем объёме выданных населению кредитов.
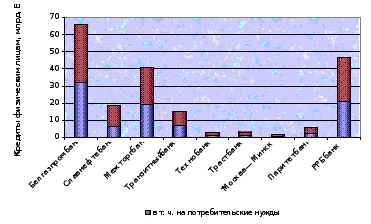
Рисунок 3.5. Удельный вес кредитов на потребительские нужды в общем объёме выданных населению кредитов.
В настоящее время в пересчете на одного жителя республики приходится около 253 тыс. рублей кредитной задолженности, что эквивалентно 118 долларам США.
 Самыми
быстрыми темпами
в республике
развивается
потребительское
кредитование.
Так, в первом
полугодии объем
задолженности
населения по
кредитам, выданным
на потребительские
цели, увеличился
на 31,3 процента
и составил
854,8 млрд. рублей,
на финансирование
недвижимости
— на 26,6 процента
и достиг 1 трлн.
615,9 млрд. рублей.
Значительная
часть кредитов
выдается на
приобретение
автомобилей,
отдых и туризм,
медицинские
услуги, обучение
и другие потребительские
нужды, молодым
семьям, молодым
специалистам.
Кроме этого,
при реализации
зарплатных
“карточных”
проектов банки
среди населения
популяризируют
такую услугу,
как предоставление
овердрафтного
кредита. Овердрафт
- это форма
краткосрочного
кредитования,
которая дает
право клиенту
производить
платежи с его
текущего (расчетного)
счета или карт-счета
сверх остатка
средств на этом
счете, в результате
чего образуется
дебетовое
сальдо по текущему
(расчетному)
или карт-счету
клиента, которое
ежедневно
закрывается
банком с отражением
в бухгалтерском
учете на соответствующем
счете по учету
кредитной
задолженности
кредитополучателя.
Овердрафтное кредитование осуществляется с установлением максимального размера дебетового сальдо - лимита овердрафта, и срока овердрафта. Условия овердафтного кредитования могут быть предусмотрены в отдельном кредитном договоре, либо договоре банковского счета, содержащего все существенные условия кредитного договора.
Овердрафт, как и иной вид кредита, не предоставляется для осуществления запрещенных платежей. Овердрафт может быть предоставлен гражданам как в безналичном порядке, так и путем снятия наличных денежных средств с карт-счета физического лица.
Наибольшее распространение овердрафт получил как дополнительная услуга банка при реализации зарплатных проектов с использованием пластиковых карточек. Стоимость овердрафтного кредита, как правило, составляет ставка рефинансирования плюс 5-6%".
О приоритетности развития кредитования физических лиц как одного из основных сегментов рынка розничных банковских услуг свидетельствует рост доли кредитной задолженности населения в кредитных портфелях банков. Так, удельный вес кредитов, выданных белорусскими банками населению, в общем объеме их кредитных портфелей увеличился с 21,2 процента на начало года до 24,1 процента на конец.
В Нацбанке отмечают, что расширение спектра услуг при кредитовании населения осуществляется банками не только за счет предложения новых видов кредитов в зависимости от целей (например, кредиты на покупку товаров отечественных производителей), но и совершенствованием способов их предоставления и упрощением самой процедуры кредитования. По мнению работников белорусских банков, дальнейшему развитию кредитования физических лиц мешает сложная процедура оформления договора займа. Согласно Указу Президента Республики Беларусь от 24 мая 1996 года №209 «О мерах по регулированию банковской деятельности в РБ», поручительство и гарантия по кредитным договорам должны обеспечиваться залогом имущества гаранта или поручителя. Последние обязаны заверить залоговое имущество нотариально, что, собственно, и тормозит оформление договора. (Более половины операций по оформлению потребительского кредита срывается из-за бюрократических проволочек.)
С учетом этого банки проводят работу по созданию собственной единой базы кредитополучателей и поручителей, внедряют в практику обслуживание клиентов по принципу “одного окна”.
АСБ "Беларусбанк" организовал выдачу льготных кредитов по принципу "одного окна" [22], что позволило сделать процесс оформления кредитов более доступным и сократить количество документов, представляемых при выдаче кредитов.
Как сообщает пресс-служба "Беларусбанка", для внедрения в практику элементов заявительного принципа "одно окно" в 2005 году банк заключил договоры с территориальными организациями, входящими в состав ГУП "Национальное кадастровое агентство", на предоставление сведений из Единого государственного регистра недвижимого имущества, прав на него и сделок с ним. Помимо этого, банком заключены договоры с организациями системы Министерства жилищно-коммунального хозяйства на получение сведений о жилищных условиях и составе семьи граждан для предоставления кредита. Одновременно заключены дополнительные соглашения с учреждениями, входящими в систему Министерства жилищно-коммунального хозяйства, в соответствии с которыми стало возможным получение сведений о жилищных условиях физических лиц по всем кредитам, в том числе льготным кредитам на потребительские нужды.
Кроме того, заключено дополнительное соглашение с ГУП "Национальное кадастровое агентство" в целях получения сведений о жилищных условиях и составе семьи граждан для предоставления любых кредитов на финансирование недвижимости. Элементы заявительного принципа "одно окно"