Оптимизация кредитного портфеля (на примере Красноярского Городского отделения Сбербанка России № 161)
Предоставление межбанковских кредитов под обеспечение осуществляется в соответствие с Порядком № 748-р 121. Кредитование субъектов Российской Федерации и муниципальных образований осуществляется в соответствии с Порядком № 607-5-р /3/.
Также рассматривая кредитную деятельность Банка необходимо рассмотреть Методику определения кредитоспособности заемщика разработанную Сбербанком России.
Для определения кредитоспособности Заемщика проводится количественный (оценка финансового состояния) и качественный анализ рисков.
Целью проведения анализа рисков является определение возможности, размера и условий предоставления кредита.
Оценка финансового состояния Заемщика производится с учетом тенденций в изменении финансового состояния и факторов, влияющих на эти изменения.
С этой целью необходимо проанализировать динамику оценочных показателей, структуру статей баланса, качество активов, основные направления хозяйственно-финансовой политики предприятия.
При расчете показателей (коэффициентов) используется принцип осторожности, то есть пересчет статей актива баланса в сторону уменьшения на основании экспертной оценки.
Для оценки финансового состояния Заемщика используются три группы оценочных показателей:
- коэффициенты ликвидности;
- коэффициент соотношения собственных и заемных средств;
- показатели оборачиваемости и рентабельности.
Коэффициенты ликвидности.
Характеризуют обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
Коэффициент абсолютной ликвидности К1 характеризует способность к моментальному погашению долговых обязательств и определяется как отношение денежных средств и высоколиквидных краткосрочных ценных бумаг к наиболее срочным обязательствам предприятия в виде краткосрочных кредитов банков, краткосрочных займов и различных кредиторских задолженностей (итог раздела VI баланса за вычетом строк 640 - "доходы будущих периодов", 650 - "фонды потребления", 660 - "резервы предстоящих расходов и платежей"):
К1
 =
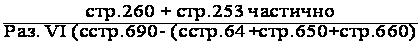 (2)
Под высоколиквидными краткосрочными бумагами в данном случае понимаются только государственные ценные бумаги и ценные бумаги Сбербанка России. При отсутствии соответствующей информации строка 253 при расчете К1 не учитывается.
Промежуточный коэффициент покрытия К2 характеризует способность предприятия оперативно высвободить из хозяйственного оборота денежные средства и погасить долговые обязательства. К2 определяется как отношение:
денежные средства + краткосрочные финансовые вложения и расчеты
краткосрочные обязательства (3)
К2 = (стр.260+ стр.250+ стр.240)/(( стр.690) - (стр.640 + стр.650+ стр.660)) (4)
Для расчета этого коэффициента предварительно производится оценка групп статей "краткосрочные финансовые вложения" и "дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты)". Указанные статьи уменьшаются на сумму финансовых вложений в неликвидные корпоративные бумаги и неплатежеспособные предприятия и сумму безнадежной дебиторской задолженности соответственно.
Коэффициент текущей ликвидности (общий коэффициент покрытия) К3 является обобщающим показателем платежеспособности предприятия, в расчет которого в числителе включаются все оборотные активы, в том числе и материальные (итог раздела II баланса):
К3 = (Раз. II (стр. 290))/(Раз.VI (стр.690) – (стр.640 + стр.650 + стр.660)) (5)
Для расчета К3 предварительно корректируются уже названные группы статей баланса, а также "дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев)", "запасы" и "прочие оборотные активы" на сумму соответственно безнадежной дебиторской задолженности, неликвидных и труднореализуемых запасов и затрат и дебетового сальдо по счету 83 "Доходы будущих периодов" (курсовые разницы).
Коэффициент соотношения собственных и заемных средств К4.
Является одной из характеристик финансовой устойчивости предприятия и определяется как отношение собственных средств (итог раздела IV баланса за вычетом убытков) ко всей сумме обязательств по привлеченным заемным средствам (итог разделов V и VI баланса за вычетом строк 640 - "доходы будущих периодов", 650 - "фонды потребления", 660 - "резервы предстоящих расходов и платежей";
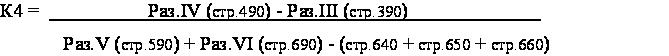 (6)
Показатели оборачиваемости и рентабельности.
Оборачиваемость разных элементов оборотных активов и кредиторской задолженности рассчитывается в днях исходя из объема дневных продаж (однодневной выручки от реализации).
Объем дневных продаж рассчитывается делением выручки от реализации на число дней в периоде (90, 180, 270 или 360).
Средние (за период) величины оборотных активов и кредиторской задолженности рассчитываются как суммы половин величин на начальную и конечную даты периода и полных величин на промежуточные даты, деленные на число слагаемых, уменьшенное на 1.
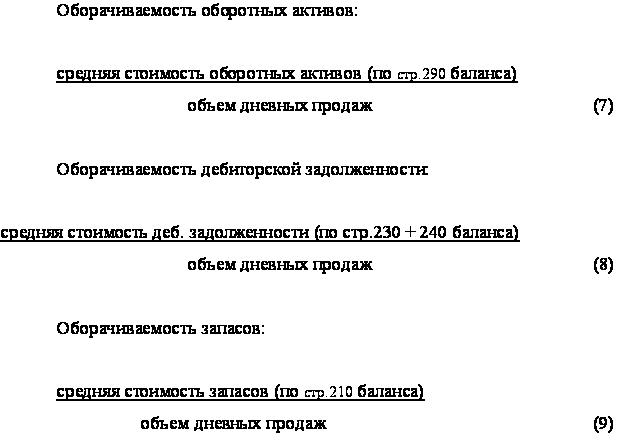
Аналогично при необходимости могут быть рассчитаны показатели оборачиваемости других элементов оборотных активов (готовой продукции незавершенного производства, сырья и материалов) и кредиторской задолженности.
Показатели рентабельности определяются в процентах или долях.
Рентабельность продукции (или рентабельность продаж) K5:
прибыль от реализации
выручка от реализации (10)
или К5 = стр. 050 формы №2 / стр. 010 формы №2 (11)
Рентабельность вложений в предприятие:
балансовая прибыль
итог баланса (12)
Основными оценочными показателями являются коэффициенты К1, К2, К3, К4 и К5. Другие показатели оборачиваемости и рентабельности используются для общей характеристики и рассматриваются как дополнительные к первым пяти показателям.
Оценка результатов расчетов пяти коэффициентов заключается в присвоении Заемщику категории по каждому из этих показателей на основе сравнения полученных значений с установленными достаточными. Далее определяется сумма баллов по этим показателям в соответствии с их весами.
Достаточные значения показателей:
К1 - 0,2
К2 - 0,8
К3 - 2,0
К4 - 1,0 - для всех Заемщиков, кроме предприятий торговли; 0,6 - для предприятий торговли
К5 - 0,15
В таблице 18 рассмотрены диапазоны коэффициентов и соответствующие им категории заемщиков.
Таблица 18 - Разбивка показателей на категории в зависимости от их фактических значений
| Коэффициенты | 1 категория | 2 категория | 3 категория |
| 1 | 2 | 3 | 4 |
| К1 | 0,2 и выше | 0,15-0,2 | Менее 0,15 |
| К2 | 0,8 и выше | 0,5-0,8 | Менее 0,5 |
| К3 | 2,0 и выше | 1,0-2,0 | Менее 1,0 |
|
К4 Кроме торговли Для торговли |
1,0 и выше 0,6 и выше |
0,7-1,0 0,4-0,6 |
Менее 0,7 Менее 0,4 |
| К5 | 0,15 и выше | Менее 0,15 | Нерентаб. |
После расчета коэффициентов проводится расчет суммы балов (S) (таблица 19).
Значение S наряду с другими факторами используется для определения рейтинга заемщика.
Таблица 19 – Расчет суммы баллов
| Коэффициенты | Фактическое значение | Категория | Расчет суммы баллов |
| 1 | 2 | 3 | 4 |
| К1 | В этих ячейках отражается полученное расчетное значение соответствующих коэффициентов. | В этих ячейках отражается категория которой соответствует полученный коэффициент. | S=0,11 х Категория К1 + 0,05 х Категория К2 + 0,42 х Категория К3 + 0,21 х Категория К4 + 0,21 х Категория К5. |
| К2 | |||
| К3 | |||
| К4 | |||
| К5 |
Для остальных показателей третьей группы (оборачиваемость и рентабельность) не устанавливаются оптимальные или критические значения ввиду большой зависимости этих значений от специфики предприятия, отраслевой принадлежности и других конкретных условий.
Оценка результатов расчетов этих показателей основана, главным образом, на сравнении их значений в динамике.
Качественный анализ основан на использовании информации, которая не может быть выражена в количественных показателях.
Для проведения такого анализа используются сведения, представленные заемщиком, службой безопасности и информация базы данных.
На этом этапе оцениваются различные виды кредитных рисков:
1) отраслевые:
- состояние рынка по отрасли;
- тенденции в развитии конкуренции;
- уровень государственной поддержки;
- значимость предприятия в масштабах региона;
- риск недобросовестной конкуренции со стороны других банков;
2) акционерные:
- риск передела акционерного капитала;
- согласованность позиций крупных акционеров;
3) регулирования деятельности предприятия:
- подчиненность (внешняя финансовая структура);
- формальное и неформальное регулирование деятельности;
- лицензирование деятельности;
- льготы и риски их отмены;
- риски штрафов и санкций;
- правоприменительные риски (возможность изменения в законодательной и нормативной базе);
4) производственные и управленческие:
- технологический уровень производства;
- риски снабженческой инфраструктуры (изменение цен поставщиков, срыв поставок и т.д.);
- риски, связанные с банками, в которых открыты счета;
- деловая репутация (аккуратность в выполнении обязательств, кредитная история, участие в крупных проектах, качество товаров и услуг и т.д.);
- качество управления (квалификация, устойчивость положения руководства, адаптивность к новым методам управления и технологиям, влиятельность в деловых и финансовых кругах).
Заключительным этапом оценки кредитоспособности является определение рейтинга заемщика, или класса.
Устанавливается 3 класса заемщиков:
- первоклассные - кредитование которых не вызывает сомнений;
- второго класса - кредитование требует взвешенного подхода;
- третьего класса - кредитование связано с повышенным риском.
Рейтинг определяется на основе суммы баллов по пяти основным показателям, оценки остальных показателей третьей группы и качественного анализа рисков.
Сумма баллов S влияет на рейтинг заемщика следующим образом:
S = 1 или 1,05 - Заемщик может быть отнесен к первому классу кредитоспособности;
S больше 1, но меньше 2,42 - соответствует второму классу;
S равно или больше 2,42 - соответствует третьему классу.
Далее определенный таким образом предварительный рейтинг корректируется с учетом других показателей третьей группы и качественной оценки Заемщика. При отрицательном влиянии этих факторов рейтинг может быть снижен на один класс. Для физических лиц Банком разработана целая линия кредитных продуктов. Благодаря такому разнообразию удается удовлетворить все категории клиентов. Особенности этих кредитов отражены в таблице 20.
Таблица 20 – Сравнение видов кредитных продуктов предлагаемых Сбербанком России населению
| Вид кредита | Срок кредитования | Возможность досрочного погашения без уплаты тарифа | Сумма кредита не зависит от платежеспособности | Нецелевой кредит |
| 1 | 2 | 3 | 4 | 5 |
| Ипотечный кредит | До 30 лет | + | - | - |
| Кредит "Ипотечный+" | До 30 лет | + | - | - |
| Кредит на недвижимость | До 30 лет | + | - | - |
|
"Автокредит" на покупку нового автомобиля |
До 5 лет | + | - | - |
|
"Автокредит" на покупку Подержанного автомобиля |
До 5 лет | + | - | - |
| На неотложные нужды | До 3 лет | + | - | + |
| Пенсионный | До 3 лет | + | - | + |
| Доверительный | До 3 лет | + | - | + |
| Корпоративный | До 3 лет | + | + | + |
| "Образовательный кредит" | До 11 лет | + | - | - |
| Кредит под залог ценных бумаг | До 6 месяцев | + | + | + |
Как видно из таблицы 20, Банк старается удовлетворить все потребности своих клиентов, предоставляя им большой выбор кредитных продуктов.
По данным ЦБ в 2007 году объём выданных кредитов физическим лицам достиг 3,6 трлн. руб., показав рост всего на 50,37%.
Основным локомотивом рынка остаётся автокредитование. Пластиковые карты напротив, показали скромную динамику роста, не оправдав ожиданий экспертов.
Развитие экономики и увеличение доходов населения положительно сказались на росте кредитного рынка России. Это позволило расширить круг потенциальных заёмщиков, как за счёт увеличения числа потенциальных клиентов, которые могут обратится за кредитом и в отношении которых будет вынесено положительное решение, так и в росте предложения платных услуг, которыми они могут воспользоваться. "По нашим данным число таких потребителей за 2007 год возросло более чем вдвое: с 13% до 28% от общей численности населения", - отмечает начальник управления маркетинга банка "Уралсиб" Михаил Воронько.
Лидером рейтинга по кредитованию физических лиц, без учёта ипотеки, стал "Сбербанк", объём выданных кредитов которого достиг 485,7 млрд. руб., а прирост за год составил 9,76%. Второе место, с отрицательной динамикой в 13,38%, занимает банк "Русский Стандарт", выдавший кредитов на 193,3 млрд. руб. Тройку лидеров замыкает банк ВТБ 24, с показателем 91,7 млрд. руб. и лучшим среди top5 ростом - 192,68%.
В таблице 21 на основе данных сайта raiting.rbc показаны суммарные показатели кредитов выданных банками физическим лицам без учета ипотеки.
Таблица 21 – Банки по объемам выданных кредитов физлицам в 2007г. (без учёта ипотеки)
| Банк | Выдано кредитов физлицам (без учёта ипотеки) в 2007г., млн. руб. | Изменение за год, % | Количество выданных кредитов физлицам (без учёта ипотеки) в 2007г., шт. | Портфель кредитов физлицам (без учёта ипотеки) на 01.01.08, млн. руб. |
| 2 | 3 | 4 | 5 | 6 |
| 1. Сбербанк | 485 718.1 | 9,76 | 3 644 402 | 654 595.0 |
| 2. Русский Стандарт | 193 253.2 | -13.38 | 9 508 847 | 182 222.9 |
| 3. ВТБ 24 | 91 681.0 | 192.68 | 895 469 | 81 417.4 |
| 4. Росбанк | 61 324.8 | -10.90 | 832 610 | 84 174.8 |
| 5. Русфинанс Банк | 55 708.2 | 57.17 | 1 214 159 | 56 422.0 |
| 6. ХКФ-Банк | 53 823.5 | 32.55 | 4 934 105 | 30 588.5 |
| 7. Альфа-Банк | 48 527.5 | 75.65 | 985 678 | 41 398.1 |
Как видно из таблицы 15 Сбербанк России значительно опережает своих конкурентов по кредитному портфелю физических лиц, но также нельзя не заметить, что темп прироста этого портфеля достаточно низкий всего 9,76%, в то время как один из главных конкурентов Сбербанка России – банк ВТБ 24 за тот же период показал темп прироста равный 192,68%.
А по количеству выданных кредитов можно сделать вывод о том, что Банк в первую очередь предпочитает выдавать сравнительно большие суммы кредитов (в среднем 133000руб.).
Такие показатели являются следствием того, что Банк не практикует "магазинные" кредиты. С одной стороны это потеря сегмента рынка, но с другой такие кредиты имеют очень высокую степень риска и могут привести к снижению ликвидности банка и уменьшению качества его кредитного портфеля.
Примерно такую же кредитную политику ведет и банк ВТБ 24 (средний размер выданного физическому лицу кредита 102000 руб), но менее развитая филиальная сеть и меньшие ресурсные возможности не позволяют ему на равных конкурировать со Сбербанком России, который является крупнейшим банком восточной Европы.
2.3 Анализ кредитного портфеля ОАО Сбербанк России
Банк может выдавать кредиты, проводить другие активные операции, приносящие доходы, лишь в пределах имеющихся у него свободных ресурсов. Следовательно, операции, в результате которых формируются такие ресурсы банка (пассивные операции), играют первичную и определяющую роль по отношению к операциям активным, логически и фактически предшествуют им и определяют объем и масштабы доходных операций.
Как и всякий хозяйствующий субъект, банк для обеспечения своей деятельности должен располагать определенной суммой денег и материальными активами, которые и составляют его ресурсы. С точки зрения происхождения эти ресурсы состоят из собственного капитала банка и заемных средств, привлеченных им на время со стороны (занятых у других лиц). Таким образом, ресурсы банка (банковские ресурсы) — это совокупность собственных и привлеченных средств, имеющихся в распоряжении банка и используемых им для ведения активных операций.
Банки работают в основном на привлеченных средствах. При этом на первом-втором местах по значимости источников привлечения средств находятся деньги населения и остатки средств на счетах юридических лиц, а далее — средства, привлекаемые с помощью ценных бумаг банков, межбанковские кредиты и депозиты юридических лиц.
Итак, подавляющую часть денег, за счет которых работает и живет банк, составляют привлеченные им средства, причем привлеченные за плату. Поэтому проблема формирования ресурсов имеет для него более важное значение, чем для любого иного хозяйствующего субъекта. Это обстоятельство порождает конкурентную борьбу за ресурсы между банками, банками и иными кредитными и прочими организациями и предприятиями, а также другие специфические особенности банковской деятельности. Следует помнить, что банковская деятельность в отличие от других видов деятельности даже в кредитно-финансовой сфере регламентируется гораздо жестче, в том числе в плане привлечения ресурсов.
Структура ресурсов разных банков отличается большим разнообразием, что объясняется специфическими особенностями деятельности каждого конкретного банка (разница в величине капиталов, количество и характер обслуживаемых клиентов, региональные и иные особенные условия и т.д.). Рассмотрим ресурсную базу Банка в таблице 16.
Таблица 22 – Анализ кредитных ресурсов Сбербанка России
| Показатель |
Сумма, тыс. руб. на 1.01.2009г |
Сумма, тыс. руб. на 1.02.2009г |
| 1 | 2 | 3 |
| Ресурсы | ||
| 1. Собственные | 674717292 | 652028548 |
| Капитал | ||
| 2. Привлеченные | 5221799138 | 5253122850 |
| 2.1 Средства на счетах кредитных организаций | 19443966 | 24937657 |
| 2.2 Кредиты Банка России | 665987 | 0 |
| 2.3 Кредиты и депозиты других банков | 45438000 | 23107756 |
| 2.4 Просроченные проценты | 0 | 0 |
| 2.5 Межбанковские расчеты | 1098075335 | 1092025728 |
| 2.6 Средства на счетах | 949594970 | 992516021 |
| 2.7 Средства в расчетах | 88760789 | 93249502 |
| 2.8 Выпущено ценных бумаг | 164898208 | 157687247 |
| 2.9 Депозиты и другие привлеченные средства | 2854921883 | 2869598939 |
| 3. Прочие ресурсы | 841695 | 809664 |
| А. Всего ресурсов | 5897358125 | 5905961062 |
| Размещение ресурсов | ||
| 1. Обязательные резервы | 56790258 | 58872284 |
| 2. Денежные средства | 80930922 | 44919133 |
| 3. Межбанковские операции | 8234761492 | 8799000180 |
| 3.1 Межбанковские кредиты | 7136436988 | 7682212744 |
| 3.1.1 Просроченная задолженность | 0 | 0 |
| 3.2 Межбанковские депозиты | 2056162 | 21223048 |
| 3.2.1 Депозиты в Банке России | 0 | 19000000 |
| 3.3 Межбанковские расчеты | 1096268342 | 1095564388 |
| 4. Кредитные вложения и прочие размещенные средства | 3961582397 | 4117846798 |
| 4.1 Просроченные ссуды | 39552515 | 40445552 |
| 5. Участие в капитале | 12618799 | 12805990 |
| 6. Лизинг | 0 | 0 |
| 7. Вложения в ценные бумаги | ||
| 7.1 В долговые обязательства | 497968741 | 500438776 |
| 7.2 В учетные векселя | 0 | 0 |
| 8. Драгметаллы | 6779540 | 6798237 |
| 8.1 Операции с драгметаллами | 616977 | 643415 |
| 8.1.1 Просроченная задолженность по драгметаллам | 0 | 0 |
| 9. Прочие активы | 190986902 | 194008221 |
| 9.1 Проценты за кредит неуплаченные в срок | 39308 | 326782 |
| 9.2 Просроченная проценты по предоставленным м/б кредитам | 0 | 0 |
| 9.3 Просроченные проценты по операциям с д/м | 0 | 5 |
| Б. Всего размещено | 12544450310 | 13234250843 |
| Свободные кредитные ресурсы | 1587669307 | 1470710399 |
Как видно из таблицы 22 у Банка на конец рассматриваемого периода имеются свободные кредитные ресурсы в размере 1 470 710 399 тыс. руб. За рассматриваемый период этот показатель уменьшился на 116 958 908 тыс. руб. (темп прироста -7%). Это произошло за счет более высокого темпа роста размещенных средств (5%) по сравнению с темпом роста ресурсов банка (0,01%).
Анализ структуры кредитного портфеля является одним из способов оценки его качества. В мировой и российской банковской практике известно много критериев сегментации кредитного портфеля. Среди них:
- субъекты кредитования;
- объекты и назначение кредита;
- сроки кредитования;
- размер ссуды;
- наличие и характер обеспечения, источники и методы погашения кредитов, кредитоспособность заемщика;
- цена кредита;
- отраслевая принадлежность заемщика и т.д.
Структурный анализ проводится для выявления излишней концентрации кредитных операций в одном сегменте, доли крупных ссуд и ссуд, предоставленных заемщикам с низкой степенью кредитоспособности, что повышает степень совокупного кредитного риска.
Субъектом кредитования с позиции классического банковского дела являются юридические или физические лица, дееспособные и имеющие материальные или иные гарантии совершать экономические, в том числе кредитные сделки. Субъект получения кредита может быть самого разного уровня, начиная от отдельного частного лица, предприятия, фирмы вплоть до государства.
По субъектам ссуды банка можно разделить на три большие группы:
1) ссуды, выданные юридическим лицам для кредитования текущей производственной деятельности (корпоративные ссуды);
2) ссуды, предоставленные физическим лицам для удовлетворения личных потребностей (потребительские ссуды);
3) ссуды, выдаваемые банкам для поддержания ликвидности их баланса (межбанковские ссуды).
Для начала необходимо исследовать состав ссудной задолженности и динамику изменений ее составляющих. Эти изменения можно увидеть в таблице 23.
Таблица 23 – Анализ структуры и динамики кредитных операций ОАО Сбербанк России
| Наименование статьи | Сумма, в тыс. руб. | Структура в % | |||
| на 1.01.2009 г. | на 1.02.2009 г. | на 1.01.2009 г. | на 1.02.2009 г. | ||
| 1 | 3 | 4 | 5 | 6 | |
| 1.Ссудная и приравненная к ней задолженность, всего в том числе: | 4027286779 | 4127300434 | 100,00% | 100,00% | |
| 2.Ссудная задолженность | 4026669802 | 4126657019 | 99,98% | 99,98% | |
| 2.1.Предоставленные МБК | 65248063 | 74953417 | 1,62% | 1,82% | |
| 2.1.1.Предоставленные МБК | 65248063 | 74953417 | 1,62% | 1,82% | |
| 2.1.2.Просроченная задолженность по предоставленным МБК | 0 | 0 | 0,00% | 0,00% | |
| 2.2.Кредитные операции по счетам бюджета, в том числе кредиты предоставленные иностранным государствам | 0 | 0 | 0,00% | 0,00% | |
| 2.3.Кредиты предоставленные клиентам | 3961421739 | 4051703602 | 98,36% | 98,17% | |
| 2.3.1.Кредиты предоставленные клиентам | 3921869224 | 4011258050 | 97,38% | 97,19% | |
| 2.3.2.Просроченная задолженность по кредитам предоставленным клиентам | 39552515 | 40445552 | 0,98% | 0,98% | |
| 2.4.Прочие размещенные средства | 8000 | 65999552 | 0,0002% | 1,60% | |
| 3.Приравненная к ссудной задолженность, всего в том числе: | 616977 | 643415 | 0,02% | 0,02% | |
| 3.1.Драгоценные металлы, предоставленные клиентам | 616977 | 643415 | 0,02% | 0,02% | |
| 3.2.Вексельные кредиты | 0 | 0 | 0,00% | 0,00% | |
| Наименование статьи | Изменение | Показатели динамики, в % | Процентное изменение итога задолженности за счет процентного изменение основных статей, в % к изменению итога задолженности | ||
| абсолютное изменение (+/-), в тыс. руб. |
относительное изменение (+/-), в п. п. |
Темп роста | Темп прироста | ||
| 1 | 8 | 9 | 10 | 11 | 12 |
| 1.Ссудная и приравненная к ней задолженность, всего в том числе: | 100013655 | 0,00 | 102,48% | 102,48% | 100,00% |
| 2.Ссудная задолженность | 99987217 | 0,00 | 102,48% | 102,48% | 99,97% |
| 2.1.Предоставленные МБК | 9705354 | 0,20 | 114,87% | 114,87% | 9,70% |
| 2.1.1.Предоставленные МБК | 9705354 | 0,20 | 114,87% | 114,87% | 9,70% |
| 2.1.2.Просроченная задолженность по предоставленным МБК | 0 | 0,00 | - | - | - |
| 2.2.Кредитные операции по счетам бюджета, в том числе кредиты предоставленные иностранным государствам | 0 | 0,00 | - | - | - |
| 2.3.Кредиты предоставленные клиентам | 90281863 | -0,20 | 102,28% | 102,28% | 90,27% |
| 2.3.1.Кредиты предоставленные клиентам | 89388826 | -0,19 | 102,28% | 102,28% | 89,38% |
| 2.3.2.Просроченная задолженность по кредитам предоставленным клиентам | 893037 | 0,00 | 102,26% | 102,26% | 0,89% |
| 2.4.Прочие размещенные средства | 65991552 | 1,5989 | 824994,40% | 824994,40% | 65,98% |
| 3.Приравненная к ссудной задолженность, всего в том числе: | 26438 | 0,00 | 104,29% | 104,29% | 0,03% |
| 3.1.Драгоценные металлы, предоставленные клиентам | 26438 | 0,00 | 104,29% | 104,29% | 0,03% |
| 3.2.Вексельные кредиты | 0 | 0,00 | - | - | - |
На основе расчетных данных следует обратить внимание на тот факт, что основную долю ссудной и приравненной к ней задолженности составляет именно ссудная задолженность, удельный вес которой на 1.01.2009г. составил 99,98% (или 99987217 тыс.руб.), который сохранился и к концу отчетного периода. На 1.02.2009г. сумма ссудная задолженность равнялась 4127300434 тыс.руб. (темп роста 102,48%).
Ссудная задолженность представлена преимущественно кредитами, предоставленными клиентам, доля которых на 1.01.2009г. составляла 98,36% (или 3961421739 тыс.руб.), на 1.02.2009г. она уменьшилась на 0,20пп. и составила 98,17% (или 4051703602 тыс.руб.) (темп роста 102,28%).
На долю прочих размещенных средств, которая на 1.01.2009г. составляла 0,0002% (или 8000 тыс. руб.), а на 1.02.2009г. – она увеличилась на 1,5989 п.п. до значения в 1,60% (или 65999552 тыс. руб.).
Сумма межбанковских кредитов выданных Сбербанком России на 1.01.2008г составила 65248063 тыс.руб., за рассматриваемый период этот показатель увеличился на 9705354 тыс.руб. (темп роста 114,87%) и к 1.02.2009г составил 74953417 тыс.руб.. За этот же период доля межбанковских кредитов в составе ссудной и приравненной к ней задолженности увеличилась с 1,62% до 1,82%.
Приравненная к ссудной задолженность (которая у Банка состоит исключительно из предоставленных драгоценных металлов) составила на 1.01.2008г 0,02 общего объема ссудной и приравненной к ней задолженности (или 616977 тыс. руб.). На 1.02.2009 г. было отмечено увеличение задолженности приравненной к судной на 26438 тыс. руб. (тем роста 104,29%), в результате чего ее сумма выросла до 643415 тыс.руб.
Таким образом, в целом можно отметить низкую степень диверсификации кредитного портфеля банка.
Для управления ликвидностью банку необходимо постоянно контролировать диверсифицированность кредитного портфеля по срокам предоставления кредитных ресурсов.(Таблица 24)
Таблица 24 – Анализ структуры кредитного портфеля Сбербанка России по срокам
| Наименование статьи | Сумма, в тыс. руб. | Структура, в % | |||
| на 1.01.2009 г. | на 1.02.2009 г. | на 1.01.2009 г. | на 1.02.2009 г. | ||
| 1 | 2 | 3 | 4 | 5 | |
| 1. Кредиты предоставленные всего в том числе: | 3921928731 | 4011311866 | 100,00% | 100,00% | |
| 2.."овердрафт" (кредит, предоставленный при недостатке средств на расчетном (текущем) счете) | 24413807 | 33490351 | 0,62% | 0,83% | |
| 3. сроком на 1 день | 0 | 0 | 0,00% | 0,00% | |
| 4. на срок от 2 до 7 дней | 0 | 0 | 0,00% | 0,00% | |
| 5. на срок от 8 до 30 дней | 17679558 | 15715536 | 0,45% | 0,39% | |
| 6. На срок от 31 до 90 дней | 39280467 | 29632726 | 1,00% | 0,74% | |
| 7. на срок от 91 до 180дней | 175805176 | 175208471 | 4,48% | 4,37% | |
| 8. на срок от 181 дня до 1 года | 1031815014 | 1091784969 | 26,31% | 27,22% | |
| 9. на срок от 1 года до 3 лет | 819569501 | 824608693 | 20,90% | 20,56% | |
| 10. на срок свыше 3 лет | 1813281386 | 1840760088 | 46,23% | 45,89% | |
| 11. до востребования | 83822 | 111032 | 0,00% | 0,00% | |
| Наименование статьи | Изменение | Показатели динамики, % | Процентное изменение итога задолженности за счет процентного изменение основных статей, в % к изменению итога задолженности | ||
| абсолютное изменение (+/-), в тыс. руб. | относительное изменение (+/-),в п.п. | Темп роста | Темп прироста | ||
| 1 | 6 | 7 | 8 | 9 | 10 |
| 1. Кредиты предоставленные всего в том числе: | 89383135 | 0,00 | 102,28% | 2,28% | 100,00% |
| 2.."овердрафт" (кредит, предоставленный при недостатке средств на расчетном (текущем) счете) | 9076544 | 0,21 | 137,18% | 37,18% | 10,15% |
| 3. сроком на 1 день | 0 | 0,00 | 0,00% | 0,00% | 0,00% |
| 4. на срок от 2 до 7 дней | 0 | 0,00 | 0,00% | 0,00% | 0,00% |
| 5. на срок от 8 до 30 дней | -1964022 | -0,06 | 88,89% | -11,11% | -2,20% |
| 6. На срок от 31 до 90 дней | -9647741 | -0,26 | 99,66% | -0,34% | -10,79% |
| 7. на срок от 91 до 180дней | -596705 | -0,11 | 105,81% | 5,81% | -0,67% |
| 8. на срок от 181 дня до 1 года | 59969955 | 0,91 | 100,61% | 0,61% | 67,09% |
| 9. на срок от 1 года до 3 лет | 5039192 | -0,34 | 101,52% | 1,52% | 5,64% |
| 10. на срок свыше 3 лет | 27478702 | -0,35 | 132,46% | 32,46% | 30,74% |
| 11. до востребования | 27210 | 0,00 | 99,66% | -0,34% | 0,03% |
И так, как видно из таблицы наибольший удельный вес в структуре выданных Банком кредитов занимают кредиты выданные на срок свыше 3-х лет. На начало рассматриваемого периода банком было выдано таких кредитов на сумму 1813281386 тыс. руб. (46,23% в структуре предоставленных банком кредитов), а на конец этого периода уже 1840760088 тыс.руб. (45,89%в структуре предоставленных банком кредитов).
Также значительную часть в структуре кредитного портфеля занимают кредиты выданные на срок от 181 дня до 1 года и кредиты выданные на срок от 1 года до 3 лет. Доля этих кредитов в структуре кредитного портфеля на конец рассматриваемого периода составила соответственно 27,22% (1091784969 тыс.руб.).и 20,56%.(824608693 тыс.руб.). Если же рассматривать эти показатели в динамике, то и первый и второй показатель за отчетный период возросли. Кредиты, предоставленные на срок от 181 дня до 1 года увеличились на 59969955 тыс.руб., темп их прироста составил 0,61%. Кредиты, предоставленные на срок от 1 года до 3 лет с 1.01.2009г до 1.02.2009 увеличились на 5039192 тыс.руб. (темп прироста 1,52%).
Доля прочих кредитов предоставленных на срок от 91 дня, до 180 дней на 1.01.2009г. составляла 4,48% (или 175805176 тыс. руб.), а на 1.02.2009г. – она уменьшилась на 0,11 п.п. до значения в 4,37% (или 175208471 тыс. руб.).
За рассматриваемый период сумма кредитов предоставленных на срок от 31 до 90 дней уменьшилась с 39280467 тыс.руб. до 29632726 тыс.руб. Доля этих кредитов в структуре кредитного портфеля изменилась с 1,00% до 0,74%.
Сумма кредитов, предоставленных на срок от 8 до 30 дней на 1.01.2009г 17679558 тыс.руб. За рассматриваемый период доля этих кредитов уменьшилась с 0,45% до 0,39%, темп прироста составил (-11,11)% и к 1.02.2009г сумма этих кредитов составила 15715536 тыс.руб.
Сумма "овердрафтов" выданных Банком на 1.01.2009г составила 24413807 тыс.руб., за рассматриваемый период этот показатель увеличился на 9076544 тыс.руб. (темп роста 137,18%%) и к 1.02.2009г составил 33490351 тыс.руб.. За этот же период доля "овердрафтов" в составе кредитного портфеля увеличилась с 0,62% до 0,83%.
Кредитов выдаваемых на срок от 1 до 7 дней у Сбербанком России за рассматриваемый период времени не было.
Анализируя данные таблицы можно сделать вывод, что Банк предпочитает выдавать среднесрочные и долгосрочные ссуды. Процентная доля кредитов от 1 года и более в составе кредитного портфеля Банка на 1.02.2009г составила 93,66%.
Таблица 25 – Анализ структуры кредитного портфеля Сбербанка России по категориям заемщиков
| Наименование статьи | Сумма, в тыс. руб. | Структура, в % | ||
| на 1.01.2009 г. | на 1.02.2009
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||