Кредитование физических лиц (на материалах ОАО "Белинвестбанк")
Залогом успеха в реализации кредитной политики являются правильно сформированный кредитный портфель и проводимые на его основе кредитные операции банка.
Кредитный портфель представляет собой состав и структуру выданных кредитов по отраслям, видам обеспечения и срокам. На фактическом состоянии кредитного портфеля сказывается принятая коммерческим банком система управления кредитным портфелем.
Управление кредитным портфелем — организация деятельности банка при осуществлении кредитного процесса, направленная на предотвращение или минимизацию кредитного риска.
Для эффективного управления кредитным портфелем необходим его анализ по различным количественным и качественным характеристикам как в целом по банку, так и в разрезе структурных подразделений.
Количественный анализ заключается в изучении в динамике (за ряд лет, на квартальные даты отчетного года) состава и структуры валового кредитного портфеля по различным экономическим признакам: видам кредитов, контингенту размещения, отраслевой принадлежности, характеру задолженности, срокам предоставления, видам валют, стоимости (цене кредитования). Такой анализ позволяет выявить предпочтительные сферы кредитных вложений, тенденции развития.
В рамках данной работы нами был проведен анализ кредитного портфеля банка физических лиц на материалах филиала ОАО «Белинвестбанк».
Проанализируем динамику изменения кредитных вложений за период 2003-2005 год в разрезе валют, в табл. 2.4
Таблица 2.4 Структура кредитных вложений по видам валют
| Валюта | 2003 год | 2004 год | 2005 год | |||
| объем | удельный вес, % |
объем |
удельный вес, % |
объем |
удельный вес, % | |
|
Долл.США тыс.руб. |
- | - | 1 355,3 | 12,8% | 585,1 | 2,9% |
| Евро тыс.руб. | - | - | - | - | - | - |
|
Росс.руб. тыс.руб. |
- | - | - | - | - | - |
|
Бел.руб млн.руб. |
424,2 | 100,0% | 4 254,3 | 87,2% | 9 183,0 | 97,1% |
| Итого | 424,2 | 100,0% | 4 878,9 | 100,0% | 9 455,1 | 100,0% |
Анализ объемов выдачи кредитов в разрезе валют показывает, что наибольшей популярностью пользуются кредиты в национальной валюте. При этом, их привлекательность растет со снижением ставки рефинансирования и уменьшением разницы в процентных ставок с иностранной валютой. В 2003 году банком кредиты в иностранной валюте не выдавались, в 2004 году кредиты в долларах США занимали 12,8% выдачи кредитов, в 2005 году этот показатель снизился до 2,9%.
Следует отметить, что при получении кредитов в иностранной валюте кредитополучатель также несет комиссионные расходы по конвертации кредита в национальную валюту, что увеличивает затраты по его получению. Кредиты в иностранной валюте с учетом размера действующих процентных ставок могут быть выгодны для кредитополучателя только в случае получения доходов в соответствующей валюте, либо при удешевлении стоимости доллара США.
На выбор кредитополучателей в части валюты кредита влияет и процентная ставка за пользование кредитом в валюте выдачи. Анализ динамики изменения процентных ставок за пользование кредитами по вновь заключаемым договорам в период 2003-2005 гг. приведен в табл. 2.5
Таблица 2.5 Средневзвешенные процентные ставки по вновь выдаваемым кредитам физическим лицам за период 2003-2005 год, в %
| период | 2003 год | 2004 год | 2005 год | |||
| нац.вал. | СКВ | нац.вал. | СКВ | нац.вал. | СКВ | |
| 1 квартал | 18,7 | - | 13,8 | 10,7 | 11,8 | 10,3 |
| 2 квартал | 17,2 | - | 11,6 | 10,4 | 11,2 | 10,5 |
| 3 квартал | 15,3 | - | 11,1 | 10,3 | 10,9 | 10,7 |
| 4 квартал | 14,4 | - | 11,0 | 10,2 | 10,7 | 10,9 |
Анализ динамики изменения процентных ставок за анализируемый период показывает, что в период с 2003 по 2005 год наблюдается снижение ставок по кредитам, выдаваемым в национальной валюте. Снижение ставок вызвано снижением в указанный период ставки рефинансирования Национального Банка Республики Беларусь и выполнением коммерческими банками требований национального Банка по ориентации средних процентных ставок по вновь выдаваемым кредитам в белорусских рублях физическим лицам на уровень среднемесячной ставки рефинансирования с превышением не более чем на 3 процентных пункта.
Динамика изменения процентных ставок в иностранной валюте вызвана рыночными колебаниями стоимости привлеченных ресурсов в валюте выдачи.
Для анализа качества кредитных вложений особое значение придается ликвидности и качеству принимаемого банками обеспечения исполнения обязательств. Наличие и достаточность обеспечения по кредитным обязательствам является одним из важнейших критериев классификации кредитной задолженности по группам риска, и как следствие, является основанием для формирования либо не формирования резервов по сомнительным долгам. В развитых странах наиболее распространенным видом обеспечения является страхование финансовых рисков, которое на нашем рынке находится в стадии развития. В табл. 2.6 приведена динамика изменения структуры обеспечения кредитных обязательств филиала ОАО «Белинвестбанк» за анализируемый период.
Таблица 2.6 Структура кредитных вложений по видам обеспечения
|
Вид обеспечения |
2003 год | 2004 год | 2005 год | |||
|
объем млн. руб. |
удельный вес, % |
объем млн. руб. |
удельный вес, % |
объем мле. руб. |
удельный вес, % | |
| гарантийный депозит денег | - | - | - | - | - | - |
| залог недвижимого и движимого имущества | - | - | 146,4 | 3,0% | 1 040,1 | 11,0% |
| поручительство, гарантия | 424,2 | 100,0% | 4 732,5 | 97,0% | 8 320,5 | 88,0% |
| страхование кредитодателем риска невозврата кредита | - | - | - | - | 94,6 | 1,0% |
| итого | 424,2 | 100,0% | 4 878,9 | 100,0% | 9 455,1 | 100,0% |
Анализ структуры обеспечения кредитных обязательств по кредитам физических лиц в период 2003-2005 гг. показывает, что наиболее популярным видом обеспечения является поручительство физических лиц. Так же в качестве обеспечения используется залог имущества.
При заключении договора о залоге стоимость предмета залога определяется соглашением сторон. Стороны договора о залоге могут поручить оценку предмета залога независимой профессиональной организации.
Договоры о залоге жилых помещений и другой недвижимости, находящейся в собственности физических лиц, автомобилей, иного имущества регистрируются в соответствии с законодательством Республики Беларусь.
В качестве одного из перспективных видов обеспечения в 2005 году началась практика страхования финансовых рисков невозврата кредитов, что является положительным фактором.
Кредитные операции банков являются активной операцией размещения привлеченных ресурсов, поэтому для анализа ликвидности банка постоянно производится анализ сроков размещения кредитных ресурсов. Структура кредитных вложений по срокам погашения предоставлена в табл. 2.7
Таблица 2.7 Структура кредитных вложений по срокам погашения, млн. руб
| Виды кредитов | 2003 год | 2004 год | 2005 год | |||
|
объем кредитных вложений млн. руб. |
удельный вес, % |
объем кредитных вложений млн. руб. |
удельный вес, % |
объем кредитных вложений млн. руб. |
удельный вес, % | |
| краткосрочные (до 1-го года) | 11 | 0,8% | 319,5 | 6,5% | 445,9 | 4,7% |
| долгосрочные | 1296,2 | 99,2% | 4 559,4 | 93,5% | 9 009,2 | 95,3% |
| итого | 1307,2 | 100,0% | 4 878,9 | 100,0% | 9 455,1 | 100,% |
Динамика изменения показывает, что наибольший объем выдач кредитов физическим лицами являются долгосрочные кредиты (на финансирование недвижимости, приобретение автотранспорта и проч.). Данный анализ используется банком с целью обеспечения сбалансированности сроков кредитных вложений и наличия ресурсной базы (привлеченных ресурсов) с целью обеспечения краткосрочной и долгосрочной ликвидности банка.
Структура кредитного портфеля физических лиц в укрупненном виде делится на два основных раздела – потребительское кредитование и финансирование недвижимости.
Потребительское кредитование покрывает текущие нужды населения и, как правило, имеет более короткие сроки размещения. Динамика изменения структуры потребительского кредитования за анализируемый период в разрезе направлений использования кредитов приведена в табл. 2.8
Таблица 2.8 Структура кредитных вложений на потребительские нужды по целям использования, млн. руб
| Виды кредитов | 2003 год | 2004 год | 2005 год | |||
|
объем млн. руб. |
Уд. вес, % |
объем млн. руб. |
Уд. вес, % |
объем млн.руб. |
Уд. вес, % |
|
| на оплату обучения | 7,1 | 6,5% | 51,7 | 2,4% | 83,2 | 2,5% |
| на лечение | - | - | 11,6 | 0,5% | 19,5 | 0,6% |
| на ритуальные услуги | - | - | 18,1 | 0,9% | 25,1 | 0,7% |
|
на приобретение автотранспорта |
53,8 | 49,3% | 419,6 | 19,9% | 551,0 | 16,3% |
| на приобретение товаров отечественных производителей | 19,1 | 17,5% | 35,1 | 1,7% | 79,0 | 2,3% |
| овердрафтное кредитование | - | - | 459,9 | 21,8% | 1 055,5 | 31,3% |
| на иные цели | 29,1 | 26,7% | 1 117,5 | 52,9% | 1 560,1 | 46,2% |
| итого | 109,1 | 100,0% | 2 113,5 | 100,0% | 3 373,4 | 100,0% |
При устойчивом росте спроса кредитов на потребительские цели, наибольшее развитие в 2004-2005 гг. получили овердрафтное кредитование и кредиты на прочие (в том числе без проверки целевого использования) цели.
Анализ структуры показывает, что наибольшим спросом пользуются кредиты на прочие цели (46,2% в объеме кредитных вложений за 2005 год), так же устойчивым спросом пользуются такие виды кредитования как приобретение автомобилей и кредитование с использованием пластиковых карт.
Кредиты на приобретение товаров отечественных производителей, оплату за обучение и на ритуальные услуги пользуются спросом в связи с более низким размером процентных ставок.
Динамика изменения структуры портфеля кредитования физических лиц на потребительские цели (в процентах) представлена на рис.2.1
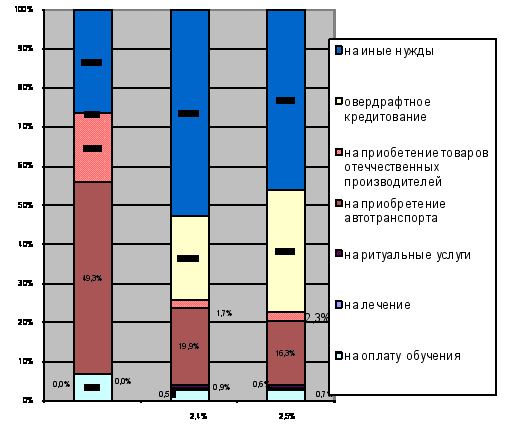
Рис. 2.1 Структура портфеля кредитование физических лиц на потребительские цели
Динамика изменения подтверждает предпочтение потребителей в части свободного использования потребительских кредитов, таких как пластиковые карточки (овердрафтное кредитование) – что является выгодным для банка с точки зрения обеспечения краткосрочной ликвидности, и с другой стороны позволяет оказать более комплексное обслуживание юридических лиц-клиентов банка.
Наиболее динамично развивающимся видом кредитования физических лиц является ипотека, поэтому произведем анализ данного направления в табл. 2.9
Таблица 2.9 Структура кредитного портфеля физических лиц на финансирование недвижимости 2003-2005 гг.
| Виды кредитов | 2003 год | 2004 год | Рост объема , (+/-) с начала года | 2005 год | Рост, (+/-) с начала года | ||||
| объем | уд.вес, % | объем | уд.вес % | объем | уд.вес % | объем | уд.вес % | ||
| Объем кредитных вложений, в т.ч. | 315,1 | 1 | 3507,1 | 1 | 3192 | 5404,7 | 1 | 1897,6 | 0,0 |
| нац.валюта | 315,1 | 100,0 | 3 058,6 | 87,2 | 2743,5 | 4 671,5 | 86,4 | 1612,9 | 0,0 |
| ин.вал. | 0 | 0,0 | 448,5 | 12,8 | 448,5 | 733,2 | 13,6 | 284,7 | 0,0 |
| по целям | 279,3 | 1 | 3507,1 | 1 | -279,3 | 11523,5 | 1 | 8016,4 | 0,0 |
| строительство квартир | 250,3 | 89,6 | 1 162,1 | 33,1 | 911,8 | 3 059,4 | 26,5 | 1897,3 | -0,1 |
| покупку квартир | 0 | 0,0 | 2 101,1 | 59,9 | 0 | 7 708,2 | 66,9 | 5607,1 | 0,1 |
| строительство дома | 29 | 0,0 | 59,6 | 1,7 | 30,6 | 214,8 | 1,9 | 155,2 | 0,0 |
| покупка дома | 35,8 | 10,4 | 105,2 | 3,0 | 69,4 | 361,3 | 3,1 | 256,1 | 0,0 |
| покупка садового домика | 0 | 0,0 | - | 21,8 | 0,2 | 0,0 | |||
| покупка/строительство гаража | 0 | 0,0 | 79,1 | 2,3 | 79,1 | 158,0 | 1,4 | 78,9 | 0,0 |
| по размеру % ставок | |||||||||
| нац.валюта | 15,1 | 11,4 | 11,1 | -0,3 | 0,0 | ||||
| ин.вал. | - | 10,3 | 10,8 | 0,5 | 0,0 | ||||
| по форме обеспечения | 315,1 | 1 | 3507,1 | 1 | 3192 | 5404,7 | 1 | 1897,6 | 0,0 |
| залог имущества | - | 0,0 | 175,4 | 5,0 | 175,4 | 1 026,9 | 19,0 | 851,5 | 0,1 |
| поручительство/гарантия | 315,1 | 100,0% | 3 331,7 | 95,0 | 3016,6 | 4 377,8 | 81,0 | 1046,1 | -0,1 |
Динамика объемов выдачи в разрезе валют в совокупности с тенденциями в снижении процентной ставки по кредитам в национальной валюте объясняет предпочтения кредитополучателей по получению кредитов в национальной валюте.
По целям использования наибольшей популярностью пользуются кредиты на строительство и покупку квартир (93,4% объемов кредитных вложений на финансирование недвижимости в 2005 году). Так же наблюдается тенденция роста спроса на строительство и покупку индивидуальных жилых домов (5% в 2005 году) и данное направление ипотечного кредитования будет развиваться с ростом благосостояния нации.
В качестве обеспечения исполнения обязательств наибольший удельный вес сохраняется за поручительством (81% в 2005 г.), при этом наблюдается динамика роста принятия в качестве обеспечения исполнения обязательств залога имущества (строящихся за счет кредитных средств объектов недвижимости) – в 2005 году филиалом был принят залог имущества в качестве обеспечения 851,5 млн. руб. кредитных обязательств.
Анализ динамики изменения процентных ставок за пользование кредитами показывает, что за период с 2003 по 2005 год наблюдается тенденция снижения процентных ставок, в особенности в национальной валюте – с 15,1% в 2003 году до 11,1% годовых в 2005 году. Снижение процентных ставок по кредитам в национальной валюте способствует повышению их привлекательности для кредитополучателей и повышению доверия населения в общем к белорусскому рублю.
Особое внимание при анализе качества кредитного портфеля уделяется доле просроченной задолженности в общем объеме кредитных вложений и собираем ости процентных доходов по кредитным операциям.
В настоящий момент налаженная работа кредитного отдела, юридической службы и отдела безопасности обеспечивает в филиале 100 погашение долгов. Случаи просрочки носят краткосрочный характер, при этом следует отметить, что при росте объемов кредитования будет и рост некачественных (просроченных кредитов). При непогашении кредита до начала месяца, следующего за месяцем погашения, в течении которого производится согласительная процедура погашения (телефонные звонки, встречи, в том числе и с поручителями кредитополучателя), юридической службой проводиться процедура принудительного взыскания в приказном порядке путем удержания сумм из доходов кредитополучателя и его поручителей.
3 ПУТИ СОВЕРШЕНСТВОВАНИЯ КРЕДИТОВАНИЯ ФИЗИЧЕСКИХ ЛИЦ
Специалистами Национального банка, Министерства финансов, банков и ведущими учеными нашей республики разработана и утверждена Президентом Республики Беларусь Концепция развития банковской системы Республики Беларусь на 2001—2010 годы. Согласно данной Концепции одной из задач банковской системы является расширение состава и качества банковских услуг и приближение их к уровню развитых европейских банков. В связи с этим в практической работе банков все шире применяются разнообразные формы обслуживания населения, внедряются новые технологии кредитования населения, в частности наибольшее развитие в настоящий момент получили организация кредитования с использованием принципа одного окна и овердрафтное кредитование.
Говоря о перспективах развития в Беларуси банковского кредитования населения, можно выделить следующие направления, по которым в ближайшем будущем будут происходить количественные и качественные изменения.
Сохранится значительное влияние государства на процесс выделения кредитов населению на финансирование жилищного строительства и на размеры устанавливаемых процентных ставок за пользование кредитами.
Продолжится экспансия банков на рынке потребительского кредитования граждан. Ожидаются также изменения в институциональном устройстве рынка банковского кредитования населения и его правовой базе. В частности, актуальны вопросы начала работы кредитных бюро, что позволит создать широкую базу данных по заемщикам, а также принятия законодательного акта об ипотеке, снимающего проблему института прописки с недвижимости, переданной банку в залог. Последнее способно дать стимул в работе банков в направлении создания механизмов ипотечного кредитования.
Возможно осуществление секьюритизации задолженности физических лиц перед банками. Объектом секьюритизации могут стать кредиты на приобретение автомобилей и других товаров длительного пользования.
Для ускорения процесса выдачи потребительских кредитов, банки обратятся к внедрению технологии скоринга. Однако широкого распространения в ближайшей перспективе данная технология не получит из-за недостаточной базы данных банков по кредитам населению.
Кредитование с использованием пластиковых карт (овердрафт, кредитные и расходные карточки). Активное развитие массовых программ розничного кредитования на базе платежных карт является сегодня одним из ключевых факторов, способных обеспечить выход белорусских банков на новые прибыльные направления деятельности. Помимо привлечения новых клиентов и увеличения прибыли, эмитенты кредитных карточных продуктов получают возможность диверсифицировать свой бизнес, а также вести эффективную экспансию на новые рынки.
Значительный интерес для банков представляет кредитование в торговых точках, которое постепенно заменит кредитные карты, как это уже произошло на Западе. Для банков, специализирующиеся на экспресс потребительских кредитах в перспективе целесообразно переходить на другие виды кредитования, например, путем рассылки своим заемщикам платежных карт банка.
Повышению эффективности управленческих решений в сфере банковского кредитования строительства и покупки жилья будет способствовать применение инновационных организационных технологий на основе проектного подхода к расширению спектра услуг, регламентации действий работников банка при проведении ими банковских операций, а также разработка и соблюдение стандартов кредитования. Несмотря на значимость стандартизации банковских услуг, определенную Концепцией развития банковской системы Республики Беларусь на 2001-2010 гг., в белорусских банках практически не проводится формализация процедуры жилищного кредитования и отсутствуют спецификации кредитных продуктов.
Стандартизация банковских кредитных услуг по своим технологическим и экономическим параметрам позволит увеличить объемы оказания услуг при одновременном повышении качества обслуживания клиентов, снизить банковские риски, уменьшить операционные издержки и внедрить современные системы управления качеством, приближенные к мировым стандартам, обеспечить прозрачность и открытость оказываемых кредитных услуг, повысить ответственность и дисциплинированность персонала, что будет способствовать укреплению доверия граждан к деятельности банка; привлечь дополнительно клиентов за счет повышения имиджа банка.
В рамках выполнения требований Национального банка Республики Беларусь по уровню процентных ставок (по вновь выдаваемым кредитам в белорусских рублях на уровень среднемесячной ставки рефинансирования с превышением не более чем на 3 процентных пункта) перед банками стоит особо сложная проблема обеспечения доходности кредитных операций с учетом обязательного создания резервов под активы, подверженные кредитному риску.
Эту задачу, учитывая тенденцию снижения ставки рефинансирования, можно оценить как исключительно сложную.
В связи с этим белорусским банкам наряду с увеличением объема выдачи кредитов целесообразно проводить мероприятия по совершенствованию способов уплаты платежей на погашение кредита и необходимо искать новые пути решения проблемы низкой доходности потребительского кредитования.
Рыночная процентная ставка за пользование кредитом включает стоимость привлечения ресурсов, издержки, связанные с осуществлением операции, плату за риск и прибыль банка.
Кредитный риск - это риск неуплаты должником основного долга и процентов, причитающихся Банку в установленный договором срок.
Величина премии зависит от оценки рисков кредитования каждого конкретного проекта, общего количества проблемных кредитов в кредитном портфеле банка и ряда других факторов. Указанная зависимость определяет комплекс мероприятий по улучшению качества кредитных портфелей банков как одного из важнейших инструментов процентной политики.
Такой подход в установлении процентных ставок приводит к тому, что клиенты с положительной кредитной историей получают кредиты под более низкую процентную ставку, а более рисковые кредиты выдаются под высокие процентные ставки (плата за риск).
Таким образом, в целях обеспечения рентабельности направления потребительского кредитования наиболее целесообразным представляется разработка дифференцированной шкалы установления процентных ставок и тарифов комиссионного вознаграждения по различным категориям кредитам в зависимости от группы риска, с учетом покрытия всех издержек Банка и образования в необходимом объеме резерва по сомнительным долгам.
Основными направлениями в развитии кредитования физических лиц являются:
Создание базы кредитных историй.
Для потребительского кредитования важнейшим инфраструктурным элементом, существующим в большинстве стран мира, является система кредитных бюро.
Мировая практика показывает, что люди, имеющие долгосрочную положительную кредитную историю, могут получать более выгодные кредиты и наоборот.
Цели создания кредитных бюро - повышение защищенности кредиторов и заемщиков за счет общего снижения кредитных рисков, повышение эффективности работы кредитных организаций за счет информации, характеризующей своевременность исполнения заемщиками своих обязательств по договорам займа (кредита).
Самое интересное, что кредитные бюро окажутся полезны не только банкам. Они смогут существенно облегчить жизнь операторам мобильной связи, страховщикам, ЖКХ, Интернет-провайдерам. Пользуясь услугами кредитных бюро, торговые сети сами смогут принимать решение – отпускать ли товар в кредит тому или иному лицу. В свою очередь, информация, полученная кредитными бюро от этих организаций, несомненно, пригодится банкирам. Вся информация о несвоевременности оплаты услуг будет сохраняться в базе данных независимо от того, расплатится ли должник впоследствии или нет, то есть включаться в кредитную историю клиентов.
Согласно наиболее оптимистичному прогнозу, максимально эффективными кредитные бюро станут лишь через 1,5-2 года после начала их деятельности – именно столько времени уйдет на формирование всеобъемлющей базы данных физических лиц.
Есть и обратная сторона вопроса. Далеко не все банки заинтересованы в создании архива или бюро кредитных историй. У крупных банков, имеющих постоянных клиентов, есть свои архивы. И поделиться ими – значит поделиться хорошими клиентами. Что же касается плохих клиентов, не вернувших вовремя кредит, то рассказывать о них другим банкам тоже не стоит. Во-первых, можно подмочить свою репутацию, а во-вторых, и плохой клиент может перекредитоваться в другом месте и вернуть долг банку. Если же информацией о плохом клиенте будут обладать все, денег ему никто не даст, и банк свой кредит не вернет.
Впрочем, участники рынка сходятся во мнении, что для добросовестных заемщиков бюро окажутся очень полезными. "Для клиентов, у которых высокие 'белые' зарплаты, процедура получения кредита заметно упростится. Кроме того, заемщики вправе ожидать от банков снижения ставок по кредитам: раз риск кредитования снижается, банку нет необходимости чрезмерно повышать процент, закладывая в него возможные убытки от невозврата средств.
В перспективе банку достаточно будет сделать запрос в кредитное бюро и получить от него информацию по электронной почте. Причем информация эта может быть выдана уже в обработанном виде – бюро просто оценит платежеспособность заемщика в баллах. Получив оценку, банк оперативно открывает (или не открывает) клиенту соответствующий кредитный лимит. Пока же заемщикам при более или менее значительной сумме кредита приходится собирать документы и доказывать банку свою платежеспособность самостоятельно.
Направление в развитии ипотечного кредитования.
Концепцией развития розничных банковских услуг в Республике Беларусь до 2010 г. и Концепцией создания системы ипотечного жилищного кредитования в Республике Беларусь определено развитие банковского кредитования в жилищной сфере.
Толчком для интенсивного развития в Беларуси инвестиционного жилищного кредитования послужило подписание Президентом Республики Беларусь Указа от 22.12.1995 № 516 "О некоторых мерах по развитию жилищного строительства". В дальнейшем по данному вопросу был принят еще ряд указов.
Белорусские банки сталкиваются с трудностями при обращении взыскания на жилые дома и квартиры в случае неисполнения или ненадлежащего исполнения залогодателем обязательств по кредитному договору, что приводит к сдерживанию развития ипотечного кредитования на нашем рынке.
Согласно приложению 1 к Гражданско-процессуальному кодексу Республики Беларусь (перечень имущества граждан, на которое не может быть обращено взыскание по исполнительным документам) взыскание по исполнительным документам не может быть обращено на жилой дом с хозяйственными постройками или отдельные его части либо квартиру, если должник и его семья постоянно в нем (в ней) проживают, кроме случаев, когда взыскивается кредит, выданный банком на строительство дома либо квартиры, а также на реконструкцию или приобретение жилого дома (квартиры). Исходя из перечня, следует, что банки вправе обращать взыскание на жилые дома и квартиры в том случае, если взыскивается кредит, выданный банком на строительство указанного дома либо квартиры. В то же время согласно части 2 статьи 123 Жилищного кодекса Республики Беларусь отчуждение или залог жилого помещения, в котором проживают несовершеннолетние члены семьи собственника, допускается только с согласия органов опеки и попечительства. Разумеется, что органы опеки и попечительства согласия на отчуждение жилого помещения, в котором проживают несовершеннолетние дети, не дадут. И несмотря на то, что право собственности на жилое помещение, являющееся основанием для проживания самого залогодателя, прекращается в результате обращения взыскания, за ним, как и за членами его семьи, сохраняется право на последующее проживание. В данной ситуации у банка возникают проблемы с погашением кредита.
Отечественным коммерческим банкам целесообразно модифицировать залоговую политику, проводимую ими в процессе кредитования индивидуальных заемщиков на жилищное строительство, в направлении большей диверсификации форм и видов запрашиваемого от заемщиков кредитного обеспечения.
Сейчас наши банки при предоставлении ипотечного жилищного кредита чаще всего требуют от частных клиентов предоставления в залог недвижимого имущества (жилых домов), соответствующих гарантий от работодателей или поручительств со стороны других состоятельных физических лиц.
Думается, однако, что белорусские коммерческие банки и страховые компании могли бы наладить более тесное сотрудничество для более широкого внедрения в отечественную практику так называемого кредитного страхования жизни физических лиц. На Западе это страхование, являющееся разновидностью страхования физических лиц на случай их смерти, получило очень широкое распространение. Там банк или ссудная касса, выдавая кредит лицам, приобретающим в рассрочку жилые дома или товары длительного пользования, одновременно страхует этих ссудополучателей посредством продажи им страховых полисов. Если же застрахованный умирает, не успев погасить полученной ссуды, то его кредитная задолженность возмещается кредитором из соответствующей страховой суммы. Таким образом, страховые полисы становятся инструментом обеспечения потребительских ссуд банков.
Параллельно отечественным страховым компаниям и коммерческим банкам, наверное, стоило бы возродить практику страхования выдаваемых потребительских и ипотечных жилищных ссуд. Вполне могли бы отечественные банки применять и такую форму обеспечения ипотечных жилищных ссуд, как залог денежных средств, вносимых индивидуальными заемщиками на отдельные (специальные) счета в банках. В рамках данной кредитной схемы заемщик предварительно размещает на специальном счете в банке некоторую денежную сумму (часть или весь платеж), которая и служит обеспечением ипотеки. Денежные средства, числящиеся на указанном банковском счете, имеют строго целевое назначение и могут быть использованы только для погашения ранее выданного ипотечного кредита. Если заемщик осуществляет платеж, который меньше, чем требуемый в случае ипотеки с равномерными платежами, то разница покрывается за счет ранее заложенных денежных средств. В итоге кредитор получает ту же самую сумму долга, которую он получил в случае предоставления клиенту ипотечной ссуды с равномерными платежами. Пока же залог денежных средств на депозитных счетах используется отечественными банкирами в качестве ссудного обеспечения в основном при краткосрочном кредитовании корпоративной клиентуры.
Хотя отечественный рынок корпоративных акций развит очень слабо, капитализация и емкость его невелики, акции многих наших деловых предприятий малопривлекательные, недостаточно надежны и обладают низкой ликвидностью и доходностью, тем не менее белорусским банкам надо, по возможности, развивать и операции по кредитованию затрат физических лиц на приобретение наиболее надежных корпоративных акций, нефтяных компаний и эти ценные бумаги, находящиеся на руках у населения, также могут быть средством обеспечения вновь выдаваемого банковского ипотечного жилищного кредита.
Преимущественным направлением в области снижения рисков в данном направлении кредитования являются внедрение в порядке эксперимента системы жилищных строительных сбережений.
Самого пристального внимания со стороны белорусских банков заслуживает опыт их зарубежных коллег в части организации более широкого приема от граждан срочных и сберегательных вкладов различного целевого назначения с последующим предоставлением их владельцам кратко- средне- и долгосрочных ссуд на кооперативное и индивидуальное жилищное, строительство. Все эти виды банковских частных вкладов и кредитов имеют у нас неплохие перспективы. При этом белорусское государство, по-видимому, должно оказывать более весомую кредитно-финансовую поддержку таким специальным системам целевых, срочных и жилищно-сберегательных вкладов населения, выплачивая частным вкладчикам по их вкладам депозитные проценты в повышенных размерах, строительные сберегательные премии (дотации), и освобождать процентные доходы по указанным вкладам от налогообложения.
Широкое внедрение в отечественную практику таких целевых, срочных и жилищно-сберегательных вкладов населения способствовало бы развитию активных операций белорусских банков по ипотечному жилищному кредитованию, укреплению ресурсно-депозитной базы и долгосрочного ресурсного потенциала наших банков, более широкому привлечению на обслуживание в банки новых частных клиентов, а также позволило бы эффективнее сдерживать дальнейший рост наиболее динамичных денежных агрегатов МО и Ml и несколько замедлить скорость обращения денег внутри страны.
Одной из форм ипотечного кредитования является страхование в сфере банковского кредитования жилищного строительства.
Целесообразность использования страхования в сфере банковского кредитования жилищного строительства обусловлена следующими факторами:
необходимостью создания экономического механизма гарантирования прав граждан при уничтожении или повреждении жилья;
обеспечением своевременного возврата кредита в случае имущественных потерь кредитополучателя;
возможностью использования средств страхового фонда в сфере банковского кредитования жилищного строительства.
В мировой практике банковского кредитования жилищного строительства, основу которого составляет ипотечный кредит, при заключении кредитного договора кредитополучатель (заемщик) одновременно обязан заключить договор страхования. При этом выгодоприобретателем по договору страхования должен быть кредитодатель (кредитор). Если кредитополучатель уклоняется от заключения либо пролонгации договора страхования, это может служить основанием для досрочного завершения ипотечного договора. Обязательным условием договора по ипотеке является страхование недвижимого имущества за счет кредитополучателя. В случае, когда полная стоимость предмета ипотеки превышает размер обязательства по ипотечному кредиту, предмет ипотеки может быть застрахован на меньшую сумму.
Страховые услуги, предлагаемые совместно страховыми компаниями и банками при ипотечном кредитовании, включают: накопительное страхование жизни кредитополучателя; страхование граждан от несчастных случаев и болезней; страхование имущества, являющегося предметом ипотеки; страхование финансового риска потери работы кредитополучателем; страхование возможных судебных издержек и непредвиденных расходов, связанных с исполнением права кредитного учреждения на взыскание предмета ипотеки в случае неисполнения существенных условий кредитного договора; страхование ответственности профессиональных участников рынка недвижимости.
В общем виде в сфере банковского кредитования приобретения и строительства жилья все вышеперечисленные направления классифицируются (рис.3.1) в зависимости от объекта страхования следующим образом:
имущественное страхование;
страхование ответственности;
страхование жизни и от несчастных случаев;
страхование финансовых рисков.
Имущественное страхование, включающее страхование предмета ипотеки от утраты и повреждения и титульное страхование, является обязательным при предоставлении жилищного кредита. При страховании титула недвижимости страховой полис обычно оплачивается покупателем недвижимости, при этом страховая стоимость часто равна стоимости приобретаемой недвижимости. Достаточно широко используется двойное страхование титула - одновременно кредитополучателем-покупателем и кредитодателем. Двойное страхование титула обусловлено неточностями или непредвиденными обстоятельствами указания последнего владельца недвижимости [8].
Страхование ответственности служит основным способом минимизации кредитного риска кредитодателя. Страхователем выступает кредитодатель, страховым случаем является невыполнение кредитополучателем обязательств по возврату жилищного кредита. При отказе или невозможности участника кредитного процесса выполнить свои обязательства погашение предоставленного банком кредита осуществляет страховая организация. Страхователь возмещает кредитору потери по застрахованному кредиту, причем страховая сумма может покрывать сумму кредита полностью или в определенной доле к кредиту в соответствии с договором страхования.
Страхование финансовых рисков позволяет кредитодателю быть уверенным в погашении кредита, независимо от изменений в карьере кредитополучателя.
С целью большего снижения рисков применяют дополнительное страхование, или перестрахование, которое может включать перестрахование как предыдущих страхователей, так и непосредственно страховщиков на предмет обязательств по кредиту, недвижимости, титула недвижимости и ее оценки.
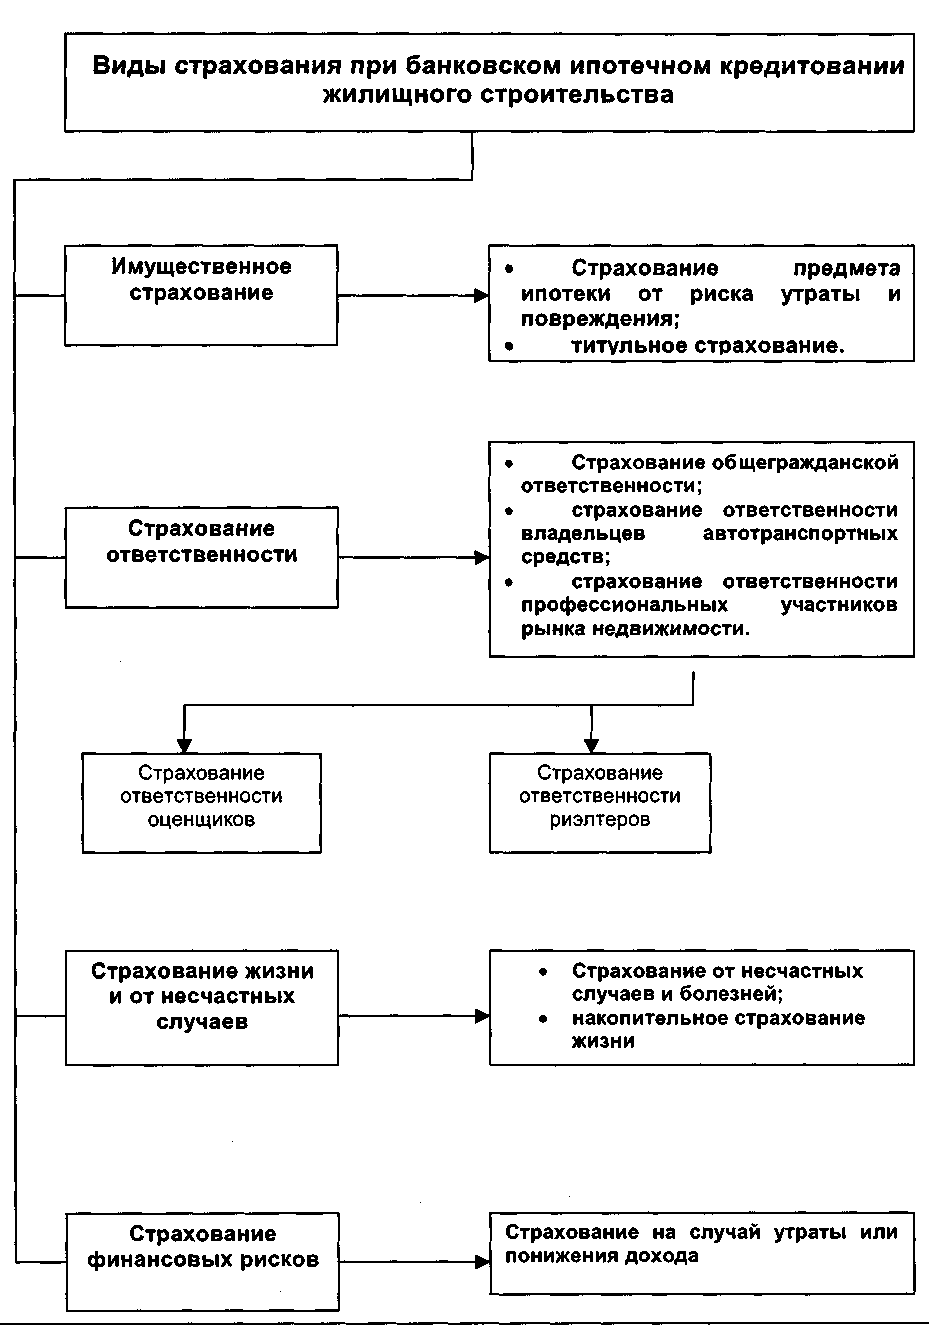
Рис. 3.1 Виды страхования при банковском ипотечном кредитовании жилищного строительства
Страхование жизни и от несчастных случаев кредитополучателя является необходимым условием жилищного кредитования. Страхователь заключает договор страхования жизни в целях накопления средств для покупки квартиры или дома. После накопления 30% от стоимости приобретаемой недвижимости, страхователь может получить ипотечный кредит. При этом страховая сумма определяется в объеме, равном размеру кредита и процентов по нему, и в случае смерти кредитополучателя обеспечивается полный возврат кредита с процентами. Как правило, срок страхования равен сроку возврата кредита (5-15 лет). Причем, в условиях высокого уровня инфляции данный вид страхования, рассчитанный на долговременный период, предусматривает небольшую доходность.
Мировая практика показывает, что при среднемесячном уровне инфляции свыше 7% нецелесообразно страхование жизни, а при уровне инфляции 10-12% - уменьшается спрос на все другие страховые услуги.
В настоящее время на территории Беларуси застраховано менее 10% всех потенциальных рисков (в экономически развитых странах 90-95%). Удельный вес взносов по страхованию жизни и страхованию от несчастных случаев составляет не более 2% общего объема страховых взносов; доля взносов добровольного страхования имущества граждан - менее 12%; страхования строительно-монтажных рисков - менее 1%.
Управление рисками в сфере банковского кредитования жилищного строительства в Беларуси осуществляется посредством повышения процентной ставки по кредиту, сокращением срока кредитования и выбором высоколиквидного залога.
В целях активизации процесса становления и развития системы банковского жилищного кредитования в 2001 г. в Республике Беларусь принята Концепция развития системы ипотечного жилищного кредитования, предусматривающая создание необходимых экономических и правовых условий ипотечного кредитования в нашей стране. В качестве первоочередных мер предусматривается принятие закона о страховании ответственности при осуществлении ипотечного жилищного кредитования, предусматривающего включение в стандартную процедуру кредитования страхования предмета ипотеки, жизни заемщика и ответственности кредитополучателя в