Организация валютных расчетов при экспортно-импортных операциях на примере "Русфинансбанка"
Нередко на предприятиях, участвующих в международном бизнесе, не ведется учет затрат и доходов, связанных с осуществлением внешнеторговых сделок, что затрудняет оценку эффективности предстоящих закупок и продаж и определение их роли в финансовом положении хозяйствующего субъекта. В связи с этим требуют переосмысления подходы к определению эффективности внешнеторговой деятельности для участников международного бизнеса, самостоятельно осуществляющих экспортно-импортные операции, связанные с обменом продукцией в материально-вещественной форме. В отношении внешнего мира она как раз основана на коммерческом расчете, когда успешное хозяйствование в этой области дает прирост, а неудовлетворительное - утерю части дохода, попадающего в каналы международного обмена. [14, с. 41]
Для определения эффективности экспортно-импортных операций необходимо на предприятиях организовать учет, обеспечивающий получение достоверной информации о продажах (закупках) в абсолютном и натуральном выражении, а также о затратах и доходах, связанных с реализацией (закупкой) товаров на внешнем рынке в разрезе отдельных государств.
Наличие оперативной внешнеторговой информации на предприятии позволит определить ряд показателей, дающих возможность оценить результативность международных торговых сделок.
Экономический эффект внешнеторговой деятельности должен рассчитываться по формуле:
Э вт.д.= (З им.д. х П им.д) – (З эк.д. х П эк.д), (1)
где Э вт д - экономический эффект внешнеторговой деятельности, руб.;
3 им д - полные затраты отечественного производства на единицу импортной продукции, руб.;
П им. д - количество импортной продукции, ед.;
3 эк. д - полные затраты отечественного производства на единицу экспортной продукции, руб.;
П эк. д - количество экспортной продукции, ед.
Экономическая эффективность внешнеторговой деятельности соответственно должна рассчитываться по формуле:
ЭЭ вт.д=(Зим.д х Пим.д):(Зэк.д х Пэк.д), (2)
где ЭЭ вт. д.- экономическая эффективность внешнеторговой деятельности.
Внешнеторговая деятельность экономически выгодна, если эффект Эвт.д является положительной величиной, а показатель эффективности ЭЭ вт.д > 1.
Соизмерение затрат на собственное производство импортных и экспортных товаров принято считать основополагающим принципом определения экономической эффективности внешнеторговой деятельности предприятий различных форм собственности.
Определение экономической эффективности и эффекта внешнеторговой деятельности целесообразно проводить, если внешнеторговая деятельность предприятия осуществляется посредством реализации экспортных и импортных сделок и их масштаб исчисляется отнюдь не единичным числом. Это условие выполнимо, если внешнеторговые операции с контрагентами будут осуществляться на уровне сети предприятий-экспортеров.
Расчеты экономической эффективности и эффекта внешнеторговой деятельности целесообразно проводить на предприятии для:
- обоснования отдельных предложений о продаже и закупке товаров;
- разработки планов экспорта и импорта;
- оценки сложившейся структуры и направлений внешнеторгового оборота.
Определение экономической эффективности и эффекта экспортной деятельности предприятия целесообразно производить в следующей последовательности:
- расчет безубыточной внешнеторговой цены экспортного товара (при известных полных затратах в соответствии с базисными условиями поставки);
- расчет максимально допустимых полных затрат на экспорт товара в соответствии с базисными условиями поставки (при известной внешнеторговой цене);
- расчет экономического эффекта экспорта товара;
- расчет экономической эффективности экспорта товара.
При расчете показателей эффективности экспорта необходимо учитывать следующие три условия:
- цена за экспортную продукцию внешнеторговых операторов зафиксирована в российской валюте;
- цена за экспортную продукцию внешнеторговых операторов зафиксирована в валюте импортера или третьих стран;
- цена за экспортную продукцию внешнеторговых операторов зафиксирована в валюте импортера или третьих стран, способ оплаты за товар - коммерческий кредит.
1. Расчет безубыточной внешнеторговой цены экспортного товара (при известных полных затратах) с учетом трех условий выглядит следующим образом:
Вэк.б.ц = Вэк.з, (3)
где В эк. Б. ц - безубыточная экспортная цена товара, руб.;
Вэк. з - полные затраты на экспорт товара (затраты, связанные с производством товара и его реализацией на внешнем рынке), руб.
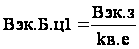 (4)
где В эк.б.ц. 1- безубыточная экспортная цена товара, руб.;
k в. е - курс валюты по данным Центрального банка Российской Федерации на расчетную дату, руб./вал. ед.
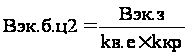 (5)
где Вэк. Б. ц 2- безубыточная экспортная цена товара, руб.;
k кр - коэффициент кредитного влияния.
Использование коммерческого кредита (аванса) в осуществлении экспортно-импортных операций, обеспечивающих обмен продукцией в материально-вещественной форме, обусловливает корректировку показателей экономической эффективности и эффекта с помощью коэффициента кредитного влияния и рассчитывается по формуле:
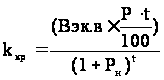 (6)
где k кр. - коэффициент кредитного влияния;
Вэк. т - экспортная цена товара, руб.;
Р - размер коммерческого кредита (аванса), %;
t - срок предоставления коммерческого кредита (аванса), год;
Рн - размер дополнительной прибыли, %.
Коммерческий кредит (аванс) как способ расчета внешнеторговыми операторами используется при реализации международных сделок, связанных с куплей-продажей машин и оборудования.
2. Расчет максимально допустимых полных затрат на экспорт определенного товара (при известной внешнеторговой цене) необходимо осуществлять с учетом трех условий по следующим формулам:
Зmax эк = Вэк. т (7)
где З мах эк - максимально допустимые полные затраты предприятия на экспорт товара, руб.
Зmax эк1 = Вэк. т х kв.е (8)
где Зmax эк1 - максимально допустимые полные затраты предприятия на экспорт товара, руб.
Зmax эк2 = Вэк. т х kв.е х kкр (9)
Где Зmax эк2 - максимально допустимые полные затраты предприятия на экспорт товара, руб.
Если Зmax эк (Зmax эк1, Зmax эк2) > Вэк. т, то экспорт выбранного в данном случае товара для предприятия экономически нецелесообразен.
3. Расчет экономического эффекта экспорта товара с учетом трех условий необходимо проводить по формулам:
Ээк.п = Вэк. д х Зэк.д (10)
где Ээк.п - экономический эффект экспорта товара, руб.;
Вэк. д - выручка от экспорта товара, руб.;
Зэк.д - полные затраты предприятия на экспорт товара, руб.
Ээк.п1 = Вэк. д – Зэк.д = (Вэк. р – Вэк.в) - Зэк.д (11)
где Ээк.п1 - экономический эффект экспорта товара, руб.
Вэк. д = Вэк.р + Вэк.в (12)
где Вэк.д - рублевый эквивалент отчислений в валютный фонд предприятия, рассчитанный путем пересчета валютной выручки в рубли по курсу Центрального банка России на дату поступления валюты, руб.;
Вэк.в - рублевая выручка от обязательной продажи валюты, руб.
Ээк.п2 = (Вэк.р + Вэк.в) х kкр – Зэк.д (13)
где Ээк.п2 - экономический эффект экспорта товара, руб.
Если Ээк.п (Ээк.п1, Ээк.п2) является положительной величиной, то экспорт выбранной продукции экономически выгоден и следует изыскивать возможности для его увеличения с учетом достигнутого уровня производства.
4. Расчет экономической эффективности экспорта товара необходимо проводить с учетом трех условий по формулам:
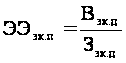 (14)
где ЭЭэк.п - экономическая эффективность экспорта.
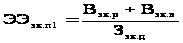 (15)
где ЭЭэк.п1 - экономическая эффективность экспорта.
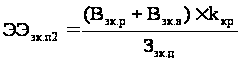 (16)
где ЭЭэк.п2 - экономическая эффективность экспорта.
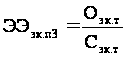 (17)
где ЭЭэк.п3 - экономическая эффективность экспорта;
Оэк.т - объем экспортных товаров во внутренних среднегодовых ценах, тыс. руб.;
Сэк.т - производственная себестоимость экспортных товаров, тыс. руб.
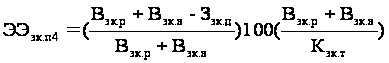 (18)
где ЭЭэк.п4 - экономическая эффективность экспорта, %;
Кэк.т - среднегодовая стоимость основного и оборотного капиталов, используемых при производстве экспортной продукции, тыс. руб.
На основании показателей, определяемых по формулам (10-18), можно сделать следующие выводы об экономической эффективности экспорта:
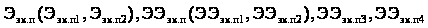 целесообразно
рассчитывать
при заключении
каждой экспортной
сделки с целью
выбора наиболее
оптимальной
по критерию
максимума
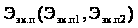 и при условии
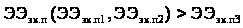 если
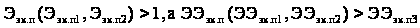 [12, с. 70] то экспорт
соответствующих
товаров является
для предприятия
является экономически
выгодным и
следует искать
пути увеличения
экспорта данных
товаров с учетом
наиболее выгодных
направлений
экспорта;
ЭЭэк.п4 свидетельствует об уровне эффективности экспорта соответствующих товаров, при этом первая часть формулы (18) показывает, какой процент дохода предприятие получит от реализации экспортной операции, а вторая - определяет, сколько раз за рассматриваемый период смог обернуться авансированный на экспорт капитал. Соответственно, чем больше обе части данной формулы и, следовательно, величина ЭЭэк.п4, тем выгоднее экспорт соответствующих товаров.
Показатели эффективности экспортных сделок целесообразно проводить на предприятии при анализе экспортной деятельности предприятия за прошедший период; обосновании отдельных предложений о продаже товара; планировании экспортной деятельности на предстоящий период.
Показатели эффективности импортной деятельности. Здесь целесообразно выделить две группы:
- показатели эффективности импорта товаров производственного назначения;
- показатели эффективности импорта товаров народного потребления.
Определение экономической эффективности и эффекта импортной деятельности предприятия целесообразно производить в следующей последовательности:
- расчет безубыточной внешнеторговой цены импортного товара народного потребления в соответствии с базисными условиями поставки (при известной его внутренней стоимости);
- расчет минимально допустимой стоимостной оценки импортного товара народного потребления (при известной внешнеторговой цене в соответствии с базисными условиями поставки);
- расчет экономического эффекта импорта товара народного потребления;
- расчет экономической эффективности импорта товара народного потребления;
- расчет экономической эффективности импорта товаров производственного назначения.
При расчете показателей эффективности импорта товаров народного потребления необходимо учитывать следующие три условия:
- цена за импортную продукцию внешнеторговых операторов зафиксирована в российской валюте;
- цена за импортную продукцию внешнеторговых операторов зафиксирована в валюте экспортера или третьих стран;
- цена за импортную продукцию внешнеторговых операторов зафиксирована в валюте экспортера или третьих стран, оплата осуществляется посредством коммерческого кредита.
1. Расчет безубыточной внешнеторговой цены импортного товара народного потребления (при известной его внутренней стоимостной оценке) с учетом трех условий необходимо проводить по следующим формулам:
Вим б ц = Сим т (19)
где Вим б ц - безубыточная импортная цена товара, руб.;
Сим т - стоимостная оценка единицы импортного товара на внутреннем рынке, руб.
В качестве стоимостной оценки может выступать цена аналогичной продукции на внутреннем рынке или цена, по которой можно реализовать импортные товары народного потребления на внутреннем рынке.
 (20)
где Вим б ц1 - безубыточная импортная цена товара, руб.
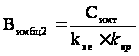 (21)
где Вим б ц2 - безубыточная импортная цена товара, руб.
2. Расчет минимально допустимой стоимостной оценки импортного товара народного потребления (при известной внешнеторговой цене) с учетом трехусловий выглядит следующим образом:
Сим т = Вим т (22)
где Сим т - минимально допустимая стоимостная оценка импортного товара, руб.;
Вим т - полные валютные расходы на импорт товара (цена товара и затраты, связанные с их закупкой на внешнем рынке), руб.
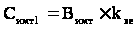 (23)
где Сим т1 - минимально допустимая стоимостная оценка импортного товара, руб.
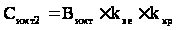 (24)
где Сим т2 - минимально допустимая стоимостная оценка импортного товара, руб.
Если Сим т (Сим т1, Сим т2)<Вим б ц, то импорт данного товара для предприятия не эффективен.
3. Расчет экономического эффекта импорта товара народного потребления. Прямой экономический эффект импорта данного товара может быть выражен с учетом трех условий следующими формулами:
Эим п = Сим т – Вим т (25)
где Эим п - экономический эффект импорта товара, руб.
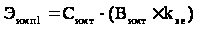 (26)
где Эим п1 - экономический эффект импорта товара, руб.
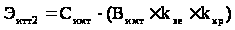 (27)
где Эим п2 - экономический эффект импорта товара, руб.
Если показатели Эим п (Эим п1, Эим п2) являются положительными, то импорт такой продукции экономически выгоден, и следует изыскивать возможности для его увеличения с учетом достигнутого спроса на внутреннем рынке.
Величина Эим п (Эим п1, Эим п2) характеризует прибыль от реализации импортных товаров на российском рынке.
Данная методика определения эффективности экспортно-импортных сделок должна применяться внешнеторговыми операторами при:
• анализе внешнеторговой деятельности за определенный временной период,
• экономических обоснованиях отдельных предложений при закупке и продаже товаров,
• планировании внешнеторговой деятельности на предстоящий период,
• выборе наиболее эффективных вариантов развития внешнеторговой деятельности предприятия
Суть методологического подхода, заключается в следующем:
1. При экспорте и импорте товаров предприятием может быть получен как прямой экономический эффект от улучшения финансовых результатов предприятия, так и косвенный экономический эффект от удешевления производства.
2. Количественно прямой экономический эффект внешнеторговой деятельности выражается через показатели "экономический эффект экспорта" и "экономический эффект импорта".
3. Экономический эффект экспортной сделки - это разница между результатом, полученным от ее реализации, и затратами на нее, а эффективность экспортной сделки - частное от отношения результатов к затратам.
4. Экономическая эффективность импортной операции - это сопоставление затрат, обусловливающих ее осуществление, с результатами от нее, а эффект - прибыль (убыток).
Использование данной методики оценки эффективности экспортно-импортных операций хозяйствующими субъектами в современных условиях должно привести к выбору: получение валютной выручки или расширение рынка сбыта собственной продукции и соответственно повышение ответственности и обоснованности принимаемых ими управленческих решений во внешнеторговой деятельности. [17, с.37]
Таким образом, при совершении экспортно-импортных операций главным показателем должно являться уделение внимания реальному обеспечению своих партнеров нужными товарами или надежными каналами сбыта, и уже на основании данного фактора нужно рассчитывать возможную максимальную прибыльность от совершаемых операций. Данная прибыльность (доходность от внешней торговли) может рассчитываться с помощью большого числа показателей, учитывая который участник экспортно-импортной сделки рассчитывает свой доход.
1.4 Валютное регулирование и валютный контроль экспортно-импортных операций
Валютное регулирование – это деятельность государства, направленная на регламентирование операций и сделок с иностранной валютой и валютными ценностями, установление контроля государства за проведением валютных операций осуществляется в целях поддержания платежного баланса страны и устойчивости национальной валюты.
Инструменты валютного регулирования: лицензирование деятельности с иностранной валютой, лимиты ввоза и вывоза валюты из-за/за границу, квотирование операций, блокирование и ведение различных валютных счетов и другие.
Основным органом валютного регулирования в России является Центральный банк Российской Федерации.
Центральный банк Российской Федерации в целях регулирования внутреннего валютного рынка Российской Федерации может устанавливать предел отклонения курса покупки иностранной валюты от курса ее продажа, а также проводить операции по покупке и продаже иностранной валюты. Все валютные операции осуществляются только через ЦБ РФ или уполномоченные банки. Центральный банк Российской Федерации:
- определяет сферу и порядок обращения в Российской Федерации иностранной валюты и ценных бумаг в иностранной валюте;
- издает нормативные акты, обязательные к исполнению в Российской Федерации резидентами и нерезидентами;
- проводит все виды валютных операций;
- устанавливает правила проведения резидентами и нерезидентами в Российской Федерации операций с иностранной валютой и ценными бумагами в иностранной валюте, а также правила проведения нерезидентами в Российской Федерации операций с валютой Российской Федерации и ценными бумагами в валюте Российской Федерации;
- устанавливает порядок, обязательного перевода, ввоза и пересылки в Российскую Федерацию иностранной валюты и ценных бумаг в иностранной валюте, принадлежащих резидентам, а также случаи и условия открытия резидентами счетов в иностранной валюте в банках за пределами Российской Федерации;
- устанавливает общие правила выдачи лицензий банкам и иным кредитным учреждениям на осуществление валютных операций и выдает такие лицензии;
- устанавливает единые формы учета, отчетности, документации и статистики валютных операций, в том числе уполномоченными банками, а также порядок и сроки их представления;
- готовит и публикует статистику валютных операций Российской Федерации по принятым международным стандартам;
- выполняет другие функции, предусмотренные Законом Российской Федерации «О валютном регулировании и валютном контроле».
Наряду с валютным регулированием ЦБ РФ совместно с Правительством РФ и уполномоченными банками осуществляют валютный контроль.
Валютный контроль проводится по следующим направлениям:
соответствие проводимых валютных операций действующему законодательству;
наличие оснований для проведения операций в иностранной валюте (лицензий, разрешающих и оправдательных документов и др.);
выполнение субъектами валютных сделок обязательств перед государством;
проверка обоснованности проведения платежей в иностранной валюте;
проверка полноты и объективности учета и отчетности по валютным операциям. [8, с. 63]
Уполномоченные банки осуществляют контроль за своевременной и полной реализацией юридическими лицами части экспортной выручки, подлежащей обязательной продаже на внутреннем валютном рынке. Главные территориальные управления Банка России совместно с местными органами Государственной налоговой службы Российской Федерации и Инспекцией Валютного контроля при Правительстве Российской Федерации проводят проверки уполномоченных банков по обеспечению правильности и своевременности осуществления расчетов по обязательной продаже части экспортной выручки и применяют санкции в соответствии с действующим законодательством.
Таким образом, главным органом, регулирующим валютные экспортно-импортные операции, является Центральный банк РФ, на основании выпущенных им законов, положений, указаний осуществляются банками осуществляются валютные расчеты при совершении их клиентами экспортно-импортных операций.
Валютные расчеты является очень важной и неотъемлемой частью внешнеэкономической деятельности РФ, качество данных расчетов предопределяет экономическое развитие страны, поэтому жесткое регулирование за экспортно-импортными операциями является необходимым фактором в данных операциях. Главным органом определяющим правила расчетов, сроки и др. является ЦБ РФ. На основании, установленной им законодательной базы коммерческие банки осуществляют деятельность по валютным расчетам при экспортно-импортных операциях.
2. Организация совершения валютных расчетов при экспортно-импортных операциях в ОАО «Русфинансбанк»
2.1 Общая характеристика деятельности банка
Очередным этапом в развитии открытого акционерного общества «Русфинансбанк» стал 2007 год.
По результатам работы в 2007 г. ОАО «Русфинансбанк» занял достойное место среди кредитных организаций России и Урала. В рейтинге российских банков «Топ-1000» РИА «РосБизнесКонсалтинг» на 01.01.2008 года ОАО «Русфинансбанк» по чистым активам находился на 282 месте, по собственному капиталу – на 635 месте.
Темпы роста чистых активов ОАО «Русфинансбанк» в 2007 году были чуть выше средних по России – 25,65% против 25%. В рейтинге российских банков по размерам чистых активов на 01.01.2008 года Банк находился на 282 месте, поднявшись за год на 17 позиций.
При характеристике активов важную роль играет их ликвидность. Чем выше доля ликвидных активов в чистых активах банка, тем выше степень надежности данного кредитного учреждения, его способность выполнять свои обязательства. 2007 год в целом по российским банкам характеризовался падением величины ликвидных активов на 5% и снижением их доли в чистых активах с 15% до 12%. ОАО «Русфинансбанк», напротив, продемонстрировал внушительную положительную динамику. Ликвидные активы за год выросли на 241 млн. рублей или на 43,76%. Доля ликвидных активов в чистых активах изменилась с 35,34% до 40,44%. В рейтинге российских банков по показателю ликвидных активов Банк поднялся за год на 87 позиций и занял 131 место, что, несомненно, свидетельствует о надежности и устойчивости кредитной организации.
По объему депозитов в рейтинге российских банков ОАО «Русфинансбанк» за год поднялся на 42 позиции и занял 190 место, по объему депозитов физических лиц – 170 место.
Среди уральских банков по исследованиям журнала «Эксперт» на 01.01.2008 года ОАО «Русфинансбанк» был на 27 месте по активам, на 48 месте по собственному капиталу, на 41 – по прибыли.
Основные результаты деятельности Банка в 2007 году:
Вступление в систему страхования вкладов. Банком получено Свидетельство о включении в реестр банков – участников системы обязательного страхования вкладов. Вступление Банка в систему обязательного страхования подтвердило надежность и устойчивость кредитной организации, готовность технической инфраструктуры, профессиональное соответствие персонала, способность управления финансово-экономическими, техническими и другими рисками, готовность к проведению экстренных мероприятий в непредвиденных обстоятельствах;
Переход к составлению финансовой отчетности в соответствии с международными стандартами и требованиями Правительства Российской Федерации и Банка России. ОАО «Русфинансбанк» совместно с ЗАО «Аудит-центр» провел трансформацию финансовой отчетности Банка по итогам работы за 9 месяцев 2007 года в соответствии с Международными Стандартами Финансовой Отчетности. Результаты трансформации выявили положительный финансовый результат, а также прирост денежных средств и их эквивалентов. Проведена оценка достаточности капитала в соответствии с Базельским соглашением. Отношение капитала к взвешенным по риску активам удовлетворяет международным требованиям, при этом значение доли капитала первого уровня более чем в 2 раза превышает нормативное значение;
Создание в Банке комплексной высокоэффективной системы внутреннего контроля, объединившей все направления внутреннего контроля и обеспечивающей соблюдение порядка осуществления и достижения целей, установленных законодательством Российской Федерации, учредительными документами и внутренними документами Банка;
Создание системы управления банковскими рисками и организация подразделения, на постоянной основе осуществляющего независимую оценку и управление основными рисками банковской деятельности;
Создание «финансового супермаркета», осуществляющего продажу всех видов финансовых услуг;
Дальнейшее развитие потребительского кредитования физических лиц, в том числе, за счет расширения спектра предоставляемых кредитных услуг и внедрения новых программ кредитования;
Расширение сети терминалов по обслуживанию карт международной платежной системы Eurocard/MasterCard (за год установлено 5 новых терминалов);
Освоение нового рынка вложений в долговые обязательства субъектов Российской Федерации и органов местного самоуправления;
Активное участие в реализации городского «Плана развития системы безналичных расчетов населения с использованием банковских карт на 2005-2007 годы». Количество выпущенных пластиковых карт на 01.01.2008 превысило 75 тысяч;
Увеличение числа клиентов, пользующихся 4 и более услугами Банка до 432;
Увеличение числа клиентов, подключенных к системам удаленного доступа «Клиент-Банк», «Клиент-WEB». Дальнейшее развитие безбумажных технологий;
Развитие автоматизированной системы Банка в целях расширения ее функциональных возможностей, ускорения скорости обработки информации, повышения безопасности и надежности функционирования;
Создание современной комплексной автоматизированной высокоскоростной системы приема всех видов коммунальных платежей. Прием и обработка платежей от населения в адрес бюджетных учреждений г. Челябинска по единому платежному документу со штрих-кодом.
Стратегические цели реализовывались через совершенствование процесса банковского обслуживания на базе новейших технологий, качественное совершенствование и количественное расширение клиентской базы, увеличение номенклатуры и объема оказываемых услуг.
За 2007 год собственный капитал Банка вырос на 10 979 тыс. рублей и достиг 138 769 тыс. рублей. Рентабельность капитала составила 23,5%.
Валюта баланса Банка за год возросла на 33,5 % и на 01.01.2008 года составила 2 333,1 млн. рублей.
Среднедневная величина работающих активов в 2007 году увеличилась до 1 653,9 млн. рублей, что в 1,3 раза выше показателя прошлого года. Рентабельность работающих активов составила 1,97 %.
Работающие активы Банка по итогам работы за 2007 год имели следующую структуру и доходность (таблица 1):
Таблица 1
Активы Банка (тыс. руб.)
| Показатель | Сумма | Доля в работающих активах | Доход | Доля в полученных доходах | Доход-ность |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Среднедневной объем кредитных вложений, тыс. руб. | 916630 | 55,4% | 166830 | 73,6% | 18,2% |
| Средний объем депозитов, размещенных в Банке России, млн. руб. | 273432 | 16,5% | 4131 | 1,8% | 1,5% |
| Средний объем вложений на платных остатках по корреспондентским счетам, млн. руб. | 59580 | 3,6% | 1591 | 0,7% | 2,7% |
| Среднедневной объем вложений в ценные бумаги, млн. руб. | 369419 | 22,4% | 44958 | 20,0% | 12,2% |
| Среднедневной объем вложе ний в операции с иностранной валютой, млн. руб. | 34834 | 2,1% | 8861 | 3,9% | 19,3% |
| ИТОГО | 1 653895 | 100,0 | 225371 | 100,0 | 13,6% |
Доверие к Банку, гибкая политика работы с клиентами, а также расширение номенклатуры предоставляемых услуг позволили значительно увеличить объемы привлеченных средств. За 2007 год суммарные обязательства Банка увеличились на 711 046 тыс. рублей или на 56,4%. В том числе, средства на бюджетных, текущих и расчетных счетах выросли на 489 086 тыс. рублей или в 1,9 раза; депозиты юридических лиц - на 151 390 тыс. рублей или в 3,8 раза, вклады физических лиц - на 70 570 тыс. рублей или на 11,1%. Стабильный рост ресурсной базы Банка явился залогом его успешной работы в 2007 году (таблица 2).
Таблица 2
Основные показатели деятельности банка (тыс. руб.)
| Показатели |
На 01.01 2004 |
На 01.01. 2005 |
На 01.01. 2006 |
На 01.01. 2007 |
На 01.01. 2008 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Валюта баланса, тыс. руб. | 541 743 | 1 022 059 | 1 613 763 | 1 747 653 | 2 333 090 |
| Собственные средства (капитал) по Положению №215-П, тыс. руб. | 37 181 | 79122 | 123 342 | 127 790 | 138 769 |
| Прибыль балансовая с учетом переоценки валюты, тыс. руб. | 9 567 | 42 972 | 55 354 | 15 651 | 32 623 |
| Вложения в ценные бумаги, тыс. руб. | 143 023 | 189 760 | 76 519 | 236 776 | 340 870 |
| Ссудная и приравненная к ней задолженность, тыс. руб. | 135 196 | 379 892 | 741 578 | 843 796 | 859 166 |
| Основные средства, нематериальные активы и материальные запасы, тыс. руб. | 26 616 | 38 621 | 83 015 | 96 238 | 116 309 |
| Количество вкладчиков | 6 088 | 8 103 | 21 404 | 72 507 | 91 409 |
| Количество открытых счетов юридических лиц | 3 944 | 4 616 | 5 155 | 5 108 | 5 091 |
| Средства клиентов, всего, тыс. руб. | 421 289 | 623 809 | 1 189 126 | 1 261 291 | 1 972 337 |
| - в т.ч. остатки на бюджетных, текущих и расчетных счетах | 323 395 | 479 368 | 691 957 | 572 617 | 1 061 703 |
| - в т.ч. депозиты юридических лиц | 11 | 1 024 | 48 114 | 53 535 | 204 925 |
| - в т.ч. вклады физических лиц | 97 883 | 143 417 | 449 055 | 635 139 | 705 709 |
| Обороты по балансу, млн. руб. | 82 369 | 136 952 | 168 004 | 157 931 | 242 849 |
| Сумма принятых коммунальных и иных платежей, тыс. руб. | 145145 | 165 496 | 263 416 | 740 263 | 1 140 396 |
За 2007 год Банком получена балансовая прибыль в сумме 32 623 тыс. рублей, что более чем в 2 раза превышает значение прошлого года. Общая сумма доходов в отчетном году составила 525 037 тыс. рублей, что на 25,9% больше, чем в 2006 году.
В 2007 году размер процентных доходов по кредитам и прочим размещенным средствам на 5,7% превысил уровень прошлого года и достиг 171 579 тыс. рублей, что определено ростом величины работающих активов. При этом, в связи со снижением ставки рефинансирования их доля в общей структуре доходов снизилась на 6,2% и составила на 01.01.2008 32,7%.
По итогам работы за 2007 год следует отметить рост доходов, полученных от кредитования физических лиц, в 2,2 раза по сравнению с прошлым годом и доходов, полученных от размещения межбанковских кредитов, в том числе, в Банке России - на 84,6%.
В связи с реализацией программы развития розничного бизнеса за отчетный год Банком был получен доход в виде комиссий в сумме 57 259 тыс. рублей, что на 55,5% больше, чем за 2006 год.
Клиентская политика.
Банк оперативно реагирует на все изменения на рынке финансовых услуг и предлагает качественное обслуживание на базе самых передовых технологий, что создает основу для эффективной работы с клиентами. На 01.01.08 в Банке действовал 5091 счет клиентов-юридических лиц.
Основными направлениями клиентской политики в 2007 году были, с одной стороны, применение индивидуального подхода к каждому клиенту и, с другой стороны, - развитие комплексного обслуживания. В 2007 году Банк продолжил развитие так называемого «института персональных менеджеров». Специалисты Банка поддерживают контакт с закрепленными за ними клиентами, изучают их потребности в банковских услугах, оказывают консультационную помощь. Сотрудники Банка в кратчайшие сроки отвечают на любые возникающие вопросы и принимают экстренные меры при возникновении у клиентов каких-либо проблем. В результате эффективной работы с клиентами количество счетов, закрытых в Банке в 2007 году, снизилось по сравнению с 2006 годом на 26%. Даже в период кризиса банковского сектора экономики в июле