Страховий ринок
Коливання банківської облікової ставки, що безпосередньо впливає на прояв заощаджувальної функції страхування, вносить відповідні зміни в доходи страховиків від розміщення депозитів та визначає деякі інші параметри фінансової .діяльності.
Зростання можливостей підприємств гцодо реалізації продукції, особливо на експорт. Це створює сприятливі умови для розширення страхування експортних кредитів, страхування відповідальності товаровиробників за якість продукції, страхування вантажів та відповідальності вантажоперевізника, страхування юридичних втрат на розгляд претензій.
Стабілізація економічного стану на багатьох підприємствах дозволяє поступово переходити до страхування втрат, до яких можуть призвести перерви у виробництві у разі настання стихійного лиха, техногенних аварій або інших страхових подій.
Поглиблення проблеми безробіття, що зумовлює зростання потреби у страхуванні роботодавця на цей випадок.
Поява в регіонах нових страховиків, що володіють аналогічними ліцензіями на страхову діяльність. Компанія має ретельно вивчати можливості своїх конкурентів і відповідно реагувати підвищенням якості своїх послуг.
Доцільність залучення до реалізації полісів страхових посередників. Страхові брокери й агенти сприяють, як правило, зростанню кількості договорів і розширенню географії страхувальників, а це позитивно позначається на надходженні страхових премій і формуванні раціональної структури страхового портфеля.
Перестрахування ризиків на облігаторних засадах. У зв'язку з цим потрібно ретельно дібрати перестраховиків і укласти з ними відповідні угоди. У свою чергу, в межах нормативів платоспроможності доцільно збільшити обсяг операцій із приймання ризиків на перестрахування. Перспективним напрямком розвитку внутрішнього ринку страхування є створення регіональних і спеціалізованих страхових пулів.
Посилення спілкування з nomemfiunuMu страхувальниками наданням їм різних консультацій з ризик-менеджменту, страхування ризиків та інших питань, що не виходять за межі статутної діяльності компанії.
Можливості тіснішої взаємодії з місцевими органами влади. Ці стосунки можуть виявлятися у взаємному прагненні розслідувати причини страхових подій, створити зручніші умови для розміщення офісу компанії, рекламних матеріалів, фінансувати за рахунок коштів страховика ряд запобіжних заходів, купувати цінні папери, що емітують місцеві адміністрації, і т. ін.
Отже, державна політика, спрямована на приватизацію, проведення протиінфляційних заходів, упорядкування оподаткування як страхувальників, так і страховиків, відсоткових ставок, валютних курсів, фінансового контролю, забезпечує серйозні передумови для активізації страхової діяльності. Стратегія кожної конкретної компанії полягає в тому, щоб максимально скористатися цими можливостями. Разом з тим мають бути своєчасно враховані й чинники, що ускладнюють роботу страховиків.
Аналізуючи на цьому фоні позитивні й негативні зміни в умовах діяльності страховика, доцільно знайти відповіді на такі запитання:
o чи може компанія надавати свої послуги за цінами, нижчими або такими самими, як конкуренти (якщо ні, то що цьому заважає);
o який доступ має компанія до страхувальників. Що заважає їй розширити коло своїх прихильників;
o чи має компанія належний персонал для оперативної переорієнтації роботи на нові послуги та ринки;
o що необхідно для посилення мотивації працівників до кращого виконання місії компанії?
Практика управління виробила низку загальних підходів щодо стратегічного планування. Розглянемо їх.
Загальна стратегія компанії відпрацьовується групою експертів і має бути схвалена вищим керівництвом ще до здійснення перших інвестицій.
Ставиться реальна мета перед компанією, визначаються етапи її досягнення і способи контролю за ходом виконання завдань.
Визначається коло фахівців, які обійматимуть ключові посади. Продумується система набору та професійної підготовки персоналу. Багато компаній користуються такою схемою побудови стратегії:
а) загальні положення;
б) період, на який розрахована стратегія;
в) стратегічні орієнтири: майбутня роль і завдання компанії;
г) аналіз і оцінка становища компаній: конкурентна позиція, стосунки зі страхувальниками, фінансовий стан;
д) визначення пріоритетів: нові страхові послуги, нові страхувальники, досконаліші методи маркетингу тощо.
е) розрахунок кінцевих фінансових результатів.
Надзвичайно важливе значення для ефективної реалізаг^ії стратегії страховика має бізнес-план. Його мета - конкретизувати діяльність компанії на найближчу перспективу (3 - 5 років) згідно з потребами ринку і можливостями мобілізації для цього відповідних ресурсів. На жаль, і досі бізнес-плани у страхових компаніях ще не посіли належного місця. Нерідко про них згадують лише під час реєстрації страхових компаній. Укрстрахнагляд вимагає подання з цього приводу коротенької таблиці, яка містить лише кілька показників, а саме: види страхування, кількість договорів страхування, страхову суму, страхові платежі, страхові відшкодування, відрахування до резервів, витрати на ведення справи, прибуток.
Звісно, що цього замало, аби бізнес-план допомагав страховикові вирішити такі проблеми:
o визначити конкретні напрямки діяльності компанії, цільові ринки і своє місце на цьому ринку;
o сформулювати ту частину стратегії компанії (і тактику її досягнення), яка припадає на період дії бізнес-плану;
o виявити відповідність наявних кадрів компанії, умов мотивації їхньої праці вимогам досягнення поставленої мети;
o оцінити фінансовий стан компанії з погляду можливостей реалізації її місії;
o передбачити можливі перешкоди на шляху до досягнення мети.
Наявність грамотно складеного бізнес-плану допомагає керівникам досконало вивчати перспективи розвитку компанії, дозволяє здійснювати чіткішу координацію зусиль, спрямованих на досягнення мети, визначає систему показників, необхідних для контролю за діяльністю компанії, готує компанію до можливих змін у ринковій ситуації, чітко формулює обов'язки відповідальних осіб. Бізнес-план дає відповідь на запитання, який капітал потрібний для розвитку компанії в масштабах визначеної мети і яка очікується ефективність його використання.
Тут перелічені лише деякі з тих позицій, які слід узяти до уваги при опрацюванні нової або коригуванні наявної стратегії діяльності страхової компанії. Значне місце має бути відведене формуванню раціональної структури компанії, її ресурсному забезпеченню, кадровій політиці, мотивації і контролю. Ці та інші аспекти стратегії діяльності компанії розглядаються в цьому розділі далі.
Важливо, щоб менеджери всіх рівнів були добре і своєчасно ознайомлені зі стратегічною лінією та пріоритетами компанії. Саме від них істотно залежить, чи зосередяться зусилля працівників на досягненні мети компанії. В умовах переходу до ринкових відносин бізнес-план має бути в усіх компаніях і розглядатись як основний документ, що визначає стратегію діяльності кожної на конкретний період.
Світовий досвід показує, що жодна, навігь високорозвинена, країна не може не зазнавати циклічних підйомів і спадів у економіці. Не всі підприємницькі структури однаково відчувають ці перепади. Виї рають ті, хто вміє прогнозувати ситуацію і своїми продуманими й оперативнішії діями товер'їати справи на краще.
Організаційна структура страхової компанії
Під структурою компанії розуміються насамперед зв'язки, що існують між різними частинами організації для досягнення її мети. Це поділ роботи на окремі завдання, що виконуються керівництвом, галузевими та функціональними управліннями (департаментами), відділами, секторами й іншими підрозділами центрального офісу та регіональної мережі компанії.
Організаційна структура відображується в таких формах, як поділ праці, створення спеціалізованих підрозділів, ієрархія посад, внутріш-ньоорганізаційні процедури.
Структура управління компанією може будуватись за такими принципами.
Принцип лінійного підпорядкування. Це означає, що вищестоящі керівники наділяються правом давати розпорядження нижчестоящим співробітникам з усіх питань, що випливають з їхньої діяльності. Наприклад, указівки керівника страхової компанії є обов'язковими для всього персоналу. Такий порядок, коли ннжчестоящим структурам доводиться вирішувати справи виключно через "верхи", забезпечує відповідний рівень контролю за діями структурних підрозділів компанії. Проте в разі додержання лише функції лінійного підпорядкування центральний апарат, і особливо керівництво, перевантажується розглядом порівняно дрібних питань. Внаслідок цього управління втрачає оперативність, найкваліфікованіші працівники відволікаються від опрацювання перспективних, глобальних проблем розвитку компанії.
Принцип функціонального підпорядкування. Право давати розпорядження надається щодо виконання конкретних функцій, незалежно від того, хто їх виконує. Наприклад, головний бухгалтер може дати вказівки з обліку матеріальних і грошових цінностей, що перебувають у розпорядженні будь-якого підрозділу компанії.
Носій функцій може отримувати вказівки від кількох керівників відділів чи інших функціональних підрозділів і має, у свою чергу, звітувати перед ними про виконання тих чи інших видів робіт. Це не поширюється на дисциплінарну відповідальність. Накласти стягнення або матеріально заохотити працівника може керівник компанії або та особа, якій делеговані ці права.
Принцип лінійно-штабного підпорядкування. Це здебільшого "мозкові" центри (штаби), які виконують консультаційні функції у процесі стратегічного планування, підготовки рішень з інших найважливіших питань роботи компанії. До них, крім штатних працівників, нерідко залучають учених, консультантів і експертів з вузів, наукових лабораторій та інших установ. Такі фахівці опрацьовують ті чи інші питання та подають керівництву свої висновки і пропозиції. Консультанти не користуються правом давати розпорядження працівникам компанії.
Страхові компанії при опрацюванні своїх організаційних структур використовують здебільшого всі три принципи. Важко уявити, наприклад, Національну акціонерну страхову компанію (HACK) "Оранта" без урахування можливостей раціонального поєднання лінійного та функціонального підпорядкування підрозділів, їх співробітників. Що ж до принципу лінійно-штабного підпорядкування, то він у багатьох компаніях довго недооцінювався.
Cтруктура HACK "Оранта" доволі складна. Вона охоплює чотири рівні управління: центральний офіс (Правління компанії), обласні (Київську і Севастопольську міські) дирекції, міські та районні відділення й філії. Ця компанія - наступниця колишнього Укрдерж-страху. До 1994 року вона мала свої відділення в усіх районах України. Згодом зі складу HACK "Оранта" виокремилися як самостійні юридичні особи деякі обласні дирекції. Так утворилися відкриті акціонерні товариства "Крим-Оранта", "Оранта-Дніпро", "Оранта-Донбас", "Оранта-Лугань", "Оранта-Січ".
У наведених структурах є багато спільного. Це випливає з характеру діяльності страховиків. Водночас є низка істотних відмінностей. Вони зумовлені різними масштабами роботи, наявністю в HACK "Оранта" обласних, міських і районних ланок. Це дає змогу зосередити обслуговування страхувальників безпосередньо за місцем їх розташування. Правління АСК "Оранта" вирішує насамперед питання стратегії розвитку компанії, опрацювання правил страхування, здійснення актуарних розрахунків, проведення інвестиційних заходів тощо. В "Енергополісі" більшість страхових операцій здійснюється безпосередньо центральним офісом.
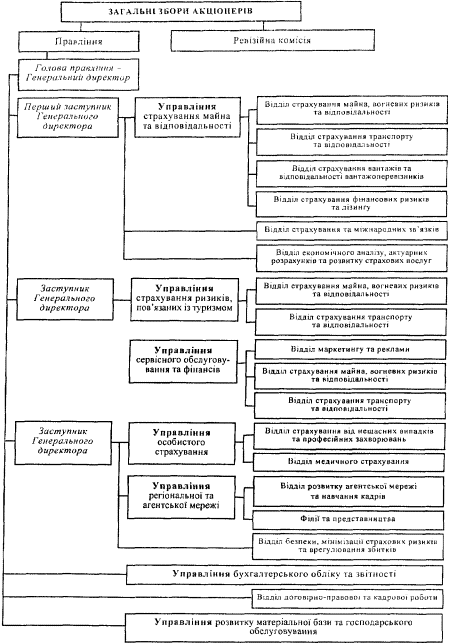
Рис. 4.2. Організаційна структура АСК "Енергополіс"
Відділення, філії, представництва на місцях має не лише HACK "Оранта", "Енергополіс", а й багато інших страховиків. Вони створюються і діють згідно із затвердженим Укрстрахнаглядом Положенням про порядок здійснення страхової діяльності відокремленими підрозділами страховиків від 12 березня 1994 року.
Філія страховика -- це відокремлений підрозділ, що не є юридичною особою. Він може мати власну назву, яку дозволяється використовувати згідно з Положенням про філію, має відокремлений баланс та здійснює страхову діяльність за видами, на які страховик отримав ліцензії Комітету у справах нагляду за страховою діяльністю і право на здійснення яких було надано філії загальними зборами учасників страховика. Таке право може бути надане повністю або з обмеженнями.
Зі світової практики відомі три системи організації роботи страхових компаній з філіями. Кожна з них має свої переваги і недоліки. Вибір тієї чи іншої системи роботи з філіями залежить від конкретних обставин.
Централізована система. Вона передбачає прийняття всіх рішень, що стосуються андеррайтингу та відшкодування збитків центральним офісом (головною конторою)^ Тут підписуються поліси, здійснюються розрахунки, пролонгуються поліси. На філії покладається видача, отримання і перевірка анкет на страхування та покриття збитків. Ці документи пересилаються до центрального офісу для прийняття рішень. Переваги цієї системи полягають у тому, що вона вимагає менше висококваліфікованих фахівців, скорочуються витрати на ведення справи. До недоліків слід віднести те, що працівники філій мають малі перспективи для кар'єри, на прийняття рішень витрачається багато часу, причому рішення не завжди враховують місцеві умови.
Децентралізована система. За цієї системи більшість рішень, що стосуються укладення договорів і відшкодування збитків, приймаються у філії. Остання самостійно поновлює договори і веде облік. Звичайно, що рішення філії мають узгоджуватися з політикою, що її проводить компанія в цілому. Перевагою є те, що у філії працює більш кваліфікований персонал, ніж при централізованій системі, клієнти мають можливість оперативно отримати більше послуг. До недоліків можна віднести недостатній обсяг роботи для кваліфікованих працівників, ускладнення в роботі з посередниками, ускладнення щодо перестрахування ризиків.
Регіональна система. За такої системи серед філій виокремлюються головні для даного регіону. У них зосереджується група фахівців з андеррайтингу, оцінювання та відшкодування збитків. Вони обслуговують потреби кількох філій, що працюють у даному регіоні. Це компромісний варіант, де враховуються переваги і недоліки централізованої і децентралізованої систем.
У філіях зосереджується великий обсяг інформації про поліси, страхові внески, відшкодування збитків, заробітну плату, комісійні винагороди. Для опрацювання цієї інформації використовуються комп'ютери. Існує тісний зв'язок між філіями і головним офісом. Висока швидкість роботи факсів, комп'ютерів, принтерів, ксероксів дозволила прискорити оформлення страхових послуг. Відпала потреба в рутинній ручній роботі, що її виконували різні службовці.
Представництво страховика являє собою відокремлений підрозділ останнього, який не є юридичною особою, діє згідно з Положенням про представництво, не має права безпосередньо здійснювати страхову, а також будь-яку підприємницьку діяльність. Представництво виконує функції і завдання щодо сприяння організації і здійснення статутної діяльності страховика, виступає від імені страховика і фінансується ним. Представництва можуть бути створені на території як України, так і іноземних держав. Вони мають такі завдання: збір інформації, реклама, пошук клієнтів страховика в даному регіоні або країні, виконання репрезентативної функції.
У деяких країнах (наприклад, у Росії) існують також агентства страхових компаній, які надають представницькі послуги, виконуючи водночас деякі операції, пов'язані з підготовкою проектів страхових договорів, обстеженням наслідків страхових випадків.
Про створення чи ліквідацію філій і представництв страхова компанія в 10-денний термін інформує Укрстрахнагляд. Страховик несе повну відповідальність за діяльність його відокремлених підрозділів.
Зауважимо, що створення регіональної мережі - справа досить дорога. З певним розвитком посередницьких структур компаніям, можливо, стане вигіднішим користуватися послугами страхових агентів і брокерів для підтримання необхідних зв'язків з віддаленими від центрального офісу страхувальниками.
Зарубіжний досвід показує, що останніми роками структури управління спрощуються. Так, у Великій Британії є чималі за нашими мірками компанії, які мають всього два-три структурні функціональні підрозділи. Багато компаній практикують періодичне переміщення співробітників з одного підрозділу до іншого. Це сприяє підвищенню їхньої кваліфікації, допомагає оволодіти знаннями ведення справи й на інших ділянках роботи компанії. Працівники сприймають такі заходи позитивно, як один із способів боротьби із закостенінням організаційної структури.
Організаційна структура страхової компанії вдосконалюється в кілька етапів.
Перший передбачає вивчення всіх переваг і недоліків діючої системи управління. Тут слід з'ясувати, на яких саме видах робіт позначається дефіцит потужностей компанії, а на яких є зайві ресурси. Доцільно порівняти структуру своєї компанії зі структурами аналогічних за профілем вітчизняних і зарубіжних страховиків. При цьому порівняння має бути не суто механічним, а враховувати можливість застосування критеріїв мотивованої організації праці, опрацьованих американським психологом та економістом Херцбергом (докладніше див. Ефгімов С. Л. Организация управления страховой компанией: теория, практика, зарубежньїй опьіт. - М., 1995). Ці критерії зводяться ось до чого. Будь-які дії мають бути усвідомленими.
Більшість людей відчувають радість від роботи, за яку вони відповідають. Вони прагнуть бути причетними до наслідків діяльності, мати контакти з колегами. Дії кожного працівника мають бути важливими для когось конкретно.
Кожний на робочому місці прагне довести, на що він здатний. Фахівець не погодиться на те, щоб з питань, з яких він найкомпетентні-ший у даній організації чи підрозділі, рішення приймались без його участі.
Кожний прагне побачити себе в наслідках праці. Результати роботи повинні мати своїх справжніх творців, а не бути знеосібленими. Нерідко керівники присвоюють лише собі позитивні наслідки роботи своїх підлеглих. Це створює напруженість у колективі.
Кожний має власний погляд на те, як можна поліпшити свою роботу, її організацію. Працівник має намір реалізувати свою мету і не боїться санкцій. Він сподівається на те, що до нього поставляться зацікавлено. Тому в компаніях слід стимулювати приплив нових ідей.
Людям подобається відчувати свою значущість. Керівництво компанії має постійно дбати про те, щоб кожний працівник усвідомлював, наскільки важлива саме його праця для загального успіху.
Кожна людина прагне успіху. Успіх - це реалізована мета. Мета має бути відпрацьована в колі співробітників так, щоб досягнення її піддавалось вимірюванню за рівнем і термінами виконання. Успіх без визнання призводить до розчарування. За тим, яким способом, в якій формі і з якою швидкістю працівники дістають інформацію, вони оцінюють, яка їхня реальна значущість в очах безпосереднього керівництва і менеджерів взагалі.
Підлеглим не подобається, щоб рішення про зміни в їхній роботі і на робочих місцях керівники приймали без їхнього відома, без урахування їхніх знань і досвіду.
Кожному виконавцеві потрібна (навіть більш ніж керівникові) інформація про якість власної праці, причому оперативна, щоб він міг коригувати свої дії.
Для всіх нас контроль з будь-якого боку неприємний. Кожна робота виграє від максимально можливого ступеня самоконтролю.
Більшість людей у процесі роботи прагнуть здобути нові знання. Підвищені вимоги, що дають шанс для подальшого розвитку, сприймаються з більшим бажанням, ніж занижені.
Будь-яка особистість реагує негативно, коли її зрослі завдяки наполегливій праці досягнення тягнуть за собою підвищення навантаження, особливо за відсутності відповідних змін в оплаті праці та інших формах стимулювання.
Має бути вільний простір для ініціативи щодо поліпшення роботи та виявлення індивідуальної відповідальності працівників протягом всього ланцюжка "витрати-результати".
Докладний аналіз за переліченими критеріями дасть багатий грунт для висновків і пропозицій щодо потреби внесення змін в організаційну структуру компанії.
На другому етапі опрацьовується проект створення (для нових компаній) або вдосконалення організаційної структури компанії. Важливішу інформацію для опрацювання містять матеріали, отримані на першому етапі робити, а також стратегічні наміри компанії щодо її подальшого розвитку Проект має передбачати можливість забезпечення його реалізації фінансовими, трудовими та іншими ресурсами.
На заключному, іпі/стьому. етапі впроваджується нова організаційна структура компанії. Ця робота має бути виконана з мінімальними витратами часу на пристосування до неї як персоналу компанії, так і споживачів її відповідних послуг. Не завжди всі структурні підрозділи починають діяти з моменту відкритгя компанії. Краще чинять ті компанії, які поступово, у міру ресурсного забезпечення і готовності до надання відповідних послуг, доводять фактичну структуру до проектної.
Ресурси страхової компанії
Комерційна діяльність не може здійснюватися без наявності необхідних факторів, а саме: основних і оборотних засобів, трудових, фінансових та інформаційних ресурсів. Їх сукупність і раціональна структура визначають потенціал фірми.
У діяльності страхових компаній вирішальними є розміри грошових фондів і наявність кваліфікованого персоналу. Слід, проте, пам'ятати, що успіх роботи часто залежить від "найвужчого" складника потенціалу. Крім того, нерідко стає можливим і доцільним підсилити один фактор за рахунок послаблення іншого. Отже, створюючи чи розвиваючи страховий бізнес, потрібно звертати увагу на раціональне формування кожного компонента потенціалу компанії.
Формування ресурсів грунтується на порівнянні витрат на їх придбання (залучення) і можливої віддачі від їх використання. Компанія має визначити кількісні та якісні параметри необхідних ресурсів, спосіб, тривалість і місце їх взаємодії. Іншими словами, ідеться про необхідність постійного управління ресурсами.
Велике значення має вдалий добір приміщень для офісу компанії. Цей захід починають з визначення потреби в приміщеннях для нормального розташування там усіх структурних підрозділів.
Важливо визначити, де саме буде розміщена компанія. Під час вирішення цього питання береться до уваги насамперед створення максимальних зручностей для потенційних страхувальників. Якщо стратегія регіональної компанії передбачає, наприклад, пріоритетний розвиток діяльності зі страхування будівельних (технічних) ризиків, то офіс їй доцільно мати в районі перспективної забудови міста.
Багатопрофільні компанії, як показує досвід країн з розвиненим страховим бізнесом, розміщуються переважно на перших поверхах у діловій частині міста, поряд з банками, інвестиційними компаніями, біржами, великими торговельними підприємствами. З огляду на високу (значно вищу, ніж в інших місцях) вартість спорудження, придбання або орендування приміщень у таких кварталах багато компаній на Заході обмежуються розміщенням у найпрестижнішому районі юридичної адреси і невеликого штату працівників для підготовки та організації переговорів, проведення прес-конференцій, відповідальних ділових зустрічей керівництва компанії, підтримання зв'язків з громадськістю "а державними органами управління. Решта персоналу перебуває в приміщеннях, розташованих у дешевших місцях. Між різними приміщеннями офісу потрібний добре налагоджений зв'язок (ситуація, коли за юридичною адресою компанії зв'язок не спрацьовує, неприпустима). Адже податкові, судові та інші офіційні служби визнають лише юридичну адресу
Офіс має бути обладнаний сучасними, зручними для виконанья працівниками їхніх функціональних обов'язків меблями, телефонним зв'язком, комп'ютерною, копіювальною та іншою технікою. Нині основна маса інформації передається електронними засобами. "Електронна пошта" має великі переваги. Вона в сотні разів скорочує час ї-а передавання повідомлень та розпоряджень і потребує менших витрат.
Україна має добре налагоджений електронний зв'язок у банківській системі. Найближчими роками можна очікувати створення елеіс-ронної системи зв'язку між усіма страховими компаніями та органами регулювання страхової діяльності. Це дасть змогу значно поліпшити страховий сервіс і підсилити контроль за роботою страховиків.
Особливо слід наголосити на необхідності забезпечення компанії зручним транспортом. Автотранспорту належить значна частка у структурі основних засобів. Багато західних страхових компаній закріг-люють за вищими керівниками персональні автомобілі, і такі керівники особисто експлуатують їх для виконання функціональних обов'язків. Ще кілька автомобілів компанія має для задоволення потреби в термінових службових поїздках працівників. У компаніях на весь пар< автомобілів є, як правило, один штатний водій-механік, який здійснкк технічний огляд автомобілів. Наявність у претендента на посаду з страховій компанії посвідчення водія - вагомий чинник у конкурсному доборі кандидатів.
Фінансові ресурси, що забезпечують надійність виконання зобов'язань страхової компанії, складаються насамперед із грошової частини сплаченого статутного фонду і системи страхових резервів. Вони характеризуються значною специфічністю формування та використання. Їх висвітленню присвячена заключна частина цього підручника
Страхування є однією з галузей бізнесу, найбільш залежних від інформаційного забезпечення. Кожний страховик відчуває потребу постійно аналізувати зміни зовнішніх і внутрішніх чинників, що можуть вплинути на наслідки роботи компанії. Тому електронне опрацюванні даних є тут одним із ключових моментів стратегії розвитку страховика. Потрібно розвивати інтегровані комп'ютерні системи інформаційного забезпечення діяльності компанії.
Основу успіху страхової компанії становлять трудові ресурси. Від інтелектуального та професійного рівня її персоналу залежить досягнення нею стратегічної мети. Працівники не сприймають механічного, неусвідомленого управління. Той чи інший індивід приходить в організацію з певною метою і погребує відповідного сприяння в її досягненні. Тому керівництво компанії має постійно докладати всіх зусиль для якомога раціональнішого добору своїх працівників і максимального розкриття їхніх професійних здібностей.
Після того як визначено структуру компанії та кількісний склад персоналу окремих підрозділів, слід підготувати посадові інструкції та кваліфікаційні вимоги до осіб, що обійматимуть посади в цих підрозділах. Посадова інструкція являє собою перелік основних функцій, що їх має виконувати працівник згідно зі своєю посадою. До цієї роботи в нових компаніях слід залучати експертів, а також найбільш реальних претендентів на ті чи інші посади. Підготовка проекту/ посадової інструкції є ефективним засобом перевірки рівня професійних знань і намірів претендента щодо конструктивної участі в удосконаленні роботи компанії.
Посадова інструкція має бути реальною з погляду можливостей її виконання. Психологи стверджують, що люди, які обіймають посади, де вимоги надто високі або занижені, відчувають незадоволення. Наприклад, деякі компанії пропонують випускникам вузу з дипломом магістра чи спеціаліста зі страхування тривалий час працювати оператором або агентом, тоді як на посади провідних працівників запрошуються особи без економічної освіти. Звичайно, що це неприпустимо. Адже йдеться про ігнорування керівництвом фахової освіти як фактора оцінки того чи іншого працівника компанії.
Бажано, щоб посадова інструкція орієнтувала на пошуки шляхів поліпшення виконання тих чи інших функцій. Інколи добір кандидатів на ту чи іншу посаду провадять з використанням кваліфікаційних карток і карток компетенції (портрети ідеальних працівників).
Визначивши потребу в працівниках з кількісних і якісних позицій, розпочинають пошук кандидатів на посади. Тут можуть бути використані різні джерела поповнення персоналу. Далі наводяться найпоширеніші з них.
Пошук усередині компанії. Його можна розгорнути в уже діючих компаніях. Для цього менеджери структурних підрозділів, діставши відповідне доручення керівництва, вишукують придатних кандидатів на вакантні (як правило, вищі) посади серед тих, хто вже там працює (здебільшого на нижчих посадах). Про прийом кандидатур на заміщення вакансій можна зробити повідомлення, скориставшись, скажімо, дошкою оголошень. Цей спосіб не потребує великих витрат і сприяє підвищенню авторитету' керівництва компанії в очах співробітників. Але тут спостерігаються й недоліки. Керівники підрозділів нерідко приховують свої кадрові резерви для власних потреб. Буває, що пропонують на підвищення в інший структурний підрозділ особу, яка з тих чи інших причин не бажана в колективі власного підрозділу.
Пошук за допомогою співробітників. Переваги цього методу в тому, що дібрані таким чином кандидати на посади здебільшого добре вписуються в колектив. До недоліків слід віднести підвищену ймовірність взаємовигідних послуг особистого характеру, які, по суті, суперечать інтересам справи.
Кандидати, що самі звертаються до компанії за наданням роботи. Відділ кадрів чи інша служба мають зібрати базу даних про цих осіб.
Запрошення на роботу через засоби масової інформації (радіо, телебачення, багатотиражні національні та регіональні газети). Це набагато дорожче порівняно з попередніми методами пошуку кандидатів на заміщення вакантних посад. Переваги такого підходу полягають у широкомасштабному висвітленні потреби в кадрових працівниках. Він найприйнятніший, коли йдеться про найм працівників масових професій. Для пошуків висококваліфікованих працівників (андеррайтерів, актуаріїв, головних бухгалтерів і т. ін.) доцільніше розміщувати оголошення у спеціальних газетах і журналах.
Використання послуг державних і приватних служб затятості. Такі служби є в кожному районі. Вони мають банки даних, які містять різноманітну інформацію про зареєстрованих громадян, що потребують роботи. Але до цих служб рідко звертаються працівники, добре ознайомлені зі страховою справою. Приватна служба зайнятості може виконати замовлення на пошуки кандидатури, яка задовольнила б вимоги компанії. Але за таку роботу доводиться дуже дорого платити.
Поповнення персоналу компанії за рахунок випускників навчальних закладів. Для компаній це найперспективніший шлях кадрового оновлення. Нині в Україні підготовку бакалаврів за фахом "Фінанси і кредит" організовано більш ніж у 100 вузах. У Тернопільській академії народного господарства вже понад 10 років готують економістів за фахом "Страхування". Найбільший у країні економічний вуз - Київський національний економічний університет (КНЕУ) - також уже здійснив три випуски магістрів за фахом "Страховий менеджмент". На вивчення ]2 страхових дисциплін у КНЕУ відводиться понад 1100 академічних годин. У навчальний процес широко впроваджується досвід, набутий страховиками і педагогами країн з розвиненим страховим ринком. Студенти мають дві виробничі практики безпосередньо у страхових компаніях. Проте таких випускників ще замало. Бюджетні кошти на їх підготовку дуже обмежені.
Компанії можуть посприяти здібним працівникам щодо здобуття ними страхової освіти в університетах за так званою дистанційною формою навчання. Зокрема, фахівців зі страхування за такою формою готує Український Центр навчання страхової справи (УЦНСС), створений 1994 року при КНЕУ за технічної підтримки Європейського Союзу (програма TACIS). Нині УЦНСС функціонує у складі Української фінансово-банківської школи. Вона має IV ступінь акредитації і працює в тісному контакті з КНЕУ.
Наступним етапом вирішення кадрової проблеми є добір з кандидатів (претендентів) майбутніх співробітників компанії. Цей процес також передбачає виконання кількох важливих кроків. Розглянемо кожний із них окремо.
Аналіз списку та анкетних даних кандидатур з погляду їхньої відповідності вилюгсш до майбутнього працівника.
Проведення спеціальних тестів на професійну придатність кандидата. У великих західноєвропейських і північноамериканських страхових компаніях широко використовуються набори тестів, що дають змогу діагностувати різні професійні та особистісні характеристики кандидатів.
Співбесіда зі співробітниками відділу кадрів. Таке спілкування має сенс тоді, коли багато кандидатів претендують на вакантні місця і потрібно здійснити перший добір для подальшої індивідуальної роботи з ними. Насамперед проводиться співбесіда з кожним із кандидатів. За її наслідками заповнюється спеціальний бланк, куди відносяться дані про освіту кандидата, його вік, особистісні характеристики, зрілість, аналітичні здібності, впевненість у своїх силах, комунікабельність. Картка закінчується коментарями і пропозиціями фахівця, який проводив співбесіду. Він може рекомендувати кандидата для прийняття на роботу або наступної співбесіди, розглянути як претендента на іншу посаду, пропонувати й відмовити в роботі.
Довідки про кандидата. Значного поширення набуває спосіб отримання інформації про претендента в організаціях за попереднім місцем роботи. Така інформація може бути усною і письмовою. Все це може робитись на добровільних засадах. Законодавчими актами подача такої інформації не вимагається.
Співбесіда з лінійний керівником. Це інтерв'ю має на меті якомога докладніше з'ясувати професійні якості кандидата. Одночасно керівник оцінює свою професійну сумісність із кандидатом і вірогідність успішної інтеграції останнього в підрозділі. Оцінити кандидата потрібно негайно після співбесіди. У разі позитивного висновку відповідні особи готують проект контракту і наказу про зарахування особи на роботу в компанії.
Великого значення для формування раціональної структури і підвищення ефективності використання ресурсів компанії має система мотивації npaifi.
В Україні, де рівень середньої заробітної плати ще дуже низький, і методи мотивації застосовуються відповідно дуже застарілі. Багато керівників, у тому числі і страхових компаній, ще прагнуть керувати з допомогою системи заохочень і стягнень. В народі цей метод відомий під назвою "батога і пряника".
У країнах з розвиненою економікою менеджмент часто спирається на теорію ієрархії потреб, яку обгрунтував американський психолог Абрахам Маслоу (рис. 4.3). Згідно з цією теорією людські потреби мають різні порядки актуальності. Після того як той чи інший рівень потреб задовольняється, він втрачає свою актуальність.
Отже, для працівників, які за рівнем своїх доходів не задовольняють потреб 1-го і 2-го рівнів, головним способом мотивації до праці є можливість отримати більшу суму заробітної плати. Для працівників, які досягли рівня доходів для покриття первинних потреб, подальше збільшення заробітної плати може вже не відігравати вирішальної ролі в мотивації до підвищення якості роботи. Такі особи насамперед прагнуть дістати в користування престижний автомобіль, перейти на вищу посаду, бути обраними в керівні органи компанії, а також мріють про урядові нагороди.
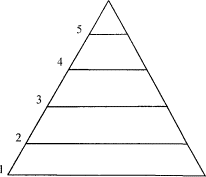
Рис. 4.3. Піраміда людських потреб за Маслоу: 1 - фізіологічні потреби; 2 - потреби її безпеці й стабільності; 3 - потреби у визнанні;