Рынок ценных бумаг
Облигации федерального займа с переменным и постоянным купонным доходом. Срок обращения – от 1 до 5 лет. Выпускаются на безбумажной основе в виде записей на счетах ДЕПО. Номинал – 1 млн. рублей. Причина выпуска ОФЗ с переменным купоном – нестабильность уровня в процентных ставках, что связано с высокой степенью неопределенности, касающейся динамики макроэкономических показателей. Процент ставки заранее оговоренным способом "привязываются" к конкретным показателям, вместе с которыми они "плавают" (привязка осуществляется в % по ГКО).ОФЗ с постоянным купонным доходом – доход выплачивается ежеквартально.
Облигации государственного сберегательного займа – (ОГСЗ). Срок обращения – 1 год. Объём выпуска – 10 трлн. рублей, 10 траншей по 1 трлн. рублей. Номинал – 100 и 500 тыс. рублей. Выпускаются в бланковом виде на предъявителя с набором из 4 купонов, выплачиваемых ежеквартально. Размер купона определяется по последней официально объявленной ставке купонного дохода ОФЗ с постоянным купонным доходом + премия, определяемая Минфином РФ. Как и облигации федеральных займов с переменным купоном эти ц/б имеют льготное н/обложение в пределах сумм, выплачиваемых Минфином в качестве доходов по этим ц/б.
Облигации внутреннего государственного займа – выпущены в 1993 году в счёт погашения задолженности банком внешнеэкономической деятельности перед юр лицами. Номинал – 1,10,100 тыс. долларов. Объём выпуска был разбит на 5 траншей со сроками погашения от 1 до 15 лет. В 1996 году были сделаны дополнительные эмиссии. Форма выпуска – предъявительная облигация с купонами. Купонная ставка – 3% годовых от номинала и выплачивалась раз в год. Вывоз облигаций из страны запрещен.
Облигации государственного нерыночного займа – выпускаются в бездокументарной форме. Объём выпуска – 15 трлн. рублей. Номинал – 1 млн. рублей. Доход выплачивается в виде процента от номинала, который устанавливается минфином РФ не реже 1 раза в год.
Государственные жилищные сертификаты – являются документарными, именными, необращающимися ц/бумагами. Выпускаются по решению правительства РФ для групп лишившихся жилья в результате чрезвычайных обстоятельств и стихийных бедствий и переселения граждан из районов крайнего севера. Номинированы в квадратных метрах жилой площади. Срок предъявления к погашению – 1 год с момента выдачи.
Муниципальные ц/б – способ привлечения финансовых ресурсов местными органами государственной власти в случае дефицита местного бюджета или на внебюджетные цели путем выпуска долговых ц/б. Выпускаются в виде облигаций, реже в виде векселей. Являются свободно обращаемыми, т.е. держатели могут свободно приобретать и продавать на биржевом и небиржевом рынке в течение всего срока. По окончании срока облигации выкупаются эмитентом по их номинальной стоимости с выплатой процентов от номинала.
Формы доходов по облигациям.
А) процентный :
фиксированный – постоянная величина на весь период действия;
переменный – ставка может меняться в течение всего периода действия.
Б) в форме выигрыша;
В) дисконтный доход – возникает на вторичном рынке, когда цена покупки ниже номинала, погашение по номиналу.
Г) купонный доход – оформлен в форме отрывного талона. При получении дохода обрывается купон, облигационеру выдается сумма, указанная в купоне.
Д) в форме курсовой разницы – когда цена покупки меньше цены продажи.
Е) доход, полученный за счёт индексации номинальной стоимости облигации, имеет место тогда, когда темп роста номинальной стоимости облигации выше темпа роста инфляции.
Стек= (D/Кр)*100%;
где D - сумма выплачиваемых % в рублях; Стек - текущая доходность; Кр – курсовая стоимость облигации в рублях.
Скон=((Dсп+Р) / (Кр*n))*100
Где D – совокупность доходов, руб.
Р- величина дисконта по облигации;
Kp – курсовая стоимость облигации приобретения;
N – число лет владения облигацией инвестором.
Вексель и вексельное обращение.
Согласно статье 815 ГК РФ - вексель – ц/б, удостоверяющая ничем не обусловленное обязательство векселедателя или иного указанного в векселе плательщика (переводной вексель) выплатить по наступлении предусмотренного срока определенную сумму владельцу векселя (векселедержателя).
Свойства векселя:
вексель – строго формализованная бумага, т.е. существует определенный перечень обязательных реквизитов. В случае отсутствия одного из реквизитов вексель не действителен, т.е. лишается вексель юридической силы и превращается просто в расписку по долгу;
вексель – абстрактный документ;
свойство публичной достоверности;
бесспорный, безусловный документ, т.к. оплата от условий векселя не зависит от условий выдачи;
вексель – это всегда денежное обязательство, т.к. предметом вексельного обязательства м.б. только деньги;
вексель обладает способностью многократного обращения, т.е. переходит из рук в руки с помощью передаточной надписи - индоссамента;
документ, по которому все обязательные по нему лица несут солидарную ответственность. Все они обязаны исполнить платеж по векселю в течение срока погашения;
процедура обращения векселя является строгой. Существует определенный порядок в части неисполнения обязательства по векселю – судопроизводство;
подписи на векселе нотариально не заверяются;
вексель не предусматривает гос регистрации;
срок обращения векселей относительно короткий – 365 дней.
Виды векселей.
А) субъект владения:
Простой – 2 лица;
Переводной – 3 лица и более.
Б) обслуживаемые сделки:
Коммерческий (товарный);
Финансовый.
В) возможность передачи другому лицу:
Авалированный;
Неавалированный.
Г) порядок оплаты:
Предъявительский;
Срочный.
Д) наличие залога:
Акцептированный;
Неакцептированный.
Е) по форме выплаты дивиденда:
процентный;
дисконтный.
Ж) по национальной принадлежности:
Рублевые;
Иностранные.
З) по эмитенту:
Государственные;
Региональные;
Муниципальные;
Корпоративные;
Физические лица.
И) по форме расчёта:
Товарные;
Расчётные.
К) по форме передачи другому лицу:
Индосируемые;
Неиндосируемые.
Л) опротестованные/неопротестованные;
М) квазивекселя (дружеские или бронзовые);
Н) долифицированные / недолифицированные.
Простой вексель – письменный документ, содержащий в самом тексте простое, ничем не обусловленное обязательство одного лица (векселедателя) уплатить установленную сумму денег другому лицу, указанному в векселе или по приказу векселедержателя другому лицу, предъявившему вексель.
Обязательные реквизиты простого векселя:
Наименование (простой вексель)- указывается на ярлыке;
Указана сумма денег в векселе;
Время платежа;
Указание места платежа;
Наименование того, кому платеж д.б. совершен или по приказу кого;
Указание даты и места составления векселя;
Подпись векселедателя.
Переводной вексель – ц/б, удостоверяющая ничем не обусловленное обязательство выдать определенную сумму по наступлению срока векселедержателю или другому лицу.
Действующие лица по переводному векселю:
Кредитор – трассант;
Должник – трассат;
Получатель платежа – ремитент.
Трассант – лицо, которое выпустило вексель. Он указывает, кто будет платить по векселю.
Трассат – лицо, которое согласилось оплатить вексель и сделало подпись "Плачу" и обязательно свой адрес.
Ремитент – физическое или юридическое лицо, в пользу которого выдан вексель. Он вправе требовать от плательщика соглашение на оплату векселя. Ремитент всегда является получателем суммы по векселю, получает % по доходу.
Трассирование векселя – процедура или операция по переводу долга по переводному векселю другому лицу.
Индосирование векселя – процедура, которая свидетельствует, что вексель – ордерная бумага.
Что общего м/у трассированием и индоссированием векселя?
Движение векселя осуществляется посредством передаточной надписи;
Все, кто выплатил вексель и приобрел по передаточной надписи, отвечают или несут солидарную ответственность перед векселедержателем.
Степень надежности векселя и вероятности его оплаты напрямую зависит от числа подписавшихся.
Различия м/у трассированием и индоссированием.
Трассирование – перевод долга, обязательства платежа по векселю. Индоссирование – передача прав одним лицом другому.
Операция трассирования завершается с началом передачи денег от плательщика в обмен на вексель. Операция индоссирования – вначале передается вексель, потом деньги.
При трассировании плательщиком является тот, кто передал долг и дал согласие на оплату. При индоссировании – тот, кто передал вексель.
При индоссировании передаточная надпись делается только векселедержателем, при трассировании – надпись на векселе осуществляется векселедателем "предлагаю оплатить".
Аваль – вексельное поручительство, суть которого заключается в том, что какое-то лицо берет на себя ответственность за платеж по векселю одного или нескольких ответственных по векселю лиц. Аваль не м.б. дан за лицо, не ответственное по векселю. Аваль делается на лицевой стороне векселя, либо на аллонже (добавочном листе к векселю) и обычно выражается словами "Авалирую" или другими равнозначными словами.
Лицо, выдавшее аваль – авалист.
Авалист м. ограничить поручительство только частью суммы.
В качестве авалиста может выступать любое лицо.
Коммерческий (товарный) вексель – самый первый вексель, который появился в истории. Он появился при продаже товаров в кредит, т.е. с отсрочкой платежа и обязательство покупки оформлялось таким видом векселя. Если вексель быль выписан, то ход выполнения или невыполнения сделки на погашение векселя не влиял, т.к. вексель обладал свойством публичной достоверности.
Финансовый вексель – он не связан с реальным движением Т,Р,У, а используется как средство мобилизации денежных ресурсов. С помощью их оформляются ссуды м/у хозяйствующим субъектами. Типичным финансовым векселем является банковский, к-ый выписан от имени банка. За данным видом векселя не стоят реальные сделки, но в основе его лежат собственные средства банка. Как правило, они выпускаются с дисконтом, т.е. со скидкой к номиналу, а погашение по номиналу. Банковские векселя более надежны, чем корпоративные или юр и физ лиц.
Авалированный или гарантированный – вексель, в котором делается отметка о вексельном поручительстве за исполнение обязательства по векселю.
Домицилированные векселя – векселя, в которых написаны слова " оплата в банке" и подпись векселедателя. Данная история связана с тем, что местонахождение плательщика находится в другом месте, чем место платежа. Векселедатель имеет р/счёт и просит банк производить платежи векселедержателя на данный расчётный счёт.
Дисконтные векселя – векселя, которые продаются ниже номинала, и погашаются по номиналу.
Процентные векселя – продаются и погашаются по номиналу, + % доход, установленный в самом векселе.
Рублёвые и валютные векселя – в зависимости от того, в какой валюте выписаны векселя.
Расчётный вексель – вексель, который как правило выписывают п/п, ж/д, электростанции для оплаты за поставку товаров, за выполненные работы и оказанные услуги. Сумма по векселю определяется суммой поставленных Т,Р,У. В зависимости от того, кто выписал вексель, векселя подразделяются:
- государственные (казначейские);
- региональные.
Механизм действия переводного векселя:
Действуют три лица: п/п А, п/п Б и Банк.
1) П/п А поставляет п/п-ю Б товары в кредит. На месяц на сумму 5 млн рублей.
2) П/п Б получило товары с отсрочкой платежа ч/з месяц, т.е. оказалось в долгу перед п/п А.
3) п/п А, не имея денег в течение месяца обращается в банк с просьбой выдать кредит на месяц на сумму 5 млн рублей.
4) банк согласен выдать кредит, но просит в порядке обеспечения выдать вексель на 5 млн рублей.
5) п/п А согласно от своего имени выдать вексель на 5 млн рублей.
6) банк выясняет, кто будет платить по векселю, и п/п А сообщает, что плательщиком будет п/п Б.
7) банк обращается к п/п Б за согласием, т.е. производит акцептирование, но перед этим:
8) п/п А делает предложение п/п Б оплатить долг не ему, а банку.
9) наступает срок платежа. Банк предъявляет вексель к оплате плательщику Б.
10) п/П Б переводит деньги на счет в банк.
11) банк отдает вексель плательщику Б.
12) п/п Б передает вексель п/п А.
Формы дохода по векселю.
А) дисконтная – вексель приносит доход, когда при первичном размещении он продается ниже номинала. На векселе указывается % дисконта.
Б) процентная – он реализуется по номиналу, но в самом векселе указывается процентная ставка, согласно которой рассчитывается доход по векселю.
Преимущества векселя.
А) вексель – это универсальное средство при расчетах за товары, проданные в кредит.
Б) вексель сокращает потребность в наличных денежных ресурсах.
В) вексель ускоряет проведение сделок не только при оплате товаров, но и при погашении долга.
Г) вексель можно использовать в качестве обеспечения банковского денежного кредита.
Д) используя вексель как средство платежа и средства расчета, тем самым ускоряется движение товаров на обычном рынке.
Е) выпуск векселей является довольно простой процедурой, т.к. не требует государственной регистрации, не нужно готовить и регистрировать проспект эмиссии.
Ж) вексель не м.б. немедленно списан за долги налоговыми службами.
З) один и тот же вексель не м.б. использован многократно в сделках посредством трассирования и индоссирования.
Недостатки:
А) финансовый инструмент очень высокого риска.
Б) по степени очередности выплат вексель стоит на последнем месте.
В) работа с векселем является многооперационной и требует определенных знаний.
Протест векселей.
Оплата векселя в установленный срок погашает вексельное обязательство. В случае отказа от платежа по векселю векселедержатель может предъявить в суде иск к векселедателю, т.е. к акцептанту по переводному векселю. Если переводной вексель не акцептован или не оплачен, векселедержатель имеет полное право потребовать оплаты векселя в порядке регресса. Это означает обратное требование о возмещении уплаченной суммы от векселедателя, индоссантов, авалистов, которые несут солидарную ответственность за уплату суммы векселедержателю. По выбору векселедержателя им может стать любое лицо, независимо от порядка подписи на векселе. Если вексель оплачивает один из индоссантов, то он имеет право обратиться с иском к другим индоссантам или трассанту, причем трассант не имеет права регресса к индоссантам. При этом следует заметить, что перед подачей иска векселедержатель должен обязательно совершить протест – официально подтвердить у товарища факт отказа в акцепте или платеже по векселю.
Удостоверившись в отказе, нотариус оформляет акт протеста в неплатеже или не акцепте и проставляет на векселе "опротестовано", и вносит данные векселя в реестр опротестованных векселей. Опротестованные векселя не могут служить средством платежа, они не принимаются к учёту в банках, а так же в обеспечении выдаваемых кредитов. Акт протеста с приложенным опротестованным векселем является основанием для взыскания суммы платежа по векселю в судебном порядке.
Если на векселе были сделаны индоссаменты, то векселедержатель может предъявить иск к любому индоссанту, в зависимости от характера ответственности участника векселя для предъявления иска устанавливаются сроки вексельной давности:
к акцептованному переводному векселю – 3 года
к векселедателю простого векселя или индоссанту переводного – 1 год
для исковых требований индоссантов друг к другу – 6 месяцев.
Последний векселедержатель в течение 4 рабочих дней должен поставить своего индоссанта в известность о факте неуплаты по векселю, далее индоссанты извещают друг друга в течении 2 рабочих дней каждый восходя до трассанта или первого держателя простого векселя, извещается так же авалист.
Банковские сертификаты.
В переводе банковский сертификат означает письменное свидетельство.
Банковский сертификат – ц/б, удостоверяющая сумму вклада, внесенного в банк, и право вкладчика на получение по истечении установленного срока суммы вклада и обусловленных в сертификате процентов в баке, который выдает сертификат. Эмитент – банк. Инвесторы – юридические и физические лица.
Виды банковских сертификатов:
А) В зависимости от эмитента:
Депозитный – выдается только юр лицам, которые зарегистрированы на территории РФ. В качестве расчётной единицы является национальная валюта. Срок обращения не более года.
Сберегательный – для физических лиц, срок обращения – 3 года.
Б) По способу выпуска:
Единичные;
Серийные.
В) По способу обращения:
Именные;
На предъявителя.
Г) По срокам обращения:
Срочные;
До востребования.
Д) По условиям выплаты дивидендов:
Регулярно выплачиваемый дивиденд до истечения определенного расчётного периода.
С выплатой процентов в день погашения кредита.
Условия выпуска сертификатов утверждаются в территориальных отделениях ЦБ РФ.
Обязательные реквизиты:
Наименование (депозитный или сберегательный);
Указание причины выдачи (внесение депозитного или сберегательного вклада);
Дата внесения сберегательного вклада;
Размер;
Безусловное обязательство банка вернуть сумму, указанную в депозитном вкладе;
Дата востребования бенефициара суммы по сертификату;
Ставка процента за пользование;
Сумма причитающихся процентов;
Наименование и адрес эмитента;
Для именного – наименование и адрес бенефициара;
Подписи двух лиц, уполномоченных банком;
Печать.
ПИФ (паевой инвестиционный фонд) – определенный комплекс имущественных ценностей.
I. ПИФ – является коммерческой организацией, в состав которой входят депозитарий, реестродержатели, и другие вспомогательные организации.
II. ПИФ – является особым имущественным фондом, который включает определенные денежные средства, ценные бумаги, недвижимость и другое имущество, которое имеется у ПИФа, как у организации.
Совокупность данных фондов образует активы данного п/п.
Эти активы формируются за счёт денежных средств инвесторов (вкладчики или пайщики, которые покупают у ПИФа ц/б – инвестиционный пай).
Инвестиционный пай – ц/б, которая эмитируется ПИФ-ом и посредством продажи которой инвесторы приобретают определенные права:
А) могут требовать выкупа пая у ПИФа в качестве выплаты средств, затраченных на покупку инвестиционного пая.
Б) право на получение определенного дохода по этой ц/б. Данная ц/б м. эмитироваться как в документарной, так и в бездокументарной форме. Инвестор обязан в момент покупки полностью оплатить инвестиционный пай по цене его продажи эмитентом.
Экономическая природа ПИФа заключается в том, что данный фонд является фондом коллективного капитала. ПИФ – это объединенные совместно денежные средства инвесторов, за счёт которых образуется коллективный пай и который используется для приобретения ц/б. Управление этой организацией осуществляется профессиональными управленцами:
инвесторы;
управляющая компания;
специальные реестродержатели;
специальные депозитарии;
федеральная комиссия по ц/б (она занимается лицензированием деятельности инвестиционных фондов и их регистрацией);
Деятельность этих субъектов регулируется типовыми правилами ПИФ-ов, которые устанавливаются федеральной комиссией по ц/б. В данном случае инвестор является вкладчиком, который вложил свои свободные денежные средства на определенный срок. Покупкой пая обычно в этом случае является заключение договора м/у пайщиком и эмитентом (ПИФ). Инвестор при этом вправе распоряжаться своими денежными ресурсами, которые определяются в инвестиционный пай (он может покупаться, закладываться, продаваться, дариться другим лицам).
Инвестор имеет право предъявить требование ПИФу вернуть ему денежные средства, затраченные на покупку инвестиционного пая, а ПИФ – обязан вернуть эти денежные средства. Время удовлетворения этих требований зависит от ПИФа:
открытые;
интервальные.
При открытом ПИФе – фонд обязан выкупить свой пай не позднее 15 дней после заявки пайщика.
При интервальном ПИФе – устанавливается срок, когда можно подать заявку, чтобы фонд вернул средства и отдал пай (период м.б. не реже 1 раза в год).
Инвестор приобретает пай с целью получения дохода, который м.б. выражен в форме дивиденда или дисконта. Доход по инвестиционному паю возникает за счёт прироста стоимости самого пая, а стоимость пая увеличивается, если увеличивается стоимость активов ПИФа.
Условия увеличения активов ПИФа.
Инвестирование самим фондом коллективного капитала для покупки ц/б (государственных, муниципальных, корпоративных);
Главная задача – купить такие ц/б, которые принесут дополнительный доход в виде дисконта (облигации), дивидендов и курсовой разницы (акции).
ПИФ является источником выплаты дивидендов.
Управлением капиталом занимается управляющая компания – коммерческая организация, которая представляет собой совокупность профессионалов в области ц/б и которые получили лицензию на право доверительного управления имуществом ПИФа. Управляющая компания не является собственником капитала ПИФа, она может владеть, пользоваться и распоряжаться капиталом фонда. Она так же отвечает перед фондом за ущерб, причиненный владельцам паев.
Основные функции управляющей компании:
Осуществляет доверительное управление активами ПИФа;
Проводит эмиссию инвестиционных паёв;
Устанавливает правила деятельности ПИФа;
Находит наиболее эффективное применение денежных средств вкладчиков;
Она должна осуществлять оценку стоимости активов фонда.
За выполнение своих функций управляющая компания получает определенное вознаграждение, которое д.б. не более 5% стоимости активов самого фонда.
Специальный депозитарий – включает регистратора, он обеспечивает деятельность ПИФа и защиту интересов пайщиков. Депозитарий работает на основании лицензии.
Функции:
Хранение ц/б;
Учет прав по ц/б;
Ведение реестра владельцев инвестиционных паев.
Для определения стоимости инвестиционного пая необходимо знать величину чистых активов фонда.
Чистые активы фонда – это активы фонда за минусом всей задолженности фонда (кредиты банку и вознаграждения работникам управляющей компании). Управляющая компания определяет при эмиссии количество инвестиционных паев и при этом в определенный момент исчисляется стоимость чистых активов и делится на количество эмитированных инвестиционных паев. Т.о. определяется стоимость инвестиционного пая, по которой в данный момент будет размещаться инвестиционный пай.
Цена покупки инвестиционного пая = стоимость инвестиционного пая + надбавка.
За счет надбавки покрываются все расходы, связанные с эмиссией инвестиционного пая.
Цена выкупа инвестиционного пая = стоимость инвестиционного пая – скидка.
За счёт скидки покрываются издержки функционирования инвестиционного фонда.
Капитал фонда должен постоянно возрастать, чтобы обеспечить нормальную деятельность фонда. Для этого необходимо выгодное инвестирование капитала фонда. Если фонд должен своим пайщикам, он прибегает к кредитам банка, либо распродает свое имущество.
Техника погашения инвестиционного пая (если фонд открытый):
Пайщик должен делать заявку, в которой должен указать количество инвестиционных паев, которые он хочет погасить и при этом инвестиционный фонд должен в течение 15 дней исполнить эту заявку.
Если инвестор желает приобрести инвестиционный пай, он тоже делает заявку на количество паев, которые он хочет приобрести.
В обоих случаях инвестор не может указывать фонду, куда вкладывать денежные средства.
Инвестиционный пай проходит этапы первичного и вторичного размещения.
Размещение осуществляется на основе цены размещения. Если у фонда недостаточно средств, чтобы покрыть заявки на выкуп паев, он обязан выкупить пай. Погашение инвестиционных паев осуществляется в денежной форме. В случае недостачи денежных средств у ПИФа он может временно прекратить выкуп инвестиционных паев, в этом случае прекращается размещение:
Доход по инвестиционным паям – экономическая суть дохода по инвестиционным паям заключается в приросте стоимости пая.
Пример:
стоимость инвестиционного пая = стоимость ЧА / количество паев
ЧА = 6 млн. рублей на начало года продано 10000 шт.
Стоимость 1 пая – 600 рублей.
Доход по ц/б – 2 млн. рублей Ю стоимость ЧА Э : 6+2= 8 млн. рублей;
Тогда стоимость 1 пая увеличивается до 800 рублей.
Цена размещения – 600 рублей.
Прирост составил 200 рублей.
Прирост стоимости инвестиционного пая зависит от 2 факторов: величины дохода и стоимости инвестиционного фонда.
Вывод: ПИФ – финансово-инвестиционная компания, которая имеет определенный имущественный комплекс без образования юридического лица. Эта организация управляется специальным коллективом – управляющей компанией.
Цель компании – прирост имущества ПИФа. Капитал ПИФа создается за счет денежных средств вкладчиков. Это является собственностью инвесторов.
Деятельность фонда осуществляется за счет субъектов, инвесторов, УК, специальных депозитариев, реестродержателей.
ПИФы получают доход в виде процентов, дисконта, дивиденда, аренды за имущество. Эти доходы накапливаются, тем самым повышая чистые активы.
Социально-экономическое значение фонда
Производные ц/б.
Производные ц/б – бездокументарная форма выражения имущественного права (обязательства), возникающего в связи с изменением цены лежащего в основе данной ц/б биржевого актива.
В нашей стране понятие производной ц/б появилось в 91 году в з-не "О выпуске и обращении ц/б".
Исторически первые производные ц/б появились в 1865 году на Чикагской бирже.
Мощное развитие производных ц/б имело место в нашей стране в 80-90 годы, причиной чему послужили крупные масштабы сделок.
В связи с этим возникают срочные сделки, т.е. заключение договоров Купли-Продажи товара с отсрочкой платежа. Появляется рынок текущих сделок и рынок срочных сделок.
Целью обращения производной ц/б является извлечение прибыли из колебаний цен соответствующего биржевого актива.
Главные особенности производной ц/б.
Их цена базируется на цене лежащего в их основе биржевого актива, в качестве которого могут выступать другие ц/б.
Внешняя форма обращения аналогична обращению основных ц/б.
Временной период обращения ограничен (от нескольких минут до нескольких месяцев).
Их Купля-Продажа позволяет получать прибыль при минимальных инвестициях, т.к. инвестор оплачивает не всю стоимость актива, а только гарантийный биржевой взнос.
Существуют следующие виды производных ц/б:
Фьючерсные контракты;
Биржевые свободно обращающиеся опционы;
Свопы;
Флюрсы;
Кэпсы.
Фьючерс.
Фьючерс – это стандартный типовой срочный биржевой договор о К-П биржевого актива по цене, установленной субъектами сделки в момент заключения сделки, при этом договор исполняется в будущем.
3 момента, которые необходимо учитывать при заключении контракта.
1. Ото стандарт – типовой договор, форма которого разрабатывается биржей. В нем фиксируется:
количество;
срок сделки;
субъекты сделок.
Торговля идет по цене базового актива, фьючерсы, продаются и покупаются лотами (партиями).
2. Биржевой контракт – срочный контракт, который заключается только на бирже.
3. Цена на базовый актив устанавливается на момент заключения сделки.
Виды фьючерсных контрактов:
Товарный – это срочный контракт на К-П физически реального товара;
Финансовый – срочный контракт на К-П какого-либо финансового инструмента. В зависимости от того, что лежит в основе базового актива различают:
Фьючерсный контракт на валюту;
Фьючерсный контракт на ц/б;
Фьючерсный контракт на разницу валютных курсов;
Фьючерсный контракт на разницу индексов ц/б;
Фьючерсный контракт на разницу % ставок по ц/б.
Финансовые фьючерсы бывают:
С абстрактной базой – финансовые фьючерсы на разницу (курсов валют, % ставок и индексов ц/б);
С конкретной базой – финансовый контракт по реально существующим объектам сделок.
Ценой фьючерсного контракта является цена базового актива, она м.б. как меньше, так и больше базового актива.
Когда происходит ситуация, при которой фьючерсная цена больше спотовой цены – она называется контанго.
Ситуация, при которой фьючерсная цена меньше спотовой – бэквардэйшн.
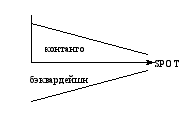
Фьючерсный контракт, заключенный с целью поставки по нему к-либо биржевого актива – форвардный контракт.
Различия м/у фьючерсным (биржевым) и форвардным (небиржевым) контрактами.
| Характеристики | Фьючерс | Форвард |
| Стороны договора | Расчётная палата – общий покупатель и продавец, конкретные партнеры в контракте обезличены | Два конкретных хозяйствующих субъекта |
| Вид правовых обязательств | Свободно заменяемые, переуступаемые | Не переуступаемые |
| Эмитент и гарант | Расчётная (измерительная) палата | Отсутствует |
| Качество, количество базы, время поставки | Стандартизированы | Устанавливаемые сторонами сделки в договорах |
| База контракта | Стандартная потребительская стоимость, единая для всех контрактов | Расчётная индивидуализируемая потребительская стоимость |
| Ликвидность | Зависит от биржевого актива, обычно очень высокая | Часто ограничена |
| Частота поставки базового актива | Поставка по двери, формально: физическая и обратная (офсетная) | 100%-ая |
| Величина залога | 2-5% от стоимости контракта. | 100%. |
| Способ торгов | Определяется правилами торгов. | Договорная процедура |
| Риск | Минимальный, отсутствует по зарегистрированному биржей фьючерсному контракту | Присутствуют все виды рисков, уровень зависит от кредитного рейтинга клиента |
| Регулирование | Регулируется биржей и соответствующими гос органами | Малорегулируемый |
Т.к. игры на разность в ценах лишь в малой степени зависят от национальных границ, поэтому фьючерсный контракт быстро превратился в м/народный финансовый инструмент. Этот современный инструмент выравнивания цен, погашения их колебания на разных рынках, мгновенного усреднения денежного спроса без изменения текущего предложения.
Благодаря фьючерсным контрактам не всегда изменение на рынке денежных капиталов оказывает прямое влияние на производство и обращение реальных активов, и тем самым увеличивается общая устойчивость рыночной экономики.
Биржевой опцион.
Опцион – это право, оформленное договором купить, продать или отказаться от сделки на протяжении договорного срока и по финансовой договорной цене определить объём валюты, любых товаров, ц/б, включая производные ц/б, либо получить определенный доход от финансового вложения или денежного займа в виде разностной величины фиксированного размера, %.
Обычно в биржевой практике используется 2 вида опционов: опцион на покупку call и опцион на продажу put.
По первому виду опциона – его покупатель приобретает право, а не обязательство, получить от продавца опциона определенную имущественную ценность (акцию, заём, фьючерсный контракт и т.д.), зафиксированный на будущий момент времени по твердо зафиксированной цене.
По виду биржевого актива, который лежит в основе опциона, они подразделяются на валютные, фондовые и фьючерсные.
Так же различают опционы:
Американский – опцион, который м.б. реализован в любое время до окончания срока его действия.
Европейский – опцион, к-й м.б. реализован только в последний день срока его действия.
В отличие от фьючерсного контракта, ценой которого обычно является цена лежащего в основе биржевого актива, функцию цены опциона выполняет премия, которую покупатель опциона уплачивает его продавцу за право выбора исполнить опцион, если это ему выгодно, или отказаться от его исполнения, если это приносит убытки.
Цена исполнения опциона, зафиксированная в нем, остается неизменной в течение всего опционного срока. Премия в биржевых торгах по одному и тому же опциону является величиной переменной.
Ежедневно расчётная палата проводит корректировку размера премий (отметка по рынку).
В связи с этим на бирже разрабатываются сложные шкалы зависимости абсолютных размеров премий от зафиксированных в опционе цены, движения биржевых цен на предмет опциона, изменение спроса и предложения на опционы.
Варрант.
Варрант – гарантия, поручительство. Как ц/б выступает в 2 смыслах:
Документ, выданный складом и подтверждающий право собственности на товар, находящийся на складе.
Документ, дающий его владельцу преимущественное право на покупку акций или облигаций в течение определенного времени по установленной цене (как правило по льготной)
Обязательные реквизиты:
Наименование;
Время и код государственной регистрации;
Вид, количество и дата варранта;
Срок хранения;
Величина товара на складе в натуральном выражении;
Вознаграждение хранителю;
Варрант как ц/б м.б. объектом К-П, она м.б. авалирована, а так же обращаться на вторичном рынке, т. образом покупатель варранта м. покупать товар и м. стать собственником данного товара.
Рынок ц/б.
Рынок – это сфера трудовой деятельности, связанной с обращением товаров.
Существуют следующие виды рынков:
Финансовый, который является составной частью национального рынка и связан с обращением денежных ресурсов;
Рынок коммерческих и м/банковских кредитов;
Рынок страховых услуг;
Фондовый рынок.
Фондовый рынок – сфера предпринимательской деятельности с целью получения прибыли посредством купли – продажи ц/б. На рынке ц/б, как и на другом рынке, действуют следующие виды законов:
Закон конкуренции;
Закон спроса и предложения;
Закон формирования цен.
Функции РЦБ:
I. Общерыночные функции:
Ценовая – формирование цен, их постоянное движение;
Коммерческая – получение прибыли от операций на данном рынке;
Информационная – доведение до своих участников необходимой информации;
Регулирующая – создание определенных правил торговли и участие в ней, разрешение споров м/у участниками, контроль и управление.
II. Специфическая.
Перераспределительная:
перераспределение денежных средств м/у отраслями и сферами рыночной деятельности;
перевод сбережений (прежде всего населения) из непроизводительной формы в производительную;
финансирование дефицита гос бюджета на неинфляционной основе, т.е. без дополнительного выпуска в обращение дополнительной денежной массы.
Функция страхования ценовых и финансовых рисков – хеджирование.
Данная функция стала возможной благодаря появлению класса производных ц/б – финансовых фьючерсов и биржевых свободно обращающихся опционов.
Структура РЦБ:
Составные части РЦБ имеют своей основой не тот или иной вид ц/б, а способ торговли на данном рынке.
Классификация РЦБ по определенным критериям.
I. В зависимости от эмитента:
Рынок федеральных ц/б;
Рынок региональных ц/б;
Муниципальные ц/б;
Рынок корпоративных ц/б;
Рынок частных лиц.
II. В зависимости от различий в объектах К-П:
Рынок акций;
Рынок облигаций;
Рынок векселей;
Рынок фьючерсов;
Рынок опционов.
III, В зависимости от различий в видах и формах сделок:
Рынок основных ц/б;
Рынок производных ц/б (финансовых инструментов).
IV. В зависимости от