Методы оценки облигаций на российском рынке
Таблица 12 – Изменение капитальных вложений и ОС
| Параметры оценки | 2006 | 2007 | 2008 | 2009 |
| 1 | 2 | 3 | 4 | 5 |
| ОС | 3 424 | 4 412 | 5 917 | 5 838 |
| Кап.вложения | 6 688 | 11 132 | 6 886 | 7 951 |
| Доля кап.вл.в ОС,% | 195 | 252 | 116 | 136 |
Таким образом, прогноз капитальных вложений строился с учетом изменения доли капитальных вложений в основные средства.
Средний объем амортизационных отчислений за период 2006-2009гг. составляет 29% от стоимости основных средств (таблица 13).
Таблица 13 – Изменение амортизации и ОС ОАО «Компания М.Видео»
| Параметры оценки | 2006 | 2007 | 2008 | 2009 |
| 1 | 2 | 3 | 4 | 5 |
| Основные средства | 3 424 | 4 412 | 5 917 | 5 838 |
| Амортизация | 299 | 523 | 373 | 547 |
| Доля амор.в ОС,% | 8,7 | 11,8 | 6,3 | 9,4 |
График тренда ОС представлен на рисунке 2.
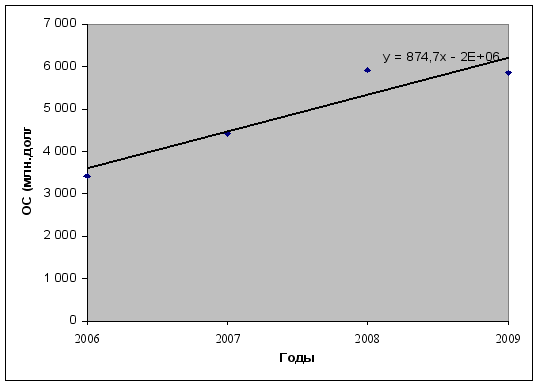
Рисунок 2 – График тренда ОС
Скорее всего, изменений основных фондов не произойдет. Поэтому можно использовать соотношение при расчете прогнозных значений суммы амортизационных отчислений
Исходя из полученных данных, нами были спрогнозированы капитальные вложения и амортизационные отчисления банка (таблица 14).
Таблица 14 – Прогноз кап.вложений и амортизационных вычислений, млн. долл. ОАО «Компания М.Видео»
| Показатели | 2010 | 2011 | 2012 | 2013 | 2014 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Основные средства | 7 212 | 8 655 | 10 097 | 11 540 | 12 983 |
| Прогнозные значения капитальных вложений | 9 375 | 11 251 | 13 126 | 15 002 | 16 878 |
| Прогнозные значения амортизации | 675 | 7 790 | 9 087 | 103 860 | 11 684 |
С учетом полученных данных мы можем спрогнозировать денежный поток на интересующий нас период 2010-2014гг. (таблица 15).
Таблица 15 – Денежные потоки ОАО «Компания М.Видео» на 2010-2014гг.
| Прогнозные значения | 2010 | 2011 | 2012 | 2013 | 2014 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Изменение оборотных средств | 7 212 | 8 655 | 10 097 | 11 540 | 12 983 |
| Капитальные вложения | 9 375 | 11 251 | 13 126 | 15 002 | 16 878 |
| Амортизация | 675 | 7 790 | 9 087 | 103 860 | 11 684 |
| ЧП | 288 543 | 346 254 | 403 965 | 461 676 | 519 387 |
| Изм-е сумм-ой задолженности | 5 152 | 6 182 | 7 213 | 8 242 | 9 273 |
| Денежный поток | 277 773 | 340 320 | 397 042 | 547 236 | 510 483 |
Для оценки стоимости банка методом ДДП следует провести дисконтирование денежного потока, для этого необходимо определить ставку дисконтирования. В основе определения ставки будет лежать модель САРМ (5).
Ri= Rf+b (Rm-Rf) (5)
Под доходностью безрисковых активов будем понимать средний уровень доходности по российским еврооблигациям – 6,5%.
Для определения средней рыночной доходности рассчитаем среднее значение рыночного индекса РТС на 1 сентября 2009г. Величина средней доходности за период составляет 19%.
Коэффициент будет равен 0,85%.
На основании имеющихся значений определим коэффициент.
Ri= 6,5% + 0,85% (19%-6,5%)=18 %
Будущую стоимость компании рассчитаем на основании дисконтирования прогнозируемых денежных потоков следующим образом (таблица 16).
Таблица 16 – Расчет дисконтированных денежных потоков
| Прогнозные значения | 2010 | 2011 | 2012 | 2013 | 2014 |
| 1 | |||||
| Денежный поток | 277 773 | 340 320 | 397 042 | 547 236 | 510 483 |
| Диск.множитель | 0,05262 | 0,00276 | 0,00014 | 0,00007 | 0,000004 |
| Дисконтирован. ден.поток | 14 619 | 17 911 | 20 896 | 28 801 | 26 867 |
Таким образом, стоимость компании, определенная методом ДДП составляет 28 867млн.долл.
2.3 Расчет стоимости ОАО «Компания М.Видео»методом сравнения с аналогом
На данном этапе необходимо определить, какова стоимость предприятия ОАО «Компания М.Видео» при использовании метода сравнения с аналогом. В качестве показателя, на основании которого будет проводиться сравнение, используем значение коэффициента P/S (таблица 17).
Таблица 17 – Расчет среднеотраслевого показателя P/S
| Торговые предприятия | P/S |
| «Компания М.Видео» | 7,29 |
| «Седьмой континент» | 8,20 |
| «Синергия» | 35,50 |
| «Дикси» | 12,80 |
| Среднее значение | 54,19 |
На основании полученного среднеотраслевого значения переделим стоимость ОАО «Компании М.Видео», используя прогнозное значение выручки на 2010г.:
Стоимость банка = 91 601*54,19=496 434 млн.долл.
Итоговое значение стоимости предприятия определяется как сумма результатов, полученных двумя вышеизложенными методами со следующими весовыми коэффициентами 06, 04.
Стоимость предприятия, рассчитанная методом ДДП, будет равна 28 867 млн.долл.
Стоимость, рассчитанная методом сравнения с аналогами - 496 434 млн.долл.
Итоговая стоимость банка = 28 867*0,6+496 434*0,4=215 893
Справедливая стоимость облигаций =215 893 = 0,40 долл.
86 357
Фактическая стоимость обыкновенной акции ОАО «Компания М.Видео» составляет 13 руб., т.е. – около 0,40 долл. Сопоставляя справедливую и фактическую стоимости облигаций торгового предприятия, необходимо отметить, что покупка облигаций целесообразна по причине небольших расхождений в стоимости.
ЗАКЛЮЧЕНИЕ
В последние годы интерес инвесторов к облигациям значительно вырос, так как более высокие и гибкие процентные ставки привлекали к рынку облигаций инвесторов, ориентированных как на текущий доход, так и на прирост капитала; изменение процентных ставок является наиважнейшим фактором на рынке облигаций, поскольку оно определяет размер не только текущего дохода, но и прироста (или убытка) капитала, который получит инвестор.
К сожалению, изменения рыночных процентных ставок могут иметь драматические последствия для совокупных годовых прибылей, фактически полученных от облигаций. К тому же в то время как инвесторы, ориентированные на текущий доход, предпочитают высокие процентные ставки, те, кто ориентирован на прирост капитала, предпочитают, чтобы они снижались; благодаря своему более высокому статусу облигации являются относительно надежными инвестиционными инструментами и обычно рассматриваются как относительно гарантированные от невыполнения обязательств ценные бумаги. Однако существует ценовой (рыночный) риск, поскольку даже по первоклассным облигациям с высоким рейтингом курсы падают, когда рыночные процентные ставки начинают повышаться; поскольку условия действия облигации являются фиксированными на момент выпуска, изменения в рыночных условиях фактически ведут к изменению ее курса.
В данной курсовой работе на основе системного анализа и расчета стоимости облигаций ОАО «М.Видео» с применением расчетов методами ДДП и методом сравнения с аналогом, предпринята попытка выявить основные проблемы, связанные с оценкой облигаций торгового предприятия.
В ходе исследования были решены следующие задачи:
рассмотрены теоретические основы оценки облигаций торгового предприятия;
проведена практическая работа. Дана общая характеристика ОАО «Компания М.Видео». Произведены расчеты стоимости предприятия и облигаций.
В ходе проведения расчетов удалось выяснить, что фактическая стоимость облигации ОАО «Компания М.Видео» находится на уровне справедливой цены, что подтверждает целесообразность покупки акций ОАО «Компания М.Видео».
Следует заключить, что ОАО «Компания М.Видео» имеет сильные позиции на рынке реализации бытовой техники и электроники, динамично развивается и имеет перспективу на дальнейший экономический рост.
БИБЛИОГРАФИЯ
Федеральный Закон от 22.04.1996 N 39-ФЗ «О рынке ценных бумаг».
Е.Антонов, Универсальные новинки // Рекламные технологии. – 2006. - № 2. - 48 с.
Грязнова А.Г. Оценка бизнеса. - М., Интерреклама. 2009. - С. 544.
Ермаков В.П., Макиев З.Г Менеджмент для студентов ВУЗов. - Ростов-н-Д. 2005.
Власова В.М. Основы предпринимательской деятельности: маркетинг.- М.: Финансы и статистика, 2000. - С. 240.
Виханский О.С., Наумов А.И. «Менеджмент: человек, стратегия, организация, процесс». - М.: Контакт, 2006г.
Иванов А.И., Малявина А.В. Разработка управленческого решения. - М.: НОУ МАЭП, ИИК. - М.: Калита, 2000.
Кравченко А.И. История менеджмента. Учебное пособие для студентов ВУЗов. - М.: Инфра-М, 2000г.
Литвак Б.Г. Управленческие решения. - М.: ТАНДЕМ, ЭКМОС, 1998.
Робертсон Дж. Аудит: Пер. с англ. - М.: Контакт, 1993.
Румянцева З.П. Общее управление организацией: принципы и процессы/Мод, прогр. для менеджеров № 3. - М.: ИНФРА-М, 1999.
Румянцева З.П., Соломатин Н.А., Менеджмент организации. - М.: ИНФРА-М, 1999.
Родичева В.П. Управление инвестиционно-финансовой деятельностью предприятий потребительской кооперации. - Брянск: Брянск.гос.инжен.акад., 2005. - С. 166.
Пучкова С.И. Бухгалтерская отчетность организации и консолидированные группы. - М.: ИД ФКБ-Пресс, 2004. - С. 50.
Селезнева Н.Н. Консолидированная бухгалтерская отчетность. - М.: ЮНИТИ-ДАНА, 2005. - С. 240.
Скобара В.В. Аудит. - М.: Просвещение, 2005. - С. 100.
Усоскин В. М. Управление и операции. М.: Антидор, 2006. - С. 320.
Хотинская Г.И. Анализ хозяйственной деятельности предприятий. - М.: Дело и сервис, 2007. - С. 240.
Чая В.Т. Стандарты финансовой отчетности. - М.: Кнорус, 2006. - С 268.
Шеремет А.Д, Сайфуллин Р.С. Методика финансового анализа. - М.: Инфра-М. 2006. - С. 200.
Юкаева B.C. Управленческие решения: Учебное пособие. - М.: ОПС, 2005. - С. 220.
ПРИЛОЖЕНИЕ А
Основные показатели работы сети ОАО «Компания М.Видео» за 9 месяцев 2010г
| Розничные продажи | ||||||
| 9 мес. 2010 | 9 мес. 2009 | Изменение, % | 3 кв. 2010 | 3 кв. 2009 | Изменение, % | |
| В млн. рублей (с НДС) | 67 221 | 57 552 | 16,8% | 26 149 | 19 110 | 36,8% |
| В млн. рублей (без НДС) | 56 967 | 48 773 | 16,8% | 22 160 | 16 195 | 36,8% |
| Динамика продаж сопоставимых магазинов | ||||||
| Результаты за 9 мес. 2010 г., % | Результаты 3-го квартала 2010 г., % | |||||
| В российских рублях | 5,3% | 20,6% | ||||
| Развитие сети | ||||||
| На 30 сентября 2010 г. | На 31 декабря 2009 г. | Новые за 9 мес. 2010 г. | Изменение, % | |||
| Магазины | 196 | 177 | 19** | 11% | ||
| Общая площадь, кв. м | 512 000 | 467 000 | 45 000** | 10% | ||