Электронные деньги
Электронные деньги и банкоматы. Электронные деньги позволят использовать банкоматы нетрадиционным способом - для получения наличности без использования пластиковых карточек. Внутри каждого банкомата расположен обычный персональный компьютер, подключение которого к Internet позволит владельцам электронных денег обменивать их на наличность, пользуясь при этом для осуществления операции дисплеем и клавиатурой банкомата.
Электронные деньги и чеки. Электронные деньги смогут составить альтернативу чекам, в частности дорожным. Схема достаточно проста - в отделении банка ставится компьютер с доступом в Internet. Любой владелец электронных денег, пользуясь им, переводит (предоставляет) банку сумму в электронных деньгах, получая взамен соответствующую сумму в наличных за вычетом комиссии банку.
Электронные деньги и денежные переводы физических лиц. Аналогичным образом могут осуществляться и переводы физических лиц. Сумма в электронных деньгах пересылается в Internet от одного владельца другому, после чего ее можно получить в наличных описанными выше способами.
Естественно, все вышеописанные выше способы применения электронных денег требуют наличия инфраструктуры по их обслуживанию - пунктов выдачи наличных, продавцов, принимающих такие деньги. Однако создание каждого из элементов такой инфраструктуры обойдется существенно дешевле, чем создание элементов традиционных - пунктов выдачи наличных по карточкам и чекам, эмиссии и обеспечения защищенности карточек и чеков и т.п.
3. Электронные кошельки
Программа, установленная на компьютере и используемая для хранения электронных наличных и расчетов с ними, называется кошельком. Платежная система (подробнее о ПС – в разделе 6) «PayCash» оперирует также понятием счета - на вашем счету находятся деньги, внесенные вами в систему, но еще не обмененные на электронные наличные.
Существующие сейчас правовые механизмы позволяют работать различным платежным системам в рамках действующего российского законодательства. Все электронные платежные системы базируются на использовании или платежных карт или «электронного кошелька (или бумажника)». Если по картам существует Положение Банка России № 23-П от 9 апреля 1998 г. «О порядке эмиссии кредитными организациями банковских карт и осуществление расчетов по операциям, совершаемым с их использованием», где изложен механизм платежей по картам, то на кошельках следует остановиться подробнее.
В этот кошелек желательно что-то положить. Ну какой же кошелек без денег?! Естественно там будут лежать деньги - вот это именно то самое серьезное заблуждение, которое и привело к хождению термина «электронные деньги». В электронный кошелек помещаются не деньги, а всего лишь их электронная стоимость. Деньги остались в банке или в той компании, которая выдала этот бумажник. Ведь никто не будет утверждать, что телефонная карта или магнитный билет метро являются деньгами. Все прекрасно понимают, что это лишь средство воспользоваться определенными услугами. И эти механизмы позволяют воспользоваться заранее оплаченными услугами. Точно так же и с электронным бумажником. Его следует рассматривать как предоплаченный финансовый продукт. Тем более, что именно в этой форме наше законодательство дает ему право на существование. Указание Банка России от 3 июля 1998 г. № 277-У «О порядке выдачи регистрационных свидетельств кредитным организациям-резидентам на осуществление эмиссии предоплаченных финансовых продуктов».
В таких случаях следует говорить об электронных платежах или электронной стоимости как электронном эквиваленте обычных денежных средств, помещаемой на платежную карту или в электронный кошелек на жестком диске компьютера.
Электронная стоимость все равно привязана к счету, независимо от того, банковский это счет или подобные услуги оказывает небанковская организация. Денежные средства помещаются на этот счет, а клиенту переводится на карту или в электронный бумажник эквивалентная электронная стоимость этих денежных средств, а дальше он использует их по своему назначению. Причем при осуществлении расчетов или точнее говоря передаче электронной стоимости движения самих денежных средств не происходит. Реальные деньги или обмениваются на электронную стоимость, в момент ее предъявления, собранную продавцом за реализованные товары или услуги или происходит своеобразный клиринг операций, в которых задействовалась электронная стоимость.
Все российские системы электронных платежей обязательно используют банковские счета. И уже с этого счета происходит перенос электронной стоимости, сначала в кошелек покупателя, а потом продавцу за приобретенный товар. Деньги все равно остаются на банковских счетах и банки осуществляют расчеты за своих клиентов.
Цифровые деньги, которые представляют собой всего лишь некоторую информацию, можно хранить на любом носителе информации, в частности, на винчестере настольного компьютера или Ноутбука, дискете, смарт-карте, которые при этом превращаются в электронный кошелек.4
Новой технической разработкой в этой сфере является запланированное компанией Dai Nippon Printing Co Ltd в мае 2004 года начало массового производства «бумажника будущего» - компактного устройства для электронных денег и билетов. Устройство имеет размеры 6.2 x 3.2 x 1.7 см, весит 20 г и фактически является миниатюрным компьютером с 16-битным центральным процессором и черно-белым LCD экраном на четыре строки, позволяющим выполнять платежи и проверять баланс через Интернет. Устройство может работать с различными SIM-картами. Ожидаемая цена устройства от 50 до 100 USD и в течение этого года планируется выпустить 1 миллион штук.5
4. Электронная коммерция и электронные деньги в Internet
Оценки текущих объемов продаж в Internet, приводимые Forrester Research, Gartner Group и IDC, показывают более чем впечатляющую динамику (рис. 1).
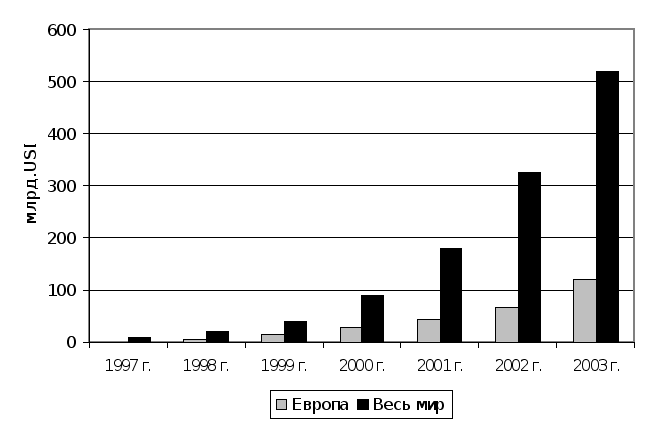
Рис. 1. Динамика объемов продаж в Internet
Однако в настоящее время электронная коммерция в Internet явно сдерживается из-за того, что использование электронных денег и безопасное использование пластиковых карточек пока не получило широкого распространения. В основном используется передача номеров пластиковых карточек от покупателя продавцу, о недостатках такого метода было сказано выше. К тому же весьма непросто получить в банке credit card merchant account - счет, позволяющий продавцу принимать карточки через Internet. Вследствие повышенного риска такого бизнеса далеко не каждый банк соглашается предоставлять такие услуги. Применение платежных схем, использующих электронные деньги вместо пластиковых карточек, а также схем безопасного использования пластиковых карточек позволит с минимальными затратами и практически без формальностей войти на рынок множеству мелких продавцов. Это также привлечет и массу покупателей, которые не решаются сегодня использовать карточки в Internet из-за вполне оправданных сомнений в безопасности таких операций.
Сегодня под термином «электронная коммерция» понимается прежде всего предоставление товаров и платных услуг через глобальные информационные сети. Рассмотрим наиболее распространенные на сегодняшний день виды электронной коммерции:
«Электронные магазины». Обычно «электронный магазин» представляет собой Web-site на котором имеется каталог товаров, виртуальная «корзина» покупателя, на которую «собираются» товары, а также средства оплаты - по предоставлению номера кредитной карточки по сети Internet или по телефону. Отправка товаров покупателям осуществляется по почте или, в случае покупки электронных товаров (например, программного обеспечения) по каналам электронной почты или непосредственно через Web-site по сети Internet.
Другим новым направлением электронной коммерции стала аренда различного программного обеспечения и так называемые «микроплатежи» - когда за использование какого-либо компонента программного комплекса с пользователя берется символическая плата (несколько центов). Этот вид бизнеса получил развитие в связи с широким распространением технологии Java, предполагающей, что необходимые для выполнения задач программные компоненты подкачиваются по сети непосредственно с Web-сервера.
Традиционной услугой в области электронной коммерции является продажа информации, например, подписка на базы данных, функционирующие в режиме on-line. Этот вид услуг уже достаточно распространен в России, например, базы данных «Гарант-Парк», «Россия-он-Лайн» и др.
Наконец сегодня начинает набирать обороты новый вид электронной коммерции - электронные банки. Среди основных преимуществ электронных банков можно отметить относительно низкую себестоимость организации такого банка (не нужно арендовать престижные здания, не нужны хранилища ценностей и т.д.) и широчайший охват клиентов (потенциальным клиентом электронного банка является практически любой пользователь Internet). За счет этого электронный банк может предоставлять клиентам более выгодные, чем у обычного банка проценты, и предоставлять за более низкую плату больший спектр банковских и других услуг. Естественно, что электронный банк имеет собственные системы безопасности и защиты электронной информации, такие, как специальные карточки - генераторы случайных паролей, синхронизируемых с паролем на банковском сервере. Это позволяет создавать уникальный пароль при каждом обращении клиента к банковскому серверу. Для большей степени защиты дополнительно могут использоваться и средства биометрической идентификации пользователя.
Методы защиты информации
Самый старый и проверенный способ электронной коммерции - это оплата кредитной карточкой по телефону. В этом случае покупатель заказывает на Web-сервере список товаров, которые он хотел бы купить, и потом сообщает по телефону номер своей кредитной карточки компании-продавцу. Затем происходит обычная авторизация карты, а списание денег со счета покупателя производится лишь в момент отправки товара по почте или с курьером.
Принципиально новый подход заключается в немедленной авторизации и шифровании финансовой информации в сети Internet с использованием схем SSL (Seсure Socket Layer) и SET. Протокол SSL предполагает шифрование информации на канальном уровне, а протокол SET, разработанный компаниями VISA, Netscape и рядом других, предполагает шифрование исключительно финансовой информации. Применяются методы шифрования, основанные на «открытых ключах», в том числе и российский стандарт электронной подписи.
Для защиты сделок были организованы специальные центры сертификации в Internet, которые следят за тем, чтобы каждый участник электронной коммерции получал бы уникальный электронный «сертификат». В этом «сертификате» с помощью открытого ключа центра сертификации зашифрован публичный ключ данного участника коммерческих сделок. Сертификат генерируется на определенное время, и при его получении необходимо предоставить в центр сертификации документ, подтверждающий личность (для юридических лиц - их легальную регистрацию) участников сделки. Затем участники коммерции могут затребовать публичный ключ других участников и, имея «на руках» публичный ключ центра сертификации, участвовать в сделках.
Алгоритм SET позволяет добиться того, что покупатель не может расшифровать платежные реквизиты продавца, но может расшифровать все данные заказа. С другой стороны, банк не может получить данные по структуре заказа, но имеет доступ к платежным реквизитам продавца и покупателя. Это достигается с использованием двойной электронной подписи: банку посылается одна часть сообщения, а покупателю - другая. Кроме того, протокол SET описывает стандартные виды финансовых транзакций между банками, центрами авторизации и торговыми точками.6
Западные и российские системы электронной коммерции рассмотрены в разделе 6.
Сегодня Интернет фактически представляет собой целый новый мир. Здесь уже «прописались» многие тысячи патриотов виртуальной республики, здесь действуют свои законы и своя система хозяйственных отношений. Словно желая подчеркнуть собственную независимость, Интернет-сообщество изобрело еще и внутренние электронные платежные системы с собственной электронной валютой. Впрочем, ее существование пока не отменяет привычные методы оплаты (по убыванию популярности):
наличными курьеру;
переводом (банковским, почтовым);
с помощью кредитной карты;
с помощью Интернет-банкинга.
Однако у электронных платежных систем есть одна особенность – в отличие от перечисленных методов, пусть и имеющих гораздо более широкое распространение, они позволяют работать с электронной наличностью. Так, при оплате живыми деньгами Интернет-площадка выступает лишь в качестве очередного средства привлечения клиентуры. Бесспорно, такой способ взаиморасчетов имеет полное право на существование, и он еще долго будет превалировать в работе российских сетевых магазинов. Однако оплата в руки курьеру или почтовый (банковский) перевод дискредитируют саму идею виртуальности, а в последнем случае каждая операция сопровождается еще и походом на почту (в банк) со всеми вытекающими отсюда «бумажными» процедурами.
В определенной степени указанную проблему решают системы Интернет-банкинга (например, «ГУТА-банк» со своим «Телебанком»). В данном случае для осуществления платежа не нужно каждый раз бежать в банк – все манипуляции со счетом (необходимо иметь счет в том банке, который предоставляет подобный сервис) происходят непосредственно с вашего домашнего или офисного компьютера. Это удобно, но уж слишком экзотично, а кроме того, Интернет вновь используется лишь как вспомогательный инструмент при проведении стандартной банковской операции по оплате товара или услуги с помощью выбранной платежной системы.
С течением времени оказалось, что для Интернет-расчетов очень удобно использовать пластиковые карты типа Visa и MasterCard. Эта процедура не требует открытия новых счетов и для ее осуществления подходят карты, эмитированные российскими банками. Наибольшая доля рынка по обслуживанию Интернет-платежей посредством кредитных карт принадлежит системам CyberPlat и Assist, к которым подключено около сотни крупных отечественных онлайн-магазинов.
Однако в российских условиях оформление самой пластиковой карты занимает несколько дней и происходит только при соблюдении некоторых условий со стороны клиента: наличие прописки (для Москвы), определенный уровень благосостояния, справка с места работы и пр. Кроме того, воспользоваться чужой кредиткой в режиме онлайн гораздо проще, чем в реальной жизни. Истерия по поводу кражи номеров отнюдь не закончена – чуть ли не ежедневно средства массовой информации сообщают об очередном взломе баз данных.
Одной из разновидностей кредитных карт Visa и MasterCard являются их виртуальные аналоги, которые в России предлагает «Альфа-банк». Они предназначены специально для совершения сделок в Интернет-магазинах, причем как российских, так и иностранных. При этом расчеты в традиционных магазинах для держателей таких платежных средств, разумеется, недоступны. Несмотря на ограниченность применения, виртуальные пластиковые карты обладают рядом преимуществ, поскольку принимаются к оплате почти на всем Интернет-пространстве, не требуют больших затрат на оформление и высокого первоначального взноса. Именно они наиболее близки по идеологии к электронным платежным системам, которых уже сейчас достаточно много в Рунете.
Обычная сегодня коммерческая операция в Internet - покупка информации (текстов, графики и т.п.), программного обеспечения либо услуги (например, собственно доступа в Internet). Традиционным является использование для этой цели кредитных карточек. Однако для небольших покупок, которых в Internet подавляющее большинство, такой способ нельзя назвать ни удобным, ни безопасным. Поэтому нельзя не признать справедливость отнесения американскими банками операций по карточкам через Internet к рискованным - соответственно они и взимаемые с таких продавцов комиссионные устанавливают в полтора-два раза выше обычных).
Налицо очевидная ниша для применения иных схем оплаты в Internet, свободных от вышеперечисленных недостатков. Такие схемы реализуются с использованием электронных денег, которые могут представлять собой как зашифрованный и защищенный электронной подписью от фальсификации (но не от копирования) носитель номинала - информационный массив, так и записи на счетах в виртуальном банке с защищенным доступом.
5.
Аспекты, связанные
с использованием
электронных
денег
Реализация права на конфиденциальность.Право на конфиденциальность покупки - естественное право, которым мы каждый раз пользуемся, платя наличными в магазине. Никто вас не спрашивает при этом, кто вы такой и где вы живете. Никто не информирует ваш банк о том, что вы купили и на сколько. Осознавать и ценить это право начинаешь, пытаясь купить какую-нибудь мелочь в Internet по карточке. Иного способа реализовать право на конфиденциальность в Internet, кроме использования электронных денег, нет.
Интернационализация обращения. Одним из основных последствий появления электронных денег явится интернационализация денежного обращения, так как электронные деньги обеспечивают возможность беспрепятственного совершения международных розничных операций. В настоящее время в Internet для совершения таких операций используются в основном кредитные карты, что небезопасно как для покупателей, так и для продавцов. Масштабные усилия мировых карточных платежных систем по обеспечению безопасного использования пластиковых карт в Internet (наиболее известным проектом в этой области является внедрение стандарта Secure Electronic Transactions - SET) конечно, дадут свой результат, однако в этой связи необходимо заметить, что притягивание за уши традиционных давно существующих технологий магнитных карт к Internet явно менее перспективно, чем развитие моделей электронных денег, изначально ориентированных на использование в Сети (и, возможно, использующих микропроцессорные карточки для аутентификации владельца электронных денег и/или хранения электронных денег в электронном кошельке карточки).
Безопасность. Еще недавно вопрос безопасности в Internet был достаточно острым. Однако растущая коммерциализация использования Internet привела к тому, что ведущие компании - поставщики программного обеспечения моделей, в частности Microsoft и Netscape, сосредоточили свои усилия на создании программного обеспечения, позволяющего осуществлять безопасные транзакции через Internet, и сегодня безопасные решения для коммерции в Internet уже существуют. Стандартным решением является использование технологии SSL, базирующейся на криптографическом алгоритме RSA.
Электронные деньги и пластиковые карточки. Вследствие всего вышесказанного электронные деньги ограничат использование пластиковых карточек в Internet. Речь в данном случае идет о существующих магнитных карточках международных платежных систем - применение же микропроцессорных карточек для целей аутентификации и хранения электронных денег будет однозначно расширяться. Единственный довод за использование существующих пластиковых карточек в Internet - использование одного (карточного) счета и для операций вне и внутри Internet не убедителен - во-первых, почти у каждого (западного) потребителя имеется несколько, а не одна карточка, соответственно, с разными счетами для каждой и это не кажется никому неудобством, во-вторых, в целях диверсификации рисков использование разных счетов для разных использований вполне оправдано.
6. Электронные платежные системы
Электронные платежные системы – это технология, позволяющая производить расчеты напрямую между контрагентами. В данном случае отсутствует необходимость перевода денег с одного счета на другой в банке или другой финансовой организации. Другим важным преимуществом способа расчетов при помощи электронных платежных систем является анонимность.
Плательщику не нужно указывать сведения о себе (при оплате услуг или покупке товара, не требующего доставки, например, PIN-кода). Таким образом, авторизационный центр, удостоверяющий платеж, не имеет информации о том, кто конкретно и кому переводил деньги при помощи электронной платежной системы.
Электронные платежи - это всего лишь перевод обычных денежных средств с одного банковского счета на другой. Даже с использованием самых последних технологий в телекоммуникационных системах и криптографии это лишь распоряжение своим существующим банковским счетом, ничем принципиально не отличающееся от традиционных систем.
Расчеты с помощью электронной наличности выгодны там, где становится неудобным использование других вариантов оплаты (типичный пример — нежелание человека сообщать номер своей кредитной карты при покупке через Интернет). Их главные достоинства — крайняя простота, минимум формальностей и высокий уровень безопасности. Не нужно никаких бумажных счетов и договоров, фактически можно производить платежи, не вставая с кресла, если вызывать курьера на дом для пополнения своего баланса в системе. Правда, при ближайшем рассмотрении радужные перспективы заслоняются будничным реальным положением дел в отечественной Интернет-торговле. Убедить российских продавцов принимать платежи еще одним способом (тем более безналичным) — непростая задача. Вплоть до сегодняшнего дня системы успешно справлялись с оплатой PIN-кодов и пополнением баланса на счетах операторов сотовой связи, т.е. там, где не требуется физическая доставка товара.
Таким образом, на данный момент расчеты через электронные платежные системы актуальны только в отношении операторов сотовой связи, продавцов PIN-кодов, Интернет-провайдеров, телефонных компаний и небольшого числа крупных магазинов, торгующих материальными ценностями (OZON, Bolero и пр.). При этом платежи должны быть регулярными и неединичными, иначе пропадет смысл отказываться от привычных операций по оплате мобильного телефона, похода в магазин за скретч-карточкой или посещения Сбербанка.
Как ни странно, масла в огонь подливают сами платежные системы. Порой они страдают определенной избирательностью по отношению к компаниям, которые предлагают товары или услуги, наиболее приспособленные для расчетов виртуальными дензнаками. Так, через «Яндекс.Деньги» нельзя пополнить баланс в сети «Би Лайн», а «КредитПилот» пока сотрудничает только с «Мегафоном». И подобных примеров можно привести немало. Данный факт лишний раз доказывает утверждение о том, что в России развитие электронных средств расчетов и платежных систем пока проходит начальный этап, — надеемся, что в ближайшем будущем оно обретет более интенсивный характер.7
Платежной системой называют совокупность методов и реализующих их субъектов, обеспечивающих в рамках системы условия для использования банковских пластиковых карточек оговоренного стандарта в качестве платежного средства. Одна из основных задач, решаемых при создании платежной системы, состоит в выработке и соблюдении общих правил обслуживания карточек входящих в систему эмитентов, проведения взаиморасчетов и платежей. Эти правила охватывают как чисто технические аспекты операций с карточками - стандарты данных, процедуры авторизации, спецификации на используемое оборудование и пр., так и финансовые стороны обслуживания карточек - процедуры расчетов с предприятиями торговли и сервиса, входящими в состав приемной сети, правила взаиморасчетов между банками, тарифы и т.д.
Таким образом, с организационной точки зрения ядром платежной системы является основанная на договорных обязательствах ассоциация банков. В состав платежной системы также входят предприятия торговли и сервиса, образующие сеть точек обслуживания. Для успешного функционирования платежной системы необходимы и специализированные нефинансовые организации, осуществляющие техническую поддержку обслуживания карточек: процессинговые и коммуникационные центры, центры технического обслуживания и т.п.
В PayCash учет средств ведется в рублях, в WebMoney - в так называемых титульных знаках, эквивалентных одной из трех денежных единиц: российскому рублю (титульный знак WMR), американскому доллару (WMZ) и евро (WME).
Эти титульные знаки требуют особых пояснений. При расчетах в системе «электронной наличности» вы пользуетесь не деньгами, а выпущенными в электронной форме обязательствами финансового гаранта системы. Для «рублевых» кошельков системы «WebMoney» это векселя автономной некоммерческой организации «ВМ-Центр» достоинством по 1 рублю. Иначе говоря, один титульный знак WMR соответствует одному векселю, принадлежащему вам, но физически находящемуся в особом хранилище. Рассчитываетесь вы с помощью передачи этих векселей другим участникам: изъятия из хранилища при этом не требуется.
Финансовым гарантом по WMZ и WME является зарегистрированная на Кипре компания Paymer, с которой вы заключаете договор агентирования: иначе говоря, компания по вашему поручению и за ваш счет оплачивает заказанные вами товары и услуги.
Та же схема работы с финансовым используется и в «PayCash». В качестве финансового гаранта и оператору по договору агентирования в ней выступает ЗАО «Алкор Телеком».
Расчеты с помощью «электронной наличности» проходят в три стадии: покупка электронных «фишек» (иначе говоря, ввод денег в систему), работа с ними и, наконец, продажа оставшихся (то есть вывод денег).
Некоторые платежные системы в Internet
E-gold8
- самая крупная
и самая популярная
в мире платежная
система. Она
начала свою
работу в 1996 г.
Ежедневный
оборот e-gold составляет
более $500,000.
E-gold
- это интернациональная
платежная
система, денежные
средства которой
корреспондированы
в драгоценные
металлы. Данная
особенность
делает e-gold особенно
эффективной
для проведения
международных
платежей, так
как счета
пользователей
не привязаны
к какой-либо
национальной
валюте.
Ее пользователем абсолютно бесплатно может стать любой человек из любой страны мира. Деньги на счету хранятся в эквиваленте определенной массы выбранного металла. По умолчанию это золото. Но пользователи могут его продать и купить платину, серебро или палладий.
В WebMoney эквивалентом ваших виртуальных денег является какая-либо из валют: доллар, евро или рубль. Если на мировом рынке курс доллара падает, то обесцениваются и деньги на Z-кошельке WebMoney. Деньги e-gold этой неприятной особенности лишены, так как на 100% поддерживаются соответствующими драгоценными металлами. Весь свой золотой запас, поддерживающий ее валюту, e-gold хранит в банке Nova Scotia (Торонто, США).
В
отличие от
WebMoney и PayCash, в e-gold отсутствует
программное
обеспечение.
Управление
счетами и деньгами
на них осуществляется
с сайта системы.
С одной стороны,
это хорошо: не
нужно скачивать
и устанавливать
ПО. Но с другой
стороны, плохо:
приходится
платить за
интернет-время
(или траффик).
Для того чтобы
добраться до
своего аккаунта,
нужно несколько
раз загрузить
страницы сайта
e-gold.
Все данные
передаются
по защищенному
протоколу
https://, поэтому о
безопасности
своих вложений
можно не беспокоиться.
Ни разу никому
не удалось
взломать e-gold за
все время ее
существования.
Mondex9 - система электронных наличных, сочетающая свойства традиционных наличных денег с удобством электронных платежей. Электронные наличные могут быть загружены на смарт-карту через компьютер, соединенный с Сетью. Карта может использоваться как для платежей в Сети, так и через автономные принимающие устройства. Для осуществления расчётов между держателями карт разработано специальное устройство – «бумажник», для определения остатков средств - карманный считыватель.
В России самым крупным проектом внедрения смарт-карт является Сберкарт Сбербанка России. Расчёты между держателями Сберкарт через Интернет осуществляются «напрямую», при помощи своих смарт-карт и специальных считывателей. Сдерживающим фактором использования Сберкарт для совершения электронных торговых операций является высокая стоимость индивидуальных считывателей ($80-$100).
PayCash (с 24 июля 2002 г. Яндекс.Деньги,)10 - Российская разработка, в которой учтены основные недостатки системы Чаума.
Денежные средства пользователя могут находиться как на счёте в банке системы PayCash, так и на персональном компьютере (необходимо специальное программное обеспечение). Непосредственно электронные деньги появляются в момент перевода со счёта системы PayCash на платёжную книжку пользователя.
Любые изменения состояния платёжной книжки делаются только по инициативе владельца и обязательно подтверждаются банком. Неподтверждённые операции аннулируются, и на платёжной книжке восстанавливается прежняя денежная сумма.
Любая операция обязательно заверяется цифровыми подписями её участников. Имеется возможность связать денежную транзакцию с товарной.
CyberCash11 - американская компания, которая разработала и предлагает электронную платежную систему для расчетов с помощью кредитных карт в Интернете - Secure Internet Payment System.
Ни магазин, ни какой-либо другой продавец не может узнать ничего о кредитной карте клиенте. Практически сводится к нулю вероятность перехвата данных в Интернете (стоимость расшифровки может составить миллион и больше долларов). CyberCash не оставляет никаких данных о покупке у себя, и лишь банк клиента, эмитент кредитной карты, будет как обычно в курсе деталей покупки.
И программное обеспечение (CyberCash Wallet), и услуги, то есть сами транзакции, – бесплатны. Кредитная компания добавляет 2% от объема операции плюс 20 центов. В следствии общей минимальной стоимости транзакции около 20 центов, система не готова удовлетворить нужды информационного бизнеса, использующего микроплатежи, однако такая система идеальна для продажи «серьезного» программного обеспечения, «дорогой» информации, компакт-дисков и т.д. Особенно она хороша для продаж по каталогам.
Однако, описанная кредитная система платежей в Интернете не единственная у CyberCash, и сейчас компания работает над похожей дебитной системой, целью разработки которой является проведение расчетов между любыми двумя лицами имеющими E-mail адрес, кроме этого компания только что запустила систему CyberCoin специально для микроплатежей.
CheckFree - это, благодаря включению ее в стандартный пакет CompuServe и AOL (самых больших провайдеров Интернета в мире), самая используемая на сегодняшний день электронная платежная система. Система осуществляет оплату через Интернет с помощью кредитных карт и цифровых наличных.
Электронная платежная система CheckFree особенно удобна и там где для расчетов годится чек, то есть почти во всех случаях. Особенно удобно делать регулярные платежи, за свет, за газ, например и т.д. Однако, вследствие стоимости этой услуги (имеются различные схемы оплаты, в среднем, однако, это около 30 центов за транзакцию т.е. чек) не приспособлена для микроплатежей.
Микроплатежи (в Интернете) с помощью цифровых наличных и оплата по кредитным картам возможны с помощью CheckFree Wallet - совместной с CyberCash разработкой. Секретность данных о клиенте и его кредитной карте гарантируется использованием мощных алгоритмов шифрования с открытым (очень длинным) ключом, однако сами транзакции не анонимные, и банк и продавец имеют информацию о покупках клиента и таким образом могут отслеживать предпочтения клиента.
First Virtual12 - это практически первая электронная платежная система в Интернете. Компания First Virtual начала предлагать свои услуги по оплате товара (информации) еще в октябре 1994 года. По меркам Интернета - это очень давно. Особенностями First Virtual являются то, что эта платежная система обходится без сложных систем безопасности, используя электронную почту для подтверждения платежных транзакций от клиентов.
NetCash - это, как и First Virtual, старожил Интернета. Дебетовая система NetCash функционирует с 1994 года. Эта электронная платежная система очень проста - потенциальный покупатель должен сначала купить в NetBank купоны. Для этого он с помощью почтовой программы или прямо в сайте NetCash запрашивает и таким же образом получает 15-тизначые строчки - купоны, которые затем посылает продавцу в обмен на товар или услугу. 13
В российском Интернете существует множество систем электронных платежей (СЭП). Одни системы оперируют с электронными наличными (WebMoney, Яндекс.Деньги), другие - с банковскими счетами и кредитными карточками (CuberPlat, Assist, КредитПилот, Телебанк). При этом часто бывает, что магазин подключен только к одной системе. Пользователю это может быть неудобно, т.к. при желании купить товар в магазине, не поддерживающем СЭП пользователя, могут возникнуть проблемы с оплатой.
Альтернативой банковским переводам можно считать платежную систему e-port. С её помощью возможны взаимные переводы между системами WebMoney, Яндекс.Деньги, CuberPlat, Гутабанком. Данная система может быть использована для оплаты покупок, коммунальных услуг и прочих прелестей в Интернете. В основе её лежит механизм кредитных карт. Все что от вас требуется при покупке - это указать номер вашей карты и PIN-код.
Осуществление перевода между участвующими в проекте системами производится через вашу кредитку.