Анализ и оценка кредитоспособности заемщика (на примере СЗАО "СКВО" Зерноградского района Ростовской области)
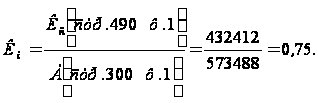
Примечание: Окс = 22977 тыс.руб. (стр.690 ф.№ 1 за 2006 г.); Кс = 432412 тыс.руб. (стр.490 ф.№ 1).
Из значений, полученных в результате решения приведенных четырех формул (1-4), можно сделать вывод о том, что все коэффициенты, характеризующие кредитоспособность, платежеспособность и финансовую независимость СЗАО "СКВО", намного лучше рекомендуемых (нормативных) величин, так как: Кал = 0,55 > 0,2…0,3; Кпл = 1,19 > 0,7…0,8; Кп = 10,0 > 2; Кн = 0,75 > 0,5. Следовательно, по приведенной в таблице 9 классификации (распределения заемщиков по классности кредитоспособности) СЗАО "СКВО" по состоянию на 01.01.2007 г. можно отнести к высшему классу (первому классу).
Как отмечалось в разделе 3.3, к первому классу заемщиков могут быть отнесены те из них, которые имеют сумму баллов от 100 до 150. СЗАО "СКВО" характеризуется наивысшими баллами. Следовательно, общий кредитный рейтинг предприятия может быть оценен как весьма высокий. Поэтому для банка, обслуживающего предприятие, представляет большой экономический интерес предоставлять данному предприятию крупные долгосрочные кредиты на выгодных для заемщика условиях. Исходя из его кредитной истории, а также конкретных коэффициентов, характеризующих платежеспособность и устойчивость финансового состояния предприятия, кредитоспособность СЗАО "СКВО" может быть оценена как относительно устойчивая. Именно об этом свидетельствуют данные за последние четыре года развития предприятия - с 2004-го по 2006-й, что видно из таблицы 15.
Таблица 15 - Динамика
коэффициентов
платежеспособности
и
финансовой
независимости
СЗАО "СКВО"
за 2004-2006 гг.
| Коэффициенты | Нормальное ограничение | Годы | ||
| 2004 | 2005 | 2006 | ||
| абсолютной ликвидности | і 0,2 | 0,06 | 0,03 | 0,55 |
| промежуточного покрытия краткосрочных долгов | 0,7…0,8 | 0,35 | 0,4 | 1,19 |
| текущей ликвидности | і 2 | 3,1 | 5,1 | 10,0 |
| финансовой независимости | і 0,5 | 0,75 | 0,80 | 0,75 |
Данные, приведенные в таблице 15, наглядно свидетельствуют о том, что СЗАО "СКВО", как правило, постоянно находится в устойчивом финансовом состоянии. Поэтому оно может прибегать к долгосрочным и краткосрочным кредитам, направленным на эффективное функционирование хозяйства, на модернизацию применяемых на предприятии производственных технологий, причем без больших финансовых ограничений. У предприятия высокий запас финансовой прочности. Часто ему хватает собственных накоплений финансовых ресурсов в отличие от многих других предприятий. Но и СЗАО "СКВО" нужны инвестиции для существенного обновления техники и технологий, выведения их на мировой уровень конкурентоспособности производимой продукции. Для этого можно и нужно пользоваться долгосрочными кредитами крупных банков. Они заинтересованы заработать свои доходы на кредитовании надежных заемщиков. В полной мере это относится к СЗАО "СКВО". Это предприятие - надежный заемщик. Но и ему нужно решать, куда в первую очередь направлять кредитные ресурсы для получения необходимой финансовой отдачи от их применения, чтобы у предприятия всегда имелись гарантии возврата взятых кредитов и уплаты процентов.
В связи с отмеченным вполне объяснимо, почему банковские организации, обслуживающие СЗАО "СКВО", относятся к нему с большим доверием и желанием расширять деловое сотрудничество. Это хозяйство расходует крупные кредитные ресурсы для укрепления своей материально-технической базы. Через какое-то время это принесет новые хорошие результаты. Прибыль будет расти, благодаря чему хозяйство сможет исправно платить по своим долгам и снова прибегать к привлечению кредитных ресурсов на выгодных условиях. В свою очередь, это позволит и банковским организациям получать доходы для своего эффективного развития.
О большом доверии банков к СЗАО "СКВО" может свидетельствовать фрагмент одного из кредитных договоров предприятия с одним из наиболее успешных ростовских банков - ОАО "Центр-инвест" (СЗАО "СКВО" кредитуется в трех банках - Сберегательном, "Россельхозбанке" и в указанном выше). Договором с банком "Центр-инвест рассматриваемому предприятию была открыта кредитная линия на сумму 20 млн.руб., что представляет немалую сумму и делается только для надежных заемщиков.
Из рассматриваемого договора вытекают, в частности, следующие сведения.
КРЕДИТНЫЙ ДОГОВОР № 421/22
г.Ростов-на-Дону "03" сентября 2006 г.
ОАО коммерческий банк "Центр-инвест", именуемое в дальнейшем Банк, в лице Директора дополнительного офиса ОАО КБ "Центр-инвест" в г.Зернограде Филимонова Н.А., действующего на основании Доверенности № 12-Д от 19.08.2002 г., с одной стороны, и СЗАО "СКВО", именуемое в дальнейшем Заемщик, в лице Генерального директора Касьяненко В.М., действующего на основании Устава, с другой стороны, заключили настоящий договор (далее Договор) о нижеследующем:
Предмет договора
1.1. Банк предоставляет, а Заемщик использует кредит при соблюдении общих принципов кредитования (целевое использование, возвратность, возмездность, наличие надлежаще оформленного обеспечения).
1.2. Кредит предоставляется в виде открытой кредитной линии с максимальной ссудной задолженностью в размере 20000000,00 (Двадцать миллионов рублей 00 копеек).
1.3. Кредит предоставляется на пополнение оборотных средств.
1.4. Срок возврата кредита - на условиях "до востребования".
1.5. За пользование кредитом Заемщик уплачивает Банку проценты по ставке 16 (Шестнадцать) процентов годовых.
1.6. Кредит предоставляется при наличии надлежаще оформленного обеспечения. Кредит обеспечивается: Договором залога имущества
Договором залога сельхозтехники
Договором залога автотранспортных средств
Договором залога товаров в обороте.
Права и обязанности сторон
2.1. Стороны обязуются соблюдать условия настоящего Договора.
2.2. Банк обязан:
с момента подписания настоящего Договора предоставлять Заемщику по его заявке кредитные ресурсы в соответствии с имеющимися у Банка возможностями;
предоставлять Заемщику по его запросу информацию о текущей задолженности Заемщика по кредиту и процентам;
сохранять коммерческую тайну по кредитным операциям Заемщика и Банка.
2.3. Заемщик обязан:
2.3.1. возвратить полученный кредит не позднее чем на седьмой календарный день после дня получения от Банка письменного Уведомления о возврате кредита,
2.3.2. уплачивать проценты в соответствии с разделом 3 Договора.
При расчете процентов количество дней в году принимается за 365 (366), а в месяце - в зависимости от числа календарных дней. Начисление процентов начинается с даты предоставления кредита и заканчивается датой погашения кредита.
2.3.3. предоставлять Банку свои бухгалтерские балансы с приложениями на каждую отчетную дату, а также другие необходимые для оценки кредитоспособности данные по запросу Банка,
2.3.4. при реорганизации или ликвидации незамедлительно погасить задолженность по кредиту, с оплатой процентов за фактический срок пользования кредитом,
2.3.5. в случае непогашения кредита на условиях "до востребования", оговоренных в настоящем договоре, уплачивать Банку проценты в размере 40 (Сорок) процентов годовых за пользование кредитом за весь период просрочки от обусловленного в письменном Уведомлении срока до его фактического возврата.
2.4. Банк имеет право:
2.4.1. потребовать возврата предоставленных Заемщику кредитных средств путем предоставления Заемщику письменного уведомления о возврате кредита.
2.4.2. взыскать в безакцептном (бесспорном) порядке выданный кредит, проценты по нему, проценты согласно п.2.3 и 4.2 настоящего Договора, пени с расчетного счета Заемщика при наличии одного из перечисленных оснований.
БАНК_________Н.А. Филимонов ЗАЕМЩИК_________В.М. Касьяненко
4.2. Обоснование
целесообразности
вложения
кредитных
ресурсов в
модернизацию
молочной отрасли
СЗАО
"СКВО"
Анализируя показатели бухгалтерского баланса СЗАО "СКВО" (см. раздел 1 работы), можно было отметить, что наиболее динамичный и устойчивый рост экономической эффективности основных производственных отраслей предприятия наблюдался в молочном животноводстве. Вся продукция этой отрасли пользуется большим спросом. Несмотря на относительно низкие цены продаж и высокую себестоимость производимых продуктов, предприятие ежегодно обеспечивало реализацию молока при его значительных товарных объемах и относительно высокой рентабельности. Увеличить объемы продажи молока можно при общем увеличении объёмов производства, так как в этом случае постоянные затраты (амортизация оборудования, управленческие и некоторые другие расходы) не изменились бы. Поэтому себестоимость продукции могла бы уменьшиться, а при увеличении её объёмов прибыль бы возросла более быстрыми темпами, чем увеличились бы объёмы продаж. Для выявления возможностей наращивания производства молока в хозяйстве изучили его годовую бухгалтерскую отчетность, начиная с 2000 г. В итоге установили динамику производства за 3 года (таблица 16).
Таблица 16 - Динамика показателей производства и продажи молока в СЗАО "СКВО" в 2004-2006 гг.
| Показатели | Годы | 2006 г. в % к | |||
| 2004 | 2005 | 2006 | 2004 г. | 2005 г. | |
| Объемы продажи молока, т | 8000,2 | 6451,0 | 4978,1 | 62,6 | 77,2 |
| Выручка от продажи молока, тыс.руб. | 52797 | 54674 | 41047 | 77,7 | 75,1 |
| Себестоимость проданного молока, тыс.руб. | 32660 | 39303 | 34180 | 104,7 | 87,0 |
| Прибыль от продажи молока, тыс.руб. | 20137 | 15371 | 6867 | 34,1 | 44,7 |
| Средние цены за 1 т проданного молока, руб. | 4083 | 6093 | 6866 | 168,2 | 119,7 |
| Рентабельность продаж, % | 38,1 | 28,1 | 16,7 | 43,8 | 59,4 |
Источник: форма № 13-АПК и расчеты автора
Из таблицы 16 видно, что по сравнению с базисным, 2004 г., товарное производство молока в хозяйстве постоянно уменьшалось. В 2006 г. его объёмы были ниже базисного уровня на 43,4 %. Причем эта тенденция наблюдалась ежегодно.
Непосредственное влияние на объем производства молока оказывают поголовье и продуктивность животных. Поэтому изучены и эти показатели (см. таблицу 17).
Из таблицы 17 видно, что в 2006 г. среднегодовое поголовье коров насчитывало в хозяйстве свыше 1050 животных, хотя для содержания животных имелись необходимые производственные помещения в больших масштабах. Однако в предшествующие годы их использование резко уменьшилось, так как численность коров в хозяйстве, вследствие не до конца выясненных ветеринарных причин сильно уменьшилась. Эта тенденция продолжалась в 2005 и в 2006 гг. Однако со второй половины 2006 г. болезней КРС не наблюдалось, что вселило надежды на улучшение ситуации.
Таблица 17 - Динамика
поголовья коров
и их удоев
в
СЗАО "СКВО"
в 2004-2006 гг.
| Показатели | Годы |
2006 г. |
||
| 2004 | 2005 | 2006 | ||
| Среднегодовое поголовье коров, гол. | 1051 | 973 | 792 | 75,4 |
| Удой коров, кг | 7635 | 6904 | 6537 | 85,6 |
Источник: форма № 13-АПК и расчеты автора
В указанных условиях предприятию представилось целесообразным осуществить новые крупные инвестиционные затраты в модернизацию ферм КРС, прежде всего за счет долгосрочных банковских кредитов. Это требуется для доведения среднегодового поголовья коров до 2000 животных, а их годовых удоев - не ниже чем до 7500 кг. Для этого пришлось бы дополнительно закупить 1000 голов нетелей высокопродуктивных пород и осуществить модернизацию технологического оборудования в двух коровниках общей вместимостью 1000 голов.
Исходя из опыта известных краснодарских хозяйств (например, СПК "За мир и труд" Павловского района), а также самого СЗАО "СКВО" можно предполагать: среднегодовые удои коров на новой ферме могут составлять по 8000 кг молока и более; средняя цена реализации 1 т молока и молокопродуктов в пересчете на молоко составит не менее 8500 руб. (без НДС); проценты за трехлетний кредит составят 5-7 % годовых, или округленно 15-21 % за три года от общей суммы кредита; 75 % расходов на инвестиции будут погашены за счет долгосрочного кредита, а 25 % - за счет накопленных средств самого предприятия (амортизация плюс прибыль); ориентировочная стоимость 1 головы племмолодняка будет равна 45,4 тыс.руб.; стоимость модернизации каждого из 1000 скотомест составит 10500 руб.
Главное - это выбрать и осуществить такой инвестиционный проект, который воплощал бы в себе наиболее эффективные инновационные решения. Руководство СЗАО "СКВО" смогло разработать такие решения и представило их в обслуживающий банк в виде бизнес-плана. Его основное содержание можно свести к следующим пунктам.
Территория модернизируемой фермы обеспечивается современными элементами благоустройства - внутрипроизводственными дорогами и площадками с твердым покрытием, озеленением и защитой от несанкционированного проникновения посторонних лиц. Обеспечивается также ветеринарная защита (дезбарьеры, санпропускники, дезинфицирующие корыта). Для обслуживающего персонала предусматриваются удобные бытовые помещения, комната отдыха, столовая, офисы для специалистов, оснащаемые компьютерами и другими средствами управления.
Внутреннее устройство коровников предусмотрено в варианте, приспособленном к беспривязно-боксовому содержанию коров вместо ранее применявшейся привязной системы. Беспривязно-боксовое содержание должно обеспечивать для животных больший комфорт, лучшее поедание кормов, способствовать существенному увеличению производительности труда персонала, особенно на операциях доения (благодаря доильному центру), кормления, удаления навоза.
Вентиляционные шторы, регулируемые лебедочным механизмом, а также высокие потолки коровников позволят поддерживать в помещениях оптимальный воздухообмен, что также должно положительно влиять на здоровье и продуктивность коров.
Конструкция доильного центра основана на использовании стойлового оборудования параллельного типа (размерами 2х20 доильных мест), подтвердившего высокую эффективность на ведущих зарубежных и лучших отечественных фермах. Особенностью предусмотренного проектом доильного центра является полная автоматизация доения, компьютерный учет и управление технологическими процессами. Конструкция доильного центра включает в себя т.н. отсекающие (селекционные) ворота, позволяющие осуществлять ветеринарную и зоотехническую сортировку животных (в т.ч. для искусственного осеменения, прививок и др.). Росту производительности труда персонала должны способствовать т.н. подгоняющие ворота, с помощью которых при минимальных затратах ручного труда можно регулировать перемещение животных для бесперебойности процесса их доения.
Молоко, выдаиваемое в доильном центре, без соприкосновения с воздухом будет фильтроваться, перемещаться по молокопроводу в танки-охладители общей емкостью 22 т. Полученная продукция будет быстро охлаждаться до температуры 40С и опять-таки без соприкосновения с воздухом перекачиваться в цистерны автомобилей-молоковозов, доставляющих сырье для переработки на молзавод. После завершения каждого цикла доения все молокопроводы, аппаратура и оборудование будут промываться в автоматическом режиме с применением сертифицированных моющих и дезинфицирующих средств. Одновременно будет осуществляться санитарно-гигиеническая очистка коров в накопителе и других частях доильного зала.
Кормление коров с традиционного сезонного типа будет переведено на однотипные круглогодовые рационы, сбалансированные по всем питательным элементам для разных возрастных и продуктивно-физиологических групп. Для реализации такого типа кормления будут использоваться два мобильных измельчителя-смесителя-раздатчика, способных при полной механизации и автоматизации отбирать компоненты рациона из хранилищ, доизмельчать их, смешивать в заданных пропорциях (по 50 рецептам из 30 компонентов), доставлять и раздавать готовые кормосмеси на кормовые столы коровников. При указанном типе кормления создаются условия для гарантированного полноценного кормления коров независимо от метеоусловий, урожайности и заготовки кормовых культур в конкретном году.
Технологические особенности коровников улучшают условия для механизированного удаления навоза из помещений, для его временного накопления и утилизации с последующей доставкой на поля в качестве ценного органического удобрения в гораздо больших объемах и при существенно большей сохранности питательных веществ, чем это наблюдалось в СЗАО "СКВО" при традиционной технологии содержания коров. Появятся реальные возможности для ежегодного внесения на поля около 20 тыс.т органических удобрений, достаточных для "заправки" 1000 га паровых полей.
Предусмотренная проектом автоматизированная система управления стадом коров позволит оптимизировать воспроизводственные процессы стада, дифференцировать кормление коров в зависимости от их индивидуальной продуктивности и других физиологических особенностей, своевременно принимать зоотехнические и ветеринарные решения, направленные на перегруппировку, уход, лечение и выбраковку животных. В любой момент времени управленческий персонал может получать на мониторе компьютера или в распечатанном виде (в т.ч. в графической форме) информацию как по каждой отдельной корове, так и по группам животных, а также по всему стаду.
Эргономические особенности оборудования, предусмотренного проектом, должны стимулировать персонал к повышению квалификации, будут усиливать его интерес к работе, способствовать его закреплению на данном объекте. Этому же должно способствовать предусмотренное проектом существенное увеличение оплаты труда при уменьшении общей величины фонда заработной платы. Такой эффект должен возникнуть благодаря достигаемой на модернизированном объекте необычно высокой для молочных ферм России производительности труда. На одну доярку должно производиться за год не менее чем по 750 т молока (в 12 раз больше нынешних результатов хозяйства), а на 1 ц придется по 0,63 чел-ч, что соответствует средним показателям ведущих молокопроизводящих стран мира.
Круглогодовое однотипное кормление животных полнорационными кормосмесями, не зависящее от колебаний погоды, сборов кормовых культур в конкретном году должно существенно повысить окупаемость кормов. На каждый центнер производимого на модернизированной ферме молока должно расходоваться менее 1 ц к.е. Вместе с высокой производительностью труда это будет выступать в качестве главного фактора сокращения затрат на каждую единицу производимой продукции.
Доильный центр модернизируемой фермы отражает наиболее прогрессивные технические решения, известные в мировой практике. С его помощью можно выдаивать 1000 коров за 4,7 часа (без учета автоматической промывки оборудования). При трехкратном доении коров общая продолжительность работы доильного центра в течение суток составляет примерно 16 часов. При двухсменной восьмичасовой работе персонала доение всего стада могут осуществлять не более 6 операторов (при двух подменных). Это означает, что каждый оператор способен обеспечить доение примерно 60 коров за 1 час. При этом в дальнейшем, по мере освоения рассматриваемой технологии доения, количество операторов каждой смены может быть уменьшено до двух человек, т.к. производительность доильного оборудования типа "Европараллель 2х20" позволяет такому количеству работников обслужить в доильном зале по 172 коровы за 1 час.
Аппаратура доильного центра предусматривает возможность идентификации каждого животного, индивидуального учета его продуктивности. При этом предусмотрено автоматическое снятие подвесной части доильного аппарата с вымени коров. Каждое доильное место оснащено электронным микропроцессором, связанным с центральным компьютером, фиксирующим в своей памяти комплексную информацию о результатах доения каждого животного. Предусмотрена обратная связь, с помощью которой программа, заложенная в компьютере, при необходимости направляет различные сигналы предупреждения оператору, позволяющие ему своевременно принимать меры по предотвращению нарушений в технологическом процессе.
Боксы (зоны отдыха) для коров благодаря ряду важных конструкционных особенностей позволяют сохранять хорошее самочувствие животных и их чистоту. Каждый бокс имеет шагоотступник, предназначенный для того, чтобы экскременты животных попадали не в зону отдыха, а в основном в технологический проход для уборки навоза. Другое устройство, именуемое грудным упором, также позиционирует положение животного в боксе строго перпендикулярно технологическому проходу для удаления навоза. Поверхность боксов устлана мягкими резиновыми матами, обеспечивающими теплоизоляцию и гигиену животных.
Регулируемые шторы позволяют менять скорость (кратность) воздухообмена в зависимости от температурного режима вне помещений. При этом обслуживающий персонал может соблюдать нормативы воздухообмена путем изменения положения штор.
Реализация бизнес-плана должна обеспечить необходимые финансовые поступления для погашения кредита и дальнейшего прибыльного ведения как молочной отрасли, так и всего хозяйства.
Результаты соответствующих финансовых расчетов приведены в табл.19.
Результаты расчетов приведены в таблице 19.
Таблица 19 - Предполагаемый срок окупаемости долгосрочного
кредита, выделяемого банком для продолжения модернизации молочной
отрасли СЗАО "СКВО"
| Показатели | Значение |
| Приобретение высокопородных племенных животных, гол. | 1000 |
| Ориентировочная стоимость 1 головы, руб. (без НДС) | 45500 |
| Требуется денежных средств на приобретение 1000 животных, тыс.руб. | 45500 |
| Требуется денежных средств на модернизацию коровника на 1000 скотомест (стоимость модернизации 1 скотоместа 10500 руб.), тыс.руб. | 10500 |
| Общая сумма инвестиционных затрат, тыс.руб. | 56000 |
| Из них за счет кредитных ресурсов (75 %), тыс.руб. | 42000 |
|
Сумма
процентов за
трехлетний
кредит по ставке
5 % годовых |
6300 |
| Общая сумма инвестиционных затрат, включая проценты за кредит, тыс.руб. | 62300 |
| Удои молока от высокопородных коров, кг в год | 8000 |
| От 1000 коров, т | 8000 |
| Средняя цена продаж 1 т, руб. | 8500 |
| Выручка от продажи всего дополнительного молока, тыс.руб. | 68000 |
| Возможная прибыль (при рентабельности затрат 40 %) | 27200 |
| Срок окупаемости инвестиций (с процентами за кредит), лет | 2,3 |
Из таблицы 19 можно сделать следующие заключения.
Для приобретения 1000 голов племмолодняка (нетелей за 2-3 месяца до растела) предприятию потребуется примерно 45,5 млн.руб. Для модернизации двух коровников на 1000 скотомест потребуется округленно 10,5 млн. руб. Таким образом, общая сумма инвестиционных затрат составит 56 млн. руб. Если хозяйство 25 % этой суммы мобилизует за счет своих собственных ресурсов, то в виде банковских кредитов ему потребуется 75 % общей величины инвестиций, т.е. 42 млн.руб. Трехлетняя величина процентов за такой кредит (при ставке 5 % годовых) составит 6,3 млн.руб. Тогда общая сумма затрат на рассматриваемые инвестиции составит 62,3 млн. (что не больше суммы кредитов, взятых хозяйством в 2006 г. для покрытия других инвестиционных затрат).
Дополнительный объем производства составит 8000 т товарного молока. При средней цене реализации в 8500 руб. за 1 т и рентабельности затрат порядка 40 % (в 2004 г. хозяйств0 добилось более высокого результата), годовая прибыль от дополнительного объема продаваемого молока составит 27,2 млн.руб. Это значит, что инвестиции (включая проценты) окупятся за 2,3 года, что следует признать приемлемым сроком. Следовательно, как само хозяйство, так и кредитующий его Сберегательный Банк России должны получить хорошие финансовые результаты от рассматриваемого направления в использовании кредитных ресурсов. При этом кредитование хозяйства по указанному направлению будет соответствовать целям приоритетного национального проекта "Развитие АПК", инициированного Президентом России в конце 2005 г. и закону "О развитии сельского хозяйства"19.
4.3. Оформление заявки на кредитование крупного кредита с
помощью бизнес-плана инвестиционного проекта
В настоящее время перед заключением договоров на предоставление крупных долгосрочных кредитов на инвестиционные цели банковские организации ставят перед заемщиками условие: обосновать потенциальную эффективность использования запрашиваемого кредита в бизнес-плане инновационно-инвестиционного кредита. Цели разработки и представления бизнес-планов приведены на схеме рисунка 2.
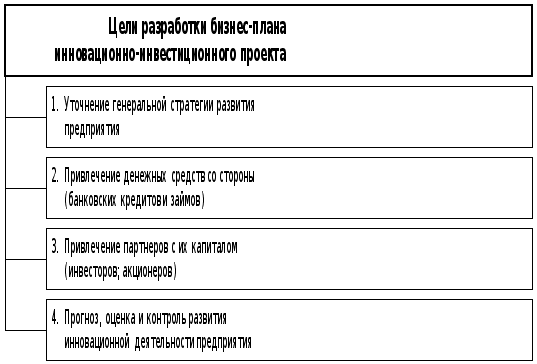
Рисунок 2 - Основные
цели разработки
бизнес-планов
инновационно-инвестиционных
проектов предприятия
Из рис.2 видно, что из четырех взаимно связанных целей разработки бизнес-планов инновационно-инвестиционных проектов на первом месте находится их приоритетная ориентированность на уточнение (иногда новое понимание) генеральной цели развития предприятия. То есть бизнес-планы инновационно-инвестиционных проектов прежде всего должны быть посвящены уточнению или вообще переориентации долговременного развития предприятия, если реализация соответствующей стратегии будет способствовать повышению его конкурентоспособности.
Вторая и третья цели связаны с возможностями привлечения сторонних инвестиций.
Четвертая цель разработки бизнес-плана состоит в прогнозировании, оценке и последующем контроле за развитием инновационной деятельности предприятия, осуществляемой на основе реализации соответствующего инновационного замысла.
Разделы бизнес-плана вытекают из стоящих перед ним четырех взаимно связанных целей. В предельно лаконичной, но в то же время в достаточно ясной форме каждый раздел должен дать заинтересованным юридическим и физическим лицам вполне определенное представление о предприятии, нуждающемся в инвестировании средств в его производство, и о других важных деталях предоставления и возврата инвестиций (рис.3).
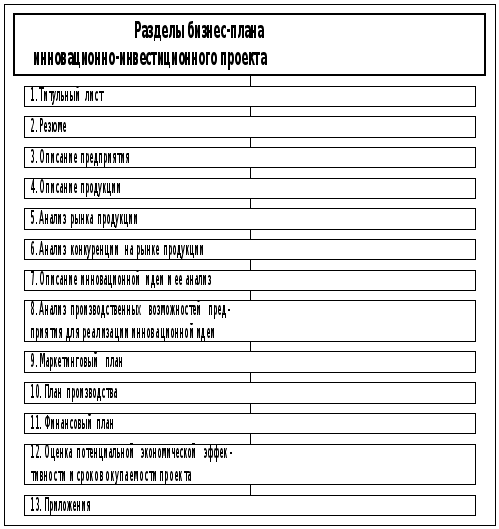
Рисунок 3 - Структурное
построение
бизнес-плана
инновационно-инвестиционного
проекта
Из рис.3 видно, что в общем случае бизнес-планы инновационно-инвестиционных проектов могут иметь 13 разделов, неодинаковых по объему, но каждый по-своему необходимых.
Каждый раздел бизнес-плана выполняет только ему присущую функцию. Например, первая его страница - титульный лист - сообщает о разработчиках проекта, о наименовании, организационно-правовой форме и местонахождении предприятия, заявившего о своей готовности принять инвестиции. Здесь же приводятся название (тема) проекта, а нередко - и общая сумма требуемых для его реализации инвестиций.
Особое значение имеет резюме (введение) работы, излагаемое обычно не более чем на 2-3-х страницах при общем объеме плана (до приложений) - 50-60 страниц. Содержание резюме показано на рис.4.
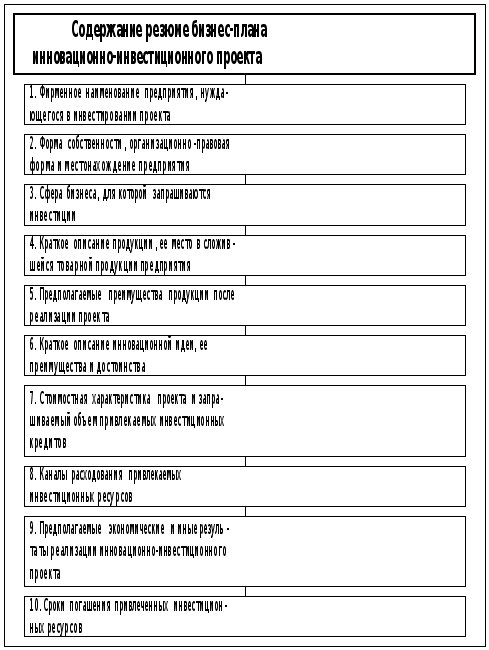
Рисунок 4 - Содержание
резюме
инновационно-инвестиционного
проекта
Резюме представляет собой своеобразную "визитную карточку" всего бизнес-плана. Будучи предельно кратким, этот раздел должен содержать основные положения и главные числовые показатели плана. Резюме должно быть написано так, чтобы вызвать интерес у потенциального инвестора (кредитора). По содержанию этой части инвестор часто судит о том, стоит ли ему терять время и читать план до конца. Поэтому здесь особенно важно излагать содержание плана просто, точно и лаконично, минимально употреблять специальные термины.
Из рис.4 видно, что кроме основных сведений о предприятии-заемщике в резюме следует обозначить сферу деятельности (бизнеса), для которой запрашиваются инвестиции. Здесь же требуется кратко охарактеризовать особенности продукции, параметры производства которой намечается изменить к лучшему благодаря детализации инновационного замысла.
В резюме кратко, но понятно даже для неспецалиста должна быть описана инновационная идея, указаны ее преимущества и достоинства, требуемые для ее осуществления финансовые ресурсы. В заключительных абзацах (строках) резюме необходимо сообщить о предполагаемых финансово-экономических результатах внедрения инновационно-инвестиционного проекта, о сроках погашения выделяемых на его осуществление инвестиционных ресурсов. В одном из первых разделов бизнес-плана должны быть приведены относительно стандартные сведения о размерах и производственно-коммерческой специализации предприятия-реципиента, об основных производственно-финансовых показателях его деятельности в предыдущие годы (обычно достаточно трех лет). Эти сведения нужны предполагаемому инвестору (кредитору) для оценки рисков предоставления крупных финансовых средств именно данному предприятию.
Подобный бизнес-план был представлен СЗАО "СКВО" в обслуживающий его банк. В период подготовки данной дипломной работы указанный документ находился на стадии изучения. Однако, учитывая высокий кредитный рейтинг СЗАО "СКВО", а также то, что данный бизнес-план вписывается в рамки приоритетного национального проекта "Развитие АПК", принимая во внимание само содержание проекта, соответствующая кредитная заявка, несомненно, будет удовлетворена.
По четвертой главе, завершающей дипломную работу, можно сделать следующие выводы:
Платежеспособность и финансовая устойчивость СЗАО "СКВО" как предполагаемого ссудозаемщика на начало 2007 г. может быть оценена высоко. У него имеются значительные суммы ликвидных средств первого и второго классов - денежные средства, долги дебиторов, а также и третьего класса - запасы и затраты, которые при необходимости могут быть направлены на погашение ранее взятых кредитов и займов, срок погашения которых еще не наступил.
Расчет финансовых коэффициентов СЗАО "СКВО", выполненный при применении математических формул, рассмотренный в третьем разделе дипломной работы, и соответствующих показателей бухгалтерской финансовой отчетности предприятия, показал: на начало 2007 г. финансовое состояние данного предприятия может быть охарактеризовано следующими показателями: коэффициент абсолютной ликвидности составил 0,55, промежуточный коэффициент покрытия составил 1,19, общий коэффициент покрытия оказался равным 10, коэффициент финансовой независимости достиг значения 0,75. Все приведенные величины существенно лучше рекомендуемых.
Рассчитанные финансовые коэффициенты СЗАО "СКВО" позволяют отнести это предприятие по состоянию на начало 2007 г. к ссудозаемщикам первого, т.е. высшего класса, которому кредитные организации могут предоставить крупные суммы заемных средств на наиболее выгодных для заемщика условиях.
Тем не менее сама процедура предоставления кредитов не может быть ограничена установлением высокого класса кредитоспособности соответствующего заемщика. Ведь банки предоставляют кредиты из средств, привлеченных ими у населения или иных юридических лиц. Поэтому сотрудники банков должны организовать саму процедуру выдачи кредита или, тем более открытия заемщику кредитной линии таким образом, чтобы своевременный возврат взятых кредитных ресурсов и выплата процентов по ним были гарантированы.
Первым условием гарантированности своевременного возврата кредитов является заключение между банком и заемщиком кредитного договора, оговаривающего все условия предоставления финансовых средств, их целевого использования и сроков погашения ссуд включая предусматриваемые договором суммы процентов. Одновременно в договоре должны быть представлены дополнительные меры контроля за целевым использованием кредитов и штрафные санкции за нарушение условий договора.
Кроме кредитного договора предоставление крупных финансовых ресурсов заемщику должно быть обусловлено получением от него и анализом со стороны сотрудников банка бизнес-плана инвестиционного проекта, для реализации которого запрашивается соответствующий кредит. В бизнес-плане должна быть экономически обоснована целесообразность вложения кредитных ресурсов именно в данный проект, способный при его осуществлении сформировать требуемые суммы прибылей как для возврата кредита с процентами, так и на нужды самого заемщика.
Исходя из анализа результатов производственно-финансовой деятельности СЗАО "СКВО" в последние годы, о чем шла речь в первом разделе дипломной работы, выявляется целесообразность вложения крупных финансовых средств в модернизацию молочной отрасли хозяйства, поскольку сельскохозяйственные рынки страны проявляют устойчиво растущий спрос на сырьевое молоко, закупочные цены на эту продукцию постоянно увеличиваются темпами, опережающими инфляцию, а также цены на другие виды продукции, производимой хозяйством.
Расчет предполагаемой финансовой эффективности инвестиций, которые СЗАО "СКВО" могло бы направить в модернизацию своей молочной отрасли, показал, что срок окупаемости даже крупных инвестиций может составить 2,3 года, что вполне приемлемо как для кредитора, так и для заемщика.
Далее помещено заключение по дипломной работе в целом. Оно обобщает выводы и предложения, вытекающие из всех четырех разделов работы.
ЗАКЛЮЧЕНИЕ
Тема дипломной работы имеет особое значение в деятельности многих производственных предприятий и их финансовых (бухгалтерских) служб. Ни одно предприятие не в состоянии нормально функционировать без банковских и коммерческих кредитов. Своевременное, в нужных объемах и на выгодных условиях получение кредитных ресурсов в немалой степени зависит от качества бухгалтерского финансового учета и бухгалтерской финансовой отчетности предприятия. Высокий уровень учета и отчетности выступает в качестве предварительного условия, определяющего кредитный рейтинг предприятия, желание банков и других контрагентов вступать с ним в тесные деловые связи.
Работа выполнена на примере СЗАО "СКВО" Зерноградского района Ростовской области клиента Юго-Западного отделения Сбербанка России, в котором проходила преддипломная практика при подготовке данной работы.
Это предприятие считается благополучным. Оно вошло в число наиболее крупных и эффективных сельскохозяйственных предприятий России. Из таблиц 2