Теоретические основы банковского кредитования
а) погашение заемщиком просроченной задолженности по начисленным, но не уплаченным в срок процентам — Д-т счетов 30109, 30111, 30112, 30113, 30116, 30117, 401-408 (если заемщик имеет расчетный (текущий) корреспондентский счет в данном банке); 30102, 30104, 30110, 30114, 30115 (если заемщик не имеет расчетного (текущего), корреспондентского счета в данном банке)
К-тсч. "Просроченная задолженность по процентам" (отдельные лицевые счета в разрезе клиентов банка балансовых счетов 20319, 20320, 32501, 32502, 459), а также по процентам (дисконтам), включенным в вексельную сумму (часть балансовых счетов 51208, 51209, 51308, 51309, 51408, 51409, 51508, 51509, 51608, 51609, 51708, 51709, 51808, 51809, 51908, 51909);
б) одновременно увеличиваются доходы банка на величину полученных процентов:
Д-т сч. "Доходы будущих периодов по начисленным, но не полученным процентам за кредит, поденным бумагам (дисконт, процент по векселям)"
К-т сч. 70101 "Проценты, полученные по предоставленным кредитам, депозитам и иным размещенным средствам" (отдельный лицевой счет "Полученные просроченные проценты");
сч. 70102 "Доходы, полученные от операций с ценными бумагами" (отдельный лицевой счет "Полученные просроченные проценты");
в) уменьшается ссудная (текущая/просроченная) задолженность клиентов по основному долгу:
если заемщик имеет расчетный (текущий), корреспондентский счет в данном банке – Д-т расчетного (текущего, корреспондентского) счета клиента или если заемщик не имеет расчетного (текущего), корреспондентского счета в данном банке:
Д-т корреспондентских счетов банка
К-т ссудных счетов клиентов, банков; счетов по учету приобретенных банком векселей; других счетов по учету задолженности, приравненной к ссудной, или
К-т сч. "Просроченная задолженность по ссудным и приравненным к ним счетам клиентов, банков";
г) одновременно восстанавливаются доходы банка на величину ранее созданного резерва на возможные потери по ссудам в части основного долга по ссуде.
Д-т счета по учету резерва на возможные потери по ссудам (отдельные лицевые счета по каждой ссудной задолженности);
К-т сч. 70107 "Другие доходы".
Если ссудная (вексельная) задолженность клиента (в том числе банка) в установленном порядке признается безнадежной и (или) нереальной для взыскания и подлежащей списанию за счет созданного резерва, то расходуется указанный резерв.
При этом делаются следующие бухгалтерские проводки:
списание с баланса банка просроченной задолженности по начисленным, но не полученным в срок (просроченным) процентам по кредитам -
Д-т сч. "Доходы будущих периодов по начисленным процентам (дисконтам)"
К-т сч. "Просроченная задолженность по процентам", а также по процентам (дисконтам), включенным в вексельную сумму;
списание с баланса основного долга по ссуде — при величине созданного резерва (остаток отдельного лицевого счета счетов по учету резерва на возможные потери по ссудам), недостаточной для покрытия всей задолженности, нереальной для взыскания и подлежащей списанию с баланса (на основе решения судебных органов), разница между суммой ссудной задолженности, подлежащей списанию, и резервом, созданным по указанной ссуде, относится на убытки банка -
Д-т счета по учету резерва на возможные потери по ссудам (отдельные лицевые счета по каждой ссуде),
Д-т сч. 70209 "Другие расходы" - на сумму задолженности, не перекрытой резервом
К-т сч. "Просроченная задолженность по ссудным и приравненным к ним счетам клиентов, банков",
К-т ссудных счетов клиентов, банков, счета по учету приобретенных банком векселей, других счетов по учету задолженности, приравненной к ссудной, в случае списания нереальной для взыскания ссудной задолженности клиентов, если задолженность не является просроченной;
в) при величине созданного резерва, достаточного для покрытия нереальной для взыскания ссудной задолженности, — Д-т счета по учету резерва на возможные потери по ссудам (отдельные лицевые счета по каждой ссуде)
К-т сч. "Просроченная задолженность по ссудным и приравненным к ним счетам клиентов, банков",
К-т ссудных счетов клиентов, банков, счетов по учету приобретенных банком векселей, других счетов по учету задолженности, приравненной к ссудной, в случае списания нереальной для взыскания ссудной задолженности клиентов, если задолженность не является просроченной.
Одновременно со списанием с баланса суммы основного долга производится перенесение на внебалансовый счет для учета в течение последующих пяти лет списанной с баланса ссудной задолженности клиентов —в сумме основного долга по ссуде:
Д-т счетов 91801 "Задолженность по межбанковским кредитам, депозитам и иным размещенным средствам, списанная за счет резервов на возможные потери"; 91802 "Задолженность по кредитам и прочим размещенным средствам, предоставленным клиентам (кроме межбанковских), списанная за счет резервов на возможные потери"; 91803 "Долги, списанные в убыток" (отдельные лицевые счета)
К-т сч. 99999 "Счет для корреспонденции с активными счетами при двойной записи";
г) в случае непоступления средств от должника в течение последующих пяти лет указанная ссудная задолженность списывается с внебалансовых счетов банка:
Д-т сч. 99999 "Счет для корреспонденции с активными счетами при двойной записи"
К-т счетов 91801 "Задолженность по межбанковским кредитам, депозитам и иным размещенным средствам, списанная за счет резервов на возможные потери"; 91802 "Задолженность по кредитам и прочим размещенным средствам, предоставленным клиентам (кроме межбанковских), списанная за счет резервов на возможные потери"; 91803 "Долги, списанные в убыток" и Д-т сч. 99999 "Счет для корреспонденции с активными счетами при двойной записи"
К-т счетов 91703 "Неполученные проценты по межбанковским кредитам, депозитам и иным размещенным средствам, списанным с баланса кредитной организации"; 91704 "Неполученные проценты по кредитам и прочим размещенным средствам (кроме межбанковских), предоставленным клиентам, списанным с баланса кредитной организации". [13, с.325]
Если в течение пятилетнего периода должник или его правопреемник возвращают ранее списанную в установленном порядке с баланса банка ссудную задолженность, то на сумму поступившего долга в конце операционного дня (в день, когда были возвращены должником денежные средства) осуществляется следующая бухгалтерская проводка:
а) поступление денежных средств в погашение задолженности от заемщика — Д-т счетов 30109, 30111, 30112, 30113, 30116, 30117, 401- 408 (если заемщик имеет расчетный (текущий), корреспондентский счет в данном банке); 30102, 30104, 30110, 30114, 30115, 30118, 30119 (если заемщик не имеет расчетного (текущего), корреспондентского счета в данном банке)
К-т сч. 70107 "Другие доходы" - в зависимости от того, за счет каких средств было произведено списание задолженности по резерву на возможные потери по ссудам, —за счет резерва или путем отнесения на убытки банка;
б) и одновременно на сумму поступившего основного долга -
Д-т сч. 99999 "Счет для корреспонденции с активными счетами при двойной записи"
К-т счетов 91801 "Задолженность по межбанковским кредитам, депозитам и иным размещенным средствам, списанная за счет резервов на возможные потери"; 91802 "Задолженность по кредитам и прочим размещенным средствам, предоставленным клиентам (кроме межбанковских), списанная за счет резервов на возможные потери"; 91803 "Долги, списанные в убыток";
на сумму поступивших процентов - Д-т сч. 99999
К-т счетов 91703 "Неполученные проценты по межбанковским кредитам, депозитам и иным размещенным средствам, списанным с баланса кредитной организации"; 91704 "Неполученные проценты по кредитам и прочим размещенным средствам, (кроме межбанковских) предоставленным клиентам, списанным с баланса кредитной организации" [5]
2. Анализ кредитных операций на примере банка "УРАЛСИБ"
2.1 Характеристика банка "УралСиб"
Банк "УРАЛСИБ" позиционируется на финансовом рынке как крупнейший универсальный сетевой банк Федерального уровня, предоставляющий наиболее широкий спектр финансовых продуктов и услуг на всей территории Российской Федерации. В их числе – традиционные депозитные вклады, потребительское, ипотечное и автокредитование, инвестиционные услуги, лизинг, возможность участия в фондах коллективных инвестиций, страховые продукты и многие другие.
Банк УРАЛСИБ входит в число ведущих российских банков, предоставляет своим розничным и корпоративным клиентам широкий спектр банковских продуктов и услуг. Банк УРАЛСИБ является основным активом Финансовой корпорации "УРАЛСИБ". Банку присвоены рейтинги международных рейтинговых агентств: "В+" Fitch Ratings, "В+" Standard&Poor’s и "Ва3" Moody’s Investors Service. Согласно рейтингам РБК, по итогам первого полугодия 2009 года БАНК УРАЛСИБ занимает 2-е место на рынке кредитования малого и среднего бизнеса, входит в пятерку российских банков – лидеров по размеру филиальной сети и количеству собственных банкоматов. По данным банковских рейтингов, Банк входит в ТОП-15 крупнейших банков по размеру собственного капитала, активам объему депозитов физических лиц и выданных потребительских кредитов. [27]
2.2 Анализ кредитного портфеля банка
В процессе анализа необходимо проанализировать:
- структуру кредитных вложений в разрезе основных заемщиков;
- качество кредитного портфеля.[20, с.135]
Под кредитным портфелем понимается совокупность требований банка по предоставленным кредитам различным заемщика. Для расчета объема кредитного портфеля была использована наиболее доступная форма бухгалтерской отчетности "Оборотная ведомость по счетам бухгалтерского учета кредитной организации (№0409101)"[29], откуда получают данные по остаткам денежных средств на следующих балансовых счетах:
- Межбанковские кредиты: счета 320 (без учета 32015), 321 (без учета 32115);
- Кредиты, предоставленные Министерству финансов России: счет 441 (без учета 44115);
- Кредиты, предоставленные финансовым органам субъектов Российской Федерации и органов местного самоуправления: счет 442 (без учета 44215);
- Кредиты, предоставленные государственным внебюджетным фондам: счет 443 (без учета 44315);
- Кредиты, предоставленные внебюджетным фондам субъектов Российской Федерации и органов местного самоуправления: счет 444 (без учета 44415);
- Кредиты, предоставленные юридическим лицам различных форм собственности: счет 445 (без учета 44515), 446 (без учета 44615), 447 (без учета 44715), 448 (без учета 44815), 449 (без учета 44915), 450 (без учета 45015), 451 (без учета 45115), 452 (без учета 45215), 453 (без учета 45315);
- Кредиты, предоставленные физическим лицам- частным предпринимателям: счет 454 (без учета 45415);
- Кредиты, предоставленные физическим лицам: счет 455 (без учета 45515);
- Кредиты, предоставленные юридическим лицам- нерезидентам: счет 456 (без учета 45615);
- Кредиты, предоставленные физическим лицам- нерезидентам: счет 457 (без учета 45715). [24]
Проанализируем динамику кредитного портфеля банка за исследуемый период, построив таблицу 1.
Таблица 1 Анализ динамики кредитного портфеля банка "Уралсиб"
| Показатели | год | Прирост (%) | |||
| 2008 | 2007 | 2006 | 2008г к 2007г | 2007г к 2006г | |
| Объем кредитного портфеля, (тыс.руб.) | 266703286 | 231553259 | 160591734 | 15,18 | 44,19 |
| Доля кредитного портфеля (Кп) в совокупных активах (Ас) (валюте баланса) | 59,76 | 65,06 | 55,53 | -8,14 | 17,17 |
| Актив баланса (тыс.руб.) | 446 268 000 | 355 907 390 | 289 214 386 | 25,39 | 23,06 |
Растущая динамика объемов кредитного портфеля в абсолютном выражении, что видно на рис.1, свидетельствует о расширении сектора кредитного рынка, на котором оперирует данный банк. Как показывают данные таблицы 1, анализируемый банк имеет растущие объемы кредитного портфеля в динамике за три года, что позволяет положительно оценить его поведение на рынке.
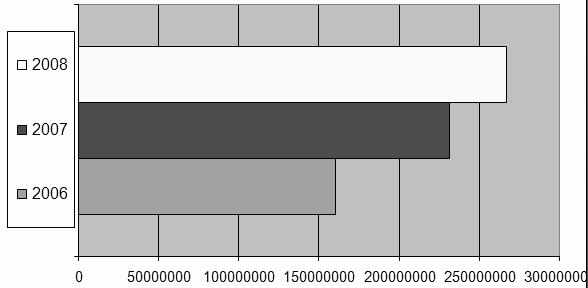
Рис.1 Динамика кредитного портфеля банка "Уралсиб", тыс.руб.
Растущий показатель темпа прироста кредитного портфеля в 2007 году на 44,19 % и в 2008 году на 15,18% свидетельствует о наличии в банке разработанной кредитной политики, учитывающей как изменения спроса рынка, так и внутренний кредитный потенциал самого банка.
Показатель Да (доля кредитного портфеля в валюте баланса) позволяет определить, насколько деятельность банка по размещению денежных ресурсов в виде кредитов ориентирована на рынок ссудных капиталов.
Иначе коэффициент Да носит название коэффициент концентрации, который показывает насколько банковские активы сконцентрированы на кредитном рынке. Соотношение темпов прироста кредитного портфеля (ТПк.п.) с темпами прироста совокупных активов (ТПс.а.) позволяет сделать вывод о том, за счет каких активов происходит рост валюты баланса. Данный коэффициент носит название коэффициент опережения (Коп).
Коэффициент опережения показывает, во сколько раз прирост кредитного портфеля опережает прирост совокупных активов.[19, c.121]
В анализируемом банке рост доли в 2007 году на 17,17 % свидетельствует о повышении значимости кредитной деятельности для банка, и вместе с тем, о вероятности роста кредитных рисков. В 2008 году доля кредитного портфеля незначительно снизилась на 8%.
Значение коэффициента 1,93 в 2007 году свидетельствует об активной работе банка в области кредитования по сравнению с прочими активными операциями. Данное поведение, вероятно, можно объяснить двумя причинами: более низким уровнем риска кредитных сделок по сравнению, например, с операциями на фондовом рынке и отсутствием волатильности процентных кредитных ставок. В 2008 году коэффициент опережения меньше 1 связан с ухудшением общей экономической ситуации в стране, когда переход от рублевых сбережений к долларовым активам вместе с девальвацией рубля заставил банки сократить кредитную деятельность и увеличить инвестиции в другие активы.
Анализируя динамику объемов кредитного портфеля за период, следует выявить внутренние факторы, повлекшие его увеличение или снижение, для чего необходимо структурировать кредитный портфель по виду заемщика, и исследовать изменения каждой из статей. Такого рода анализ позволяет оценить степень диверсифицированности кредитного портфеля, которая вытекает из понятия ликвидности кредитного портфеля: чем более диверсифицированным является кредитный портфель, тем менее рискованными будут кредитные размещения, т.к. степень их защищенности от изменения конъюнктуры рынка можно назвать достаточной. [21, с. 188]. Проведем данный анализ с помощью таблицы 2.
Таблица 2 Структура кредитного портфеля по типу заемщика
| Статья кредитного портфеля | 2006 | 2007 | 2008 | |||
| Тыс.руб | Уд.вес | Тыс.руб | Уд.вес | Тыс.руб | Уд.вес | |
| Кредиты, выданные банкам | 8013126 | 4,99 | 29102221 | 12,57 | 30931792 | 11,60 |
| Кредиты юридическим лицам, всего | 112721398 | 70,19 | 134774499 | 58,20 | 147982150 | 55,49 |
| в том числе: | ||||||
| Кредиты, предоставленные некоммерческим организациям | 487119 | 0,30 | 431503 | 0,19 | 267200 | 0,10 |
| Кредиты, предоставленные коммерческим оганизациям | 112234279 | 69,89 | 134342996 | 58,02 | 147714950 | 55,39 |
| Кредиты, предоставленные индивидуальным предпринимателям | 4971951 | 3,10 | 7889392 | 3,41 | 8601221 | 3,23 |
| Кредиты физическим лицам | 34885259 | 21,72 | 59787147 | 25,82 | 79188123 | 29,69 |
| Итого кредитный портфель | 160591734 | 100 | 231553259 | 100 | 266703286 | 100 |
В представленной выше табл.2, в банке основу кредитного портфеля составляют кредиты юридическим лицам – 55,49% в 2008 году, хотя их доля и сократилась с 70,19% в 2006г. В результате чего, можно сделать заключение о том, что банк акцентирует свое внимание на услугах корпоративным клиентам, что может быть обусловлено различными факторами, например, нежеланием банка нести дополнительные расходы на развитие розничного бизнеса.
Следующая крупная группа – это кредиты физическим лицам, их доля в портфеле составляет 29,69% в 2008 году, причем в динамике этот показатель возрастает с 21,72% в 2006 году.
Следует отметить, что кредитование предприятий и организаций является в настоящее время приоритетным направлением деятельности российских банков. Основная причина таких приоритетов состоит в более низком кредитном риске по сравнению с кредитованием физических лиц, во-первых потому, что предприятия имеют более надежную финансовую отчетность, а, во – вторых, возврат таких кредитов имеет более высокое обеспечение в виде залогов. Но уже сегодня данные приоритеты смещаются в сторону розничного кредитования, т.к. возможности получения банками доходов от кредитования юридических лиц исчерпываются, и банки вынуждены искать новые источники их получения. Поэтому в современных российских банках наряду с кредитованием юридических лиц, кредитование население является одним из наиболее перспективных направлений банковской деятельности, что и подтверждается данными таблицы 3.
Третью по величине группу составляют межбанковские кредиты, доля которых в 2008 году составляет 11,60 %, возрастая с 4,99% в 2006 году. Очевидно, что банк имеет стабильную клиентуру, формирующую его кредитный портфель, и устойчивые позиции на кредитном рынке, несмотря на последствия кризиса.
Проанализируем качество кредитного портфеля в таблице 3, взяв некоторые данные из годовых отчетов банка "УРАЛСИБ"[27][28].
Таблица 3 Качество кредитного портфеля
| Статья кредитного портфеля | 2007 | 2008 | 2008 к 2007 |
| млрд.руб | млрд.руб | % | |
| Кредиты юридическим лицам, брутто, в т.ч. | 175,6 | 193,4 | 10,14 |
| "неработающие" кредиты | 4,5 | 5 | 11,11 |
| доля неработающих кредитов | 2,56 | 2,59 | 1,17 |
| Резервы на возможные потери | 7,4 | 11,6 | 56,76 |
| Кредиты физическим лицам брутто, в т.ч. | 63,8 | 84,6 | 32,60 |
| "неработающие" кредиты | 3,9 | 4,4 | 12,82 |
| доля неработающих кредитов | 4,61 | 6,9 | 49,67 |
| Резервы на возможные потери | 2,9 | 4,3 | 48,28 |
В анализируемом банке, как видно из табл. 3, в 2008 году объем резервов на возможные потери по ссудам клиентов – юридических лиц вырос на 56,76% и составил 11,6 млрд.руб. При этом объем неработающих кредитов вырос на 11,11% и составил 5 млрд.руб. при росте кредитного портфеля на 10,14%. Коэффициент покрытия неработающих кредитов резервами увеличился со 165, 4% до 232%.
Объем резервов на возможные потери по ссудам клиентов – юридических лиц вырос на 48,28% до 4,3 млрд.руб. Объем неработающих кредитов вырос на 12,82% и составил 6,9 млрд.руб. при росте кредитного портфеля на 32,6%. Коэффициент покрытия неработающих кредитов резервами увеличился до 97,4%.
В целом уровень просроченной задолженности примерно такой же, как в среднем по российским банкам, ее рост связан с ухудшением состояния экономики страны и мировых экономических систем. Качество кредитного портфеля можно оценить как удовлетворительное.
3. Совершенствование банковского кредитования
3.1 Современное состояние банковского кредитования
Как пишут аналитики, многие проблемы, такие как просрочка и "плохие активы" перейдут вместе с банками и в следующий год. Кроме того, реальный "масштаб бедствия" по-прежнему остается закамуфлированным. Именно эти факторы не позволят банкам в новом году активно наращивать кредитные портфели. Тем не менее, банкиры надеются на некоторое улучшение в отрасли. Минувший год выявил сильные и слабые стороны российского банковского сектора. Хотя статистика уже не демонстрирует значительного падения, реально накопленные проблемы по-прежнему закамуфлированы.
От того, сумеют ли участники рынка извлечь уроки из сложившейся ситуации, зависит стабильность сектора в следующем году. При этом в условиях, когда государство новых вливаний в банковский сектор не планирует, а регулятор хочет отказаться от антикризисных послаблений, рассчитывать большинству кредитных организаций придется только на себя. Об итогах уходящего года и своих прогнозах на следующий год агентству "Интерфакс " рассказали руководители российских банков.
Турбулентность на мировых финансовых рынках привела к снижению основного показателя банковского сектора - активов. Впервые с начала года они упали по итогам мая: за пять месяцев было зафиксировано снижение на 2,2%. Рост восстановился лишь по итогам восьми месяцев, но и эта тенденция долго не продлилась. По итогам октября (а это пока последние статистические данные ЦБ РФ) банки показали снижение активов по сравнению с началом года - минус 0,1% (за аналогичный период 2008 года был рост на 25,6%). Виной всему сжатие кредитного рынка - в январе-октябре портфель кредитов нефинансовому сектору вырос всего на 1,2%, а физическим лицам - упал на 10,5%.
На фоне снижения портфелей стала расти "просрочка", став главной головной болью банкиров в этом году. Доля просроченной задолженности по банковским кредитам предприятиям на 1 декабря (без учета Сбербанка) составила 6,85%, по кредитам физическим лицам - 8,5%. Однако этот показатель "просрочки" не отражает реальных проблем в секторе, подчеркивают в Банке России. Регулятор обращает внимание на другой показатель - доля "плохих" активов (ссуд четвертой и пятой категории) в портфеле банков составляет по итогам ноября уже около 10%. Первый зампред ЦБ Геннадий Меликьян оценивает этот показатель на конец 2009 года в 11-12%. Президент Банка Москвы Андрей Бородин напоминает, что ключевой для банков остается проблема "плохих" долгов. "С высокой вероятностью "второй волны" кризиса удастся избежать, однако расчистка банковских балансов от плохих ссуд остается важнейшей задачей и условием возобновления кредитной поддержки экономического развития", - сказал он.
Еще одной ключевой для сектора проблемой в 2010 году будет дополнительное создание резервов и, соответственно, нагрузка на капитал, считает И.Коган. О.Вьюгин полагает, что поиск дополнительного капитала может стать основной головной болью на следующий год. По мнению председателя правления МБРР Олега Капитонова, ключевыми для банковского сектора в 2010 году будут вопросы, связанные с платежеспособностью населения, а также касающиеся структуры банковских активов. В ходе кризиса не все клиенты смогли выполнять свои обязательства, и банки получили активы, которые для них не являются профильными, добавил глава МБРР.
"Многие банки сидят на избытке денежных средств, которые не инвестируются, что, в конечном счете, рано или поздно будет ударять по прибыльности", - полагает он. Банк России ждет роста кредитования в 2010 году. Большинство опрошенных "Интерфаксом" банкиров не столь оптимистичны: одни говорят, что в 2010 году в секторе будет небольшой рост, другие ждут стагнации. "Кредитная активность, я думаю, будет на нуле, если она не будет испытывать влияние финансовой поддержки государства", - считает О.Вьюгин. Стагнация не затронет разве что госбанки, "которые должны будут хоть что-то с этим делать". Председатель правления Юникредит банка Михаил Алексеев считает наиболее вероятным сценарий инерционного развития экономики. "Кредиты будут расти темпами, незначительно превышающими инфляцию - то есть на уровне 7-9% в 2010 году. При этом депозитная база будет увеличиваться быстрее, так как банки будут продолжать политику улучшения соотношения кредитов и депозитов", - говорит он. Задумываясь о развитии кредитования, банки все же вспоминают о проблемах, которые их сдерживают. "Конечно, банк ставит перед собой задачу наращивать кредитный портфель. Но есть проблемы, которые сдерживают наше развитие", - отмечает Д.Орлов. Одна из них - состояние малого и среднего бизнеса,
Эксперты также ждут усовершенствования системы отраслевого мониторинга кредитных рисков. В частности, должна быть разработана система оценки забалансовых кредитных рисков (с использованием аффилированных структур и прочих "схем"), в том числе случаи передачи плохих долгов небанковской "дочке", отмечают в Юникредит банке. Кроме того, в следующем году банкирам хотелось бы видеть не прямую поддержу банков, а стимулирование спроса на банковские услуги. Д.Орлов, в частности, говорит, что следовало бы тщательно продумать меры поддержки малого и среднего бизнеса, так как реальная помощь правительства до них доходит "очень Как сообщил Александр Левковский, президент Промсвязьбанка, - одного из ведущих игроков на рынке кредитования малого и среднего бизнеса, "мы видим здесь серьезный потенциал. Это тот вид бизнеса, по которому банк рассчитывает увеличить кредитный портфель по итогам года. С учетом корректировок, внесенных с начала года в оценку рисков, в этом портфеле у нас очень низкая просрочка. Одна из причин - ответственность за возврат у малого бизнеса выше".
Проблема неплатежей по кредитам между тем остается одной из острейших и, как полагает Александр Турбанов, "причиной обострения на банковском рынке (возможно, в четвертом квартале 2009 года) может стать значительный рост неплатежей по корпоративным кредитам, стагнация промышленного производства, что с высокой долей вероятности приведет к снижению качества кредитного портфеля банков".[25]
бухгалтерский банк кредитор ссуда
3.2 Совершенствование практики кредитования в банке
Проведенный анализ показал, что в исследуемом банке кредитование является основой роста дохода банков. Рост активов связан с ростом кредитного портфеля банка. Портфель достаточно диверсифицирован, в динамике наблюдается рост портфеля в целом и рост его составляющих, что говорит о правильной кредитной политике банка.
В то же время 2008 год стал достаточно тяжелым для банковской системы, что не могло не сказаться на качестве кредитного портфеля. В банке наблюдается рост неработающих кредитов, как в абсолютном, так и относительном выражении.
Совершенствование практики кредитования может быть достигнуто за счет следующего.
Во многих российских банках сейчас делается ставка на сегмент "малый и средний бизнес", поскольку в кризисный период он оказался более устойчивым. Следовательно, при правильном выделении целевого клиентского сегмента, определении его ключевых потребностей, разработке сервисной модели с максимальным удобством обслуживания и разработке продуктов с учетом особенностей и ожиданий предприятий, можно увеличить кредитный портфель и доходность кредитных операций. Кредитование малого бизнеса имеет перспективы и потому, что глава государства неоднократно высказывался по поводу оказания помощи малому бизнесу.
Что касается кредитования физических лиц, необходимо проводить более тщательную оценку кредитоспособности клиентов, учитывая размер кредита на каждого члена семьи, размер текущих кредитов. К тому же, принимая во внимание сложившуюся обстановку, банк скорее всего будет делать упор на качестве кредитного портфеля, нежели на его росте, продолжая дальнейшую работу с "плохими" кредитами.
Одним из направлений в развитии кредитования можно считать финансирование коммерческих кредитов – учет векселей. Поскольку на данный момент существует дефицит банковских кредитных ресурсов из-за закручивания банками гаек при выдаче кредитов, этот недостаток средств компенсируется расширением коммерческого кредита.
При коммерческом кредите поставщик самостоятельно оценивает риски кредитуемого предприятия, так как, поставляя товар с отсрочкой платежа, он уверен в сбыте конечного товара, а следовательно, и в платежеспособности покупателя. Причем, как правило, коммерческие кредиты складываются в цепочки от поставщика к поставщику, то есть каждый поставщик цепочки делегирует оценку риска продажи конечного продукта покупателю своей продукции (товара, услуги).
Оформив коммерческий кредит векселем покупателя, поставщик получает инструмент, позволяющий решать текущие проблемы предприятия, путем либо увеличения товарного оборота, либо получения финансирования. Это, в свою очередь, позволяет предприятию располагать текущей ликвидностью, решая вопросы выплаты зарплаты, обслуживания банковских кредитов, расчетов с монополистами, своевременной уплаты налогов и т.д.
Как правило, поставщики и покупатели не рассматривают отсрочку платежа как коммерческий кредит, то есть вознаграждение за предоставление кредита просто включается в цену поставляемой продукции. Хотя, если руководствоваться статьей 823 ГК РФ[1], проценты за использование коммерческого кредита желательно в договоре выделять отдельно. Благодаря этому при досрочной продаже векселя, описывающего коммерческий кредит, держатель векселя не будет относить полностью дисконт на убытки. Именно это является одной из основных причин, вызывающих отрицательные эмоции финансовой службы предприятия при операциях с векселями.
Функции банка при финансировании коммерческих кредитов заключаются в кредитовании:
- кооперации отрасли посредством учета векселей отраслеобразующего предприятия;
- непосредственно векселедателя с целью выполнения им своих обязательств в условиях отсутствия синхронности между платежами и поступлениями.
Операция по финансированию коммерческих кредитов (по учету векселей) не является альтернативой обычному кредитованию, скорее дополняет его в части кредитования на пополнение оборотных средств предприятий. При этом:
- во-первых, благодаря финансированию под векселя, выписанные в рамках товарных сделок, осуществляется целевое использование средств. Кредит выдается после товарных поставок. На усмотрение банка могут приниматься к учету векселя, выданные в качестве авансовых платежей, но в рамках определенных контрактов;
- во-вторых, риск невозврата кредита распределяется между векселедателем (авалистом) и индоссантами, несущими субсидиарную ответственность. При этом вместо залога банк имеет возможность обращать взыскание на все имущество всех предприятий, участвующих в расчетах по векселю;
- в-третьих, платежи банка при учете векселей, как и возврат сумм при погашении векселей, происходят дискретно, что позволяет банку при ухудшении финансового состояния векселедателя прекратить учет в любой момент по своему усмотрению, а векселедателю проще координировать финансовые потоки с целью своевременного погашения векселей;
- в-четвертых, если судебные решения по кредитным договорам выносятся в порядке искового производства, то по требованиям, основанным на протесте векселей, действует институт судебного приказа, что не требует серьезной доказательной базы и даже, по усмотрению суда, присутствия сторон;
- в-пятых, обслуживание кредита распределяется между поставщиками и покупателем, что позволяет рассматривать сегодняшние процентные ставки по кредитам приемлемыми для бизнеса.
При существующем дефиците кредитных ресурсов банк в состоянии выставить жесткие требования как к векселедателю (авалисту), так и к векселям.
Например:
1. векселедатель (авалист) относится к первой (второй) группе заемщиков. Рационально сопоставлять параметры векселедателя (авалиста) с требованиями, указанными в Положении ЦБ РФ от 12.11.2007 № 312-П "О порядке предоставления Банком России кредитным организациям кредитов, обеспеченных активами";[8]
2. банк принимает к учету только векселя, выписанные в рамках товарных сделок (доказательства товарности лежат на векселедержателе. Целевое использование средств);
3. банк принимает к учету векселя, выписанные на срок не менее трех месяцев. Или не менее месяца до погашения (ограничения, связанные с планированием банковских операций);
4. банк принимает к учету векселя, имеющие не менее двух именных индоссаментов (распределение рисков между участниками);
5. банк принимает к учету только векселя, индоссантом которых являются ОАО "…", ЗАО "…", … и т.д. (целевое использование средств);
6. банк не принимает к учету векселя, содержащие оговорку "без оборота" или тождественную ей по смыслу (минимизация рисков);
7. банк принимает к учету только векселя, домицилированные на ОАО "…", ЗАО "…", … и т.д. (целевое использование средств. Минимизация рисков, связанных с несвоевременным осуществлением протеста).
Выставляя требования по учету векселей, банк не только осуществляет решение собственных задач, но и оказывает влияние на процессы, происходящие в кредитуемой отрасли.
Риски, сопутствующие операциям с векселями, можно условно разделить на три группы:
- кредитные риски (отсутствие регулярного раскрытия информации о векселедателе и выпущенных векселях);
- риски документарной формы (подделка документа (зеркальные векселя, подделка подписи, бланка); недействительность подписи,