Кредитование малого бизнеса в Республике Казахстан
Зарплата: на Т1 торгует сам заемщик и 1 помощник, зарплата помощнику составляет 1300 тенге/день, на Т2 торгует родной брат заемщика и 1 помощник, зарплата помощнику составляет 1300 тенге/день, 26 рабочих дней.
Электроэнергия: по Т1 и Т2 оплата за свет ежемесячно составляет 3 000 тенге/мес. (1500тенге/мес. за каждую точку), после смены месторасположения Т2 оплата за электроэнергию не изменилась, оплата администрации рынка. По Т3 оплачивает арендатор, по Т4 расходов за электроэнергию нет.
Расходы по доставке товара: оплата за доставку товара на наемной тележке до места торговли за один закуп составляет 3 500 тенге, в среднем в месяц закуп осуществляется 3 раза.
Прочие расходы: на проезд и питание заемщика и его брата в день составляет по 500 тенге на человека, 26 рабочих дней.
Расходы на семью: рассчитаны на 6 человек (Заемщик, супруга заемщика, 4 детей).
Комментарии к ОПиУ: Расходы по растаможке товара из Китая включены в себестоимость и составляют 7,5%, просчитаны на основе последнего закупа в Китае (растаможка = 1500$ / сумма закупа 20 000$ * 100).
Отчёт о движении денежных средств (см. Приложение №1)
4. Информация о бизнесе:
Информация о Заёмщике: Ахметов Ахмет Ахметович, 1977 г.р., образование незаконченное среднее (11 классов). Родился в Иране, г. Горган. В 1995г. заемщик с семьей переехал в Казахстан, г. Алматы. В 1997г. С 1997 г. заемщик начал самостоятельно заниматься бизнесом на рынке «Алатау», стартовый капитал составил 5 000 тенге (собственные средства), часть товара заемщик брал на реализацию у знакомых, торговля велась мужским рубашками. В 1998г. заемщик приобрел Ѕ часть контейнера на р-ке «Алатау», 0р. 55 контейнер за 2000$ (собственные средства). В 1999 . заемщик сменил вид товара, начал вести торговлю товарами народного потребления китайского производства. В 2005г. заемщик продал контейнер на р-ке «Алатау», 0 ряд, 55 контейнер за 4000$. Торговлю халатами и ночными рубашками заемщик начал в 2005г. с арендованного контейнера. С 2006г. заемщик снимает складское помещение 20 тонн, расположенное по адресу: г. Алмтаты, Жетысуский р-н, ул. Шоссейная 125. В 2007г. приобретает 20 тонный контейнер на рынке «Алатау-2», 8 ряд, контейнер № 31 за 4500$ (собственные средства) и 10 тонн контейнер на рынке «Алатау-2» 12 ряд, контейнер №20 за 8000$ (собственные средства). С 2007г. у заемщика работают две точки, с одной точки ведется торговля только халатами с другой точки торговля ведется только ночными рубашками. В январе 2009г. заемщик перенес вторую точку на рынок «Алатау-2», 12 ряд, 25 контейнер, в связи с тем, что заемщика не устраивало месторасположение контейнера, заемщик перенес точку ближе к проходному ряду, для того чтобы увеличить количество клиентов, а контейнер, расположенный на рынке «Алатау-2», 8 ряд, контейнер № 31 с января 2009г. сдает в аренду частному лицу. Торговлю на точках осуществляет заемщик с братом и 2 помощника. Остаток ТМЗ в марте 2008г. составил около 40 000$. Данная информация получена со слов заемщика.
На данный момент структура бизнеса выглядит следующим образом:
Т-1 (20-тонн, собственный) на рынке «Алатау-2», 12 ряд, конт. № 20, торговлю осуществляет заемщик с помощником;
Т-2 (10 тонн, собственный) с 2007г. по декабрь 2008г. точка располагалась на рынке «Алатау-2», 10 ряд, контейнер № 40, с января 2009г. точка располагается на рынке «Алатау-2», 12 ряд, конт. № 25 (20 тонн, арендуется у частного лица), торговлю осуществляет брат заемщика с помощником.
Т-3 (10 тонн, собственный) сдается в аренду частному лицу с января 2009г.
Т-4 (20 тонн, арендуется у частного лица) с 2006г., располагается по адресу: г. Алматы, Жетысуский р-н, ул. Шоссейная д.125, используется как складское помещение.
время работы с 8.30 до 16.30, выходной понедельник.
Закуп: товара (женские халаты и ночные рубашки) осуществляется в Китае, заемщик делает заказы по телефону своим постоянным поставщикам в среднем 3 раз в месяц и делает закуп на сумму от 22 000$ – 38 000 $ за раз. Расходы по растаможке товара составляют 7,5% от суммы закупа, рассчитано на основе последнего закупа (1500$ - растаможка / 20 000$ - закуп товара * 100= 7,5%).
Товар: женские халаты и ночные рубашки в ассортименте производства Китай
Сезонность: со слов заемщика спад в торговле наблюдается в июле.
Маржа: m1 = 13,41% (от продажи халатов), m2 = 14,22%.
Расходы вне бизнеса:
| Наименование | Период | USD |
| Покупка DVD проигрывателя "LG'' | дек-08 | 60 |
| Празднование Курбанайта | янв-09 | 400 |
| ИТОГО | 460 |
Обеспечение по предлагаемому кредиту:
| Описание | Владелец | Месторасположение | Рыночная цена, $ | **Оценочная стоимость, $ |
|
*3-комн. квартира (улучшенная) Sобщ. = 66,80 кв.м, Sжил. = 42,50 кв.м |
Ахметов С.А. (родной брат заемщика) |
Алматинская область, Карасайский р-н, г. Каскелен, ул. Кирова, д. 20, кв. 120 |
110 000USD | 77 000 USD |
| Оборудование (контейнер 20 тонн) (без регистрации) | Ахметов А.А. |
г. Алматы, Жетысуский р-н, рынок «Алатау-2», 12 ряд, контейнер № 20 |
10 000 USD | 5 000USD |
|
Товары в обороте (женские халаты, ночные рубашки) (без регистрации) |
Ахметов А.А |
Т1: г. Алматы, Жетысуский р-н, рынок «Алатау-2», 12 ряд, контейнер № 20 Т2: г. Алматы, Жетысуский р-н, рынок «Алатау-2», 12 ряд, контейнер № 25 |
60 000 USD | 30 000 USD |
| Общая сумма залога: | 180 000 USD | 112 000 USD |
||
| Общая сумма обязательств + % за 6 мес.: | 108 000 USD | |||
*Учитывая дальнейшую перспективу и сотрудничество, предлагаю к недвижимости применить коэффициент понижения 30%.
**Оценочная стоимость недвижимости найдена по методу сравнительных продаж с использованием газеты “Крыша” № 12 (490) от 29.03-06.04.2009г.:
120 000 $ - 3-х комн. квартира, г. Каскелен, площадь 68(42)8, пан., с/у разд., лоджия, тел. отд., тел: 298-36-22, 8(271) 2-27-02;
135 000 $ - 3-х комн. квартира, г. Каскелен, , 69(58)6, с/у разд., балк., тел. отд., тел: 8-701-242-07-45, 296-94-31;
140 000 $ - 3-х комн. квартира, г. Каскелен, 69(45)12, кирп., с/у. Разд., тел. отд., треб. ремонт, торг, тел: 262-86-21; 237-24-16.
Место прописки и фактического проживания Заемщика: Алматинская область, Карасайский район, ул. Ленина д. 40, недвижимость оформлена на заемщика, документы на дом (копии) предоставлены.
6. Заключительные рекомендации к выдаче кредита
На основании вышеизложенного считаю, что проект может быть рекомендован к реализации. Сумма кредита 100 000 $, срок 36 месяцев, процентная ставка 16 % годовых, с погашением кредита равными взносами - ежемесячно по 3 516 $, сумма к возврату 126 576 $.
После утверждения проекта на Кредитном Комитете выносится Протокол Заседания Кредитного Комитета.
2.3 АНАЛИЗ ДИНАМИКИ КРЕДИТОВАНИЯ СУБЪЕКТОВ МАЛОГО БИЗНЕСА В БАНКАХ РЕСПУБЛИКИ КАЗАХСТАН
В апреле
1998 г. Программа
малого бизнеса
Казахстана
начала работу
по кредитованию
ММБ и обучению
специалистов
в четырех
банках-партнерах
в двух крупнейших
городах страны
Алматы и Астана.
В соответствии
с целями ЕБРР
и Правительства
Республики
Казахстан,
которое выступило
инициатором
проекта, задачей
программы стало
обеспечение
доступа к финансовым
ресурсам для
микро и малого
бизнеса по всей
стране, путем
развития необходимых
институциональных
структур и
внедрения
методики
кредитования.
Таким образом,
за 2007 год по итогам
конкурса по
отбору проектов,
из бюджета
прокредитовано
5 проектов на
условиях
софинансирования
на сумму 30 миллионов
тенге. Так же банками
второго уровня
на 1 сентября
2008 года выдано
кредитов субъектам
малого предпринимательства
на сумму 45,1 миллиарда
тенге, что превышает
на 4,7% данный
показатель
за аналогичный
период 2007 года.
В области
осуществляют
свою деятельность
12 микрокредитных
организации
и 9 сельских
кредитных
товариществ.
С начала года
сельскими
кредитными
товариществами
прокредитовано
125 хозяйств на
общую сумму
620,9 миллионов
тенге, усредненная
кредитная
ставка составила
9%.
За 9 месяцев
2008 года региональным
филиалом акционерного
общества "Фонд
развития малого
предпринимательства"
профинансировано
19 проектов на
общую сумму
65,7 миллиона тенге.
В рамках Государственной
программы
микрокредитования
на 2006-2008 годы региональный
филиал акционерного
общества "Фонд
развития малого
предпринимательства"
по Алматинской
области при
участии Департамента
предпринимательства
и промышленности
проводит работу
по созданию
сети микрокредитных
организаций
в районах области,
что позволит
стимулировать
предпринимательскую
активность
в районах за
счёт доступа
к финансово-кредитным
ресурсам.

Рисунок 3 Количество выданных в год кредитов7
Более 150 секторов кредитования малого бизнеса было создано в восьми банках-партнерах по всей стране, более 1200 кредитных экспертов и других банковских работников прошли курс обучения. В начале программы результаты были скромными: несколько экспертов выдавали менее 100 кредитов в месяц. В настоящее время более 4000 клиентов в 35 городах и населенных пунктах получают кредиты через программу каждый месяц, а общий объем кредитования превышает 20 млн. долларов. Таким образом, объем произведенной продукции малыми предприятиями в 2008 году достиг 244 717 млн. тенге, что составляет более 24,5% от валового выпуска, в 2002 году эта цифра была равна 24,9%. Для сравнения, в ведущих городах мира вклад в ВВП малого бизнеса превышает 50% (по результатам исследования Economic Consulting Services, LLC). Растут также поступления по налогам и обязательным платежам в бюджет от субъектов малого бизнеса. Общая сумма налоговых поступлений в бюджет от субъектов малого бизнеса за первое полугодие 2008 года составила 11,7 млрд. тенге. – 37,4% от общего объема налоговых поступлений. По сравнению с предыдущим годом данная сумма выросла на 1,5 млрд. тенге. Анализ реализации данных городских программ по поддержке малого предпринимательства показывает насколько важное значение имеет система финансовой поддержки малого предпринимательства для дальнейшего развития этой сферы.
7 Программа малого бизнеса Казахстана // Европейский Банк Реконструкции и Развития, 2008. С. 4
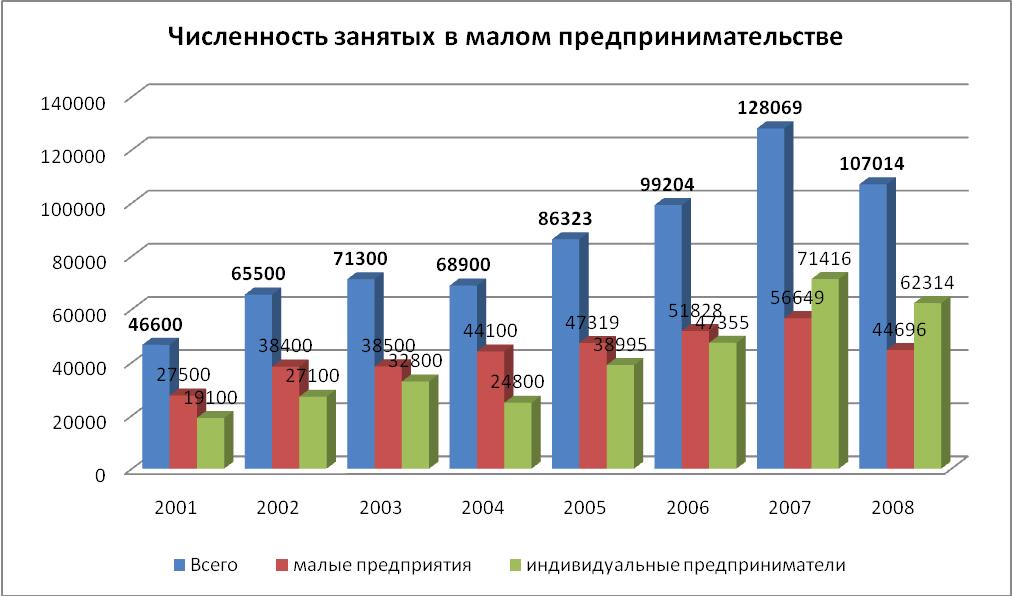
Так, за период с 2004года по 2008 год из всех источников прокредитовано более 12 тысяч проектов на сумму 148,4 млрд. тенге. Только в течение 2008 года из всех источников финансирования прокредитовано более 2,8 тыс. проектов на сумму 31755,9 млн. тенге, в том числе банками второго уровня города Алматы на 30261,4 млн. тенге. Приведенная диаграмма иллюстрируют численность занятых в малом предпринимательстве. (Рисунок 4 )
Программой было предложено разнообразных видов кредитов от 20 долларов США до 200 000 долларов США, рассчитанные на все отрасли экономики. Минимальные суммы займов - это специально разработанные экспресс кредиты в размере до 2 000 долларов США, которые можно оформить в течение 1-2 дней. Максимальные (кредиты больших объемов) - предоставляются относительно крупным предприятиям-производителям, испытывающим финансовые затруднения, например, из-за отсутствия гарантов или кредитной истории. Основной целью программы является кредитование предприятий, которые ранее не имели доступ к официальным источникам финансирования. В первые годы внедрения Программы почти все ее клиенты получали банковские кредиты впервые.
Если рассматривать распределение кредитов по суммам займов, то наибольшую часть составляют кредиты от 10001 до 5000 долларов США (Рисунок 5).
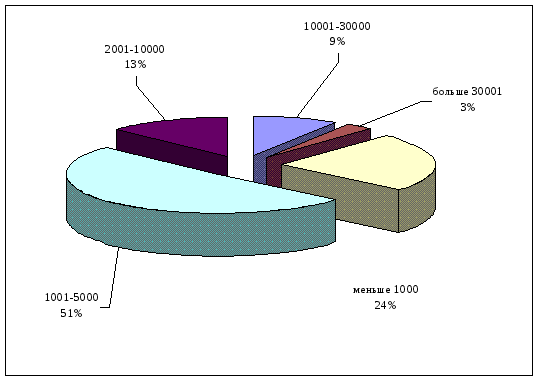
Рисунок 5 Распределение текущего портфеля по суммам кредитов (доллары США) 9
Программа предоставляет долгосрочное финансирование широкому кругу микро и малых предпринимателей Казахстана, работающих в промышленности, торговле и сфере обслуживания (Рисунок 6), также постоянно растет доля клиентов из сельскохозяйственного сектора.
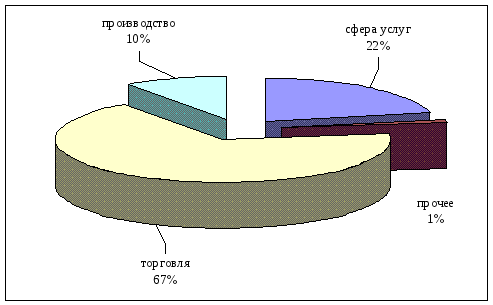
Рисунок 6 Распределение по секторам экономики10
9, 10Программа малого бизнеса Казахстана // Европейский Банк Реконструкции и Развития, 2008. С. 4
В начале целью программы было внедрение эффективных процедур кредитования и обучение компетентного персонала для обслуживания с охватом как можно большего числа регионов. В последние два года, с того момента как был с формирован крупный кредитный портфель и развита институциональная
структура, программа сместила акцент на открытие доступа к официальным
финансовым учреждениям для самых мелких предпринимателей. Если раньше было невозможно представить, что крупный банк будет рассматривать заявления на кредит менее 1000 долларов, сегодня ситуация такова, что между банками существует конкуренция за привлечение клиентов, бизнес которых - торговля на базаре. Кроме того, программа усовершенствовала кредитные продукты, предлагаемые предприятиям сферы обслуживания и производства. В частности, были увеличены сроки кредитования, и адаптированы графики погашения, банки стали проявлять большую гибкость в вопросе залогового обеспечения. Тот факт, что среди наших клиентов есть представители самых различных направлений малого бизнеса - мелкие торговцы, ремесленники, парикмахеры, производители медицинского оборудования и потребительских товаров, строительные фирмы - свидетельствует о своевременности появления нашей концепции и эффективности ее внедрения.
За время работы программы цель получения кредитов существенно изменилась. Если пять лет назад все свободные деньги, как правило, вкладывались в оборотные средства (на пополнение товарных запасов) сегодня предприниматели активно инвестируют собственные и заемные средства в расширение бизнеса и развитие производства, что еще раз подтверждает уверенность людей в завтрашнем дне, но при этом они нуждаются в поддержке гибких и компетентных финансовых учреждений (Рисунок 7). Большинство клиентов ведут семейный бизнес, являющийся для них единственным источником дохода. Благодаря программе многие предприниматели смогли не только расширить свое дело и увеличить собственный капитал, но и освоить новые направления, в результате чего были созданы дополнительные рабочие места и сохранены существующие. Высокие стандарты наших услуг подтверждаются цифрами: 8 из 10 клиентов обращаются за новыми кредитами повторно.
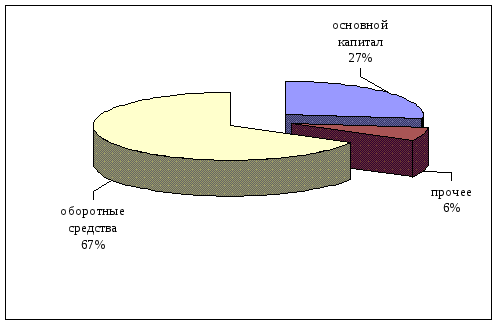
Рисунок 7 Использование кредитов
Проведем анализ кредитования субъектов малого и среднего бизнеса по статистическим данным Национального Банка Республики Казахстан. Как видно из данных, суммы кредитов, выданными банками второго уровня субъектам малого бизнеса Республики Казахстан имеют тенденцию роста.
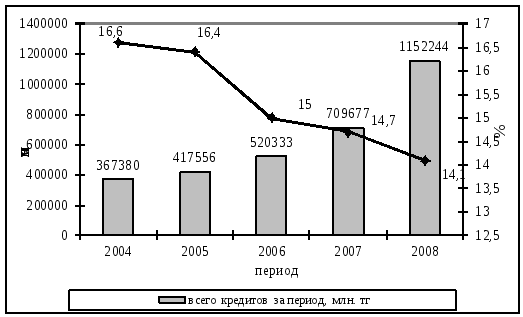
Рисунок 8 Динамика выданных кредитов субъектам малого бизнеса и ставки вознаграждения по ним, за период, млн. тг
Как видно из данных, за 2008 г. субъектам малого бизнеса выдано кредитов на сумму 1152244 млн. тг, что в 1,6 раза больше, чем в 2007 г. Средневзвешенные ставки вознаграждения снижаются: в 2004 г. 16,6%, в 2005 г. 16,4%, в 2006 г. 15%, в 2007 г. 14,7%., в 2008 г. 14,1%.
Если рассматривать суммы выданных кредитов субъектам малого предпринимательства в целом за период с 2002 по 2008 г., то динамика сумм кредитов характеризуется высокими темпами роста кредитов в национальной валюте и отстающими темпами роста кредитов в иностранной валюте.
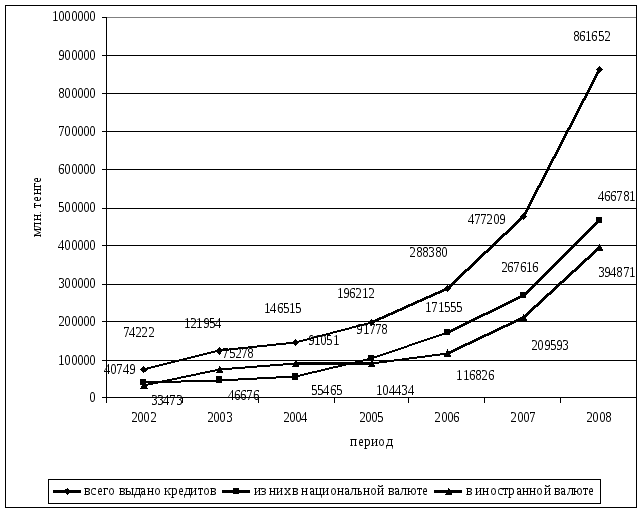
Рисунок 9. Кредиты банков субъектам малого предпринимательства на конец периода нарастающим итогом, млн. тг 13
Как видно из рисунка, на 01.01.2009 г. было выдано кредитов малому бизнесу на сумму 861652 млн. тг, из них 466781 млн. тг в национальной валюте и 394871 млн. тг в иностранной валюте. Если в 2004 г. было выдано 45,7% от всех кредитов в национальной валюте, в 2005 г. 55,5%, в 2006 г. их доля составила 67,3%, в 2007 г. – 56,1%, в 2008 г. – 54,2%.
13 Статистический бюллетень Национального Банка. № 12 (121) декабрь 2004; № 12 (145) декабрь 2006
13 Статистический бюллетень Национального Банка. № 12 (121) декабрь 2007; № 12 (145) декабрь 2009
Из общей суммы кредитов субъектам малого бизнеса краткосрочные кредиты превалируют, хотя ставка вознаграждения банку от них выше, чем от долгосрочных кредитов. Это доказывает, что у бизнесменов по-прежнему популярно краткосрочное кредитование (Таблица 18).
Таблица 18 - Ставки вознаграждения по кредитам субъектам малого бизнеса Республики Казахстан за период, в процентах14
| Наименование видов кредитов | 2004 | 2005 | 2006 | 2007 | 2008 |
| ставка по всем кредитам | 16,6 | 16,4 | 15 | 14,7 | 14,1 |
| в том числе в национальной валюте | 17,9 | 17,5 | 15,7 | 15,3 | 14,6 |
| краткосрочные | 18,3 | 18 | 15,9 | 15,4 | 14,7 |
| долгосрочные | 16,5 | 16,1 | 15,2 | 15,0 | 14,5 |
| в иностранной валюте | 15,4 | 15,1 | 13,8 | 13,3 | 13,1 |
| краткосрочные | 15,4 | 15,1 | 13,8 | 12,6 | 12,6 |
| долгосрочные | 15,4 | 15,2 | 13,8 | 13,7 | 13,4 |
Как видно из данных, по сравнению с предыдущими периодами в 2008 г. произошло снижение ставок вознаграждения: с 16,6% в 2004 г. до 14,1% по всем кредитам; с 17,9 до 14,6% в национальной валюте и с 15,4 до 13,1% в иностранной валюте.
Если рассматривать динамику выданных кредитов субъектам малого бизнеса по отраслям экономики, то наибольшую доля занимает сфера торговли: 235679 млн. тенге или 37,8% (Рисунок 10).
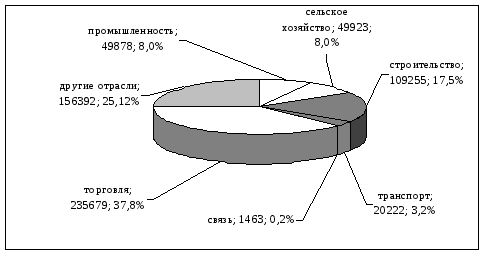
Рисунок 10 Структура выданных кредитов субъектам малого бизнеса по отраслям экономики на 01.01.2009 г.
Остальные доли отраслей промышленности следующие: другие отрасли – 25,12%, строительство – 17,5%, промышленность – 8,0%, сельское хозяйство – 8,0%, транспорт – 3,2%, связь – 0,2%.
Если рассматривать кредиты субъектам малого бизнеса по регионам страны, то выясняется, что наибольшая сумма выдана в гг. Алматы (50,2%) и Астана (9,6%) (Таблица 19).
Таблица 19 - Кредиты банков второго уровня субъектам малого предпринимательства в региональном разрезе на 01.01.2009 г., млн. тг16
| Области | Всего | краткосрочные | Долгосрочные | ||
| в национальной валюте | в иностранной валюте | в национальной валюте | в иностранной валюте | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Всего | 861652 | 146208 | 92633 | 320573 | 302238 |
| в том числе | |||||
| г. Астана | 67232 | 6341 | 8001 | 23134 | 29756 |
| г. Алматы | 446820 | 75087 | 61188 | 128138 | 182408 |
| Акмолинская | 13123 | 2395 | 3167 | 5407 | 2154 |
| Актюбинская | 24978 | 5978 | 247 | 13832 | 4921 |
| Алматинская | 5764 | 805 | 183 | 3790 | 986 |
| Атырауская | 25522 | 5231 | 510 | 12958 | 6823 |
| Восточно-Казахстанская | 50980 | 7320 | 3660 | 23735 | 16266 |
| Жамбылская | 13827 | 1191 | 171 | 9966 | 2499 |
| Западно-Казахстанская | 17831 | 3772 | 1134 | 7910 | 4656 |
| Карагандинская | 53534 | 11542 | 3427 | 21644 | 16921 |
| Костанайская | 37858 | 6811 | 7154 | 13821 | 10073 |
| Кызылординская | 6995 | 1409 | 67 | 4217 | 1302 |
| Мангыстауская | 23163 | 2887 | 2283 | 13077 | 4916 |
| Павлодарская | 33707 | 7198 | 437 | 19610 | 6463 |
| Северо-Казахстанская | 26546 | 5178 | 860 | 12141 | 8367 |
| Южно-Казахстанская | 26546 | 5178 | 860 | 12141 | 8367 |
Надо отметить, что предпринимателям многих областей Казахстана недоступны кредиты банков, что связано с недоразвитостью рыночной инфраструктуры, а также низкой деловой активностью в этих районах.
16 Статистический бюллетень Национального Банка. № 12 (121) декабрь 2007; № 12 (145) декабрь 2009
ГЛАВА 3. ПЕРСПЕКТИВЫ КРЕДИТОВАНИЯ СУБЪЕКТОВ МАЛОГО И СРЕДНЕГО БИЗНЕСА
3.1 ПРОБЛЕМЫ РАЗВИТИЯ КРЕДИТОВАНИЯ СУБЪЕКТОВ МАЛОГО БИЗНЕСА В РЕСПУБЛИКИ КАЗАХСТАН
Современная практика кредитования заемщиков субъектов малого бизнеса имеет ряд сложностей: а) анализ кредитоспособности индивидуальных клиентов на стадии предшествующей выдачи кредита, проводят далеко не все коммерческие банки; методики анализа кредитоспособности не всегда отвечают требованиям практики; в) наличие обеспечения по кредиту нередко носит формальный характер.
Существует риск не возврата кредита: на 1 января 2009г. просроченная задолженность по кредитам составила 5624 млн. тг. (7,8 % от всей суммы – 72392 млн. тг. – задолженности банкам второго уровня), в т.ч. по краткосрочным кредитам – на сумму 2759 млн. тг, по долгосрочным – 2781 млн. тг.
Макроэкономическая ситуация в стране (экономическая, политическая, социальная нестабильность, инфляция, кризис неплатежей и т.д.), также негативно сказывается на организации кредитования клиентов банка.
Основное препятствие широкого распространения кредитования субъектов малого бизнеса в нашей стране – это, в первую очередь конкуренция с розничными блоками банков второго уровня, то есть сами банки внутри банка создают конкуренцию между корпоративным блоком (куда относится кредитование субъектов малого и среднего бизнеса) и розничным блоком. Объясняется тем, что в розничном блоке разработаны упрощенные процедуры оформления кредита, чем в корпоративных блоках. Организация кредитования субъектов малого бизнеса слишком усложнена по сравнению с программами розничного кредитования, поэтому многие потенциальные клиенты уходят в розничное кредитование. Имея залоговое обеспечение не зависимо от того, является ли клиент физическим лицом или юридическим лицом, занимается частным бизнесом, либо официально получает заработную плату он может получить кредит в розничном блоке, нежели потенциальный клиент будет собирать пакет документов, требующий для субъектов малого бизнеса, предоставлять информацию по бизнесу, показывать все доходы расходы, всю свою «бизнес деятельность». Особым преимуществом корпоративного блока перед розничным является – минимальные расходы по организации кредита.
Одной из немаловажных проблем при получении кредита является - залоговое обеспечение кредита, т.е. гарантии банку. Оформляя любой достаточно крупный кредит, заемщик неизбежно сталкивается с проблемой залога. Им должен стать товары в обороте, оборудование, бытовая техника, дом, квартира, земельный участок, автомобиль. Зачастую возникают проблемы с предоставлением гаранта. Проблема состоит не столько в том, что далеко не всегда ценности, эквивалентные по стоимости требуемой сумме, найдется у клиента, сколько в том случае невозврата какой-то части суммы он теряет все.
Поэтому риски банков заключаются в невозврате кредита, несоответствие стоимости залогового имущества объему кредита, низкой стабильности дохода населения в республике. По признанию банкиров, при ощутимом росте объемов операций с клиентами их беспокоит также отсутствие кредитных историй, документов, отражающих выплаты конкретного лица по предыдущим кредитам. Анализ этих данных во всем мире является обязательным атрибутом работы банков как с физическим лицами, так и с юридическими лицами – субъектами малого и среднего бизнеса.
Еще одна проблема связана с присутствием в обращении недекларируемых доходов, в виде так называемой «черной наличности». Дело в том, что для принятия решения о выделении кредита банку требуется документы, подтверждающие доходы клиента. Разумеется, со слов клиента, что якобы доход от бизнеса в месяц составляет три, четыре тысячи долларов США, банк с ним работать не будет.
Современная практика кредитования казахстанскими банками субъектов малого бизнеса требует своего совершенствования как с точки зрения расширения объектов кредитования, так и деференцации условий предоставления кредита. Макроэкономическая стабилизация в целом и преодоление инфляции, в частности, позволит населению шире использовать банковские кредиты для решения жизненно важных проблем.
Сегодня в нашей стране кредиты субъектам малого бизнеса выдаются исключительно на условиях предоставления залога. Средние процентные ставки по кредитам, выданным гражданам, существенно выше, причем в как национальной валюте, так и в иностранной валюте.
Как показало исследование практики, при оценке кредитоспособности заемщика в США уделяют внимание кредитной истории. Более того, кредитные отчеты (и модели оценки, которые становятся возможными благодаря этим кредитным отчетам) позволяют кредиторам принимать заблаговременные меры, направленные на предупреждение проблем задолженности, даже текущих держателей счетов. Предоставляя полную картину всех кредитных счетов заемщика, данные кредитных счетов позволяют кредиторам предотвратить чрезмерное кредитование. В результате этого количество непогашенных кредитов в США очень невелико. За последние семь лет 60% заемщиков в США не имели задолженности в течение 30 дней и более.
Сегодня в нашей стране стоит проблема функционирования кредитных бюро, которые смогли бы аккумулировать всю информацию о кредитозаемщике.
12 июля 2007 года, был разработан Закон Республики Казахстан «О кредитных бюро и формировании кредитных историй». В качестве основных разработчиков Закона, подписанного Президентом Республики Казахстан Н.Н. Назарбаевым 23 октября 2008г., выступили Национальный Банк Республики Казахстан и Агентство Республики Казахстан по регулированию и Надзору финансового рынка и финансовых организаций. Работа, предшествующая принятию Закона, а так же созданию в Казахстане Кредитного бюро, велась при тесном сотрудничестве с Корпорацией Прагма / USAID и Ассоциацией финансистов Казахстана.
21 июля 2004г. в соответствии с Законом РК «О кредитном бюро и формировании кредитной истории» от 06.07.2004г. №573-2 ЗРК создано первое в Казахстане Кредитное бюро. Учредителями ТОО «Кредитное бюро» выступили 7 банков: АО «Банк ТуранАлем», АО «АТФ Банк», АО «Банк ЦентрКредит», АО «Казкоммерцбанк», АО «Народный Банк Казахстана» и АО «Цесна Банк».
Основная деятельность Кредитного бюро состоит в формировании кредитных историй заемщиков и предоставлении кредитных отчетов кредиторам.
В целях минимизации кредитных рисков банки и организации, осуществляющие отдельные виды банковской деятельности, обязаны ежемесячно представлять в Нацбанк РК всю информацию по