Банковский маркетинг
Еще одной формой классификации банковской рекламы является группировка в зависимости от конкретных целей рекламной кампании [9]. С этой точки зрения различают: вводную рекламу (знакомит с банком и сферой его деятельности), экспансированную рекламу (направлена на привлечение новых клиентов и расширение доли на рынке), напоминающую рекламу (для сохранения совей клиентуры).
Работа с общественностью – это совокупность усилий банка по созданию благоприятного климата для своей деятельности путем взаимодействия со всеми секторами внешней среды. В то время как рекламные мероприятия (как и маркетинг в целом) ограничиваются рамками рынков сбыта, работа с общественностью выходит за эти рамки. Сутью работы с общественностью, по образному выражению американских специалистов, является «бизнес по созданию друзей» [12].
Стимулирование сбыта – это мероприятия, имеющие своей целью облегчить и ускорить продажу непосредственно в месте реализации банковской услуги.
Итак, элементы банковского маркетинга имеют много схожего с маркетингом других товаров и услуг. В анализе рынка, положения конкурентов и в выборе общей маркетинговой стратегии применяются одни и те же подходы. Однако специфичность банковской услуги проявляется в выборе коммуникационной политики – политики продвижения товара. Именно здесь и заключается основная трудность для банка – ему в отличие от остальных рыночных институтов нужно привлечь и удержать клиента невидимой и неосязаемой услугой. Поэтому продвижение товара является наиболее сложным элементом банковского маркетинга, и именно ему стоит уделить основное внимание при развитии маркетинга в банках.
Таким образом, результаты главы 1 показывают, что банковский маркетинг – это деятельность банка по активизации экономических отношений с другими хозяйствующими субъектами, возникающих по поводу и посредством денег, через удовлетворение потребностей последних, что осуществляется посредством механизма элементов банковского маркетинга. Привлечение большего числа клиентов нацелено на получение большей прибыли через предоставление большего объема банковских услуг. А так как банковская услуга – это товар, за который банк получает плату, то банковский маркетинг имеет своей целью увеличение прибыли, и его необходимость для банка очевидна. Основным же элементом банковского маркетинга является коммуникационная функция – то есть продвижение.
Для того чтобы маркетинговая деятельность в банке приносила прибыль, банкам нужно следить за изменениями, происходящими в этой сфере, идти в ногу со временем. Об особенностях и проблемах банковского маркетинга на современном этапе говорится в следующей главе дипломной работы.
2. Особенности и проблемы современного банковского маркетинга
2.1 Новые тенденции в развитии банковского маркетинга
В основе современного банковского маркетинга лежит стратегия максимального удовлетворения потребностей клиентов, которая, в свою очередь, приводит к существенному повышению рентабельности деятельности банков, что соответствует выводам главы 1.
Французские специалисты Мерсье и Писини, сотрудники фирмы "A. T. Kearney, Paris", считают, что в настоящее время в области банковского маркетинга происходит настоящая революция, связанная с разработкой и реализацией стратегии удовлетворения потребностей клиентов. По их оценкам, коммерческие банки, способные осуществлять подобную стратегию, могут повысить рентабельность своих операций в расчете на одного клиента на 50-100%, в частности за счет стратегии привлечения и удержания клиентов - на 20-40% [45].
До сих пор, однако, во многих коммерческих банках действуют факторы, ограничивающие эффективность маркетинга. Важнейшим из них являются низкие расходы на маркетинг, которые у банков составляют менее 2% общих издержек против 15% у компаний, производящих товары массового потребления. Кроме того, традиционная организационная структура банков не позволяет им осуществлять стратегию маркетинга, ориентированную на клиента. Недостатки нынешней структуры банка проявляются на всех уровнях:
дирекция маркетинга и другие подразделения маркетинговой службы банка, как правило, структурированы по отдельным типам банковских продуктов, по которым и разрабатываются планы маркетинга, часто не скоординированные с соответствующими планами по другим банковским продуктам, хотя все эти планы могут быть ориентированы на одни и те же группы клиентов;
многочисленные сети распределения и сбыта банковских продуктов и услуг (отделения, агентства, системы подписки и др.) часто преследуют конкурирующие между собой коммерческие цели;
каждый отдел банка, непосредственно контактирующий с клиентами, концентрирует усилия на "своих" операциях и контроле над "своими" издержками, не координируя деятельность с другими подразделениями.
Предлагаемые западными специалистами направления действий, которые могут существенно повысить эффективность банковского маркетинга, так или иначе связаны с введением новых методов организации и управления отношениями банка с клиентами.
В последние годы европейские банки расходуют немалые средства на адаптацию и оптимизацию сетей распределения и сбыта банковских продуктов и услуг к новым потребностям клиентов. Видимыми результатами этих усилий являются новое автоматизированное оборудование банковских отделений, развитие различных форм дистанционного обслуживания и т.д. Однако еще более существенными являются изменения, остающиеся невидимыми для клиентов и связанные с использованием новой технологии управления отношениями с клиентами (CRM - Customer Relationship Management) [28]. Эта новая технология предполагает изменение рабочих мест служащих банка, осуществляющих непосредственные контакты с клиентами, децентрализацию функций банковского маркетинга и изменения в организации и использовании баз данных о клиентах.
Новая организация и оснащение рабочих мест банковских служащих, осуществляющих контакты с клиентами, должна позволять служащим не только вести диалог с клиентом и автоматически генерировать те или иные банковские операции, но и управлять рекламной кампанией (т. е. предлагать клиенту новые услуги) в рамках маркетинга "каждому клиенту - отдельный продукт" (one to one), который был разработан в США немногим более пяти лет назад. При этом информация о профиле (социально-демографическом, профессиональном и др.) клиента и об истории его коммерческих отношений с банком должна поступать на экран компьютера, что поможет служащему или консультанту принять необходимое решение.
Рабочее место должно обеспечить предоставление всем клиентам одинаково высокого уровня услуг, что предполагает: персонализацию услуг в целях повышения прибыли от каждой операции; содействие в поиске запрашиваемых досье, документов и операций; помощь в осуществлении процессов; управление и контроль над информацией об объекте и управление связями между объектами.
Проблема неправильной организации рабочих мест банковских служащих остро стоит в России, так как российские банки пока не перестроились на потребности клиента и работают больше по принципу удобства для персонала. А это не идет на пользу продвижения банковской услуги.
Децентрализация банковского маркетинга, непосредственно связанная с новым типом рабочего места, проявляется в передаче некоторых маркетинговых функций из специальных служб, занимающихся маркетингом, в операционные службы банка, что увеличит численность пользователей новой технологией CRM. Так, некоторые операционные подразделения банка могли бы дополнять сценарии рекламных кампаний своими соображениями и рекомендациями с учетом специфики обслуживаемых ими рынков. В этих условиях отделы банка, занимающиеся заключением различных сделок с клиентами (front-office), смогут все чаще независимо от служб маркетинга разрабатывать собственные меры по достижению определенных коммерческих целей.
Новая технология CRM потребует серьезных изменений управленческого и организационного порядка. Служащие банка и консультанты должны быть не только пользователями базы данных о клиентах, но и выполнять функции сбора соответствующей информации. Эти изменения приводят к устранению иерархической структуры управления, которая, как считается, не соответствует требованиям времени и противодействует продвижения.
Кроме технической стороны обновления отношений между клиентом и банком, присутствует и человеческая сторона, то есть отношение персонала банка к клиенту. Процесс взаимодействия между потребителем и персоналом банка один из наиболее известных представителей так называемой Северной школы маркетинга услуг «Nordic School» Кристиан Грёнрос называет «интерактивным маркетингом» [22]. По его мнению, качество обслуживания создается именно в процессе интерактивного маркетинга, и главная задача интерактивного маркетинга — это создание и поддержание качественных стандартов обслуживания. Главными факторами при этом становятся процесс качественного обслуживания и поведение персонала, оказывающего услуги. Поэтому для возможности стратегического воздействия на эти факторы К. Грёнрос вводит две концепции: функционально-инструментальную модель качества обслуживания и внутренний маркетинг.
Функционально-инструментальная модель качества обслуживания предполагает, что потребителю в процессе обслуживания важно не только, что потребитель получает в процессе обслуживания (инструментальное качество), но и как этот процесс происходит (функциональное качество). В русскоязычной литературе эта модель подробно обсуждается в одной из переводных работ Ф. Котлера. По мнению К. Грёнроса, для того чтобы создать функциональное качество обслуживания, менеджеру необходимо развивать стратегию внутреннего маркетинга, иногда называемого интернальным маркетингом.
Внутренний маркетинг нацелен на контактный персонал фирмы и предназначен для создания таких мотивационных и организационных условий труда, которые бы активно способствовали созданию функционального качества обслуживания. К. Грёнрос вводит такие термины, как «внутренний продукт» (работа) и «внутренний потребитель» (персонал фирмы). Далее, согласно модели ученого, перед тем как продать качественную услугу внешнему потребителю, она должна быть сначала «продана» внутреннему потребителю, т.е. персоналу, который является «маркетологом по совместительству». Другими словами, персонал должен быть осознанно мотивирован на заданные менеджментом качественные стандарты обслуживания внешних потребителей.
Эту теорию развил в своих работах Филип Котлер [13]. Согласно его концепции, представленной на рис. 1, три ключевые единицы образуют три контролируемых звена: 1) фирма-потребитель; 2) фирма-персонал; и 3) персонал-потребитель. Для того чтобы эффективно управлять маркетингом в сфере услуг, необходимо развивать три стратегии направленные на эти три звена. Стратегия традиционного маркетинга направлена на звено «фирма-потребитель» и связана с вопросами ценообразования, коммуникаций и каналами распространения. Стратегия внутреннего маркетинга направлена на звено «фирма-персонал» и связана с мотивацией персонала на качественное обслуживание потребителей. Наконец, стратегия интерактивного маркетинга направлена на звено «персонал-потребитель» и связана с контролем качества оказания услуги, происходящим в процессе взаимодействия персонала и потребителей.
Треугольная модель маркетинга услуг Ф. Котлера [13]

Рисунок 1
Эти теории заслуживают внимания - особенно российских банков. Так как обслуживание даже в самых престижных банках, например г.Владивостока, не отвечает никаким стандартам качества. Эта проблема отталкивает старых и новых клиентов. Ее решить призвано продвижение, которое в данном конкретном случае выражается через налаживание механизма отношений персонала и клиентов.
Создание баз данных, ориентированных на клиента. В отношениях между банками и клиентами используются три типа информации [28]:
Макроинформация, которая находится в распоряжении специалистов по маркетингу, включает данные о возрастных, профессиональных и прочих характеристиках всех клиентов банка. Эта информация используется службами маркетинга для анализа существующего портфеля активов банка и для разработки новых банковских продуктов и услуг.
Микроинформация, используемая коммерческими консультантами, включает различные характеристики клиента, его поведение и привычки. Такая информация может накапливаться в компьютере консультанта, который использует ее для персонализации отношений с клиентом.
Мезоинформация, занимающая промежуточное положение между названными выше категориями, представляет собой информацию общего характера, которая позволяет осуществлять сегментирование клиентов по отдельным критериям, определять их свойства (атрибуты), качества и т.д.
Понятно, что микроинформация, макроинформация и мезоинформация должна быть доступна на микроуровне в любом банковском агентстве. Сегодня это становится возможным благодаря новой технологии CRM. Развитие и совершенствование на основе новых технологий баз данных о клиентах вызывает существенные изменения в классической концепции организации и эксплуатации информационных систем. Пока же большинство ныне действующих информационных систем не дают полного представления даже об идентифицированном клиенте. Дело в том, что многие клиенты не только имеют банковский счет (используемый, например, для расчетов по чековой книжке, различных платежей и переводов и т. д.), но и другие контракты с банком (сберегательный счет, план жилищных сбережений и др.). В этом случае они обслуживаются в разных операционных отделениях банка, как правило, организованных по продуктовому принципу. Таким образом, единый ("синтетический") подход к клиенту отсутствует, что не позволяет составить о нем полное и реальное представление. Часть ценной информации об отношениях клиента с банком не включается в память информационной системы, будучи рассеянной в информационных службах различных каналов сбыта банковских продуктов. Между тем современный маркетинг требует полной и реалистичной, а не фрагментарной информации о клиенте. Для создания “синтетического” образа клиента сбор информации о нем должен идти по схеме (рис. 2):
Формирование “синтетического” подхода к клиенту [28]
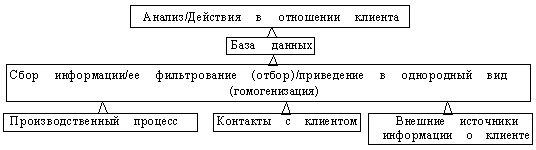
Рисунок 2
Сфера операционной коммерческой деятельности банка должна быть не только пользователем, но и источником информации: любые контакты и сделки с клиентом должны вноситься в базу данных ("запоминаться"), в которой уже содержатся данные о клиенте, полученные в ходе маркетинговых исследований. Причем новые данные должны поступать в информационную систему не автоматически (немедленно), а определенными наборами (лотами) после их обработки и необходимого контроля.
Помимо организационных изменений банки должны также вводить систему показателей, отражающих степень удовлетворения потребностей клиентов. Крупные банки уже проводят подобную политику. Например, отделение банковских карточек американского банка "Ситикорп" (Citicоrp) ежедневно отслеживает динамику 81 показателя, каждый из которых сравнивается со стандартами банковских услуг, разработанными с учетом ожиданий и потребностей клиентов [28].
Чтобы извлекать максимально полный доход от информации о клиенте, определенным образом структурированная база данных о клиентах должна постоянно анализироваться и дополняться, по крайней мере, по трем направлениям:
- возможности все более глубокого сегментирования клиентов - например, по их ожиданиям или по уровню рентабельности операций по их обслуживанию. В последнее время некоторые банки осуществляют сегментирование клиентов по уровню цен на используемые ими услуги;
- моделирование структурного "профиля" клиентов, например, по их социально-демографическим характеристикам; это предполагает постоянный сбор информации о клиентах, начиная с неформальной регистрации различных событий в их жизни (например, данных об изменении их гражданского состояния, о крупных расходах на приобретение предметов длительного пользования и т. д.) и до создания автоматизированной картотеки;
- моделирование будущего поведения клиентов, позволяющее опередить конкурентов и добиться положительного ответа клиента на предложение банка приобрести новый банковский продукт; особую роль при этом играет информация о "жизненном цикле" клиента, которая дает возможность предугадать изменения в его поведении в области приобретения основного и дополнительного жилья, автомобиля и т. д. и предложить ему соответствующую банковскую услугу.
Создание баз данных о клиентах позволит банку полнее и успешнее реализовывать коммуникационную функцию банковского маркетинга, однако сейчас в России этой проблемой еще не занимаются.
Новой тенденцией в банковском маркетинге является привлечение к маркетинговым исследованиям социологов.
В настоящее
время все большее
число банков
прибегают,
проводя анализ
поведения
клиентов, к
социологическим
службам. Действительно,
можно ли, не
проводя социологического
исследования,
детально изучить
рынок, его потенциал,
мотивацию "за"
и "против"
продукта,
позиционирование
в общественном
мнении банка
и его услуг в
отношении с
конкурентами?
Опыт многих
банков показывает,
что эти социологические
исследования
действительно
необходимы.
Опрос,
проведенный
социологической
службой "Кассандра"
на последнем
съезде Ассоциации
российских
банков, подтвердил,
что сегодня
при разработке
маркетинговых
и PR-стратегий
более 50% банков
привлекают
социологов
[27].
В ряде банков
имеются собственные
штатные структуры,
в других привлекают
специалистов.
И в том, и в другом
есть свои "за"
и "против".
Социологическая
служба, с которой
постоянно
работаешь, это
как личный
врач, которому
во многом доверяешь
и который несет
на себе некий
груз общей
"семейной
тайны", корпоративной
ответственности.
Но с другой
стороны, взгляд
специалистов
формируется
через призму
этого корпоративного
духа, он субъективен.
Он субъективен
на этапе разработки
инструмента,
анкеты опросного
листа-интервью,
он субъективен
на этапе трактовки
результатов.
На мой взгляд,
в зависимости
от ситуации
нужно прибегать
к различным
методам. Иногда
достаточно
вовлекать
штатных социологов,
но когда нужно
произвести
совершенно
нейтральное
позиционирование,
для сравнения
необходимо
привлекать
и сторонних
специалистов.
Опыт
и практика
показывают,
что основной
социологический
инструментарий
- это анкетные
опросы или
интервью. С их
помощью проводится
более 90% социологических
исследований
[27].
Если
говорить о
разработке,
в том числе и
с применением
социологического
инструментария,
рекламных и
PR-стратегий,
то одна из проблем,
с которой постоянно
сталкиваются
банки, - это выбор
путей коммуникаций
взаимодействия
с потенциальными
клиентами,
воздействие
на них через
средства массовой
информации.
Здесь мы сталкиваемся
с проблемой
рейтингов.
Рейтинги средств
массовой информации
носят на сегодняшний
день достаточно
субъективный
характер, очень
разнятся методики
их определения.
Поэтому вопросы,
связанные с
блоком оценки
тех информационных
каналов, которые
необходимо
использовать
для работы с
потенциальными
клиентами,
действительно
необходимы
в социологической
анкете, и они
могут дать
очень ценную
информацию.
Также
хотелось бы
добавить, что
опираться
только на
социологическую
информацию
нельзя, она
должна обязательно
сопоставляться
со статистической
информацией
из других
источников.
Для продвижения
банковской
услуги важно
знать, как лучше
взаимодействовать
с клиентами.
Это одна из
проблем банковского
маркетинга
на современном
этапе и решить
ее помогает
привлечение
социологов.
Как новая тенденция в развития банковского маркетинга выступает утверждение образа торговой марки банка.
Американские специалисты и консультанты в области маркетинга отмечают, что процесс глобализации рынков заставляет руководителей крупных компаний брать пример с тех, кому удалось создать глобальные фирменные торговые марки (global brands), то есть такие марки, позиционирование, рекламная стратегия, индивидуальные особенности, образ и восприятие которых в основном едины в масштабах мирового рынка [40]. Причины такой тенденции очевидны. Они заключаются в преимуществах единой стратегии, экономии на масштабах рекламы и т.д. Ключевыми элементами глобальной стратегии нередко являются проведение глобальной рекламы через единственное рекламное агентство и выработка единого содержания рекламы.
Трудность здесь состоит в том, что эта задача далеко не всегда выполнима и может породить больше проблем, чем преимуществ. Менеджеры, которые слепо бросаются создавать глобальную марку без учета специфики своего банка и его рынков, рискуют потерпеть крупную неудачу. Это объясняется несколькими причинами.
Во-первых, экономия на масштабах может оказаться иллюзорной. Нередко дешевле и эффективнее проводить локальные кампании, чем адаптировать рекламу к местному рынку. Большую роль здесь играют культурные различия и языковые барьеры.
Во-вторых, разработка высокоэффективной стратегии даже для одной страны достаточно сложна; создание стратегии, применимой во всех странах, может оказаться неразрешимой задачей. Далеко не всякая команда, работающая над такой задачей, способна собрать и освоить огромную информацию, проявить особые творческие возможности, решить множество проблем.
В-третьих, положение банков на рынках различных стран, а также и образ их фирменных марок всегда различны, поэтому ни один банк не может применить единую глобальную стратегию маркетингового позиционирования ко всем странам.
Таким образом, необходим более тонкий подход. Приоритетной задачей является создание не глобальных торговых марок, а сильных марок на всех рынках с помощью глобальной стратегии лидерства в данной области. Это означает соответствующее глобальное распределение и использование организационных ресурсов и культур, разработку глобальной стратегии на основе координации и взаимодополнения страновых стратегий.
Для банка стоимость торговой марки – его истинный капитал, который может быть определен как совокупная стоимость атрибутов торговой марки, оказывающих существенное влияние на выбор клиентов [28]. Речь идет о денежной оценке способности торговой марки изменять объем спроса клиента. Эта оценка может быть как положительной, так и отрицательной, при прочих равных условиях именно она определяет склонность клиента к приобретению банковского продукта.
В сфере производства и торговли ведущие компании ("звезды") пользуются авторитетом и широкой известностью - национальной и международной - своей торговой марки. Так, у компании "Кока-кола" стоимость марки оценивается в 48 млрд. долл. Однако у банков этот стратегический актив используется пока недостаточно полно, и лишь немногим банкам удалось создать сильные торговые марки. Пока ни один банк не фигурирует в списке ста первых мировых торговых марок (Интербренд - Interbrand), хотя в списке 100 крупнейших мировых предприятий фигурируют 11 банков. Это объясняется тем, что банки уделяют недостаточное внимание проблемам налаживания коммуникаций с общественностью. Между тем, в современных условиях торговая марка банка может стать ключевым стратегическим активом в завоевании рынка. В противном случае коммерческое отставание финансовых учреждений может стать для них очень опасным. Сигнал тревоги прозвучал недавно для английских финансовых институтов, которые обнаружили, что их профессионализм получает у физических лиц гораздо меньшую оценку, чем профессионализм некоторых крупных торговых компаний [28]. Как и в других сферах экономики, создание сильной торговой марки является необходимым условием для утверждения авторитета финансовых институтов. Финансовые услуги в настоящее время предоставляют своим клиентам промышленные компании (например, General Electric и General Motors), крупные оптовые фирмы, страховые компании, агентства по торговле недвижимостью, компании, управляющими имуществом, и т. д. Банки рискуют проиграть, если сбудутся слова Билла Гейтса: "Мир все больше нуждается в финансовых услугах, а не в банках" [28].
Политика создания и поддержания сильной торговой марки способствует формированию у инвесторов образа солидного и сильного банка. Наконец, эта политика, поддерживая образ высокопрофессионального банка, усилит его позиции в борьбе против тех, кто попытается распродавать некачественные финансовые услуги по низким ценам.
Итак, сильная торговая марка поможет решить банку проблему продвижения своего товара. Являясь частью коммуникационной функции банка, торговая марка гораздо эффективнее привлекает клиентов, чем многие ее другие составляющие.
Исследования показали, что все новые тенденции в современном банковском маркетинге основаны на коммуникационной функции – продвижении, так как новые методы управления отношениями банков с клиентами (новая организация и оснащение рабочих мест банковских служащих, децентрализация банковского маркетинга, создание баз данных, ориентированных на клиента), привлечение к маркетинговым исследованиям социологов, утверждение образа торговой марки банка - все эти направления в развитии маркетинга так или иначе связаны с переходом банков к новой организации отношений банка с клиентами, что способствует укреплению конкурентных позиций банка, а значит и рентабельности его деятельности (как говорилось в 1 главе, прибыль – это главная цель банковского маркетинга). В вышеперечисленных тенденциях развития банковского маркетинга проявляются и его особенности – сейчас банки как никогда нуждаются в новом подходе к отношениям банка с клиентами, так как, исходя из сущности банковской услуги, именно эти отношения способны в большой степени влиять на выбор клиентом банка. Проблемы банковского маркетинга на современном этапе – это неразвитость таких отношений, то есть неразвитость коммуникационной функции банка, а значит и неспособность банков успешно привлекать клиентуру. Решить эти проблемы можно через механизм продвижения, ведь продвижение наиболее тесно связано с коммуникациями банка и клиента. В связи с этим рассмотрим некоторые способы привлечения клиентов в банк.
2.2 Способы привлечение клиентов в банк
Причины неудач банков кроются в том, что они изначально ориентировались на рынке услуг на маркетинговые подходы, совершенно непригодные для кредитных организаций. В настоящий момент банки пытаются взять на вооружение традиционные для промышленных предприятий маркетинговые решения [38]. А большая часть промышленных предприятий использует в своей практике так называемый продуктовый маркетинг. В этом случае основной целью является продвижение на рынок конкретных продуктов и получение от этого максимальной прибыли. Но для успешного применения этого подхода изделия или услуги должны потенциально обладать уникальностью, то есть иметь существенные признаки, выгодно отличающие их от продуктов конкурентов с точки зрения потребителей.
Однако существует ряд направлений бизнеса – пассажирские авиаперевозки, банковский и страховой бизнес, где появление на рынке нового продукта практически не дает особых преимуществ, поскольку обычно конкуренты способны выйти на рынок с подобной услугой для клиентов в течение короткого времени. К тому же, выйдут они на уже «раскрученный» рынок, так как банк-новатор вкладывает немало средств в развитие рынка конкретной услуги, и тем самым сэкономят средства на дальнейшее продвижение своей услуги. Положение усугубляется еще и тем, что из-за узкой профессиональной специализации банковских структур потребитель не всегда может увидеть и понять даже существенные различия между похожими продуктами. В связи с этим потребителю скорее интересны условия предоставления той или иной услуги. В этом и есть принципиальная разница между продуктовым подходом к маркетингу и клиентским – таким подходом к маркетингу, в рамках которого основной задачей стоит привлечь и удержать ту или иную группу клиентов.
В данном параграфе мы рассмотрим проблемы привлечения клиентов банками и предлагаемые для решения этих проблем способы с 6 сторон: налаживание обратной связи с клиентами; квалифицированность банковского персонала по работе с клиентами; ценовые способы привлечения и удержания банковских клиентов; особенности банковской рекламы; необходимость мероприятий по связям с общественностью; организация стимулирования сбыта.
Первый способ привлечения клиентов – это налаживание обратной связи с клиентами.
Этот способ основан на выяснении у самих клиентов их желаний и предпочтений. Применение такого способа помогает решить проблему неосведомленности банков об истинном отношении к банку клиентов из первоисточника.
Регулярные опросы клиентов показали, что слабым звеном в деятельности финансовых учреждений является сервис. В течение последнего десятилетия многие банки настолько увязли в решении внутренних проблем, что зачастую качеству обслуживания уделяли неоправданно малое количество внимания. Стоит ли удивляться тому, что результатом подобного легкомыслия стал массовый уход клиентов из банков? Они все чаще стали обращаться к другим провайдерам финансовых услуг, например к небанковским брокерским компаниям и инвестиционным фондам открытого типа. Исследование по вопросам стратегии маркетинга, проведенное в прошлом году американской компанией NewGround Resources Inc., показало, что почти половина потребителей финансовых услуг готова перевести деньги в другой банк, если уровень обслуживания окажется там выше [36].
Чтобы сохранить клиентскую базу, банкам необходимо усовершенствовать механизмы обратной связи с потребителями. До 1980-х годов банкам был гораздо проще понимать своих клиентов. Деятельность кредитных организаций была сосредоточена главным образом на местных рынках, а персонал знал многих посетителей по имени. Специалистам по маркетингу банковских услуг было достаточно обычного телефонного опроса или изучения работы филиала, чтобы составить представление о предпочтениях потребителя.
Экспансия банковской деятельности в региональных и даже национальных масштабах коренным образом изменила ситуацию. Методы, которые обеспечивают хороший результат в одном регионе, могут оказаться совершенно неэффективными в другом. Кроме того, отрицательно сказывается на взаимодействии потребителей с банками и активизация использования электронных средств: банкоматов, операторских центров и интернет-банкинга.
В этой связи точное знание мнения клиентов приобретает еще большую значимость. В прошлом году сотрудники банка NewGround опросили 160 человек в трех городах. Им был задан вопрос о том, какие рекомендации они могли бы дать «своим» банкам для поддержания бизнеса на должном уровне. По сравнению с 38% в 1997 году, 60% опрошенных указали на необходимость улучшения качества обслуживания.
Новые альтернативные методы налаживания обратной связи с клиентами в значительной степени зависят от затрат на ее реализацию. Например, телефонный опрос 500 человек обходится примерно в 20-30 долларов на человека, без учета накладных расходов и затрат на разработку программы опроса. Для сравнения, опрос по электронной почте стоит всего 5 долларов в расчете на человека [36]. Для снижения затрат целесообразно предложить ввести автоматическую систему телефонных опросов. По окончании операций, с той или иной услугой, открытием счета или оформлением депозита в филиале банка, потребители банковских услуг будут получать по почте напечатанное на квитанциях или оформленное как отдельное послание письмо с просьбой позвонить по определенному номеру и высказать свое мнение о качестве обслуживания. Прослушав приветствие председателя банка, можно будет автоматически перейти в режим пятиминутного опроса, который будет записываться в цифровом режиме.
Наиболее ценную информацию о предпочтениях потребителей можно получить посредством анализа поступающих жалоб. Когда в поступающих жалобах прослеживается некая закономерность, которую можно скорректировать, банк предпринимает необходимые действия. Немаловажно использовать, на мой взгляд, и метод опроса ушедших из банка клиентов.
Способ налаживания обратной связи с клиентами помогает банку вовремя правильно оценить ситуацию с отношением потребителя к его услугам, что напрямую связано с коммуникационной функцией. Ведь обратная связь дает возможность банку направлять свои усилия по привлечению клиентов именно в то русло, которое нужно.
Второй способ привлечения клиентов связан с квалифицированностью персонала банка по работе с клиентами.
Этот способ связан с повышением требований к персоналу банка, работающего напрямую с клиентами. Он помогает решить проблему прямого общения банка со своим клиентом, так как сотрудник операционного зала или кассы банка для клиента является лицом кредитного учреждения.
Любому банковскому работнику необходимо знать, что с каждым потребителем нужно работать индивидуально. Возможные действия сотрудников сектора привлечения клиентов в каждом конкретном случае во многом зависят от того, с каким именно клиентом ему приходится иметь дело [26].
Клиенты-мыслители. К этому типу относятся клиенты аналитического склада, методичные, серьезные, организованные, точные, дотошные. Окружающие для них – поставщик информации. Таким клиентам нужно уважение, почтение, признание их компетенции.
Клиенты требовательные. Решительный, боевой, эффективный тип, глядящий вглубь, авторитарный. Окружающие для него – только подчиненные. Клиентам этого типа нужно все контролировать, чувствовать, что их власть признается. Они хотят точности, быстроты, конкретных действий и результатов, фактов.
Клиенты сотрудничающие. Это любезные люди, сочувствующие, готовые выслушать, посодействовать, умные и симпатичные. Окружающие для них -смысл жизни. Они нуждаются в одобрении, успокоении и даже любви. Хотят дружеских отношений, совета, искренности.
Клиенты экспансивные. Люди этого типа очень эмоциональны, инстинктивно реагирующие, импульсивные, энтузиасты, страстные, склонные к самолюбованию. Окружающие для них – только публика. Им нужно восхищение, многочисленные контакты, они способны очаровывать, им нужно быть оцененными по достоинству.
Конечно, одних знаний основ психологии и умения определить, к какому типу принадлежит данный клиент, недостаточно. Процесс привлечения клиентов в банк требует от сотрудников, которые будут заняты проведением этой работы, определенных деловых качеств, из которых основные – эрудиция, профессионализм, коммуникабельность, доброжелательность.
Коммерческому банку не следует жалеть средств на проведение программ повышения квалификации своих работников в области менеджмента и маркетинга. Отправная точка в таких программах - цель