Роль банковской системы в современной рыночной экономике
7. В 2008 году сохранилась благоприятность внешних условий функционирования казахстанской экономики.
8. По сравнению с 2007 годом в Казахстане активное сальдо счета текущих операций платежного баланса в 2008 году сократилось. Прирост резервных активов замедлился. Несмотря на улучшение ценовой внешнеэкономической конъюнктуры, активное сальдо счета текущих операций платежного баланса сократилось. Прирост валютных резервов стал меньше, чем в 2007 году.
9. В Казахстане темп прироста реальных располагаемых денежных доходов населения в 2008 году составил 10,6%. Инвестиции в основной капитал увеличились на 13,2%. В этих условиях темпы экономического роста возросли до 6,7%.
10. В Казахстане в 2008 году при всех рассматриваемых вариантах прогноза социально-экономического развития страны платежный баланс остался устойчивым.
2.3 Роль банковской системы в развитии экономики
Банковская система - одна из важнейших и неотъемлемых структур рыночной экономики. При этом банки, проводя денежные расчеты, кредитуют хозяйство, выступая посредниками в перераспределении капиталов, существенно повышают общую эффективность производства, способствуют росту производительности общественного труда [1, C.22].
Коммерческие банки наладили достаточно развитые стабильные партнерские отношения с государственными, кооперативными и общественными организациями. Налаживаются контакты с арендаторами, фермерами, гражданами, занятыми индивидуальной трудовой деятельностью. Именно в этой сфере должно принадлежать приоритетное право малым банкам, которых среди коммерческих сейчас большинство.
В области кредитования практически не существует ограничений в использовании заемных средств. Это - предоставление ссуд на инновационные мероприятия, создание производственного потенциала, то есть сооружение и реконструкция предприятий, цехов, внедрение передовой техники и технологий, организация выпуска всевозможных товаров и изделий. С помощью банковского кредита могут быть успешно проведены приватизация и разгосударствление собственности, операции с ценными бумагами.
Коммерческие банки вправе финансировать затраты, связанные с инвестированием, покупать и продавать иностранную валюту, выдавать гарантии, оказывать консультативные, экспертные услуги, заниматься лизинговыми и факторинговыми операциями. Международные валютные операции, конвертация валютных ресурсов, кассовое обслуживание и сберегательное дело - функция коммерческих банков. Аккумуляция банками свободных денежных средств и вложение их в дело в самых различных формах обычно приносит высокие доходы не только самим банкам, но и их клиентам [1, C.22].
Центральный банк фактически выполняет часть государственных функций по регулированию экономики. Центральный банк регулируют кредитную эмиссию. С помощью этого механизма центральный банк страны получает возможность регулировать количество денег, которое предлагается через кредитные организации на рынок капитала. А это позволяет очень существенно влиять на всю экономическую жизнь страны, и прежде всего на уровень инфляции.
Перед Правительством Российской Федерации и Банком России стоит задача снижения инфляции, что соответствует основным параметрам сценарных условий социально-экономического развития Российской Федерации на период до 2010 года.
Для текущей оценки адекватности проводимой денежно-кредитной политики поставленной цели по общему уровню инфляции Банк России использует показатель базовой инфляции, который в большей степени характеризует результаты воздействия монетарных факторов на инфляционные процессы в экономике. Базовая инфляция представляет собой субиндекс, рассчитанный на основе набора потребительских товаров и услуг, используемого для расчета сводного индекса потребительских цен, за исключением товаров и услуг, цены на которые в основной массе регулируются на федеральном и региональном уровнях, а также подвержены воздействию неустойчивых, в том числе и сезонных, факторов. Таким образом, базовая инфляция представляет собой ту часть инфляции, которая связана с валютным курсом, денежной политикой и инфляционными ожиданиями [1, C.22].
Динамика регулируемых цен и тарифов также учитывается Банком России при оценке общего спроса на деньги. При этом оценки будут ориентироваться на планы Правительства Российской Федерации по повышению регулируемых цен. В связи с этим максимально точное соблюдение цели по уровню инфляции (измеряемой индексом потребительских цен) будет зависеть от согласованных действий Банка России и Правительства Российской Федерации по управлению инфляционными процессами в стране.
Глава 3. Проблемы и тенденции развития банковских систем россии и Казахстана
3.1 Проблемы развития банковской системы России и Казахстана
Если говорить о банковской системе России и о методах её регулирования, то, прежде всего, необходимо отметить вмешательство Центрального банка РФ в деятельность банков второго уровня, осуществляемое различными способами. Одним из них является допуск иностранных банков, присутствующих на рынке России, принуждая их к приобретению тех иностранных банков, которые находятся в плохом финансовом положении. Это имеет положительный эффект в плане того, что, во-первых, улучшается финансовый климат и происходит постепенное оздоровление критических банков, и, во-вторых, качественный уровень обслуживания банками своих клиентов. Немаловажно и то, что это является одним из видов инвестирования страны [1, C.22].
Ситуация в банковской системе Казахстана относительно стабилизировалась и представляется весьма благоприятной. Хотя больше половины банков республики (52,3%) и самые крупные находятся в Алматы, на местах создаются региональные банки, которые играют большую роль в областях, отвечая потребностям региона. Общий объем кредитных вложений в экономику России за 2007 год возрос в 1,6 раз и на 1 января 2008 года достиг 73,5 млрд., из которых больше половины (43 млрд.) - кредитование отраслей экономики. Возрастают масштабы межбанковского кредитования: в 9 раз - за 2006 год, в 4 раза - за 2007 год. Во втором полугодии 2006 г. активизировались операции на рынке межбанковского кредита непосредственно между банками второго уровня. Общий объем сделок на данном рынке в 2007 году составил порядка 24 млрд. тенге. Одними из довольно недорогих операций по привлечению ресурсов являются операции РЕПО с государственными ценными бумагами [1, C.22].
В Казахстане за 2007 год ставка рефинансирования пересматривалась 9 раз и снизилась с 210% в январе до 52,5% в ноябре. Важно заметить, что в настоящее время ставка рефинансирования - наиболее значимый индикатор состояния всей ресурсной базы банков и является по-прежнему основным параметром регулирования спроса на деньги. Объясняется это тем, что банки до последнего времени активно работали с аукционными, межбанковскими ресурсами, стоимость которых определяется ставкой рефинансирования.
Такова вкратце общая ситуация в банковской системе России и в Республике Казахстан. На ее фоне логически прослеживается цепь проблем, стоящих перед банками при проведении операций по документарным формам расчетов и финансирования экспортно-импортных операций, обслуживания международной торговли. К основным из них можно отнести следующие:
1. Отсутствие правовой базы по всем видам документарных и не документарных расчетов.
2. Высокие комиссионные банков.
3. Ненадежность и не ликвидность казахстанских банков.
4. Ненадежность иностранных банков.
5. Неразвитый бухгалтерский учет по документарным расчетам.
6. Неразвитость вексельного обращения.
7. Неунифицированность документооборота с международными стандартами.
Все вышеперечисленные проблемы являются далеко не полным списком вопросов, возникающих перед российскими и казахстанскими банками в ходе осуществления экспортно-импортных операций, в том числе с применением документарных форм расчетов. У каждого банка возникают свои частные проблемы, которые ему приходится устранять самостоятельно. В условиях жесткой конкуренции банки предлагают своей клиентуре все больший спектр услуг, включая сферу документарных и не документарных форм расчетов в международной торговле. Решение всех стоящих вопросов является делом времени и не существует какого-либо универсального способа их устранения. Экономика республики находится в процессе становления, и все "детские болезни", возникающие в этот период, подлежат решению в самом ближайшем будущем [1, C.22].
Таким образом, интеграция, как России, так и Казахстана в мировое хозяйство невозможна без качественного скачка в области банковского обслуживания внешнеторговых операций республики. В этой сфере обнадеживает динамичный рост и развитие казахстанских банков во всех отраслях банковской деятельности, в том числе и в обслуживании международной торговли.
3.2 Тенденции развития банковской системы России и Казахстана
Современная банковская индустрия представляет собой народнохозяйственную отрасль по оказанию широкого спектра разнообразных банковских и других финансовых услуг. Организованная на рыночных началах конкуренции, она взаимодействует со всеми заинтересованными сторонами и стремится к сохранению общественного доверия к банковскому сектору в целом путем достижения эффективной и стабильной работы каждого банка, выступающего самостоятельным участником банковского рынка. Таким образом, современный банк - это крупный конкурентоспособный банк с широким и гибким ассортиментом не только банковских, но и других финансовых услуг, приспособленных к потребностям различных групп клиентов. В центре его внимания находятся проблемы корпоративного управления, освоения новых иреструктуризации традиционных сфер деятельности, совершенствования систем управления рисками. В настоящее время банковские институты сосредоточивают у себя значительные объемы ссудного капитала путем привлечения свободных денежных средств фирм и правительственных учреждений, сбережений и доходов населения и предоставляют их в ссуду. По мере укрепления банков и превращения их в самостоятельную отрасль предпринимательства они выступают уже как совокупный кредитор. Следует отметить, что еще никогда в распоряжении банковского сектора не находился такой значительный объем средств, как сегодня. Невероятно громадный рынок, высокий рост, значительный уровень рентабельности характеризуют в настоящий момент этот сегмент российской экономики. Повышенные требования клиентов, новые информационные технологии заставляют расти и развиваться дополнительные институты коммерческих банков. Таким образом, роль банковских институтов в современной мировой экономике чрезвычайно велика и заключается в выполнении ими следующих функций. Посредничество в платежах - изначальная и основополагающая функция банков. В рыночной экономике все хозяйствующие субъекты независимо от форм собственности имеют расчетные счета в банках, с помощью которых осуществляются все безналичные расчеты. На банках лежит ответственность за своевременное выполнение поручений своих клиентов по совершению платежей. Посредничество в кредите - важнейшая функция банка как кредитной организации. Она обеспечивает эффективное перераспределение финансовых ресурсов в народном хозяйстве на принципах возвратности, срочности и платности. Кредитные операции являются главным источником доходов банка. · Привлечение (аккумуляция) денежных средств и превращение их в ссудный капитал; банки являются крупнейшими институциональными инвесторами как в рамках национальных экономик, так и в международном масштабе. Стимулирование накоплений в хозяйстве. Коммерческие банки, выступая на финансовом рынке со спросом на кредитные ресурсы, должны не только максимально мобилизовать имеющиеся в хозяйстве сбережения, но информировать достаточно эффективные стимулы к накоплению средств. Стимулы к накоплению и сбережению денежных средств формируются на основе гибкой депозитной политики коммерческих банков. Помимо высоких процентов, выплачиваемых по вкладам, кредиторам банка необходимы высокие гарантии надежности помещения накопленных ресурсов в банк. Созданию гарантий служит формирование фонда страхования активов банковских учреждений, депозитов в коммерческих банках. Посредничество на фондовом рынке (в операциях с ценными бумагами). · Предоставление консультационных, информационных и других услуг. Изменения в банковском бизнесе в последние годы в наибольшей мере предопределяют развитие мирового банковского бизнеса и отражают процессы, протекающие в нем. Так, следует выделить основные современные тенденции банковского бизнеса, которые характеризуются процессами глобализации, расширения видов предоставляемых услуг, диверсификацией банковского бизнеса [1, C.22].
С точки зрения роста, банковская система Казахстана переживает в настоящее время не самый лучший период. После продолжительного роста, связанного, в основном, с притоком внешних займов, темпы роста банковской системы существенно снизились: с 31,6% в 2007 году до 2,3% за 11 месяцев 2008 года. При этом к началу декабря 2008 года совокупные активы сократились на 1,8% по сравнению с показателями первого полугодия. Очевидно, что в условиях мирового кризиса ликвидности у казахстанских банков нет возможностей дальнейшего привлечения сравнительно дешевых ресурсов. Первая пятерка банков (пожалуй, кроме Народного банка) привлекала ресурсы в достаточно солидных объемах, у некоторых аналитиков возникли подозрения в том, что ряд крупных казахстанских банков могут оказаться в затруднительной ситуации при выплате внешней задолженности. Необходимо признать, что, даже в условиях нестабильности на международных рынках, крупнейшие банки имеют возможность рефинансировать свою задолженность, банки сообщили об успешном погашении внешних займов, причитающихся к выплате в 2008 году, уровень ликвидности банков не приближается к критическим значениям. Вместе с тем, общий уровень внешней задолженности остается высоким. Несмотря на то, что совокупный объем внешнего долга снизился за 2008 год порядка на 10%, с учетом узкого внутреннего рынка ликвидности, мы считаем, что в среднесрочной перспективе рефинансирование внешних займов будет оставаться единственной возможностью для крупнейших банков ликвидировать кассовые разрывы для погашения имеющейся внешней задолженности. Причина снижения качества активов коммерческих банков во многом кроется в кредитном буме, имевшем место в Казахстане до начала мирового финансового кризиса. В то время многие банки пошли на снижение требований к заемщикам, что было связано с необходимостью максимально быстрого вложения средств, привлеченных из-за рубежа. За излишний кредитный либерализм банки начинают расплачиваться сейчас. Пока в абсолютном выражении сумма выданных банками займов из месяца в месяц возрастала, было трудно оценить, насколько качественны банковские активы, т.к. только что выданные стандартные кредиты нивелировали проблемы существующих займов. В тот момент, когда стал иссякать потенциал роста объемов кредитования, банки столкнулись с проблемой ухудшения качества ссудного портфеля. Безусловно данный факт положительно воспринимается внешними инвесторами, однако внутренних возможностей для полной замены внешних займов внутренним фондированием у Казахстана в ближайшее время нет. С учетом данного факта, доходность казахстанских банков на перспективу будет определяться под воздействием двух основных факторов: необходимости формирования резервов по ухудшающемуся качеству активов и стоимости ресурсов на внешних рынках. Вместе с тем, несмотря на рост кризисного потенциала в банковской системе Казахстана, можно констатировать, что ситуация в банковском секторе достаточно управляема и в большинстве своем поддается коррекции со стороны регулирующих органов Казахстана. В рамках антикризисной программы, Правительством Казахстана обещаны средства в размере 5 млрд. долларов, которые пойдут 4 крупнейшим банкам через временное участие в их капитале. Кроме того, правительство не исключает, что в случае необходимости помощь может быть предоставлена и менее крупным банкам. В заключение, по мере углубления мировой рецессии давление будет усиливаться - казахстанским банкам будет необходимо рефинансировать внешний долг, либо из внешних источников, либо с внутреннего рынка и от Правительства. Внутренний рынок слишком мал; у Правительства имеется достаточно валюты, и хотя Правительство уже поддержало банки, маловероятно, что оно полностью использует свои резервы на эти цели. Иностранные инвесторы продемонстрировали желание принять на себя казахские риски даже во время мирового кризиса, и поэтому этот источник кредитов не закрыт - для рефинансирования нового долга. Как следствие, банковский сектор сожмется, его прибыльность будет продолжать уменьшаться, а качество активов, по-видимому, ухудшится, так как число проблемных кредитов возрастет пропорционально числу хороших кредитов (по которым расплатились). Наибольшим будет давление для маленьких банков, поскольку они конкурируют с крупными банками за внутренние источники фондирования, но у них нет иностранных заимствований. Казахстан продемонстрировал готовность, чтобы его банки и крупнейшие заемщики сохранили хорошую кредитную историю на международном уровне, а потому, если Правительству придется выбирать, каким банкам помочь, а каким дать уйти, в наиболее выигрышном положении окажутся банки с самыми высокими международными профилями. В целом, KzRating придерживается мнения, что, хотя Казахстанские банки разделяют холодное и скептическое чувство инвестора с финансовыми учреждениями во всем мире, правительство Казахстана, регулятор и банковский сектор управляют системными проблемами в спокойной и гибкой манере. Казахский подход был пока успешен, когда выступили инвесторы, чтобы рефинансировать долг, и ни один банк не пострадал от паники вкладчика или рухнул - такого не отмечено ни в одной развитой экономике [1, C.22].
Заключение
В данной курсовой работе было проведено исследование банковской системы России и Казахстана. На основе изложенной информации можно судить о том, что роль банковской системы в экономике любой страны чрезвычайно велика. Строгое "разделение властей", то есть, определение четких границ полномочий и разделение сфер влияния между Центральным банком и коммерческими банками способно значительно повысить эффективность работы банковской системы, что поможет развитию экономики страны.
Можно сделать выводы о довольно грамотном функционировании банковской системы на данном этапе в двухуровневой форме. Именно данная форма банковской системы позволяет наиболее рационально, рентабельно и стабильно функционировать банкам разных стран и в частности в Российской Федерации. Двухуровневая система состоит из вышестоящего яруса - Центрального банка страны и нижестоящего яруса - коммерческих банков и других финансово-кредитных учреждений. Так же не стоит забывать о том, что в банковскую систему входят предприятия осуществляющие обслуживание банковской деятельности.
Банки играют очень важную роль в экономике. Налаживание нормально функционирующей банковской системы дало возможность и пути выздоравливания экономики. Сегодня банки заняли столь важное место в хозяйстве большинства стран, что любые сбои в их работе сотрясают страны подобно землетрясениям. И связано это, прежде всего с тем, что банки сегодня выполняют основную часть работы по переводу денег от покупателей к продавцам, обслуживая систему расчетов в экономике.
Чем лучше банки справляются с этой работой, тем быстрее деньги оборачиваются в экономике и тем большую пользу они могут принести стране, помогая заключать сделки и развивать производство товаров. Но если банки перестают справляться с этой работой, экономику любой страны сразу начинает лихорадить.
Рассмотрев устройство банковской системы Российской Федерации и Республики Казахстан можно прийти к выводу, что это очень сложная структура, все элементы которой тесно связаны между собой. Нормальное развитие экономики просто невозможно без хорошо функционирующей банковской системы, то есть, банков, пользующихся доверием клиентов и обслуживающих их быстро, надёжно и рационально.
Для экономического процветания необходимо всемерно развивать и укреплять банковскую систему государств, но обеспечивать при этом строгий контроль за размерами кредитной системы, надёжностью банков и порядочностью их руководителей, чтобы в экономике не появились необеспеченные деньги, а граждане и фирмы охотно пользовались банковскими услугами и готовы были хранить в банках свои сбережения.
Сегодня, в условиях развития товарного и становлении финансового рынка, резко меняется структура банковской системы. Появляются новые виды финансовых учреждений, новые кредитные инструменты и методы обслуживание клиентов. Идет поиск оптимальных форм устройства кредитной системы, эффективно работающего механизма на рынке капиталов, новых методов обслуживания коммерческих структур. Создание устойчивой, гибкой и эффективной банковской инфраструктуры - одна из важнейших задач экономической реформы как в России, так и Казахстане Задача усложняется тем, что кроме чисто экономических трудностей добавляются социальные: постоянно меняется законодательная база; разгул преступности в стране - как следствие - желание мафиозных структур прибрать к рукам такое высокодоходное в условиях инфляции дело, как банковское; стремление большинства банкиров получить сиюминутную прибыль - как следствие - развитие только одного направления деятельности, что ведет к угрозам банкротства отдельных банков и кризисам банковской системы в целом.
Понятно, что недостаточно просто объявить о создании новых кредитных институтов. Коренным образом должна измениться вся система отношений внутри банковского сектора, принципы взаимоотношений банков и их клиентов, необходимо изменить психологию банкира, воспитать нового банковского работника - хорошо образованного, думающего, инициативного и готового идти на обдуманный и взвешенный риск. На это требуется время. Необходимо, путем вдумчивого изучения зарубежной практики, восстановить утраченные рациональные принципы функционирования кредитных учреждений, принятые в цивилизованном мире и опирающиеся на многовековой опыт рыночных финансовых структур.
На сегодняшний день банковская система идет путем постепенного усовершенствования.
Список использованной литературы
Абрамова М.А., Агександрова Л.С. Финансы, денежное обращение и кредит: Учеб. пособие. - М.: Институт международного права и экономики, 2000. ОЧЕНЬ СТАРЫЙ ИСТОЧНИК
Поляков В.П., Москвина Л.А. Основы денежного обращения и кредита. - М.: Инфра-М, 2008. - С.69
Бекболатулы Ж.К. Коммерческие банки Казахстана: проблемы и приоритеты НЕПРАВИЛЬНОЕ ОФОРМЛЕНИЕ
Миркин Я.М. Банковские операции. - М.: Инфра-М., 2008. - С.112
Михайлова И.В. Проблемы и перспективы развития кредитных отношений в странах СНГ // Банки Казахстана, 2007,№11. - С.12
Усоскин В.М. Состояние банков России на 2008 год // Финансы, 2007,№2. - С.2
Финансы, денежное обращение и кредит: Учебник / Под ред. М.В. Романовского, О.В. Врублевской. - М.: Юрайт, 2007. - 312 с.
Финансы. Денежное обращение. Кредит: Учебник для вузов / Под ред.Г.Б. Поляка. - 2-е изд. - М.: ЮНИТИ-ДАНА. 2003.
Финансы, денежное обращение и кредит: Учебник / Под ред.В.К. Сенчагова, А.И. Архипова. - М.: Проспект, 2007. - 289 с.
Финансы. Денежное обращение. Кредит; Учебник для вузов / Под ред. Л.А. Дробозиной. - М.: ЮНИТИ, 2007. - 489 с.
Калиева Г.Т. Коммерческие банки в Казахстане и проблемы обеспечения их устойчивости // Финансы Казахстана, 2007,№3. - С.28
Балабанов И.Т. Банки и банковское дело. СПб: Питер, 2004. - 412 с.
Аниховский А. Финансовое состояние кредитополучателей как фактор роста проблемных кредитов // Банки Казахстана, 2006,№7. - С.33
Ширинская ЕВ. Операции коммерческих банков: российский и зарубежный опыт // Деньги и кредит, 2007,№6. - С.22
Лаврушин О.Н. Банковское дело. - М: Финансы и статистика, 2006. - С.48
Дробозина Л.Т. Деньги, Кредит, Банки. - М.: Инфра-М., 2000г. - С.218.
Медведев Н.Н. Операции рефинансирования и развития региональных банков // Банки Казахстана, 2007,№5. - С.34
Маркова О.М., Сахаров В.И. Современные банки и их операции. - М.: Банки и биржи - Юнити, 2007. - 312 с.
Финансы, денежное обращение и кредит: Краткий курс / Под ред. Н.Ф. Самсонова. - М.: ИНФРА-М. 2006. - 308 с.
Колесников В.И. Банковское дело. - М: Финансы и статистика, 2008. - 333с.
Деньги, кредит, банки // Под ред. Г.Н. Белоглазовой. - М: ИНФРА, 2007. - С.138
Сейткасимов Г.С. Деньги, Кредит, Банки. - Алматы: Экономика, 2006. - С.89
// Экономика Казахстана, 2006, № 9-10. - С.12-32
Кантарбаева Ш.М. Информационная инфраструктура кредитного рынка // Банки Казахстана, 2007,№9. - С.45
Сейткасимов Г.С. Банковское дело. - Алматы: Каржы-Каражат, 2007г. - С.178
Жукова Е.Ф. Банки и банковские операции. - М.: Банки и биржи - Юнити, 2003. - С.89
Маслов С.В. Современные тенденции развития банковской системы в России.4.2008-C.84
Приложения
Приложение 1

Приложение 2
Таблица 1
Оценка показателей денежной программы на 2007 год (млрд. руб.)
|
01.01. 2007 |
01.06. 2007 |
01.01. 2008 |
01.01.2008 | Прирост за 2007 год | |
| Факт | Факт | Программа | Оценка | Оценка | |
| Денежная база (узкое определение) | 3208 | 3264 | 3687 | 4087 | 879 |
| Наличие денег в обращении (вне Банка России) | 3062 | 3110 | 3504 | 3896 | 834 |
| Обязательные резервы | 146 | 154 | 183 | 191 | 45 |
| Чистые международные резервы | 7998 | 10517 | 9574 | 11009 | 3011 |
| в млрд. долларов США | 304 | 399 | 364 | 418 | 114 |
| Чистые внутренние активы | 479 | 7523 | 5887 | 6922 | 2133 |
| Чистый кредит расширенному правительству | 36961 | 4851 | 5326 | 4951 | 1255 |
| Чистый кредит федеральному правительству | 3350 | 4186 | 5086 | 4551 | 1201 |
| остатки средств консолидированных бюджетов субъектов | 346 | 664 | 240 | 400 | 54 |
| Чистый кредит банкам | 810 | 2006 | 637 | 1542 | 732 |
| Валовый кредит банкам | 28 | 0 | 5 | 5 | 23 |
| Корреспондентские счета, депозит | 838 | 2006 | 642 | 1547 | 708 |
| Прочие чистые неклассифицированные активы | 283 | 397 | 76 | 429 | 146 |
Приложение 3
Динамика индекса потребительских цен (в % к соответствующему периоду предыдущего года)
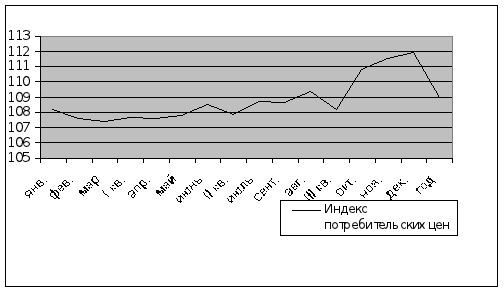
Рис.2 Динамика индекса потребительских цен (в % к соответствующему периоду предыдущего года)
Приложение 4
Темпы прироста денежного агрегата М2
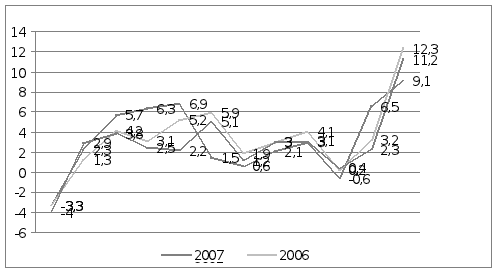
Рис.3 Темпы прироста денежного агрегата М2 (месяц к предыдущему месяцу, %)
Размещено на