Управління вартістю кредитного портфеля банку
46. Каплан Роберт С., Нортон Дейвид П. Организация, ориентированная на стратегию. Как в новой бизнес-среде преуспевают организации, применяющие сбалансированную систему показателей: Пер. с англ. - М.: ЗАО «ОЛИМП-Бизнес», 2004. - 416 с.
47. Ковалев В. В. Финансовый менеджмент: теория и практика : научное издание / В. В. Ковалев. - 2-е изд., перераб. и доп. - М. : Проспект, 2007.- 1024 с.
48. Кредитний ризик комерційного банку. Навч. посіб./ В.В.Вітлінський, О.В.Пернарівський, Я.С.Наконечний, Г.І.Великоіваненко; за ред В.В.Вітлінського.- К.: Т-во "Знання", КОО, 2000.- 251с.
49. Лагутин В.Д. Кредитование : теория и практика. Учебное пособие.- 3 –е изд.- К.: «Знание», 2002. - 215 с.
50. Ляховский В.С., Коробейников Д.В., Серебряков П.А. Справочник по управлению рисками банковской деятельности. - М.:Гелиос АРВ , 2006. - 575
51. Мартін Джон Д., Петті Вільям Дж. VBM – управління, що базується на вартості: Корпоративна відповідь революції акціонерів/ Пер. з англ.; За наук. ред. О.Б. Максимової, І.Ю. Шарапової. – Дніпропетровськ: Баланс Бізнес Букс, 2006. – 272 с.
52. Мейер, Маршал В. Оценка эффективности бизнеса/ Пер. с англ. А.О. Корсунский. – М.: ООО "Вершина", 2004. – 272 с.
53. Міжнародні стандарти бухгалтерського обліку/ пер.с.англ. за ред. С.Ф.Голова - К.: Федерація професійних бухгалтерів та аудиторів України, 1998. – 736 с.
54. Момот Т.В. Вартісно-орієнтоване корпоративне управління: від теорії до практичного впровадження: Монографія. – Харків: ХНАМГ, 2006. – 380 с.
55. Момот Т.В. Модель вартісно-орієнтованої корпоративної стратегії як інструмент забезпечення реалізації стратегії економічного розвитку акціонерно-го товариства// Економіка і регіон// Наук. вісник Полтавського НТУ ім. Юрія Кондратюка, 2005, № 4(7). – С. 158-163.
56. Надійна практика управління ліквідністю в банківських організаціях // Нормативно-рекомендаційний документ Базельського комітету з банківсь-кого нагляду (№ 69 лютий 2000 року).
57. Ольве Н.Г., Рой Ж., Веттер М. Оценка эффективности деятельности компании. Практическое руководство по использованию сбалансированной системы показателей: Пер. с англ. – М.: Издательский дом «Вильямс», 2003. 304 с.
58. Подлесный С. Оптимизационный подход к управлению кредитным портфелем в условиях кризиса // Банковский менеджмент. – 2009. – № 1. – С. 25–29.
59. Примостка Л.О. Аналіз банківської діяльності: сучасні концепції, методи та моделі: Монографія. — КНЕУ, 2002.— 316 с.
60. Примостка Л.О. Фінансовий менеджмент у банку: Підручник. — 2-е вид., доп. і перероб. — К.: КНЕУ. 2004. — 468 с.
61. Примостка Л.О. Банківські ризики: теорія та практика управління: Монографія. - К.: КНЕУ, 2008. - 456 с.
62. Примостка Л.О. Управління банківськими ризиками: Навч. Посібник. - К.: КНЕУ, 2007. - 600 с.
63. Синки, Дж. мл. Управление финансами в коммерческих банках. Пер. с англ. 4-го переработанного изд. / под ред. Р.Я.Левиты, Б.С.Пинкерса. — М.: 1994, Catallaxy.— 820 c.
64. Управління банківськими ризиками. Навчальний посібник - за ред. проф. Примостки Л.О. – К.:КНЕУ, 2007. – 616 с.
65. Управление деятельностью коммерческого банка (банковский менеджмент) / Под ред. доктора экон. наук, профессор О.И. Лаврушина. – М: Юристь, 2003 – 688 с.
66. Шевченко Р. І. Банківські операції : Навч.-метод. посіб. для самост. вивч. дисципліни / Київський національний економічний ун-т - К. : КНЕУ, 2003. – 276с.
67. Шульга Н.П. Інтегрована система контролінгу в управлінні банком : дис.д-ра екон. наук: 08.06.01 / Київський національний торговельно-економіч-ний ун-т. - К., 2006 (Библиотечный каталог российских и украинских диссертаций –www/lib-ru).
68. Щетинін А.І. Гроші та кредит: Підручник для студ. вищих навчальних закладів/ А.І. Щетинін. - К.: Центр навчальної літератури, 2005. - 432 с.
69. Щибиволок З.І. Аналіз банківської діяльності: Навчальний посібник/ З.І. Щибиволок; Відп. за вип. С.І. Шкарабан. - К.: Знання, 2006. - 312 с.
70. Эдгар М. Управление финансами в коммерческих банках / Пер.с англ. – М.: Альпина Бизнес Букс, 2004. – 208 с.
71. Яремко І.Й. Модель вартісно-орієнтованої корпоративної стратегії як інструмент економічного розвитку суб'єкта господарювання // Національний лісотехнічний університет України, Науковий вісник, 2006, вип. 16.5, с. 153 – 157.
72. Kaplan, Robert S. The balanced scorecard: translating strategy into action / Robert S. Kaplan, David P. Norton - Boston. Massachusetts: Harvard business school press, 2006. – 323p.
73. Річні звіти ПАТ КБ „Хрещатик” за 2007 - 2008 роки, xcitybank/, 2009
74. Офіційний Інтернет-сайт НБУ – HTTP://www.bank.gov
75. Офіційний Інтернет-сайт Асоціації банків України – HTTP:// WWW.AUB.COM.UA
76. Офіційний Інтернет-сайт ПАТ КБ «Хрещатик» - xcitybank/, 2009
77. Законодавчо-довідкова система законодавства України – HTTP:// WWW.LIGA-ZAKON.COM.UA
78. Інформаційно –аналітичний фонд Блейзера (європейська фундація) - офіційний Інтернет-сайт – fond_blayzer
79. Офіційний Інтернет-сайт Державної комісії з регулювання фінансових ринків України – dfp.gov
80. HTTP://WWW.PROSTOBANK.COM.UA - Офіційний Інтернет-сайт аналітичної компанії «Простобанк», 2009
ДОДАТКИ
Додаток А
Розподіл активів банку на п'ять груп за ступенем ризику (для розрахунку адекватності регулятивного капіталу банку) [ ]:
а) I група активів із ступенем ризику 0 відсотків:
- готівкові кошти;
- банківські метали;
- кошти в Національному банку;
- боргові цінні папери органів державної влади, що рефінансуються Національним банком, у торговому портфелі банку, у портфелі банку на продаж та в портфелі банку до погашення;
- боргові цінні папери, емітовані Національним банком, у портфелі банку на продаж та в портфелі банку до погашення;
- нараховані доходи за борговими цінними паперами органів державної влади, що рефінансуються Національним банком, у торговому портфелі банку, у портфелі банку на продаж та в портфелі банку до погашення;
- нараховані доходи за борговими цінними паперами, емітованими Національним банком, у портфелі банку на продаж та в портфелі банку до погашення;
- боргові цінні папери органів державної влади в торговому портфелі банку, у портфелі банку на продаж та в портфелі банку до погашення;
- зобов'язання з кредитування, які надані клієнтам та за якими банк не бере на себе ризик;
- валюта та банківські метали до отримання, за купленими опціонними контрактами з метою хеджування;
- облігації Державної іпотечної установи, розміщення яких здійснюється під гарантію Кабінету Міністрів України, надану відповідно до Закону про Державний бюджет України на відповідний рік;
- нараховані доходи за облігаціями Державної іпотечної установи, розміщення яких здійснюється під гарантію Кабінету Міністрів України, надану відповідно до Закону про Державний бюджет України на відповідний рік;
- кредити та зобов'язання з кредитування, які надані Міжнародному банку реконструкції та розвитку, Європейському банку реконструкції та розвитку, Міжнародній фінансовій корпорації;
б) II група активів із ступенем ризику 10 відсотків:
- короткострокові та довгострокові кредити, що надані органам державної влади;
- нараховані доходи за кредитами, що надані органам державної влади;
в) III група активів зі ступенем ризику 20 відсотків:
- боргові цінні папери органів місцевого самоврядування, що рефінансуються Національним банком, у торговому портфелі банку, у портфелі банку на продаж та в портфелі банку до погашення;
- боргові цінні папери органів місцевого самоврядування в торговому портфелі банку, у портфелі банку на продаж та в портфелі банку до погашення;
нараховані доходи за борговими цінними паперами органів місцевого самоврядування, що рефінансуються Національним банком, у торговому портфелі банку, у портфелі банку на продаж та в портфелі банку до погашення;
нараховані доходи за коштами до запитання, що розміщені в банку, який має офіційний кредитний рейтинг не нижчий, ніж інвестиційний клас;
- депозити овернайт, що розміщені в банку, який має офіційний кредитний рейтинг не нижчий, ніж інвестиційний клас;
- інші короткострокові депозити, що розміщені в банку, який має офіційний кредитний рейтинг не нижчий, ніж інвестиційний клас;
- нараховані доходи за депозитами овернайт, іншими короткостроковими депозитами, що розміщені в банку, який має офіційний кредитний рейтинг не нижчий, ніж інвестиційний клас;
- кредити овердрафт, овернайт та інші короткострокові кредити, що розміщені в банку, який має офіційний кредитний рейтинг не нижчий, ніж інвестиційний клас;
- нараховані доходи за кредитами овердрафт, овернайт та іншими короткостроковими кредитами, що розміщені в банку, який має офіційний кредитний рейтинг не нижчий, ніж інвестиційний клас;
- валюта та банківські метали, які куплені за умовами спот у банку-контрагента, який має офіційний кредитний рейтинг не нижчий, ніж інвестиційний клас;
г) IV група активів зі ступенем ризику 50 відсотків:
- кошти до запитання в інших банках, що не належать до інвестиційного класу;
- нараховані доходи за коштами до запитання в інших банках, що не належать до інвестиційного класу;
- депозити овернайт, які розміщені в інших банках, що не належать до інвестиційного класу;
- короткострокові та довгострокові кредити, що надані органам місцевого самоврядування;
- нараховані доходи за кредитами, що надані органам місцевого самоврядування;
- гарантійні депозити в інших банках (покриті);
- зобов'язання з кредитування, які надані банкам;
- валюта та банківські метали, які куплені за форвардними контрактами; активи до одержання;
- валюта та банківські метали, які куплені за умовами спот у банку-контрагента, що не належить до інвестиційного класу;
- кредити овернайт, які надані іншим банкам, що не належать до інвестиційного класу;
- валюта та банківські метали до отримання за іншими опціонними контрактами;
- дисконт/премія до отримання за форвардними валютними контрактами; хеджовані процентні доходи майбутніх періодів в іноземній валюті;
- витрати майбутніх періодів, які хеджовані;
- іпотечні кредити, що надані фізичним особам у національній валюті та повністю забезпечені заставою нерухомого майна житлового призначення, яке належить позичальнику на праві власності та є вільним від будь-яких обмежень речових прав на нерухоме майно;
- іпотечні облігації, емітовані Державною іпотечною установою;
ґ) V група активів із ступенем ризику 100 відсотків:
- прострочені нараховані доходи за коштами на вимогу в інших банках;
- прострочені нараховані доходи за кредитами, що надані органам державної влади та місцевого самоврядування;
- короткострокові вклади (депозити), що розміщені в інших банках, що не належать до інвестиційного класу;
- нараховані доходи за строковими вкладами (депозитами), що розміщені в інших банках, що не належать до інвестиційного класу;
- довгострокові вклади (депозити), що розміщені в інших банках;
- гарантійні депозити в інших банках (непокриті) за даними аналітичного обліку;
- прострочена заборгованість і прострочені нараховані доходи за строковими вкладами (депозитами), що розміщені в інших банках;
- кредити овердрафт, кошти за операціями репо та інші короткострокові кредити, які надані іншим банкам, що не належать до інвестиційного класу;
- довгострокові кредити, що надані іншим банкам;
- нараховані доходи за кредитами, що надані іншим банкам, що не належать до інвестиційного класу;
- фінансовий лізинг (оренда), що наданий іншим банкам;
- прострочена заборгованість і прострочені нараховані доходи за кредитами, що надані іншим банкам;
- кредити, що надані суб'єктам господарювання;
- нараховані доходи за кредитами, що надані суб'єктам господарювання;
- прострочена заборгованість і прострочені нараховані доходи за кредитами, що надані суб'єктам господарювання;
- дебіторська заборгованість за операціями з банками та за операціями з клієнтами банків;
- транзитний рахунок за операціями, здійсненими платіжними картками через банкомат;
- прострочена заборгованість за кредитами, які надані органам державної влади та місцевого самоврядування;
- кредити, які надані фізичним особам;
- нараховані доходи за кредитами, які надані фізичним особам;
- прострочена заборгованість та прострочені нараховані доходи за кредитами, що надані фізичним особам;
- акції та інші цінні папери з нефіксованим прибутком у торговому портфелі банку та в портфелі банку на продаж;
- боргові цінні папери, випущені банками, небанківськими фінансовими установами та нефінансовими підприємствами, у торговому портфелі банку, у портфелі банку на продаж та в портфелі банку до погашення;
- нараховані доходи за акціями та іншими цінними паперами з нефіксованим прибутком у торговому портфелі банку та в портфелі банку на продаж;
- нараховані доходи за борговими цінними паперами в торговому портфелі банку, у портфелі банку на продаж та в портфелі банку до погашення;
прострочені нараховані доходи за борговими цінними паперами в портфелі банку на продаж та в портфелі банку до погашення;
- товарно-матеріальні цінності;
- основні засоби (у разі виключення з регулятивного капіталу банку суми перевищення основних засобів над регулятивним капіталом банку така сума перевищення не зважується на коефіцієнт ризику);
- інші активи банку;
- зобов'язання за всіма видами гарантій (акцептами, авалями);
- непокриті акредитиви;
- цінні папери до отримання за операціями андеррайтингу;
- інші зобов'язання, що надані клієнтам.
Додаток Б
Класифікація позичальників – юридичних осіб на стадії підготовки до видачі кредиту
Таблиця Б.1
| Показники фінансового стану позичальника | Клас позичальника | ||||
| А | Б | В | Г | Д | |
| 1.1. фінансова діяльність добра, що свідчить про можливість своєчасного виконання зобов'язань за кредитними операціями, зокрема погашення основної суми боргу та відсотків за ним відповідно до умов кредитної угоди | + | ||||
| 1.2. фінансова діяльність позичальника цієї категорії близька за характеристиками до класу "А", але ймовірність підтримування її на цьому рівні протягом тривалого часу є низькою | + | ||||
| 1.3. фінансова діяльність задовільна і потребує більш детального контролю, крім того, позичальники - банки (резиденти) і банки країн - членів СНД дотримуються економічних нормативів | + | ||||
| 1.4. фінансова діяльність незадовільна (економічні показники не відповідають установленим значенням) і спостерігається її нестабільність протягом року; є високий ризик значних збитків | + | ||||
| 1.5. фінансова діяльність незадовільна і є збитковою | + | ||||
| 2.1. економічні показники в межах установлених значень | + | ||||
| 2.2. економічні показники в межах установлених значень потенційні недоліки, що ставлять під загрозу достатність надходжень коштів для обслуговування боргу та стабільність одержання позитивного фінансового результату їх діяльності | + | ||||
| 2.3. економічні показники в межах установлених значень, але надходження коштів і платоспроможність позичальника свідчать про ймовірність несвоєчасного погашення кредитної заборгованості в повній сумі та в строки, передбачені договором, якщо недоліки не будуть усунені | + | ||||
| 2.4. економічні показники в межах установлених значень, але ймовірність повного погашення кредитної заборгованості та відсотків/комісій за нею є низькою; | + | ||||
| 2.5. економічні показники не відповідають установленим значенням | + | ||||
| 3.1. вище керівництво позичальника має відмінну ділову репутацію | + | ||||
| 4.1. кредитна історія позичальника – бездоганна | + | ||||
| 4.3. кредитна історія позичальника – бездоганна, але забезпечення кредитної операції має бути ліквідним і не викликати сумнівів щодо оцінки його вартості, правильності оформлення угод про забезпечення тощо | + | ||||
| кредитна історія позичальника – не бездоганна До цього класу належить позичальник/контрагент банку, проти якого порушено справу про банкрутство. | + | ||||
| 4.5. кредитна операція не забезпечена ліквідною заставою (або безумовною гарантією), ймовірності виконання зобов'язань позичальником/контрагентом банку практично немає | + | ||||
| 5.1. позичальники-банки (резиденти) і банки-нерезиденти, що зареєстровані в країнах - членах СНД, дотримуються економічних нормативів | + | ||||
| 5.2. позичальники-банки (резиденти) і банки-нерезиденти, що зареєстровані в країнах - членах СНД, дотримуються економічних нормативів. Аналіз коефіцієнтів фінансового стану позичальника може свідчити про негативні тенденції в діяльності позичальника. Недоліки в діяльності позичальників, які належать до класу "Б", мають бути лише потенційними | + | ||||
| 6.1.позичальники-банки (нерезиденти), що мають кредитний рейтинг не нижче ніж показник А, підтверджений у бюлетені однієї з провідних світових рейтингових компаній (Fitch IBCA, Standard & Poor's, Moody's тощо) | + | ||||
| 6.2. інші позичальники-банки (нерезиденти), що мають кредитний рейтинг не нижче ніж "інвестиційний клас", що підтверджений у бюлетені однієї з провідних світових рейтингових компаній (Fitch IBCA, Standard & Poor's, Moody's тощо). | + | ||||
| 6.3. позичальники-банки (нерезиденти), що мають кредитний рейтинг не нижче ніж показник В, підтверджений у бюлетені однієї з провідних світових рейтингових компаній (Fitch IBCA, Standard & Poor's, Moody's тощо). | + | ||||
Додаток В
Алгоритм визначення поточної групи кредитних операцій за станом обслуговування позичальником боргу за ними на стадії дії кредитної угоди
| Показники стану обслуговування позичальником боргу | Показник поточної групи кредитних операцій | ||
| Добре | Слабке | Незадовільне | |
| 1. Сплата кредиту в строк або з затримкою до 7 днів +сплата відсотків в строк або з затримкою 7 днів | + | ||
| 2. Кредит пролонговано без зниження класу до 90 днів + сплата відсотків з затримкою до 7 днів | + | ||
| 3. Заборгованість за кредитом прострочена 8-90 днів + сплата відсотків затримана до 8-30 днів | + | ||
| 4. Кредит пролонговано 91-180 днів + сплата відсотків затримується до 30 днів | + | ||
| 5. Заборгованість за кредитом прострочена більше 90 днів | + | ||
| 6. Кредит пролонговано з пониженням класу кредиту більше ніж 180 днів | + | ||
Додаток Г
Предмети застави беруться до розрахунку резерву під кредитні ризики за такими коефіцієнтами
| Класифіковані кредитні операції | Відсоток вартості забезпечення (застави), що береться до розрахунку чистого кредитного ризику за окремою кредитною операцією | ||||||||||
| майнових прав на грошові депозити, іменні депозитні сертифікати, випущені банком кредитором, майнових прав на грошові кошти за операціями з розміщення / залучення коштів між двома банками, що здійснюються в різних валютах | банківських металів | державних цінних паперів | недержавних цінних паперів | нерухомого майна, що належить до житлового фонду, іпотечних облігацій та іпотечних сертифікатів | іншого нерухомого майна | майнових прав на майбутнє нерухоме майно, що належить до житлового фонду (береться до розрахунку протягом 2 років з дати отримання кредиту) | рухомого майна, дорогоцінних металів |
інших
майно- |
|||
|
у
валю- |
у валюті, що є відмінною від валюти наданого кредиту | за кредитами в грив-нях | за кредитами в іноземній валюті | ||||||||
| "Стандартна" | 100 | 90 | 80 | 100 | 40 | 70 | 50 | 50 | 50 | 50 | 30 |
| "Під контролем" | 100 | 90 | 80 | 80 | 20 | 70 | 50 | 50 | 40 | 40 | 20 |
| "Субстандартна" | 100 | 90 | 60 | 50 | 10 | 40 | 40 | 40 | 20 | 20 | 10 |
| "Сумнівна" | 100 | 90 | 20 | 20 | 0 | 20 | 20 | 20 | 10 | 10 | 5 |
| "Безнадійна" | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Додаток Д
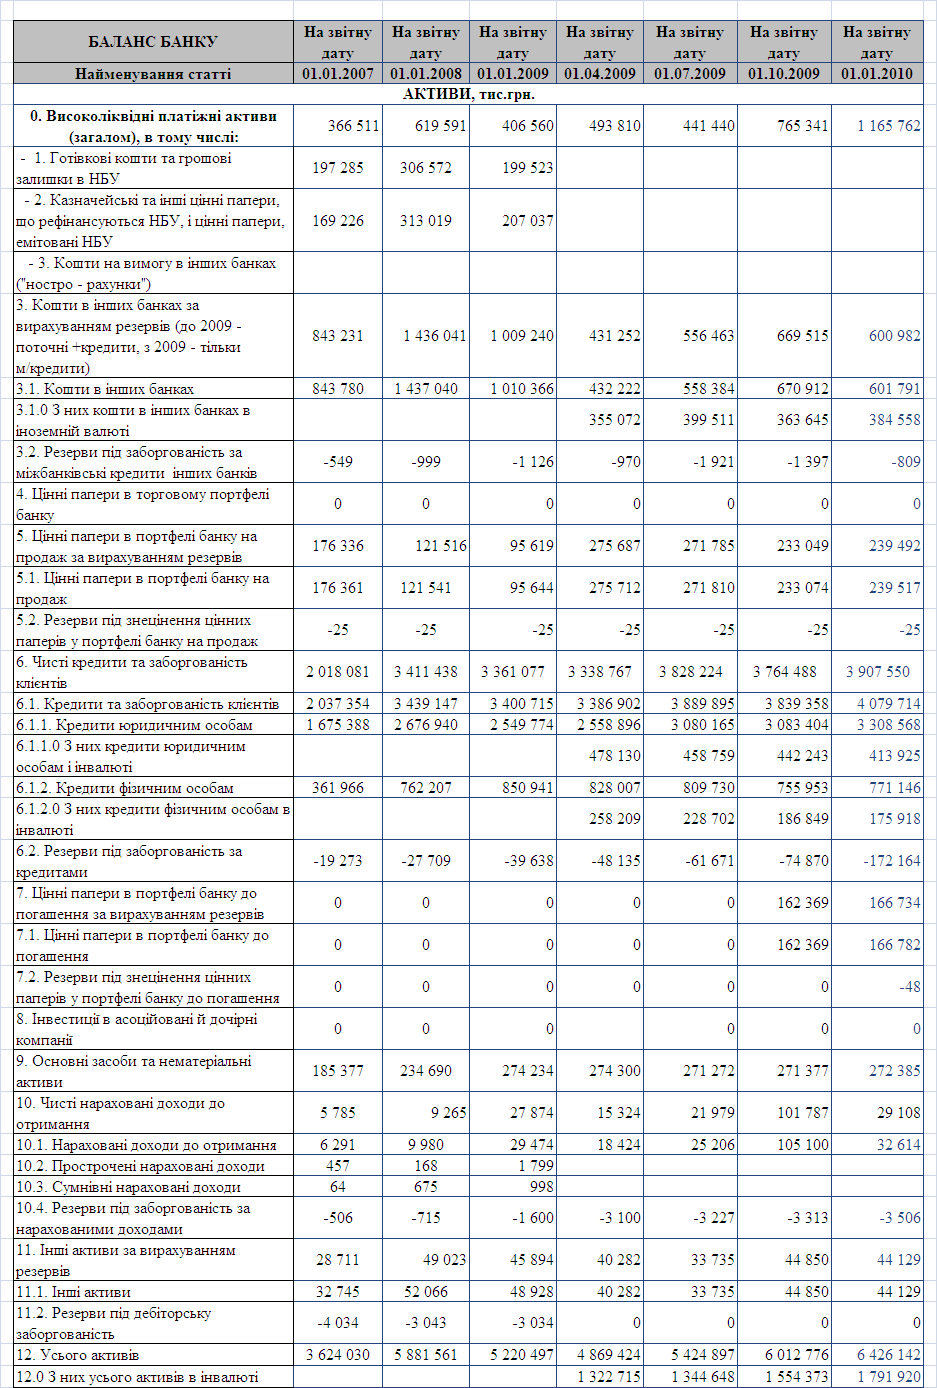
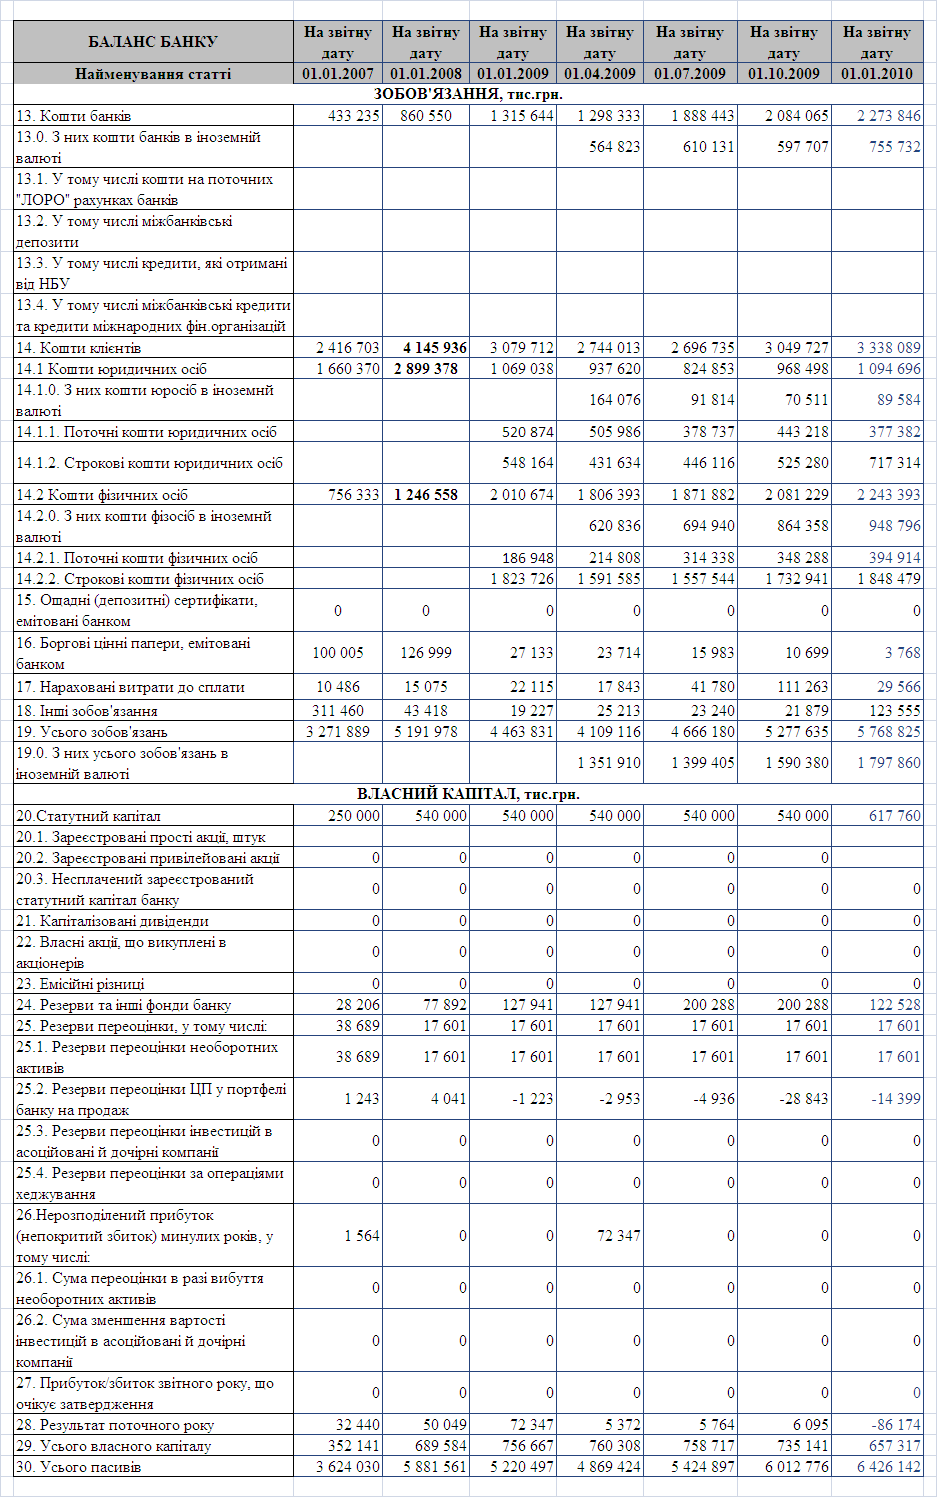
Баланси ПАТ КБ «Хрещатик» за 2006 – 2009 рр
Додаток Е
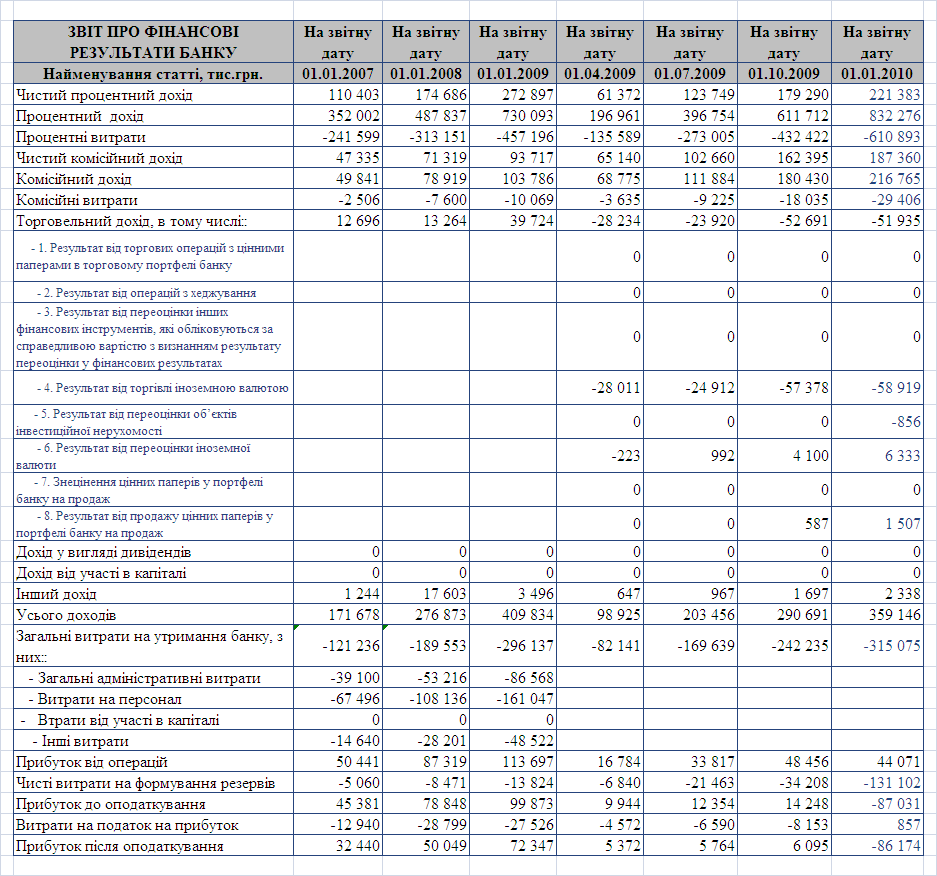
Звіти про фінансові результати діяльності ПАТ КБ «Хрещатик» за 2006 2009 рр.
Додаток Ж
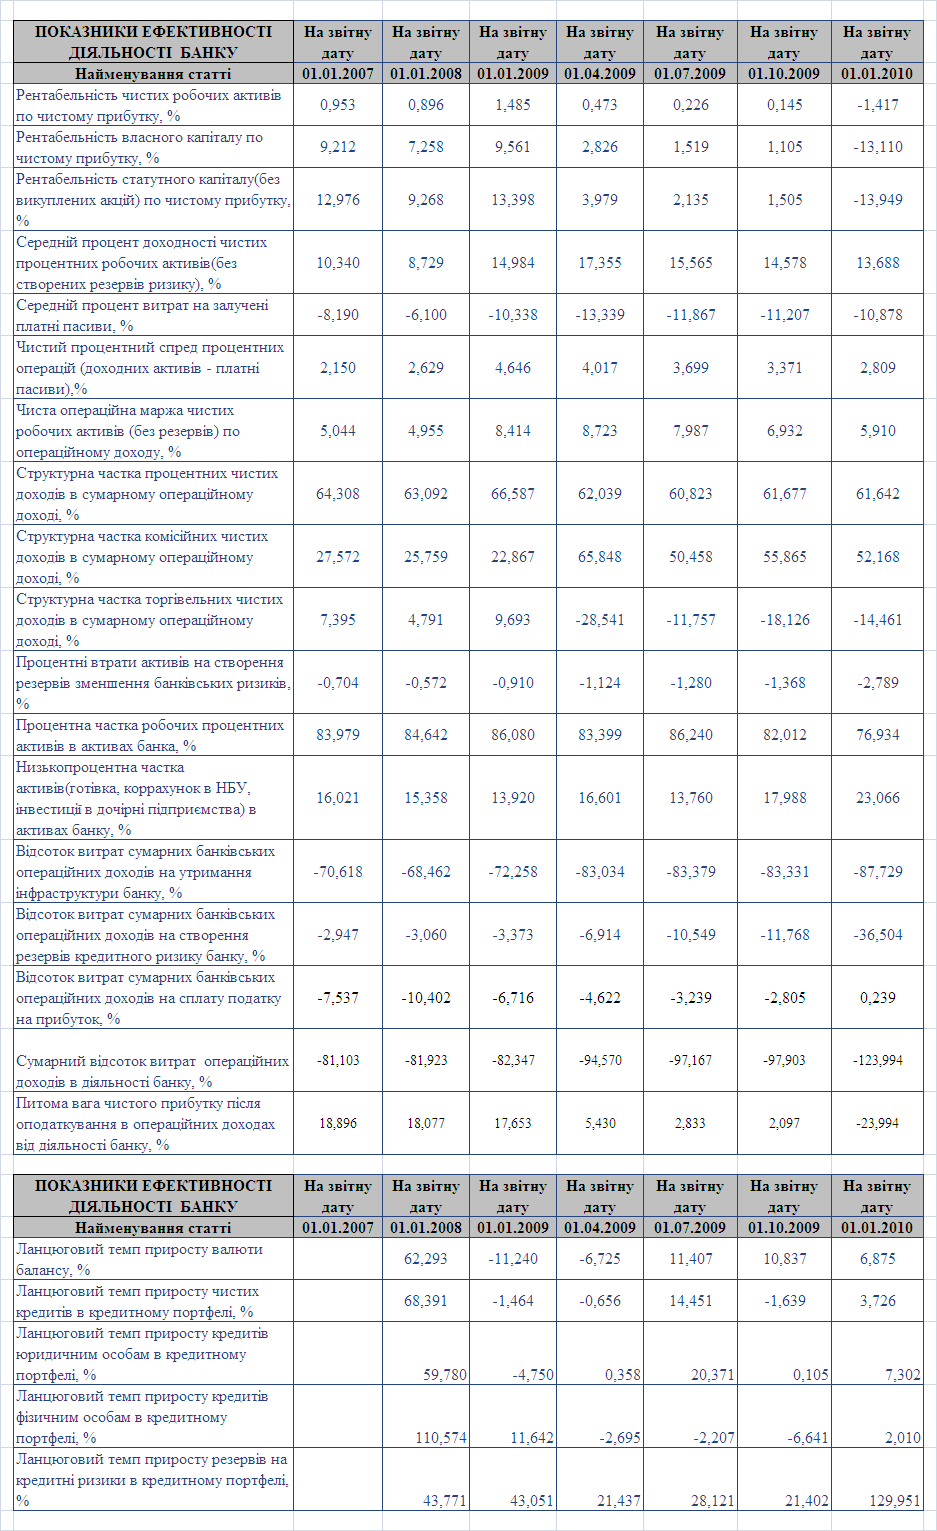
Результати аналізу розвитку та фінансової результати діяльності ПАТ КБ «Хрещатик» за 2006 – 2009 рр
Додаток К
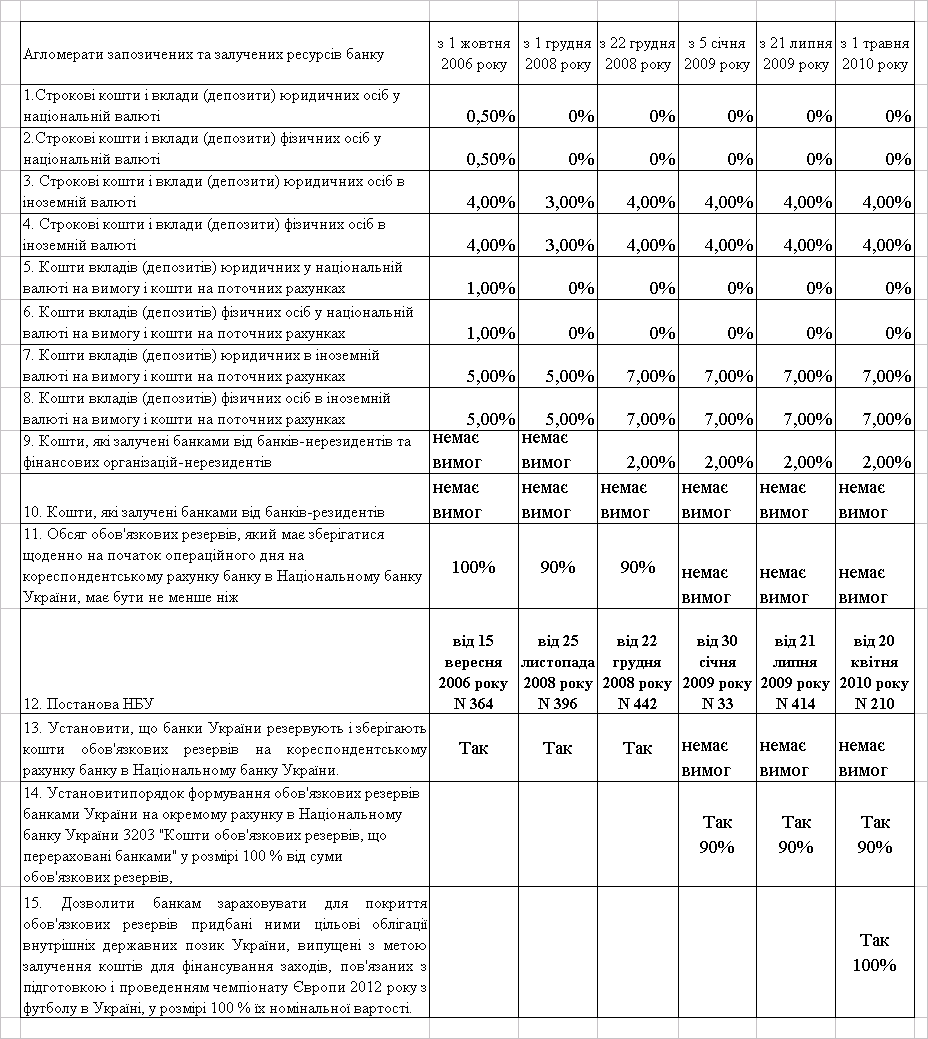
Управління обов’язковими резервами залучених та запозичених ресурсів банків Національним банком України у період кризи 2008 – 2009 рр (нормативи обов’язкового резервування ресурсів)
Додаток Л
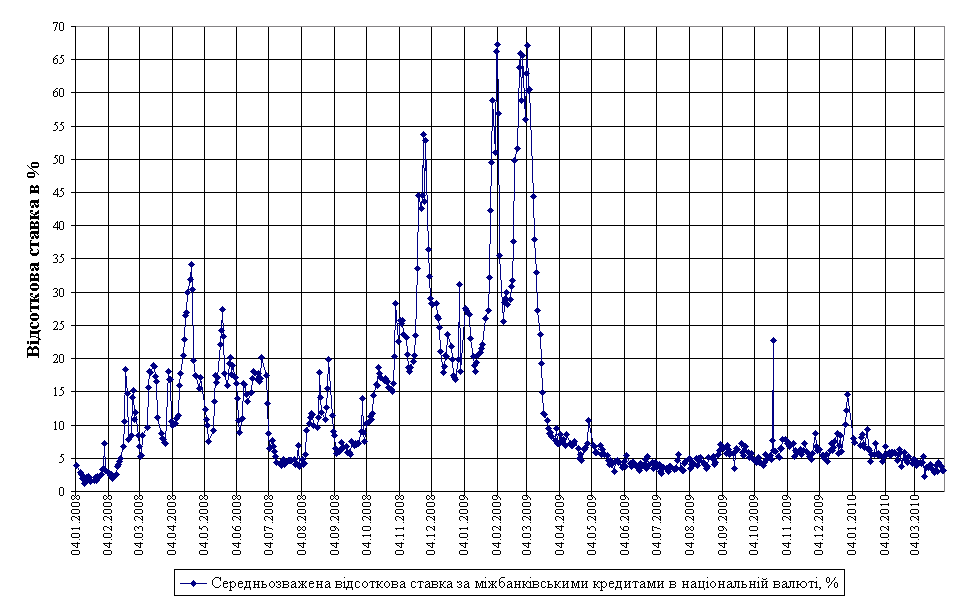
Рис.Л.1 Динаміка середньозважених ставок міжбанківських кредитів в національній валюті в докризовий, кризовий та післякризовий періоди наслідків світової фінансової кризи у 2008 - 2009 рр
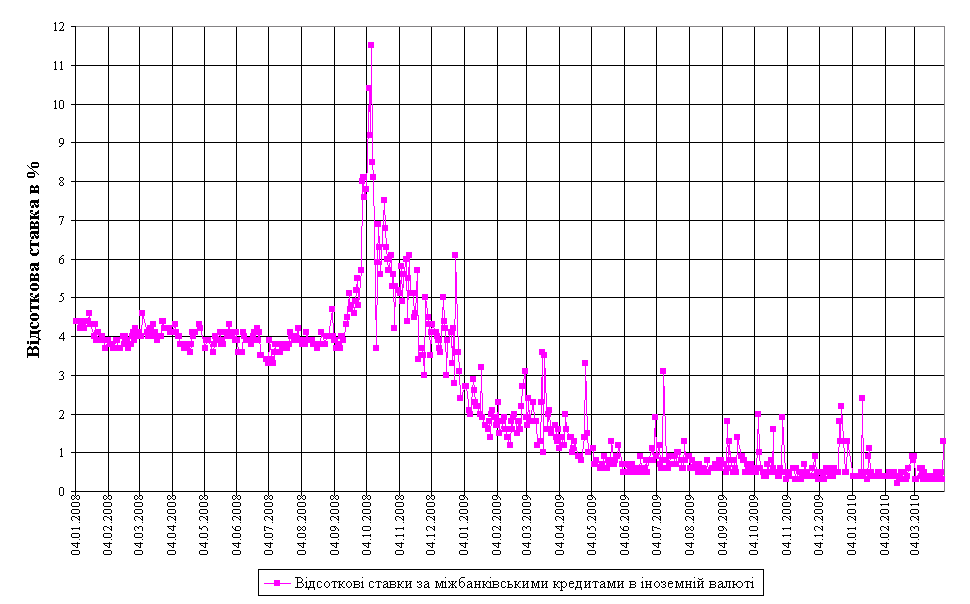
Рис.Л.2 Динаміка середньозважених ставок міжбанківських кредитів в іноземній валюті в докризовий, кризовий та післякризовий періоди наслідків світової фінансової кризи у 2008 - 2009 рр.
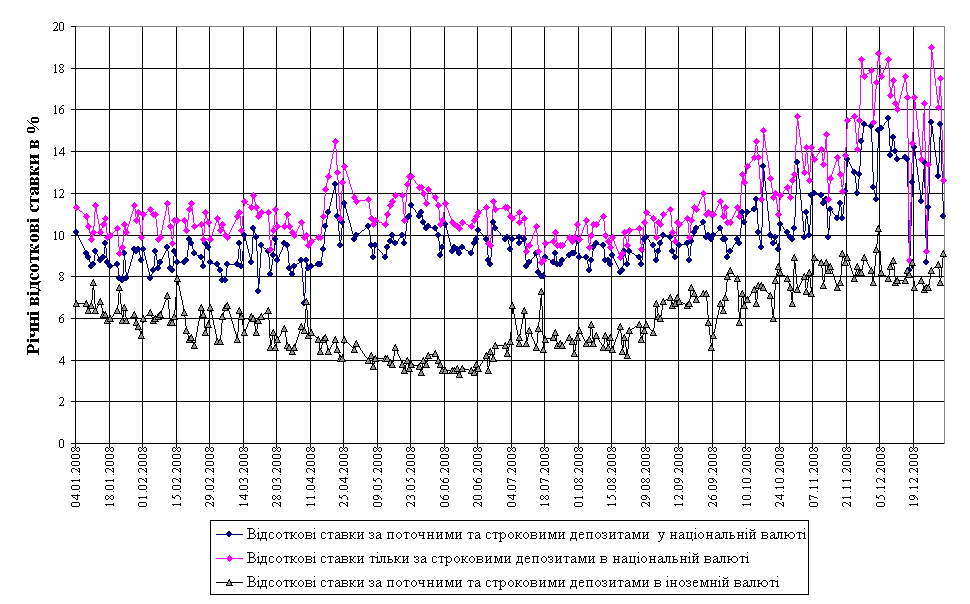
Рис.Л.3 Динаміка середньозважених ставок депозитів в національній і іноземній валюті в докризовий та кризовий періоди наслідків світової фінансової кризи у 2008 році
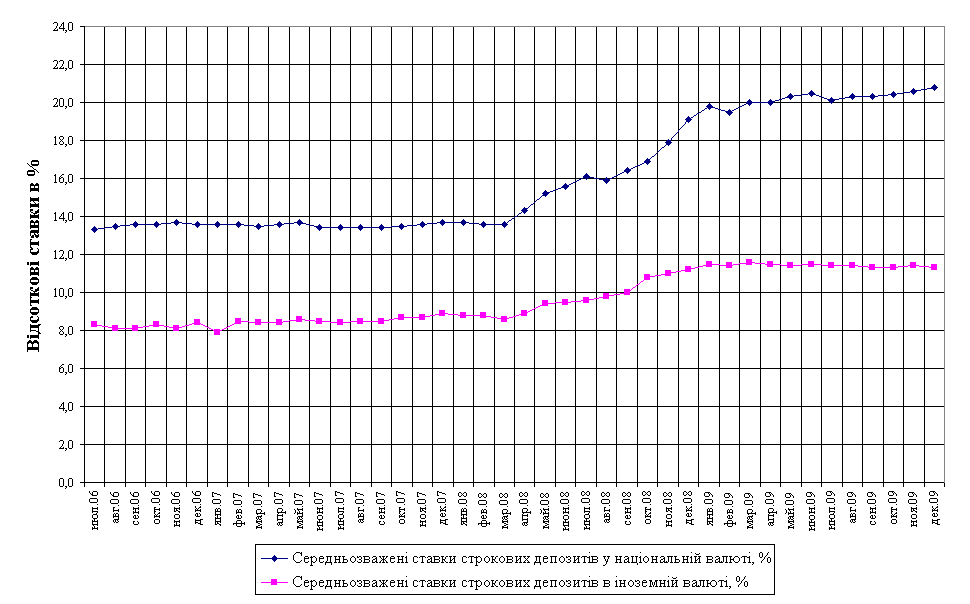
Рис.Л.4 Динаміка середньозважених ставок строкових депозитів в національній і іноземній валюті в докризовий, кризовий та післякризовий періоди наслідків світової фінансової кризи у 2008 - 2009 рр.
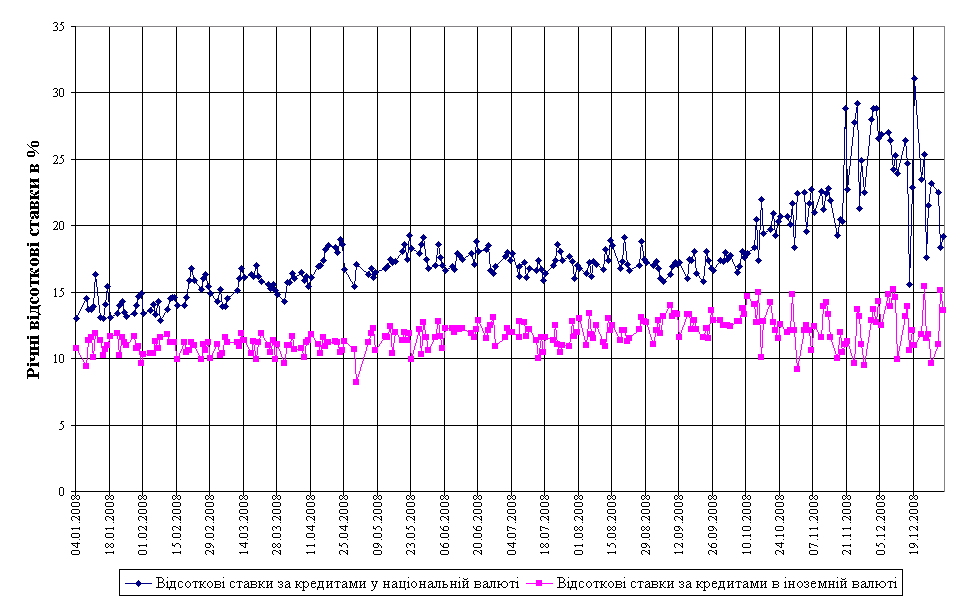
Рис.Л.5 Динаміка середньозважених ставок кредитів в національній і іноземній валюті в докризовий та кризовий періоди наслідків світової фінансової кризи у 2008 році
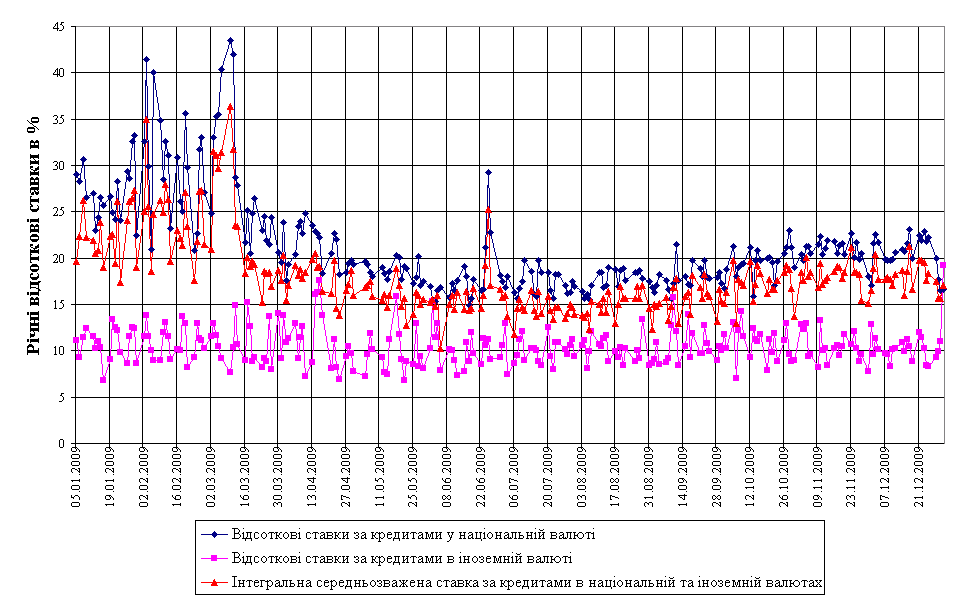
Рис.Л.6 Динаміка середньозважених ставок кредитів в національній та іноземній валюті в кризовий та післякризовий періоди наслідків світової фінансової кризи у 2008 - 2009 рр.
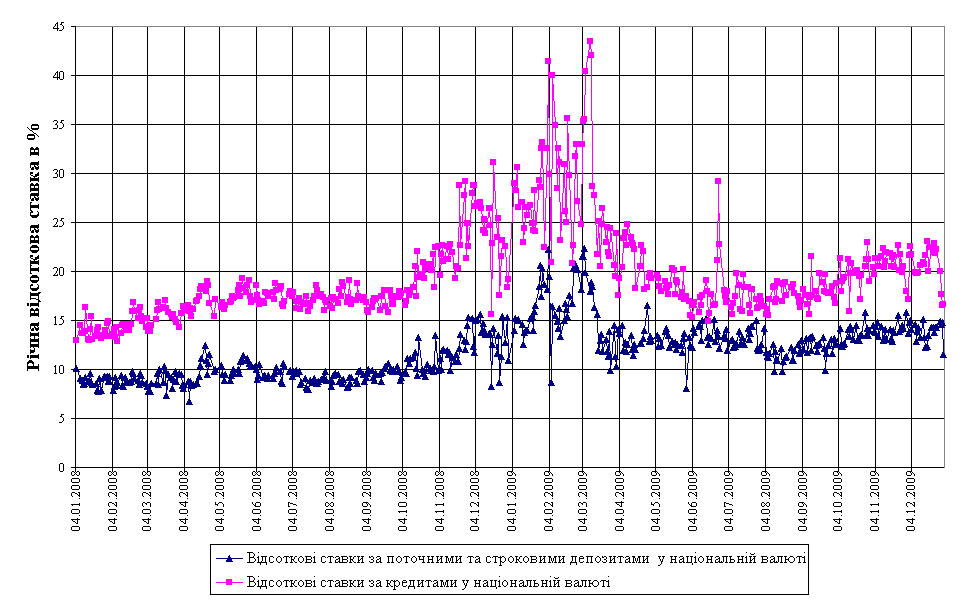
Рис.Л.7 Динаміка середньозважених ставок кредитів та депозитів в національній валюті в докризовий, кризовий та післякризовий періоди наслідків світової фінансової кризи у 2008 - 2009 рр.
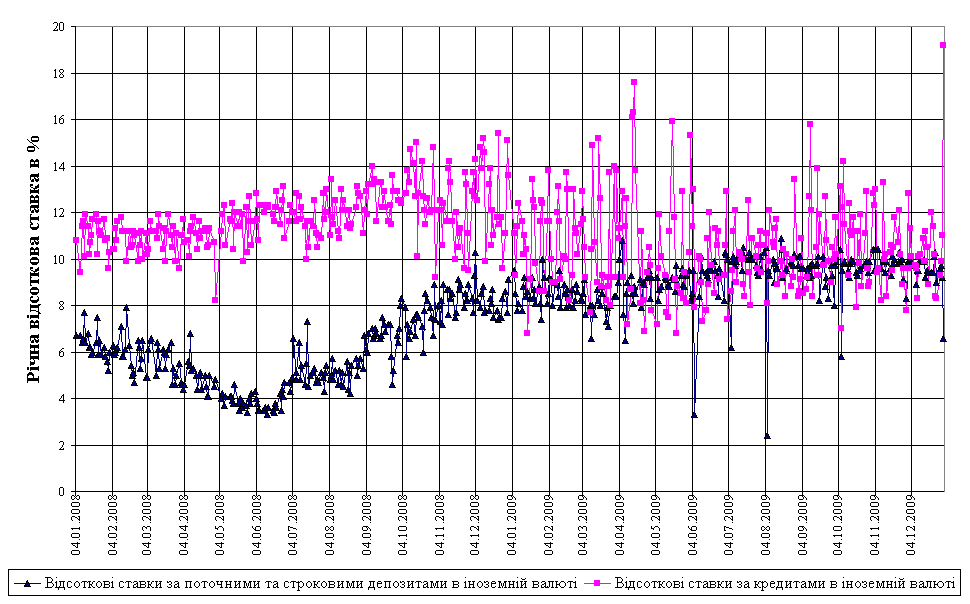
Рис.Л.8 Динаміка середньозважених ставок кредитів та депозитів в іноземній валюті в докризовий, кризовий та післякризовий періоди наслідків світової фінансової кризи у 2008 - 2009 рр