Кредитування населення в комерційному банку "Аваль"
- найдешевші кредити в доларах на 20 років в АКБ “Укрсиббанк” (коефіцієнт подорожчання – 2,33);
- найдорожчі кредити в доларах на 20 років в АКБ “Укргазбанк” (коефіцієнт подорожчання – 2,74);
Таким чином, вартість гривневих іпотечних кредитів на 15,9 –36,1% дорожче вартості іпотечних кредитів в іноземних валютах.
б) Проведений рейтинг привабливості банківських кредитів населенню на придбання нових автомобілів по коефіцієнту подорожчання суми кредиту(відсотки, одноразова сплату, періодичні комісії, страхування) показав:
1. Для кредитів в гривнях на 3 роки:
- коефіцієнт подорожчання лежить в діапазоні 1,25 – 1,30;
- рейтингове місце АППБ “Аваль” - 1 місце з коефіцієнтом подорожчання кредиту 1,25 та початковим внеском 15% вартості автомобіля(вітчизняні) та 10%(іноземні);
- найдешевші кредити в гривні на 3 роки в АППБ “Аваль” (коефіцієнт подорожчання – 1,25);
- найдорожчі кредити в гривні на 3 роки в АКБ “ТАС-Комерцбанк” (коефіцієнт подорожчання – 1,30);
2. Для кредитів в гривнях на 5 років:
- коефіцієнт подорожчання лежить в діапазоні 1,41 – 1,51;
- рейтингове місце АППБ “Аваль” - 2 місце з коефіцієнтом подорожчан-ня кредиту 1,42 та початковим внеском 15% вартості автомобіля(вітчизняні) та 10%(іноземні);
- найдешевші кредити в гривні на 5 років в АКБ “Укрсиббанк” (коефіці-єнт подорожчання – 1,41);
- найдорожчі кредити в гривні на 5 років в АКБ “Укргазбанк” (коефіцієнт подорожчання – 1,51 –вітчизняні) та АКБ “ТАС-Комерцбанк” (коефіцієнт подорожчання – 1,48 - іноземні);
3. Для кредитів в доларах США на 3 роки:
- коефіцієнт подорожчання лежить в діапазоні 1,19 – 1,21;
- рейтингове місце АППБ “Аваль” - 1 місце з коефіцієнтом подорожчання кредиту 1,19 та початковим внеском 15% вартості автомобіля(вітчизняні) та 10%(іноземні);
- найдешевші кредити в доларах США на 3 роки в АППБ “Аваль” (коефіцієнт подорожчання – 1,19);
- найдорожчі кредити в доларах США на 3 роки в АКБ “Укрсиббанк” (коефіцієнт подорожчання – 1,21);
4. Для кредитів в доларах США на 5 років:
- коефіцієнт подорожчання лежить в діапазоні 1,30 – 1,35;
- рейтингове місце АППБ “Аваль” - 3 місце з коефіцієнтом подорожчання кредиту 1,32 та початковим внеском 15% вартості автомобіля(вітчизняні) та 10%(іноземні);
- найдешевші кредити в доларах США на 5 років в АКБ “Форум” (коефі-цієнт подорожчання – 1,30);
- найдорожчі кредити в доларах США на 5 років в АКБ “Фінанси та кре-дит” (коефіцієнт подорожчання – 1,35 – вітчизняні) та АКБ “Кредитпромбанк” (коефіцієнт подорожчання – 1,35 - іноземні);
Таким чином, вартість гривневих автомобільних кредитів на 9,2 – 11,6% дорожче вартості автомобільних кредитів в іноземних валютах.
в) Проведений рейтинг привабливості банківських кредитів населенню на придбання побутової техніки по коефіцієнту подорожчання суми кредиту(відсотки, одноразова сплату, періодичні комісії, страхування) показав:
1. Для кредитів у 2500 гривен на 12 місяців:
- коефіцієнт подорожчання лежить в діапазоні 1,14 – 1,27;
- рейтингове місце АППБ “Аваль” невисоке (8 місце) з коефіцієнтом подорожчання кредиту 1,21;
- найдешевші кредити в АКБ “Надра” (коефіцієнт подорожчання – 1,14);
- найдорожчі кредити в АКБ “Правекс-Банк” (коефіцієнт подорожчання – 1,27);
2. Для кредитів у 5000 гривен на 24 місяці:
- коефіцієнт подорожчання лежить в діапазоні 1,28 – 1,52;
- АППБ “Аваль” такі кредити з строком 2 роки не видає;
- найдешевші кредити в АКБ “Надра” (коефіцієнт подорожчання – 1,28);
- найдорожчі кредити в АКБ “Правекс-Банк” (коефіцієнт подорожчання – 1,52);
Таким чином, сучасне місце АППБ “Аваль” в сегментах банківського ринку кредитування населення та основні напрямки стратегії розвитку банківських послуг кредитування населення можна охарактеризувати наступним чином:
- в сегменті довгострокового іпотечного кредитування населення конкурентне положення АППБ “Аваль” з точки зору привабливості умов кредитування для населення – наближається до лідерів (3-4 місця), але прибутковість у цьому сегменті є самою низькою, тому банку доцільно прийняття стратегії утримування позицій з розширенням участі в цьому сегменті ринку кредитування тільки при відповідному розширенні довгострокових кредитних ресурсів та появі реального механізму рефінансування іпотечних цінних паперів;
- в сегменті середньострокового “автокредитування” населення конкурентне положення АППБ “Аваль” з точки зору привабливості умов кредитування для населення – лідируюче (1-3 місця), але прибутковість у цьому сегменті є також середньою, тому банку доцільно прийняття стратегії утримування позицій з розширенням участі в цьому сегменті ринку кредитування тільки при відповідному розширенні середньострокових кредитних ресурсів;
- в сегменті поточного кредитування населення конкурентне положення АППБ “Аваль” слабке, а оскільки в цьому високоризикованому сегменті – найвищі ставки доходності, то банку доцільно зосередити маркетингову політику на розширення діяльності в цьому сегменті;
Враховуючи вищенаведене, практична цінність отриманих результатів дипломного дослідження полягає:
- в виявлені основних тенденцій та напрямків розвитку кредитування банками населення України;
- в класифікаційному структуруванні основних напрямків кредитування населення в інвестиційному та поточно-споживчому сегментах;
- в розробці методики та проведенню рейтингування ефективності кре-дитів як з боку населення (через коефіцієнт подорожчання кредиту), так і з боку банку (ефективна ставка доходності з врахуванням витрат на вартість залуче-них кредитних ресурсів);
Застосування розробленої методології дозволило на прикладі дослідження роботи АППБ „Аваль” в сегментах кредитування населення виявити нагальні проблеми як з забезпеченням кредитних ресурсів, так і з необхідністю чітко алгоритмізувати розподіл кредитних ресурсів в підсегментах кредитування населення відповідно залученим сегментам джерел кредитних ресурсів, а саме:
- обсяги беззаставного короткострокового кредитування населення на поточні потреби та на нецільове “карткове” кредитування не повинні перевищувати обсягів відповідної бази кредитних джерел - короткострокових та довгострокових гривневих депозитів фізичних осіб;
- обсяги середньострокового заставного “автокредитування” не повинні перевищувати обсягів відповідної бази кредитних джерел - короткострокових і середньострокових депозитів населення в іноземній валюті;
- обсяги довгострокового іпотечного кредитування населення не повинні перевищувати обсягів відповідної бази кредитних джерел - обсягів довгострокових депозитів населення в іноземній валюті та обсягів довгострокових “єврокредитів” банківської системи Європи за рахунок нових іноземних інвесторів;
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
1. ЗАКОН УКРАЇНИ „Про фінансові послуги та державне регулювання ринків фінансових послуг” // від 12 липня 2001 року N 2664-III (Із змінами і доповненнями, внесеними Законами України станом від 15 грудня 2005 року N 3201-IV)
2. ЗАКОН УКРАЇНИ „Про банки і банківську діяльність” // від 7 грудня 2000 року N 2121-III (Із змінами і доповненнями, внесеними Законами України станом від 22 грудня 2005 року N 3273-IV)
3. Закон України “Про Національний банк України” // від 20 травня 1999 року N 679-XIV (станом на 10.01. 2002 року N 2922-III)
4. Закон України “Про господарські товариства”//від 19 вересня 1991 року N 1576-XII ( від 17 травня 2001 року N 2409-III)
5. ЗАКОН УКРАЇНИ “Про забезпечення вимог кредиторів та реєстрацію обтяжень” // від 18 листопада 2003 року N 1255-IV (Із змінами і доповненнями, внесеними Законами України станом від 22 грудня 2005 року N 3273-IV)
6. ЗАКОН УКРАЇНИ „Про іпотечне кредитування, операції з консо-лідованим іпотечним боргом та іпотечні сертифікати” // від 19 червня 2003 року 979-IV (Із змінами і доповненнями, внесеними Законами України станом від 15 грудня 2005 року N 3201-IV)
7. ЗАКОН УКРАЇНИ “Про цінні папери та фондовий ринок” // від 23 лю-того 2006 року N 3480-IV
8. ЗАКОН УКРАЇНИ “Про іпотечні облігації” // від 22 грудня 2005 року N 3273-IV
9. ЗАКОН УКРАЇНИ „Про заставу” // від 2 жовтня 1992 року N 2654-XII (Із змінами і доповненнями, внесеними Законами України станом від 18 листо-пада 2003 року N 1255-IV)
10. Закон України N 2704-IV від 23 червня 2005 року “Про організацію формування та обігу кредитних історій”
11. ЗАКОН УКРАЇНИ „Про захист прав споживачів” // від 12 травня 1991 року N 1023-XII (Законом України від 1 грудня 2005 року N 3161-IV цей Закон викладено у новій редакції)
12. Інструкція з бухгалтерського обліку кредитних, вкладних (депозит-них) операцій та формування і використання резервів під кредитні ризики в банках України // Постанова Правління Національного банку України від 15 вересня 2004 року N 435
13. Про затвердження Положення про порядок формування та викорис-тання резерву для відшкодування можливих втрат за кредитними операціями банків //Постанова Правління Національного банку України від 6 липня 2000 року N 279 (Із змінами і доповненнями, внесеними постановами Правління Національного банку України від 17 січня 2005 року N 10)
14. Положення про порядок видачі банкам банківських ліцензій, письмо-вих дозволів та ліцензій на виконання окремих операцій //Постанова Правління Національного банку України від 17 липня 2001 року N 275 (Із змінами і до-повненнями, внесеними постановами Правління Національного банку України станом від 12 жовтня 2005 року N 373)
15. Положення “Про порядок створення і державної реєстрації банків, відкриття їх філій, представництв, відділень” // Постанова Правління Націо-нального банку України від 31 серпня 2001 року N 375, із змінами і доповнен-нями, внесеними постановами Правління Національного банку України станом від 17 березня 2004 року N 111)
16. Про затвердження Плану рахунків бухгалтерського обліку банків України та Інструкції про застосування Плану рахунків бухгалтерського обліку банків України // Постанова Правління Національного банку України від 17 червня 2004 року N 280 (Із змінами і доповненнями, внесеними постановами Правління Національного банку України станом від 6 березня 2006 року N 76)
17. Про затвердження Інструкції про порядок регулювання діяльності банків в Україні // Постанова Правління Національного банку України від 28 серпня 2001 року N 368 (Із змінами і доповненнями, внесеними постановами Правління Національного банку України станом від 1 листопада 2005 року N 407)
18. Про затвердження Інструкції про порядок складання та оприлюднення фінансової звітності банків України //Постанова Правління Національного банку України від 7 грудня 2004 року N 598 (Із змінами і доповненнями, внесеними постановами Правління Національного банку України від 21 грудня 2005 року N 484)
19. Про внесення змін до Методики розрахунку економічних нормативів регулювання діяльності банків в Україні // ПРАВЛІННЯ НАЦІОНАЛЬНОГО БАНКУ УКРАЇНИ ПОСТАНОВА від 11 квітня 2005 року N 125(Із змінами і доповненнями, внесеними постановою Правління Національного банку України від 22 грудня 2005 року N 493)
20. Про затвердження Інструкції про порядок відкриття, використання і закриття рахунків у національній та іноземних валютах // Постанова Правлін-ня Національного банку України від 12 листопада 2003 року N 492 (Із змінами і доповненнями, внесеними постановами Правління Національного банку України станом від 21 грудня 2005 року N 485)
21. Правила торгівлі іноземною валютою // Постанова Правління Націо-нального банку України від 10 серпня 2005 року N 281
22. Про створення єдиної інформаційної системи обліку позичальників /боржників/ // Постанова Правління Національного банку України від 27 червня 2001 року N 245 (Із змінами і доповненнями, внесеними постановами Правлін-ня Національного банку України станом від 11 листопада 2005 року N 426)
23. Про затвердження Положення про порядок отримання резидентами кредитів, позик в іноземній валюті від нерезидентів і надання резидентами позик в іноземній валюті нерезидентам // Постанова Правління Національного банку України від 17 червня 2004 року N 270 (Із змінами і доповненнями, внесеними постановами Правління Національного банку України від 31 серпня 2005 року N 321)
24. Про запровадження обов'язкового резервування коштів за валютними операціями, пов'язаними із залученням резидентами кредитів, позик в інозем-ній валюті від нерезидентів //Постанова Правління Національного банку України від 12 серпня 2005 року N 291
25. Айвазян С.А. Основы эконометрики. – М.: ЮНИТИ–ДАНА, 2001.– 432 с.
26. Аналіз банківської діяльності: Підручник / А.М.Герасимович та ін.; За ред. А.М.Герасимовича. — К.: КНЕУ, 2003.— 599 с.
27. Азаренкова Г.М., Д ікань Л.В., Новосельцева Т.О. Сучасні комерційні банки: персонал, розвиток, організація: Монографія. – Харків: ВД “ІНЖЕК”, 2003 – 131 с.
28. Банківський менеджмент: Навч. посібник / За ред. О.А. Кириченка. – К.: Знання-Прес, 2002. – 438 с.
29. Банківські операції: Підручник / За ред. А. М. Мороз. — К.: КНЕУ, друге видання. — 2002. — 476 с.
30. Банковское дело: Учебник /Под ред. О.И.Лаврушина – Москва, «Фи-нансы и статистика», 1998 – 576 с.
31. Банківські операції: Підручник. – 2-ге вид., випр. і доп./ А.М.Мороз, М.І.Савлук, М.Ф.Пуховкіна та ін.; За ред. д-ра екон. наук, проф. А.М.Мороза. – К.: КНЕУ, 2002. – 476 с.
32. Банки и банковские операции: Учебник для вузов / Под ред. проф. Е.Ф.Жукова.- М.: Банки и биржи, ЮНИТИ, 1997. - 471 с.
33. Богута Н., Млинців А. ІПОТЕКА / Чому дорожчають гроші // Український діловий журнал ЕКСПЕРТ , 20.06.2006 - expert/
34. Васюренко О.В. Банківські операції : Навчальний посібник . – 4-те вид., перероблене і доповнене – Київ: Знання, 2004. – 324 с. – (Вища освіта ХХІ століття)
35. Васюренко О.В. Банківський менеджмент: Навчальний посібник . – Київ: Академія, 2001. – 313 с.
36. Васюренко О.В., Сердюк Л.В., Сидоренко О.М., Карасьова З.М., Каднічанська В.М., Федоренко Н.С. Облік і аудит у банках: Навчальний посібник.– К.: Знання, 2003. – 524 с.
37. Васюренко Л.В., Федосік І.М. Ресурси комерційного банку: теоретич-ний та прикладний аналіз: Монографія. – Харків: ПП Яковлєва, 2003. – 88 с.
38. Гриджук Д.М. Забезпечення кредитних зобов"язань у діяльності банків/ Д.М.Гриджук, В.О.Олійник.- Київ: Істина, 2001.- 256с.
39. Гроші та кредит: Підручник / За ред. проф. М. І. Савлука. — К.: КНЕУ, 2002. — 578 с.
40. Деньги, кредиты, банки : Учебник/ Под ред. О.И. Лаврушина. -2-е изд. Перераб. и доп. -М.: Финансы и статистика, 2000
41. Деньги, кредит, банки: Справочное пособие / Г.И. Кравцова,
Б.С. Войтешенко, Е.И. Кравцов и др. ;под общ. ред. Г.И. Кравцовой , - Мн.: Меркаванне, 1994.- 270 с.
42. Деньги. Кредит. Банки: Учебник для вузов/ под ред. профессора Е. Ф. Жукова. - М.: Банки и биржи, ЮНИТИ, 1999. - 622 с.
43. Задерей Н. Перше всеукраїнське бюро кредитних історій// Українсь-кий дiловий тижневик "Контракти" / № 24 вiд 13-06-2005
44. Задерей Н. Група «ТАС» захопилася створенням бюро кредитних історій// Український дiловий тижневик "Контракти" / № 41 вiд 10-10-2005
45. Євтух О.Т. Іпотека – механізм ефективного використання ресурсів – Луцьк, «Волинська обласна друкарня», 2001, 305 с.
46. Ефимова М.Р., Ганченко О.И., Петрова Е.В. Практикум по общей теории статистики: Учебное пособие. – Москва: Финансы и статистика, 2000.
47. Ізмайлова К.В. Фінансовий аналіз: Навч.посібник.- К.: МАУП,2000
48. Ипотека -2005 (рейтинг жилищных кредитов) // Журнал «Деловой журнал», октябрь 2005, стр. 31 -55
49. Іпотечне кредитування: Навч. посіб. для вузів /О. С. Любунь, К. В. Паливода, М. П. Денисенко та ін /Ред. О. С. Любунь та ін. - К: ЦНЛ, 2005. - 392с.
50. Ишринская Е.Б. Операции коммерческих банков : российский и зарубежный опыт. -М.: Финансы и статистика 1995.- 450 с.
51. Кияк А. ІПОТЕЧНИЙ РИНОК ЯК СИСТЕМА // Дзеркало тижня, №23(602), 17.06.2006
52. Ковалев В.В. Финансовый анализ, Москва, “Финансы и статисти-ка”,1995
53. Коцовська Р., Ричаківська В та інш. Операції комерційних банків – Львів : ЛБІ НБУ, 2001 – 276 с.
54. Крейнина М.Н. Финансовое состояние предприятия. Методы оцен-ки.- М.: ИКЦ «Дис», 1997.
55. Кредитний ризик комерційного банку. Навч. посіб./ В.В.Вітлінський, О.В.Пернарівський, Я.С.Наконечний, Г.І.Великоіваненко; за ред В.В.Вітлінського.- К.: Т-во "Знання", КОО, 2000.- 251с.
56. Кредитование / Пер. с англ. Под. ред. М. А. Гольцберга - К.: Торгово- издательское бюро BHV , 1994. 384 с. (INKO)
57. Кудрявцев В.А., Кудрявцева Е.В. Основы организации ипотечного кредитования – М.: «Высшая школа», 1998 -64 с.
58. Лагутин В.Д. Кредитование : теория и практика. Учебное пособие.- 3 –е изд- К.: «Знание», 2002, 215 с.
59. Миллер Р.Л., Ван-Хуз Д.Д. Современные деньги и банковское дело / Пер.с англ. – М.: ИНФРА - М, 2000. – 856 с.
60. Панова Г.С. Кредитная политика коммерческого банка .- М.: ИКЦ «Дис», 1997.- 464 с.
61. Полфреман Д. Основы банковского дела /Пер. с англ. – М.:ИНФРА-М, 1996. – 624 с.
62. Примостка Л.О. Аналіз банківської діяльності: сучасні концепції, методи та моделі: Монографія. — КНЕУ, 2002.— 316 с.
63. Примостка Л.О. Фінансовий менеджмент у банку: Підручник. — 2-е вид., доп. і перероб. — К.: КНЕУ. 2004. — 468 с.
64. РЕВУЦЬКА Н. Іпотечне кредитування: зарубіжний досвід і перспекти-ви розвитку в Украіні, "Цiннi папери Украiни", N2 (290), 15 сiчня 2004 року
65. Редхэд К., Хьюс С. Управление финансовыми рисками / Пер.с англ. – М.: ИНФРА - М, 1996. – 288 с.
66. Роуз П.С. Банковский менеджмент. Пер. с англ. со 2-го изд.— М.: «Дело ЛТД»,1995.— 768 с.
67. Руководство по кредитному менеджменту / Пер. с англ. Под ред. Б. Эдвардса 3-е изд. – М.:ИНФРА-М ,1996. – 464 с.
68. Синки Дж. Управление кредитным портфелем / Пер.с англ. – М.: Catallaxy, 1994. – 820 с.
69. Сусіденко В.Т. Стратегія управління кредитною діяльністю комерцій-ного банку –К.,1998. – 345 с.
70. Шевченко Р. І. Банківські операції : Навч.- метод. посіб. для самост. вивчення дисципліни / Київський національний економічний ун-т - К. : КНЕУ, 2000. - 160с.
71. Шевченко Р. І. Банківські операції : Навч.-метод. посіб. для самост. вивч. дисципліни / Київський національний економічний ун-т - К. : КНЕУ, 2003. – 276с.
72. Шевченко Р. І. Кредитування і контроль : Навч.-метод. посібник для самостійного вивчення дисципліни / Київський національний економічний ун-т. К. : КНЕУ, 2002. - 183с.
73. ШЛЯХИ ВДОСКОНАЛЕННЯ ІПОТЕЧНОГО ЗАКОНОДАВСТВА // Цінні папери України № 50 (390) 15 грудня 2005
74. Эдгар М. Управление финансами в коммерческих банках / Пер.с англ. – М.: Альпина Бизнес Букс, 2004. – 208 с.
75. HTTP://WWW.AVAL.COM.UA – Офіційний веб-сайт АППБ „Аваль”
76. Офіційний сайт НБУ – HTTP://www.bank.gov
77. Офіційний сайт Асоціації банків України – HTTP:// WWW.AUB.COM.UA
78. Офіційний сайт консалтингової компанії “ПростоБанк” – HTTP:// WWW.PROSTOBANK.COM.UA
79. Законодавчо-довідкова система законодавства України – HTTP:// WWW.LIGA-ZAKON.COM.UA
80. Офіційний сайт Української Національної Іпотечної Асоціації - unia
ДОДАТКИ
Додаток А
Фінансові показники діяльності АППБ “Аваль”
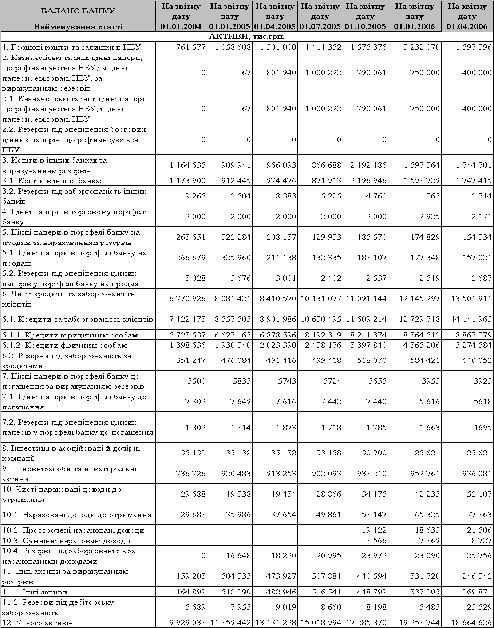
Таблиця
А.1 Баланси АППБ
“Аваль” за 2003
– 2006 роки [76]
Додаток Б
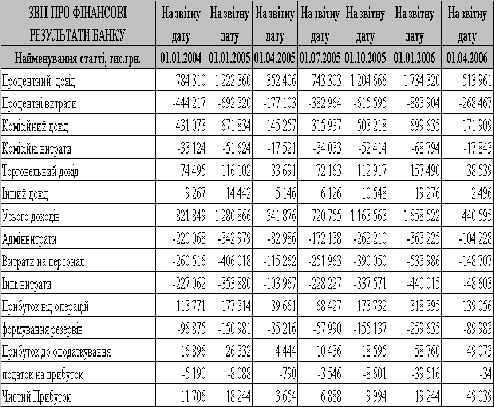
Таблиця
Б.1 Звіти про
фінансові
результати
діяльності
АППБ “Аваль”
а 2003 – 2006 роки
[76]
Додаток В
Порівняльні фінансові показники діяльності АППБ “Аваль” та банків банківської системи України [76]
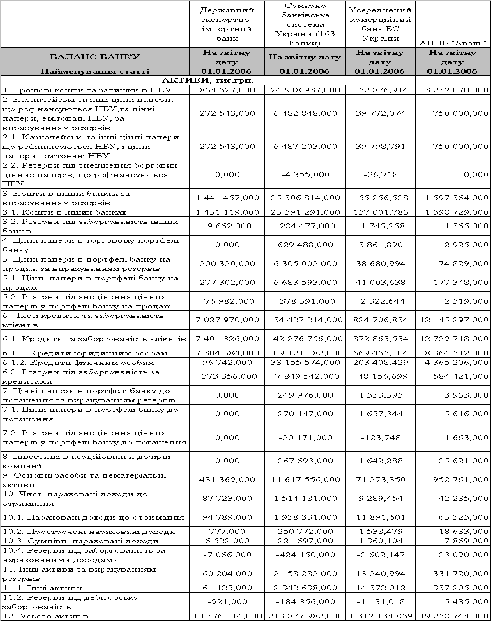
Таблиця
В.1Порівняльні
баланси станом
на 01.01.2006 року
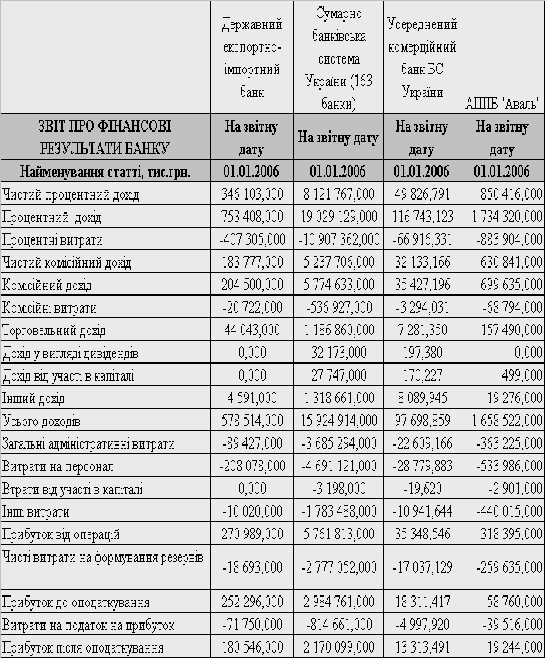 Таблиця
В.2 Порівняльні
звіти про фінансові
результати
діяльності
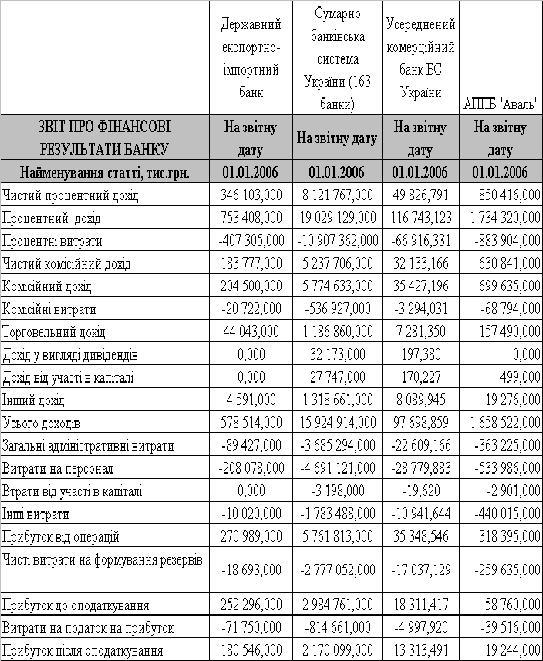
станом
на 01.01.2006 року [76]
Додаток Г
Таблиця Г.1 Умови кредитування на придбання житла на вторинному ринку/ гривна (Строк кредиту - 10 лет)
станом на 26.06.2006 [78]
| Валюта кредиту - гривна | Строк кредиту - 10 лет | ||||||
| Банк | % ставка | Одноразова комісія | Щоміс. комісія | Страхування | Перший внесок | ||
| майна | Життя | титула | |||||
| ПриватБанк | 12% | - | 0,45% (від суми кредиту) | 0,4% | 0,5% | - | 20% |
| Укрсоцбанк | 18% | 1% (від суми кредиту) | - | 0,5% | - | - | 15% |
| УкрСиббанк | 15,5% | 2% (від суми кредиту) | - | 0,5% | - | - | 20% |
| Аваль | 16,5% | - | - | 0,3% | 0,55% | - | 20% |
| Райффайзенбанк Україна | 17,5% | 500 грн. | - | 0,4% | 0,3% | 0,3% | 15% |
| Фінанси та Кредит | 14,5% | 1% (від суми кредиту) | 0,19% (на залишок заборг) | 0,3% | 0,48% | - | 10% |
| Проминвестбанк | 19% | 2% (від суми кредиту) | - | 0,3% | 0,8% | - | 10% |
| Надра | 15,5% | 1% (від суми кредиту) | 0,35% (на залишок заборг) | 0,4% | - | - | 20% |
| Кредитпромбанк | 17,5% | 450 грн. | - | 0,7% | 0,3% | 0,2% | 15% |
| Кредит Банк (Україна) | 18,5% | 1% (від суми кредиту) | 60 грн. | 0,3% | 0,5% | - | 15% |
| Форум | 16,9% | 1,5% (від суми кредиту) | - | 0,3% | - | - | 20% |
| Укргазбанк | 13,9% | 1% (від суми кредиту) | 0,2% (від суми кредиту) | 0,4% | 1% | - | 15% |
| Укргазбанк | 16,9% | 1% (від суми кредиту) | - | 0,4% | 1% | - | 15% |
Таблиця Г.2 Умови кредитування на придбання житла на вторинному ринку/ гривна (Строк кредиту - 20 лет) станом на 26.06.2006 [78]
| Банк | % ставка | Одноразова комісія | Щоміс. комісія | Страхування | Перший внесок | ||
| майна | життя | титула | |||||
| ПриватБанк | 12% | - |
0,55% (від суми кредиту) |
0,4% | 0,5% | - | 20% |
| Укрсоцбанк | 18% | 1% (від суми кредиту) | - | 0,5% | - | - | 15% |
| УкрСиббанк | 15,5% | 2% (від суми кредиту) | - | 0,5% | - | - | 20% |
| Райффайзенбанк Україна | 17,5% | 500 грн. | - | 0,4% | 0,3% | 0,3% | 15% |
| Фінанси та Кредит | 15% | 1% (від суми кредиту) |
0,19% (на залишок заборг) |
0,3% | 0,48% | - | 10% |
| Надра | 15,5% | 1% (від суми кредиту) |
0,35% (на залишок заборг) |
0,4% | - | - | 20% |
| Кредитпромбанк | 17,5% | 450 грн. | - | 0,7% | 0,3% | 0,2% | 15% |
| Укргазбанк | 13,9% | 1% (від суми кредиту) |
0,2% (від суми кредиту) |
0,4% | 1% | - | 15% |
| Укргазбанк | 16,9% | 1% (від суми кредиту) | - | 0,4% | 1% | - | 15% |
Таблиця Г.3 Умови кредитування на придбання житла на вторинному ринку/ долари США (Строк кредиту - 10 лет) станом на 26.06.2006 [78]
| Банк | % ставка | Одноразова комісія | Щоміс. комісія | Страхування | Перший внесок | ||
| майна | життя | титула | |||||
| ПриватБанк | 12% | - | 0,2% (від суми кредиту) | 0,4% | 0,5% | - | 20% |
| Укрсоцбанк | 12,5% | 1% (від суми кредиту) | - | 0,5% | - | - | 15% |
| УкрСиббанк | 11,8% | 2% (від суми кредиту) | - | 0,5% | - | - | 20% |
| Аваль | 12% | - | - | 0,3% | 0,55% | - | 20% |
| Райффайзенбанк Україна | 11% | 100 $ | - | 0,4% | 0,3% | 0,3% | 15% |
| Правекс-Банк | 12% | 1,5% (від суми кредиту) | - | 0,67% | - | - | - |
| Фінанси та Кредит | 11,3% | 1% (від суми кредиту) | 0,19% (на залишок заборг) | 0,3% | 0,48% | - | 10% |
| Проминвестбанк | 13% | 2% (від суми кредиту) | - | 0,3% | 0,8% | - | 10% |
| Надра | 9,5% | 1% (від суми кредиту) | 0,35% (на залишок заборг) | 0,4% | - | - | 20% |
| Кредитпромбанк | 12,49% | 90 $ | - | 0,7% | 0,3% | 0,2% | 15% |
| Кредит Банк (Україна) | 14% | 1% (від суми кредиту) | 12 $ | 0,3% | 0,5% | - | 15% |
| Форум | 12% | 1,5% (від суми кредиту) | - | 0,3% | - | - | 20% |
| Міжнародний іпотечний банк | 10,5% | 1% (від суми кредиту) | - | 0,2% | - | 0,3% | 25% |
| Укргазбанк | 9,5% | 1% (від суми кредиту) | 0,2% (від суми кредиту) | 0,4% | 1% | - | 15% |
| Укргазбанк | 12,5% | 1% (від суми кредиту) | - | 0,4% | 1% | - | 15% |
Таблиця Г.4 Умови кредитування на придбання житла на вторинному ринку/ долари США (Строк кредиту - 20 лет) станом на 26.06.2006 [78]
| Банк | % ставка | Одноразова комісія | Щоміс. комісія | Страхування | Перший внесок | ||
| майна | життя | титула | |||||
| Укрсоцбанк | 12,7% | 1% (від суми кредиту) | - | 0,5% | - | - | 15% |
| УкрСиббанк | 11,8% | 2% (від суми кредиту) | - | 0,5% | - | - | 20% |
| Аваль | 12% | - | - | 0,3% | 0,55% | - | 20% |
| Райффайзенбанк Україна | 12% | 100 $ | - | 0,4% | 0,3% | 0,3% | 15% |
| Правекс-Банк | 12% | 1,5% (від суми кредиту) | - | 0,67% | - | - | 0% |
| Фінанси та Кредит | 12% | 1% (від суми кредиту) |
0,19% (на залишок заборг) |
0,3% | 0,48% | - | 10% |
| Надра | 9,5% | 1% (від суми кредиту) |
0,35% (на залишок заборг) |
0,4% | - | - | 20% |
| Кредитпромбанк | 12,49% | 90 $ | - | 0,7% | 0,3% | 0,2% | 15% |
| Укргазбанк | 9,5% | 1% (від суми кредиту) |
0,2% (від суми кредиту) |
0,4% | 1% | - | 15% |
| Укргазбанк | 12,5% | 1% (від суми кредиту) | - | 0,4% | 1% | - | 15% |
Таблица Г.5 Умови надання кредитів на придбання нових автомобілів у банку Аваль станом на 26.06.2006 [75]
| Валюта кредиту – гривна | |||||||||
| Строк креди-тування | Сума кредита, грн. | Іноземні автомобілі | Вітчизняні автомобілі | ||||||
| % ставка | одн. комісія | щоміс. комісія | перв. внесок | % ставка | одн. комісія | щоміс. комісія | перв. внесок | ||
| 3 роки | 100 000 | 16,5% | - | - | 10% | 16,5% | - | - | 15% |
| 5 років | 100 000 | 16,5% | - | - | 10% | 16,5% | - | - | 15% |
| Валюта кредиту - долар США | |||||||||
| Строк креди-тування | Сума кредита, дол. США | Іноземні автомобілі | Вітчизняні автомобілі | ||||||
| % ставка | одн. комісія | щоміс. комісія | перв. внесок | % ставка | одн. комісія | щоміс. комісія | перв. внесок | ||
| 3 роки | 20 000 | 12,5% | - | - | 10% | 12,5% | - | - | 15% |
| 5 років | 20 000 | 12,5% | - | - | 10% | 12,5% | - | - | 15% |
Таблица Г.6 Умови кредитування по програмі Розстрочка/ вартість товарів - 2 500 грн. (Строк кредиту - 1 год) [78]
| № | Банк | Назва програми кредитування | % ставка | Однораз. комісія | Щоміс. комісія | Стра-ховка | Аванс |
| 1 | ПриватБанк | "Товари в кредит" | 12% | - |
1,39% (від суми кредиту) |
- | - |
| 2 | Аваль | "Товари в розстрочку" | 0,001% |
20,50% (від суми кредиту) |
- | - | - |
| 3 | Укрсоцбанк | "Товари в кредит" | 27% |
4,5% (від суми кредиту) |
- | - | 10% |
| 4 | ВАБанк | "Товари в кредит" | 20% |
5% (від суми кредиту) |
- | 0,7% | 10% |
| 5 | Надра | "Товари в кредит" | 18% |
1% (від суми кредиту) |
0,5% (на залишок заборг) |
- | 20% |
| 6 | Укргазбанк | "Товари в кредит" | 0,001% |
20% (від суми кредиту) |
- | - | - |
| 7 | Укргазбанк | "Товари в кредит" | 10% |
15% (від суми кредиту) |
- | - | - |
Додаток Е
Таблиця Е.1 Рейтинг банківських кредитів на придбання житла на вторинному ринку/ гривна (Строк кредиту 10 років) [92]
| Валюта кредиту – гривна | Оцінна вартість крвартири – 250000 гривен | ||||||||||
| Строк кредиту 10 лет | Сума кредиту – 200000 гривен | ||||||||||
| Місце в рейтингу | Банк |
Витрати позичальника по кредиту за весь Строк користування ссудою |
Усього витрат по кредиту, грн. | Коефіцієнт подорожчання суми кредиту | Мінімальний первинний внесок , % | ||||||
| Сумарні відсотки | Комісія | Страхування | |||||||||
| Одноразова | Щомісячна | Майна | Життя | Титул | |||||||
| 1 | УкрСиббанк | 156 292 | 4 000 | 0 | 12 500 | 0 | 0 | 172 792 | 1,86 | 20 | |
| 2 | Форум | 170 408 | 3 000 | 7 500 | 0 | 0 | 180 908 | 1,90 | 20 | ||
| 3 | Аваль | 166 375 | 7 500 | 11 000 | 0 | 184 875 | 1,92 | 20 | |||
| 4 | Фінанси та кредит | 146 208 | 2 000 | 22 990 | 7 500 | 9 600 | 0 | 188 298 | 1,94 | 10 | |
| 5 | Райффайзенбанк | 176 458 | 500 | 10 000 | 6 000 | 1 800 | 194 758 | 1,97 | 15 | ||
| 6 | Укрсоцбанк | 181 500 | 2 000 | 12 500 | 0 | 0 | 196 000 | 1,98 | 15 | ||
| 7 | Укргазбанк | 170 408 | 2 000 | 10 000 | 20 000 | 0 | 202 408 | 2,01 | 15 | ||
| 8 | Кредитпромбанк | 176 458 | 450 | 17 500 | 6 000 | 4 000 | 204 408 | 2,02 | 15 | ||
| 9 | Надра | 156 292 | 2 000 | 42 350 | 10 000 | 0 | 0 | 210 642 | 2,05 | 20 | |
| 10 | Кредит Банк (Україна ) | 186542 | 2000 | 7200 | 7500 | 10000 | 0 | 213242 | 2,07 | 15 | |
| 11 | Проминвестбанк | 191 583 | 4 000 | 7 500 | 16 000 | 0 | 219 083 | 2,10 | 10 | ||
| 12 | Укргазбанк | 140 158 | 2 000 | 48 000 | 10 000 | 20 000 | 0 | 220 158 | 2,10 | 15 | |
| 13 | ПриватБанк | 121 000 | 108 000 | 10 000 | 10 000 | 0 | 249 000 | 2,25 | 20 | ||
Таблиця Е.2 Рейтинг банківських кредитів на придбання житла на вторинному ринку/ гривна (Строк кредиту 20 років) станом на 26.06.2006 [92]
| Валюта кредиту – гривна | Оцінна вартість крвартири – 250000 гривен | ||||||||||
| Строк кредиту 20 лет | Сума кредиту – 200000 гривен | ||||||||||
| Місце в рейтингу | Банк |
Витрати позичальника по кредиту за весь Строк користування ссудою |
Усього витрат по кредиту, грн. | Коефіцієнт подорожчання суми кредиту | Мінімальний первинний внесок , % | ||||||
| Сумарні відсотки | Комісія | Страхування | |||||||||
| Одноразова | Щомісячна | Майна | Життя | Титул | |||||||
| 1 | УкрСиббанк | 311 292 | 4 000 | 0 | 25 000 | 0 | 0 | 340 292 | 2,70 | 20 | |
| 2 | Фінанси та кредит | 301 250 | 2 000 | 45 790 | 15 000 | 19 200 | 0 | 383 240 | 2,92 | 10 | |
| 3 | Райффайзенбанк Україна | 351 458 | 500 | 20 000 | 12 000 | 1 800 | 385 758 | 2,93 | 15 | ||
| 4 | Укрсоцбанк | 361 500 | 2 000 | 25 000 | 0 | 0 | 388 500 | 2,94 | 15 | ||
| 5 | Укргазбанк | 339 408 | 2 000 | 20 000 | 40 000 | 0 | 401 408 | 3,01 | 15 | ||
| 6 | Кредитпромбанк | 351 458 | 450 | 35 000 | 12 000 | 4 000 | 402 908 | 3,01 | 15 | ||
| 7 | Надра | 311 292 | 2 000 | 84 350 | 20 000 | 0 | 0 | 417 642 | 3,09 | 20 | |
| 8 | Укргазбанк | 279 158 | 2 000 | 96 000 | 20 000 | 40 000 | 0 | 437 158 | 3,19 | 15 | |
| 9 | ПриватБанк | 241 000 | 264 000 | 20 000 | 20 000 | 0 | 545 000 | 3,73 | 20 | ||
Таблиця Е.3 Рейтинг банківських кредитів на придбання житла на вторинному ринку/ Долар США (Строк кредиту 10 років) станом на 26.06.2006 [92]
| Валюта кредиту долар | Оцінна вартість крвартири 250000 гривен(50 000 доларов США) | ||||||||||
| Строк кредиту 10 лет | Сума кредиту 200000 гривен(40 000 доларов США) | ||||||||||
| Місце в рейтингу | Банк |
Витрати позичальника по кредиту за весь Строк користування ссудою |
Усього витрат по кредиту, долл. США | Коефіцієнт подорожчання суми кредиту | Мінімальний первинний внесок , % | ||||||
| Сумарні відсотки | Комісія | Страхування | |||||||||
| Одноразова | Щомісячна | Майна | Життя | Титул | |||||||
| 1 | Міжнародний іпотечний банк | 23 192 | 400 | 1 000 | 1 200 | 0 | 25 792 | 1,64 | 25 | ||
| 2 | Райффайзенбанк Україна | 22 183 | 100 | 2 000 | 1 200 | 360 | 25 843 | 1,65 | 15 | ||
| 3 | Форум | 24 200 | 600 | 1 500 | 0 | 0 | 26 300 | 1,66 | 20 | ||
| 4 | УкрСиббанк | 23 797 | 800 | 0 | 2 500 | 0 | 0 | 27 097 | 1,68 | 20 | |
| 5 | Аваль | 24 200 | 1 500 | 2 200 | 0 | 27 900 | 1,70 | 20 | |||
| 6 | Укрсоцбанк | 25 208 | 400 | 2 500 | 0 | 0 | 28 108 | 1,70 | 15 | ||
| 7 | ПравексБанк | 24 200 | 600 | 3 350 | 0 | 0 | 28 150 | 1,70 | 0 | ||
| 8 | Надра | 19 158 | 400 | 8 470 | 2 000 | 0 | 0 | 30
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||